オランダにおける在宅勤務手当:2026年雇用主向けガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(ペイロールディレクター)
監修:Joost Hubregtse(ペイロールディレクター)、2024年5月22日
オランダの給与計算におけるたった1つの事務ミスが、Belastingdienst(オランダ税務局)による数年分の遡及追徴課税の引き金となることがあります。優秀な人材を引き付けるためには、オランダにおける適切な在宅勤務手当(working from home allowance netherlands)の導入が不可欠であることをご理解されていることでしょう。しかし、現地の複雑な税制により、コンプライアンスの遵守は常に変わり続ける目標を追いかけているように感じられることが少なくありません。
リモートワークの費用管理には、Belastingdienst(オランダ税務局)が定める最新の非課税限度枠の正確な理解と、厳格な記録管理基準が求められます。本ガイドでは、2026年の非課税基準額や法的要求事項を習得し、ビジネス上の財務リスクに晒されることなく、リモートチームへ適切な福利厚生を提供できるよう支援します。
本稿では、2026年の具体的な経費精算限度額を検証し、現地法人(オランダBV)の設立・維持負担なしでこれらのコストを管理する方法を解説するとともに、貴社の社内業務負荷を軽減するための明確な労務コンプライアンスの枠組みを提示します。本ガイドを読み終える頃には、組織の収益性を保護しつつ、競争力があり法的に健全な福利厚生を提供するための明確なロードマップを手に入れることができます。
重要ポイント
- 暖房費や電気代など、現行のオランダの法規制下で非課税精算の対象となる具体的な在宅勤務関連費用を特定します。
- 競争力があり法的コンプライアンスを満たした福利厚生パッケージを維持するため、更新されたオランダ在宅勤務手当の2026年日額基準を把握します。
- 従業員が同日に通勤手当と在宅勤務手当の両方を受給することを禁じる、義務的な「二者択一ルール」を理解します。
- リモートワーク福利厚生と、30%ルーリング(外国人専門職向け優遇税制)の適格性を維持するために必要な2026年の最低給与基準とのバランス調整法を学びます。
- 給与計算と福利厚生を単一の管理プロセスに統合することで、Belastingdienstからの遡及追徴課税リスクをどのように低減できるかを確認します。
オランダの在宅勤務手当(Thuiswerkkostenvergoeding)の基礎理解
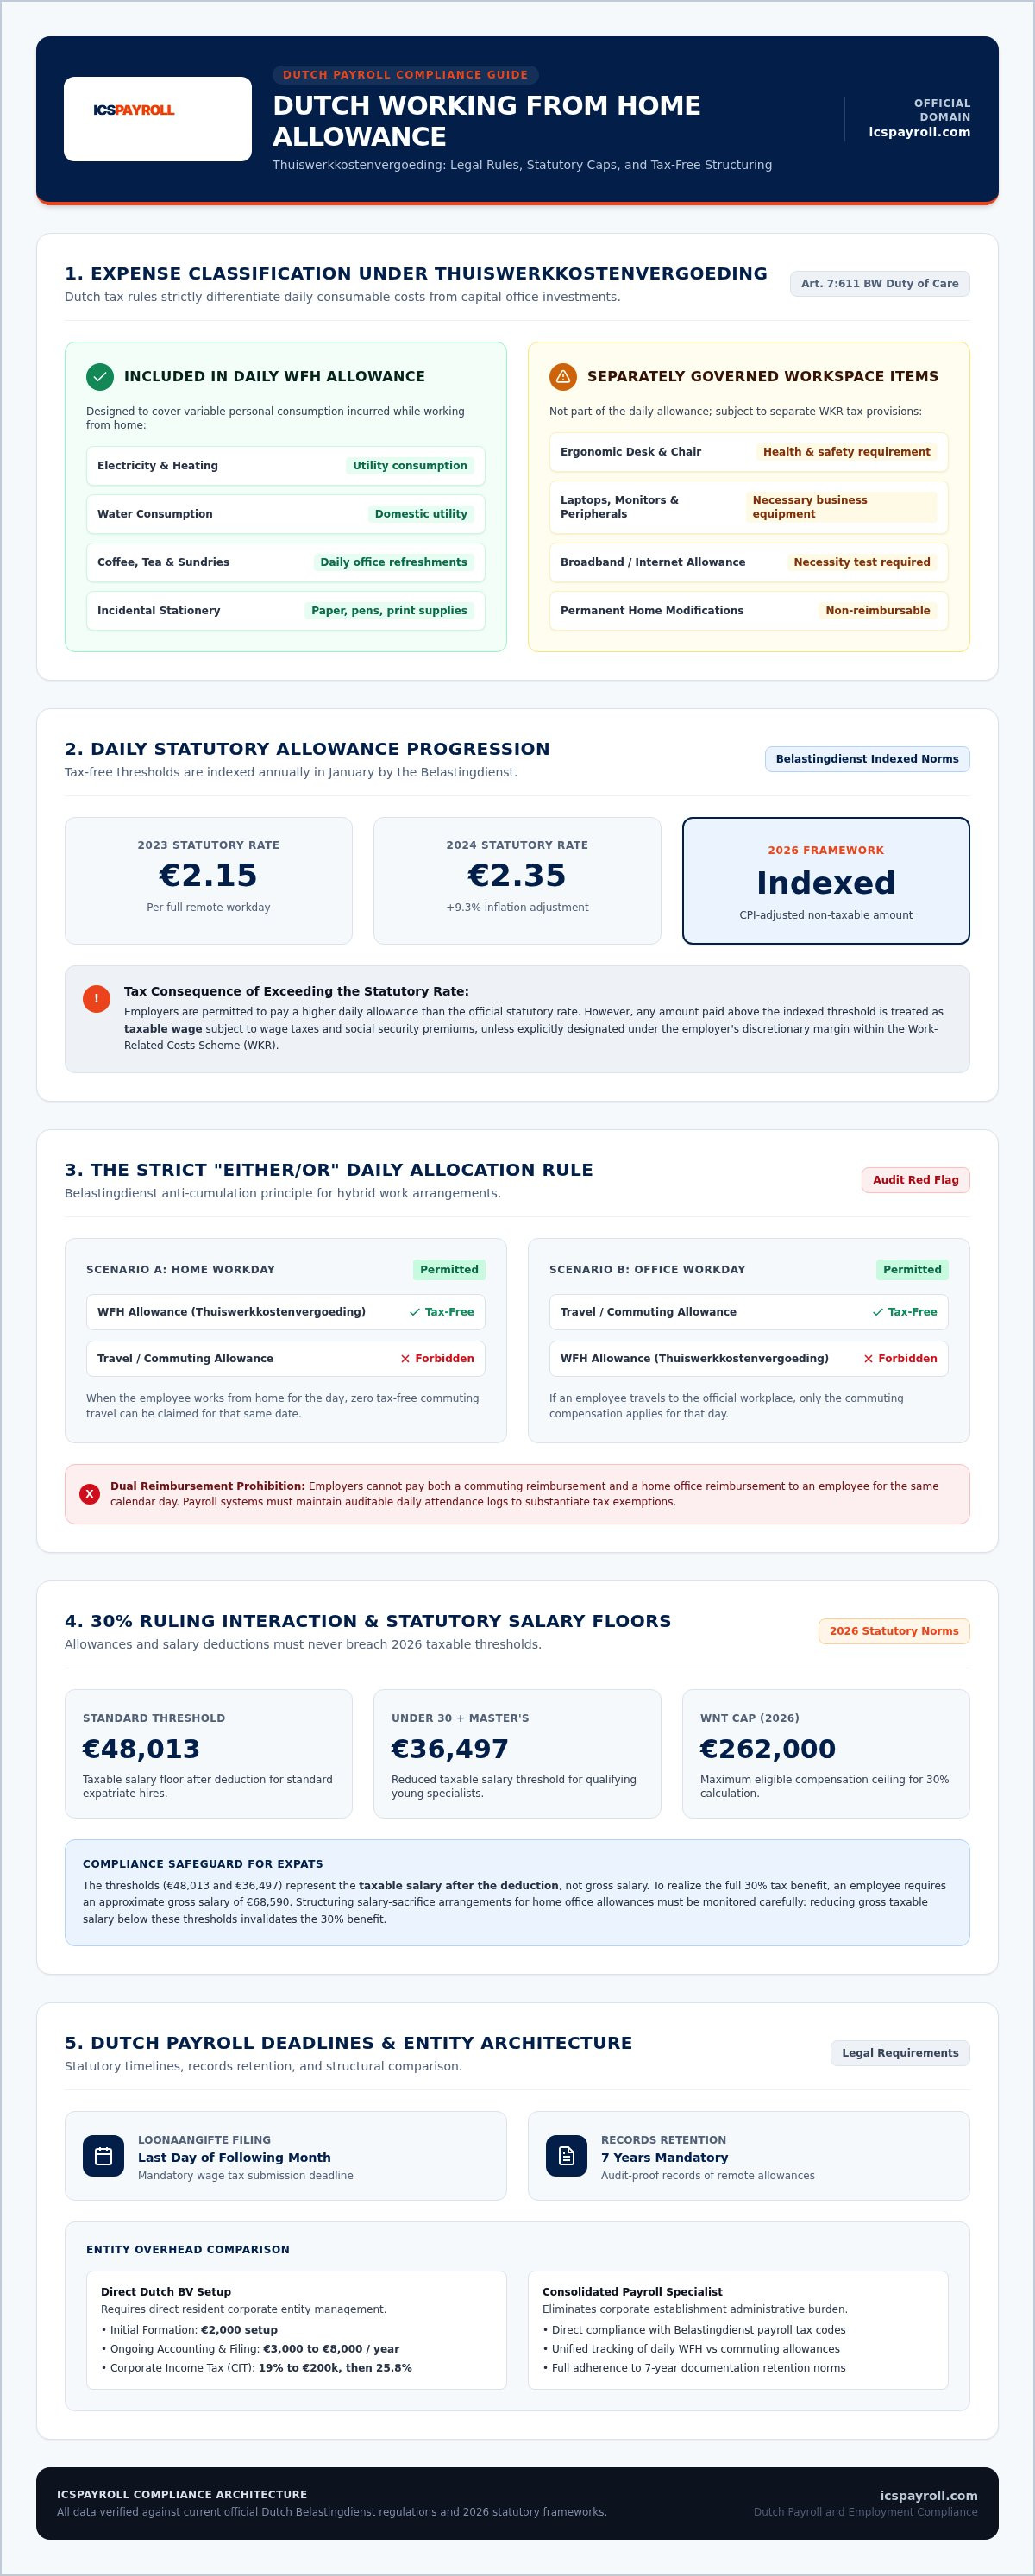
オランダ税務当局であるBelastingdienstは、従業員の私的な住居での勤務に伴って発生する特定の費用を補填するための非課税精算を雇用主に認めています。この支給金はThuiswerkkostenvergoeding(在宅勤務手当)として知られ、オフィスを利用しない際に対象者が負担する追加の出費を相殺することを目的としています。具体的には、電気、暖房、水道の使用量といった変動費や、コーヒー、お茶、文房具などの消耗品費が対象となります。適切なオランダ在宅勤務手当(working from home allowance netherlands)を支給することにより、在宅オフィスの業務コストによって従業員の手取り収入が実質的に減少することを防ぎます。
本手当は、オフィス家具やPC機器などの高額な投資とは明確に区別されており、後者には別の税務ルールが適用されます。手当の精算は、丸一日自宅で勤務したことによって増加する日常の消費コストに特化しています。この非課税枠を活用することで、税負担を最小限に抑えながら、様々なリモートワーク形態を支援する実質的な福利厚生を提供できます。2026年についても、Belastingdienstはインフレや光熱費の高騰を反映してこの基準額を改定(スライド)し続けており、現代のオランダにおける報酬パッケージの極めて重要な要素となっています。不要な社会保障負担や賃金税(所得税の源泉徴収分)を発生させずに、分散した労働力を支援したい企業にとって実用的なソリューションです。
オランダでは在宅勤務手当の支給は義務ですか?
現行のオランダ法定法では、すべての従業員に対する特定の在宅勤務手当の支給を一律に義務付けてはいません。支給義務は通常、労働協約(CAO:Collectieve Arbeidsovereenkomst)または個別の雇用契約に基づいて発生します。しかし、2026年の人材市場において、本手当の提供は先進企業にとって事実上の標準慣行となっています。柔軟性や従業員の健康を重視する企業姿勢を示すことで、採用および定着のための不可欠なツールとして機能します。将来的な労使紛争や管理上の混乱を防ぐため、合意した金額と支給条件は雇用契約書に明記しておく必要があります。これらの条件を明確に定義しておかないと、社内での福利厚生の適用に不整合が生じる可能性があります。
法的根拠:民法(BW)第7編611条と配慮義務
手当の支給自体は任意である場合もありますが、雇用主はオランダ民法(BW:Burgerlijk Wetboek)第7編611条に規定された一般的な配慮義務を遵守しなければなりません。この原則は、雇用主に「善良な雇用主(good employer)」として行動することを求めており、これには安全で適切に設備が整った作業スペースを従業員に確保させることが含まれます。これらの義務の詳細については、外国企業向けオランダ労働法コンプライアンスガイドをご参照ください。オランダの給与計算システムにおいて、これらの非課税手当を支給するための主要な仕組みとして労働関連費用制度(WKR:Werkkostenregeling)が用いられます。
2026年の非課税枠と法定支給額
Belastingdienstは、インフレや光熱費の変動に対応するため、毎年1月にオランダ在宅勤務手当(working from home allowance netherlands)の非課税日額基準を改定します。2026年においても、この日額精算金は雇用主が賃金税や社会保障料を源泉徴収することなく支給できる固定の非課税額として維持されます。この基準額は、暖房、水道、電力の消費など、リモートワークに伴う日常的で反復的な少額費用をカバーするよう設計されています。雇用主は、従業員への支給不足や追徴課税の発生を避けるため、最新の改定数値を正確に適用しなければなりません。給与計算システムを更新する前に、オランダ公式の在宅勤務規制を確認し、2026年の確定日額を必ず確認してください。
近年の改定動向をみると、この手当は着実に引き上げられています。日額は2023年の2.15ユーロから2024年には2.35ユーロへと増加し、リモートワークやハイブリッドワークを支援する政府の姿勢を反映しています。2026年も引き続き消費者物価指数(CPI)に連動した動きとなっています。法定の非課税基準を超えて支給することも可能ですが、裁量枠内で特別に指定しない限り、超過分は課税対象の給与として扱われます。したがって、費用対効果の高い福利厚生戦略を維持するには、日額基準の正確な管理が欠かせません。
ハイブリッド勤務の形態では、コンプライアンスを維持するために慎重な管理が求められます。同じ日に在宅勤務手当と通勤手当の両方を二重に支給することは認められていません。従業員が1日の一部をオフィスで勤務し、残りの時間を自宅で勤務する場合、どちらの手当を適用するかを選択する必要があります。大半の雇用主は、その24時間以内に従業員がオフィスへ一度でも移動した場合は、通勤手当を優先して適用します。こうした勤務日の正確な記録を保持することが監査対応において必須であり、オランダ在宅勤務手当(working from home allowance netherlands)を完全に非課税として扱うための条件となります。
月額在宅勤務手当の算出方法
日々の経費精算の手間を減らすため、雇用主は日額精算ではなく固定の月額支給を選択することがよくあります。その計算式は、週あたりの固定在宅勤務日数に日額基準を掛け、さらに祝日、週末、短期の病気休暇を考慮した「214日ルール」を適用します。その算出結果を12で割ることで、毎月一定の支給額が確定します。従業員がパートタイム勤務である場合や勤務スケジュールを変更した場合は、この固定額を比例按分して調整する必要があります。この2026年の手当は、これらの支給が非課税精算であることを正確に識別する、適法なオランダ給与管理プロセスに則って処理される場合に限り非課税となります。
2026年のWKR裁量枠(Vrije Ruimte)
労働関連費用制度(WKR:Werkkostenregeling)は、オランダにおけるすべての非課税福利厚生を統括する制度です。本制度では、課税対象給与総額の一定割合として計算される裁量枠(vrije ruimte)が提供されています。2026年において、在宅勤務手当およびその他の非課税給付の合計額がこの限度枠を超過した場合、雇用主はその超過額に対して80%の最終源泉税(final levy)を納付しなければなりません。この課徴金は重大な財務的負担となる上、法人税上の損金算入が認められません。専門家による管理を行うことで、この枠をリアルタイムで監視し、会計年度末の予期せぬ追徴税額の発生を未然に防ぐことができます。当社の給与計算スペシャリストが貴社チームのためにこれらの上限枠をどのように管理できるかについては、個別のお見積もりをご依頼ください。
在宅勤務手当・通勤手当・インターネット費用の精算バランス
Belastingdienstは、日々の手当精算について厳格な「二者択一」ルールを適用しています。従業員が同じ暦日に通勤手当とオランダ在宅勤務手当(working from home allowance netherlands)の両方を法的に重複受領することはできません。ハイブリッド勤務者が午前の会議のためにオフィスへ出勤し、午後は自宅で業務を終える場合、雇用主はいずれか一方の精算区分を選択しなければなりません。2026年の非課税通勤手当基準である1kmあたり0.23ユーロの方が、固定の在宅勤務日額手当よりも手取り額が高くなるケースが多いため、多くの企業ではこのような場合に通勤手当を優先します。税務監査での重複受給指摘を避けるため、この選択基準は給与台帳上で一貫性を保ち、透明性を確保する必要があります。
毎日の在宅勤務手当とは異なり、高速インターネット回線や携帯電話の利用料などの特定の費用は、労働関連費用制度(WKR)における個別の目的別非課税枠(targeted exemptions)として扱われます。これらを非課税とするためには、そのサービスが業務の遂行に必要であることを雇用主が証明しなければなりません。従業員がすでに私用のインターネット回線を契約している場合でも、業務目的に使用されている限り、その費用を非課税で精算することが可能です。この制度上の区別により、ハイブリッドチームは裁量枠を圧迫することなく、通常の日額手当に加えて特定の通信費精算を上乗せし、手取りメリットを最大化することができます。
インターネットおよび在宅勤務用什器・機器
エルゴノミクス(人間工学)に基づいた椅子、デスク、モニターなどの物理的機器の提供は、オランダの労働安全衛生法(Arbo法:Arbeidsomstandighedenwet)のもとで義務付けられています。これらの物品は、特定の人間工学的基準を満たし、安全な作業環境に必要なものである限り、雇用主にとって原則として非課税となります。この非課税ステータスを維持するためには、法的な所有権が会社に帰属した状態を維持することが原則となります。機器を従業員に贈与・譲渡する場合、その公正市場価値をWKRの裁量枠から控除するか、課税対象の給与として処理しなければなりません。チームに適切なツールを提供することは、快適性の向上だけでなく、長期的な健康被害リスクへの備えや法令違反による過料から企業を守る法的な防波堤となります。
2026年における通勤費用の管理
出社日の費用については、実際の移動距離(走行キロ数)に応じた管理を行うか、214日ルールに基づく月額固定の通勤手当を選択できます。公共交通機関を利用する従業員の場合は、NS(オランダ鉄道)の実費精算や、会社が提供する法人用交通カードを支給する方が有利な場合が多く、これらもオランダの法律上は非課税となります。これらのハイブリッド勤務スケジュールを正確に追跡することが、税務コストを最適化しつつオランダ労働法の遵守を維持するための最も確実な方法です。オフィス出勤日とリモート勤務日を厳格に区分することで、オランダ在宅勤務手当(working from home allowance netherlands)の支給根拠を担保し、すべての交通費請求の正当性を証明できます。
コンプライアンスリスクと30%ルーリングへの影響
オランダ在宅勤務手当(working from home allowance netherlands)の区分を誤ると、高度外国人材(Highly Skilled Migrant)の税務ステータスを脅かすリスクがあります。Belastingdienstは、課税対象の給料と非課税の経費精算を厳格に区別しています。在宅勤務手当は特定費用の補填であるため、30%ルーリング(オランダの外国人専門職向け30%非課税優遇制度)の維持に必要な「課税対象最低給与基準」の算定対象には含まれません。高額な手当を支給するために基本給を引き下げてしまうと、法定基準額を下回り、結果として従業員が税務優遇措置を即座に失うリスクが生じます。
2026年における最低給与基準は厳密に定められています。一般的な年間課税所得基準額は48,013ユーロであり、認定修士号を保有する30歳未満の従業員の場合は36,497ユーロです。これらの金額は、30%控除が適用された後の課税対象額を表しています。この相互関係への誤解は、外国企業が陥りやすい典型的なコンプライアンス上の落とし穴です。オランダの30%ルーリングの適用条件を維持できる十分な基本給を確保した上で、給与明細上には在宅勤務手当を別建ての非課税項目として計上しなければなりません。
2026年採用者における給与要件
2026年にリモート人材を採用する際には、総支給額(額面給与)の精密な計算が求められます。30%の非課税メリットを上限まで享受させるには、原則として約68,590ユーロの総支給額が必要となります。これにより、30%控除後の残額70%が基準額である48,013ユーロを確実に上回ります。また、今後予定されている法改正の内容をチームに共有しておくことも極めて重要です。2024年以降に新規認定されたルーリングについては、非課税割合が2027年1月1日をもって30%から27%へ引き下げられます。現時点から適切な給与計画を立てておくことで、外国人スタッフの将来的な経済的負担を回避し、法令遵守企業としての信頼を維持できます。
恒久的施設(PE)とリモートワークに伴うリスク
オランダでリモートワーカーを雇用する際、外国企業が懸念するのが恒久的施設(PE:Permanent Establishment)の認定リスクです。オランダのBV(非公開株式会社)がPEを構成するという誤解が散見されますが、実際にはBV自体がオランダの居住法人納税者です。PEリスクは通常、現地法人を設立せずにオランダ国内で事業活動を展開する外国法人に生じます。オランダの登録雇用主(EOR:Employer of Record)サービスを利用することで、法的な雇用主責任を現地の専門組織に移転できます。この構造によりPE認定リスクを回避し、オランダ在宅勤務手当(working from home allowance netherlands)のすべてを現地法に完全準拠した形で処理できます。貴社の現在のコンプライアンス状況の確認をご希望の場合は、専門家によるコンプライアンス診断をお気軽にご利用ください。
戦略的給与計算:ICSPayrollによるリモートワーク手当の管理
ICSPayrollは、当社独自の「給与ファクター(Payroll Factor)」モデルを通じて、オランダの複雑な税制への対応を簡素化します。この手法により、基本給総額、オランダ在宅勤務手当(working from home allowance netherlands)、およびすべての雇用主負担保険料を単一の明瞭な月次請求書に一本化します。費用の透明性を徹底しているため、隠れた追加費用や管理上の想定外コストが発生することはありません。当社のシステムには30%ルーリングの最低給与基準を自動監視する機能が組み込まれており、法令違反が発生する前に予防します。これらのチェックを自動化することで、Belastingdienstからの追徴課税リスクから貴社を守ります。
従業員には、現代のハイブリッドワーカー向けに最適化された安全なオンラインポータルが提供されます。ポータル上から在宅勤務日の記録、デジタル給与明細の閲覧、有給休暇残高の確認などを簡単に行うことができます。テクノロジーによって日々の業務を効率化する一方で、当社はきめ細やかな人的サポート体制も重視しています。オランダ独自の病気休暇規定や職場復帰支援(リインテグレーション)要件に精通した専門家が直接サポートします。門番改善法(Wet Verbetering Poortwachter:長期病気休業者の復職手続きを定めた法律)で義務付けられた各手順を適切にナビゲートし、人事担当者の事務負担を増やすことなく配慮義務の履行を支援します。
現地の専門EORがグローバルプラットフォームより優れている理由
オランダに特化した深い専門知識こそが、当社のサービスの根幹です。複数国を幅広くカバーするジェネラリスト型のグローバルプラットフォームとは異なり、当社はオランダ市場のみに特化しています。額面給与の平均15.2%に達するオランダの義務的年金拠出や、法定の8%の手取り休暇手当(Holiday Allowance)の管理を自社で直接遂行します。現地に特化しているからこそ、汎用プラットフォームが見落としがちな各業界の労働協約(CAO)固有の要件を正確に把握しています。この確かな専門性により、最短数週間で運用の立ち上げが可能です。すべてのオランダ在宅勤務手当(working from home allowance netherlands)を適正に処理し、信頼されるコンプライアンス優良企業としての立場を支えます。
ICSPayrollのご利用開始の流れ
オランダの法令に準拠した給与計算体制への移行は非常にシンプルです。最初のお問い合わせから24時間以内に個別のお見積もりを提出し、貴社のビジネススピードを損なうことなく進行します。外国人材を採用する場合、認可を受けた当社パートナーを通じて就労ビザのスポンサーシップを提供し、高度専門職(HSM)ビザの優先審査手続きを通常3週間程度で完了させます。この迅速な対応により、法的な滞りや許可証の遅延なく、貴社チームの速やかな稼働を実現します。当社チームは、初期の30%ルーリング申請から退職時の移行手当(transitievergoeding)の計算に至るまで、雇用の全ライフサイクルを一貫して管理します。オランダ市場での安定した基盤構築に向けて、Joost Hubregtse率いる専門チームへ給与計算ソリューションについて今すぐお問い合わせください。
2026年に向けたオランダリモートワーク戦略の確立
法に準拠したオランダ在宅勤務手当(working from home allowance netherlands)の支給には、単に日額手当を支払う以上の綿密な管理が求められます。非課税の手当精算と、30%ルーリングで義務付けられている厳格な最低給料基準との間で、極めて精密なバランスを保つ必要があります。これまで確認してきたように、遡及追徴課税を回避するためには、2026年の改定動向や通勤費との「二者択一ルール」の完全な理解が不可欠です。これらの手続きを一元化することで、企業組織を防衛し、海外スタッフが求める確かな信頼を提供できます。
ICSPayrollは、この複雑な法的環境下における現地の心強いパートナーとして機能します。当社は、すべての雇用コストを網羅した月1本の請求書を通じて、2026年の税法および労働法への完全な準拠を提供します。認可パートナーによるHSMビザの優先手続きも約3週間で完了するため、行政手続きの遅延に悩まされることなく組織を拡張できます。煩雑な事務手続きを理由に、オランダ市場への進出を停滞させる必要はありません。
オランダでの雇用を確実に。24時間以内にお見積もりをお届けします。安定的で法令を遵守した、力強いリモートワーク体制の構築を全力でサポートいたします。
よくある質問(FAQ)
2026年の非課税在宅勤務手当の上限額はいくらですか?
Belastingdienstは、インフレや光熱費の変動を反映し、非課税の日額基準を毎年改定します。2024年の基準額は日額2.35ユーロでしたが、給与計算システムを更新する前に、2026年の確定改定額を必ず確認してください。この手当は労働関連費用制度(WKR)における目的別非課税枠(targeted exemption)として位置付けられており、雇用主の賃金税や社会保障料を発生させることなく、電気や水道などの雑費を非課税で精算できます。
オランダ法において在宅勤務手当の支給は義務ですか?
現行のオランダ法定法では、すべての従業員に対するオランダ在宅勤務手当の支給を一律に義務付けてはいません。しかし、多くの労働協約(CAO)が雇用主にこの精算金の支給を義務付けています。CAOの適用がない場合であっても、優秀な人材を獲得・維持するため多くの企業が雇用契約書に支給条項を盛り込んでいます。また、これは安全なリモートワーク環境の提供を定めたオランダ民法第7編611条に基づく雇用主の配慮義務を果たす上でも重要な役割を果たします。
同一の従業員に対して、通勤手当と在宅勤務手当の両方を支給することはできますか?
同一の暦日において、通勤手当と非課税の在宅勤務手当の両方を重複して支給することは法律上認められていません。Belastingdienstは、24時間ごとにいずれか一方を選択することを求めています。従業員がその日の一部でも出社した場合は、通勤手当を優先して支給するのが通例です。これによりコンプライアンスが維持され、同一従業員に対して1労働日中に目的別非課税枠が二重適用されることを防止できます。
在宅勤務手当は30%ルーリングの最低給与基準に影響しますか?
非課税手当は、30%ルーリングの適用要件である課税対象最低給与額には算入されません。2026年における標準的な年間課税所得基準額は、30%控除適用後で48,013ユーロです。手当の支給額を増やすために基本給を引き下げると、この法定基準額を下回り、結果としてルーリングの即時失効を招く危険性があります。そのため、外国人採用においては極めて精密な給与計算が不可欠です。
オランダの従業員に非課税手当を支給するには現地法人(BV)が必要ですか?
スタッフに法に準拠した非課税手当を支給するために、オランダ現地法人(BV)を設立する必要はありません。登録雇用主(EOR)を利用することで、オランダにある既存の法的主体を通じて従業員を雇用し、給与を支払うことが可能です。ICSPayrollは、30%ルーリングの申請や在宅勤務手当の精算を含むすべてのオランダ給与管理を代行します。これにより、現地法人の設立・管理負担を負うことなく、現地の税法および労働法への完全準拠を実現できます。
2026年において、リモートワーカーに非課税で提供できるオフィス備品は何ですか?
オランダのArbo(労働安全衛生)基準を満たし、安全な作業環境の構築に必要なものであれば、雇用主は人間工学に基づいた事務用備品を非課税で提供できます。これには、昇降式デスク、エルゴノミクスチェア、PCモニターなどが含まれます。非課税措置を維持するためには、これらの備品の所有権は原則として雇用主に残されている必要があります。従業員へ所有権を譲渡(贈与)する場合は、その公正市場価値をWKRの裁量枠から差し引くか、課税対象給与として処理しなければなりません。
パートタイム従業員の場合、在宅勤務手当は日割り・按分計算されますか?
オランダ在宅勤務手当は、総契約労働時間ではなく、実際に在宅勤務を行った日数に基づいて計算されます。週2日在宅勤務を行うパートタイム従業員は、その該当する勤務日についてフルタイム従業員と全く同一の日額基準を受給します。多くの雇用主は、祝日や短期の病気休暇を考慮した毎月の固定額を算出するため、「214日ルール」を用いて月額平準化を行っています。
2026年にWKRの裁量枠を超過した場合、どのようなペナルティがありますか?
2026年において非課税給付の総額がWKRの裁量枠(vrije ruimte)を超過した場合、雇用主はその超過分に対して80%の最終源泉税(final levy)を支払う必要があります。この課徴金は、法人税上の損金として算入できません。これは、会計年度内に提供されたすべての非課税対象外給付に適用されます。年度末に高額な追徴課税が発生することを防ぐため、この裁量枠をリアルタイムで追跡・把握する専門的な給与管理が不可欠です。
著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを展開するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダ給与計算サービス(雇用契約書の作成、賃金税・社会保障の申告、休暇手当、企業年金、病気休暇、労働協約[CAO]の遵守など)の責任者を務め、最短48時間でのオンボーディングを実現しています。
よくあるご質問
現行のオランダ法定法では、すべての従業員に対する特定の在宅勤務手当の支給を一律に義務付けてはいません。支給義務は通常、労働協約(CAO:Collectieve Arbeidsovereenkomst)または個別の雇用契約に基づいて発生します。しかし、2026年の人材市場において、本手当の提供は先進企業にとって事実上の標準慣行となっています。柔軟性や従業員の健康を重視する企業姿勢を示すことで、採用および定着のための不可欠なツールとして機能します。将来的な労使紛争や管理上の混乱を防ぐため、合意した金額と支給条件は雇用契約書に明記しておく必要があります。これらの条件を明確に定義しておかないと、社内での福利厚生の適用に不整合が生じる可能性があります。
Belastingdienst(オランダ税務局)は、インフレや光熱費の変動を反映し、非課税の日額基準を毎年改定します。2024年の基準額は日額2.35ユーロでしたが、給与計算システムを更新する前に、2026年の確定改定額を必ず確認してください。この手当は労働関連費用制度(WKR)における目的別非課税枠(targeted exemption)として位置付けられており、雇用主の賃金税や社会保障料を発生させることなく、電気や水道などの雑費を非課税で精算できます。
現行のオランダ法定法では、すべての従業員に対するオランダ在宅勤務手当の支給を一律に義務付けてはいません。しかし、多くの労働協約(CAO)が雇用主にこの精算金の支給を義務付けています。CAOの適用がない場合であっても、優秀な人材を獲得・維持するため多くの企業が雇用契約書に支給条項を盛り込んでいます。また、これは安全なリモートワーク環境の提供を定めたオランダ民法第7編611条に基づく雇用主の配慮義務を果たす上でも重要な役割を果たします。
同一の暦日において、通勤手当と非課税の在宅勤務手当の両方を重複して支給することは法律上認められていません。Belastingdienst(オランダ税務局)は、24時間ごとにいずれか一方を選択することを求めています。従業員がその日の一部でも出社した場合は、通勤手当を優先して支給するのが通例です。これによりコンプライアンスが維持され、同一従業員に対して1労働日中に目的別非課税枠が二重適用されることを防止できます。
非課税手当は、30%ルーリングの適用要件である課税対象最低給与額には算入されません。2026年における標準的な年間課税所得基準額は、30%控除適用後で48,013ユーロです。手当の支給額を増やすために基本給を引き下げると、この法定基準額を下回り、結果としてルーリングの即時失効を招く危険性があります。そのため、外国人採用においては極めて精密な給与計算が不可欠です。
スタッフに法に準拠した非課税手当を支給するために、オランダ現地法人(BV)を設立する必要はありません。登録雇用主(EOR)を利用することで、オランダにある既存の法的主体を通じて従業員を雇用し、給与を支払うことが可能です。ICSPayrollは、30%ルーリングの申請や在宅勤務手当の精算を含むすべてのオランダ給与管理を代行します。これにより、現地法人の設立・管理負担を負うことなく、現地の税法および労働法への完全準拠を実現できます。
オランダのArbo(労働安全衛生)基準を満たし、安全な作業環境の構築に必要なものであれば、雇用主は人間工学に基づいた事務用備品を非課税で提供できます。これには、昇降式デスク、エルゴノミクスチェア、PCモニターなどが含まれます。非課税措置を維持するためには、これらの備品の所有権は原則として雇用主に残されている必要があります。従業員へ所有権を譲渡(贈与)する場合は、その公正市場価値をWKRの裁量枠から差し引くか、課税対象給与として処理しなければなりません。
オランダ在宅勤務手当は、総契約労働時間ではなく、実際に在宅勤務を行った日数に基づいて計算されます。週2日在宅勤務を行うパートタイム従業員は、その該当する勤務日についてフルタイム従業員と全く同一の日額基準を受給します。多くの雇用主は、祝日や短期の病気休暇を考慮した毎月の固定額を算出するため、「214日ルール」を用いて月額平準化を行っています。
2026年において非課税給付の総額がWKRの裁量枠(vrije ruimte)を超過した場合、雇用主はその超過分に対して80%の最終源泉税(final levy)を支払う必要があります。この課徴金は、法人税上の損金として算入できません。これは、会計年度内に提供されたすべての非課税対象外給付に適用されます。年度末に高額な追徴課税が発生することを防ぐため、この裁量枠をリアルタイムで追跡・把握する専門的な給与管理が不可欠です。