Subsídio de Teletrabalho nos Países Baixos: O Guia do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Processamento Salarial
Revisto por Joost Hubregtse, Diretor de Processamento Salarial, a 22 de maio de 2024
Um único erro administrativo no seu processamento salarial nos Países Baixos pode desencadear anos de liquidações fiscais retroativas por parte do Belastingdienst. Provavelmente compreende que implementar uma estratégia em conformidade para o subsídio de teletrabalho nos Países Baixos é essencial para atrair os melhores talentos; contudo, as complexidades do sistema fiscal local fazem frequentemente com que a conformidade pareça um alvo em constante movimento.
A gestão de despesas de trabalho remoto exige uma compreensão rigorosa dos mais recentes limites de isenção fiscal definidos pelo Belastingdienst e normas rigorosas de manutenção de registos. Este guia permite-lhe dominar as taxas isentas de impostos e os requisitos legais para 2026, assegurando que a sua equipa remota recebe benefícios sólidos sem expor a sua empresa a riscos financeiros.
Analisaremos os limites específicos de reembolso para 2026, explicaremos como gerir estes custos sem a sobrecarga administrativa de constituir uma BV holandesa local e forneceremos uma estrutura clara para a conformidade administrativa, por forma a reduzir a sua carga de trabalho interna. No final deste guia, terá em mãos um roteiro para oferecer benefícios competitivos e juridicamente sólidos que protegem a rentabilidade da sua organização.
Principais Conclusões
- Identifique que despesas específicas de escritório em casa, tais como aquecimento e eletricidade, se qualificam para reembolso isento de impostos nos termos da regulamentação holandesa em vigor.
- Domine as taxas diárias atualizadas para 2026 do subsídio de teletrabalho nos Países Baixos para manter um pacote de benefícios competitivo e em plena conformidade legal.
- Compreenda a regra obrigatória de exclusão mútua ("um ou outro"), que impede os colaboradores de receberem simultaneamente um subsídio de deslocação e um reembolso de escritório em casa para o mesmo dia de trabalho.
- Saiba como articular os benefícios do trabalho remoto com os limites salariais mínimos de 2026 exigidos para manter a elegibilidade ao regime dos 30% (30% ruling).
- Descubra como a consolidação do processamento salarial e dos benefícios num único fluxo administrativo reduz o risco de liquidações fiscais retroativas por parte do Belastingdienst.
Compreender o Subsídio de Teletrabalho Holandês (Thuiswerkkostenvergoeding)
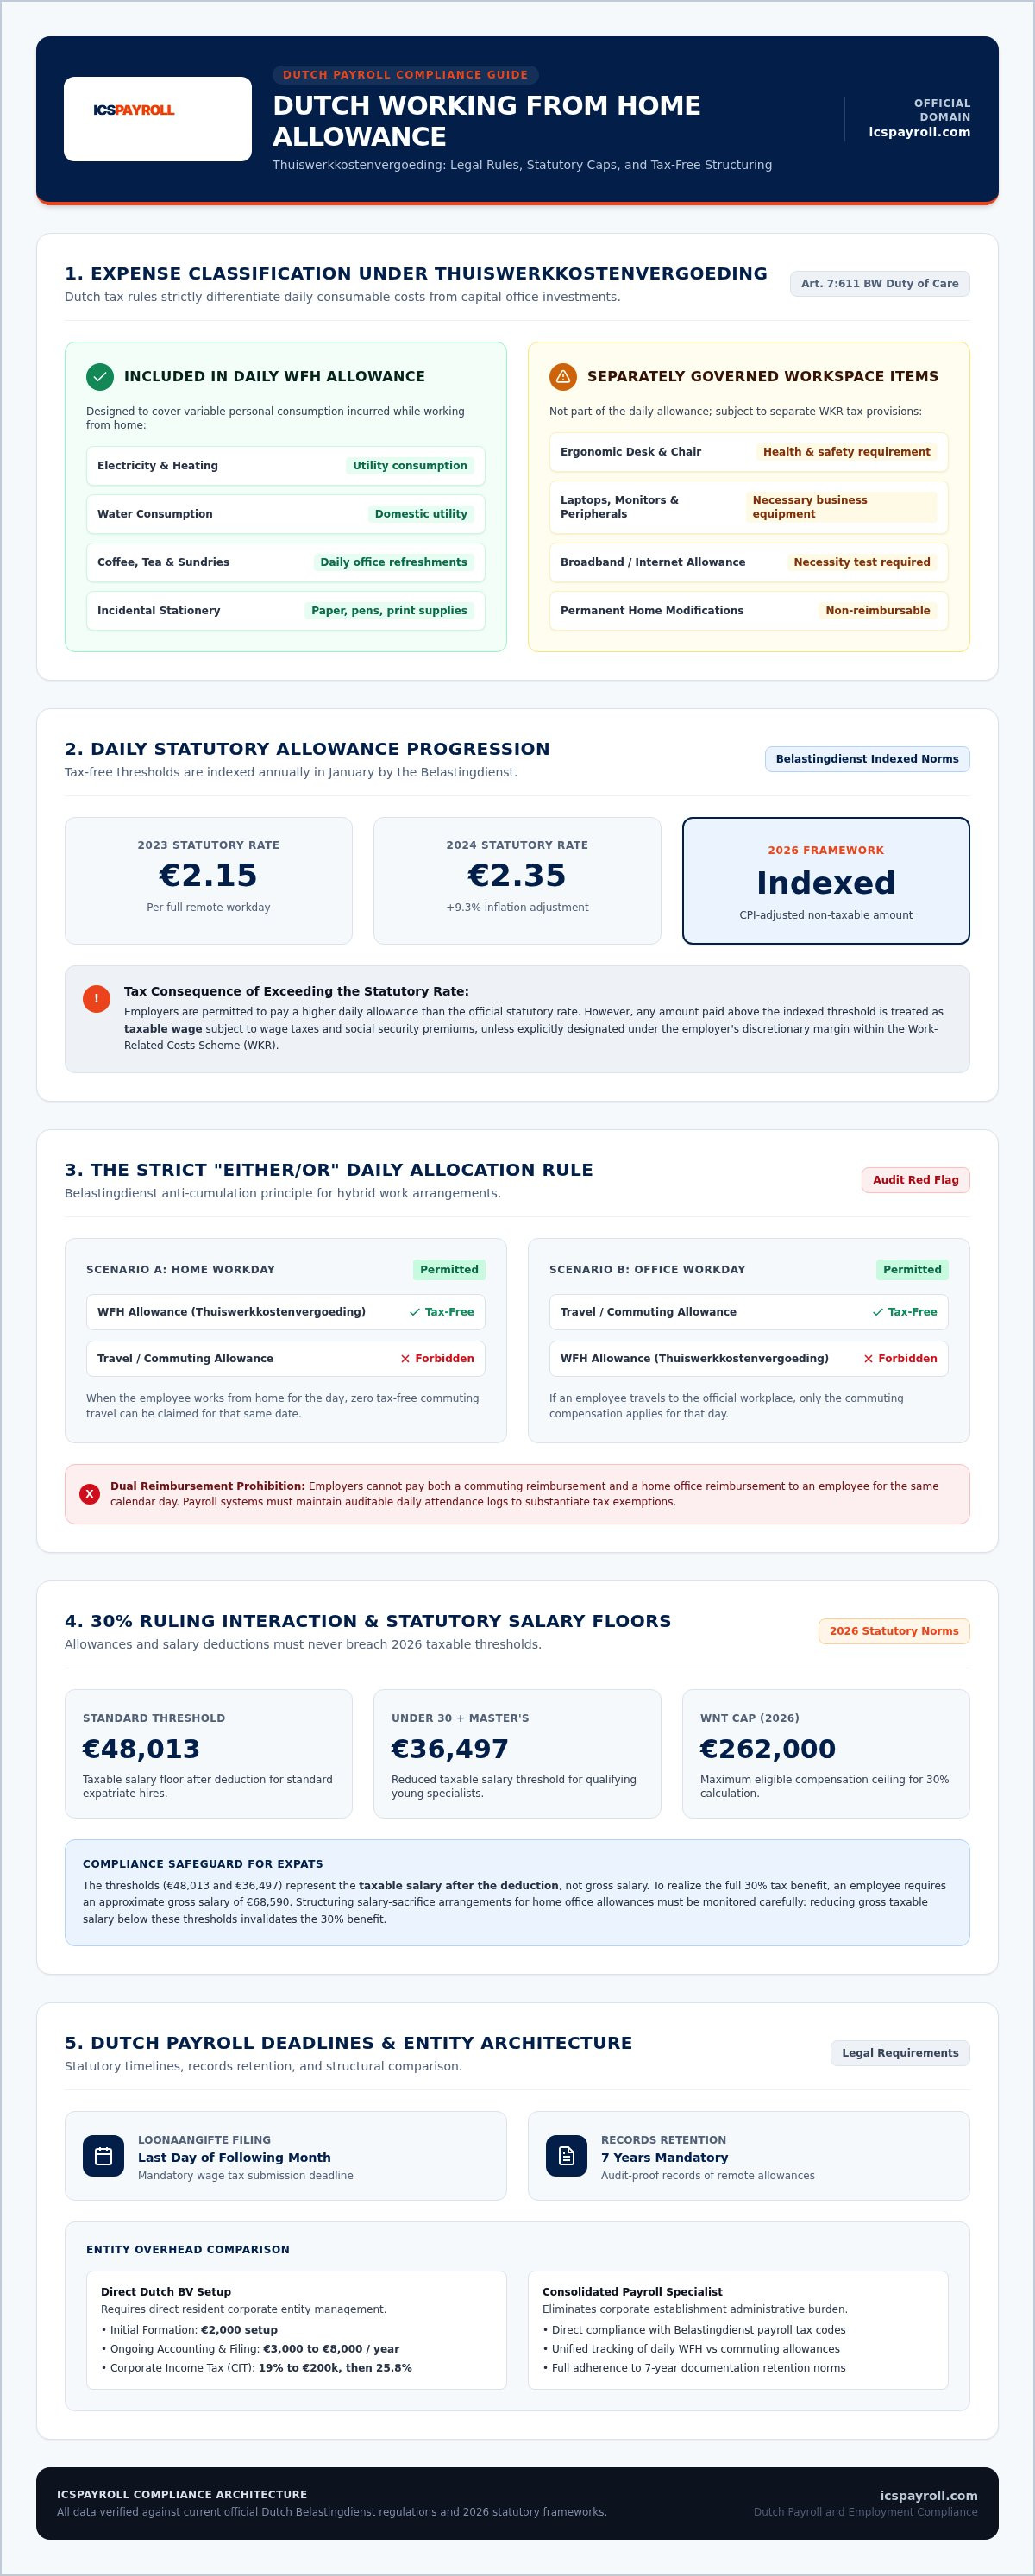
A autoridade tributária holandesa, o Belastingdienst, permite que os empregadores atribuam um reembolso isento de impostos para cobrir os custos específicos associados à prestação de trabalho a partir de uma residência privada. Este pagamento, conhecido como Thuiswerkkostenvergoeding, foi concebido para compensar as despesas adicionais em que o colaborador incorre quando não utiliza o escritório central. Foca-se em custos variáveis, tais como consumo de eletricidade, aquecimento e água, a par de bens de consumo pontuais como café, chá e material de escritório. A atribuição de um subsídio de teletrabalho nos Países Baixos garante que o rendimento líquido do colaborador não é corroído pelos custos operacionais do seu escritório em casa.
Este subsídio distingue-se de investimentos de maior dimensão, tais como mobiliário de escritório ou equipamento informático, que se regem por regras fiscais distintas. O reembolso destina-se especificamente aos custos de consumo diário que aumentam quando um colaborador cumpre o seu dia de trabalho completo em casa. Ao tirar partido deste limite de isenção fiscal, proporciona um benefício tangível que apoia vários modelos de trabalho remoto, mantendo em paralelo uma estrutura fiscalmente eficiente. Para 2026, o Belastingdienst continua a atualizar esta taxa para refletir a inflação e o aumento dos preços dos serviços públicos essenciais, tornando-a numa componente fundamental de um pacote remuneratório moderno nos Países Baixos. É uma solução prática para as empresas que pretendem apoiar uma força de trabalho distribuída sem desencadear contribuições para a segurança social ou encargos de retenção na fonte sobre o trabalho dependente (wage tax) desnecessários.
O Subsídio de Teletrabalho é Obrigatório nos Países Baixos?
A legislação holandesa não impõe atualmente um pagamento de teletrabalho específico e obrigatório para todos os colaboradores. Em vez disso, essa obrigação decorre normalmente de uma Convenção Coletiva de Trabalho (CAO) ou do próprio contrato de trabalho individual. Contudo, no mercado de talentos de 2026, a atribuição deste subsídio constitui uma prática padrão para organizações profissionais. Funciona como uma ferramenta vital de recrutamento e retenção, sinalizando que a sua empresa valoriza a flexibilidade e o bem-estar da sua equipa. Deve documentar com clareza o montante acordado e as condições de pagamento no contrato de trabalho, por forma a evitar futuros litígios ou confusões administrativas. A ausência de definição destes termos pode conduzir a disparidades na forma como os benefícios são aplicados na sua organização.
A Base Legal: Art. 7:611 do BW e o Dever de Cuidado
Embora a atribuição do subsídio em si possa ter natureza discricionária, as entidades empregadoras devem cumprir o dever geral de cuidado estabelecido no Artigo 7:611 do Código Civil Holandês (BW). Este princípio exige que atue como um "bom empregador" (goed werkgeverschap), o que engloba assegurar que os colaboradores têm acesso a um espaço de trabalho seguro e devidamente equipado. Pode encontrar mais detalhes sobre estas obrigações no nosso guia sobre direito do trabalho nos Países Baixos para empregadores estrangeiros. O Regime de Custos Relacionados com o Trabalho (WKR - Werkkostenregeling) atua como o principal mecanismo para a disponibilização destes benefícios isentos de impostos no sistema de processamento salarial holandês.
Subsídios Isentos de Impostos e Taxas Legais para 2026
O Belastingdienst revê a taxa diária isenta de impostos para o subsídio de teletrabalho nos Países Baixos em janeiro de cada ano, adaptando-a à inflação e aos custos crescentes de água e energia. Em 2026, este reembolso diário mantém-se como um montante fixo e não tributável, que os empregadores podem pagar sem retenção de imposto sobre o rendimento ou contribuições para a segurança social. Esta taxa visa cobrir as despesas reduzidas e recorrentes do trabalho remoto, tais como o aquecimento e o consumo de água e eletricidade. Os empregadores devem certificar-se de que aplicam o valor indexado correto para não pagar valores insuficientes à equipa nem originar contingências fiscais. Recomenda-se consultar a regulamentação oficial holandesa sobre o teletrabalho para confirmar o montante diário final fixado para 2026 antes de atualizar os seus sistemas de processamento salarial.
As tendências de indexação revelam um aumento consistente deste subsídio ao longo dos últimos anos. O valor subiu de 2,15 € em 2023 para 2,35 € em 2024, espelhando o compromisso governamental em apoiar os modelos de trabalho remoto e híbrido. Para 2026, a tendência continua a acompanhar o índice de preços no consumidor. Embora possa optar por pagar um valor superior à taxa legal isenta de impostos, qualquer montante excedente é tratado como salário tributável, a menos que seja especificamente imputado à sua margem discricionária (vrije ruimte). Por este motivo, o controlo rigoroso da taxa diária é essencial para sustentar uma estratégia de benefícios financeiramente eficiente.
Os regimes de trabalho híbrido exigem um controlo minucioso para manter a conformidade. Não é permitido atribuir simultaneamente o subsídio de teletrabalho e um reembolso de deslocação para o mesmo dia civil. Se um colaborador trabalhar no escritório durante parte do dia e em casa no restante período, deve escolher qual dos subsídios aplicar. A maioria dos empregadores opta pelo subsídio de deslocação caso o colaborador se desloque às instalações da empresa em qualquer momento desse período de 24 horas. Manter registos fidedignos destes dias de trabalho é crucial para efeitos de auditoria e garante que o seu subsídio de teletrabalho nos Países Baixos permanece totalmente isento de impostos.
Cálculo do Reembolso Mensal de Teletrabalho
Os empregadores preferem frequentemente pagar um montante mensal fixo em vez de processar despesas diárias, minimizando assim a fricção administrativa. A fórmula consiste em multiplicar o número de dias fixos de teletrabalho por semana pela taxa diária, aplicando em seguida a "regra dos 214 dias" para acomodar férias, fins de semana e baixas por doença de curta duração. Este resultado é depois dividido por 12 para apurar um pagamento mensal constante. Caso o colaborador trabalhe a tempo parcial ou altere o seu horário de trabalho, este montante fixo deve ser ajustado proporcionalmente. Este subsídio de 2026 permanece isento de impostos apenas quando processado através de uma administração de processamento salarial holandesa em conformidade, que qualifique corretamente estes pagamentos como reembolsos não tributáveis.
A Margem Discricionária do WKR para 2026 (Vrije Ruimte)
O Regime de Custos Relacionados com o Trabalho (WKR) regula todos os benefícios não tributáveis nos Países Baixos. Prevê uma margem discricionária, designada por "vrije ruimte", calculada como uma percentagem da massa salarial tributável total da empresa. Se o valor total dos seus subsídios de teletrabalho e outros benefícios ultrapassar este limite em 2026, o empregador terá de suportar uma taxa final (eindheffing) de 80% sobre o montante excedente. Esta taxa representa uma penalização financeira significativa e não é dedutível em sede de imposto sobre o rendimento das pessoas coletivas. Uma gestão profissional permite monitorizar esta margem em tempo real, prevenindo liquidações fiscais imprevistas no encerramento do exercício fiscal. Pode solicitar uma proposta personalizada para compreender como os nossos especialistas em processamento salarial gerem estes limites para a sua equipa.
Articular os Subsídios de Teletrabalho com Reembolsos de Deslocação e Internet
O Belastingdienst impõe uma regra rigorosa de exclusão mútua ("um ou outro") para os reembolsos diários. Um colaborador não pode, por lei, receber cumulativamente um subsídio de deslocação e um subsídio de teletrabalho nos Países Baixos referentes ao mesmo dia do calendário. Se um trabalhador híbrido se deslocar ao escritório para uma reunião matinal e concluir o dia de trabalho em casa, o empregador deve optar por um único tipo de reembolso. Na maioria dos casos, as empresas priorizam o subsídio de transporte nestas situações, dado que a taxa legal de deslocação isenta de impostos para 2026, de 0,23 € por quilómetro, proporciona frequentemente um ganho líquido superior face à taxa diária fixa de teletrabalho. Este critério de seleção deve ser coerente e transparente nos seus registos de processamento salarial, prevenindo correções fiscais por dupla atribuição em eventuais auditorias.
Ao contrário da taxa diária de teletrabalho, certas despesas como ligações de internet de alta velocidade e assinaturas de telemóvel são enquadradas como isenções específicas (gerichte vrijstellingen) no âmbito do regime de custos relacionados com o trabalho (WKR). Para que permaneçam isentas de tributação, o empregador deve demonstrar que o serviço é estritamente necessário para o desempenho das funções laborais. Se o colaborador já possuir uma ligação privada à internet, pode reembolsar o custo com isenção fiscal, desde que seja utilizada para fins profissionais. Esta distinção permite que as equipas híbridas maximizem os seus benefícios líquidos através da sobreposição de reembolsos de utilidades específicas às taxas diárias normais, sem esgotar a margem discricionária.
Internet e Equipamento de Escritório em Casa
A cedência de equipamento físico, como cadeiras ergonómicas, secretárias e monitores, decorre de exigências da legislação de segurança e saúde no trabalho (normas Arbo) dos Países Baixos. Estes artigos são, de modo geral, isentos de impostos para o empregador desde que satisfaçam as normas ergonómicas e se revelem necessários para a criação de um posto de trabalho seguro. Para preservar esta isenção fiscal, o equipamento deve, em termos técnicos, continuar a ser propriedade da empresa. Se o equipamento for doado ao colaborador, o seu valor de mercado deve ser imputado à sua margem discricionária do WKR ou tratado como retribuição sujeita a tributação. Assegurar que a sua equipa dispõe dos instrumentos adequados não é apenas uma questão de conforto: é uma salvaguarda jurídica contra responsabilidades por problemas de saúde a longo prazo e sanções administrativas.
Gestão dos Custos de Deslocação em 2026
Para os dias em que o trabalho é prestado nas instalações da empresa, pode optar pelo registo dos quilómetros efetivamente percorridos ou por um subsídio mensal fixo de transporte calculado com base na regra dos 214 dias. Os utilizadores de transportes públicos beneficiam frequentemente mais do reembolso direto dos custos da NS (caminhos-de-ferro holandeses) ou de um cartão corporativo de transporte, ambos isentos de impostos ao abrigo da lei holandesa. O registo rigoroso destes horários híbridos é a via mais eficaz para manter a conformidade com o direito do trabalho holandês enquanto otimiza a sua carga fiscal. Ao classificar com precisão as deslocações ao escritório e os dias de trabalho remoto, garante que cada pagamento de subsídio de teletrabalho nos Países Baixos se encontra plenamente justificado e que cada pedido de reembolso de transporte é auditável.
Riscos de Conformidade e a Interação com o Regime dos 30%
A classificação incorreta de um subsídio de teletrabalho nos Países Baixos pode pôr em risco o estatuto fiscal de um colaborador estrangeiro altamente qualificado (kennismigrant). O Belastingdienst estabelece distinções inequívocas entre salário tributável e reembolsos isentos de impostos. Sendo o subsídio de teletrabalho um reembolso destinado a despesas específicas, não releva para o salário tributável mínimo exigido para manter a elegibilidade ao regime dos 30% (30% ruling). Se o empregador reduzir a remuneração base para conceder um subsídio mais elevado, arrisca-se a ficar abaixo do limiar legal, o que acarreta a perda imediata do benefício fiscal por parte do colaborador.
Para 2026, os critérios salariais estão rigorosamente fixados. O limiar salarial anual padrão tributável é de 48 013 EUR, ao passo que os colaboradores com idade inferior a 30 anos e com grau de mestrado reconhecido devem cumprir um limiar de 36 497 EUR. Estes montantes correspondem ao valor tributável após a dedução dos 30%. A incompreensão desta articulação é um dos erros de conformidade mais frequentes cometidos por empresas internacionais. Deve assegurar que a remuneração base se mantém suficientemente elevada para sustentar o regime dos 30% nos Países Baixos, adicionando o subsídio de teletrabalho como uma rúbrica separada e não sujeita a impostos no recibo de vencimento.
Requisitos Salariais para Contratações em 2026
A contratação de profissionais remotos em 2026 requer uma abordagem técnica aos cálculos de salário ilíquido. Para poder beneficiar da isenção máxima de 30%, o colaborador necessita, em termos gerais, de um salário ilíquido de aproximadamente 68 590 EUR. Deste modo, garante-se que os restantes 70% permanecem acima do limiar de 48 013 EUR. É igualmente imprescindível informar a sua equipa sobre as alterações legislativas agendadas: para as decisões de concessão aprovadas a partir de 2024, a percentagem de isenção descerá de 30% para 27% a 1 de janeiro de 2027. Um planeamento adequado do processamento salarial previne surpresas financeiras para os seus colaboradores internacionais e salvaguarda a sua reputação enquanto empregador cumpridor.
Riscos de Estabelecimento Estável e Trabalho Remoto
As empresas estrangeiras receiam frequentemente a eventual constituição de um Estabelecimento Estável (PE) ao contratarem colaboradores remotos nos Países Baixos. Trata-se de um equívoco comum assumir que uma BV holandesa constitui um PE; na realidade, uma BV é um sujeito passivo residente nos Países Baixos. Os riscos de Estabelecimento Estável aplicam-se, por norma, a entidades não residentes que operam em território holandês sem uma estrutura jurídica local. Ao recorrer a um Employer of Record nos Países Baixos, transfere as responsabilidades de entidade empregadora legal para um parceiro especializado local. Esta estrutura mitiga os riscos de PE e garante que cada subsídio de teletrabalho nos Países Baixos é administrado em estrita conformidade com as normas locais. Caso pretenda avaliar a sua situação atual de conformidade, pode contactar os nossos especialistas para uma auditoria de conformidade.
Processamento Salarial Estratégico: Como a ICSPayroll Gere os Benefícios de Trabalho Remoto
A ICSPayroll simplifica as complexidades do sistema fiscal holandês através do nosso modelo "Payroll Factor". Esta metodologia consolida a remuneração ilíquida, o subsídio de teletrabalho nos Países Baixos e todos os encargos sociais da entidade empregadora numa única fatura mensal transparente. Asseguramos total clareza nos custos, evitando taxas ocultas ou contingências burocráticas imprevistas. A nossa plataforma integra uma monitorização automatizada dos limiares salariais associados ao regime dos 30%, impedindo infrações de conformidade antes que se verifiquem. Ao automatizar estas validações, blindamos a sua empresa contra o risco de liquidações fiscais retroativas emitidas pelo Belastingdienst.
Os colaboradores têm acesso a um portal online seguro concebido especificamente para as dinâmicas do trabalho híbrido. Nesta plataforma, podem registar os dias de teletrabalho, consultar recibos de vencimento digitais e gerir o saldo de férias com total autonomia. Embora a nossa tecnologia agilize a gestão corrente, mantemo-nos uma organização alicerçada em suporte humano direto. Terá ao seu dispor o aconselhamento de especialistas que dominam as particularidades da baixa por doença e dos planos de reintegração na Holanda. Conduzimo-lo pelas fases obrigatórias da Lei de Melhoria do Procedimento de Reintegração (Wet Verbetering Poortwachter), garantindo o cumprimento cabal do seu dever de cuidado sem sobrecarga administrativa.
Por que Motivo um EOR Local Supera Plataformas Globais
A especialização aprofundada no mercado local constitui a base do nosso serviço. Ao contrário de plataformas multinacionais que atuam como generalistas em dezenas de países, o nosso foco recai em exclusivo sobre os Países Baixos. Gerimos de forma direta as contribuições para os fundos de pensões holandeses obrigatórios, que representam em média 15,2% do salário ilíquido, bem como o subsídio de férias legal de 8% (vakantiegeld). Esta dedicação local garante um domínio integral das regras das Convenções Coletivas de Trabalho (CAOs), frequentemente negligenciadas por operadores genéricos. Esta precisão permite-nos viabilizar as suas contratações operacionais em poucas semanas. Garantimos que cada subsídio de teletrabalho nos Países Baixos é processado em rigorosa conformidade, assegurando o seu posicionamento como empregador de excelência e cumpridor das suas obrigações.
Começar a Trabalhar com a ICSPayroll
A transição para um processamento salarial em total conformidade nos Países Baixos é simples e célere. Apresentamos propostas personalizadas no prazo de 24 horas após o seu contacto, permitindo que a sua empresa avance com a agilidade necessária. Para talentos internacionais, o patrocínio de imigração é assegurado através do nosso parceiro devidamente licenciado, com o processamento acelerado de vistos para migrantes altamente qualificados (HSM) concluído habitualmente em três semanas. Esta rapidez garante que a sua equipa se encontra operacional sem atrasos legais nem constrangimentos de autorizações. A nossa equipa assegura a totalidade do ciclo de vida laboral, desde o pedido inicial do regime dos 30% até aos cálculos finais da compensação por cessação do contrato (transitievergoeding). Contacte Joost Hubregtse e a sua equipa para obter uma solução de processamento salarial em conformidade nos Países Baixos e assegure desde já a presença sólida da sua empresa no mercado holandês.
Assegurar a sua Estratégia de Trabalho Remoto na Holanda para 2026
A disponibilização de um subsídio de teletrabalho nos Países Baixos em conformidade exige muito mais do que o simples pagamento de um montante diário. Requer um equilíbrio técnico entre reembolsos isentos de tributação e os exigentes limiares de salário tributável fixados para o regime dos 30%. Como demonstrado, dominar a indexação para 2026 e a regra de exclusão mútua relativa aos custos de transporte é essencial para afastar liquidações fiscais corretivas com efeitos retroativos. Ao centralizar estes processos, resguarda a sua empresa e oferece a estabilidade que a sua equipa internacional procura.
A ICSPayroll posiciona-se como o seu parceiro local de referência neste cenário complexo. Asseguramos a total conformidade com a legislação fiscal e laboral holandesa de 2026 através de uma fatura mensal única que engloba a totalidade dos encargos associados ao emprego. Os nossos parceiros acreditados proporcionam a tramitação célere de vistos HSM em cerca de três semanas, permitindo fazer crescer a sua equipa sem delongas burocráticas. Não permita que entraves administrativos abrandem a sua expansão para o mercado dos Países Baixos.
Contrate nos Países Baixos com total confiança; receba uma proposta em 24 horas. Estamos prontos para o ajudar a construir uma equipa remota sólida, produtiva e em escrupulosa conformidade legal.
Perguntas Frequentes
Qual é o subsídio de teletrabalho máximo isento de impostos em 2026?
O Belastingdienst procede anualmente à indexação da taxa diária isenta de impostos tendo em conta a inflação e os custos de água e energia. Se o valor se fixou em 2,35 € por dia em 2024, deve certificar-se do valor específico indexado para 2026 antes de parametrizar os seus sistemas de processamento salarial. Este subsídio continua enquadrado como uma isenção específica no regime de custos relacionados com o trabalho. Abrange despesas pontuais como eletricidade e água sem desencadear tributação em sede de impostos sobre o trabalho ou contribuições para a segurança social a cargo da empresa.
O subsídio de teletrabalho é obrigatório pela legislação holandesa?
A lei holandesa não estipula a obrigatoriedade de pagamento de um subsídio de teletrabalho nos Países Baixos para todos os trabalhadores. Contudo, diversas Convenções Coletivas de Trabalho (CAOs) impõem às entidades empregadoras o dever de assegurar este reembolso. Mesmo na ausência de uma CAO aplicável, a grande maioria das empresas de cariz profissional integra este benefício no contrato de trabalho por motivos de competitividade de mercado. Contribui igualmente para satisfazer o dever geral de cuidado do empregador previsto no Artigo 7:611 do Código Civil Holandês no que diz respeito a condições seguras de trabalho à distância.
Posso pagar em simultâneo um subsídio de deslocação e um subsídio de teletrabalho ao mesmo colaborador?
Não é legalmente permitido acumular um subsídio de deslocação e um subsídio de teletrabalho isento de impostos com referência ao mesmo dia do calendário. O Belastingdienst impõe que seja feita uma escolha entre ambos para cada período de 24 horas. Se o colaborador comparecer no escritório durante qualquer fração do dia, as entidades empregadoras optam habitualmente por atribuir o reembolso de transporte. Este procedimento garante a conformidade e impede a dupla fruição de isenções específicas para o mesmo colaborador numa única jornada laboral.
De que forma o subsídio de teletrabalho interfere com o limiar salarial do regime dos 30%?
Os subsídios e reembolsos isentos de tributação não relevam para o cálculo do salário mínimo tributável exigido para a manutenção do regime dos 30%. Para 2026, o limiar salarial padrão tributável situa-se nos 48 013 EUR após dedução da parcela de 30%. Se optar por diminuir a retribuição base para atribuir um subsídio mais expressivo, corre o risco de descer abaixo do patamar legalmente exigido. Esta desconformidade conduz à revogação imediata do benefício, pelo que se torna imprescindível realizar cálculos de processamento salarial de elevada precisão para os seus colaboradores estrangeiros.
Preciso de ter uma BV holandesa para pagar subsídios isentos de impostos a colaboradores nos Países Baixos?
Não é necessária a constituição de uma BV local para assegurar a atribuição de subsídios isentos de impostos aos seus quadros. A contratação através de um Employer of Record (EOR) possibilita a admissão e a remuneração de profissionais por intermédio de uma estrutura jurídica já estabelecida nos Países Baixos. A ICSPayroll assegura a totalidade da administração salarial no país, abrangendo os requerimentos do regime dos 30% e o pagamento dos subsídios de teletrabalho. Este modelo poupa-lhe o esforço e os custos de constituição de uma sociedade comercial, assegurando total conformidade com a regulamentação laboral e tributária local.
Que equipamentos de escritório posso fornecer com isenção de impostos a trabalhadores remotos em 2026?
Os empregadores podem disponibilizar equipamento ergonómico de escritório com isenção de tributação caso o mesmo seja indispensável para garantir um espaço de trabalho seguro, à luz das normas holandesas de saúde e segurança (Arbo). Abrange artigos como secretárias ajustáveis, cadeiras ergonómicas e ecrãs de computador. Para preservar o regime de isenção, a titularidade dos bens deve permanecer, formalmente, na esfera da entidade patronal. Se a propriedade for transmitida ao colaborador, o seu justo valor de mercado terá de ser imputado à margem discricionária do WKR ou tributado como remuneração em espécie.
O subsídio de teletrabalho é calculado de forma proporcional para colaboradores a tempo parcial?
O subsídio de teletrabalho nos Países Baixos é apurado em função do número concreto de dias em que o colaborador desempenha funções a partir de casa, e não com base no total de horas estipuladas no contrato de trabalho. Um colaborador a tempo parcial que exerça atividade dois dias por semana a partir do domicílio aufere a mesma taxa diária atribuída a um trabalhador a tempo inteiro relativamente a esses dias concretos. Inúmeros empregadores recorrem à regra dos 214 dias para estabelecer uma quantia mensal invariável, permitindo um pagamento estável que contempla períodos de férias e impedimentos pontuais por doença.
Quais as consequências de ultrapassar a margem discricionária do WKR em 2026?
Caso o total de benefícios atribuídos sem tributação exceda a margem discricionária em 2026, a empresa fica sujeita a uma taxa final de regularização (eindheffing) de 80% incidente sobre o valor em excesso. Esta tributação não constitui encargo dedutível para efeitos de imposto sobre o rendimento das pessoas coletivas (IRC local). Aplica-se à globalidade dos benefícios não isentos conferidos durante o exercício fiscal. Uma monitorização técnica permanente do processamento salarial é vital para acompanhar esta margem em tempo real, evitando a emissão de liquidações fiscais pesadas e inesperadas no encerramento do ano fiscal.
Artigo escrito por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. Supervisiona os serviços de Employer of Record e processamento salarial holandês: contratos de trabalho, declarações de retenção na fonte e contribuições para a segurança social, subsídio de férias, pensões, baixas por doença e conformidade com as CAO, com possibilidade de integração e admissão em 48 horas.
Perguntas frequentes
A legislação holandesa não impõe atualmente um pagamento de teletrabalho específico e obrigatório para todos os colaboradores. Em vez disso, essa obrigação decorre normalmente de uma Convenção Coletiva de Trabalho (CAO) ou do próprio contrato de trabalho individual. Contudo, no mercado de talentos de 2026, a atribuição deste subsídio constitui uma prática padrão para organizações profissionais. Funciona como uma ferramenta vital de recrutamento e retenção, sinalizando que a sua empresa valoriza a flexibilidade e o bem-estar da sua equipa. Deve documentar com clareza o montante acordado e as condições de pagamento no contrato de trabalho, por forma a evitar futuros litígios ou confusões administrativas. A ausência de definição destes termos pode conduzir a disparidades na forma como os benefícios são aplicados na sua organização.
O Belastingdienst procede anualmente à indexação da taxa diária isenta de impostos tendo em conta a inflação e os custos de água e energia. Se o valor se fixou em 2,35 € por dia em 2024, deve certificar-se do valor específico indexado para 2026 antes de parametrizar os seus sistemas de processamento salarial. Este subsídio continua enquadrado como uma isenção específica no regime de custos relacionados com o trabalho. Abrange despesas pontuais como eletricidade e água sem desencadear tributação em sede de impostos sobre o trabalho ou contribuições para a segurança social a cargo da empresa.
A lei holandesa não estipula a obrigatoriedade de pagamento de um subsídio de teletrabalho nos Países Baixos para todos os trabalhadores. Contudo, diversas Convenções Coletivas de Trabalho (CAOs) impõem às entidades empregadoras o dever de assegurar este reembolso. Mesmo na ausência de uma CAO aplicável, a grande maioria das empresas de cariz profissional integra este benefício no contrato de trabalho por motivos de competitividade de mercado. Contribui igualmente para satisfazer o dever geral de cuidado do empregador previsto no Artigo 7:611 do Código Civil Holandês no que diz respeito a condições seguras de trabalho à distância.
Não é legalmente permitido acumular um subsídio de deslocação e um subsídio de teletrabalho isento de impostos com referência ao mesmo dia do calendário. O Belastingdienst impõe que seja feita uma escolha entre ambos para cada período de 24 horas. Se o colaborador comparecer no escritório durante qualquer fração do dia, as entidades empregadoras optam habitualmente por atribuir o reembolso de transporte. Este procedimento garante a conformidade e impede a dupla fruição de isenções específicas para o mesmo colaborador numa única jornada laboral.
Os subsídios e reembolsos isentos de tributação não relevam para o cálculo do salário mínimo tributável exigido para a manutenção do regime dos 30%. Para 2026, o limiar salarial padrão tributável situa-se nos 48 013 EUR após dedução da parcela de 30%. Se optar por diminuir a retribuição base para atribuir um subsídio mais expressivo, corre o risco de descer abaixo do patamar legalmente exigido. Esta desconformidade conduz à revogação imediata do benefício, pelo que se torna imprescindível realizar cálculos de processamento salarial de elevada precisão para os seus colaboradores estrangeiros.
Não é necessária a constituição de uma BV local para assegurar a atribuição de subsídios isentos de impostos aos seus quadros. A contratação através de um Employer of Record (EOR) possibilita a admissão e a remuneração de profissionais por intermédio de uma estrutura jurídica já estabelecida nos Países Baixos. A ICSPayroll assegura a totalidade da administração salarial no país, abrangendo os requerimentos do regime dos 30% e o pagamento dos subsídios de teletrabalho. Este modelo poupa-lhe o esforço e os custos de constituição de uma sociedade comercial, assegurando total conformidade com a regulamentação laboral e tributária local.
Os empregadores podem disponibilizar equipamento ergonómico de escritório com isenção de tributação caso o mesmo seja indispensável para garantir um espaço de trabalho seguro, à luz das normas holandesas de saúde e segurança (Arbo). Abrange artigos como secretárias ajustáveis, cadeiras ergonómicas e ecrãs de computador. Para preservar o regime de isenção, a titularidade dos bens deve permanecer, formalmente, na esfera da entidade patronal. Se a propriedade for transmitida ao colaborador, o seu justo valor de mercado terá de ser imputado à margem discricionária do WKR ou tributado como remuneração em espécie.
O subsídio de teletrabalho nos Países Baixos é apurado em função do número concreto de dias em que o colaborador desempenha funções a partir de casa, e não com base no total de horas estipuladas no contrato de trabalho. Um colaborador a tempo parcial que exerça atividade dois dias por semana a partir do domicílio aufere a mesma taxa diária atribuída a um trabalhador a tempo inteiro relativamente a esses dias concretos. Inúmeros empregadores recorrem à regra dos 214 dias para estabelecer uma quantia mensal invariável, permitindo um pagamento estável que contempla períodos de férias e impedimentos pontuais por doença.
Caso o total de benefícios atribuídos sem tributação exceda a margem discricionária em 2026, a empresa fica sujeita a uma taxa final de regularização (eindheffing) de 80% incidente sobre o valor em excesso. Esta tributação não constitui encargo dedutível para efeitos de imposto sobre o rendimento das pessoas coletivas (IRC local). Aplica-se à globalidade dos benefícios não isentos conferidos durante o exercício fiscal. Uma monitorização técnica permanente do processamento salarial é vital para acompanhar esta margem em tempo real, evitando a emissão de liquidações fiscais pesadas e inesperadas no encerramento do ano fiscal.