Regras fiscais para carros da empresa nos Países Baixos: bijtelling e taxas de imposto
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Um carro da empresa não está isento de impostos apenas por ser facultado para trabalhar. Sob as regras fiscais para carros da empresa nos Países Baixos, o uso privado de, no máximo, 500 quilómetros por ano geralmente significa que não há bijtelling; caso contrário, o acréscimo é habitualmente de, pelo menos, 22% da base tributável para veículos matriculados pela primeira vez em ou após 1 de janeiro de 2017. Esse acréscimo é tratado como retribuição tributável, pelo que afeta o imposto sobre os salários.
É compreensível concentrar-se na percentagem, mas o cálculo também depende do valor do automóvel, da data de matrícula e das emissões. O segredo consiste em distinguir o benefício tributável do imposto efetivamente a pagar sobre ele.
Este guia explica como o bijtelling é calculado, quando se aplicam taxas reduzidas a veículos elétricos, como o benefício é tratado no processamento salarial e o que acontece ao automóvel quando o contrato de trabalho cessa. Abrange também como os limites de uso privado e as contribuições do trabalhador influenciam o cálculo, ajudando-o a gerir os acordos de viaturas de empresa nos Países Baixos.
Principais Conclusões
- O uso privado de um carro da empresa até 500 quilómetros por ano geralmente evita o bijtelling; acima desse patamar, o acréscimo tributável é normalmente aplicado.
- Para carros da empresa com zero emissões elegíveis em 2026, a taxa reduzida é de 18% sobre os primeiros 30.000 € do valor de catálogo, aplicando-se a taxa padrão acima desse montante.
- O bijtelling é adicionado à retribuição tributável, pelo que o imposto do trabalhador depende do benefício tributável e do seu escalão de imposto aplicável.
- Quando a relação laboral termina, o trabalhador deve devolver o carro da empresa; durante o período de pré-aviso, o direito a utilizá-lo geralmente mantém-se.
- Uma administração clara do processamento salarial ajuda os empregadores a aplicar o enquadramento correto ao carro da empresa e a gerir as obrigações fiscais holandesas inerentes.
O que é o acréscimo por uso privado (bijtelling) para um carro da empresa nos Países Baixos?
O bijtelling é o benefício tributável adicionado quando uma viatura disponibilizada pela entidade empregadora é utilizada para fins privados. A sua aplicação depende dos quilómetros privados percorridos, da classificação fiscal do veículo e dos comprovativos mantidos para sustentar essa classificação.
Benefício Tributável por Uso Privado
Quando um trabalhador utiliza privadamente um carro disponibilizado pelo empregador, o valor dessa utilização é geralmente adicionado à retribuição tributável. O empregador processa este acréscimo através da folha de vencimento, influenciando o rendimento coletável do trabalhador e o cálculo da retenção na fonte do imposto sobre os salários, de acordo com as orientações para viaturas da autoridade tributária holandesa (Belastingdienst).
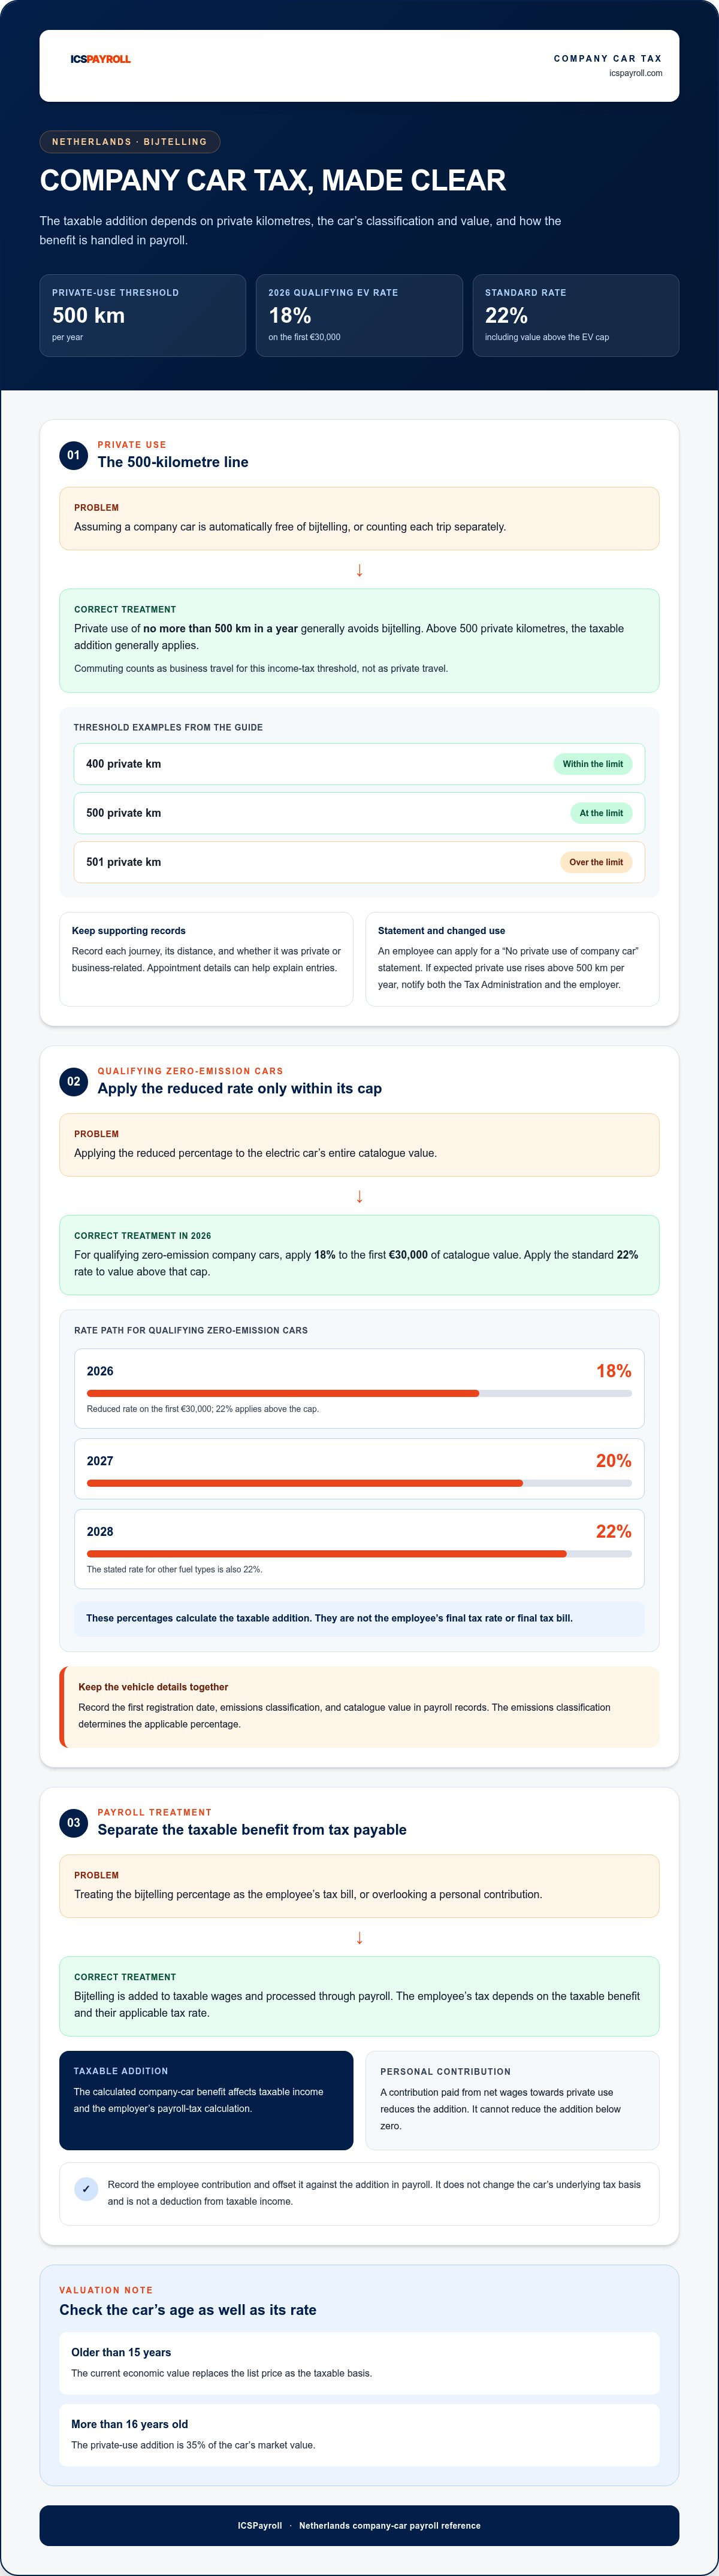
A utilização privada até ao limite de 500 quilómetros por ano qualifica-se, por norma, para uma isenção de bijtelling. As deslocações entre o domicílio e o local de trabalho contam como viagens de trabalho para efeitos de imposto sobre o rendimento relativo a viaturas de empresa, não sendo, por conseguinte, contabilizadas como deslocações privadas para este limite. Por exemplo, 400 quilómetros privados mantêm-se dentro do limite, enquanto 501 o ultrapassam. O patamar aplica-se ao total de trajetos privados ao longo do ano e não a cada deslocação individualmente.
Os trabalhadores podem requerer junto da Belastingdienst uma declaração de "Não utilização privada do carro da empresa" (Verklaring geen privégebruik auto). Se as circunstâncias mudarem e a utilização privada prevista ultrapassar os 500 quilómetros por ano, o trabalhador deve notificar a Belastingdienst e a entidade patronal. A obtenção da declaração não elimina a obrigação de agir caso a situação de facto se altere.
Para fundamentar que se encontra abaixo do limite, mantenha um registo de quilómetros que identifique cada deslocação, a respetiva distância e se a natureza foi privada ou profissional. Registos como detalhes de reuniões e marcações podem ajudar a clarificar os lançamentos. Em circunstâncias específicas, o Supremo Tribunal (Hoge Raad) decidiu em 2017 que outros meios de prova além de um registo exaustivo de quilómetros podem comprovar a utilização privada.
Contribuições Pessoais e o Bijtelling
Uma contribuição pessoal é um montante que o trabalhador paga a partir do seu salário líquido para fazer face ao uso privado de um carro da empresa. A entidade patronal deduz esse valor ao acréscimo por uso privado, reduzindo o benefício tributável. A contribuição não pode tornar o acréscimo negativo, pelo que qualquer montante superior ao benefício calculado apenas o reduz até zero.
O empregador deve registar essa contribuição e abatê-la ao acréscimo no processamento salarial. Esta dedução não altera a base tributável do veículo nem se torna uma dedução genérica ao rendimento coletável.
Enquadramento Fiscal por Categoria de Condutor
Os trabalhadores por conta de outrem e os administradores de empresas (DGA) que beneficiem de um automóvel através do vínculo laboral são geralmente tributados pelo uso privado sob a forma de benefício em espécie. Os trabalhadores independentes classificam a viatura como ativo profissional ou pessoal para efeitos de imposto sobre o rendimento, o que determina que despesas profissionais podem abater.
A classificação de um veículo para efeitos de imposto sobre o rendimento pode depender de este ser utilizado maioritariamente para fins profissionais ou pessoais. Um automóvel utilizado com maior preponderância profissional do que privada também pode ser considerado um ativo da atividade quando o uso privado não exceda 500 quilómetros anuais. As regras para efeitos de imposto sobre o rendimento e de IVA podem diferir.
Para efeitos de IVA (btw), a deslocação pendular domicílio-trabalho é considerada viagem privada, e a dedução depende dos quilómetros efetuados para operações tributáveis com direito a dedução. As orientações de IVA da Belastingdienst para carros de empresa explicam este tratamento autónomo. O reporte incorreto pode conduzir a erros no cálculo do rendimento tributável ou do IVA, exigindo a retificação das respetivas declarações fiscais.
Taxa de imposto reduzida para carros da empresa totalmente elétricos
Em 2026, os carros da empresa de emissões zero que preencham os requisitos beneficiam de uma taxa de bijtelling de 18% sobre os primeiros 30.000 € do valor de catálogo. A taxa normal de 22% aplica-se acima desse teto máximo e a veículos com outros combustíveis, segundo as orientações da Belastingdienst para veículos da empresa.
Bijtelling Reduzido para Veículos com Emissões Zero
A taxa reduzida traduz-se num acréscimo tributável menor para veículos elegíveis sem emissões, incluindo automóveis 100% elétricos. Esta medida altera o montante somado aos rendimentos do trabalhador, e não o preço de tabela do veículo nem os quilómetros percorridos anualmente.
A taxa varia consoante o ano civil: 18% em 2026, 20% em 2027 e 22% em 2028. A taxa aplicável a outros combustíveis é de 22%. Estas percentagens servem para calcular o acréscimo tributável e não correspondem ao imposto final a pagar pelo trabalhador.
A classificação de emissões da viatura é crucial para determinar a percentagem aplicável. Os empregadores devem registar a data da primeira matrícula e o valor de catálogo nos seus sistemas e, subsequentemente, aplicar a taxa relevante e o teto estabelecido para o ano em causa.
Limites de Valor para Carros da Empresa Elétricos
O teto limita a taxa reduzida aos primeiros 30.000 € do valor de catálogo; a taxa normal incide sobre o excedente. Esta diferenciação faz com que um automóvel elétrico de gama superior não usufrua da percentagem reduzida sobre a totalidade do seu preço de tabela.
Esse valor corresponde ao montante a somar ao rendimento coletável, e não ao imposto a pagar pelo colaborador.
A idade do veículo também altera a sua valorização. Para viaturas com mais de 15 anos, o valor económico real substitui o preço de tabela como base tributável, conforme as orientações da Belastingdienst. Quando um carro atinge mais de 16 anos, o acréscimo por uso privado passa a ser de 35% sobre o seu valor de mercado.
Um carro da empresa constitui ainda uma retribuição em espécie. O Artigo 7:617 do Código Civil neerlandês (Burgerlijk Wetboek) reconhece esta forma de retribuição, limitando-a ao seu valor real. Este aspeto é relevante para aferir o valor intrínseco de facultar o veículo, cabendo ao bijtelling o enquadramento fiscal correspondente.
Mantenha a data de matrícula, a classificação de emissões e o valor de catálogo juntos nos registos do processamento salarial. A aplicação correta do limite máximo, distinguindo a parcela tributada à taxa normal, evita a atribuição indevida da taxa reduzida à totalidade do preço de tabela.
O que acontece ao carro da empresa quando o contrato de trabalho cessa?
Com a cessação do contrato de trabalho, a disponibilização da viatura e o seu tratamento em folha de vencimento podem mudar. Regra geral, o trabalhador devolve o automóvel quando o vínculo cessa, mas o período de pré-aviso e as cláusulas do contrato de trabalho podem influenciar a continuidade do seu uso. Avalie as condições reguladoras da viatura em conjunto com o contrato laboral.
Um carro da empresa considera-se à disposição quando o empregador o coloca à guarda do trabalhador para fins profissionais ou particulares. Se a viatura permanecer acessível fora das horas de expediente, a entidade patronal só pode dispensar o bijtelling se o uso privado for formalmente proibido e essa interdição for rigorosamente fiscalizada, conforme explicitado nas instruções da Belastingdienst. A política interna e as medidas práticas de controlo devem ser coerentes e devidamente documentadas.
No processamento salarial, o empregador qualifica o uso privado como retribuição em espécie e efetua a retenção na fonte do imposto sobre os salários (loonheffing) e das contribuições para a segurança social sobre o acréscimo tributável. A empresa deve incluir o benefício enquanto o veículo estiver disponível, registando na folha o momento exato em que a sua disponibilização cessa. O manual de retenção na fonte da Belastingdienst fornece as diretrizes para cumprir estas obrigações salariais e fiscais.
Durante o período de pré-aviso, o colaborador conserva habitualmente o direito de utilizar a viatura da empresa. No momento da desvinculação formal, tem o dever de a devolver. Se o carro integrar as condições contratuais de trabalho, o empregador não pode retirá-lo de forma unilateral sem acordo mútuo ou sem fundamento legal que justifique a alteração unilateral. O contrato de trabalho e as eventuais cláusulas de alteração contratual são determinantes antes de revogar a utilização do veículo.
Outros meios de transporte disponibilizados pelas empresas possuem regras de tributação próprias. Em 2022, o benefício anual tributável estabelecido para bicicletas ou ciclomotores facultados pelo empregador era de 7% sobre o preço de venda recomendado em estado novo. Este é um dado de referência histórica e não a taxa em vigor para viaturas automóveis.
Existe uma tributação patronal autónoma incidente sobre carros de empresa que não sejam totalmente isentos de emissões. Os empregadores podem incorrer num imposto suplementar relativamente a frotas com emissões. Os veículos já disponibilizados aos colaboradores antes de 2027 beneficiam de um regime transitório, pelo que as empresas não suportarão este encargo adicional até 2030 para essa frota preexistente.
Por exemplo, se um trabalhador mantiver o acesso ao veículo durante o cumprimento do pré-aviso, este é legalmente considerado à sua disposição até esse período expirar. Os registos salariais devem espelhar o termo real da disponibilização, em vez de assumirem automaticamente a suspensão do benefício no último dia de trabalho efetivo.
Articule a entrega do veículo com o encerramento do processamento salarial e conserve todos os registos relativos ao período de disponibilidade e respetivo enquadramento. Desta forma, assegura a consistência entre o histórico laboral, as declarações fiscais e a devolução física do automóvel.
Taxas de bijtelling por emissões e tipo de veículo
Para 2026, os veículos sem emissões elegíveis têm uma taxa de 18% sobre os primeiros 30.000 € do valor de catálogo. A taxa base de 22% aplica-se acima dessa fasquia e aos restantes tipos de combustível; a diferenciação assenta na condição de veículo de emissões zero e não em intervalos graduais de CO₂.
Taxas para Carros da Empresa em 2025 e 2026
A taxa anual varia em função da classe de emissões do veículo, da data da primeira matrícula e do ano civil em curso. Estes elementos determinam a percentagem aplicável e a parcela do valor de catálogo abrangida pelo regime bonificado.
Em 2025, um carro elétrico qualificado suportava um acréscimo de 17% até aos 30.000 € do preço de catálogo, incidindo 22% sobre o montante remanescente. Em 2026, a taxa bonificada fixa-se em 18% para os primeiros 30.000 €. A taxa geral é de 22% para os demais combustíveis e para o valor de veículos de emissões zero acima do limite.
Estas tipologias não estabelecem patamares numéricos de CO₂. O critério definidor na tabela legal reside em verificar se o veículo é 100% livre de emissões ou se recorre a qualquer outro combustível.
Cálculo do Bijtelling para Veículos Usados e Anteriores
Tratando-se de um veículo usado ou importado, calcule o acréscimo tributável tendo por base o histórico da primeira matrícula e a sua base fiscal original, e não o preço de compra em segunda mão. A data da primeira admissão em circulação é basilar, uma vez que a taxa bonificada permanece garantida por um ciclo de 60 meses, contados a partir do primeiro dia do mês seguinte ao do primeiro registo.
Para viaturas matriculadas pela primeira vez a partir de 1 de janeiro de 2017, a taxa comum é de, no mínimo, 22% sobre a base tributável. Para registos anteriores a essa data, aplica-se geralmente 25%. A transação de um carro usado não reinicia, por si só, a contagem da data da matrícula inicial.
A antiguidade do automóvel altera a base de cálculo. Se a viatura tiver mais de 15 anos, calcula-se o benefício sobre o seu valor económico atual e não sobre o preço de catálogo original. Ao ultrapassar os 16 anos, o acréscimo para fins pessoais ascende a 35% do valor de mercado (veículos clássicos ou youngtimers). Estas especificidades tornam o historial e a cotação real do veículo elementos essenciais no cálculo da matéria coletável.
No caso de empresários em nome individual ou profissionais liberais, o enquadramento do veículo dita igualmente a possibilidade de dedução das despesas automóveis ao lucro tributável. Mantenha centralizados os comprovativos de matrícula, o valor de catálogo e a classificação ambiental para que a liquidação reflita o historial fidedigno e as normas do ano em vigor.
Benefício do carro da empresa como retribuição tributável
O benefício tributável consiste na verba imputada ao salário do trabalhador em virtude da cedência de uma viatura da empresa para utilização particular. O bijtelling não representa diretamente o imposto final; trata-se de um aumento da matéria coletável em sede de IRS, sendo o imposto apurado com base no escalão contributivo e fiscal do próprio trabalhador.
O cálculo baseia-se habitualmente no preço de tabela neerlandês (catalogusprijs), nele incluindo-se o IVA (btw) e o imposto sobre veículos ligeiros (BPM), aplicando-se de seguida a percentagem legalmente devida de bijtelling. Para um automóvel com o valor de tabela de 30.000 € e uma taxa de 22%, o acréscimo tributável anual é de 6.600 €. Esse montante é integrado nos rendimentos de trabalho para fins de liquidação de impostos, não sendo pago ao colaborador em dinheiro.
Esta distinção é vital para efeitos de planeamento financeiro. No exemplo considerado, um trabalhador com um vencimento anual ilíquido de 45.000 € pagará cerca de 2.465 € anuais em impostos por via de um benefício de viatura de 6.600 €, admitindo-se um escalão fiscal marginal de 37,35%. Os 6.600 € representam o valor fictício sujeito a retenção; os 2.465 € refletem o encargo tributário efetivo daí decorrente. A situação contributiva individual do trabalhador determinará o valor exato a pagar.
Em sede de processamento salarial, o empregador qualifica a cedência como retribuição em espécie e liquida os correspondentes encargos sociais e fiscais. A entidade empregadora desconta na fonte o imposto sobre os salários e as contribuições para a segurança social sobre o benefício tributável apurado. O cumprimento rigoroso das regras fiscais para carros da empresa nos Países Baixos passa por lançar mensalmente na folha a base tributável e a percentagem adequadas.
A depreciação do veículo e as suas despesas de circulação constituem matéria distinta do benefício individual do trabalhador. O apuramento do bijtelling orienta-se pela base tributária fixada na lei, e não pelos encargos anuais suportados pela empresa em combustível, oficinas, seguros ou desvalorização do ativo. Se o carro tiver mais de 16 anos, o acréscimo rege-se pelo seu valor de mercado justo, o que modifica por completo os parâmetros de avaliação.
O Código Civil holandês define a cedência de viatura como contrapartida laboral em espécie. O Artigo 7:617 estipula que a remuneração em géneros não pode exceder o seu valor real de mercado, ao passo que o Artigo 7:621 confere ao trabalhador a faculdade de reclamar o vencimento devido em dinheiro caso a concessão de regalias materiais viole os preceitos normativos. Conquanto interligados, os aspetos laborais e fiscais respondem a exigências jurídicas distintas.
Para a gestão de recursos humanos, o procedimento essencial reside em registar sem discrepâncias o preço de catálogo, a taxa aplicável e o respetivo reflexo nos recibos de vencimento. As comparticipações financeiras deduzidas do salário líquido do trabalhador amortizam o benefício tributável, sem nunca o poderem converter num montante negativo. No enquadramento holandês, o pagamento do empregado mitiga o acréscimo salarial fictício, mas não reduz o valor patrimonial de base do carro.
Um processamento salarial holandês executado com rigor permite imputar devidamente o benefício e cumprir as retenções estatutárias. Atualize a base fiscal e a percentagem aplicada sempre que o modelo de veículo seja substituído ou ocorram alterações substanciais na respetiva afetação.
ICSPayroll: Employer of Record (EOR)
A ICSPayroll presta apoio a empresas multinacionais na gestão das suas obrigações laborais e fiscais nos Países Baixos, incluindo a tributação de viaturas atribuídas a colaboradores. O nosso serviço de Employer of Record (EOR) faculta a contratação regularizada de profissionais nos Países Baixos sem que a sua empresa necessite de constituir uma filial ou entidade jurídica local. Caso já detenha estrutura própria e pretenda apenas o processamento salarial em conformidade com o enquadramento holandês, dispomos de soluções de gestão de payroll para benefícios em espécie e encargos associados.
Para quadros técnicos e especialistas expatriados elegíveis, a ICSPayroll coordena integralmente o pedido de adesão ao regime dos 30% (30% ruling). O nosso catálogo responde de forma direcionada a diferentes necessidades operacionais: recrutamento via EOR, suporte integral de processamento salarial nos Países Baixos ou apoio técnico para enquadramentos fiscais especiais. Entre em contacto com a ICSPayroll para determinar a configuração mais vantajosa para a sua estrutura ou consulte o nosso site em icspayroll.com.
Integre a atribuição de viaturas no planeamento salarial
A política de atribuição de viaturas atinge maior eficácia quando o processamento de salários, os contratos de trabalho e a gestão operacional funcionam em sintonia. Cada alteração no regime de afetação de uma viatura deve desencadear uma revisão imediata dos lançamentos nos recibos de vencimento. Desta forma, salvaguarda a coerência interna da organização, sobretudo quando a cedência de transporte integra o pacote remuneratório de novas contratações nos Países Baixos.
A observância escrupulosa da legislação fiscal neerlandesa sobre frotas exige que os termos de utilização da viatura sejam refletidos no sistema de salários desde o primeiro dia. Ter processos bem definidos permite às organizações estrangeiras controlar os encargos com pessoal local sem gerir os benefícios automóveis de forma avulsa.
A ICSPayroll apoia a gestão laboral e salarial nos Países Baixos mediante soluções estruturadas de Employer of Record (EOR), administração de processamento salarial local e submissão do benefício fiscal do regime dos 30%. Se está a preparar uma contratação nos Países Baixos ou pretende auditar a sua gestão salarial, analise as suas necessidades de processamento de vencimentos com a ICSPayroll. Um acompanhamento especializado garante o pleno cumprimento legal e simplifica as suas rotinas administrativas.
Perguntas Frequentes
Um carro da empresa: vale a pena ou não?
A aceitação de um carro da empresa é vantajosa caso o conforto e a utilidade profissional superem a carga fiscal gerada pelo acréscimo salarial fictício e eventuais copagamentos. Deve comparar os encargos da viatura patronal com a manutenção de um automóvel pessoal afeto a serviço, atendendo a quem suporta o combustível, manutenções e despesas gerais. A equação depende do volume de quilómetros pessoais versus laborais e da gama do veículo. Solicite uma simulação do impacto líquido no recibo de vencimento antes de formalizar a opção.
Quantos quilómetros posso fazer em viagens particulares sem ter bijtelling?
Pode circular até ao teto de 500 quilómetros particulares por ano sem desencadear o pagamento de bijtelling. Este patamar mede-se pelo cômputo global do ano civil, sendo indispensável possuir um mapa de quilómetros que discrimine as viagens privadas das deslocações em trabalho. A deslocação entre a residência e o local de trabalho conta como trajeto profissional para sede de imposto sobre o rendimento (embora tenha enquadramento distinto em sede de IVA). Se prever ultrapassar esta barreira, informe o empregador e a Belastingdienst para que o processamento seja ajustado em conformidade.
Em que consiste exatamente o bijtelling?
O bijtelling corresponde à tributação em espécie associada à faculdade de utilizar para fins pessoais um carro disponibilizado pelo empregador. Este montante junta-se ao vencimento ilíquido para apuramento da base coletável, não correspondendo a percentagem de acréscimo à taxa de retenção final do funcionário. Na prática, o colaborador passa a figurar com uma base salarial superior nos registos da administração fiscal. Antes de acolher a viatura, confira de que forma o preço de catálogo e a taxa legal incidirão sobre a sua remuneração.
Quando é mais vantajoso ter um carro da empresa?
A atribuição de uma viatura revela-se geralmente mais rentável quando permite substituir despesas elevadas com transporte particular ou quando as tarefas exigem deslocações profissionais frequentes. Confronte o benefício auferido com a retenção decorrente do acréscimo fiscal, a eventual comparticipação descontada e os custos próprios não cobertos. Um colaborador com poucas viagens privadas terá uma perspetiva financeira diferente daquele que circula intensamente aos fins de semana. Avalie tanto as cláusulas contratuais como as simulações salariais líquidas.
Como se calcula a tributação do benefício de carro da empresa (bijtelling) nos Países Baixos?
O cálculo opera pela aplicação da percentagem definida por lei sobre a base tributária do veículo, que coincide habitualmente com o preço de tabela nos Países Baixos, acrescido do IVA e do imposto de matrícula (BPM). A taxa exigível resulta da análise de fatores como o escalão de emissões e o ano da primeira matrícula. O montante obtido soma-se ao rendimento bruto do trabalho para cálculo de retenções, não correspondendo a um imposto liquidado isoladamente. Se o trabalhador suportar encargos deduzidos ao seu rendimento líquido para o uso privado, esse montante é abatido ao acréscimo, até ao limite do seu cancelamento.
Que sanções ou riscos fiscais existem se a utilização privada do carro for declarada incorretamente?
A omissão ou reporte deficiente pode desencadear correções coercivas no cálculo do imposto sobre o rendimento e do IVA, dando azo à retificação forçada das declarações tributárias, à liquidação de juros de mora e à aplicação de coimas pela Belastingdienst. Paralelamente, as entidades empregadoras estão vinculadas a reter na fonte os impostos devidos e as contribuições sociais sobre o valor correto da remuneração em géneros apurada.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, declarações de impostos sobre o salário e segurança social, subsídio de férias, regimes de pensões, baixas médicas e conformidade com as convenções coletivas de trabalho (CAO), com integrações possíveis em 48 horas.
Perguntas frequentes
A aceitação de um carro da empresa é vantajosa caso o conforto e a utilidade profissional superem a carga fiscal gerada pelo acréscimo salarial fictício e eventuais copagamentos. Deve comparar os encargos da viatura patronal com a manutenção de um automóvel pessoal afeto a serviço, atendendo a quem suporta o combustível, manutenções e despesas gerais. A equação depende do volume de quilómetros pessoais versus laborais e da gama do veículo. Solicite uma simulação do impacto líquido no recibo de vencimento antes de formalizar a opção.
Pode circular até ao teto de 500 quilómetros particulares por ano sem desencadear o pagamento de bijtelling. Este patamar mede-se pelo cômputo global do ano civil, sendo indispensável possuir um mapa de quilómetros que discrimine as viagens privadas das deslocações em trabalho. A deslocação entre a residência e o local de trabalho conta como trajeto profissional para sede de imposto sobre o rendimento (embora tenha enquadramento distinto em sede de IVA). Se prever ultrapassar esta barreira, informe o empregador e a Belastingdienst para que o processamento seja ajustado em conformidade.
O bijtelling corresponde à tributação em espécie associada à faculdade de utilizar para fins pessoais um carro disponibilizado pelo empregador. Este montante junta-se ao vencimento ilíquido para apuramento da base coletável, não correspondendo a percentagem de acréscimo à taxa de retenção final do funcionário. Na prática, o colaborador passa a figurar com uma base salarial superior nos registos da administração fiscal. Antes de acolher a viatura, confira de que forma o preço de catálogo e a taxa legal incidirão sobre a sua remuneração.
A atribuição de uma viatura revela-se geralmente mais rentável quando permite substituir despesas elevadas com transporte particular ou quando as tarefas exigem deslocações profissionais frequentes. Confronte o benefício auferido com a retenção decorrente do acréscimo fiscal, a eventual comparticipação descontada e os custos próprios não cobertos. Um colaborador com poucas viagens privadas terá uma perspetiva financeira diferente daquele que circula intensamente aos fins de semana. Avalie tanto as cláusulas contratuais como as simulações salariais líquidas.
O cálculo opera pela aplicação da percentagem definida por lei sobre a base tributária do veículo, que coincide habitualmente com o preço de tabela nos Países Baixos, acrescido do IVA e do imposto de matrícula (BPM). A taxa exigível resulta da análise de fatores como o escalão de emissões e o ano da primeira matrícula. O montante obtido soma-se ao rendimento bruto do trabalho para cálculo de retenções, não correspondendo a um imposto liquidado isoladamente. Se o trabalhador suportar encargos deduzidos ao seu rendimento líquido para o uso privado, esse montante é abatido ao acréscimo, até ao limite do seu cancelamento.
A omissão ou reporte deficiente pode desencadear correções coercivas no cálculo do imposto sobre o rendimento e do IVA, dando azo à retificação forçada das declarações tributárias, à liquidação de juros de mora e à aplicação de coimas pela Belastingdienst. Paralelamente, as entidades empregadoras estão vinculadas a reter na fonte os impostos devidos e as contribuições sociais sobre o valor correto da remuneração em géneros apurada.
Artigos relacionados