
Normas fiscales sobre coches de empresa en los Países Bajos: bijtelling y tipos impositivos
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Un coche de empresa no está exento de impuestos simplemente porque se proporcione para el trabajo. Conforme a las normas fiscales sobre coches de empresa en los Países Bajos, un uso privado no superior a 500 kilómetros al año implica, por lo general, la no aplicación de la adición por uso privado (bijtelling); de lo contrario, este recargo imponible suele ser de al menos el 22% de la base imponible para los vehículos matriculados por primera vez el 1 de enero de 2017 o después. Dicho recargo se trata como salario tributable, por lo que afecta a las retenciones en la nómina.
Es comprensible fijarse principalmente en el porcentaje, pero el cálculo también depende del valor del vehículo, la fecha de matriculación y sus emisiones. La clave radica en distinguir el rendimiento o beneficio imponible de los impuestos que finalmente se deben pagar por él.
Esta guía explica cómo se calcula el bijtelling, cuándo se aplican tipos reducidos a los coches eléctricos, cómo se gestiona esta retribución en la nómina y qué ocurre con el vehículo al término de la relación laboral. Asimismo, detalla cómo influyen los límites de uso privado y las aportaciones del empleado en el cálculo, ayudándole a gestionar las condiciones del coche de empresa en los Países Bajos.
Puntos Clave
- El uso privado de un coche de empresa de hasta 500 kilómetros al año evita, por lo general, la aplicación de bijtelling; por encima de ese umbral, suele aplicarse la adición imponible.
- Para los coches de empresa de cero emisiones que cumplan los requisitos en 2026, el tipo reducido es del 18% sobre los primeros 30.000 € del valor de catálogo, aplicándose el tipo estándar sobre el importe restante.
- El bijtelling se añade al salario bruto imponible, por lo que el impuesto repercutido al empleado dependerá de dicho beneficio fiscalizable y de su tipo impositivo aplicable.
- Cuando finaliza la relación laboral, el empleado debe devolver el coche de empresa; no obstante, durante el periodo de preaviso, suele conservarse el derecho de uso.
- Una rigurosa gestión de nóminas ayuda a las empresas a aplicar el tratamiento fiscal correcto del vehículo corporativo y a cumplir con las obligaciones tributarias neerlandesas correspondientes.
¿Qué es la adición por uso privado (bijtelling) de un coche de empresa en los Países Bajos?
El bijtelling es el rendimiento fiscal computable en especie que se añade a la base salarial cuando un vehículo facilitado por la empresa se utiliza para fines privados. Su aplicación depende de los kilómetros privados realizados, la clasificación fiscal del vehículo y los justificantes que acrediten dicha clasificación.
Rendimiento imponible por uso privado
Cuando un trabajador utiliza un vehículo de empresa para uso personal, el valor asignado a dicho uso se añade, por regla general, a su retribución imponible. El empleador procesa esta adición a través de la gestión de nóminas, donde incide en la renta imponible del empleado y en la determinación de las retenciones a cuenta, con arreglo a las directrices sobre vehículos de empresa de la administración tributaria neerlandesa (Belastingdienst).
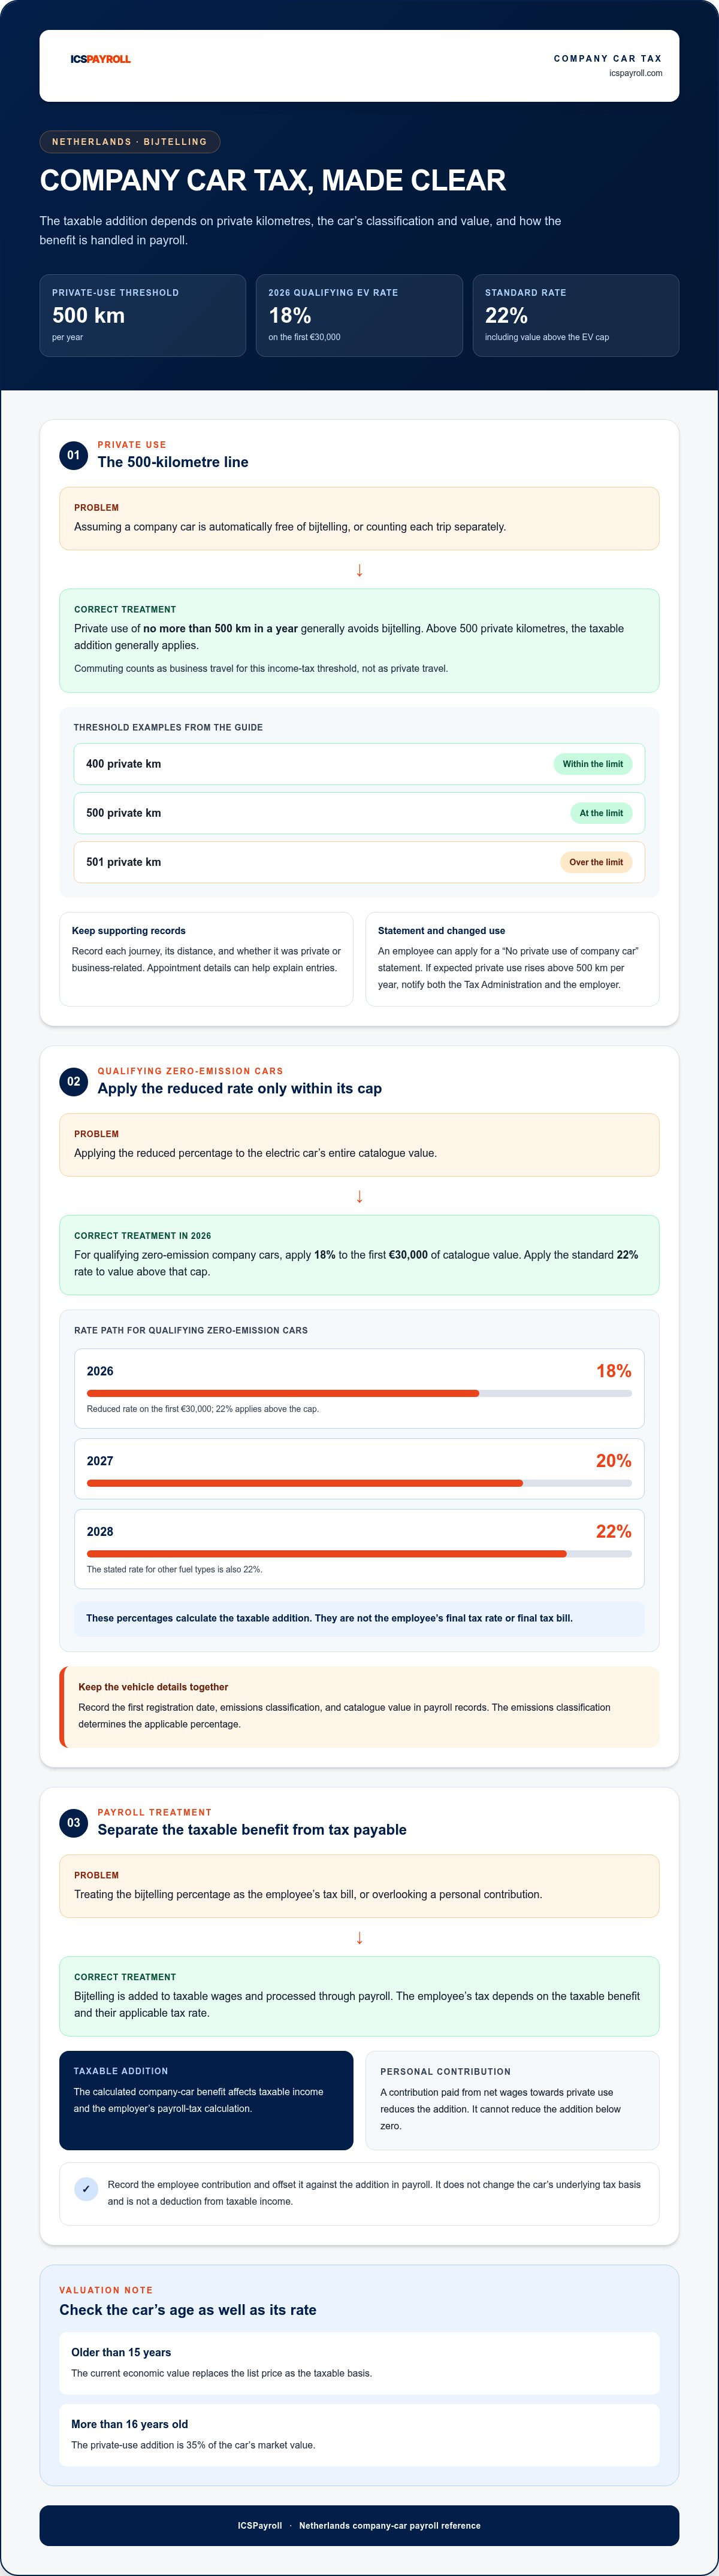
Un uso privado no superior a 500 kilómetros al año otorga, por regla general, la exención de bijtelling. Los desplazamientos entre el domicilio y el lugar de trabajo (commuting) computan como viajes de negocios a efectos del impuesto sobre la renta relativo al coche de empresa, por lo que no se consideran desplazamientos privados para este cómputo. Por ejemplo, 400 kilómetros privados quedan dentro del margen permitido, mientras que 501 lo sobrepasan. El límite se calcula sobre el total anual de los trayectos privados, no por viaje aislado.
Los empleados pueden solicitar a la Belastingdienst un certificado de no utilización privada del coche de empresa («Verklaring geen privégebruik auto»). Si la situación cambia y se prevé superar los 500 kilómetros de uso privado al año, el trabajador está obligado a notificarlo tanto a la administración tributaria como al empleador. Disponer de dicha declaración no exime del deber de comunicar cualquier variación en las circunstancias reales.
Para justificar que se permanece por debajo del límite de kilometraje, es preciso llevar un registro de trayectos (rittenadministratie) que detalle cada trayecto, su distancia y si obedeció a fines privados o profesionales. Respaldos adicionales, como anotaciones de citas y agendas, sirven para corroborar los datos. En determinadas circunstancias, el Tribunal Supremo (Hoge Raad) resolvió en 2017 que se pueden admitir pruebas alternativas a un registro exhaustivo de kilometraje para justificar el uso privado.
Aportaciones del empleado y bijtelling
La aportación personal es la cantidad que abona el trabajador a partir de su salario neto destinada a compensar el uso privado del coche de empresa. El empleador deduce este importe de la adición por uso privado, reduciendo así la retribución fiscal en especie. Dicha aportación no puede generar un valor negativo en el bijtelling; si el importe abonado excede el recargo calculado, este último simplemente se reduce a cero.
La empresa debe reflejar esta contribución y compensarla formalmente frente a la adición en la nómina. Esta aportación no altera la base imponible original del vehículo ni constituye un gasto deducible general del IRPF.
Tratamiento fiscal según la condición del conductor
A los empleados y administradores de empresas (directores, como el DGA) que disponen de un vehículo por cuenta de su actividad laboral se les computa el uso privado como retribución en especie. En cambio, los profesionales autónomos clasifican el vehículo como activo empresarial o patrimonio privado a efectos del impuesto sobre la renta, lo que condiciona la deducibilidad de los gastos vinculados.
La consideración de un vehículo en el impuesto sobre la renta puede depender de si su afectación es predominantemente empresarial o particular. Un vehículo empleado más para fines comerciales que personales también puede catalogarse como activo corporativo si su uso privado no excede de 500 kilómetros anuales. Debe tenerse en cuenta que los criterios del impuesto sobre la renta y los del IVA pueden divergir.
A efectos de IVA (btw), los desplazamientos entre el domicilio y el centro de trabajo se consideran de naturaleza privada, y la deducibilidad de las cuotas depende del kilometraje asignado a operaciones sujetas al impuesto. La normativa de IVA de la Belastingdienst para vehículos de empresa expone este tratamiento diferenciado. Una declaración errónea puede distorsionar la base imponible o la liquidación del IVA, obligando a regularizar las declaraciones tributarias presentadas.
Tipo impositivo reducido para coches de empresa 100% eléctricos
En 2026, los coches de empresa de cero emisiones que reúnan las condiciones requeridas disfrutan de un tipo de bijtelling reducido del 18% sobre los primeros 30.000 € de su valor de catálogo. El tipo general del 22% se aplica a cualquier exceso sobre ese importe máximo y a los vehículos de combustión, de conformidad con las instrucciones de la Belastingdienst.
Bijtelling reducido para vehículos de cero emisiones
El tipo reducido consiste en un menor porcentaje de adición imponible para los turismos de cero emisiones que cumplan los requisitos, incluidos los totalmente eléctricos. Esta ventaja reduce la cantidad integrada en la base imponible del empleado, sin alterar el precio de catálogo ni los kilómetros recorridos en el ejercicio.
El tipo impositivo varía según el año: 18% en 2026, 20% en 2027 y 22% en 2028. El tipo establecido para los demás tipos de combustible es del 22%. Estos coeficientes sirven para calcular la retribución en especie, no la cuota impositiva final que desembolsará el trabajador.
La clasificación por emisiones del vehículo es fundamental para determinar el tipo aplicable. Las empresas deben conservar en sus expedientes la fecha de primera matriculación y el precio de catálogo oficial, aplicando con posterioridad el tipo y el límite vigentes en el ejercicio fiscal correspondiente.
Límites máximos aplicables a los coches eléctricos de empresa
El límite máximo restringe la tarifa reducida a los primeros 30.000 € del valor de catálogo del coche; el tipo general se liquida sobre el remanente que supere dicho umbral (cap). Esta escala dual impide que un vehículo eléctrico de gama alta aplique la tasa reducida sobre la totalidad de su valor de compra.
Esa cifra resultante representa el importe computable en la base salarial, no el gravamen neto adeudado por el trabajador.
La antigüedad del parque móvil también condiciona la valoración fiscal. Para automóviles con más de 15 años, el valor económico real actual sustituye al precio de catálogo oficial como base imponible, de acuerdo con la Belastingdienst. Cuando el automóvil supera los 16 años, la adición por uso privado (régimen de vehículos clásicos o youngtimers) se fija en el 35% de su valor de mercado.
El vehículo corporativo constituye jurídicamente una retribución en especie. El artículo 7:617 del Código Civil neerlandés (Burgerlijk Wetboek) contempla esta modalidad de remuneración, acotándola a su valor real. Este criterio es clave al cuantificar la contraprestación laboral del automóvil, mientras que el bijtelling determina sus consecuencias fiscales.
Conviene registrar de forma agrupada en los sistemas de gestión de nóminas la fecha de matriculación, el nivel de emisiones y el valor de catálogo. Liquidar el tramo bonificado de forma separada del tramo sujeto al tipo general evita aplicar el porcentaje reducido indebidamente a todo el precio de catálogo.
¿Qué ocurre con el coche de empresa al extinguirse la relación laboral?
Al concluir el contrato de trabajo, la disposición del vehículo y su impacto en nómina pueden experimentar alteraciones. Por regla general, el empleado debe restituir el coche al cesar la relación laboral, si bien los periodos de preaviso y los pactos contractuales pueden autorizar un uso temporal prolongado. Es esencial examinar las cláusulas de cesión del vehículo en relación con el contrato laboral suscrito.
Se entiende que un vehículo de empresa está a disposición del trabajador desde el instante en que el empleador lo cede para sus desplazamientos profesionales o privados. Si el trabajador conserva el acceso fuera de su jornada ordinaria, la empresa solo podrá eludir el bijtelling si ha prohibido de forma expresa el uso particular y fiscaliza el cumplimiento efectivo de dicha prohibición, según prescribe la Belastingdienst. La política interna y los controles aplicados deben concordar plenamente y respaldarse documentalmente.
En la gestión de nóminas, la empresa computa el uso privado como retribución en especie, practicando las retenciones a cuenta del impuesto sobre los salarios (loonheffing) y las cotizaciones a la seguridad social pertinentes. El empleador debe repercutir este concepto mientras el trabajador disponga de la posesión del vehículo y cesar su imputación en el momento exacto en que finalice dicha disponibilidad. Las directrices sobre retenciones de nómina para empleadores de la Belastingdienst resultan de aplicación directa a estas obligaciones.
Durante el plazo de preaviso legal o convencional, el empleado suele conservar el derecho de uso del automóvil. Al producirse la rescisión efectiva, surge el deber ineludible de restitución. Si el coche de empresa forma parte de las condiciones sustanciales de trabajo acordadas, la empresa no puede retirarlo unilateralmente sin mediar acuerdo entre las partes o una cláusula legítima de modificación sustancial (eenzijdig wijzigingsbeding). Resulta indispensable analizar el contrato de trabajo antes de restringir el acceso anticipadamente.
Existen otros regímenes complementarios para medios de transporte corporativos. A modo de referencia histórica, en 2022 el valor fiscal anual para una bicicleta o ciclomotor facilitados por el empleador era del 7% de su precio de venta al público recomendado. Se trata de un dato pretérito que no debe equipararse con las escalas actuales para turismos.
Las empresas pueden estar sujetas a un gravamen específico por el uso de vehículos corporativos que no sean 100% libres de emisiones. Existe un régimen transitorio para aquellos automóviles asignados a los trabajadores con anterioridad a 2027, en virtud del cual los empleadores no tendrán que abonar este recargo extraordinario hasta 2030 para dichos vehículos en concreto.
Por ejemplo, si un trabajador mantiene el uso del coche a lo largo del preaviso, se entenderá que continúa formalmente a su disposición hasta que expire íntegramente dicho plazo. Los asientos de la nómina deben reflejar la fecha material del cese del uso, en lugar de suponer mecánicamente que el beneficio concluye el último día de trabajo presencial.
Haga coincidir la entrega física del automóvil con el cierre contable de la nómina y archive las actas de entrega y recepción que justifiquen los días computados. Esta coordinación previene discrepancias entre los registros laborales, las liquidaciones salariales y los trámites de reincorporación de activos al extinguirse el empleo.
Tipos de bijtelling según emisiones y tipo de vehículo
Para 2026, los turismos de cero emisiones que cumplan con la normativa aplican un 18% sobre los primeros 30.000 € de valor de catálogo. El porcentaje ordinario del 22% grava el tramo superior a dicho tope y a los automóviles con otros sistemas de propulsión; la normativa distingue los modelos cero emisiones sin segmentar por tramos numéricos de CO₂.
Tipos aplicables para 2025 y 2026
La tarifa fiscal anual depende del tipo de emisiones, la fecha de matriculación inicial y el ejercicio contributivo. Estos factores condicionan el tipo aplicable y la fracción del valor de catálogo que se beneficia del tipo bonificado.
En 2025, un coche corporativo eléctrico regulado soportaba un recargo del 17% sobre los primeros 30.000 € de su precio de catálogo, liquidándose al 22% sobre el excedente. En 2026, la tarifa bonificada sube al 18% para esos mismos primeros 30.000 €. La tasa común asciende al 22% para el resto de motorizaciones y para el exceso de valor en modelos cero emisiones.
Estos baremos no fijan umbrales numéricos de CO₂. La diferenciación tributaria radica exclusivamente en si el vehículo está catalogado como de cero emisiones o recurre a motores térmicos tradicionales.
Cálculo del bijtelling para vehículos de ocasión y de mayor antigüedad
Tratándose de un automóvil de segunda mano o importado, compute el bijtelling atendiendo a su historial de matriculación originario y a su base imponible legal, sin tomar como referencia el precio de adquisición de ocasión. La fecha de primera admisión resulta capital: las condiciones de tipo reducido se garantizan durante 60 meses naturales a contar desde el primer día del mes posterior a la matriculación inicial.
Para turismos matriculados por primera vez a partir del 1 de enero de 2017, la adición general no desciende del 22% de la base. Los matriculados antes de esa fecha mantienen usualmente un tipo no inferior al 25%. La compra de un vehículo de ocasión no resetea por sí misma la fecha original de matriculación a efectos de este cómputo.
La edad del turismo altera el método de tasación. Para automóviles con una antigüedad superior a 15 años, debe considerarse el valor económico real en lugar del precio de catálogo. A partir de los 16 años de antigüedad, el recargo por uso particular se sitúa en el 35% de su valor venal o de mercado. Estas reglas de valoración hacen imprescindible verificar la vida útil e historial del turismo al calcular el rendimiento gravable.
Para los profesionales por cuenta propia, la consideración contable del vehículo influye directamente en si los costes de desplazamiento y mantenimiento pueden deducirse del beneficio de la actividad. Consigne siempre de forma fehaciente la matrícula, el valor de catálogo original y los índices de emisión para que el cómputo tribute fielmente conforme al año y vehículo en cuestión.
La retribución del coche de empresa como salario imponible
El beneficio fiscal computable es la cantidad que se añade a la retribución salarial del empleado cuando dispone de un vehículo corporativo para fines personales. El bijtelling no equivale a la cuota líquida a tributar en el IRPF. Incrementa la base liquidable del salario y es el tipo marginal aplicable a las rentas del trabajador el que determina el impuesto real exigible sobre esa partida.
La valoración toma como referencia ordinaria el precio oficial de catálogo holandés (incluyendo IVA y el impuesto sobre vehículos de motor, BPM), aplicándole el porcentaje de bijtelling correspondiente. Si un vehículo presenta un precio de lista de 30.000 € y su tipo aplicable es del 22%, la adición salarial bruta anual asciende a 6.600 €. Dicha cuantía engrosa la nómina a efectos fiscales, no como retribución dineraria efectiva recibida en cuenta bancaria.
Distinguir ambos conceptos resulta indispensable para el control presupuestario. En este supuesto práctico, un trabajador con un sueldo anual de 45.000 € abonaría unos 2.465 € al año en impuestos derivados del uso del coche (valorado en 6.600 €), tomando como referencia un tipo impositivo del 37,35%. Los 6.600 € constituyen el incremento bruto computable en nómina; los 2.465 € representan el gravamen tributario resultante en el ejemplo. Los tramos fiscales propios de cada contribuyente determinarán la cuota definitiva.
En materia de gestión de nóminas, el empleador tramita el uso privado en concepto de retribución en especie y liquida las cargas fiscales y cargas sociales del empleador sobre la referida adición. El empleador retiene las cuantías relativas al impuesto sobre salarios y las cotizaciones a la seguridad social devengadas. Administrar de manera rigurosa las normas fiscales neerlandesas exige aplicar el tipo impositivo y la base imponible adecuados en cada mensualidad.
La amortización del activo y sus gastos corrientes de uso discurren por una vía distinta de la tributación del trabajador. La fórmula del bijtelling se sujeta a la base legalmente tasada, con independencia de las sumas anuales desembolsadas por el empresario en concepto de combustible, revisiones mecánicas, seguro o depreciación. Para coches de más de 16 años, la imputación por uso personal se fundamenta en el valor venal o de mercado, cambiando así los parámetros de valoración por razón de la antigüedad.
El Código Civil neerlandés regula asimismo el coche de empresa como salario en especie. El artículo 7:617 limita el cómputo de esta remuneración a su contravalor real, mientras que el artículo 7:621 ampara la facultad del empleado de exigir el pago estricto de sus haberes cuando las percepciones en especie no se ajusten a los preceptos legales. Las repercusiones en la nómina y la contraprestación contractual son interdependientes, si bien responden a naturalezas jurídicas distintas.
En el plano corporativo, la medida de control idónea radica en protocolizar el precio de catálogo de los vehículos, los tipos asignables y el tratamiento de nóminas de forma sistemática. La contribución que el trabajador satisfaga de su sueldo neto permite minorar la adición por uso privado, pero en ningún caso puede transformar la retribución en especie en un saldo negativo. Con arreglo a la normativa holandesa, el desembolso del empleado aminora el rendimiento imponible, pero no reduce la base de tasación originaria del automóvil.
Una adecuada gestión de nóminas en los Países Bajos permite a las organizaciones contabilizar con exactitud estos conceptos y aplicar el régimen fiscal correspondiente. Es conveniente reevaluar la base imponible y el tipo gravable asignados ante cualquier permuta de vehículo o variación en las condiciones de uso.
ICSPayroll: Employer of Record (EOR)
ICSPayroll ayuda a organizaciones internacionales a gestionar con éxito la contratación y las nóminas en los Países Bajos, cubriendo la adecuada imputación salarial de los coches de empresa como rendimientos en especie. Nuestro servicio de Employer of Record (EOR) da soporte a aquellas corporaciones que precisan contratar personal en los Países Bajos sin la necesidad de constituir una entidad mercantil holandesa propia. El servicio de gestión de nóminas (Dutch Payroll) está diseñado para empresas que ya disponen de personal contratado y requieren la externalización del procesamiento local, garantizando el correcto tratamiento de las retribuciones en especie.
En el supuesto de profesionales internacionales cualificados que cumplan los requisitos, ICSPayroll tramita igualmente la solicitud del régimen del 30% (30% Ruling Application). Estas soluciones cubren escenarios definidos: la contratación a través de una estructura EOR, la gestión técnica de nóminas en los Países Bajos o el asesoramiento en resoluciones tributarias especiales. Póngase en contacto con ICSPayroll para analizar qué alternativa responde mejor a sus necesidades laborales en el mercado holandés, o visite icspayroll.com.
Haga que la política de vehículos forme parte de la planificación de nóminas
Las directrices de flota empresarial resultan verdaderamente eficaces cuando la gestión de nóminas, el clausulado contractual y los controles administrativos diarios se encuentran plenamente alineados. Cualquier modificación en la puesta a disposición del vehículo o en la relación con el trabajador debe ser motivo para auditar cómo se está computando el rendimiento en especie. Esta práctica asegura coherencia en las decisiones operativas, particularmente cuando el vehículo forma parte de un paquete de contratación internacional en los Países Bajos.
Aplicar adecuadamente la fiscalidad de los coches de empresa exige vincular el acuerdo de cesión con el circuito de nóminas del trabajador desde el primer momento. Disponer de responsabilidades claras en esta materia ayuda a las empresas multinacionales a gestionar sus obligaciones laborales locales sin tratar las retribuciones de automoción como un compartimento aislado.
ICSPayroll da cobertura a la contratación laboral y la gestión de nóminas en los Países Bajos mediante sus servicios de Employer of Record (EOR), gestión integral de nóminas y tramitación del régimen del 30%. Si planea contratar personal en los Países Bajos o revisar su esquema retributivo, consulte sus necesidades de nómina en los Países Bajos con ICSPayroll. Un asesoramiento preventivo facilitará la gestión operativa en el día a día.
Preguntas frecuentes
¿Es conveniente disponer de un coche de empresa?
Disponer de un coche de empresa resulta rentable cuando la comodidad y el volumen de desplazamientos laborales superan el coste del rendimiento fiscal computable (bijtelling) y las eventuales aportaciones del propio empleado. Conviene comparar la cesión corporativa con la utilización del vehículo particular para el trabajo, analizando quién asume los costes de carburante, seguros y mantenimiento. La elección dependerá de la proporción entre desplazamientos personales y trayectos de trabajo, así como del modelo facilitado. Conozca el impacto exacto en nómina antes de firmar el acuerdo para ponderarlo dentro de su retribución global.
¿Cuántos kilómetros puedo conducir en el ámbito privado sin pagar bijtelling?
Por lo general, se pueden recorrer hasta 500 kilómetros anuales para uso particular sin devengar bijtelling. El cómputo abarca todos los desplazamientos no laborales del año natural, por lo que es necesario mantener un registro (rittenadministratie) que distinga con precisión estos trayectos de los profesionales. Los desplazamientos entre el hogar y el puesto de trabajo se computan como actividad profesional a efectos del impuesto sobre la renta, si bien el régimen del IVA aplica pautas distintas. Si sus hábitos varían y prevé superar el límite, infórmelo a su empresa y a la Belastingdienst para actualizar la nómina.
¿Cómo funciona exactamente el bijtelling?
El bijtelling representa la retribución en especie imputable al trabajador por disponer de un vehículo corporativo para fines particulares. Este importe se adiciona a la base salarial imponible; por consiguiente, el porcentaje de adición no equivale al tipo impositivo final del IRPF. En la práctica, el trabajador ve reflejado un salario fiscal más elevado en su nómina. Antes de aceptar un automóvil, solicite un desglose de cómo constarán la base legal del vehículo y el tipo asignado en su recibo de salario.
¿Cuándo resulta más ventajoso un coche de empresa?
Un vehículo de empresa suele ser más ventajoso cuando sustituye un desembolso personal relevante en la adquisición y mantenimiento de un coche privado, o cuando se efectúan abundantes viajes de trabajo. Compare el valor intrínseco del servicio con la adición tributaria, la aportación personal requerida y aquellos desembolsos individuales que no asuma el empleador. Quien apenas realice trayectos particulares valorará la cesión con criterios muy distintos de quien lo utilice habitualmente en su tiempo libre. Evalúe tanto el redactado del contrato de trabajo como la repercusión neta estimada en nómina.
¿Cómo se calcula el beneficio en especie (bijtelling) del coche de empresa en los Países Bajos?
El bijtelling se calcula aplicando el porcentaje normativo correspondiente a la base imponible del vehículo, constituida habitualmente por el precio de catálogo holandés con inclusión del IVA y del impuesto BPM. El tipo aplicable obedece al nivel de emisiones de gases contaminantes y al año de primera matriculación. El importe resultante incrementa la base salarial sujeta a retenciones; no constituye la cuota líquida tributaria en sí. Cualquier aportación sufragada por el trabajador con cargo a su salario neto minorará dicha adición, sin poder fijar un saldo negativo.
¿Qué sanciones o riesgos fiscales conlleva declarar incorrectamente el uso privado de un coche corporativo?
Una declaración inadecuada distorsiona la determinación de la base imponible del IRPF o la liquidación del IVA, conllevando requerimientos de subsanación y liquidaciones complementarias de los tributos afectados. Asimismo, las empresas tienen la obligación ineludible de imputar correctamente la retribución en especie en las nóminas y retener los impuestos salariales pertinentes y las cotizaciones a la seguridad social devengadas.

Artículo redactado por
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial propiedad exclusiva de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, declaraciones del impuesto sobre los salarios y de la seguridad social, paga de vacaciones, planes de pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con altas tramitables en tan solo 48 horas.
Preguntas frecuentes
Disponer de un coche de empresa resulta rentable cuando la comodidad y el volumen de desplazamientos laborales superan el coste del rendimiento fiscal computable (bijtelling) y las eventuales aportaciones del propio empleado. Conviene comparar la cesión corporativa con la utilización del vehículo particular para el trabajo, analizando quién asume los costes de carburante, seguros y mantenimiento. La elección dependerá de la proporción entre desplazamientos personales y trayectos de trabajo, así como del modelo facilitado. Conozca el impacto exacto en nómina antes de firmar el acuerdo para ponderarlo dentro de su retribución global.
Por lo general, se pueden recorrer hasta 500 kilómetros anuales para uso particular sin devengar bijtelling. El cómputo abarca todos los desplazamientos no laborales del año natural, por lo que es necesario mantener un registro (rittenadministratie) que distinga con precisión estos trayectos de los profesionales. Los desplazamientos entre el hogar y el puesto de trabajo se computan como actividad profesional a efectos del impuesto sobre la renta, si bien el régimen del IVA aplica pautas distintas. Si sus hábitos varían y prevé superar el límite, infórmelo a su empresa y a la Belastingdienst para actualizar la nómina.
El bijtelling representa la retribución en especie imputable al trabajador por disponer de un vehículo corporativo para fines particulares. Este importe se adiciona a la base salarial imponible; por consiguiente, el porcentaje de adición no equivale al tipo impositivo final del IRPF. En la práctica, el trabajador ve reflejado un salario fiscal más elevado en su nómina. Antes de aceptar un automóvil, solicite un desglose de cómo constarán la base legal del vehículo y el tipo asignado en su recibo de salario.
Un vehículo de empresa suele ser más ventajoso cuando sustituye un desembolso personal relevante en la adquisición y mantenimiento de un coche privado, o cuando se efectúan abundantes viajes de trabajo. Compare el valor intrínseco del servicio con la adición tributaria, la aportación personal requerida y aquellos desembolsos individuales que no asuma el empleador. Quien apenas realice trayectos particulares valorará la cesión con criterios muy distintos de quien lo utilice habitualmente en su tiempo libre. Evalúe tanto el redactado del contrato de trabajo como la repercusión neta estimada en nómina.
El bijtelling se calcula aplicando el porcentaje normativo correspondiente a la base imponible del vehículo, constituida habitualmente por el precio de catálogo holandés con inclusión del IVA y del impuesto BPM. El tipo aplicable obedece al nivel de emisiones de gases contaminantes y al año de primera matriculación. El importe resultante incrementa la base salarial sujeta a retenciones; no constituye la cuota líquida tributaria en sí. Cualquier aportación sufragada por el trabajador con cargo a su salario neto minorará dicha adición, sin poder fijar un saldo negativo.
Una declaración inadecuada distorsiona la determinación de la base imponible del IRPF o la liquidación del IVA, conllevando requerimientos de subsanación y liquidaciones complementarias de los tributos afectados. Asimismo, las empresas tienen la obligación ineludible de imputar correctamente la retribución en especie en las nóminas y retener los impuestos salariales pertinentes y las cotizaciones a la seguridad social devengadas.
Artículos relacionados


