荷蘭公司車稅務規定:bijtelling 與適用稅率全解析
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
公司車並非單純因為作工作用途就完全免稅。根據荷蘭嘅公司車稅務規定,如果每年私人用途行車不超過 500 公里,一般無需計入 bijtelling(私人用途實物利益附加額);否則,對於 2017 年 1 月 1 日或之後首次登記嘅車輛,通常需要按計稅基礎至少計入 22% 嘅附加額。呢筆附加額會被視為應課稅薪酬,直接影響薪俸稅(payroll tax)嘅扣繳。
唔少人往往只聚焦喺個百分比上面,但實際計算仲取決於車輛價值、首次登記日期以及碳排放量。最關鍵嘅概念,係要分清「應課稅實物利益額」同埋「最終需要繳納嘅實際稅款」。
本指南將為你詳細拆解 bijtelling 嘅計算方式、電動車喺咩情況下享有較低稅率、薪酬處理(payroll)點樣處理呢項實物利益,以及員工離職時公司車嘅處理安排。此外,亦會涵蓋私人用途上限同員工自付額點樣影響計算,助你妥善管理荷蘭嘅公司車政策。
重點摘要
- 公司車每年私人用途不超過 500 公里,一般可免除 bijtelling;超過呢個上限,通常就要計入應課稅附加額。
- 針對 2026 年符合資格嘅零排放公司車,目錄價(catalogue value)首 30,000 歐元享有 18% 嘅優惠稅率,超出金額則按標準稅率計算。
- Bijtelling 會併入應課稅薪金計算,因此員工實際要繳交幾多稅,取決於該應課稅實物利益金額以及員工本身嘅適用稅階。
- 僱傭關係終止時,員工必須歸還公司車;喺通知期(notice period)內,員工一般仍保有車輛使用權。
- 清晰規範嘅薪酬管理,有助僱主正確處理公司車福利,並符合荷蘭稅務局嘅各項合規要求。
荷蘭公司車嘅私人用途附加額(bijtelling)係咩?
Bijtelling 指嘅係僱員將公司提供嘅車輛作私人用途時,需要計入嘅應課稅福利金額。係咪需要計入 bijtelling,取決於私人行車里數、車輛嘅稅務分類,以及用作證明該分類嘅相關紀錄。
私人用途嘅應課稅福利
當員工將公司車作私人用途時,該用途嘅估算價值通常會併入應課稅薪金之內。根據荷蘭稅務局(Belastingdienst,荷蘭稅務及海關總署)嘅公司車指引,僱主必須喺薪酬系統中處理呢筆附加額,呢項調整會直接影響員工嘅應課稅收入以及僱主代扣代繳薪俸稅嘅計算。
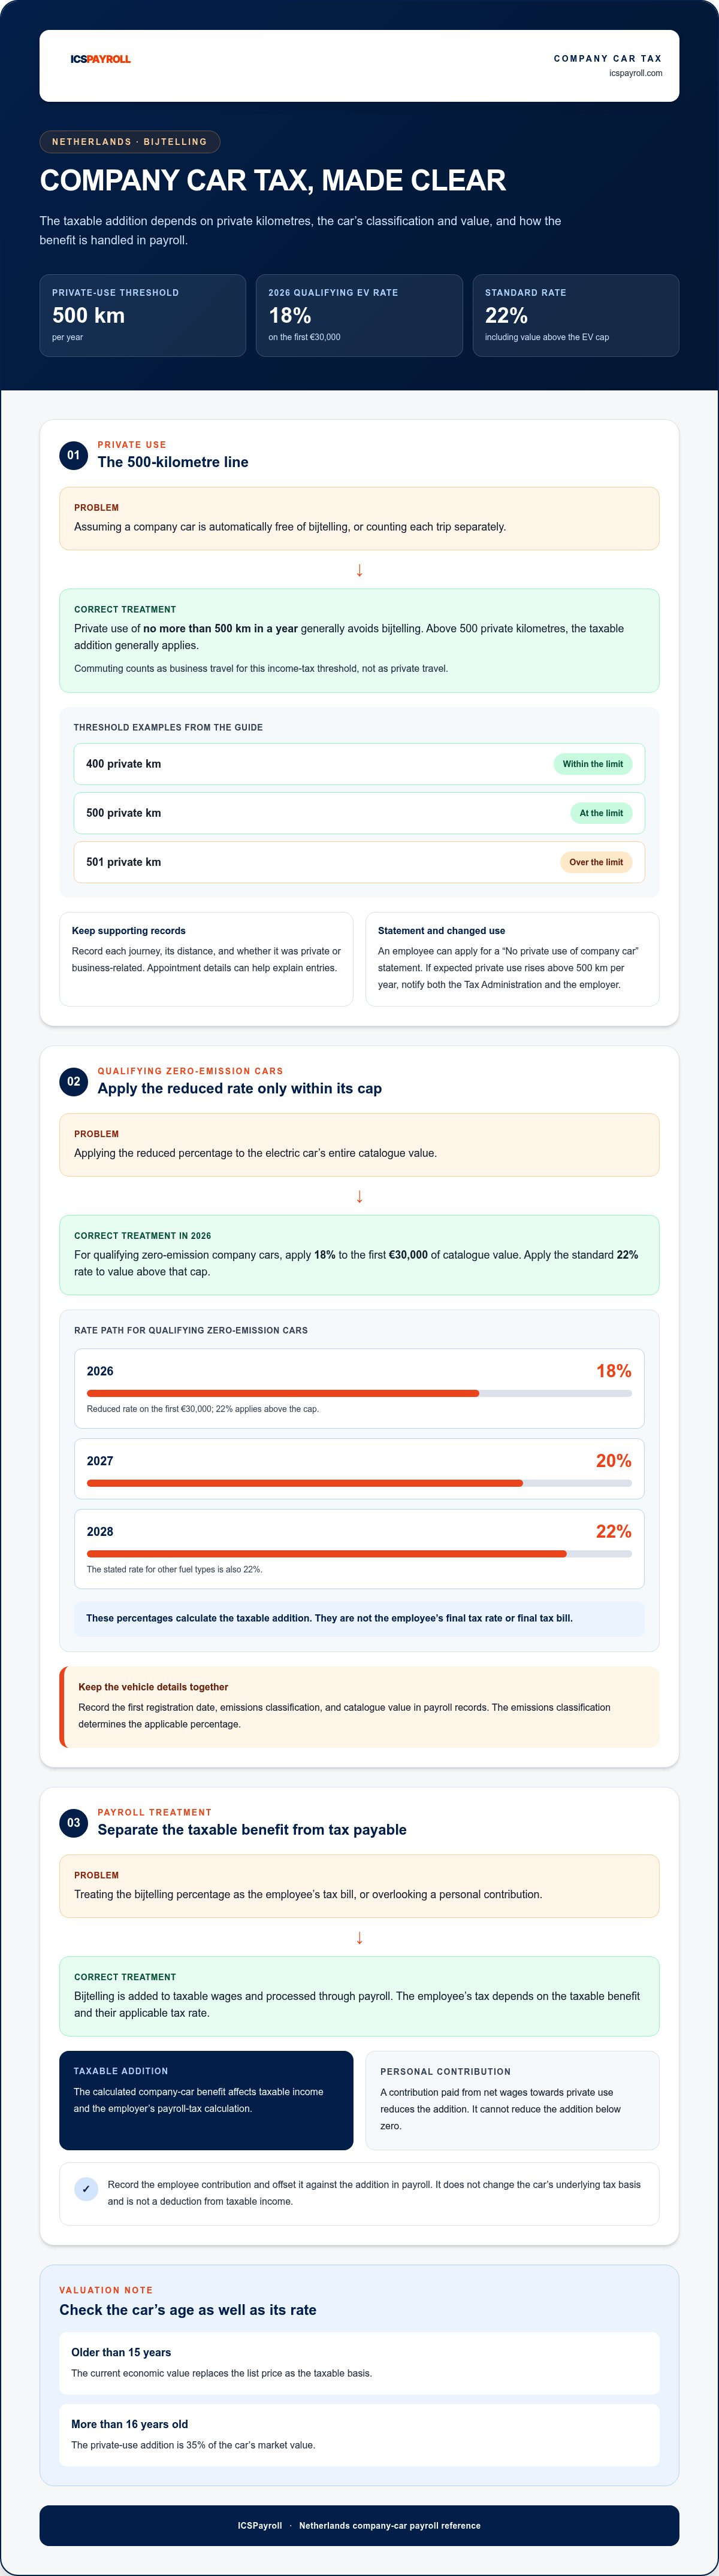
如果每年私人用途行車不超過 500 公里,一般符合免除 bijtelling 嘅資格。喺計算公司車所得稅時,上下班通勤(commuting)會被視為公事出行,因此唔會計入 500 公里嘅私人用途限額入面。舉例嚟講,私人行駛 400 公里依然喺豁免範圍內,但 501 公里就已經超標。呢個上限係以全年度嘅私人行程總和計算,而唔係逐次車程計算。
員工可以向 Belastingdienst 申請「無私人用途公司車證明書」(Verklaring geen privégebruik auto)。如果日後情況有變,預計私人用途將會超過每年 500 公里,員工有責任立即通知稅務局同僱主。即便持有證明書,一旦實際用車狀況改變,亦必須及時申報更新。
為咗證明私人行車未超出上限,員工必須保存詳盡嘅行車記錄(rittenregistratie),清楚記錄每趟行程嘅起訖點、行車距離,以及屬於私人定公事性質。行事曆預約紀錄等資料亦可用作佐證。喺特定情況下,荷蘭最高法院(Hoge Raad)曾喺 2017 年裁定,除咗標準嘅行車日誌之外,其他具說服力嘅證據亦可用以證明私人用途。
個人自付額與 Bijtelling
個人自付額(eigen bijdrage)係指員工由稅後淨薪金中,支付用作私人使用公司車嘅費用。僱主可以喺私人用途附加額中扣除呢筆款項,從而減少應課稅實物利益。不過,扣除自付額後嘅附加額唔可以變成負數,如果自付額超出計算出嚟嘅利益額,附加額最多只會降至零。
僱主應喺發薪名冊(payroll)中詳實記錄呢筆自付額,並與附加額互相抵銷。自付額並唔會改變車輛原本嘅計稅基礎,亦唔可以直接作為應課稅收入嘅扣除項目。
不同駕駛身份嘅稅務待遇
透過僱傭關係獲配公司車嘅僱員以及公司董事(DGA),其私人用途一般都會被評定為應課稅福利。至於自僱人士(zzp'er),喺申報所得稅時則需要將車輛劃分為業務資產(ondernemingsvermogen)定私人資產,呢點會直接影響邊啲車輛開支可以申報扣稅。
車輛喺所得稅上嘅分類,取決於主要用於業務定私人用途。如果車輛主要用於業務,且每年私人使用不超過 500 公里,亦可列為業務資產。值得留意嘅係,所得稅同增值稅(VAT / BTW)嘅分類標準並唔一樣。
喺增值稅方面,上下班通勤會被視為私人用途,而增值稅嘅進項稅抵扣額則取決於用於應稅業務營業額嘅行車比例。Belastingdienst 嘅公司車增值稅指引中有詳細區分。申報錯誤可能導致應課稅收入或增值稅計算不準確,屆時就需要提交更正申報。
純電動公司車嘅減免稅率
喺 2026 年,符合資格嘅零排放公司車,其目錄價(catalogue value)首 30,000 歐元可享有 18% 嘅 bijtelling 優惠稅率。根據 Belastingdienst 嘅指引,超出該上限嘅價值以及其他燃油車型,則適用 22% 嘅標準稅率。
零排放車輛嘅優惠 Bijtelling
減免稅率係針對符合條件嘅零排放車輛(包括純電動車)所提供嘅較低應課稅附加額。呢項優惠調整嘅係計入員工收入嘅金額,而唔係車輛本身嘅標價或年度行車里數。
優惠稅率每年有所調整:2026 年為 18%,2027 年為 20%,2028 年將調升至 22%。其他燃油類型車輛嘅標準稅率則維持喺 22%。呢啲百分比係用嚟計算應課稅實物利益,而唔係員工最終要交嘅稅額。
車輛嘅排放等級係決定適用稅率嘅核心要素。僱主應妥善保存車輛嘅首次登記日期同目錄價,然後按照相應年份套用合適嘅稅率同上限。
電動公司車嘅金額上限
上限規定將優惠稅率限制喺目錄價嘅首 30,000 歐元之內;任何超出上限嘅價值,都要按標準稅率計算。意味住如果購買高價位嘅電動車,並唔可以全額享有較低嘅優惠百分比。
計出嚟嘅數字係計入應課稅收入嘅金額,而非員工實際需繳納嘅稅款。
車齡亦會影響車輛估值。根據 Belastingdienst 嘅指引,對於車齡超過 15 年嘅汽車,計稅基礎會由原廠標價改為當前經濟價值(dagwaarde)。當車齡超過 16 年,私人用途附加額將為車輛市場價值嘅 35%。
公司車喺法律上屬於實物報酬(remuneration in kind)。《荷蘭民法典》(Burgerlijk Wetboek)第 7:617 條承認呢種報酬形式,但其價值以實際市場價值為限。喺評估提供車輛嘅合約價值時必須考慮呢一點,而 bijtelling 則決定其稅務處理方式。
喺薪酬記錄中,請務必將車輛登記日期、排放類別及目錄價整合記錄。將上限金額同超出部分分開計算,有助避免誤將優惠稅率套用到整部車嘅標價上。
員工離職時,公司車應該點樣處理?
當僱傭關係終止時,員工對車輛嘅使用權以及相關薪酬處理都會隨之改變。員工通常需要喺離職時交還車輛,但通知期(notice period)同僱傭合約條款可能會影響員工可唔可以繼續用車。檢視車輛安排時,應同時參考僱傭合約嘅相關規定。
當僱主將車輛交畀員工支配作公事或私人用途時,該公司車即被視為「可用」(available)。如果員工喺工作時間以外依然可以自由使用該車輛,僱主只有喺「明文禁止私人用途且嚴格執行該禁令」嘅情況下,先可以豁免申報 bijtelling,詳見 Belastingdienst 嘅公司車指引。公司政策必須與實際監管措施保持一致,並保留相關記錄作佐證。
喺薪酬處理方面,僱主會將私人用途視為實物工資,並由應課稅附加額中代扣薪俸稅(loontheffing)同國民保險供款(premie volksverzekeringen)。喺員工仍有權用車期間,僱主必須喺薪酬系統中計入此項福利,並喺車輛使用權終止時同步更新。僱主可參考 Belastingdienst 嘅薪俸稅僱主指引,以妥善處理相關工資代扣責任。
喺通知期內,員工一般仍享有公司車嘅使用權。僱傭關係正式終止時,員工必須交還車輛。如果公司車屬於僱傭合約福利條件嘅一部分,未經雙方同意或缺乏合理嘅單方面變更依據(eenzijdig wijzigingsbeding),僱主唔可以單方面收回車輛。因此,喺提前終止用車權之前,務必仔細審視僱傭合約同各項變更條款。
僱主提供嘅其他交通工具亦有不同嘅實物福利計算方式。例如喺 2022 年,僱主提供嘅單車或電單車,其法定年度應課稅福利為新車建議零售價嘅 7%。請留意此為歷史數據,並非現行嘅公司車稅率。
此外,對於非完全零排放嘅公司車,荷蘭將向僱主徵收額外嘅僱主稅費。如果車輛喺 2027 年之前已經提供畀員工使用,則享有過渡期安排,僱主喺 2030 年之前無需為呢批現有車輛繳納此項額外稅款。
舉例嚟講,如果員工喺通知期內繼續獲准用車,車輛喺整個通知期內都屬於「可用」狀態。薪酬記錄應準確反映車輛實際終止使用嘅日期,而唔係理所當然咁認為用車福利會喺員工最後一個實體工作日結束。
車輛歸還嘅交接程序應與發薪結算期互相協調,並妥善保留車輛使用權與稅務處理嘅證明文件。咁樣可以確保喺員工離職時,僱傭紀錄、薪酬申報與交還手續完全吻合。
按排放量同車輛類型劃分嘅 bijtelling 稅率
喺 2026 年,符合資格嘅零排放車輛,目錄價首 30,000 歐元享有 18% 稅率。超出該上限嘅價值以及其他燃油類型車輛,均適用 22% 嘅標準稅率;稅率級別主要區分係咪屬於零排放車輛,而唔係以具體嘅 CO₂ 數值區間劃分。
2025 年同 2026 年嘅公司車稅率
每年嘅適用稅率取決於車輛嘅排放類別、首次登記日期以及當前所屬年份。呢啲因素決定咗應套用邊個百分比,以及目錄價中有幾多金額可以享受減免優惠。
喺 2025 年,合資格電動公司車目錄價首 30,000 歐元嘅附加額稅率為 17%,超出部分為 22%。到咗 2026 年,首 30,000 歐元嘅減免稅率調整為 18%。其他燃油類型車輛,以及零排放車輛超出上限嘅金額,標準稅率均為 22%。
上述分類並無設定具體嘅二氧化碳排放量門檻數值。法定稅率中最關鍵嘅分野,在於車輛屬於零排放(zero-emission)定係使用其他燃油類型。
二手車及高車齡車輛嘅 Bijtelling 計算
對於二手車或進口車,應根據其首次登記歷史及法定計稅基礎嚟計算附加額,而唔好誤以為用購入價格作為計算標準。首次上路登記日期(datum eerste toelating)至關重要,因為優惠稅率嘅有效期為 60 個月,由首次登記次月嘅第一日起計算。
對於 2017 年 1 月 1 日或之後首次登記嘅車輛,通常嘅附加額至少為計稅基礎嘅 22%。喺該日期前首次登記嘅車輛,通常至少為 25%。購買二手車本身並唔會重設車輛最初嘅登記日期。
車齡會改變估值標準。對於車齡超過 15 年嘅老爺車(youngtimer),應採用當前經濟價值(dagwaarde)而非當初嘅新車目錄價。當車齡超過 16 年時,其私人用途附加額為市場價值嘅 35%。由於存在呢啲車齡規定,喺計算應課稅福利時,核實車輛歷史同現行市值係不可或缺嘅一步。
對於自僱人士,車輛嘅資產劃分亦會影響用車開支能唔能夠由業務利潤中扣除。請妥善歸檔登記資料、目錄價同排放等級,確保計算準確反映車輛背景同所屬稅務年度。
公司車福利作為應課稅薪金嘅計算
應課稅福利係指當公司車可用於私人出行時,併入員工工資中嘅估算金額。Bijtelling 本身並唔係員工最終要交嘅薪俸稅額。佢增加嘅係應課稅收入基數,而員工嘅適用邊際稅率先會決定該附加額最終要交幾多稅。
計算通常以荷蘭原廠標價(包括增值稅 VAT 及荷蘭汽車登記稅 BPM)為起點,然後乘以相應嘅 bijtelling 百分比。舉例嚟講,一部目錄價為 30,000 歐元、適用 22% 稅率嘅車輛,每年嘅應課稅附加額為 6,600 歐元。呢筆金額喺稅務上會計入工資,而唔係以現金形式發畀員工。
呢個區別對薪酬預算非常重要。喺上述例子中,假設員工嘅年薪為 45,000 歐元,適用稅率為 37.35%,佢就 6,600 歐元嘅公司車福利每年需要繳納 2,465 歐元嘅稅款。6,600 歐元係計稅薪金嘅加項;2,465 歐元先係該範例下所產生嘅實際稅款。實際應繳金額取決於員工個人適用嘅稅率。
喺發薪名冊中,僱主將私人用途視為實物薪金(loon in natura),並就該附加額代扣代繳薪俸稅。僱主會從應課稅福利中扣繳薪俸稅及國民保險供款。要合規執行荷蘭嘅公司車稅務規定,關鍵在於薪酬系統中必須採用正確嘅百分比同計稅基數。
車輛折舊與日常營運開支同員工嘅應課稅福利係分開計算嘅。Bijtelling 嘅計算係基於法定計稅基礎,而唔係僱主每年實際支出嘅燃油、維修保養、保險或折舊成本。車齡超過 16 年嘅車輛,其私人用途附加額係按公允市場價值計算,因此車齡會直接改變估值基礎。
《荷蘭民法典》亦將公司車界定為實物報酬。第 7:617 條將呢種實物報酬限制喺其實際價值之內,而第 7:621 條則保障員工權益,如果實物報酬不符合法定標準,員工有權索取相應工資。薪酬稅務計算同僱傭法下嘅薪酬價值密切相關,但兩者處理嘅法理範疇有所不同。
對僱主而言,最切實可行嘅管理方式,就係喺薪酬系統中清晰記錄車輛標價、適用百分比同薪酬處理方式。員工由稅後工資支付嘅個人自付額可以抵扣附加額,但唔可以令實物福利變成負數。根據荷蘭公司車稅務規定,自付額只會抵銷附加額,唔會改變車輛本身嘅計稅價值。
準確規範嘅荷蘭薪酬管理服務,能協助僱主妥善登記福利並落實合規扣繳。每當車輛有所更換或使用狀況有所改變,都應即時重新檢視車輛嘅計稅基礎同適用稅率。
ICSPayroll:名義僱主(EOR)服務
ICSPayroll 專門協助跨國企業處理荷蘭嘅僱傭與薪酬合規事務,包括將公司車福利正確申報為應課稅工資。我哋嘅名義僱主(Employer of Record, EOR)服務,支援跨國公司喺未設立荷蘭本土實體嘅情況下,合法合規聘用荷蘭員工。如果貴公司已經喺當地設立公司並聘有員工,我哋嘅荷蘭薪酬代理(Dutch Payroll)服務則可協助處理本土薪酬發放,確保各類實物福利稅務申報完全合規。
針對符合條件嘅海外引進人才,ICSPayroll 亦可代辦 30% Ruling(30% 外派稅務免稅優惠)申請。我哋嘅專業服務精準滿足不同業務需求:無論係透過 EOR 聘用員工、荷蘭本地發薪名冊管理,定係各類專項稅務減免申請。歡迎隨時聯絡 ICSPayroll,探討最適合貴公司嘅荷蘭僱傭同薪酬方案,或瀏覽 icspayroll.com 了解更多。
將公司車福利納入薪酬規劃考量
健全嘅用車政策,必須與發薪流程、合約條款及日常行政管理緊密銜接。每當車輛使用權或員工合約有所異動,都應視為審查福利申報方式嘅契機。咁樣做有助確保內部管理標準一致,特別係當公司車被視為荷蘭整體招聘策略嘅一部分嗰陣。
要貫徹落實荷蘭公司車稅務合規,從合約開始就必須將車輛安排同員工嘅發薪流程掛鉤。建立明確嘅管理責任,亦能幫助跨國企業妥善處理海外合規,避免將公司車福利當成孤立嘅行政零碎事務。
ICSPayroll 透過名義僱主(EOR)、荷蘭本地發薪管理以及 30% Ruling 申請服務,全方位支援荷蘭僱傭與薪酬運作。如果你正計劃喺荷蘭招募人才或重新檢視現有薪酬架構,歡迎聯絡 ICSPayroll 諮詢你嘅荷蘭薪酬需求。踏出深思熟慮嘅第一步,往後嘅日常合規管理自然更得心應手。
常見問題
提供公司車:到底划唔划算?
如果公司車帶嚟嘅便利同工作需求,超過應課稅福利(bijtelling)以及個人自付額嘅代價,咁提供公司車就非常值得。建議將公司車方案與員工開私家車開工(包括油費、保養同其他用車成本邊個負責)進行比較。最佳選擇取決於私人出行里數、公事行程以及所配車輛嘅條件。喺確認方案之前,建議先向薪酬專家索取預估嘅薪資扣繳影響分析,再與整體薪酬待遇作綜合評估。
公司車私人用途開幾多公里唔需要計 bijtelling?
一般嚟講,每公曆年私人用途行駛不超過 500 公里,就可以豁免計入 bijtelling。呢個 500 公里上限係以全年度嘅私人行程累計,因此必須妥善保存行車記錄,清楚區分私人行程與公務行程。喺所得稅層面,上下班通勤算作公事行程,但增值稅(VAT)嘅處理原則有所不同。如果用車情況有變並預計會超出上限,必須立即通知僱主同荷蘭稅務局(Belastingdienst),以便及時調整薪酬扣繳。
Bijtelling 到底係點運作?
Bijtelling 係指員工將僱主提供嘅車輛作私人用途時,所產生嘅法定應課稅實物利益。呢筆金額會併入應課稅工資中,因此用嚟計算附加額嘅百分比,並唔等同於員工最終要交嘅個人入息稅率。實際上,佢只係提高咗發薪名冊上嘅應課稅薪資基數。喺接受公司車之前,建議先向僱主了解車輛嘅計稅基礎同適用稅率,以及佢會點樣反映喺你嘅糧單上。
邊種情況下使用公司車會更具優勢?
當公司車能有效替代大筆個人用車開銷,或者員工需要頻繁出差拜訪客戶時,公司車通常更具優勢。建議將整體用車安排嘅價值,與私人用途附加額、員工個人自付額以及其他仍需自理嘅費用作對比。私人行車較少嘅員工,與經常喺工餘時間用車嘅員工,對公司車福利嘅考量可能大相徑庭。除咗評估薪酬扣稅影響外,亦必須全面檢視僱傭條款。
荷蘭嘅公司車實物福利(bijtelling)係點樣計算?
Bijtelling 嘅計算方式,係將法定適用百分比乘上車輛嘅計稅基礎(通常為荷蘭原廠標價,包含增值稅 VAT 同 BPM 汽車登記稅)。適用嘅百分比取決於碳排放類別、首次登記歷史等因素。計算出嚟嘅附加額會增加應課稅薪酬基數,而唔係稅款本身。如果員工從稅後薪金中支付私人用途自付額,該款項可抵減附加額,但附加額最低只會減至零,唔會變成負數。
如果荷蘭公司車嘅私人用途申報不實,會有咩罰則或稅務風險?
申報錯誤可能導致應課稅收入或增值稅計算失準,僱主與僱員均面臨補稅及行政罰款,並必須向荷蘭稅務局(Belastingdienst)提交更正申報。僱主亦有法律責任確保喺薪酬發放時準確申報實物福利,並依法代扣代繳相應嘅薪俸稅及國民保險供款。

文章撰寫:
Joost Hubregtse
Joost Hubregtse 是 ICS Staffing & Payroll B.V. 的董事。該公司是 Intercompany Solutions 旗下全資附屬機構,負責營運 ICS Payroll。他主力負責名義僱主(EOR)及荷蘭薪酬外判服務:包括僱傭合約、薪俸稅與社會保障申報、度假津貼、退休金、病假管理以及 CAO(集體勞動協議)合規,最快可於 48 小時內完成員工入職登記。
常見問題
如果公司車帶嚟嘅便利同工作需求,超過應課稅福利(bijtelling)以及個人自付額嘅代價,咁提供公司車就非常值得。建議將公司車方案與員工開私家車開工(包括油費、保養同其他用車成本邊個負責)進行比較。最佳選擇取決於私人出行里數、公事行程以及所配車輛嘅條件。喺確認方案之前,建議先向薪酬專家索取預估嘅薪資扣繳影響分析,再與整體薪酬待遇作綜合評估。
一般嚟講,每公曆年私人用途行駛不超過 500 公里,就可以豁免計入 bijtelling。呢個 500 公里上限係以全年度嘅私人行程累計,因此必須妥善保存行車記錄,清楚區分私人行程與公務行程。喺所得稅層面,上下班通勤算作公事行程,但增值稅(VAT)嘅處理原則有所不同。如果用車情況有變並預計會超出上限,必須立即通知僱主同荷蘭稅務局(Belastingdienst),以便及時調整薪酬扣繳。
Bijtelling 係指員工將僱主提供嘅車輛作私人用途時,所產生嘅法定應課稅實物利益。呢筆金額會併入應課稅工資中,因此用嚟計算附加額嘅百分比,並唔等同於員工最終要交嘅個人入息稅率。實際上,佢只係提高咗發薪名冊上嘅應課稅薪資基數。喺接受公司車之前,建議先向僱主了解車輛嘅計稅基礎同適用稅率,以及佢會點樣反映喺你嘅糧單上。
當公司車能有效替代大筆個人用車開銷,或者員工需要頻繁出差拜訪客戶時,公司車通常更具優勢。建議將整體用車安排嘅價值,與私人用途附加額、員工個人自付額以及其他仍需自理嘅費用作對比。私人行車較少嘅員工,與經常喺工餘時間用車嘅員工,對公司車福利嘅考量可能大相徑庭。除咗評估薪酬扣稅影響外,亦必須全面檢視僱傭條款。
Bijtelling 嘅計算方式,係將法定適用百分比乘上車輛嘅計稅基礎(通常為荷蘭原廠標價,包含增值稅 VAT 同 BPM 汽車登記稅)。適用嘅百分比取決於碳排放類別、首次登記歷史等因素。計算出嚟嘅附加額會增加應課稅薪酬基數,而唔係稅款本身。如果員工從稅後薪金中支付私人用途自付額,該款項可抵減附加額,但附加額最低只會減至零,唔會變成負數。
申報錯誤可能導致應課稅收入或增值稅計算失準,僱主與僱員均面臨補稅及行政罰款,並必須向荷蘭稅務局(Belastingdienst)提交更正申報。僱主亦有法律責任確保喺薪酬發放時準確申報實物福利,並依法代扣代繳相應嘅薪俸稅及國民保險供款。