オランダにおける社用車税務規則:bijtelling(私的利用加算)と税率
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
業務向けに支給された社用車であっても、それだけで非課税になるわけではありません。オランダの社用車税務規則では、年間500キロメートル以下の私的利用であれば原則としてbijtelling(現物給与としての私的利用加算)は発生しません。しかし、この基準を超える場合、2017年1月1日以降に初回登録された車両については、通常、課税標準額の少なくとも22%が加算されます。この加算額は課税対象給与として扱われるため、給与税(源泉徴収税)に影響を及ぼします。
加算率のパーセンテージに注目しがちですが、実際の税額計算は車両価格、初回登録日、CO2排出量にも左右されます。重要なのは、課税対象となる経済的利益(現物給与額)と、それに対して最終的に支払うべき税額を明確に区別して理解することです。
本ガイドでは、bijtellingの算出方法、電気自動車(EV)への軽減税率の適用条件、給与計算における実務処理、退職時の社用車の取り扱いについて解説します。また、私的利用制限や従業員の自己負担金が計算にどう影響するかについても網羅しており、オランダでの社用車制度の適切な運用を支援します。
重要ポイント
- 社用車の私的利用が年間500キロメートル以下の場合、原則としてbijtellingは免除されます。この基準を超えると、通常は課税対象の加算が発生します。
- 2026年において要件を満たすゼロエミッション社用車の場合、カタログ価格の最初の30,000ユーロまでは18%の軽減税率が適用され、それを超える部分には標準税率が適用されます。
- bijtellingは課税対象給与に加算されるため、従業員の追加税負担額は、算出された加算額と個人の適用所得税率によって決定されます。
- 雇用契約が終了した場合、従業員は社用車を返却する必要があります。ただし、解雇予告期間中は通常、使用権が継続します。
- 適切な給与計算(ペイルール)管理を行うことで、雇用主は社用車の税務処理を正しく適用し、オランダの税務コンプライアンスを遵守できます。
オランダにおける社用車の私的利用加算(bijtelling)とは?
bijtelling(私的利用加算)とは、雇用主から支給された車両を私的に使用した際に給与へ加算される課税対象の経済的利益です。これが適用されるかどうかは、私的利用の走行距離、税務上の車両区分、およびその区分を証明するための記録によって決まります。
私的利用に対する課税対象利益
従業員が会社支給の車をプライベートで使用する場合、その利用価値は原則として課税対象給与に加算されます。Belastingdienst(オランダ国税庁)の社用車ガイドラインに基づき、雇用主は給与計算を通じてこの加算を処理し、従業員の課税所得および雇用主側の給与税(源泉徴収税)計算に反映させます。
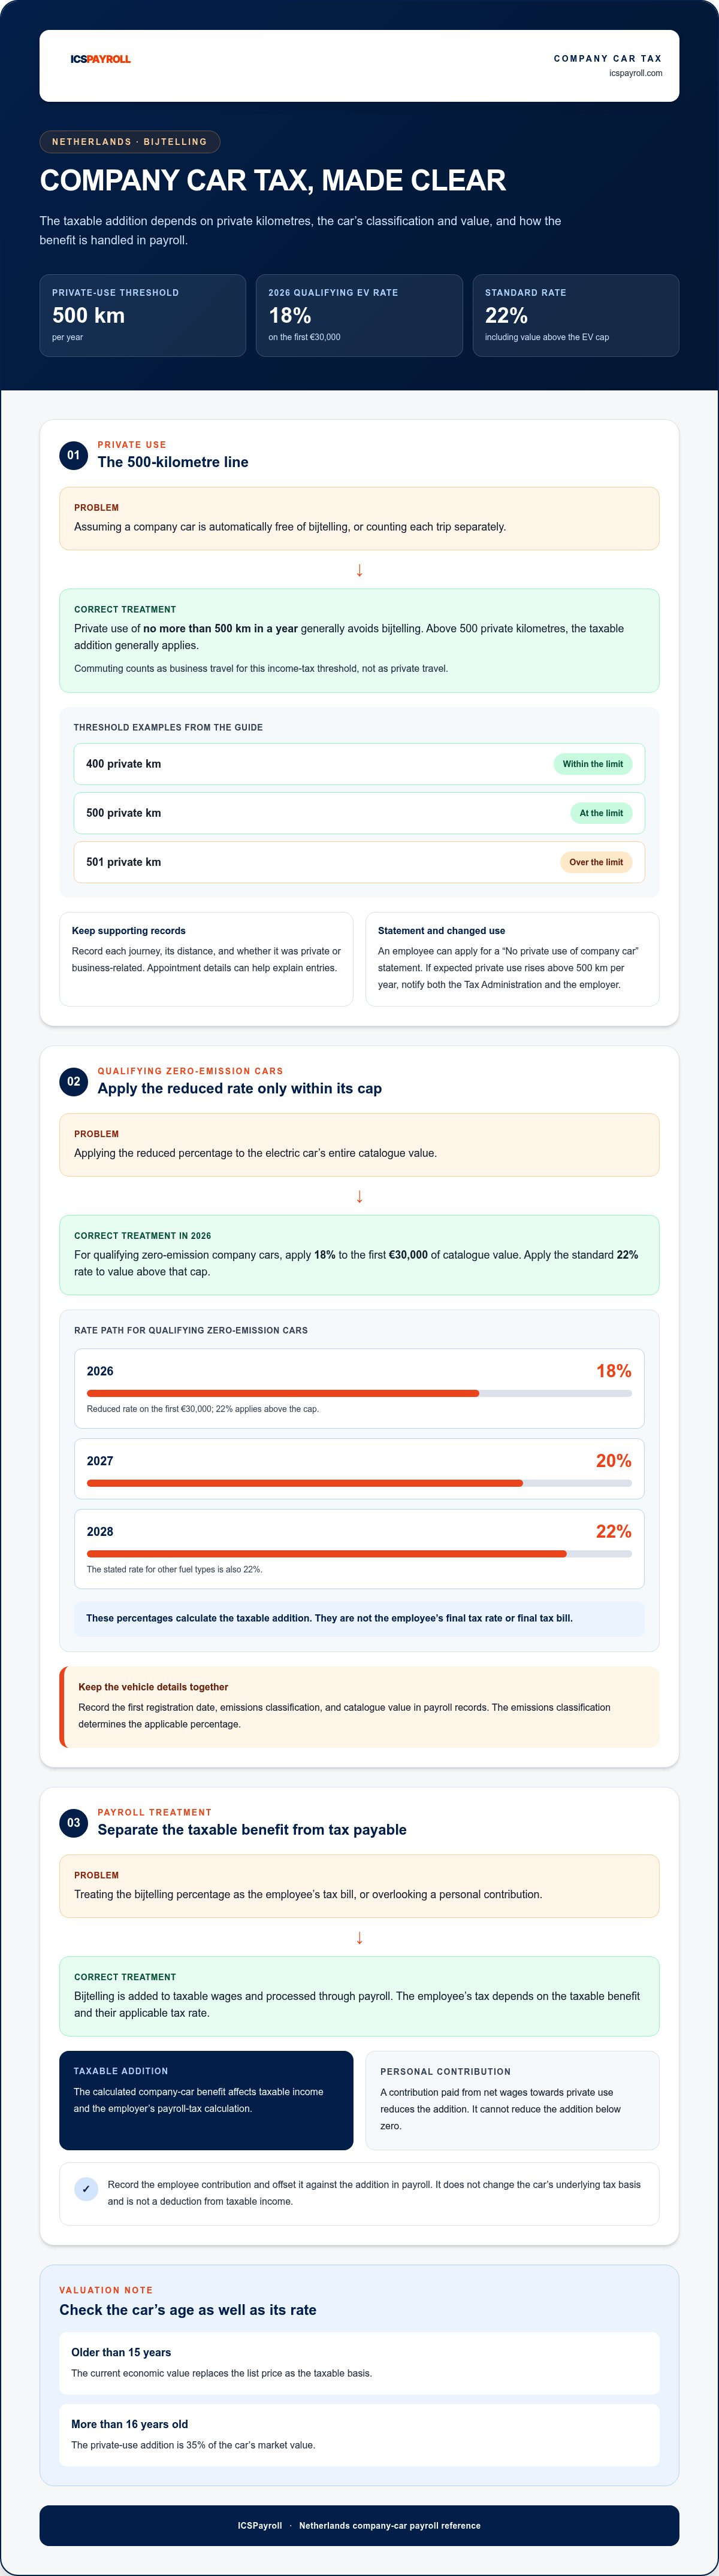
年間500キロメートル以下の私的利用であれば、原則としてbijtellingが免除されます。社用車の所得税計算上、通勤は業務上の移動とみなされるため、この500キロメートルの基準にはカウントされません。例えば、私的利用が400キロメートルであれば免除範囲内ですが、501キロメートルになると基準を超過します。この基準は個々の走行ごとではなく、年間を通じた私的利用の合計に適用されます。
従業員はBelastingdienstに対して「社用車の私的利用なしの申告書(Verklaring geen privégebruik auto)」を申請することができます。状況が変わり、見込まれる私的利用が年間500キロメートルを超える場合は、従業員はBelastingdienstと雇用主の双方に通知しなければなりません。申告書を一度提出していても、実際の利用状況に変更が生じた際の対応義務が免除されるわけではありません。
年間500キロメートル以下であることを証明するためには、各走行の日時、距離、私的利用か業務利用かを記録した走行記録簿(rittenregistratie)を保持する必要があります。カレンダーの予定などの記録も、記載内容の裏付けとして有効です。なお、特定の状況下においては、詳細な走行記録簿以外の証拠であっても私的利用の有無を立証できるとする判決が、2017年にオランダ最高裁判所(Hoge Raad)より下されています。
従業員の自己負担金とbijtelling
従業員の自己負担金とは、社用車の私的利用に対して従業員が手取り給与から支払う金額です。雇用主はこの負担金を私的利用加算額から控除できるため、課税対象となる現物給与額を減額できます。ただし、控除によって加算額がマイナスになることはなく、計算上の加算額を上回る負担金であっても加算額がゼロになるまでしか相殺されません。
雇用主はこの負担金を記録し、給与計算上で加算額と相殺処理する必要があります。なお、この負担金によって車両自体の税務基準額が変わるわけではなく、従業員の課税所得からの所得控除になるわけでもありません。
ドライバー区分ごとの税務上の取り扱い
雇用契約を通じて車両の支給を受ける従業員や取締役(DGA含む)は、原則として私的利用部分について現物給与として課税されます。一方、個人事業主(ZZP等)の場合は、所得税法上その車両を事業用資産または個人資産のいずれかに区分し、それに応じてどの車両関連経費を事業経費として控除できるかが決まります。
所得税法上の車両区分は、主に業務目的で使用されているか私的利用目的かによって左右される場合があります。私的利用が年間500キロメートル以下で、業務利用の割合が私的利用を上回る車両は事業用資産として扱うことができます。なお、所得税法上の区分とVAT(付加価値税/BTW)法上の区分は異なる場合があります。
VATの観点では通勤は私的移動として扱われ、税額控除の可否は課税売上に寄与した走行距離に基づいて判断されます。Belastingdienstの社用車向けVATガイドラインには、この別個の取り扱いが明記されています。申告内容に誤りがあると、課税所得やVAT計算が不正確になり、修正申告が必要となるリスクがあります。
完全電気自動車(EV)向け社用車の軽減税率
2026年において、一定の要件を満たすゼロエミッション(排出ガスゼロ)の社用車は、カタログ価格の最初の30,000ユーロまで18%の軽減bijtelling税率が適用されます。Belastingdienstの社用車ガイドラインによると、この上限を超える部分、およびその他の燃料タイプの車両には標準の22%の税率が適用されます。
ゼロエミッション車に対する軽減bijtelling
軽減税率とは、完全電気自動車(EV)をはじめとする要件を満たしたゼロエミッション車に適用される低い加算率のことです。これにより従業員の所得に加算される金額が低く抑えられますが、車両のカタログ価格や年間走行距離そのものが変わるわけではありません。
この軽減税率は年によって段階的に引き上げられます。2026年は18%、2027年は20%、2028年は22%となります。その他の燃料タイプの車両については一律22%です。これらのパーセンテージは課税加算額を算出するためのものであり、従業員が最終的に納付する税額そのものではない点に留意してください。
適切な適用率を選択するためには、車両の排出ガス区分が極めて重要です。雇用主は車両の初回登録日とカタログ価格を記録として保管し、該当する年の税率と上限額を正しく適用する必要があります。
電気社用車の適用上限額(キャップ)
上限額(キャップ)の規定により、軽減税率が適用されるのはカタログ価格の最初の30,000ユーロまでに制限されており、これを超える金額には標準税率が適用されます。この区分計算により、高額な電気自動車の場合、カタログ価格全額に対して軽減税率が適用されるわけではありません。
算出された金額は課税所得に加算される経済的利益であり、従業員が実際に支払う納税額そのものではありません。
また、車両の年式も評価基準に影響します。Belastingdienstのガイドラインによると、初度登録から15年を超えた車両については、カタログ価格ではなく現在の経済的価値(時価)が課税標準となります。さらに車齢が16年を超えると、私的利用加算率は時価の35%となります。
社用車の支給は現物給与(remuneration in kind)の一種でもあります。オランダ民法(Burgerlijk Wetboek)第7編617条(Article 7:617)はこの形式の報酬を認めていますが、その適正価格に制限されます。これは車両支給の契約上の価値を評価する際に関連する規定であり、税務上の取り扱いはbijtelling規則によって決定されます。
給与計算記録には、車両の初回登録日、排出ガス区分、カタログ価格を一括して保管してください。上限額を標準税率部分と明確に分けて計算することで、カタログ価格全額に誤って軽減税率を適用してしまうミスを防止できます。
退職時に社用車はどうなるか?
雇用関係が終了すると、車両の利用権および給与計算上の処理に変更が生じます。通常、雇用契約の終了に伴い従業員は社用車を返却しますが、解雇予告期間や雇用契約の条項によって継続利用の可否が左右される場合があります。車両の貸与規程は雇用契約書とあわせて確認することが不可欠です。
社用車は、雇用主が業務または私用目的で従業員の自由な利用に供した時点(disposal)で「利用可能」とみなされます。勤務時間外でも私的に利用可能な状態にある場合、私的利用が明確に禁止されており、かつその禁止措置が厳格に運用されている場合を除き、bijtellingの加算を省略することはできません(Belastingdienstの社用車ガイドラインによる)。社内規程と実際の管理運用が一致している必要があり、その取り扱いを裏付ける記録が求められます。
給与計算において、雇用主は私的利用を現物給与として扱い、課税加算額から給与税および国民保険料を源泉徴収します。車両が利用可能な状態にある間は現物給与を加算し、利用可能期間が終了した時点で速やかに給与計算へ反映させる必要があります。こうした賃金および源泉徴収義務の取り扱いについては、Belastingdienstの雇用主向け給与税ハンドブック(Handboek Loonheffingen)が基準となります。
解雇予告期間中、従業員は原則として社用車の利用権を維持します。そして契約終了日をもって返却する義務を負います。社用車の貸与が雇用条件の一部を構成している場合、労使双方の合意があるか、または契約変更に関する正当な法的根拠がない限り、雇用主が一方的に使用権を剥奪することはできません。そのため、利用を途中で終了させる前に、雇用契約書や一方的変更条項(eenzijdig wijzigingsbeding)の有無を確認する必要があります。
雇用主から支給される他の移動手段には、それぞれ別の現物給与基準が存在します。例えば2022年の規定では、会社支給の自転車やモペッド(原動機付自転車)の年間課税加算額は、新品推奨小売価格の7%と定められていました。これは過去の基準であり、現在の社用車の税率とは異なります。
また、完全な排出ガスゼロではない社用車を保有する雇用主には、別途追加の税負担が導入される予定です。ただし、2027年より前に既に従業員へ提供されている車両については経過措置が適用されるため、雇用主は2030年までこの追加税を支払う必要はありません。
例えば、従業員が解雇予告期間中も社用車へのアクセスを維持している場合、通常はその予告期間が満了するまで利用可能状態が続きます。最終出勤日をもって機械的に現物給与の加算を止めるのではなく、利用権が実際に終了した日付を正確に給与記録に反映させる必要があります。
車両の返却手続きを給与計算の締め処理と連動させ、車両の利用状況や処理内容を裏付ける記録を保持してください。これにより、退職時における雇用記録、給与税申告、返却手続きの整合性を保つことができます。
排出量および車両タイプ別のbijtelling税率
2026年において、要件を満たすゼロエミッション車にはカタログ価格の最初の30,000ユーロまで18%の税率が適用されます。この上限を超える金額、およびその他の燃料タイプの車両には標準の22%が適用されます。現行の区分は、詳細なCO2排出量の数値区分ではなく、ゼロエミッション車か否かによって区別されています。
2025年および2026年の社用車税率
年間の加算率は、車両の排出ガス区分、初回登録日、適用される課税年度によって異なります。これらの要素によって、適用されるパーセンテージと、軽減税率が適用されるカタログ価格の範囲が決まります。
2025年において、要件を満たす電気社用車にはカタログ価格の最初の30,000ユーロまで17%の加算率が適用され、それを超える部分には22%が適用されていました。2026年には、最初の30,000ユーロに対する軽減税率が18%になります。その他の燃料タイプの車両、および上限を超えるゼロエミッション車の価格部分に対する標準税率は22%です。
これらの区分には細かなCO2排出量基準は設定されていません。定められた税率における実質的な区分基準は、その車両がゼロエミッション車であるか、それとも他の燃料を使用する車両であるかという点です。
中古車およびクラシックカーのbijtelling計算
中古車や輸入車の場合、購入価格をそのまま税率適用の基準とするのではなく、初度登録日からの履歴と適切な税務基準額を用いて加算額を計算する必要があります。軽減税率は初回登録の翌月1日から60か月間有効となるため、初度登録日は極めて重要です。
2017年1月1日以降に初度登録された車両の場合、通常の加算率は課税基準額の少なくとも22%です。それ以前に登録された車両は、通常少なくとも25%となります。中古車として購入したからといって、元の初回登録日がリセットされるわけではありません。
また、車齢によって評価基準が変わります。初度登録から15年を超える車両については、カタログ価格ではなく現在の経済的価値(時価)を使用します。16年を超えると、私的利用加算率は時価の35%になります。このように年式による規則があるため、課税対象利益の計算には車両の履歴と現在の適正価値の把握が不可欠です。
個人事業主の場合、車両の区分は事業経費を利益から控除できるかどうかに直結します。登録情報、カタログ価格、排出ガス区分を一元管理し、車両の履歴と該当年度に応じた正確な計算を行えるようにしてください。
課税対象給与としての社用車経済的利益
社用車の経済的利益(現物給与)とは、雇用主から支給された車を私的利用できる状態にある場合に、従業員の給与に合算される金額です。bijtellingは従業員が支払う所得税そのものではありません。これは課税対象所得を増加させるものであり、その加算額に対して個人の適用所得税率に応じた税金が課されます。
計算は通常、付加価値税(BTW)および自動車税(BPM:Belasting van personenauto's en motorrijwielen)を含むオランダ国内のカタログ価格を基準とし、そこに該当するbijtelling率を乗じます。例えば、カタログ価格が30,000ユーロで税率22%の車両の場合、年間の課税加算額は6,600ユーロになります。この金額は税務上給与に加算されるものであり、従業員に現金として支給されるわけではありません。
この違いは手取り額の予測において非常に重要です。上記例において、年収45,000ユーロの従業員が所得税率37.35%の区分に該当する場合、6,600ユーロの社用車現物給与に対して年間2,465ユーロの税金を支払うことになります。6,600ユーロは課税給与への上乗せ額であり、2,465ユーロがそれによって生じる実際の税負担額です。最終的な納税額は、従業員各人の適用税率によって決まります。
給与計算において、雇用主は私的利用を現物給与として扱い、その加算額に対して給与税を納付・控除します。雇用主は課税加算額から給与税および国民保険料を源泉徴収します。オランダの社用車税制を一貫して遵守するためには、給与計算において常に正しい加算率と課税基準額を使用することが求められます。
減価償却費や維持費は、従業員の課税対象利益とは別個のものです。bijtellingの計算には所定の税務基準額が用いられ、雇用主が実際に支出した年間の燃料費、メンテナンス費、保険料、減価償却費などは計算に影響しません。なお、車齢が16年を超える車両については、時価に基づいて私的利用加算が計算されるため、年式によって評価基準が変化します。
オランダ民法上も、社用車は現物給与として位置付けられています。民法第7編617条はその現物報酬の評価を適正価値に制限しており、第7編621条(Article 7:621)は現物報酬が適用法令に準拠していない場合に従業員が正当な賃金を請求できる権利を保障しています。給与計算上の処理と労働法上の報酬評価は相互に関連していますが、目的とする論点は異なります。
雇用主側の実務上のポイントは、車両のカタログ価格、適用パーセンテージ、給与計算上の処理を一貫して正確に記録することです。従業員が手取り給与から支払う自己負担金は加算額から控除できますが、課税加算額をマイナスにすることはできません。オランダの社用車税制において、自己負担金は加算額を減額するものであり、車両自体の評価基準額を引き下げるものではありません。
正確なオランダ給与計算アウトソーシング(Dutch payroll administration)を導入することで、雇用主は現物給与を適切に記録し、法令に準拠した給与処理を実行できます。車両やその使用実態に変更があった場合は、必ず車両の課税基準額と適用税率を見直してください。
ICSPayroll:登録雇用主(EOR)サービス
ICSPayrollは、課税対象給与として計上される社用車現物給与の処理をはじめ、海外企業のオランダにおける雇用および給与計算のコンプライアンス管理を包括的に支援します。当社の登録雇用主(EOR:Employer of Record)サービスは、オランダに現地法人を設立することなく現地で従業員を採用したい企業をサポートします。また、すでに現地法人を保有し、課税対象利益の適正処理を含む現地の給与計算代行を必要としている企業には、Dutch Payroll(オランダ給与計算代行)サービスが最適です。
さらに、要件を満たす外国人労働者に対しては、30%ルーリング(30% Ruling:駐在員・高度人材向け非課税手当制度)の申請手続きも代行いたします。EORを通じた雇用、オランダでの給与計算管理、税制優遇申請など、お客様の状況に応じた柔軟なソリューションを提供します。オランダでの雇用や給与設定についてのご相談は、お気軽にICSPayrollまでお問い合わせいただくか、icspayroll.comをご覧ください。
社用車の導入判断を給与計画と一体化させる
社用車規程を円滑に運用するためには、給与計算、雇用条件、日常の労務管理が緊密に連携していることが重要です。車両の利用状況や従業員の契約内容に変更が生じるたびに、現物給与が正しく記録されているかを確認する契機として捉えてください。これにより、社用車がオランダにおける人材採用パッケージの一部である場合でも、社内の運用を一貫して保つことができます。
オランダの社用車税務規則を正確に適用するためには、制度の導入当初から車両の貸与条件を従業員の給与計算と直接紐付けておく必要があります。このプロセスにおける責任体制を明確にすることで、海外企業であっても社用車の手続きを孤立した業務として扱うことなく、現地の雇用管理をスムーズに行うことが可能になります。
ICSPayrollは、登録雇用主(EOR)、オランダ給与計算代行(Dutch Payroll Administration)、30%ルーリング申請代行サービスを通じて、オランダにおける雇用と給与管理を支援します。オランダでの新規採用をご検討中の方や、既存の給与計算体制の見直しをお考えの方は、ぜひICSPayrollにご相談ください。初期の綿密な計画策定が、将来にわたる労務・税務管理を容易にします。
よくある質問(FAQ)
社用車の支給を受けるのは得策ですか?
社用車の利便性や業務利用の頻度が、課税加算額(bijtelling)や従業員自身の自己負担金を上回る場合にはメリットがあります。雇用主の車両貸与制度と、自家用車を業務に使用する場合(燃料費、維持費、その他経費の自己負担割合など)を慎重に比較検討してください。最適な選択肢は、私的利用の走行距離、業務での移動量、提供される車種によって異なります。合意する前に給与計算への影響予測を確認し、全体の報酬パッケージと比較することをおすすめします。
bijtellingなしで年間何キロメートルまで私的利用できますか?
原則として、私的利用が年間500キロメートル以下であればbijtellingは発生しません。この上限は年間を通じた私的利用の総距離に適用されるため、プライベートな移動と業務利用を明確に区分した走行記録簿を保持する必要があります。社用車の所得税計算上、通勤は業務上の移動とみなされます(ただしVATの処理は異なります)。状況が変わり年間500キロメートルを超える見込みとなった場合は、給与計算を更新できるよう雇用主およびBelastingdienstに通知してください。
bijtellingとは何ですか?
bijtellingとは、雇用主から支給された車をプライベートで使用することに伴う経済的利益(現物給与)のことです。これは課税対象給与に加算されるため、加算額の計算に用いられるパーセンテージは従業員の最終的な所得税率ではありません。実務上は、給与計算において課税対象給与の総額がその分増額されます。社用車を受け入れる前に、その税務基準額と適用税率が給与明細にどのように反映されるかを確認してください。
どのような場合に社用車が有利になりますか?
個人の多額の車両維持費を代替できる場合や、頻繁に業務で長距離を移動する場合には、社用車の支給が有利になる傾向があります。制度自体の経済的価値と、私的利用加算額、自己負担金、自己負担として残るその他の費用を比較してください。私的利用がほとんどない従業員と、休日やプライベートでも頻繁に車を使用する従業員とでは、受け取れる恩恵が大きく異なります。雇用条件と給与計算上の税金への影響の双方を精査することが重要です。
オランダにおける社用車の現物給与(bijtelling)はどのように計算されますか?
bijtellingは、車両の課税基準額(通常は付加価値税BTWおよび自動車税BPMを含むオランダのカタログ価格)に該当するパーセンテージを乗じて算出されます。適用されるパーセンテージは、排出ガス区分や初回登録日などの要素によって決まります。算出された加算額は課税対象給与に上乗せされるものであり、税額そのものではありません。従業員が手取り給与から私的利用のために支払った自己負担金は加算額から控除されますが、加算額がマイナスになることはありません。
オランダの社用車の私的利用を誤って申告した場合、どのような罰則や税務リスクがありますか?
不正確な申告を行うと、課税所得やVAT(付加価値税)の計算に誤りが生じ、確定申告や給与税申告の修正を求められます。また、追徴課税や過少申告加算税が課されるリスクもあります。雇用主は給与計算を通じて正しい現物給与を計上し、その加算額から給与税および国民保険料を適切に源泉徴収する法的義務を負っています。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを展開するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用契約の作成、給与税・社会保険申告、休暇手当(holiday allowance)、年金、病気休業管理、労働協約(CAO)遵守など、登録雇用主(EOR)およびオランダ給与計算サービス全般を統括しており、最短48時間でのオンボーディング体制を提供しています。
よくあるご質問
社用車の利便性や業務利用の頻度が、課税加算額(bijtelling)や従業員自身の自己負担金を上回る場合にはメリットがあります。雇用主の車両貸与制度と、自家用車を業務に使用する場合(燃料費、維持費、その他経費の自己負担割合など)を慎重に比較検討してください。最適な選択肢は、私的利用の走行距離、業務での移動量、提供される車種によって異なります。合意する前に給与計算への影響予測を確認し、全体の報酬パッケージと比較することをおすすめします。
原則として、私的利用が年間500キロメートル以下であればbijtellingは発生しません。この上限は年間を通じた私的利用の総距離に適用されるため、プライベートな移動と業務利用を明確に区分した走行記録簿を保持する必要があります。社用車の所得税計算上、通勤は業務上の移動とみなされます(ただしVATの処理は異なります)。状況が変わり年間500キロメートルを超える見込みとなった場合は、給与計算を更新できるよう雇用主およびBelastingdienstに通知してください。
bijtellingとは、雇用主から支給された車をプライベートで使用することに伴う経済的利益(現物給与)のことです。これは課税対象給与に加算されるため、加算額の計算に用いられるパーセンテージは従業員の最終的な所得税率ではありません。実務上は、給与計算において課税対象給与の総額がその分増額されます。社用車を受け入れる前に、その税務基準額と適用税率が給与明細にどのように反映されるかを確認してください。
個人の多額の車両維持費を代替できる場合や、頻繁に業務で長距離を移動する場合には、社用車の支給が有利になる傾向があります。制度自体の経済的価値と、私的利用加算額、自己負担金、自己負担として残るその他の費用を比較してください。私的利用がほとんどない従業員と、休日やプライベートでも頻繁に車を使用する従業員とでは、受け取れる恩恵が大きく異なります。雇用条件と給与計算上の税金への影響の双方を精査することが重要です。
bijtellingは、車両の課税基準額(通常は付加価値税BTWおよび自動車税BPMを含むオランダのカタログ価格)に該当するパーセンテージを乗じて算出されます。適用されるパーセンテージは、排出ガス区分や初回登録日などの要素によって決まります。算出された加算額は課税対象給与に上乗せされるものであり、税額そのものではありません。従業員が手取り給与から私的利用のために支払った自己負担金は加算額から控除されますが、加算額がマイナスになることはありません。
不正確な申告を行うと、課税所得やVAT(付加価値税)の計算に誤りが生じ、確定申告や給与税申告の修正を求められます。また、追徴課税や過少申告加算税が課されるリスクもあります。雇用主は給与計算を通じて正しい現物給与を計上し、その加算額から給与税および国民保険料を適切に源泉徴収する法的義務を負っています。