Règles fiscales relatives aux voitures de société aux Pays-Bas : bijtelling et taux d'imposition
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Une voiture de société n'est pas exonérée d'impôt simplement parce qu'elle est fournie pour le travail. En vertu des règles fiscales relatives aux voitures de société aux Pays-Bas, un usage privé ne dépassant pas 500 kilomètres par an permet généralement d'éviter le bijtelling (avantage en nature imposable) ; dans le cas contraire, la majoration est habituellement d'au moins 22 % de la base imposable pour les véhicules immatriculés pour la première fois à compter du 1er janvier 2017. Cet ajout est traité comme un salaire imposable et influe donc directement sur l'impôt sur les salaires.
S'il est naturel de se focaliser sur ce pourcentage, le calcul dépend également de la valeur du véhicule, de sa date d'immatriculation et de ses émissions. L'essentiel est de bien distinguer l'avantage imposable de l'impôt effectivement dû sur celui-ci.
Ce guide explique comment le bijtelling est calculé, quand s'appliquent les taux réduits pour les véhicules électriques, comment cet avantage est traité en gestion de paie et ce qu'il advient du véhicule lors de la rupture du contrat de travail. Il détaille également l'impact des plafonds d'usage privé et des contributions personnelles des salariés, vous aidant ainsi à gérer sereinement vos accords de voiture de société aux Pays-Bas.
Points clés à retenir
- L'usage privé d'une voiture de société jusqu'à 500 kilomètres par an permet généralement d'éviter le bijtelling ; au-delà de ce seuil, la majoration imposable s'applique dans la plupart des cas.
- Pour les voitures de société zéro émission éligibles en 2026, le taux réduit est de 18 % sur les premiers 30 000 € de valeur catalogue, le taux standard s'appliquant au-delà.
- Le bijtelling est ajouté au salaire imposable ; l'impôt du salarié dépend donc de la valeur de l'avantage imposable et de sa tranche d'imposition applicable.
- Lorsque le contrat de travail prend fin, le salarié doit restituer la voiture de société ; pendant le délai de préavis, le droit de l'utiliser est généralement maintenu.
- Une gestion de paie rigoureuse permet aux employeurs d'appliquer le traitement fiscal approprié et de respecter leurs obligations fiscales néerlandaises.
Qu'est-ce que la majoration pour usage privé (bijtelling) d'une voiture de société aux Pays-Bas ?
Le bijtelling est l'avantage en nature imposable ajouté au salaire lorsqu'un véhicule mis à disposition par l'employeur est utilisé à des fins privées. Son application dépend du nombre de kilomètres parcourus à titre privé, de la classification fiscale du véhicule et des justificatifs conservés pour appuyer cette qualification.
Avantage imposable pour usage privé
Lorsqu'un salarié utilise un véhicule d'entreprise à titre privé, la valeur de cet usage est généralement ajoutée à son salaire imposable. L'employeur intègre cette majoration via la gestion de paie, ce qui a une incidence sur le revenu imposable du salarié ainsi que sur le calcul de la retenue à la source sur les salaires effectuée par l'employeur, conformément aux directives de l'administration fiscale néerlandaise (Belastingdienst) relatives aux voitures de société.
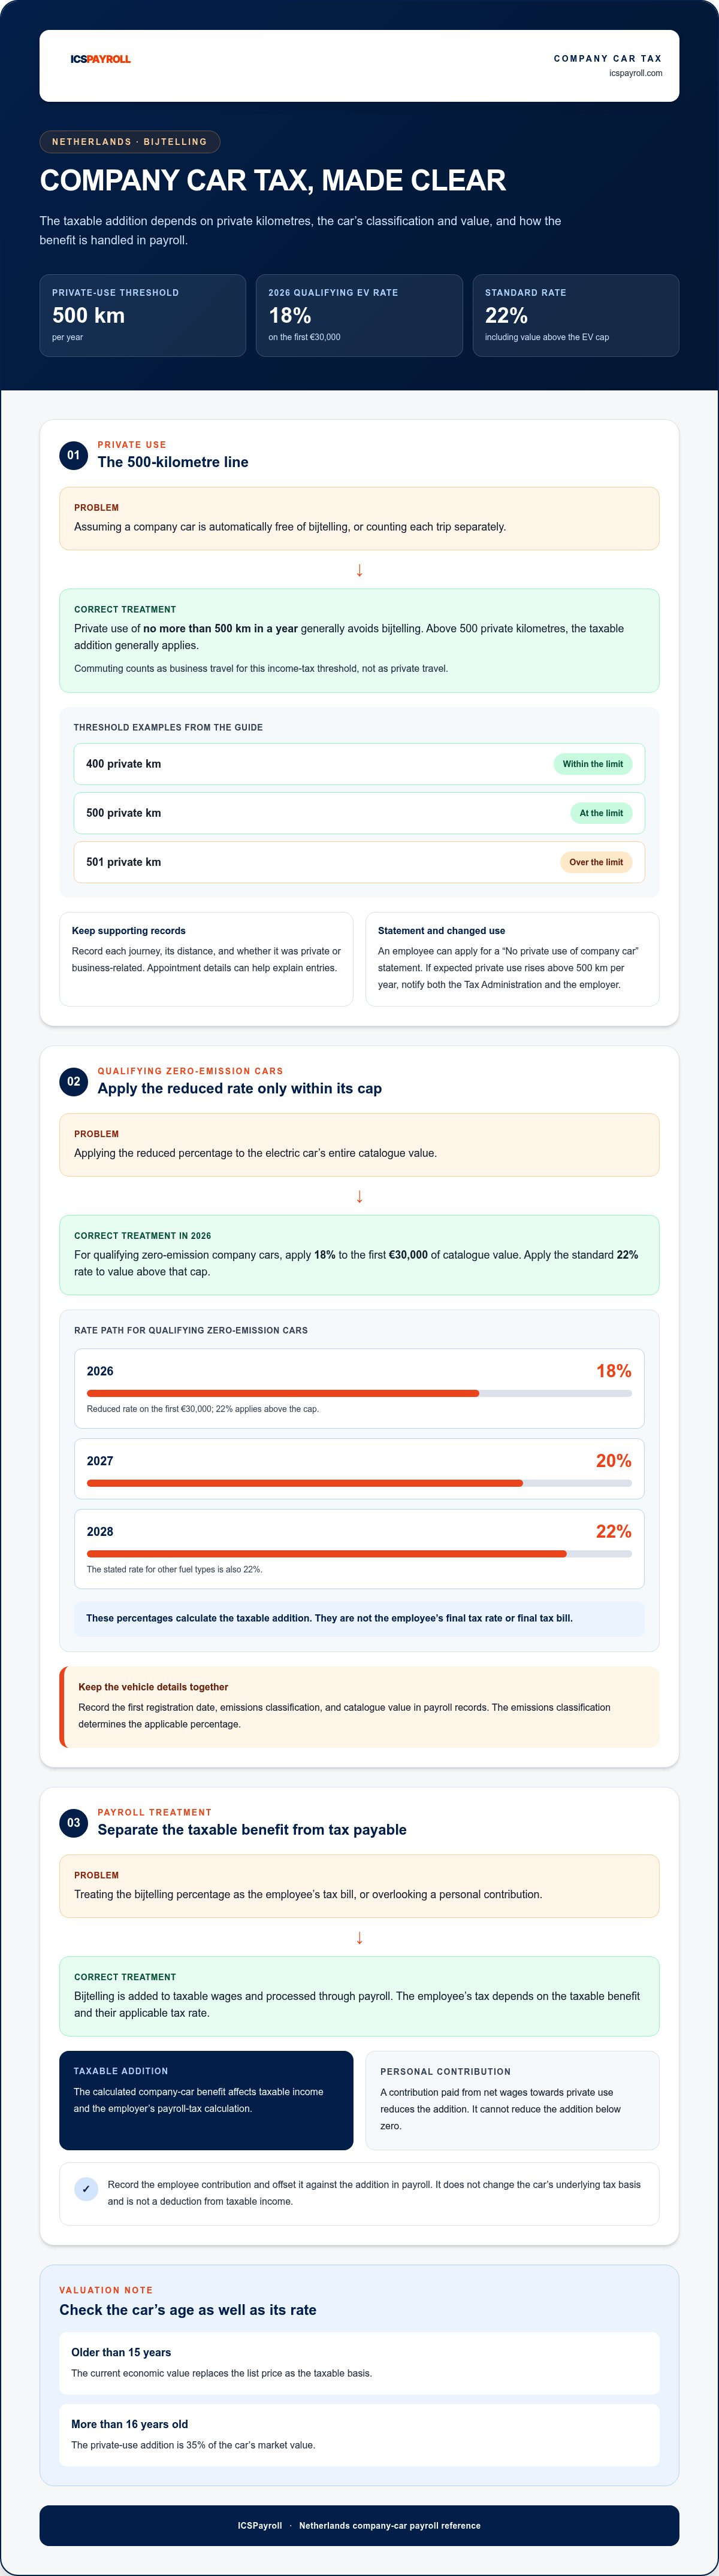
Un usage privé ne dépassant pas 500 kilomètres par an ouvre généralement droit à une exonération de bijtelling. Les trajets domicile-travail sont considérés comme des déplacements professionnels au sens de l'impôt sur le revenu pour les voitures de société, et ne sont donc pas comptabilisés comme des trajets privés pour ce seuil. Par exemple, 400 kilomètres privés restent sous la limite, tandis que 501 kilomètres la dépassent. Ce seuil s'applique à l'ensemble des trajets privés sur l'année civile, et non trajet par trajet.
Les salariés peuvent demander auprès du Belastingdienst une attestation de non-usage privé (« Verklaring geen privégebruik auto »). Si la situation évolue et que l'usage privé prévu dépasse 500 kilomètres par an, le salarié doit obligatoirement en informer l'administration fiscale et son employeur. Une attestation préalable ne dispense pas de réagir lorsque la situation réelle change.
Pour justifier d'un usage inférieur au seuil, il convient de tenir un registre des kilomètres (*rittenregistratie*) indiquant chaque trajet, la distance parcourue et la nature privée ou professionnelle du déplacement. Des documents complémentaires, tels que des convocations ou agendas, peuvent corroborer ces données. Dans des situations bien définies, la Cour suprême a jugé en 2017 que d'autres moyens de preuve qu'un relevé kilométrique exhaustif pouvaient attester de l'absence d'usage privé.
Contributions personnelles et bijtelling
Une contribution personnelle est un montant versé par le salarié à partir de son salaire net pour participer aux frais d'usage privé de la voiture de société. L'employeur déduit ce montant de la majoration pour usage privé, réduisant ainsi l'avantage imposable. Cette contribution ne peut pas rendre l'avantage négatif : tout montant excédant le calcul du bijtelling le ramène simplement à zéro.
L'employeur doit enregistrer cette contribution et la compenser sur la ligne de bijtelling du bulletin de paie. Elle ne modifie pas la base d'imposition d'origine du véhicule et ne constitue pas une déduction générale du revenu brut imposable.
Régime fiscal selon le statut du conducteur
Les salariés et les dirigeants d'entreprise qui disposent d'un véhicule dans le cadre de leur contrat de travail sont généralement imposés sur leur usage privé au titre d'un avantage en nature. Les travailleurs indépendants classent quant à eux leur véhicule comme un actif professionnel ou privé pour l'impôt sur le revenu, ce qui détermine la déductibilité de leurs frais professionnels.
La qualification fiscale d'un véhicule au titre de l'impôt sur le revenu peut dépendre de son utilisation prépondérante, professionnelle ou privée. Un véhicule utilisé davantage pour le travail qu'à titre privé peut constituer un actif professionnel lorsque l'usage privé ne dépasse pas 500 kilomètres par an. La qualification au titre de l'impôt sur le revenu et celle au titre de la TVA peuvent différer.
En matière de TVA, les trajets domicile-travail sont considérés comme un usage privé, et la déduction dépend des kilomètres effectués pour générer un chiffre d'affaires assujetti. Les directives TVA du Belastingdienst pour les véhicules d'entreprise précisent ce régime distinct. Une déclaration erronée peut entraîner une distorsion du résultat fiscal ou du calcul de TVA, obligeant à déposer des déclarations rectificatives.
Taux d'imposition réduit pour les voitures de société entièrement électriques
En 2026, les voitures de société zéro émission éligibles bénéficient d'un taux de bijtelling réduit de 18 % sur les premiers 30 000 € de valeur catalogue. Le taux standard de 22 % s'applique au-delà de ce plafond ainsi qu'aux autres types de carburant, conformément aux directives du Belastingdienst.
Bijtelling réduit pour les véhicules zéro émission
Ce taux réduit correspond à une assiette imposable plus faible pour les véhicules éligibles sans émissions, y compris les modèles 100 % électriques. Il modifie le montant ajouté au revenu du salarié, mais n'altère ni le prix catalogue du véhicule ni le nombre de kilomètres annuels.
Le taux varie selon l'année : 18 % en 2026, 20 % en 2027 et 22 % en 2028. Le taux de base pour les autres motorisations est fixé à 22 %. Ces pourcentages servent à déterminer l'avantage imposable, et non le montant de l'impôt final payé par l'employé.
La classification des émissions du véhicule est essentielle pour déterminer le pourcentage applicable. Les employeurs doivent archiver la date de première immatriculation et la valeur catalogue du véhicule, puis appliquer le taux et le plafond propres à l'année concernée.
Plafonds d'application pour les voitures électriques
Le plafond limite le taux préférentiel aux premiers 30 000 € de valeur catalogue ; la part excédentaire est soumise au taux standard. En conséquence, une voiture électrique haut de gamme ne bénéficie pas du taux réduit sur l'intégralité de sa valeur.
Ce montant correspond à l'assiette ajoutée au revenu imposable, et non à l'impôt direct à acquitter par le salarié.
L'âge du véhicule modifie également les règles d'évaluation. Pour un véhicule de plus de 15 ans, la valeur vénale réelle (valeur économique actuelle) se substitue au prix catalogue pour fixer la base d'imposition, selon les directives du Belastingdienst. Dès qu'un véhicule dépasse 16 ans, le bijtelling est de 35 % de sa valeur marchande réelle (régime des youngtimers).
Une voiture de société constitue également une rémunération en nature. L'article 7:617 du Code civil néerlandais reconnaît cette modalité de salaire, dans la limite de sa valeur réelle. Cela intervient lors de l'estimation de l'avantage accordé, tandis que le bijtelling en règle le statut fiscal.
Conservez la date d'immatriculation, la classe d'émissions et la valeur catalogue dans le dossier de paie. L'application du plafond distinct de la tranche standard évite d'étendre indûment le taux réduit à l'ensemble du prix catalogue.
Qu'advient-il de la voiture de société lors de la fin du contrat de travail ?
En cas de rupture du contrat de travail, l'usage du véhicule et son traitement en paie sont modifiés. Le salarié restitue généralement la voiture à la date de fin de contrat, mais les modalités du préavis et le contrat de travail peuvent encadrer une prolongation d'utilisation. Il convient d'analyser les clauses régissant le véhicule en parallèle du contrat principal.
Une voiture de société est réputée disponible lorsque l'employeur la met à la disposition du travailleur à des fins professionnelles ou privées. Si le véhicule reste accessible en dehors des heures de travail, l'employeur ne peut omettre le bijtelling que si l'usage privé est formellement interdit et que cette interdiction fait l'objet de contrôles réels, comme l'explique le Belastingdienst. La politique interne et les vérifications concrètes doivent concorder, preuves à l'appui.
En paie, l'employeur traite l'usage privé comme un salaire en nature et effectue la retenue de l'impôt sur les salaires ainsi que des cotisations sociales sur cet avantage. L'employeur doit intégrer cet avantage tant que le véhicule reste à disposition, puis enregistrer la date d'interruption effective dans le logiciel de paie. Le guide fiscal de paie à destination des employeurs du Belastingdienst précise ces obligations de retenue à la source.
Pendant la période de préavis, le salarié conserve généralement le droit d'utiliser sa voiture de société. Au terme effectif du contrat, il doit la restituer. Si le véhicule est un élément contractuel des conditions de travail, l'employeur ne peut le retirer de façon unilatérale sans accord mutuel ou clause de modification unilatérale valable. Les stipulations contractuelles sont donc déterminantes avant tout retrait anticipé.
D'autres modes de transport mis à disposition relèvent de barèmes distincts. En 2022, la valeur forfaitaire annuelle imposable pour un vélo ou un cyclomoteur d'entreprise était fixée à 7 % de son prix public recommandé à l'état neuf. Il s'agit d'une référence passée et non du barème applicable aux voitures.
Une taxe patronale distincte s'applique aux voitures de société qui ne sont pas totalement neutres en émissions. Les employeurs s'exposent à une surtaxe pour ces véhicules thermiques ou hybrides. Les véhicules mis à disposition avant 2027 bénéficient toutefois d'une période transitoire, dispensant les employeurs de cette taxe supplémentaire jusqu'en 2030 pour la flotte existante.
Par exemple, si un employé conserve l'accès à son véhicule durant le préavis, la mise à disposition se prolonge en principe jusqu'au terme de ce préavis. Le système de paie doit enregistrer la fin réelle de la mise à disposition plutôt que de stopper automatiquement l'avantage au dernier jour travaillé.
Coordonnez la restitution matérielle avec la clôture de la paie et conservez les pièces justifiant des dates d'utilisation. Cela garantit une parfaite concordance entre le dossier du personnel, les déclarations sociales et les formalités de départ.
Taux de bijtelling selon les émissions et le type de véhicule
Pour 2026, les voitures zéro émission éligibles se voient appliquer un taux de 18 % sur les premiers 30 000 € de valeur catalogue. Le taux standard de 22 % s'applique au-delà et à l'ensemble des autres carburants ; les règles distinguent les véhicules zéro émission des autres sans barème chiffré intermédiaire d'émissions de CO₂.
Taux pour les voitures de société en 2025 et 2026
Le taux annuel dépend du niveau d'émissions du véhicule, de sa date d'immatriculation et du millésime d'imposition. Ces critères déterminent quel pourcentage retenir et sur quelle tranche de valeur catalogue s'applique la réduction.
En 2025, un véhicule de société électrique éligible bénéficiait d'un ajout de 17 % sur les premiers 30 000 € de valeur catalogue, puis de 22 % au-delà. En 2026, ce taux préférentiel passe à 18 % sur cette première tranche de 30 000 €. Le taux ordinaire de 22 % reste la norme pour les autres carburants et pour la part excédentaire des véhicules propres.
Ces catégories ne comportent pas de paliers intermédiaires de CO₂. La distinction fondamentale repose sur l'absence totale ou non d'émissions d'échappement.
Calcul du bijtelling pour les voitures d'occasion et anciennes
Pour un véhicule d'occasion ou importé, calculez l'avantage en fonction de son historique d'immatriculation et de sa base fiscale d'origine, sans présumer que son prix de rachat fixe la règle. La date de première immatriculation est essentielle car un taux réduit octroyé reste valable pendant 60 mois, à compter du premier jour du mois suivant cette première mise en circulation.
Pour les voitures immatriculées à compter du 1er janvier 2017, la majoration standard est d'au moins 22 % de la base imposable. Celles immatriculées avant cette date relèvent habituellement d'un taux plancher de 25 %. L'achat d'un véhicule d'occasion ne réinitialise en aucun cas la date de première immatriculation.
L'âge modifie le mode d'évaluation. Pour un véhicule de plus de 15 ans, retenez sa valeur vénale économique au lieu de son prix catalogue neuf. Dès que la voiture dépasse 16 ans, le bijtelling passe à 35 % de sa valeur marchande. Ces particularités liées à l'ancienneté rendent l'historique et l'expertise du véhicule incontournables pour fiabiliser le calcul.
Pour un entrepreneur indépendant, le classement du véhicule conditionne également la déduction des charges automobiles de son bénéfice imposable. Regroupez les données de carte grise, la valeur catalogue d'origine et la classe d'émissions pour que la formule de paie corresponde exactement à la situation du véhicule pour l'exercice concerné.
L'avantage lié à la voiture de société en tant que salaire imposable
L'avantage imposable est la somme ajoutée au salaire brut d'un collaborateur dès lors qu'une voiture mise à disposition peut être employée pour des motifs personnels. Le bijtelling ne correspond pas au montant de l'impôt dû par l'employé : il vient grossir l'assiette imposable, sur laquelle s'applique le barème personnel d'impôt sur le revenu du salarié.
Le calcul prend pour point de départ le prix catalogue néerlandais d'origine, incluant la TVA et la taxe sur les véhicules de tourisme et les motos (BPM), auquel s'applique le pourcentage de bijtelling pertinent. Pour un modèle d'une valeur catalogue de 30 000 € soumis au taux de 22 %, la majoration fiscale annuelle s'élève à 6 600 €. Cette somme est ajoutée au salaire sur le plan fiscal, sans donner lieu à un versement d'argent liquide au salarié.
Ce mécanisme est crucial pour les prévisions budgétaires. Dans l'exemple type, un collaborateur percevant un salaire annuel de 45 000 € paiera environ 2 465 € d'impôt par an pour un avantage voiture de 6 600 €, sous l'hypothèse d'une tranche d'imposition globale à 37,35 %. Les 6 600 € représentent le complément de salaire fictif soumis à l'impôt, et les 2 465 € constituent la retenue fiscale effective. La tranche propre à chaque travailleur détermine la ponction exacte.
Dans la gestion de paie, l'employeur traite l'usage privé comme une rémunération en nature et liquide les charges sociales et fiscales applicables. L'entreprise prélève à la source l'impôt sur les salaires et les cotisations d'assurance nationale sur cet avantage. Respecter la législation fiscale néerlandaise implique d'intégrer avec rigueur l'assiette et le taux adéquats dans le logiciel de paie.
L'amortissement et les dépenses courantes sont totalement dissociés de cet avantage salarial imposable. Le barème du bijtelling s'appuie sur une base forfaitaire et non sur les frais réels de carburant, d'entretien, d'assurance ou de dépréciation supportés par la société. Pour une voiture de plus de 16 ans, le bijtelling repose sur la juste valeur marchande, modifiant de fait la méthode de valorisation.
Le Code civil néerlandais qualifie lui aussi le véhicule d'entreprise de rémunération en nature. L'article 7:617 limite cette forme de rétribution à sa valeur réelle, tandis que l'article 7:621 préserve le droit du salarié d'exiger son plein salaire lorsque la rémunération en nature ne respecte pas les critères légaux. Les obligations de paie et la valeur contractuelle au titre du droit du travail se recoupent, mais répondent à des finalités distinctes.
Pour les employeurs, la bonne pratique consiste à enregistrer scrupuleusement le prix catalogue, le pourcentage légal et les déductions sur le bulletin. Une participation financière du salarié sur son net peut réduire la majoration, sans jamais la rendre négative. D'après la législation néerlandaise, cette retenue vient en déduction du bijtelling mais n'abaisse pas la valeur fiscale intrinsèque du véhicule.
Une gestion de paie aux Pays-Bas rigoureuse permet aux entreprises d'inscrire ces éléments de rémunération en toute conformité. Procédez à une révision des paramètres d'imposition dès qu'un véhicule ou son type d'utilisation change.
ICSPayroll : Portage salarial international (EOR)
ICSPayroll accompagne les entreprises internationales dans la gestion de leurs obligations sociales et de paie aux Pays-Bas, y compris la déclaration des avantages en nature liés aux voitures de société. Sa solution de portage salarial (Employer of Record - EOR) permet d'embaucher des salariés aux Pays-Bas sans devoir y immatriculer une structure juridique locale. Notre service de paie néerlandaise s'adresse aux sociétés disposant déjà d'une entité et souhaitant externaliser leurs déclarations locales et le suivi des avantages imposables.
Pour les talents internationaux éligibles, ICSPayroll prend également en charge la demande du régime des 30 % (30% Ruling). Ces services couvrent ainsi l'ensemble de vos priorités : portage salarial, gestion de paie néerlandaise ou optimisation fiscale des impatriés. Contactez ICSPayroll pour définir l'organisation RH la plus adaptée à vos besoins aux Pays-Bas ou consultez icspayroll.com.
Intégrer la gestion des véhicules de fonction dans votre planification de paie
Une politique automobile est bien plus efficace lorsque la paie, les contrats de travail et la gestion quotidienne sont coordonnés. Considérez chaque modification relative à la flotte ou aux contrats comme une opportunité de contrôler la justesse des déclarations fiscales. Cette rigueur garantit la conformité de vos processus internes, tout particulièrement si la voiture fait partie d'un ensemble de recrutements aux Pays-Bas.
Appliquer scrupuleusement la réglementation fiscale sur les voitures de société aux Pays-Bas exige de faire le lien dès le premier jour entre le contrat du véhicule et le système de rémunération. Attribuer clairement cette responsabilité permet aux groupes étrangers d'administrer leurs équipes sans traiter l'avantage voiture de manière isolée.
ICSPayroll vous accompagne dans la gestion de vos salariés aux Pays-Bas grâce à ses solutions de portage salarial (EOR), de gestion de paie néerlandaise et de demande du régime des 30 %. Si vous envisagez une embauche ou un audit de vos processus de rémunération, échangez sur vos besoins de paie aux Pays-Bas avec ICSPayroll. Une démarche structurée simplifiera durablement votre gestion RH locale.
Foire aux questions (FAQ)
Voiture de société : est-ce avantageux ou non ?
Une voiture de société peut être intéressante si le confort et l'usage professionnel qu'elle procure surpassent l'avantage en nature imposable et l'éventuelle participation financière demandée au salarié. Comparez ce dispositif avec l'usage d'un véhicule personnel indemnisé, en tenant compte des frais de carburant, d'entretien et d'assurance pris en charge. Le meilleur choix dépend du volume de trajets personnels et professionnels ainsi que de la gamme du véhicule. Demandez une simulation sur votre bulletin de salaire avant d'accepter afin de mesurer l'impact net sur votre rémunération globale.
Combien de kilomètres puis-je parcourir à titre privé sans bijtelling ?
Vous pouvez généralement effectuer jusqu'à 500 kilomètres privés par an sans déclencher de bijtelling. Ce plafond s'évalue sur l'ensemble de l'année civile : tenez un carnet de route rigoureux séparant les déplacements privés des trajets professionnels. Les trajets domicile-travail sont considérés comme des trajets professionnels au regard de l'impôt sur le revenu, bien que les règles de TVA diffèrent. Si votre situation change et que vous prévoyez de dépasser ce quota, prévenez votre employeur et le Belastingdienst pour actualiser votre retenue à la source.
Comment fonctionne le bijtelling ?
Le bijtelling est l'avantage en nature fiscal correspondant à l'usage privé d'un véhicule fourni par l'employeur. Il est ajouté au salaire brut imposable ; le pourcentage retenu n'est donc pas le taux d'impôt final payé par l'employé. Concrètement, le collaborateur voit son assiette salariale imposable augmenter sur sa fiche de paie. Avant d'accepter une voiture, faites valider la valeur catalogue retenue et le taux appliqué sur votre décompte de paie.
Quand une voiture de société est-elle la solution la plus intéressante ?
La voiture de société se révèle particulièrement avantageuse lorsqu'elle permet d'éviter d'importantes dépenses automobiles personnelles ou dans le cadre de déplacements professionnels fréquents. Mettez en regard les coûts économisés et la majoration imposable, la contribution privée exigée ainsi que les frais annexes restant à votre charge. Un collaborateur qui roule très peu pour ses besoins privés n'aura pas le même intérêt qu'une personne utilisant régulièrement son véhicule le week-end et pendant les congés. Analysez les clauses du contrat de travail tout autant que les simulations de paie.
Comment l'avantage en nature (bijtelling) d'une voiture de société est-il calculé aux Pays-Bas ?
Le bijtelling est calculé en appliquant le taux d'imposition adéquat à la base fiscale du véhicule, qui correspond généralement à son prix catalogue néerlandais d'origine incluant la TVA et la taxe BPM. Ce pourcentage dépend des critères d'émissions polluantes et de la date de première immatriculation. Le montant obtenu vient majorer le salaire brut imposable et ne constitue pas l'impôt net à verser. La participation personnelle versée par le salarié sur son salaire net pour son usage privé réduit d'autant cette majoration, sans pouvoir la faire basculer en montant négatif.
Quels sont les risques ou pénalités en cas de déclaration erronée de l'usage privé aux Pays-Bas ?
Une déclaration inexacte expose à un redressement de l'impôt sur le revenu ou de la TVA, assorti d'intérêts de retard et de pénalités, imposant le dépôt de déclarations rectificatives. Les employeurs ont l'obligation légale de réintégrer l'avantage adéquat en paie et d'opérer la retenue de l'impôt sur les salaires ainsi que des cotisations de sécurité sociale sur ce montant.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions derrière ICS Payroll. Il supervise les activités de portage salarial (EOR) et les services de gestion de paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, pécule de vacances, retraite, gestion des arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
Une voiture de société peut être intéressante si le confort et l'usage professionnel qu'elle procure surpassent l'avantage en nature imposable et l'éventuelle participation financière demandée au salarié. Comparez ce dispositif avec l'usage d'un véhicule personnel indemnisé, en tenant compte des frais de carburant, d'entretien et d'assurance pris en charge. Le meilleur choix dépend du volume de trajets personnels et professionnels ainsi que de la gamme du véhicule. Demandez une simulation sur votre bulletin de salaire avant d'accepter afin de mesurer l'impact net sur votre rémunération globale.
Vous pouvez généralement effectuer jusqu'à 500 kilomètres privés par an sans déclencher de bijtelling. Ce plafond s'évalue sur l'ensemble de l'année civile : tenez un carnet de route rigoureux séparant les déplacements privés des trajets professionnels. Les trajets domicile-travail sont considérés comme des trajets professionnels au regard de l'impôt sur le revenu, bien que les règles de TVA diffèrent. Si votre situation change et que vous prévoyez de dépasser ce quota, prévenez votre employeur et le Belastingdienst pour actualiser votre retenue à la source.
Le bijtelling est l'avantage en nature fiscal correspondant à l'usage privé d'un véhicule fourni par l'employeur. Il est ajouté au salaire brut imposable ; le pourcentage retenu n'est donc pas le taux d'impôt final payé par l'employé. Concrètement, le collaborateur voit son assiette salariale imposable augmenter sur sa fiche de paie. Avant d'accepter une voiture, faites valider la valeur catalogue retenue et le taux appliqué sur votre décompte de paie.
La voiture de société se révèle particulièrement avantageuse lorsqu'elle permet d'éviter d'importantes dépenses automobiles personnelles ou dans le cadre de déplacements professionnels fréquents. Mettez en regard les coûts économisés et la majoration imposable, la contribution privée exigée ainsi que les frais annexes restant à votre charge. Un collaborateur qui roule très peu pour ses besoins privés n'aura pas le même intérêt qu'une personne utilisant régulièrement son véhicule le week-end et pendant les congés. Analysez les clauses du contrat de travail tout autant que les simulations de paie.
Le bijtelling est calculé en appliquant le taux d'imposition adéquat à la base fiscale du véhicule, qui correspond généralement à son prix catalogue néerlandais d'origine incluant la TVA et la taxe BPM. Ce pourcentage dépend des critères d'émissions polluantes et de la date de première immatriculation. Le montant obtenu vient majorer le salaire brut imposable et ne constitue pas l'impôt net à verser. La participation personnelle versée par le salarié sur son salaire net pour son usage privé réduit d'autant cette majoration, sans pouvoir la faire basculer en montant négatif.
Une déclaration inexacte expose à un redressement de l'impôt sur le revenu ou de la TVA, assorti d'intérêts de retard et de pénalités, imposant le dépôt de déclarations rectificatives. Les employeurs ont l'obligation légale de réintégrer l'avantage adéquat en paie et d'opérer la retenue de l'impôt sur les salaires ainsi que des cotisations de sécurité sociale sur ce montant.