荷兰公司用车税务规则:bijtelling与税率
作者 Joost Hubregtse, ICS Staffing & Payroll 总监
所有博客文章均已由我们的劳动法律师Zishan Hussain和我们的董事审查并核实。编辑指南
在荷兰,公司用车并非仅仅因为用于工作就能免税。根据荷兰公司用车税务规则,每年私人用途里程不超过500公里通常无需缴纳bijtelling(私人用车应税福利附加额);否则,对于2017年1月1日或之后首次登记的车辆,该附加额通常至少为计税基数的22%。该附加额被视为应税工资,因而会直接影响薪资税的计算。
关注税率百分比固然重要,但计算方式还取决于车辆价值、首次登记日期以及碳排放水平。关键在于将应税福利金额与最终需要缴纳的税款区分开来。
本指南将详细阐述bijtelling的计算方法、电动汽车享受减免税率的适用条件、该福利在薪资发放中的处理流程,以及雇佣关系终止时车辆的处理方式。同时,指南还将说明私人用途限制与员工自付费用如何影响最终计算,帮助您妥善管理在荷兰的公司用车安排。
核心要点
- 每年私人使用公司用车不超过500公里通常可以免除bijtelling;超过该阈值,通常须计入该应税附加额。
- 对于符合条件的零排放公司用车,2026年目录价格前30,000欧元可享受18%的减免税率,超出部分按标准税率执行。
- Bijtelling会作为实物福利计入应税工资,因此员工实际承担的税额取决于应税福利金额及其适用的所得税税率。
- 雇佣关系终止时,员工必须归还公司车;但在离职通知期内,通常保留继续使用该车辆的权利。
- 清晰合规的薪资管理有助于雇主准确处理公司用车税务,妥善履行荷兰相关的法定纳税义务。
什么是荷兰公司用车的私人用途附加税(bijtelling)?
Bijtelling是指员工将雇主提供的车辆用于私人目的时,需计入个人应税收入的法定福利金额。是否适用该附加税取决于全年的私人行驶里程、车辆的税务分类以及用于支持该分类的证明记录。
私人用途的应税福利
根据Belastingdienst(荷兰税务局)关于公司用车的官方指引,当员工将雇主提供的车辆用于私人目的时,该使用价值通常需并入应税工资。雇主通过薪酬系统进行申报处理,这会直接影响员工的应税所得以及雇主的薪资税核算。
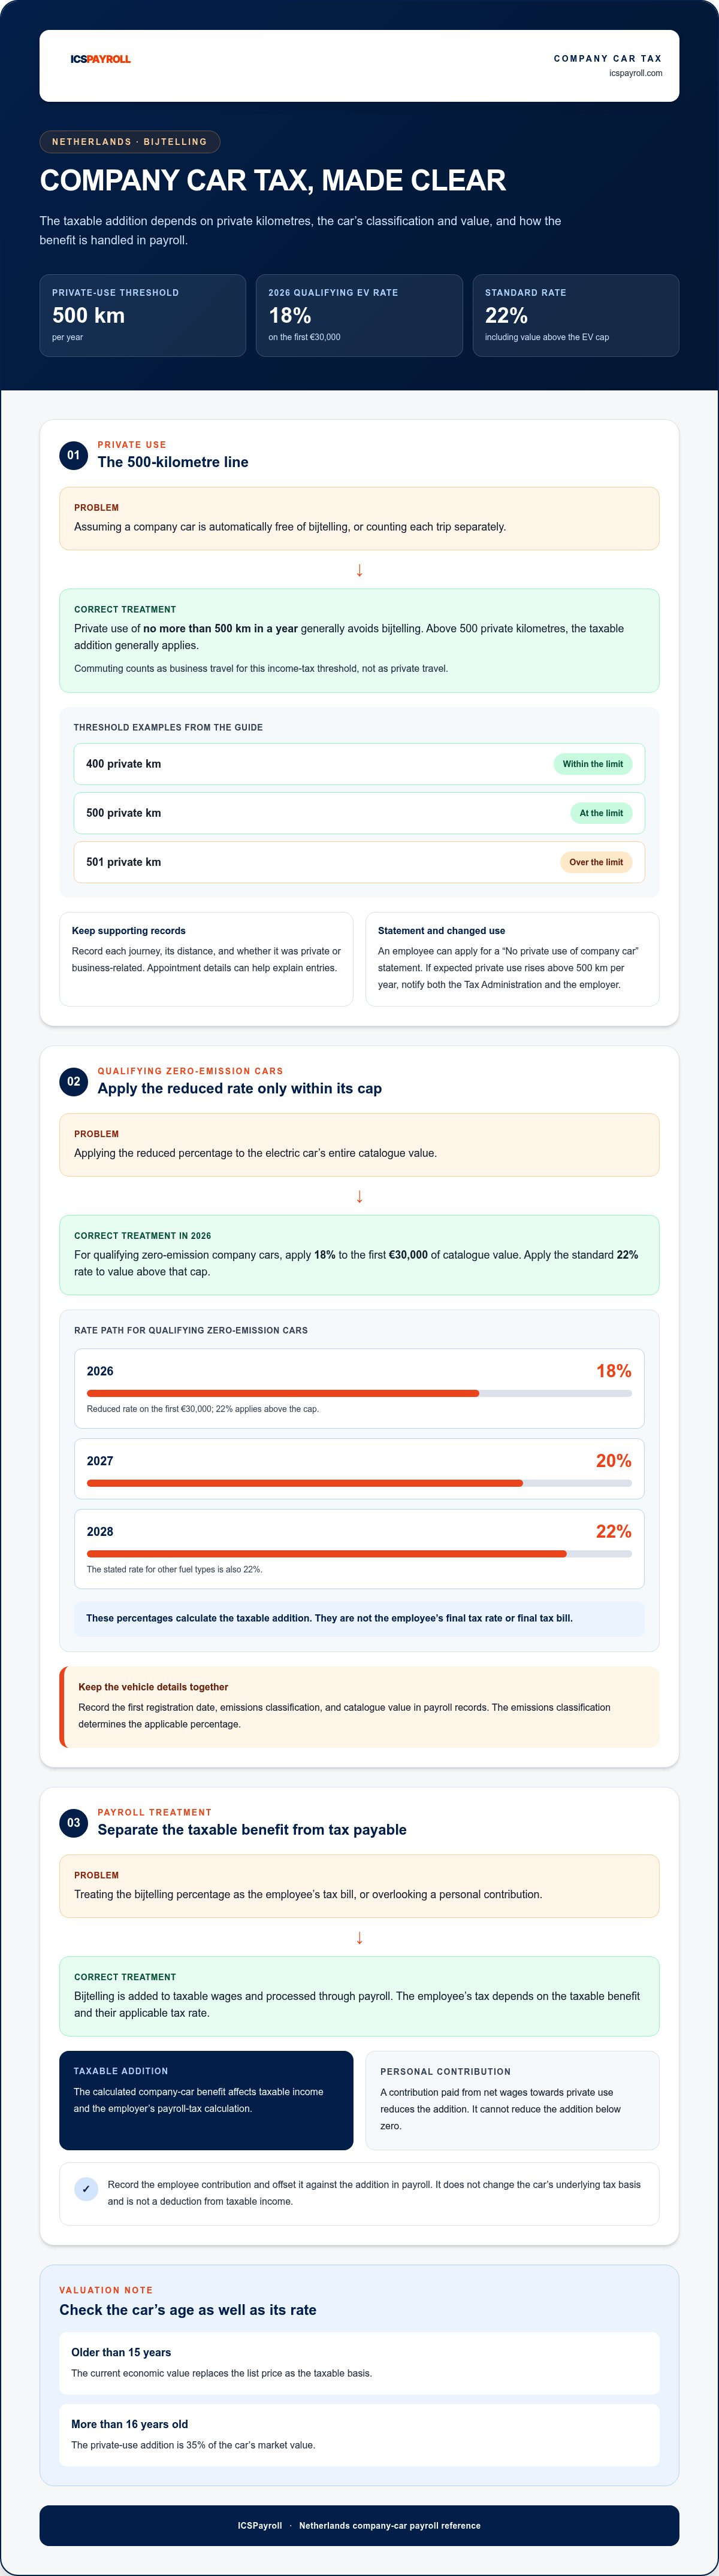
若每年私人行驶里程不超过500公里,通常可以免予计提bijtelling。在个人所得税层面,上下班通勤被视为商务出行,因此不计入该500公里限额。例如,全年私人行驶400公里属于免税限额内,而达到501公里即超出限额。该阈值按整个日历年度内的私人出行总里程计算,而非针对单次行程。
员工可向Belastingdienst申请“不将公司车用于私人用途声明”(Verklaring geen privégebruik auto)。若情况发生变化且预计年私人里程将超过500公里,员工必须及时通知税务局和雇主。获得该声明并不意味着在实际用车情况发生变动时免除申报责任。
为证明私人里程低于该阈值,必须保留详细的里程记录(rittenregistratie),清晰载明每次出行的日期、距离、目的地以及是私人用途还是商务用途。日程安排等业务凭证有助于佐证行程记录。荷兰最高法院(Hoge Raad)在2017年的判决中指出,在特定情况下,除完整的里程记录外,其他充分证据也可用于证明私人用车情况。
个人自付费用与bijtelling
个人自付费(eigen bijdrage)是指员工从净工资中扣除、用于支付公司车私人使用成本的款项。雇主可在计算私人用途附加额时抵减这笔费用,从而降低应税福利金额。自付费用不能使附加额变为负数,超出计算福利的部分最多只能将附加额降至零。
雇主应在工资表中明确记录该自付费用,并与bijtelling金额进行冲抵。该费用不会改变车辆的计税基数,也不能作为个人所得税税前的扣除项。
不同驾驶员身份的税务处理差异
通过雇佣关系获得车辆的普通雇员和公司董事,其私人用车部分通常按实物福利计征个人税。对于自雇人士(ZZP),则须在所得税申报中将车辆划分为企业资产或私人资产,这将决定哪些车辆运营成本可以作为业务支出扣除。
车辆在所得税上的资产划分取决于其主要用于商业还是私人目的。即使私人用途不超过500公里,主要用于商务的车辆也可以列为企业资产。需要注意的是,所得税与增值税(BTW)的划分规则存在差异。
在增值税方面,上下班通勤被视为私人出行,增值税进项税额能否抵扣取决于用于应税商业营业额的实际里程比例。Belastingdienst针对公司用车的增值税指引对此类独立规则作了详细说明。申报不当可能导致应税所得或增值税计算错误,进而产生更正申报的合规风险。
纯电动公司用车的减免税率
根据Belastingdienst的规定,2026年符合条件的零排放公司车目录价格在前30,000欧元以内的部分,适用18%的减免bijtelling税率。超出该限额的部分以及其他传统燃油车型均适用22%的标准税率。
零排放车辆的减免bijtelling政策
减免税率是针对符合条件的零排放汽车(包括纯电动汽车)设定的较低应税附加比例。该政策直接调整计入员工应税收入的比例,而不是改变车辆的目录价格或年度行驶里程。
各年度的减免税率有所调整:2026年为18%,2027年为20%,2028年调整为22%。其他燃油车型的基准税率为22%。上述税率仅用于计算应税附加金额,并非员工最终需要缴纳的税款金额。
车辆的排放分类是确定适用税率的核心。雇主应在档案中妥善保存车辆的首次登记日期和目录价格,以便在相应纳税年度准确套用对应税率和价格上限。
电动公司用车的优惠限额
该项税收优惠设有价值上限:仅对目录价格的前30,000欧元适用减免税率,超出部分均按标准税率执行。这种分段计税方式意味着高价值电动车无法全额享受低税率优惠。
分段计算得出的结果是计入个人应税收入的金额,并非员工最终实际承担的税负。
车龄同样会影响计税基数的确定。根据Belastingdienst的指导意见,对于车龄超过15年的车辆,其计税基数将由原始目录价格变更为当前市场经济价值(dagwaarde)。当车龄达到16年以上时,私人用途附加税率为该市场价值的35%。
此外,公司用车在法律性质上属于实物报酬。《荷兰民法典》(Burgerlijk Wetboek)第7:617条认可了这种报酬形式,并规定其实物价值应限定在合理实际价值内。在评估车辆福利属性时民法规定具有指导意义,而bijtelling则用于确定其税务成本。
雇主应在薪资系统中整合记录车辆的登记日期、排放等级及目录价格。将限额内与超出部分分别核算,有助于防范对整车全额误用低税率的合规错误。
雇佣关系终止时公司用车如何处理?
当雇佣关系终止时,员工对车辆的使用权及薪酬系统的税务处理均需同步调整。通常情况下,员工在劳动合同终止时必须交还车辆,但具体的离职通知期安排与劳动合同约定可能会对过渡期间的使用权限产生影响。处理时应综合考量车辆协议与雇佣合同的相关条款。
当雇主将车辆交由员工用于工作或私人目的时,该车即被视为由员工支配。若在工作时间之外员工仍可自由使用车辆,雇主只有在明确禁止私人使用且该禁令得到严格执行的情况下,方可免除计提bijtelling,这在Belastingdienst的指南中有明确要求。公司的用车政策必须与实际管控手段相符,并备有充分的记录作为凭证。
在薪酬核算方面,雇主须将私人用车视为实物工资,并就该应税附加额代扣代缴工资税及国家社会保险费。在车辆由员工支配期间,雇主应持续计提该项福利;一旦支配权终止,须立即在薪资系统中予以体现。Belastingdienst针对雇主的薪资税操作指南为正确履行这一代扣代缴义务提供了标准规范。
在通知期内,员工通常保留使用公司车的权利。在正式解雇或离职生效日,员工必须退还车辆。若公司用车属于法定劳动合同报酬待遇的一部分,未经双方协商一致或缺乏单方变更的法定正当理由,雇主不得单方面撤销该待遇。因此在提前收回使用权前,必须审慎评估劳动合同及单方变更权条款(eenzijdig wijzigingsbeding)。
雇主提供的其他交通工具适用不同的实物福利核算标准。例如,针对雇主提供的自行车或轻便摩托车,年度应税福利曾规定为其新车建议零售价的7%。这属于特定历史标准,与当前公司机动车的税率计算规则不同。
此外,非完全零排放的公司用车可能涉及专门的雇主税费责任。雇主可能需要为此类非零排放车辆承担额外税负。对于在2027年之前已提供给员工使用的车辆,适用过渡期条款,雇主在2030年前无需针对这些既有车辆缴纳额外税费。
例如,若员工在离职通知期内继续保留车辆使用权,则该车辆在该期间仍属于可支配状态。薪资系统记录应基于使用权实际终止的日期停止核算,而不应直接默认在员工最后一个工作日终止计算。
建议将车辆交接流程与薪资结算周期保持同步,并完整保留用车权限与实际交割的记录。这能确保在雇佣关系结束时,人事档案、薪税申报与资产收回实现一致闭环。
按排放水平和车辆类型划分的bijtelling税率
2026年,符合条件的零排放车辆在目录价格前30,000欧元以内适用18%的税率。超出上限的部分以及其他燃油车型统一适用22%的标准税率;该税率体系是以是否属于零排放为分界,而非按照具体的二氧化碳数值区间分档。
2025年与2026年的公司用车税率对比
年度适用税率由车辆的排放类别、首次登记日期及对应的纳税年度决定。这些要素共同决定了适用的百分比,以及目录价格中可享受优惠税率的具体额度。
在2025年,符合条件的纯电动公司用车在目录价格前30,000欧元以内适用17%的附加比例,超出部分适用22%。到了2026年,前30,000欧元以内的优惠税率调整为18%。其他燃油车型以及零排放车辆超出上限的部分,税率统一为22%。
这些税务类别并未设定具体的二氧化碳数值区间,政策划分的关键标准仅在于该车辆是否为完全零排放车辆。
二手车及老龄车辆的bijtelling计算方法
对于二手车或进口车辆,计算附加税时应依据其首次登记历史记录与法定计税基数,不能直接以实际购车发票金额作为基数套用税率。首次准驾登记日期(datum eerste toelating)至关重要,因为优惠税率的法定期限为60个月,自首次登记次月的第一天起算。
对于2017年1月1日或之后首次登记的车辆,标准附加税率通常不低于计税基数的22%。在该日期之前首次登记的车辆,附加税率通常至少为25%。购买二手车并不会重置车辆的原始首次登记日期。
车龄会直接改变车辆的计税基准。对于车龄超过15年的汽车,应采用当前市场经济价值而非初始目录价格作为计税基数。车龄超过16年的车辆,其私人用途附加税率为当前市场价值的35%。这些车龄规则意味着车辆的历史信息与当前公允价值是准确计算应税福利的核心凭据。
对于自雇企业主而言,车辆的资产定性同样会决定相关用车开支能否在利润中列支抵税。请务必将登记信息、目录价值及排放等级统一归档,确保计算结果真实反映车辆历史及适用的税收年度政策。
公司用车福利计入应税工资的处理方式
应税福利是指雇主提供的车辆可用于私人目的时,计入员工工资薪金总额的法定核算金额。必须明确,bijtelling本身并不是员工直接缴纳的税单金额,它增加了应税收入基数,员工根据其实际适用的累进所得税率对该增加部分纳税。
计算基数通常以荷兰官方目录价格为准(包含增值税及BPM,即荷兰私人机动车税),然后乘以适用的bijtelling比例。以目录价格为30,000欧元、适用22%税率的车辆为例,全年的应税福利金额为6,600欧元。这笔款项在税务上计入工资核算,而非作为现金发放给员工。
这种区别对于薪酬成本核算十分关键。在前述示例中,若一名员工年薪为45,000欧元,适用税率为37.35%,则该员工就6,600欧元的公司车福利每年需额外缴纳2,465欧元的税款。6,600欧元是并入工资的应税额,而2,465欧元是由此产生的实际税负。员工个人的适用税级决定了最终的纳税金额。
在薪资发放流程中,雇主将私人用车视为实物工资,并就该附加额计提薪资税。雇主须从该应税福利中代扣代缴工资税及国家社保费用。在薪资系统中始终如一地执行荷兰公司用车税务规则,关键在于正确应用法定比例与计税基数。
车辆折旧和实际运营开支与员工的应税福利是分开处理的。Bijtelling的计算严格依据法定计税基数,而非雇主每年实际支出的燃油、维修保养、保险或折旧成本。对于车龄超过16年的老车,附加额依据公允市场价值计算,因此车龄会改变计税估值基础。
《荷兰民法典》同样将公司车认定为实物报酬。第7:617条将此类报酬限定在真实价值范围内,而第7:621条保障了在实物报酬不合规时员工主张合法工资的权利。薪资核算与劳动法上的价值认定紧密相关,但各自遵循不同的法律规定。
对于雇主而言,实操要点在于规范记录车辆的目录价格、适用税率及薪酬处理机制。员工使用净工资支付的私人用车自付费用可以冲减bijtelling金额,但无法将其扣成负数。按照荷兰税务法规,自付费用冲减的是应税附加额,而非车辆本身的计税基数。
专业合规的荷兰薪酬管理服务有助于雇主精准登记各项福利并落实税务处理。每当车辆发生更换或使用性质改变时,均应及时核验车辆的计税基数与适用税率。
ICSPayroll:名义雇主(EOR)服务
ICSPayroll致力于协助跨国企业管理在荷兰的雇佣与薪酬合规事务,包括将公司车福利准确计入应税工资。名义雇主(EOR)服务支持企业在无需设立荷兰本地实体的情况下,合法合规地雇佣荷兰本地人才。针对已经在荷兰设立实体并雇佣员工的企业,ICSPayroll提供专业的荷兰薪酬外包服务,确保实物福利及薪资税款得到合规处理。
对于符合条件的国际外派员工,ICSPayroll还提供30% Ruling(30%税收减免裁定)申请代办服务。无论是通过EOR进行合规雇佣、委托处理本地薪酬代发,还是申请专项税收优惠,ICSPayroll均能提供成熟的解决方案。欢迎联系ICSPayroll评估适合您企业架构的荷兰雇佣方案,或访问icspayroll.com了解详情。
将公司用车决策纳入薪酬统筹规划
只有当薪资核算、劳动合同条款与日常行政管理紧密衔接时,公司车辆政策才能发挥最佳效果。每当车辆配置发生调整或员工用车协议变更时,都应作为审核福利申报的触发节点。这有助于保持企业内部决策的一致性,特别是在公司用车作为荷兰招聘整体薪酬方案一部分的情况下。
严格遵循荷兰公司车税务规则意味着从一开始就将用车方案与员工薪资处理紧密结合。建立清晰的内部管理责任制,有助于跨国企业高效管理海外雇佣合规,避免将车辆福利视为孤立的行政事务。
ICSPayroll通过名义雇主(EOR)、荷兰薪酬外包管理及30% Ruling申请服务,全面支持国际企业的荷兰用工合规。如果您正计划在荷兰招聘员工或评估现有的薪资管理架构,欢迎与ICSPayroll探讨您的荷兰薪酬管理需求。提前做好周密筹划,能让后续的日常用工管理更加顺畅高效。
常见问题解答
配置公司用车是否划算?
如果公司用车带来的便利程度和工作用途价值超过了应税福利产生的税负以及个人自付费,那么配置公司用车是划算的。建议将雇主提供的车辆方案与开私家车办公进行对比,综合评估燃油、保养及其他车用支出的承担方。最佳选择取决于个人用车里程、商务出差频率以及所提供车型的具体情况。在接受方案前,请务必向雇主了解对个人净收入的实际影响,并结合整体薪酬包进行权衡。
在免征bijtelling的前提下,每年可以私人行驶多少公里?
通常情况下,每年私人行驶里程不超过500公里即可免征bijtelling。该限额是按整个日历年度累计的私人出行里程计算的,因此必须完整保存行车记录以区分私人行程与商务行程。在公司车税务核算中,上下班通勤被视为商务出行,但在增值税方面的认定有所不同。如果您的情况发生变动且预计私人里程将超出限额,应及时告知雇主及Belastingdienst,以便调整工资税核算。
Bijtelling具体指的是什么?
Bijtelling是指员工因将雇主提供的车辆用于私人目的而产生的法定应税实物福利。该金额会直接增加应税工资基数,因此用于计算附加额的比例并不是员工最终缴纳的个人所得税税率。在实际操作中,它表现为薪资明细表中应税工资总额的增加。在接受车辆前,建议确认其计税基数及适用税率在薪资核算中的具体体现方式。
什么时候配置公司用车更具优势?
当公司车方案能够替代高昂的私家车个人开支,或者员工需要频繁因公出行时,配置公司用车通常更具优势。建议将方案的整体价值与私人用途附加税、个人自付费用以及仍需自行承担的用车成本进行全面对比。私人出行较少的员工与在非工作时间高频用车的员工相比,对车辆方案价值的评估会大不相同。评估时应同时审视劳动合同条款与预估的税后薪酬影响。
荷兰公司用车的实物福利(bijtelling)是如何计算的?
Bijtelling的计算方式是将适用的法定税率乘以车辆的计税基数,该基数通常为包含增值税和BPM的荷兰官方目录价格。具体适用比例取决于车辆的排放类别与首次登记历史。计算所得的附加额将增加员工的应税工资基数,其本身并不是最终税金。员工从税后净工资中支付的私人用车自付费用可以抵减该附加额,但附加额最低只能降至零。
如果荷兰公司用车私人用途申报不实,会面临哪些处罚或税务风险?
申报不实可能导致个人应税所得或增值税计算出现差错,需要向税务机关补交更正申报,并可能面临罚款与滞纳金风险。雇主必须在薪酬核算中准确申报实物福利,并从该应税附加额中足额代扣代缴工资税及国家社保费用。

本文作者
Joost Hubregtse
Joost Hubregtse是ICS Staffing & Payroll B.V.的董事。该公司是Intercompany Solutions旗下全资子公司,负责运营ICS Payroll。他主管名义雇主(EOR)与荷兰本地薪酬外包服务,涵盖劳动合同拟定、工资税与社会保险申报、度假津贴、养老金、病假管理以及行业集体劳动协议(CAO)合规,最快可在48小时内协助企业完成员工入职办理。
常见问题
如果公司用车带来的便利程度和工作用途价值超过了应税福利产生的税负以及个人自付费,那么配置公司用车是划算的。建议将雇主提供的车辆方案与开私家车办公进行对比,综合评估燃油、保养及其他车用支出的承担方。最佳选择取决于个人用车里程、商务出差频率以及所提供车型的具体情况。在接受方案前,请务必向雇主了解对个人净收入的实际影响,并结合整体薪酬包进行权衡。
通常情况下,每年私人行驶里程不超过500公里即可免征bijtelling。该限额是按整个日历年度累计的私人出行里程计算的,因此必须完整保存行车记录以区分私人行程与商务行程。在公司车税务核算中,上下班通勤被视为商务出行,但在增值税方面的认定有所不同。如果您的情况发生变动且预计私人里程将超出限额,应及时告知雇主及Belastingdienst,以便调整工资税核算。
Bijtelling是指员工因将雇主提供的车辆用于私人目的而产生的法定应税实物福利。该金额会直接增加应税工资基数,因此用于计算附加额的比例并不是员工最终缴纳的个人所得税税率。在实际操作中,它表现为薪资明细表中应税工资总额的增加。在接受车辆前,建议确认其计税基数及适用税率在薪资核算中的具体体现方式。
当公司车方案能够替代高昂的私家车个人开支,或者员工需要频繁因公出行时,配置公司用车通常更具优势。建议将方案的整体价值与私人用途附加税、个人自付费用以及仍需自行承担的用车成本进行全面对比。私人出行较少的员工与在非工作时间高频用车的员工相比,对车辆方案价值的评估会大不相同。评估时应同时审视劳动合同条款与预估的税后薪酬影响。
Bijtelling的计算方式是将适用的法定税率乘以车辆的计税基数,该基数通常为包含增值税和BPM的荷兰官方目录价格。具体适用比例取决于车辆的排放类别与首次登记历史。计算所得的附加额将增加员工的应税工资基数,其本身并不是最终税金。员工从税后净工资中支付的私人用车自付费用可以抵减该附加额,但附加额最低只能降至零。
申报不实可能导致个人应税所得或增值税计算出现差错,需要向税务机关补交更正申报,并可能面临罚款与滞纳金风险。雇主必须在薪酬核算中准确申报实物福利,并从该应税附加额中足额代扣代缴工资税及国家社保费用。