
Steuerregeln für Firmenwagen in den Niederlanden: Bijtelling und Steuersätze
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Ein Firmenwagen ist nicht allein deshalb steuerfrei, weil er für geschäftliche Zwecke zur Verfügung gestellt wird. Nach den Steuerregeln für Firmenwagen in den Niederlanden führt eine private Nutzung von maximal 500 Kilometern pro Jahr in der Regel dazu, dass kein Bijtelling anfällt; andernfalls beträgt der Hinzurechnungsbetrag meist mindestens 22 % der steuerlichen Bemessungsgrundlage für Fahrzeuge mit einer Erstzulassung ab dem 1. Januar 2017. Dieser Hinzurechnungsbetrag wird als steuerpflichtiger Arbeitslohn behandelt und wirkt sich daher direkt auf die Lohnsteuer aus.
Es ist verständlich, sich zunächst auf den Prozentsatz zu konzentrieren, doch die Berechnung hängt ebenso vom Fahrzeugwert, dem Zulassungsdatum und den Emissionen ab. Entscheidend ist die Unterscheidung zwischen dem steuerpflichtigen geldwerten Vorteil und der letztlich darauf anfallenden Steuer.
Dieser Leitfaden erläutert, wie das Bijtelling berechnet wird, wann ermäßigte Sätze für Elektroautos gelten, wie der geldwerte Vorteil in der Lohnabrechnung verarbeitet wird und was mit dem Fahrzeug bei Beendigung des Arbeitsverhältnisses geschieht. Zudem wird behandelt, wie sich Grenzen für die private Nutzung und Eigenanteile der Arbeitnehmer auf die Berechnung auswirken, damit Sie Firmenwagenregelungen in den Niederlanden rechtssicher steuern können.
Wichtigste Erkenntnisse
- Eine private Nutzung eines Firmenwagens von bis zu 500 Kilometern pro Jahr verhindert in der Regel das Bijtelling; oberhalb dieses Schwellenwerts fällt üblicherweise der steuerpflichtige Hinzurechnungsbetrag an.
- Für qualifizierte emissionsfreie Firmenwagen gilt im Jahr 2026 der ermäßigte Satz von 18 % auf die ersten 30.000 € des Katalogwerts, während für den darüber liegenden Betrag der Standardsatz gilt.
- Das Bijtelling wird dem steuerpflichtigen Arbeitslohn hinzugerechnet, sodass die Steuerlast des Arbeitnehmers vom geldwerten Vorteil und seinem individuellen Steuersatz abhängt.
- Endet das Arbeitsverhältnis, muss der Arbeitnehmer den Firmenwagen zurückgeben; während der Kündigungsfrist bleibt das Nutzungsrecht in der Regel bestehen.
- Eine transparente Lohnabrechnung unterstützt Arbeitgeber dabei, die Firmenwagenregelung korrekt anzuwenden und die damit verbundenen niederländischen Steuerpflichten zu erfüllen.
Was ist der Hinzurechnungsbetrag für die private Nutzung (Bijtelling) eines Firmenwagens in den Niederlanden?
Bijtelling ist der steuerpflichtige geldwerte Vorteil, der hinzugerechnet wird, wenn ein vom Arbeitgeber bereitgestelltes Fahrzeug privat genutzt wird. Ob dieser Betrag anfällt, hängt von den privat gefahrenen Kilometern, der steuerlichen Einstufung des Fahrzeugs und den Nachweisen ab, die zur Belegung dieser Einstufung geführt werden.
Geldwerter Vorteil für die private Nutzung
Nutzt ein Arbeitnehmer ein vom Arbeitgeber überlassenes Fahrzeug privat, wird der Wert dieser Nutzung grundsätzlich dem steuerpflichtigen Arbeitslohn hinzugerechnet. Der Arbeitgeber erfasst die Hinzurechnung über die Lohnabrechnung, wo sie sich gemäß den Firmenwagen-Richtlinien der niederländischen Steuerbehörde (Belastingdienst) auf das steuerpflichtige Einkommen des Arbeitnehmers und die Lohnsteuerberechnung des Arbeitgebers auswirkt.
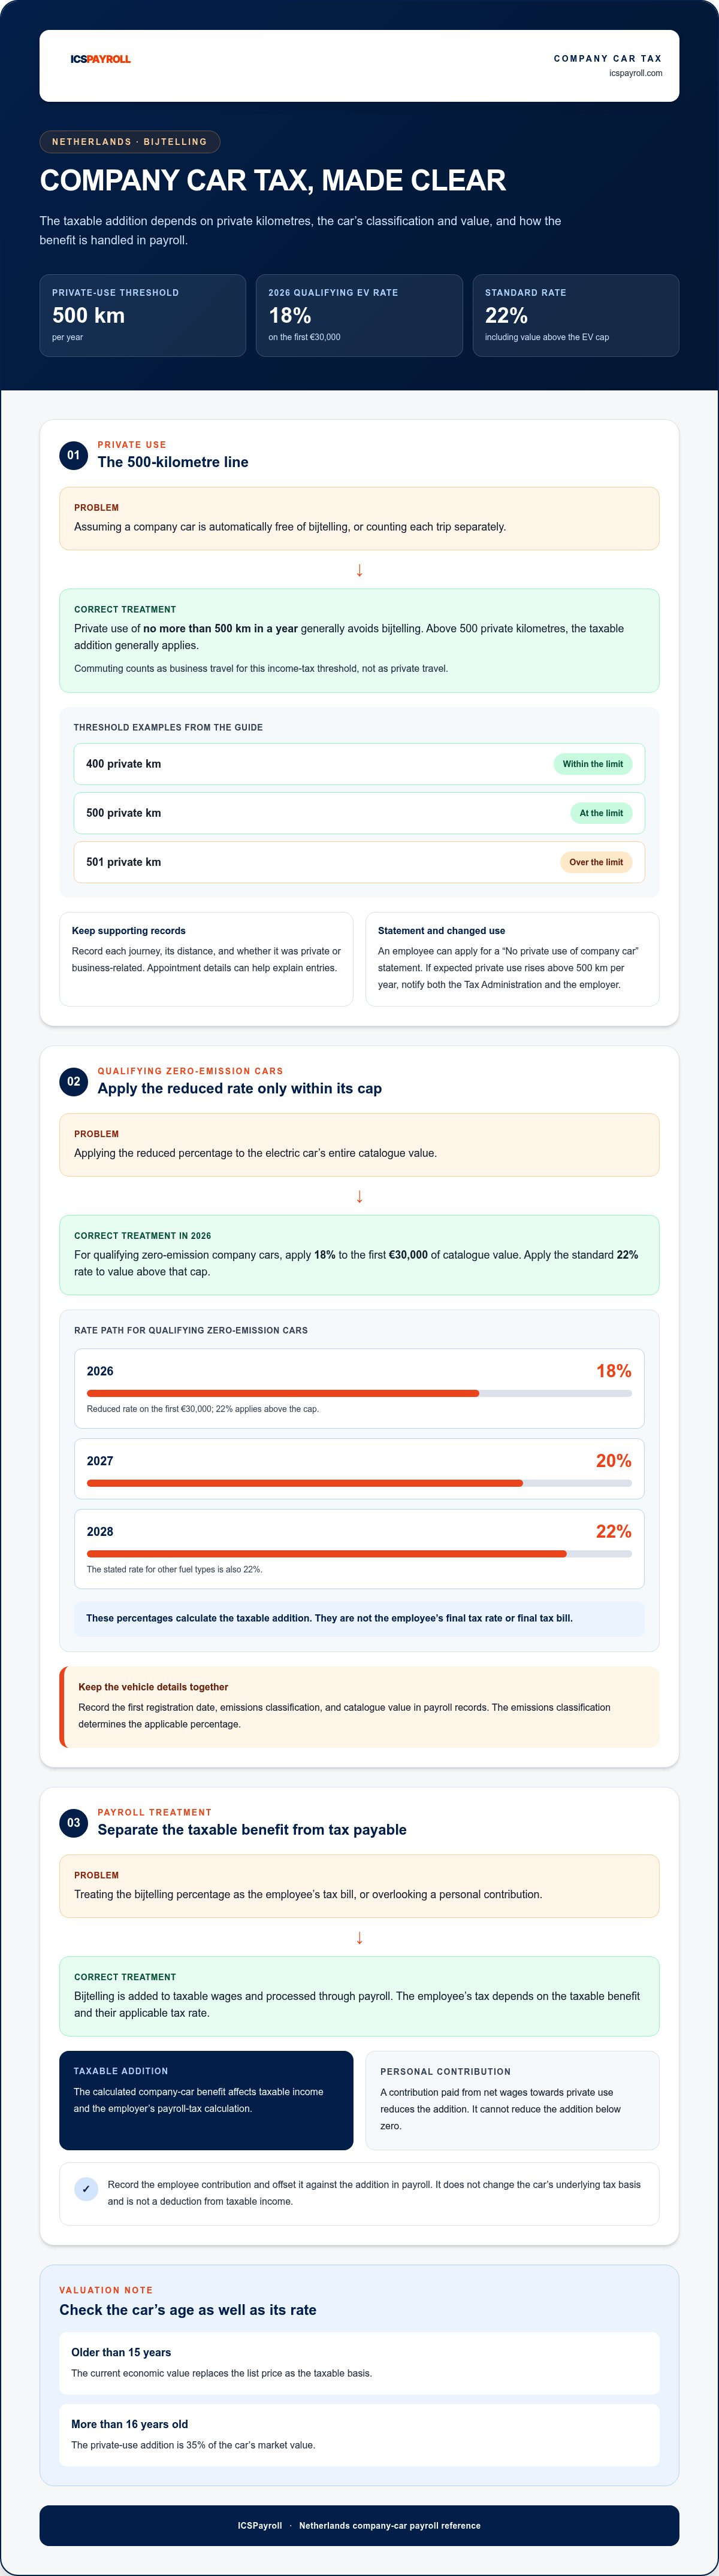
Eine private Nutzung von nicht mehr als 500 Kilometern pro Jahr führt in der Regel zu einer Befreiung vom Bijtelling. Fahrten zwischen Wohnung und erster Tätigkeitsstätte gelten für Zwecke der Einkommensteuer beim Firmenwagen als geschäftliche Fahrten und werden daher nicht auf diesen Schwellenwert angerechnet. So bleiben beispielsweise 400 private Kilometer innerhalb der Grenze, während 501 Kilometer sie überschreiten. Der Grenzwert gilt für private Fahrten über das gesamte Jahr hinweg und nicht für jede Fahrt einzeln.
Arbeitnehmer können bei der Belastingdienst eine Erklärung über die Nicht-Privatnutzung des Firmenwagens („Verklaring geen privégebruik auto“) beantragen. Ändern sich die Umstände und übersteigt die voraussichtliche private Nutzung 500 Kilometer pro Jahr, muss der Arbeitnehmer sowohl die Steuerbehörde als auch den Arbeitgeber unverzüglich informieren. Eine solche Erklärung entbindet nicht von der Pflicht zu reagieren, sobald sich die tatsächlichen Gegebenheiten ändern.
Um einen Anspruch unterhalb des Schwellenwerts nachzuweisen, muss ein Fahrtenbuch geführt werden, aus dem jede Fahrt, die jeweilige Entfernung und der private oder geschäftliche Charakter hervorgehen. Unterlagen wie Termindetails können helfen, die Einträge zu belegen. Unter bestimmten Umständen entschied der Hohe Rat im Jahr 2017, dass die private Nutzung auch durch andere Nachweise als ein lückenloses Fahrtenbuch belegt werden kann.
Eigenanteile des Arbeitnehmers und Bijtelling
Ein Eigenanteil ist ein Betrag, den ein Arbeitnehmer aus dem Nettolohn für die private Nutzung des Firmenwagens leistet. Der Arbeitgeber zieht diesen Betrag vom privaten Hinzurechnungsbetrag ab, wodurch sich der geldwerte Vorteil verringert. Der Eigenanteil kann die Hinzurechnung jedoch nicht negativ werden lassen; übersteigt er den errechneten Vorteil, wird dieser lediglich auf null reduziert.
Der Arbeitgeber muss den Eigenanteil dokumentieren und in der Lohnabrechnung mit dem Hinzurechnungsbetrag verrechnen. Er ändert weder die steuerliche Bemessungsgrundlage des Fahrzeugs noch stellt er einen direkten Abzug vom steuerpflichtigen Einkommen dar.
Steuerliche Behandlung nach Fahrergruppen
Arbeitnehmer und geschäftsführende Direktoren (DGA), die im Rahmen ihres Arbeitsverhältnisses einen Wagen erhalten, werden bei privater Nutzung grundsätzlich über den geldwerten Vorteil besteuert. Selbstständige ordnen das Fahrzeug für einkommensteuerliche Zwecke dem Betriebs- oder Privatvermögen zu, was Einfluss darauf hat, welche Kfz-Aufwendungen als Betriebsausgaben abziehbar sind.
Die einkommensteuerliche Zuordnung eines Pkw kann davon abhängen, ob er überwiegend geschäftlich oder privat genutzt wird. Ein Fahrzeug, das mehr geschäftlich als privat genutzt wird, kann auch dann Betriebsvermögen sein, wenn die private Nutzung 500 Kilometer pro Jahr nicht übersteigt. Die einkommensteuerliche und die umsatzsteuerliche Einstufung können voneinander abweichen.
Für die Umsatzsteuer gilt der Arbeitsweg als private Fahrt, und der Vorsteuerabzug richtet sich nach den für steuerpflichtige Unternehmensumsätze genutzten Kilometern. Die Leitfäden der Belastingdienst zur Umsatzsteuer bei Firmenwagen erläutern diese getrennte Behandlung. Eine fehlerhafte Erfassung kann zu einer unrichtigen Berechnung des steuerpflichtigen Einkommens oder der Umsatzsteuer führen und Korrekturen der entsprechenden Steuererklärungen erforderlich machen.
Ermäßigter Steuersatz für vollelektrische Firmenwagen
Im Jahr 2026 gilt für qualifizierte emissionsfreie Firmenwagen ein ermäßigter Bijtelling-Satz von 18 % auf die ersten 30.000 € des Katalogwerts. Oberhalb dieser Obergrenze sowie für Fahrzeuge mit anderen Kraftstoffarten gilt gemäß den Vorgaben der Belastingdienst der Regelsatz von 22 %.
Ermäßigtes Bijtelling für emissionsfreie Fahrzeuge
Der ermäßigte Satz stellt einen niedrigeren steuerpflichtigen Hinzurechnungsbetrag für qualifizierte emissionsfreie Fahrzeuge, einschließlich vollelektrischer Pkw, dar. Er verändert den Betrag, der dem Einkommen des Arbeitnehmers hinzugerechnet wird, nicht jedoch den Listenpreis des Fahrzeugs oder die jährliche Kilometerleistung.
Der Satz variiert je nach Kalenderjahr: 18 % im Jahr 2026, 20 % im Jahr 2027 und 22 % im Jahr 2028. Der Satz für andere Kraftstoffarten liegt unverändert bei 22 %. Diese Prozentsätze dienen der Ermittlung des geldwerten Vorteils und stellen nicht die endgültige Steuerlast des Arbeitnehmers dar.
Die Emissionsklasse des Fahrzeugs ist entscheidend für die Wahl des anwendbaren Prozentsatzes. Arbeitgeber sollten das Datum der Erstzulassung und den Katalogwert in ihren Unterlagen festhalten und den für das jeweilige Jahr geltenden Satz sowie die entsprechende Obergrenze anwenden.
Deckelungsgrenzen für elektrische Firmenwagen
Die Kappungsgrenze begrenzt den ermäßigten Satz auf die ersten 30.000 € des Katalogwerts; für jeden darüber liegenden Wert gilt der Regelsatz. Diese Aufteilung bedeutet, dass ein teureres Elektroauto den ermäßigten Prozentsatz nicht für den gesamten Listenpreis erhält.
Dieser Gesamtbetrag wird dem steuerpflichtigen Einkommen zugeschlagen, entspricht jedoch nicht der tatsächlich vom Arbeitnehmer zu zahlenden Steuer.
Auch das Fahrzeugalter beeinflusst die Bewertung. Für ein Fahrzeug, das älter als 15 Jahre ist, tritt der aktuelle wirtschaftliche Wert (Zeitwert) an die Stelle des Listenpreises als steuerliche Bemessungsgrundlage, wie aus den Leitlinien der Belastingdienst hervorgeht. Ist ein Pkw älter als 16 Jahre, beträgt der Hinzurechnungsbetrag für die private Nutzung 35 % des Verkehrswerts.
Ein Firmenwagen stellt zudem einen Sachbezug dar. Artikel 7:617 des niederländischen Bürgerlichen Gesetzbuchs erkennt diese Form der Vergütung an, begrenzt auf ihren tatsächlichen Wert. Dies ist bei der Bewertung der Fahrzeugüberlassung relevant, während das Bijtelling die steuerliche Handhabung bestimmt.
Halten Sie Zulassungsdatum, Emissionsklasse und Katalogwert des Fahrzeugs gemeinsam in den Lohnunterlagen fest. Die separate Anwendung der Kappungsgrenze verhindert, dass der ermäßigte Prozentsatz fälschlicherweise auf den gesamten Listenpreis angewendet wird.
Was passiert mit dem Firmenwagen bei Beendigung des Arbeitsverhältnisses?
Endet das Arbeitsverhältnis, können sich der Zugriff auf das Fahrzeug und dessen Behandlung in der Lohnabrechnung ändern. In der Regel gibt der Arbeitnehmer das Fahrzeug bei Beendigung der Beschäftigung zurück, doch Kündigungsfrist und Arbeitsvertrag können Einfluss auf eine fortgesetzte Nutzung haben. Prüfen Sie die Vereinbarungen zum Firmenwagen stets parallel zum eigentlichen Arbeitsvertrag.
Ein Firmenwagen gilt als überlassen, sobald der Arbeitgeber ihn dem Arbeitnehmer für geschäftliche oder private Zwecke zur Verfügung stellt. Bleibt er außerhalb der Arbeitszeiten zugänglich, darf der Arbeitgeber das Bijtelling nur dann weglassen, wenn die Privatnutzung ausdrücklich verboten ist und dieses Verbot nachweislich durchgesetzt wird, wie in den Leitlinien der Belastingdienst erläutert. Die vertragliche Regelung und die tatsächliche Kontrolle müssen übereinstimmen und durch Unterlagen belegt werden können.
In der Lohnabrechnung behandelt der Arbeitgeber die private Nutzung als Sachlohn und behält Lohnsteuer sowie Sozialversicherungsbeiträge auf den Hinzurechnungsbetrag ein. Der Arbeitgeber muss den geldwerten Vorteil berücksichtigen, solange das Fahrzeug zur Verfügung steht, und das Ende der Überlassung zeitnah in der Lohnabrechnung abbilden. Die Lohnsteuerrichtlinien der Belastingdienst sind maßgeblich für die Abwicklung dieser Lohn- und Einbehaltungspflichten.
Während der Kündigungsfrist behält der Arbeitnehmer in der Regel das Recht, den Firmenwagen weiter zu nutzen. Bei Beendigung des Arbeitsverhältnisses muss er ihn zurückgeben. Ist der Firmenwagen fester Bestandteil der Arbeitsbedingungen, kann der Arbeitgeber ihn nicht ohne Weiteres einseitig entziehen, es sei denn, es liegt eine einvernehmliche Vereinbarung oder eine wirksame einseitige Änderungsgrundlage vor. Arbeitsvertragliche Klauseln sind daher vor einer vorzeitigen Entziehung genau zu prüfen.
Für andere vom Arbeitgeber bereitgestellte Fahrzeuge gelten gesonderte Regelungen. Für das Jahr 2022 betrug der festgelegte jährliche geldwerte Vorteil für ein vom Arbeitgeber gestelltes Dienstfahrrad oder Moped beispielsweise 7 % der unverbindlichen Preisempfehlung. Hierbei handelt es sich um einen historischen Vergleichswert und nicht um den aktuellen Firmenwagensatz.
Für Firmenwagen, die nicht vollständig emissionsfrei sind, fällt eine separate Arbeitgeberabgabe an. Arbeitgeber können mit einer zusätzlichen Abgabe für Fahrzeuge belegt werden, die nicht komplett emissionsfrei sind. Für Fahrzeuge, die Arbeitnehmern bereits vor 2027 überlassen wurden, gilt eine Übergangsregelung, sodass Arbeitgeber diese Sonderabgabe für betreffende Fahrzeuge erst ab 2030 zahlen müssen.
Behält ein Arbeitnehmer beispielsweise während der Kündigungsfrist den Zugriff auf den Pkw, gilt er grundsätzlich bis zum Ende dieser Frist als überlassen. Die Lohnabrechnung sollte den tatsächlichen Zeitpunkt des Nutzungsendes widerspiegeln, anstatt pauschal anzunehmen, dass der Vorteil am letzten aktiven Arbeitstag endet.
Stimmen Sie die Fahrzeugrückgabe mit dem Lohnabrechnungsabschluss ab und bewahren Sie Nachweise über Überlassung und Abrechnung sorgfältig auf. So bleiben Personalunterlagen, Lohnsteuerdaten und Rückgabeabsprachen bei Beendigung des Beschäftigungsverhältnisses stets im Einklang.
Bijtelling-Sätze nach Emissionen und Fahrzeugtyp
Für 2026 gilt für qualifizierte emissionsfreie Fahrzeuge ein Satz von 18 % auf die ersten 30.000 € des Katalogwerts. Für Beträge oberhalb dieser Grenze sowie für andere Kraftstoffarten gilt der Standardsatz von 22 %; die Sätze unterscheiden primär zwischen emissionsfreien Fahrzeugen und sonstigen Antrieben, nicht nach fein abgestuften CO₂-Klassen.
Firmenwagensätze für 2025 und 2026
Der jährliche Satz hängt von der Emissionsklasse des Fahrzeugs, dem Erstzulassungsdatum und dem jeweiligen Kalenderjahr ab. Diese Faktoren bestimmen, welcher Prozentsatz gilt und bis zu welcher Höhe des Katalogwerts der ermäßigte Satz greift.
Im Jahr 2025 galt für einen qualifizierten Elektro-Firmenwagen eine Hinzurechnung von 17 % auf die ersten 30.000 € des Listenpreises und 22 % für den darüber liegenden Betrag. Im Jahr 2026 liegt der ermäßigte Satz bei 18 % auf die ersten 30.000 €. Der reguläre Satz beträgt 22 % für andere Antriebsarten sowie für den Teil des Katalogwerts von Null-Emissions-Fahrzeugen, der den Freibetrag übersteigt.
Diese Einstufungen verlangen keinen numerischen CO₂-Schwellenwert im Detail. Die entscheidende Differenzierung in den gesetzlichen Sätzen liegt darin, ob das Fahrzeug vollkommen emissionsfrei ist oder einen anderen Kraftstoff nutzt.
Berechnung des Bijtelling für Gebraucht- und Altfahrzeuge
Bei einem gebrauchten oder importierten Fahrzeug berechnen Sie die Hinzurechnung auf Basis der maßgeblichen Zulassungshistorie und Steuerbasis, anstatt fälschlicherweise den Kaufpreis als Grundlage anzusetzen. Das Datum der Erstzulassung ist entscheidend, da ein ermäßigter Satz für 60 Monate ab dem ersten Tag des auf die Erstzulassung folgenden Monats gilt.
Für Fahrzeuge mit einer Erstzulassung ab dem 1. Januar 2017 beträgt der Regelsatz in der Regel mindestens 22 % der steuerlichen Bemessungsgrundlage. Bei Erstzulassung vor diesem Datum sind es üblicherweise mindestens 25 %. Der Erwerb als Gebrauchtwagen setzt das ursprüngliche Zulassungsdatum nicht zurück.
Das Alter verändert die Bewertungsgrundlage erheblich. Bei einem Pkw, der älter als 15 Jahre ist, wird der aktuelle Marktwert (Zeitwert) anstelle des ursprünglichen Listenpreises angesetzt. Ist ein Fahrzeug älter als 16 Jahre (Youngtimer/Klassiker), beläuft sich der Hinzurechnungsbetrag für die Privatnutzung auf 35 % des Verkehrswerts. Diese Altersregelungen machen die lückenlose Fahrzeughistorie und die aktuelle Wertermittlung unverzichtbar.
Für Selbstständige bestimmt die Zuordnung des Fahrzeugs zudem, ob Kfz-Kosten den steuerlichen Gewinn mindern können. Bewahren Sie Zulassungsinformationen, Katalogwert und Emissionsdaten stets geordnet auf, damit die Berechnung die Fahrzeughistorie und das jeweilige Veranlagungsjahr korrekt abbildet.
Firmenwagen-Vorteil als steuerpflichtiger Arbeitslohn
Der geldwerte Vorteil ist der Betrag, der dem Gehalt des Arbeitnehmers hinzugerechnet wird, wenn ein vom Arbeitgeber gestelltes Fahrzeug für Privatfahrten zur Verfügung steht. Das Bijtelling ist nicht mit der Einkommensteuerschuld des Arbeitnehmers gleichzusetzen. Es erhöht das steuerpflichtige Einkommen, und der persönliche Steuersatz des Arbeitnehmers bestimmt die tatsächlich darauf anfallende Steuer.
Die Berechnung geht in der Regel vom niederländischen Listenpreis inklusive Mehrwertsteuer und Luxussteuer (BPM) aus und wendet darauf den relevanten Bijtelling-Prozentsatz an. Bei einem Fahrzeug mit einem Listenpreis von 30.000 € und einem Satz von 22 % beträgt die jährliche steuerpflichtige Hinzurechnung 6.600 €. Dieser Betrag wird dem steuerpflichtigen Lohn zugeschlagen und nicht als Barlohn ausgezahlt.
Diese Unterscheidung ist für die Finanzplanung wichtig. Im genannten Beispiel zahlt ein Arbeitnehmer mit einem Jahresgehalt von 45.000 € bei einem Steuersatz von 37,35 % rund 2.465 € Steuern pro Jahr auf einen Firmenwagen-Vorteil von 6.600 €. Die 6.600 € stellen die steuerliche Erhöhung der Bemessungsgrundlage dar; 2.465 € sind die resultierende Steuer in diesem Beispielfall. Der individuelle Grenzsteuersatz des Mitarbeiters entscheidet über das konkrete Ergebnis.
In der Lohnabrechnung behandelt der Arbeitgeber die private Nutzung als Sachbezug und führt darauf die Lohnabgaben ab. Er behält Lohnsteuer und Sozialversicherungsbeiträge auf den Hinzurechnungsbetrag ein. Um die Steuerregeln für Firmenwagen in den Niederlanden korrekt anzuwenden, müssen stets der richtige Prozentsatz und die korrekte Bemessungsgrundlage im Abrechnungssystem hinterlegt sein.
Abschreibung und laufende Betriebskosten sind getrennt vom steuerpflichtigen Vorteil des Arbeitnehmers zu betrachten. Die Bijtelling-Berechnung basiert auf der gesetzlichen Bemessungsgrundlage, nicht auf den tatsächlichen jährlichen Kosten des Arbeitgebers für Kraftstoff, Wartung, Versicherung oder Wertverlust. Bei Fahrzeugen, die älter als 16 Jahre sind, basiert die Hinzurechnung auf dem Verkehrswert – das Alter ändert somit die Bewertungsmethode.
Das niederländische Zivilrecht stuft den Firmenwagen ebenfalls als Sachlohn ein. Artikel 7:617 begrenzt diese Vergütungsform auf ihren tatsächlichen Wert, während Artikel 7:621 das Recht des Arbeitnehmers wahrt, ordnungsgemäßen Lohn einzufordern, falls Sachbezüge nicht den gesetzlichen Bestimmungen entsprechen. Die lohnsteuerliche Erfassung und der arbeitsrechtliche Vergütungswert hängen zusammen, betreffen aber unterschiedliche rechtliche Fragestellungen.
Für Arbeitgeber besteht die wichtigste Kontrollmaßnahme darin, Listenpreis, anwendbaren Prozentsatz und Lohnsteuerbehandlung konsistent zu erfassen. Ein Arbeitnehmer-Eigenanteil aus dem Nettolohn kann die Hinzurechnung verringern, den steuerpflichtigen Vorteil aber nicht negativ machen. Nach den niederländischen Vorschriften senkt der Eigenanteil den Hinzurechnungsbetrag, nicht jedoch den steuerlichen Fahrzeugwert an sich.
Eine präzise niederländische Lohnabrechnung (Dutch payroll administration) unterstützt Arbeitgeber dabei, den Vorteil korrekt zu erfassen und steuerlich sauber zu behandeln. Überprüfen Sie Bemessungsgrundlage und Steuersatz stets, sobald sich am Fahrzeug oder dessen Nutzung etwas ändert.
ICSPayroll: Employer of Record (EOR)
ICSPayroll unterstützt internationale Unternehmen bei der Erfüllung niederländischer Arbeits- und Lohnabrechnungspflichten, einschließlich der steuerlichen Erfassung von Firmenwagen-Vorteilen als Arbeitslohn. Der Employer of Record (EOR)-Service ermöglicht es Unternehmen, Mitarbeiter in den Niederlanden einzustellen, ohne eine eigene niederländische Gesellschaft gründen zu müssen. Der Service Dutch Payroll richtet sich an Unternehmen, die bereits Personal vor Ort beschäftigen und eine lokale Lohnabrechnung inklusive der korrekten Handhabung von Sachbezügen benötigen.
Für qualifizierte internationale Fachkräfte übernimmt ICSPayroll auch den Antrag auf die 30%-Regelung (30% Ruling Application). Diese Dienstleistungen decken unterschiedliche Anforderungen ab: rechtskonforme Beschäftigung über einen EOR, laufende niederländische Lohnabrechnung oder Unterstützung bei steuerlichen Entlastungsanträgen. Kontaktieren Sie ICSPayroll, um zu besprechen, welches Modell zu Ihren Plänen passt, oder besuchen Sie icspayroll.com.
Entscheidungen zum Firmenwagen in die Lohnabrechnung einbinden
Eine Firmenwagenregelung funktioniert am besten, wenn Lohnabrechnung, Arbeitsvertrag und operative Verwaltung aufeinander abgestimmt sind. Jede Änderung der Fahrzeugverfügbarkeit oder des Beschäftigungsstatus sollte als Anlass dienen, die Erfassung des geldwerten Vorteils zu überprüfen. Dies gewährleistet einheitliche interne Prozesse, insbesondere wenn ein Firmenwagen Teil eines umfassenderen Rekrutierungsplans in den Niederlanden ist.
Die konsequente Umsetzung der niederländischen Firmenwagen-Steuerregeln erfordert, die Kfz-Vereinbarung von Beginn an mit der Lohnabrechnung des Mitarbeiters zu verknüpfen. Klare Zuständigkeiten erleichtern es internationalen Unternehmen zudem, lokale Beschäftigungsanforderungen zu erfüllen, ohne Firmenwagen-Leistungen isoliert betrachten zu müssen.
ICSPayroll unterstützt Arbeitgeber bei Arbeits- und Lohnabrechnungspflichten in den Niederlanden über Employer of Record (EOR), niederländische Lohnbuchhaltung und Anträge auf die 30%-Regelung. Wenn Sie eine Einstellung in den Niederlanden planen oder Ihre bestehende Lohnabrechnung überprüfen möchten, besprechen Sie Ihre Anforderungen an die niederländische Lohnabrechnung mit ICSPayroll. Eine fundierte Vorbereitung erleichtert die laufende Administration erheblich.
Häufig gestellte Fragen (FAQ)
Ein Firmenwagen: sinnvoll oder nicht?
Ein Firmenwagen kann sinnvoll sein, wenn der persönliche Komfort und die geschäftliche Nutzung den steuerpflichtigen geldwerten Vorteil und etwaige Eigenanteile überwiegen. Vergleichen Sie die Fahrzeugüberlassung durch den Arbeitgeber mit der Nutzung des eigenen Pkw für Dienstreisen – einschließlich der Frage, wer für Treibstoff, Wartung und Reparaturen aufkommt. Die beste Entscheidung hängt von privaten Strecken, Dienstfahrten und dem angebotenen Fahrzeugmodell ab. Erkundigen Sie sich vorab nach den genauen Auswirkungen auf die Lohnabrechnung und vergleichen Sie diese mit Ihrem Gesamtvergütungspaket.
Wie viele Kilometer darf ich ohne Bijtelling privat fahren?
Grundsätzlich können Sie bis zu 500 Kilometer pro Kalenderjahr privat fahren, ohne dass Bijtelling anfällt. Diese Grenze gilt für alle privaten Fahrten im Laufe des Jahres. Bewahren Sie Nachweise auf, die private Fahrten klar von Dienstfahrten trennen. Der Weg zwischen Wohnung und Arbeitsstätte gilt einkommensteuerlich als Geschäftsreise, unterscheidet sich jedoch bei der Umsatzsteuer. Wenn sich Ihre Situation ändert und Sie die 500-km-Grenze voraussichtlich überschreiten, informieren Sie Ihren Arbeitgeber und die Belastingdienst, damit die Lohnabrechnung rechtzeitig angepasst werden kann.
Was bedeutet Bijtelling?
Bijtelling ist der steuerpflichtige geldwerte Vorteil, der bei privater Nutzung eines vom Arbeitgeber überlassenen Fahrzeugs dem Arbeitslohn hinzugerechnet wird. Der Prozentsatz, mit dem dieser Betrag berechnet wird, ist nicht mit dem persönlichen Einkommensteuersatz des Arbeitnehmers identisch. In der Praxis erhöht sich dadurch das steuerpflichtige Bruttogehalt auf der Lohnabrechnung. Klären Sie vor der Annahme eines Fahrzeugs ab, wie die Bemessungsgrundlage und der anzuwendende Satz in Ihrer Lohnabrechnung angesetzt werden.
Wann ist ein Firmenwagen vorteilhafter?
Ein Firmenwagen ist meist dann vorteilhafter, wenn er erhebliche private Fahrzeugkosten ersetzt oder regelmäßig für geschäftliche Reisen genutzt wird. Vergleichen Sie den Gesamtwert des Firmenwagens mit der steuerlichen Mehrbelastung, privaten Zuzahlungen und verbleibenden Eigenkosten. Ein Arbeitnehmer mit sehr wenigen Privatfahrten bewertet das Angebot oft anders als jemand, der den Pkw regelmäßig privat nutzt. Prüfen Sie neben den arbeitsvertraglichen Bedingungen stets die konkreten Netto-Auswirkungen auf der Lohnabrechnung.
Wie wird der geldwerte Vorteil (Bijtelling) für einen Firmenwagen in den Niederlanden berechnet?
Das Bijtelling wird berechnet, indem der maßgebliche Prozentsatz auf die steuerliche Bemessungsgrundlage des Fahrzeugs angewendet wird – in der Regel der niederländische Listenpreis inklusive Mehrwertsteuer und BPM. Der anzuwendende Satz richtet sich nach Faktoren wie Emissionsklasse und Erstzulassungsdatum. Der resultierende Betrag erhöht das steuerpflichtige Gehalt, stellt aber nicht die Steuer selbst dar. Ein Eigenanteil des Arbeitnehmers für die private Nutzung aus dem Nettogehalt mindert diesen Hinzurechnungsbetrag, kann ihn jedoch nicht unter null senken.
Welche Strafen oder Steuerrisiken entstehen, wenn die private Firmenwagennutzung in den Niederlanden falsch deklariert wird?
Eine fehlerhafte Meldung kann zu einer falschen Festsetzung der Einkommensteuer oder Umsatzsteuer führen und Korrekturen früherer Steuererklärungen sowie Nachzahlungen und Bußgelder nach sich ziehen. Arbeitgeber sind zudem verpflichtet, den Vorteil ordnungsgemäß über die Lohnabrechnung abzuwickeln und Lohnsteuer sowie Sozialversicherungsbeiträge auf den Hinzurechnungsbetrag einzubehalten und abzuführen.

Artikel von
Joost Hubregtse
Joost Hubregtse ist Director bei ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet Employer-of-Record- und niederländische Payroll-Services: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Renten, Entgeltfortzahlung im Krankheitsfall sowie CAO-Compliance – mit einem Onboarding innerhalb von 48 Stunden.
Häufig gestellte Fragen
Ein Firmenwagen kann sinnvoll sein, wenn der persönliche Komfort und die geschäftliche Nutzung den steuerpflichtigen geldwerten Vorteil und etwaige Eigenanteile überwiegen. Vergleichen Sie die Fahrzeugüberlassung durch den Arbeitgeber mit der Nutzung des eigenen Pkw für Dienstreisen – einschließlich der Frage, wer für Treibstoff, Wartung und Reparaturen aufkommt. Die beste Entscheidung hängt von privaten Strecken, Dienstfahrten und dem angebotenen Fahrzeugmodell ab. Erkundigen Sie sich vorab nach den genauen Auswirkungen auf die Lohnabrechnung und vergleichen Sie diese mit Ihrem Gesamtvergütungspaket.
Grundsätzlich können Sie bis zu 500 Kilometer pro Kalenderjahr privat fahren, ohne dass Bijtelling anfällt. Diese Grenze gilt für alle privaten Fahrten im Laufe des Jahres. Bewahren Sie Nachweise auf, die private Fahrten klar von Dienstfahrten trennen. Der Weg zwischen Wohnung und Arbeitsstätte gilt einkommensteuerlich als Geschäftsreise, unterscheidet sich jedoch bei der Umsatzsteuer. Wenn sich Ihre Situation ändert und Sie die 500-km-Grenze voraussichtlich überschreiten, informieren Sie Ihren Arbeitgeber und die Belastingdienst, damit die Lohnabrechnung rechtzeitig angepasst werden kann.
Bijtelling ist der steuerpflichtige geldwerte Vorteil, der bei privater Nutzung eines vom Arbeitgeber überlassenen Fahrzeugs dem Arbeitslohn hinzugerechnet wird. Der Prozentsatz, mit dem dieser Betrag berechnet wird, ist nicht mit dem persönlichen Einkommensteuersatz des Arbeitnehmers identisch. In der Praxis erhöht sich dadurch das steuerpflichtige Bruttogehalt auf der Lohnabrechnung. Klären Sie vor der Annahme eines Fahrzeugs ab, wie die Bemessungsgrundlage und der anzuwendende Satz in Ihrer Lohnabrechnung angesetzt werden.
Ein Firmenwagen ist meist dann vorteilhafter, wenn er erhebliche private Fahrzeugkosten ersetzt oder regelmäßig für geschäftliche Reisen genutzt wird. Vergleichen Sie den Gesamtwert des Firmenwagens mit der steuerlichen Mehrbelastung, privaten Zuzahlungen und verbleibenden Eigenkosten. Ein Arbeitnehmer mit sehr wenigen Privatfahrten bewertet das Angebot oft anders als jemand, der den Pkw regelmäßig privat nutzt. Prüfen Sie neben den arbeitsvertraglichen Bedingungen stets die konkreten Netto-Auswirkungen auf der Lohnabrechnung.
Das Bijtelling wird berechnet, indem der maßgebliche Prozentsatz auf die steuerliche Bemessungsgrundlage des Fahrzeugs angewendet wird – in der Regel der niederländische Listenpreis inklusive Mehrwertsteuer und BPM. Der anzuwendende Satz richtet sich nach Faktoren wie Emissionsklasse und Erstzulassungsdatum. Der resultierende Betrag erhöht das steuerpflichtige Gehalt, stellt aber nicht die Steuer selbst dar. Ein Eigenanteil des Arbeitnehmers für die private Nutzung aus dem Nettogehalt mindert diesen Hinzurechnungsbetrag, kann ihn jedoch nicht unter null senken.
Eine fehlerhafte Meldung kann zu einer falschen Festsetzung der Einkommensteuer oder Umsatzsteuer führen und Korrekturen früherer Steuererklärungen sowie Nachzahlungen und Bußgelder nach sich ziehen. Arbeitgeber sind zudem verpflichtet, den Vorteil ordnungsgemäß über die Lohnabrechnung abzuwickeln und Lohnsteuer sowie Sozialversicherungsbeiträge auf den Hinzurechnungsbetrag einzubehalten und abzuführen.


