
Regole fiscali sull'auto aziendale nei Paesi Bassi: bijtelling e aliquote fiscali
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Un'auto aziendale non è esente da imposte solo perché viene fornita per motivi di lavoro. In base alle norme fiscali sulle auto aziendali nei Paesi Bassi, un uso privato non superiore a 500 chilometri all'anno comporta generalmente l'esenzione dal bijtelling; in caso contrario, la maggiorazione fiscale è di solito pari ad almeno il 22% della base imponibile per i veicoli immatricolati per la prima volta a partire dal 1° gennaio 2017. Tale maggiorazione è considerata retribuzione imponibile e incide quindi sull'imposta sui salari (payroll tax).
È comprensibile concentrarsi sulla percentuale, ma il calcolo dipende anche dal valore del veicolo, dalla data di immatricolazione e dalle emissioni. Il punto fondamentale è distinguere il fringe benefit imponibile dall'imposta effettivamente dovuta su di esso.
Questa guida illustra come viene calcolato il bijtelling, quando si applicano le aliquote ridotte per le auto elettriche, come viene gestito il benefit nella gestione delle paghe e cosa accade al veicolo al termine del rapporto di lavoro. Spiega inoltre in che modo i limiti di utilizzo privato e i contributi a carico del dipendente influiscono sul calcolo, aiutandoti a gestire al meglio i veicoli aziendali nei Paesi Bassi.
Punti chiave
- L'uso privato di un'auto aziendale fino a 500 chilometri all'anno evita generalmente il bijtelling; al di sopra di tale soglia, si applica di norma la maggiorazione imponibile.
- Per i veicoli aziendali a zero emissioni idonei nel 2026, l'aliquota ridotta è del 18% sui primi 30.000 € di valore di listino (valore di catalogo), mentre al di sopra di tale importo si applica l'aliquota ordinaria.
- Il bijtelling viene aggiunto alla retribuzione imponibile, pertanto l'imposta a carico del dipendente dipende dal benefit imponibile e dalla sua aliquota fiscale di riferimento.
- Alla cessazione del rapporto di lavoro, il dipendente deve restituire l'auto aziendale; durante il periodo di preavviso, il diritto di utilizzo generalmente permane.
- Un'accurata gestione delle paghe aiuta i datori di lavoro ad applicare il corretto trattamento fiscale dell'auto aziendale e a gestire i relativi obblighi fiscali olandesi.
Che cos'è la maggiorazione per uso privato (bijtelling) per un'auto aziendale nei Paesi Bassi?
Il bijtelling è il compenso in natura imponibile aggiunto alla retribuzione quando un'auto messa a disposizione dal datore di lavoro viene utilizzata a fini privati. La sua applicazione dipende dai chilometri percorsi a titolo privato, dalla classificazione fiscale del veicolo e dalla documentazione conservata a supporto di tale classificazione.
Fringe benefit imponibile per uso privato
Quando un dipendente utilizza privatamente un'auto fornita dal datore di lavoro, il controvalore di tale utilizzo viene generalmente aggiunto alla retribuzione imponibile. Il datore di lavoro elabora la maggiorazione attraverso la gestione delle paghe, dove incide sul reddito imponibile del dipendente e sul calcolo delle imposte sui salari a carico del datore di lavoro, in conformità alle linee guida sulle auto aziendali dell'amministrazione fiscale olandese (Belastingdienst).
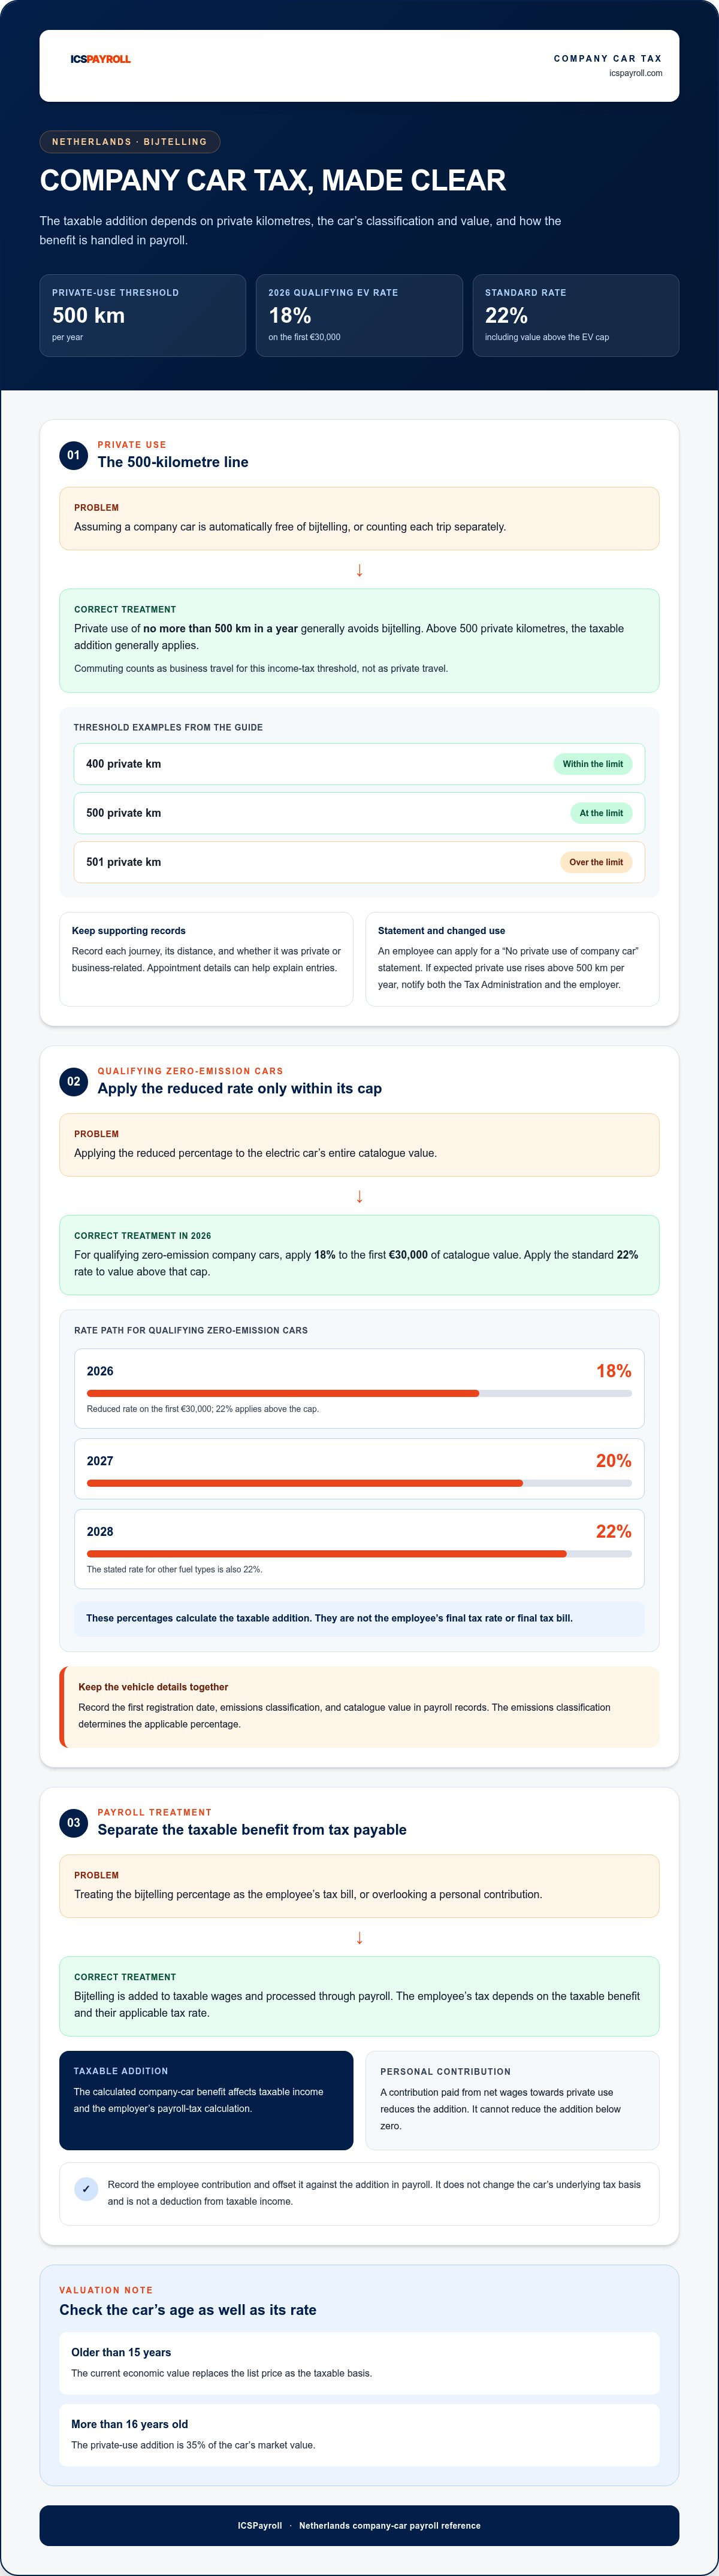
Un uso privato non superiore a 500 chilometri all'anno dà generalmente diritto all'esenzione dal bijtelling. Gli spostamenti casa-lavoro sono considerati viaggi di lavoro ai fini delle imposte dirette sull'auto aziendale, quindi non vengono conteggiati come viaggi privati per questa soglia. Ad esempio, 400 chilometri privati rimangono entro il limite, mentre 501 lo superano. La soglia si applica ai tragitti privati complessivi nel corso dell'anno solare, non a ciascun viaggio singolarmente.
I dipendenti possono richiedere al Belastingdienst una dichiarazione di mancato uso privato dell'auto aziendale ("Verklaring geen privégebruik auto"). Se la situazione cambia e l'uso privato previsto supera i 500 chilometri annui, il dipendente è tenuto a informare tempestivamente sia l'amministrazione fiscale sia il datore di lavoro. Il possesso di tale dichiarazione non esime dall'obbligo di comunicare il mutamento delle circostanze effettive.
Per comprovare il mancato superamento della soglia, è necessario tenere un registro dei chilometri (ritenadministratie) che indichi ciascun viaggio, la distanza percorsa e se il tragitto sia stato privato o professionale. Documenti di supporto come le agende degli appuntamenti possono contribuire a chiarire le registrazioni. Nel 2017, la Corte Suprema ha stabilito che, in determinate circostanze, l'uso privato può essere dimostrato anche mediante prove diverse da un registro chilometrico analitico.
Contributi personali del dipendente e bijtelling
Il contributo personale (eigen bijdrage) è l'importo che un dipendente versa dallo stipendio netto per l'uso privato dell'auto aziendale. Il datore di lavoro deduce questo importo dalla maggiorazione per uso privato, riducendo il benefit imponibile. Il contributo non può rendere negativa la maggiorazione: qualsiasi importo superiore al benefit calcolato lo azzera semplicemente.
Il datore di lavoro deve registrare il contributo e compensarlo a busta paga con l'aggiunta imponibile. Tale contributo non modifica la base imponibile sottostante del veicolo né costituisce una deduzione dal reddito imponibile generale.
Trattamento fiscale per diverse tipologie di conducenti
I lavoratori dipendenti e gli amministratori di società (DGA) che ricevono un veicolo nell'ambito del rapporto di lavoro sono generalmente tassati sull'uso privato come fringe benefit. I lavoratori autonomi classificano l'auto come bene aziendale o privato ai fini delle imposte sui redditi, determinando quali spese d'esercizio possano essere dedotte.
La qualificazione dell'auto ai fini delle imposte sui redditi può dipendere dal fatto che sia utilizzata prevalentemente per scopi professionali o privati. Un veicolo impiegato per lavoro più che privatamente può essere considerato bene aziendale se l'uso privato non supera i 500 chilometri all'anno. Tuttavia, la classificazione ai fini delle imposte sui redditi e ai fini IVA (BTW) può differire.
Ai fini IVA, il tragitto casa-lavoro è trattato come uso privato e la detrazione dipende dai chilometri percorsi per generare fatturato imponibile. Le linee guida IVA del Belastingdienst per i veicoli aziendali illustrano questo trattamento separato. Una dichiarazione errata può causare un calcolo inesatto del reddito imponibile o dell'IVA, comportando la necessità di rettificare le relative dichiarazioni fiscali.
Aliquota fiscale ridotta per le auto aziendali completamente elettriche
Nel 2026, i veicoli aziendali a zero emissioni idonei beneficiano di un'aliquota di bijtelling ridotta al 18% sui primi 30.000 € di valore di catalogo. L'aliquota standard del 22% si applica per la quota eccedente tale massimale e per gli altri tipi di carburante, secondo le linee guida sulle auto aziendali del Belastingdienst.
Bijtelling ridotto per veicoli a zero emissioni
L'aliquota agevolata consiste in una maggiorazione imponibile inferiore per i veicoli a zero emissioni ammissibili, comprese le auto totalmente elettriche. Questa agevolazione incide sull'importo aggiunto al reddito del dipendente, non sul prezzo di listino del veicolo o sul chilometraggio annuo.
L'aliquota varia di anno in anno: 18% nel 2026, 20% nel 2027 e 22% nel 2028. L'aliquota prevista per le altre tipologie di carburante è pari al 22%. Queste percentuali vengono applicate per calcolare l'aggiunta imponibile, non l'imposta finale a carico del dipendente.
La classe di emissioni del veicolo è fondamentale per stabilire la percentuale applicabile. I datori di lavoro devono conservare nei propri archivi la data di prima immatricolazione e il valore di catalogo, per poi applicare l'aliquota corretta e il massimale previsti per l'anno di riferimento.
Tetti massimi per le auto aziendali elettriche
Il massimale (cap) limita l'aliquota ridotta ai primi 30.000 € di valore di catalogo; l'aliquota ordinaria si applica a qualsiasi importo eccedente. Questa ripartizione implica che un'auto elettrica di prezzo elevato non riceve la percentuale agevolata sull'intero prezzo di listino.
Questo corrisponde all'importo aggiunto al reddito imponibile, non all'imposta netta dovuta dal dipendente.
Anche l'anzianità del veicolo incide sulla determinazione del valore. Per un'auto con più di 15 anni, il valore economico attuale (valore di mercato) sostituisce il prezzo di listino come base imponibile, secondo le disposizioni del Belastingdienst. Quando un'auto ha più di 16 anni (regime dei veicoli d'epoca o youngtimer), la maggiorazione per uso privato è pari al 35% del suo valore di mercato reale.
L'auto aziendale rappresenta anche una retribuzione in natura. L'articolo 7:617 del Codice Civile olandese (Burgerlijk Wetboek) riconosce questa forma di compenso, limitandola al suo valore reale. Questo aspetto è rilevante per determinare il valore della concessione del veicolo, mentre il bijtelling ne definisce il trattamento fiscale.
È fondamentale conservare nei registri paghe la data di immatricolazione, la classe di emissioni e il valore di listino del veicolo. L'applicazione separata del massimale rispetto alla quota tassata ad aliquota ordinaria evita l'errore di applicare la percentuale ridotta all'intero prezzo di catalogo.
Cosa succede all'auto aziendale al termine del rapporto di lavoro?
Quando il rapporto di lavoro cessa, la disponibilità del veicolo e la sua gestione a livello di busta paga possono variare. Generalmente il lavoratore deve restituire l'auto al momento della risoluzione contrattuale, ma il periodo di preavviso e le clausole del contratto di lavoro possono incidere sulla prosecuzione dell'utilizzo. È opportuno valutare le condizioni d'uso dell'auto contestualmente al contratto individuale di lavoro.
Un'auto aziendale si considera a disposizione quando il datore di lavoro la mette al servizio del dipendente per scopi lavorativi o privati. Se il veicolo rimane accessibile al di fuori dell'orario di lavoro, il datore di lavoro può omettere il bijtelling solo se l'uso privato è formalmente vietato e tale divieto viene effettivamente fatto rispettare, come specificato dalle linee guida del Belastingdienst. La policy aziendale e i controlli concreti devono coincidere, con adeguata documentazione probatoria.
Per la gestione delle paghe, il datore di lavoro tratta l'uso privato come retribuzione in natura e trattiene l'imposta sui salari e i contributi previdenziali dalla maggiorazione imponibile. Il datore deve includere il benefit per tutto il periodo in cui l'auto resta a disposizione, registrando poi l'interruzione della disponibilità a cedolino. Le linee guida dell'amministrazione fiscale olandese per i datori di lavoro sono essenziali per gestire correttamente questi obblighi retributivi e di ritenuta.
Durante il periodo di preavviso, il dipendente conserva generalmente il diritto di utilizzare l'auto aziendale. Alla cessazione effettiva, deve restituirla. Se l'auto rientra nelle condizioni contrattuali pattuite, il datore di lavoro non può revocarla unilateralmente senza un accordo reciproco o una valida base giuridica per una modifica unilaterale. I termini del contratto di lavoro e le clausole di modifica assumono quindi primaria rilevanza prima di interrompere anticipatamente l'accesso al veicolo.
Altri mezzi di trasporto forniti dal datore di lavoro seguono regimi diversi. Nel 2022, ad esempio, la maggiorazione imponibile annua stabilita per una bicicletta o un ciclomotore aziendale era pari al 7% del prezzo di vendita al dettaglio raccomandato. Si tratta di un riferimento storico e non dell'aliquota attuale per le autovetture.
Un'imposta a carico del datore di lavoro si applica separatamente ai veicoli aziendali che non sono totalmente a zero emissioni. I datori di lavoro potrebbero dover sostenere una tassa aggiuntiva per i veicoli che non sono a emissioni zero. Tuttavia, per i veicoli già messi a disposizione dei dipendenti prima del 2027 è previsto un regime transitorio, per cui i datori di lavoro non pagheranno questa imposta aggiuntiva fino al 2030.
Ad esempio, se un dipendente mantiene l'accesso al veicolo durante il periodo di preavviso, l'auto rimane generalmente a sua disposizione fino al termine di tale periodo. I registri paghe devono riflettere la data esatta in cui termina la disponibilità effettiva, senza presumere che il benefit cessi l'ultimo giorno lavorato in sede.
Coordina la restituzione del mezzo con la chiusura del ciclo paghe e conserva i documenti a riprova della disponibilità e del trattamento applicato al veicolo. Questo consente di mantenere allineati fascicolo personale, dichiarazioni paghe e adempimenti di restituzione alla cessazione del rapporto.
Aliquote di bijtelling in base alle emissioni e al tipo di veicolo
Per il 2026, i veicoli a zero emissioni idonei sono soggetti a un'aliquota del 18% sui primi 30.000 € di valore di catalogo. L'aliquota ordinaria del 22% si applica per la parte eccedente il tetto massimo e per gli altri tipi di carburante; le aliquote distinguono i veicoli a zero emissioni senza basarsi su fasce numeriche di emissioni di CO₂.
Aliquote per le auto aziendali per il 2025 e il 2026
L'aliquota annuale dipende dalla classe di emissioni del veicolo, dalla data di immatricolazione e dall'anno d'imposta applicabile. Questi fattori determinano quale percentuale debba essere applicata e quale quota del valore di catalogo benefici dell'aliquota agevolata.
Nel 2025, un'auto aziendale elettrica idonea prevedeva una maggiorazione del 17% sui primi 30.000 € di prezzo di listino, e del 22% sulla parte eccedente. Nel 2026, l'aliquota ridotta sale al 18% sui primi 30.000 €. L'aliquota ordinaria è pari al 22% per gli altri tipi di carburante e per la quota di valore delle auto a zero emissioni oltre il tetto massimo.
Queste categorie non prevedono soglie numeriche di CO₂. La distinzione fondamentale nelle aliquote vigenti è unicamente tra veicoli a zero emissioni e veicoli con altre forme di alimentazione.
Calcolo del bijtelling per auto usate e storiche
Per un veicolo usato o di importazione, la maggiorazione deve essere calcolata in base alla cronologia di immatricolazione applicabile e alla base imponibile, senza dare per scontato che sia il prezzo di acquisto a stabilire l'aliquota. La data di prima immissione in circolazione è essenziale, poiché l'aliquota agevolata resta valida per 60 mesi a partire dal primo giorno del mese successivo alla prima immatricolazione.
Per le vetture immatricolate per la prima volta a partire dal 1° gennaio 2017, la maggiorazione standard è di norma pari ad almeno il 22% della base imponibile. Le auto immatricolate prima di tale data prevedono solitamente almeno il 25%. L'acquisto di un veicolo usato non azzera né modifica la data di immatricolazione originaria.
L'anzianità modifica la base di valutazione. Per un'auto con più di 15 anni, si adotta il valore economico attuale anziché il prezzo di listino. Una volta superati i 16 anni, la maggiorazione per uso privato diventa pari al 35% del valore di mercato. Queste norme sull'età rendono lo storico del veicolo e il suo valore commerciale corrente elementi indispensabili per calcolare il benefit imponibile.
Per un lavoratore autonomo, la classificazione del veicolo influisce anche sulla possibilità di dedurre le spese auto dal profitto aziendale. Conserva insieme i dati di immatricolazione, il valore di catalogo e la classe di emissioni in modo che il calcolo rispecchi la storia del veicolo e l'anno fiscale di riferimento.
Il benefit dell'auto aziendale come retribuzione imponibile
Il benefit imponibile è l'importo aggiunto allo stipendio del lavoratore quando l'auto fornita dal datore di lavoro è disponibile per uso personale. Il bijtelling non coincide con l'imposta sul reddito dovuta dal dipendente: aumenta la retribuzione imponibile, e l'aliquota fiscale marginale applicabile al dipendente stabilisce l'imposta effettivamente da versare su tale maggiorazione.
Il calcolo parte solitamente dal prezzo di listino olandese (consumentenprijs), comprensivo di IVA e della tassa sugli autoveicoli (BPM), applicando poi la percentuale di bijtelling pertinente. Per un'auto con un prezzo di listino di 30.000 € e un'aliquota del 22%, l'aggiunta imponibile annuale è pari a 6.600 €. Tale somma viene aggiunta alla retribuzione ai soli fini fiscali, e non corrisposta al dipendente sotto forma di denaro contante.
Questa distinzione è fondamentale per le valutazioni retributive. Nell'esempio citato, un dipendente con uno stipendio annuo di 45.000 € versa circa 2.465 € all'anno di imposta su un benefit per l'auto aziendale di 6.600 €, assumendo un'aliquota fiscale del 37,35%. L'importo di 6.600 € costituisce la quota aggiunta alla retribuzione imponibile; 2.465 € è l'imposta risultante in quell'esempio. L'aliquota specifica del lavoratore determina l'esito reale finale.
Ai fini delle buste paga, il datore di lavoro tratta l'uso privato come retribuzione in natura e versa le ritenute fiscali sulla maggiorazione. Il datore trattiene l'imposta sui salari e i contributi previdenziali dal compenso imponibile. Applicare con regolarità le norme fiscali sulle auto aziendali nei Paesi Bassi significa utilizzare costantemente la percentuale corretta e la giusta base imponibile nella gestione delle paghe.
L'ammortamento e le spese di esercizio sono distinti dal fringe benefit imponibile del dipendente. Il calcolo del bijtelling si basa sui parametri fiscali stabiliti per legge, e non sui costi effettivi sostenuti dall'azienda per carburante, manutenzione, assicurazione o svalutazione del mezzo. Per i veicoli con più di 16 anni, la maggiorazione per uso privato viene calcolata sul valore venale corrente, per cui l'età modifica i criteri di stima.
Anche il Codice Civile olandese disciplina l'auto aziendale come retribuzione in natura. L'articolo 7:617 limita tale retribuzione al suo valore reale, mentre l'articolo 7:621 tutela il diritto del dipendente a esigere la corretta retribuzione qualora i compensi in natura non rispettino le norme applicabili. Il calcolo nel cedolino paga e il valore civilistico del beneficio sono collegati, ma rispondono a finalità giuridiche diverse.
Per i datori di lavoro, il controllo operativo consiste nel registrare con precisione il valore di listino del mezzo, l'aliquota corretta e la voce a cedolino. Il contributo versato dal dipendente dallo stipendio netto può ridurre la maggiorazione, ma non può rendere negativo il benefit imponibile. Secondo le norme fiscali olandesi, tale contributo riduce la maggiorazione, non il valore imponibile di base dell'auto.
Un'accurata gestione delle paghe nei Paesi Bassi aiuta i datori di lavoro a contabilizzare il benefit e ad applicare il trattamento fiscale appropriato. Riesamina la base imponibile e l'aliquota del veicolo ogni volta che l'auto o le sue modalità di utilizzo subiscono variazioni.
ICSPayroll: Employer of Record (EOR)
ICSPayroll assiste le aziende internazionali nella gestione degli obblighi giuslavoristici e retributivi nei Paesi Bassi, compresa l'imputazione dei fringe benefit per le auto aziendali come retribuzione imponibile. Il servizio di Employer of Record (EOR) supporta le imprese che desiderano assumere personale nei Paesi Bassi senza dover costituire una propria entità legale locale. Il servizio di gestione paghe olandese (Dutch Payroll) è la soluzione ideale per le aziende che hanno già dipendenti sul territorio e necessitano dell'elaborazione locale dei cedolini, compreso il corretto trattamento dei compensi in natura.
Per i lavoratori internazionali in possesso dei requisiti, ICSPayroll gestisce inoltre l'intera procedura di richiesta per il regime del 30% (30% Ruling). Questi servizi rispondono a esigenze specifiche: assunzione tramite EOR, amministrazione delle paghe olandesi o supporto per la richiesta del ruling per espatriati. Contatta ICSPayroll per valutare quale opzione risponda meglio alla tua struttura di impiego e gestione paghe nei Paesi Bassi, oppure visita il sito icspayroll.com.
Integrare le decisioni sull'auto aziendale nella pianificazione delle paghe
Una politica di mobilità aziendale è efficace quando la gestione delle buste paga, i contratti di lavoro e l'amministrazione ordinaria procedono in perfetta armonia. Considera ogni variazione nella disponibilità del veicolo o negli accordi con il dipendente come un'opportunità per verificare la corretta imputazione del benefit. Ciò consente di mantenere coerenti le decisioni interne, soprattutto quando l'auto aziendale fa parte di un piano di assunzioni più ampio nei Paesi Bassi.
Applicare correttamente le norme fiscali sulle auto aziendali nei Paesi Bassi significa collegare la concessione del veicolo al cedolino del dipendente sin dal primo momento. Una chiara responsabilità operativa di questo processo aiuta le aziende internazionali a gestire l'amministrazione del personale locale senza considerare i benefit auto come una voce isolata.
ICSPayroll supporta l'amministrazione del personale e delle buste paga nei Paesi Bassi tramite i servizi di Employer of Record (EOR), gestione paghe olandese (Dutch Payroll Administration) e presentazione delle domande per il regime del 30%. Se stai pianificando un'assunzione nei Paesi Bassi o vuoi ottimizzare la gestione delle buste paga, discuti le tue esigenze di payroll nei Paesi Bassi con ICSPayroll. Un approccio pianificato rende la gestione continuativa molto più semplice ed efficiente.
Domande frequenti
Un'auto aziendale: conviene o no?
Un'auto aziendale può essere conveniente se la praticità e l'uso lavorativo superano l'onere del fringe benefit imponibile e degli eventuali contributi personali a carico del lavoratore. Confronta l'offerta del datore di lavoro con l'uso di un veicolo personale per lavoro, considerando chi sostiene i costi di carburante, manutenzione e altre spese di gestione. La scelta ottimale dipende dai chilometri percorsi a fini privati, dai viaggi professionali e dalle caratteristiche dell'auto offerta. Chiedi sempre una stima dell'impatto sul netto in busta paga prima di accettare e confrontalo con il tuo pacchetto retributivo complessivo.
Quanti chilometri posso percorrere a titolo privato senza bijtelling?
Nei Paesi Bassi è generalmente possibile percorrere fino a 500 chilometri privati all'anno senza incorrere nel bijtelling. La soglia si riferisce ai viaggi privati complessivi nel corso dell'anno solare, per cui è indispensabile tenere un registro che distingua tali tragitti da quelli lavorativi. Gli spostamenti casa-lavoro sono considerati viaggi di lavoro ai fini delle imposte sull'auto, sebbene il trattamento ai fini IVA sia differente. Se la tua situazione cambia e prevedi di superare la soglia, avvisa tempestivamente il datore di lavoro e il Belastingdienst affinché il trattamento a cedolino possa essere aggiornato.
Che cos'è esattamente il bijtelling?
Il bijtelling è il compenso in natura fiscalmente imponibile associato all'uso privato di un'auto messa a disposizione dal datore di lavoro. Viene sommato alla retribuzione imponibile, pertanto la percentuale utilizzata per calcolare la maggiorazione non rappresenta l'aliquota dell'imposta sul reddito finale dovuta dal dipendente. In concreto, il dipendente vedrà un imponibile fiscale più elevato nel proprio cedolino paga. Prima di accettare un veicolo, verifica come la base imponibile e l'aliquota applicabile influenzeranno il calcolo della tua busta paga.
Quando conviene maggiormente l'auto aziendale?
Un'auto aziendale risulta spesso più vantaggiosa quando sostituisce spese significative legate a un'auto privata o in presenza di frequenti trasferte di lavoro. Confronta il valore complessivo dell'accordo con la maggiorazione imponibile, il contributo a tuo carico per l'uso privato e le eventuali spese accessorie che rimangono a tua cura. Un dipendente che compie rari spostamenti privati valuterà l'offerta in modo diverso rispetto a chi utilizza l'auto regolarmente al di fuori del lavoro. Analizza con cura sia le clausole del contratto di lavoro sia l'effetto stimato sulla busta paga.
Come si calcola il fringe benefit dell'auto aziendale (bijtelling) nei Paesi Bassi?
Il bijtelling si calcola applicando l'aliquota percentuale di riferimento alla base imponibile dell'auto, che coincide solitamente con il prezzo di listino olandese comprensivo di IVA e BPM. L'aliquota applicabile dipende da fattori quali la classe di emissioni e la cronologia delle immatricolazioni. La maggiorazione risultante aumenta lo stipendio imponibile e non rappresenta l'imposta netta da pagare. L'eventuale contributo versato dal dipendente dallo stipendio netto per l'uso privato riduce la maggiorazione, ma non può renderla negativa.
Quali sanzioni o rischi fiscali si corrono in caso di dichiarazione errata dell'uso privato dell'auto aziendale nei Paesi Bassi?
Una comunicazione non corretta può determinare un calcolo inesatto del reddito imponibile o dell'IVA dovuta, rendendo necessarie rettifiche formali delle dichiarazioni fiscali. I datori di lavoro sono inoltre tenuti ad applicare il benefit corretto a busta paga e a trattenere l'imposta sui salari e i contributi previdenziali dalla maggiorazione imponibile.

Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la società interamente controllata da Intercompany Solutions che gestisce ICS Payroll. È responsabile dei servizi di Employer of Record e gestione delle paghe nei Paesi Bassi: contratti di lavoro, dichiarazioni dell'imposta sui salari e della previdenza sociale, indennità di vacanza, pensioni, congedi per malattia e conformità ai contratti collettivi (CAO), con possibilità di onboarding entro 48 ore.
Domande frequenti
Un'auto aziendale può essere conveniente se la praticità e l'uso lavorativo superano l'onere del fringe benefit imponibile e degli eventuali contributi personali a carico del lavoratore. Confronta l'offerta del datore di lavoro con l'uso di un veicolo personale per lavoro, considerando chi sostiene i costi di carburante, manutenzione e altre spese di gestione. La scelta ottimale dipende dai chilometri percorsi a fini privati, dai viaggi professionali e dalle caratteristiche dell'auto offerta. Chiedi sempre una stima dell'impatto sul netto in busta paga prima di accettare e confrontalo con il tuo pacchetto retributivo complessivo.
Nei Paesi Bassi è generalmente possibile percorrere fino a 500 chilometri privati all'anno senza incorrere nel bijtelling. La soglia si riferisce ai viaggi privati complessivi nel corso dell'anno solare, per cui è indispensabile tenere un registro che distingua tali tragitti da quelli lavorativi. Gli spostamenti casa-lavoro sono considerati viaggi di lavoro ai fini delle imposte sull'auto, sebbene il trattamento ai fini IVA sia differente. Se la tua situazione cambia e prevedi di superare la soglia, avvisa tempestivamente il datore di lavoro e il Belastingdienst affinché il trattamento a cedolino possa essere aggiornato.
Il bijtelling è il compenso in natura fiscalmente imponibile associato all'uso privato di un'auto messa a disposizione dal datore di lavoro. Viene sommato alla retribuzione imponibile, pertanto la percentuale utilizzata per calcolare la maggiorazione non rappresenta l'aliquota dell'imposta sul reddito finale dovuta dal dipendente. In concreto, il dipendente vedrà un imponibile fiscale più elevato nel proprio cedolino paga. Prima di accettare un veicolo, verifica come la base imponibile e l'aliquota applicabile influenzeranno il calcolo della tua busta paga.
Un'auto aziendale risulta spesso più vantaggiosa quando sostituisce spese significative legate a un'auto privata o in presenza di frequenti trasferte di lavoro. Confronta il valore complessivo dell'accordo con la maggiorazione imponibile, il contributo a tuo carico per l'uso privato e le eventuali spese accessorie che rimangono a tua cura. Un dipendente che compie rari spostamenti privati valuterà l'offerta in modo diverso rispetto a chi utilizza l'auto regolarmente al di fuori del lavoro. Analizza con cura sia le clausole del contratto di lavoro sia l'effetto stimato sulla busta paga.
Il bijtelling si calcola applicando l'aliquota percentuale di riferimento alla base imponibile dell'auto, che coincide solitamente con il prezzo di listino olandese comprensivo di IVA e BPM. L'aliquota applicabile dipende da fattori quali la classe di emissioni e la cronologia delle immatricolazioni. La maggiorazione risultante aumenta lo stipendio imponibile e non rappresenta l'imposta netta da pagare. L'eventuale contributo versato dal dipendente dallo stipendio netto per l'uso privato riduce la maggiorazione, ma non può renderla negativa.
Una comunicazione non corretta può determinare un calcolo inesatto del reddito imponibile o dell'IVA dovuta, rendendo necessarie rettifiche formali delle dichiarazioni fiscali. I datori di lavoro sono inoltre tenuti ad applicare il benefit corretto a busta paga e a trattenere l'imposta sui salari e i contributi previdenziali dalla maggiorazione imponibile.
Articoli correlati


