Obligations d'assurance santé pour les salariés aux Pays-Bas
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
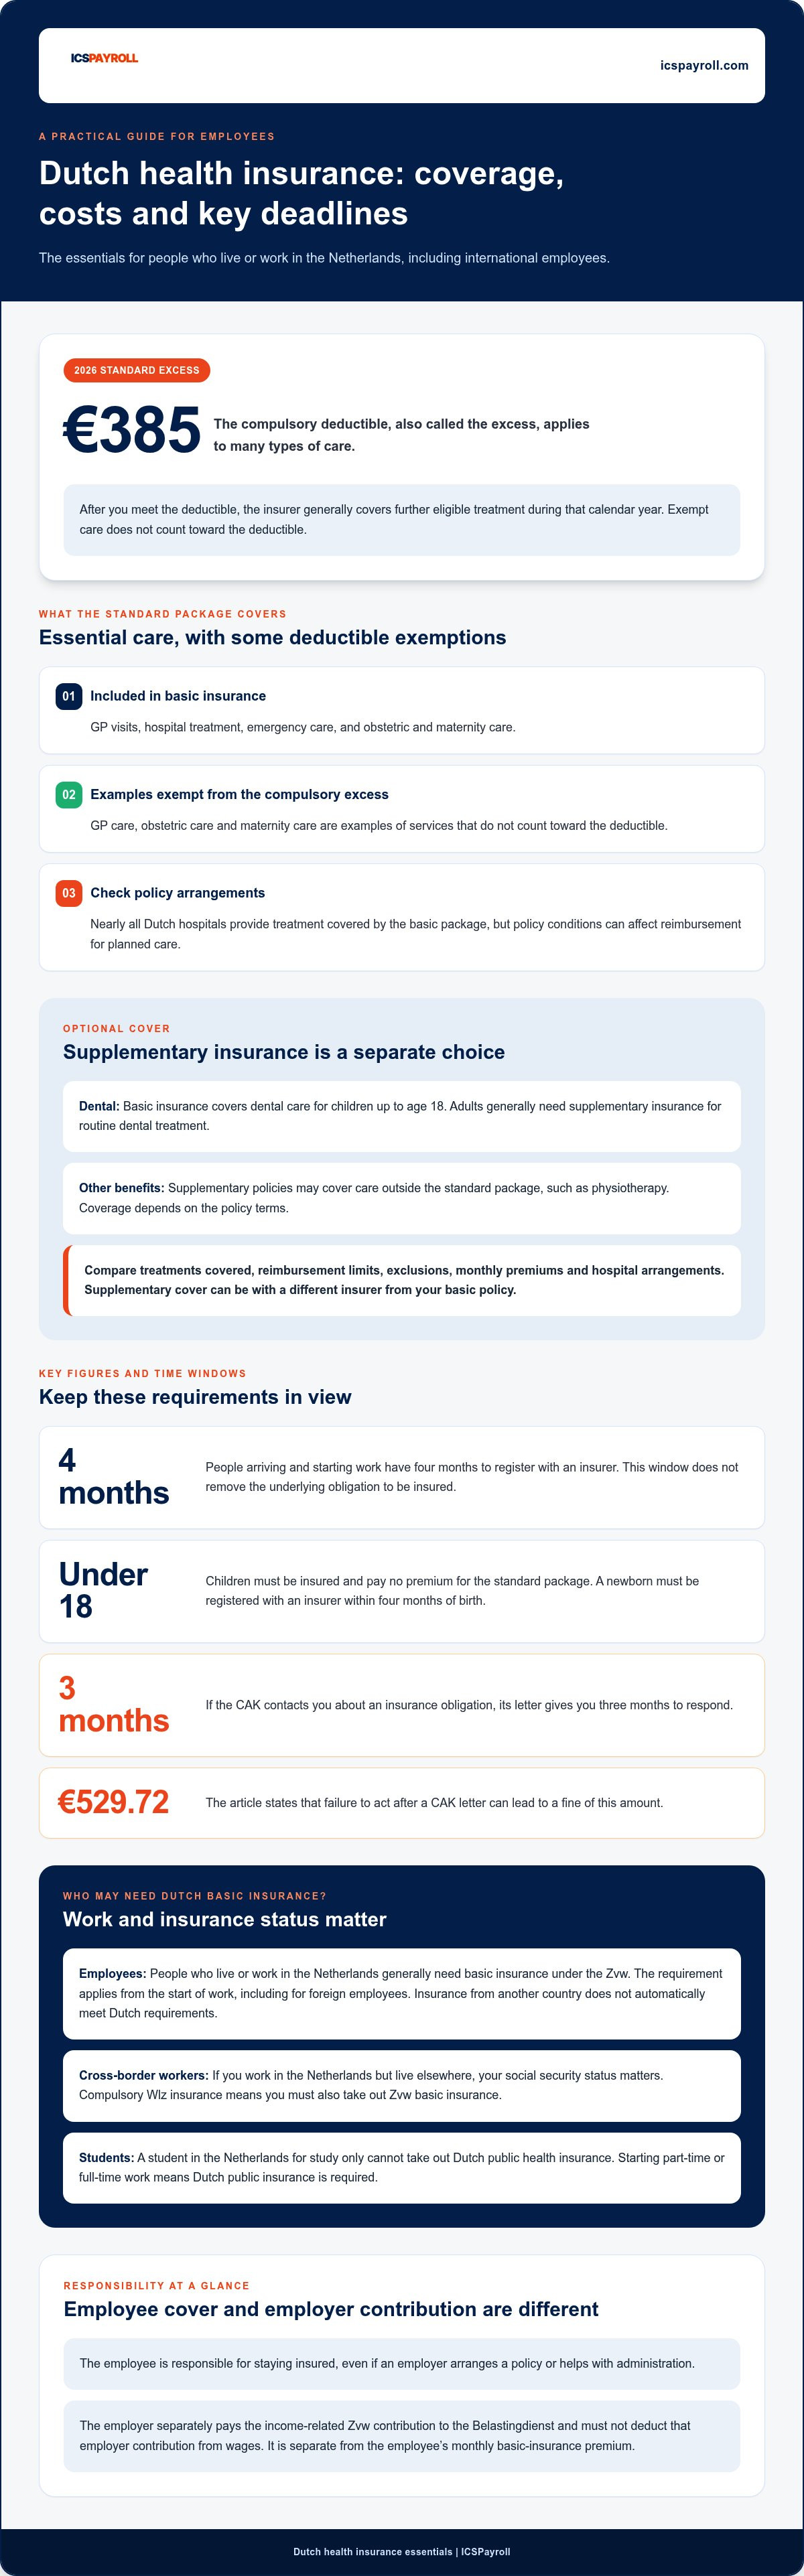
Commencer à travailler aux Pays-Bas peut rendre la souscription d'une assurance santé néerlandaise légalement obligatoire, même si vous disposez déjà d'une couverture dans un autre pays. Les obligations d'assurance santé pour les salariés aux Pays-Bas imposent aux personnes qui y résident ou y travaillent de souscrire une assurance de base en vertu de la loi sur l'assurance maladie (Zorgverzekeringswet, Zvw), la couverture étant exigée dès le début de l'emploi. La franchise légale standard (eigen risico) en 2026 s'élève à 385 €.
Il est compréhensible de s'intéresser d'abord à ce qu'une police couvre et à ce que vous devrez payer. L'assurance santé de base néerlandaise prend en charge les soins essentiels, mais certains frais sont soumis à la franchise, et l'assurance complémentaire reste facultative.
Ce guide détaille ce que couvre l'assurance de base, qui doit y souscrire et comment ces règles s'appliquent aux salariés, y compris aux recrutements internationaux. Il explique également dans quels cas vous pouvez prétendre à l'allocation de soins de santé pour vous aider à financer le coût de cette couverture.
Par Joost Hubregtse, Directeur de la paie.
Joost Hubregtse est Directeur de la paie chez ICSPayroll, le spécialiste néerlandais de la gestion de paie et du portage salarial international (EOR) d'Intercompany Solutions. Spécialiste chevronné de la paie et ancien responsable de la paie, il supervise les déclarations de retenue à la source sur les salaires, les demandes relatives au régime des 30 % [30%-regeling] et la conformité du droit du travail pour les employeurs internationaux.
Revu par Joost Hubregtse, Directeur de la paie, le 23 octobre 2026.
Points clés à retenir
- Les personnes qui résident ou travaillent aux Pays-Bas doivent généralement souscrire une assurance santé de base néerlandaise, même si elles bénéficient déjà d'une couverture dans un autre pays.
- L'assurance de base couvre les soins essentiels, notamment les consultations chez le médecin généraliste, les traitements hospitaliers et les urgences. La franchise standard 2026 est de 385 €, bien que certains soins en soient exonérés.
- L'assurance complémentaire est facultative. Comparez les garanties offertes avec vos besoins, en particulier pour les soins dentaires pour adultes.
- Si vous disposez de faibles revenus et relevez du régime public néerlandais d'assurance maladie, vous pouvez être éligible à l'allocation de soins de santé auprès de l'administration fiscale néerlandaise (Belastingdienst).
Que couvre l'assurance santé de base ?
L'assurance santé de base néerlandaise prend en charge les soins médicaux essentiels conformément à la loi sur l'assurance maladie (Zorgverzekeringswet, Zvw). Le gouvernement détermine chaque année le panier de soins, et les compagnies d'assurance proposent toutes la même couverture standard. Selon les informations du gouvernement des Pays-Bas sur l'assurance santé standard, les assureurs sont tenus d'accepter tout demandeur pour la couverture de base, sans considération d'âge ou d'état de santé.
L'assurance de base couvre les consultations chez le médecin généraliste, les soins hospitaliers, les urgences ainsi que les soins obstétriques et de maternité. La quasi-totalité des hôpitaux aux Pays-Bas dispense des soins pris en charge par le forfait de base. Toutefois, les conditions de la police peuvent influer sur le niveau de remboursement des soins programmés : il est donc conseillé de vérifier les conventions hospitalières de l'assureur avant de choisir votre contrat.
La franchise légale standard, appelée eigen risico, est fixée à 385 € en 2026. Elle s'applique à de nombreuses prestations, notamment les séjours hospitaliers et les médicaments sur ordonnance. Les consultations chez le médecin généraliste et les soins de maternité et d'obstétrique font partie des services exemptés de cette franchise obligatoire. Les directives du gouvernement des Pays-Bas sur la couverture standard et la franchise détaillent les règles applicables. Le montant de cette franchise est fixé chaque année par les pouvoirs publics.
Une fois le montant de la franchise atteint, l'assureur prend généralement en charge les soins admissibles ultérieurs au cours de l'année civile. Les soins exonérés ne sont pas décomptés de cette franchise.
L'assurance complémentaire (aanvullende verzekering) est facultative et peut couvrir des prestations hors du forfait légal. Vous n'êtes pas tenu de la souscrire auprès du même assureur que votre contrat de base. Les compagnies d'assurance sont en droit de refuser une adhésion à une complémentaire ou d'imposer un questionnaire médical préalable. Cela diffère de la couverture de base, que les assureurs ont l'obligation légale de délivrer aux personnes éligibles.
Les soins dentaires illustrent bien cette distinction. L'assurance de base prend en charge les soins dentaires des enfants jusqu'à 18 ans. Pour les adultes, une assurance complémentaire est généralement indispensable pour couvrir les soins dentaires courants. La kinésithérapie peut également être incluse dans une garantie additionnelle, selon les clauses prévues. Comparez les actes couverts, les plafonds de remboursement et les exclusions avant de souscrire.
Examinez attentivement les primes mensuelles, le réseau hospitalier conventionné, l'application de la franchise et les conditions générales de chaque assureur. Évaluez ensuite l'utilité des garanties complémentaires (soins dentaires, kinésithérapie) au regard de vos besoins réels prévus. Vous pouvez choisir une assurance complémentaire auprès d'un organisme différent de celui gérant votre formule de base.
Certaines polices complémentaires proposent une prise en charge partielle de la franchise obligatoire, mais cette option reste distincte du forfait légal. Lisez attentivement les clauses contractuelles pour vérifier les dépenses éligibles, le mécanisme de remboursement et les limites éventuelles. Ne présumez pas qu'une garantie additionnelle supprime systématiquement la franchise de 385 € pour tous les actes.
Votre statut au regard de la sécurité sociale peut également déterminer la réglementation applicable. Les personnes travaillant aux Pays-Bas mais résidant à l'étranger peuvent être affiliées au titre de la loi sur les soins de longue durée (Wet langdurige zorg, Wlz). Ce statut détermine alors s'ils doivent impérativement souscrire une assurance Zvw.
L'assurance santé néerlandaise obligatoire pour les personnes résidant ou travaillant aux Pays-Bas
Les personnes résidant ou travaillant aux Pays-Bas doivent généralement souscrire une assurance maladie en vertu de la loi sur l'assurance maladie (Zorgverzekeringswet, Zvw). Cette exigence s'applique aux salariés dès leur premier jour de travail, y compris aux collaborateurs étrangers. Une couverture souscrite à l'étranger ne répond pas automatiquement aux obligations légales néerlandaises. Ces exigences d'assurance santé pour les salariés aux Pays-Bas dépendent de l'assujettissement du travailleur au régime néerlandais de sécurité sociale.
Les personnes qui exercent leur activité aux Pays-Bas mais résident dans un autre pays peuvent malgré tout relever de la loi néerlandaise sur les soins de longue durée (Wet langdurige zorg, Wlz). Si elles sont obligatoirement assurées au titre de la Wlz, elles doivent obligatoirement souscrire une assurance de base Zvw. Le seul lieu de résidence d'un travailleur transfrontalier ne permet pas de trancher : son activité professionnelle et son statut assurantiel déterminent les obligations en matière d'assurance santé aux Pays-Bas.
Les étudiants internationaux doivent également bien distinguer études et activité rémunérée. Un étudiant séjournant aux Pays-Bas uniquement pour y étudier ne peut pas souscrire au régime public néerlandais d'assurance maladie. Dès lors qu'il commence à travailler, à temps partiel ou à temps plein, cette souscription devient obligatoire. Les étudiants de l'UE, de l'EEE, de Suisse et des pays signataires de conventions effectuant des stages rémunérés peuvent être soumis à des règles Wlz spécifiques, qui ont évolué le 1er septembre 2025.
Pour souscrire une assurance santé néerlandaise, il convient de s'inscrire auprès de la commune de résidence (gemeente), puis de choisir un assureur pour le forfait de base. Les salariés doivent organiser leur couverture dès le début de leur contrat de travail. Les personnes nouvellement arrivées disposent d'un délai de quatre mois pour s'enregistrer auprès d'un assureur, mais ce délai de grâce n'annule pas l'obligation d'assurance rétroactive. Conservez l'attestation de police et la date de prise d'effet dans vos dossiers du personnel.
L'âge constitue un facteur clé pour les mineurs. Toute personne de moins de 18 ans doit être assurée, mais les enfants ne paient aucune cotisation pour le forfait de base. Les parents sont tenus d'inscrire tout nouveau-né auprès d'une compagnie d'assurance dans les quatre mois suivant sa naissance. La couverture personnelle du salarié relève de sa propre responsabilité, même si l'employeur négocie un contrat de groupe ou apporte son aide dans les démarches administratives.
Les employeurs ont une responsabilité distincte au titre de la Zvw. Ils doivent verser la cotisation patronale dépendante du revenu (werkgeversheffing Zvw) au Belastingdienst lorsqu'ils emploient du personnel et ont l'interdiction stricte de déduire cette contribution patronale du salaire. Cette cotisation patronale est totalement distincte de la prime mensuelle de base réglée individuellement par le salarié. Un employeur peut faciliter les démarches pour un employé, mais cela ne transfère pas la responsabilité juridique du salarié de maintenir sa couverture.
Réagissez sans attendre si vous recevez un courrier du CAK vous rappelant votre obligation d'assurance. Cette notification vous accorde un délai de trois mois pour régulariser votre situation, faute de quoi une amende de 529,72 € peut être appliquée. Le CAK vérifie la date de prise d'effet de l'assurance pour s'assurer que la couverture a débuté à temps. Si votre statut professionnel, votre résidence ou votre statut d'étudiant évolue, réévaluez immédiatement votre assujettissement au régime public néerlandais avant de vous fier à une police préexistante.
Éligibilité à l'allocation de soins de santé (zorgtoeslag)
L'allocation de soins de santé, appelée zorgtoeslag, aide les assurés éligibles à financer le coût de leur assurance santé de base néerlandaise. Elle est distincte de la prime payée à l'assureur et de la cotisation patronale Zvw liée au revenu. L'éligibilité repose sur deux conditions fondamentales : vous devez être admissible au régime public néerlandais d'assurance maladie et vos revenus ne doivent pas dépasser le plafond applicable pour l'année concernée.
Pour 2026, la demande s'effectue auprès de l'administration fiscale néerlandaise (Belastingdienst), qui évalue l'éligibilité sur la base des règles et des données de revenus de l'année. Le seuil de revenu est la limite déterminante, tandis que votre revenu effectif conditionne votre conformité. Le montant de l'aide dépend du barème fixé ; ne présumez donc pas qu'un faible salaire garantit automatiquement l'octroi de l'aide. Vos droits dépendent également de votre affiliation obligatoire au régime d'assurance maladie néerlandais.
Pour faire une demande, déposez un dossier de zorgtoeslag auprès du Belastingdienst. Préparez au préalable votre numéro de police de base et vos justificatifs de revenus, puis complétez les informations requises. Indiquez des revenus qui reflètent fidèlement votre situation prévisionnelle pour l'année concernée. Conservez une copie du formulaire et des courriers reçus afin de pouvoir suivre l'avancement de votre dossier et répondre aux éventuelles demandes de pièces complémentaires.
La prime nominale de l'assureur et l'allocation de soins de santé constituent deux mécanismes bien distincts. La prime est un montant fixe versé à l'assureur, que vous ayez ou non bénéficié de soins au cours du mois. L'allocation est une aide financière publique visant à aider un ayant droit à s'acquitter de cette prime. Elle ne se substitue pas au contrat d'assurance, n'annule pas la prime et ne modifie en rien la liste des soins remboursés.
Par exemple, un salarié peut payer sa prime mensuelle à son assureur et percevoir en parallèle l'allocation qui lui a été accordée. Les retenues sur salaire ou le versement de la cotisation patronale Zvw ne constituent pas, en soi, une demande d'allocation de soins de santé. Veillez à bien dissocier les reçus de prime de santé, les décomptes de cotisations patronales et les courriers de notification de l'allocation.
Toute évolution de la situation professionnelle peut avoir une incidence sur les éléments déclarés. Si vos revenus changent, assurez-vous que le Belastingdienst dispose des données actualisées pour l'année de référence. Toute personne débutant un emploi doit également vérifier qu'elle remplit les conditions d'accès au régime public d'assurance maladie, car l'ouverture des droits à l'allocation en dépend directement. Une couverture étrangère ou privée ne répond pas automatiquement à cette exigence.
Suivez rigoureusement ces étapes : déterminez votre éligibilité au régime public néerlandais, souscrivez votre contrat de base, puis sollicitez l'allocation de soins de santé auprès du Belastingdienst. Maintenez vos revenus et vos données de police à jour auprès de l'administration. Cela permet de bien séparer trois éléments : votre obligation d'être assuré, la prime due à la compagnie d'assurance et l'allocation financière à laquelle vous pouvez prétendre.
Effectuez votre demande en soumettant un dossier d'aide aux soins auprès du Belastingdienst, accompagné des références de votre police de base et de vos estimations de revenus pour l'année correspondante. Vous devez être assujetti à l'assurance maladie publique néerlandaise et respecter les barèmes de ressources, dont les plafonds précis pour 2026 sont déterminés par voie réglementaire.
Obligation légale de souscrire une assurance santé standard
La loi sur l'assurance maladie (Zorgverzekeringswet, Zvw) impose aux personnes qui résident ou travaillent aux Pays-Bas d'adhérer à l'assurance de base dès lors qu'elles relèvent du système national. Cette obligation légale est totalement indépendante des charges patronales et de toute allocation de soins (zorgtoeslag). Les salariés demeurent personnellement responsables de leur statut assurantiel, y compris lorsque l'employeur facilite leur affiliation.
Les salariés recrutés localement doivent mettre en place leur couverture dès la prise de poste s'ils sont assujettis aux règles d'assurance néerlandaises. Une assurance souscrite à l'étranger ne se substitue pas d'office au contrat néerlandais imposé par la loi. Les consultations généralistes, les séjours hospitaliers et les ordonnances peuvent être soumis à des règles contractuelles et de franchise variables, mais l'injonction légale porte sur la détention effective d'une couverture de base, indépendamment des soins reçus.
Les employeurs ont une obligation financière distincte au titre de la Zvw. En 2026, la cotisation patronale s'élève à 6,10 % de la rémunération brute dans la limite du plafond de la base de cotisation fixé à 79 409 €. L'employeur verse cette contribution proportionnelle au Belastingdienst. Il lui est formellement interdit de prélever cette cotisation patronale Zvw sur le salaire net ou brut du collaborateur.
La prime d'assurance maladie nominale de l'employé reste distincte. Le salarié la règle directement à sa compagnie d'assurance, qu'il reçoive ou non des soins médicaux durant le mois. Un employeur peut négocier une police collective, notamment par l'intermédiaire d'une agence d'intérim, mais l'employé demeure le seul responsable du maintien de sa couverture. Toute zorgtoeslag est une prestation d'aide distincte et ne dispense pas de payer l'assureur.
Les travailleurs indépendants (ZZP) doivent vérifier s'ils sont rattachés au régime néerlandais de sécurité sociale avant d'arrêter leur choix d'assurance. Un indépendant peut solliciter une évaluation auprès de la Banque des assurances sociales (SVB) pour clarifier sa situation vis-à-vis de la loi sur les soins de longue durée (Wlz). Si le Belastingdienst classe ses revenus dans la catégorie des revenus issus d'autres activités (resultaat uit overige werkzaamheden), il sera redevable d'une cotisation Zvw. L'administration fiscale émet cet avis d'imposition après le dépôt de sa déclaration de revenus.
Le calendrier est primordial. Les collaborateurs arrivant de l'étranger et prenant leurs fonctions disposent de quatre mois pour s'affilier auprès d'un assureur de santé, mais ne doivent pas interpréter ce délai comme une dispense de leur obligation légale. Le CAK contrôle rigoureusement la date de prise d'effet du contrat. En cas de réception d'un courrier d'injonction, le destinataire dispose de trois mois pour régulariser sa situation ; à défaut, une amende de 529,72 € sera émise.
Si un salarié omet de souscrire l'assurance obligatoire, le CAK est habilité à affilier d'office l'intéressé et à exiger de l'employeur qu'il retienne la prime mensuelle directement sur le salaire net pour la lui reverser. Il s'agit d'une procédure de recouvrement d'exception, qui ne saurait remplacer une souscription conforme dès le départ. Les employeurs préviennent les erreurs de gestion de paie en séparant nettement les attestations d'assurance individuelle des salariés et les bordereaux de cotisations Zvw.
Obligation d'assurance santé de base pour les personnes vivant ou travaillant aux Pays-Bas
Le critère prépondérant est votre situation au sein du système néerlandais de sécurité sociale, et non simplement votre nationalité ou votre adresse de résidence. Toute personne résidant ou travaillant aux Pays-Bas doit généralement souscrire une assurance de base en vertu de la Zorgverzekeringswet (Zvw). Une police d'assurance souscrite à l'étranger ne satisfait pas automatiquement à cette exigence. Dès la conclusion du contrat de travail, les collaborateurs doivent vérifier leur assujettissement au régime local au lieu de présumer que leur couverture actuelle suffira.
Les situations de travail transfrontalier exigent une vigilance accrue. Un employé peut résider hors des Pays-Bas tout en y travaillant et être assujetti au titre de la loi néerlandaise sur les soins de longue durée (Wlz). Les personnes affiliées à la Wlz ont l'obligation légale de souscrire une assurance de base Zvw. La seule résidence principale ne suffit pas à définir le cadre : c'est la nature de l'activité professionnelle et le statut de sécurité sociale qui déterminent le droit national applicable.
Pour les collaborateurs s'installant depuis l'étranger, l'enregistrement administratif municipal et l'assurance santé relèvent de démarches distinctes. Il est nécessaire de s'enregistrer auprès de la commune (gemeente) avant de solliciter une assurance de base néerlandaise. La date d'effet du contrat d'assurance doit correspondre exactement au premier jour où l'obligation légale néerlandaise s'applique. Une assurance privée étrangère, une Carte européenne d'assurance maladie (CEAM) ou une mutuelle d'entreprise d'un précédent pays ne peuvent remplacer le régime obligatoire néerlandais dès lors que l'affiliation y est requise.
Les étudiants doivent impérativement distinguer la poursuite d'études de l'activité salariée rémunérée. Les étudiants étrangers séjournant aux Pays-Bas exclusivement pour étudier ne peuvent pas prétendre à l'assurance maladie publique néerlandaise. En revanche, ceux qui occupent un emploi, à temps partiel ou complet, sont légalement tenus de souscrire. Les stages rémunérés peuvent répondre à des règles Wlz distinctes, notamment depuis la réforme du 1er septembre 2025 pour les étudiants de l'UE, de l'EEE, de Suisse et des pays conventionnés. Les indemnités de stage peuvent englober les remboursements de frais, et les avantages en nature comme le logement ou les repas peuvent être assimilés à une rémunération.
Certaines personnes couvertes par le régime de sécurité sociale d'une organisation internationale peuvent faire l'objet d'une exemption. Les bénéficiaires admissibles peuvent déposer une demande d'exemption auprès de la Banque des assurances sociales (SVB) si le dispositif de l'organisation garantit une couverture médicale équivalente et reconnue. Il s'agit d'une dérogation ciblée et encadrée, et non d'une autorisation générale de recourir à n'importe quelle assurance étrangère. Les membres de la famille peuvent demeurer soumis à des obligations séparées si l'accord de siège ne couvre strictement que les agents titulaires.
L'assurance complémentaire constitue un contrat accessoire, totalement indépendant de la police de base légale. Elle s'avère utile pour les soins dentaires des adultes ou la kinésithérapie, mais ne saurait remplacer la garantie Zvw obligatoire. Comparez les actes couverts et les plafonds de remboursement avec ceux du panier légal. Vous pouvez souscrire vos garanties complémentaires auprès d'un organisme différent, ce qui évite de lier contractuellement la couverture obligatoire aux garanties facultatives.
Réévaluez votre statut lors de chaque modification de votre contrat de travail ou de votre lieu de résidence. Par exemple, une personne quittant son emploi néerlandais tout en continuant de résider aux Pays-Bas demeure soumise aux obligations d'assurance du pays. Inversement, un collaborateur qui cesse de travailler et quitte définitivement le territoire doit résilier sa police publique néerlandaise et se radier du registre municipal (BRP). Fondez chaque décision sur votre statut professionnel réel, votre résidence et votre situation Wlz, et non sur un ancien contrat ou sur votre nationalité.
ICSPayroll : Portage salarial international (Employer of Record - EOR)
Le service de portage salarial international (Employer of Record - EOR) d'ICSPayroll accompagne les entreprises qui embauchent aux Pays-Bas sans y disposer d'entité locale. ICSPayroll assume le rôle d'employeur juridique et gère l'ensemble de la conformité RH et du droit du travail local, vous permettant de recruter des talents basés aux Pays-Bas sans créer de filiale néerlandaise.
Notre solution de gestion de la paie néerlandaise (Dutch Payroll Administration) garantit un traitement conforme des salaires, intégrant les cotisations patronales Zvw et l'administration fiscale liée aux salaires. Elle ne se substitue pas à l'obligation incombant au salarié de souscrire son assurance maladie de base obligatoire. Les employeurs ont tout intérêt à clarifier cette distinction dès la rédaction de l'offre d'emploi aux Pays-Bas.
Pour les recrutements internationaux, ICSPayroll prend également en charge les demandes d'application du régime des 30 % [30%-regeling] lorsqu'elles sont pertinentes. Si vous prévoyez d'embaucher aux Pays-Bas, contactez ICSPayroll pour échanger sur la solution de gestion de paie ou d'EOR la plus adaptée à vos besoins.
Intégrez les contrôles d'assurance dans le parcours de vos collaborateurs
Intégrez le contrôle de la couverture maladie dans un processus global de mobilité internationale, et non comme une simple formalité isolée lors de l'onboarding. Désignez des interlocuteurs clairement responsables de la collecte des pièces administratives, de l'enregistrement des choix de couverture et de la mise à jour des dossiers en cas de mobilité géographique ou professionnelle. Vous doterez ainsi votre équipe RH d'un cadre cohérent pour gérer les mobilités transfrontalières, les nouvelles affectations et les départs.
Maîtriser les obligations d'assurance santé pour les salariés aux Pays-Bas offre une excellente opportunité de délimiter clairement les responsabilités entre les RH, la paie et le salarié. Veillez à bien distinguer la gestion de l'assurance santé individuelle du versement des cotisations patronales de paie, et explicitez chaque étape aux intervenants concernés. Des procédures documentées garantissent la continuité de la conformité, quelles que soient les évolutions de poste ou les changements de situation personnelle de vos salariés.
Pour les employeurs recrutant sur le marché local ou gérant des équipes internationales, la gestion administrative des salariés néerlandais implique de multiples interactions juridiques au-delà de la seule assurance santé. ICSPayroll accompagne les entreprises dans la mise en place d'un cadre d'emploi et de paie néerlandais conforme et sécurisé. Échangez sur vos besoins de recrutement aux Pays-Bas avec ICSPayroll et définissez dès aujourd'hui la stratégie RH la plus efficace pour vos équipes.
Foire aux questions (FAQ)
Les salariés aux Pays-Bas sont-ils obligés de souscrire une assurance santé de base néerlandaise ?
Les salariés assujettis aux règles de sécurité sociale néerlandaises doivent obligatoirement souscrire une assurance santé de base au titre de la loi sur l'assurance maladie (Zorgverzekeringswet, Zvw). Cela s'applique à la plupart des salariés internationaux, bien que la situation individuelle dépende du contrat de travail et du statut de sécurité sociale. Par exemple, un salarié en détachement temporaire depuis l'étranger peut demeurer affilié au régime de son pays d'origine en vertu des accords internationaux de coordination. Vérifiez toujours le régime applicable avant de considérer une assurance étrangère comme suffisante.
Dans quel délai un salarié doit-il souscrire une assurance santé après avoir commencé à travailler aux Pays-Bas ?
Les salariés soumis à l'obligation d'assurance néerlandaise doivent être couverts dès le premier jour de leur contrat de travail. Les collaborateurs qui s'installent dans le pays disposent d'un délai administratif de quatre mois pour finaliser leur souscription auprès d'un assureur, mais ce délai ne justifie aucun retard dans les démarches. Consignez précisément la date d'effet de la police et la date d'embauche. Si le CAK notifie un rappel d'obligation d'assurance, il est impératif de régulariser la situation avant l'échéance fixée.
Que couvre le panier de soins de base néerlandais, et qu'est-ce qui est exclu ?
Le forfait légal de base couvre les consultations chez le médecin traitant, les hospitalisations, les soins d'urgence ainsi que le suivi de maternité et d'obstétrique. Le gouvernement réévalue ce panier de soins chaque année, garantissant une définition nationale uniforme quel que soit l'assureur. Les soins dentaires courants pour adultes et la plupart des séances de kinésithérapie nécessitent généralement une assurance complémentaire. Les conditions contractuelles sont également déterminantes : vérifiez si les soins hospitaliers programmés sont intégralement pris en charge et s'ils sont soumis à la franchise.
À combien s'élève la franchise annuelle obligatoire (eigen risico) et quels soins y sont soumis ?
La franchise légale obligatoire (eigen risico) est fixée à 385 € pour l'année 2026. Elle s'applique à la plupart des prestations médicales remboursables, notamment les séjours hospitaliers et les médicaments prescrits, jusqu'à épuisement de ce montant annuel. Les consultations chez le médecin généraliste et les soins de maternité en sont exemptés. Cette franchise étant calculée par année civile, le compteur est réinitialisé chaque 1er janvier. Consultez les conditions générales de votre contrat pour vérifier l'imputation de chaque traitement.
Les employeurs peuvent-ils payer ou rembourser les primes d'assurance santé des salariés aux Pays-Bas ?
L'employeur peut mettre en place une adhésion groupée pour ses collaborateurs, mais le salarié demeure juridiquement titulaire et responsable de son contrat d'assurance. La prime individuelle nominale payée par le salarié est distincte de la contribution patronale Zvw liée au revenu. Les employeurs sont tenus de verser cette cotisation patronale au Belastingdienst et ne peuvent en aucun cas la prélever sur les salaires. Si un employeur prend en charge la prime individuelle, celle-ci doit être explicitement identifiée sur le bulletin de paie en tant qu'avantage ou remboursement de prime du salarié.
Les salariés internationaux temporairement détachés aux Pays-Bas ont-ils besoin d'une assurance santé locale ou peuvent-ils conserver leur couverture étrangère ?
Tout dépend de la législation de sécurité sociale applicable au salarié détaché en vertu des règlements européens ou bilatéraux. Une couverture étrangère ne dispense pas des obligations néerlandaises si l'employé doit être affilié au régime local de sécurité sociale. Certaines personnes rattachées à des organisations internationales peuvent demander une dispense formelle auprès de la Banque des assurances sociales (SVB) si leur organisme assure une protection médicale reconnue. Les missions transfrontalières et les détachements temporaires exigent donc une analyse préalable rigoureuse du statut de sécurité sociale applicable.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est Directeur d'ICS Staffing & Payroll B.V., la filiale à 100 % d'Intercompany Solutions portant la marque ICS Payroll. Il supervise les services de portage salarial (EOR) et de gestion de paie aux Pays-Bas : contrats de travail, déclarations de retenue à la source et de cotisations sociales, pécule de vacances, retraites, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration opérationnelle possible en 48 heures.
Questions fréquentes
Les salariés assujettis aux règles de sécurité sociale néerlandaises doivent obligatoirement souscrire une assurance santé de base au titre de la loi sur l'assurance maladie (Zorgverzekeringswet, Zvw). Cela s'applique à la plupart des salariés internationaux, bien que la situation individuelle dépende du contrat de travail et du statut de sécurité sociale. Par exemple, un salarié en détachement temporaire depuis l'étranger peut demeurer affilié au régime de son pays d'origine en vertu des accords internationaux de coordination. Vérifiez toujours le régime applicable avant de considérer une assurance étrangère comme suffisante.
Les salariés soumis à l'obligation d'assurance néerlandaise doivent être couverts dès le premier jour de leur contrat de travail. Les collaborateurs qui s'installent dans le pays disposent d'un délai administratif de quatre mois pour finaliser leur souscription auprès d'un assureur, mais ce délai ne justifie aucun retard dans les démarches. Consignez précisément la date d'effet de la police et la date d'embauche. Si le CAK notifie un rappel d'obligation d'assurance, il est impératif de régulariser la situation avant l'échéance fixée.
Le forfait légal de base couvre les consultations chez le médecin traitant, les hospitalisations, les soins d'urgence ainsi que le suivi de maternité et d'obstétrique. Le gouvernement réévalue ce panier de soins chaque année, garantissant une définition nationale uniforme quel que soit l'assureur. Les soins dentaires courants pour adultes et la plupart des séances de kinésithérapie nécessitent généralement une assurance complémentaire. Les conditions contractuelles sont également déterminantes : vérifiez si les soins hospitaliers programmés sont intégralement pris en charge et s'ils sont soumis à la franchise.
La franchise légale obligatoire (eigen risico) est fixée à 385 € pour l'année 2026. Elle s'applique à la plupart des prestations médicales remboursables, notamment les séjours hospitaliers et les médicaments prescrits, jusqu'à épuisement de ce montant annuel. Les consultations chez le médecin généraliste et les soins de maternité en sont exemptés. Cette franchise étant calculée par année civile, le compteur est réinitialisé chaque 1er janvier. Consultez les conditions générales de votre contrat pour vérifier l'imputation de chaque traitement.
L'employeur peut mettre en place une adhésion groupée pour ses collaborateurs, mais le salarié demeure juridiquement titulaire et responsable de son contrat d'assurance. La prime individuelle nominale payée par le salarié est distincte de la contribution patronale Zvw liée au revenu. Les employeurs sont tenus de verser cette cotisation patronale au Belastingdienst et ne peuvent en aucun cas la prélever sur les salaires. Si un employeur prend en charge la prime individuelle, celle-ci doit être explicitement identifiée sur le bulletin de paie en tant qu'avantage ou remboursement de prime du salarié.
Tout dépend de la législation de sécurité sociale applicable au salarié détaché en vertu des règlements européens ou bilatéraux. Une couverture étrangère ne dispense pas des obligations néerlandaises si l'employé doit être affilié au régime local de sécurité sociale. Certaines personnes rattachées à des organisations internationales peuvent demander une dispense formelle auprès de la Banque des assurances sociales (SVB) si leur organisme assure une protection médicale reconnue. Les missions transfrontalières et les détachements temporaires exigent donc une analyse préalable rigoureuse du statut de sécurité sociale applicable.


