Requisiti di assicurazione sanitaria per i dipendenti nei Paesi Bassi
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Iniziare a lavorare nei Paesi Bassi può rendere l'assicurazione sanitaria olandese un requisito legale obbligatorio, anche se si dispone già di una copertura stipulata in un altro Paese. I requisiti di assicurazione sanitaria per i dipendenti nei Paesi Bassi prevedono che le persone che vivono o lavorano qui debbano sottoscrivere un'assicurazione di base ai sensi della legge sull'assicurazione sanitaria (Zorgverzekeringswet, Zvw), con copertura richiesta a partire dall'inizio del rapporto di lavoro. La franchigia standard nel 2026 è pari a 385 €.
È comprensibile concentrarsi innanzitutto su ciò che una polizza copre e sui relativi costi. L'assicurazione sanitaria di base olandese copre le cure essenziali, ma alcune spese rientrano nella franchigia, mentre l'assicurazione integrativa è facoltativa.
Questa guida illustra cosa copre l'assicurazione di base, chi ha l'obbligo di sottoscriverla e come si applicano le regole ai dipendenti, comprese le assunzioni internazionali. Spiega inoltre quando è possibile avere diritto al sussidio sanitario per far fronte ai costi dell'assicurazione.
A cura di Joost Hubregtse, Payroll Director.
Joost Hubregtse è Payroll Director presso ICSPayroll, la divisione specializzata in gestione delle paghe e servizi EOR nei Paesi Bassi di Intercompany Solutions. Specialista esperto nella gestione delle paghe ed ex Head of Payroll, supervisiona gli adempimenti fiscali sulle retribuzioni, le richieste relative al regime del 30% (30% ruling) e la conformità giuslavoristica per datori di lavoro internazionali.
Revisionato da Joost Hubregtse, Payroll Director, in data 23 ottobre 2026.
Punti chiave
- Le persone che vivono o lavorano nei Paesi Bassi necessitano generalmente dell'assicurazione sanitaria di base olandese, anche se dispongono già di una copertura da un altro Paese.
- L'assicurazione di base copre le cure essenziali, comprese le visite dal medico di medicina generale (GP), i trattamenti ospedalieri e le cure di emergenza. La franchigia standard per il 2026 è di 385 €, sebbene alcune prestazioni siano esenti.
- L'assicurazione integrativa è facoltativa. Confronta la copertura offerta con le tue esigenze, in particolare per quanto riguarda le cure odontoiatriche per adulti.
- Se hai un reddito basso e possiedi i requisiti per l'assicurazione sanitaria pubblica olandese, potresti avere diritto a richiedere il sussidio sanitario tramite la Belastingdienst (l'amministrazione finanziaria olandese).
Cosa copre l'assicurazione sanitaria di base?
L'assicurazione sanitaria di base olandese copre le cure mediche essenziali ai sensi della Zorgverzekeringswet (Zvw). Il governo stabilisce il pacchetto di prestazioni ogni anno e le compagnie assicurative offrono la medesima copertura standard. Secondo le informazioni del Governo dei Paesi Bassi sull'assicurazione sanitaria standard, gli assicuratori sono obbligati ad accettare i richiedenti per la copertura di base, a prescindere dall'età o dallo stato di salute.
L'assicurazione di base copre le visite dal medico di famiglia, i trattamenti ospedalieri, il pronto soccorso e le cure ostetriche e per la maternità. Quasi tutti gli ospedali nei Paesi Bassi forniscono trattamenti inclusi nel pacchetto base. Tuttavia, le condizioni di polizza possono influire sul rimborso delle cure programmate; è quindi consigliabile verificare le convenzioni ospedaliere previste dalla polizza prima di sceglierla.
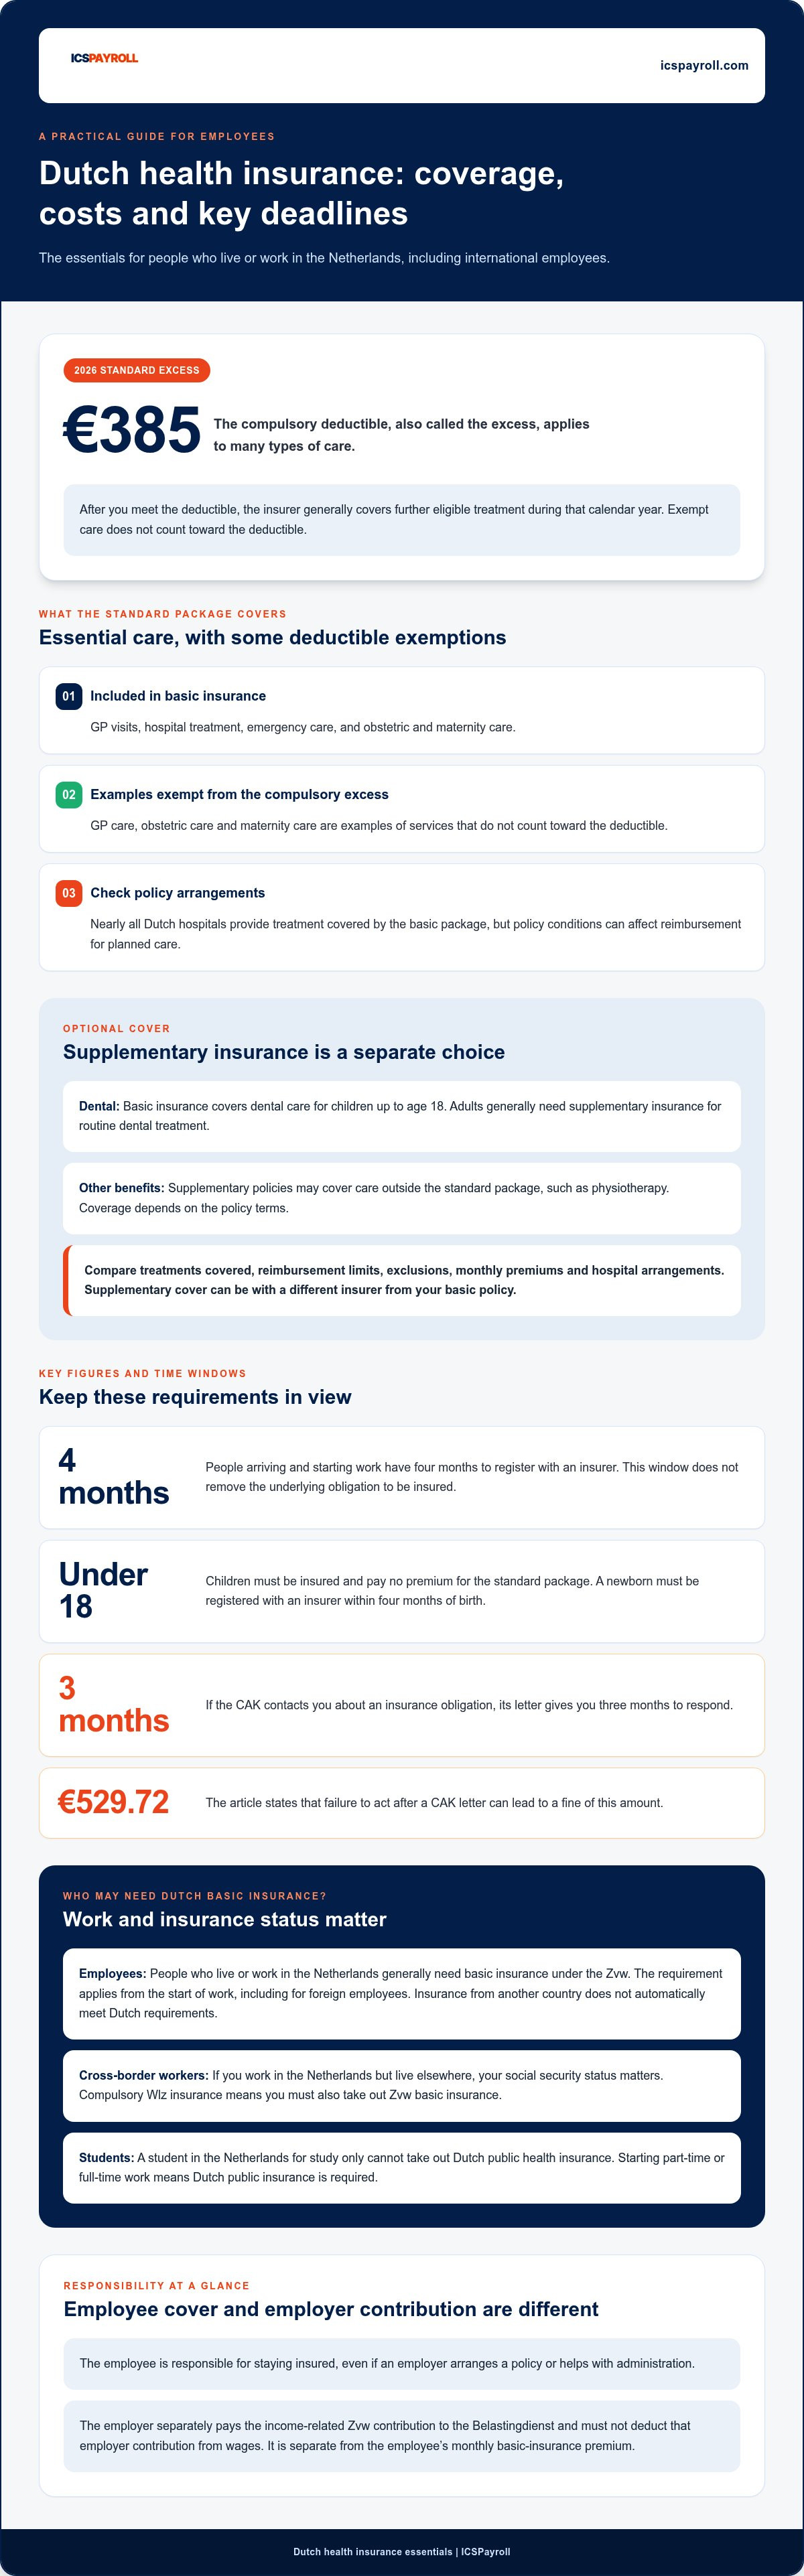
La franchigia obbligatoria standard (eigen risico) è pari a 385 € nel 2026. Si applica a numerose tipologie di cure, compresi i ricoveri ospedalieri e i farmaci su prescrizione. L'assistenza del medico di base, le cure ostetriche e l'assistenza alla maternità sono esempi di servizi esenti dalla franchigia obbligatoria. Le linee guida del Governo dei Paesi Bassi sulla copertura standard e la franchigia spiegano nel dettaglio come si applicano tali norme. L'importo della franchigia viene stabilito annualmente dal governo.
Una volta raggiunta la quota della franchigia, la compagnia assicurativa copre generalmente le ulteriori cure ammissibili per il resto dell'anno solare. Le cure esenti non concorrono al raggiungimento della franchigia.
L'assicurazione integrativa è facoltativa e può coprire trattamenti al di fuori del pacchetto standard. Non è obbligatorio stipularla con lo stesso assicuratore della polizza di base. Le compagnie possono respingere le richieste di copertura integrativa o richiedere preventivamente la compilazione di un questionario sullo stato di salute. Questo differisce dalla copertura di base, che gli assicuratori devono obbligatoriamente concedere a tutti i richiedenti idonei.
La copertura odontoiatrica evidenzia bene questa differenza. L'assicurazione di base copre le cure dentistiche per i minori fino a 18 anni. Gli adulti necessitano in genere di un'assicurazione integrativa per i trattamenti odontoiatrici ordinari. Anche la fisioterapia può essere inclusa in una polizza integrativa, a seconda delle condizioni contrattuali. Confronta i trattamenti coperti, i massimali di rimborso e le esclusioni prima di effettuare una scelta.
Confronta i premi mensili dei vari assicuratori, le convenzioni ospedaliere, le regole sulla franchigia e le condizioni contrattuali generali. Valuta quindi le prestazioni integrative, come la copertura per le cure odontoiatriche o la fisioterapia, in relazione alle cure che prevedi di utilizzare. Puoi stipulare un'assicurazione integrativa con una compagnia diversa rispetto a quella della polizza di base.
Alcune polizze integrative offrono una copertura relativa alla franchigia obbligatoria, ma si tratta di un accordo separato dal pacchetto standard. Leggi attentamente il testo della polizza per verificare quali spese siano ammesse, come funziona il rimborso e se si applicano massimali o esclusioni. Non dare per scontato che una copertura extra elimini automaticamente la franchigia di 385 € per ogni prestazione.
Anche la tua posizione previdenziale può influire sulle normative assicurative applicabili. Le persone che lavorano nei Paesi Bassi ma risiedono altrove possono essere assicurate ai sensi della legge sull'assistenza a lungo termine (Wet langdurige zorg, Wlz). Tale status può determinare se sussiste anche l'obbligo di stipulare un'assicurazione Zvw.
Assicurazione sanitaria olandese obbligatoria per chi vive o lavora nei Paesi Bassi
Le persone che vivono o lavorano nei Paesi Bassi necessitano generalmente di un'assicurazione sanitaria ai sensi della Zorgverzekeringswet (Zvw). Il requisito si applica ai lavoratori a partire dall'inizio dell'attività lavorativa, inclusi i dipendenti stranieri. Una polizza assicurativa di un altro Paese non soddisfa automaticamente i requisiti legali olandesi. Tali requisiti di assicurazione sanitaria per i dipendenti nei Paesi Bassi dipendono dall'assoggettamento del lavoratore al regime di sicurezza sociale olandese.
Le persone che lavorano nei Paesi Bassi ma risiedono all'estero possono comunque rientrare nell'ambito della legge olandese sull'assistenza a lungo termine (Wet langdurige zorg, Wlz). Se sono assicurate obbligatoriamente ai sensi della Wlz, devono stipulare l'assicurazione sanitaria di base ai sensi della Zvw. La sola residenza di un lavoratore transfrontaliero non è sufficiente per stabilire l'obbligo: sono la sua attività lavorativa e lo status previdenziale a determinare i requisiti di assicurazione sanitaria per i dipendenti nei Paesi Bassi.
Gli studenti internazionali devono inoltre distinguere tra motivi di studio e attività lavorativa. Uno studente che si trova nei Paesi Bassi esclusivamente per motivi di studio non può sottoscrivere l'assicurazione sanitaria pubblica olandese. Uno studente che inizia un'attività lavorativa part-time o full-time ha invece l'obbligo di possederla. Gli studenti provenienti da UE, SEE, Svizzera e Paesi convenzionati che svolgono tirocini retribuiti possono essere soggetti a specifiche norme Wlz, modificate il 1° settembre 2025.
Per stipulare l'assicurazione sanitaria olandese, è necessario registrarsi presso il comune di residenza (gemeente) e successivamente richiedere il pacchetto di base a una compagnia assicurativa. I dipendenti devono predisporre la copertura non appena inizia il lavoro. Le persone che arrivano e iniziano a lavorare hanno a disposizione quattro mesi per registrarsi presso un assicuratore, ma questo margine temporale non annulla l'obbligo assicurativo di fondo. Conserva la conferma della polizza e la data di decorrenza insieme alla documentazione del rapporto di lavoro.
L'età rileva per i figli. Tutti i minori di 18 anni devono essere assicurati, ma per loro non è dovuto alcun premio per il pacchetto standard. I genitori devono registrare il neonato presso una compagnia assicurativa entro quattro mesi dalla nascita. La copertura assicurativa del dipendente resta una sua diretta responsabilità, anche qualora il datore di lavoro provveda a stipulare una polizza o fornisca assistenza amministrativa.
I datori di lavoro hanno una responsabilità distinta nell'ambito della Zvw. Versano il contributo proporzionale al reddito alla Belastingdienst quando impiegano personale e non devono trattenere gli oneri sociali a carico del datore di lavoro dalla retribuzione. Questo contributo è separato dal premio mensile per l'assicurazione di base a carico del dipendente. Il datore di lavoro può agevolare la stipula dell'assicurazione per un dipendente, ma ciò non trasferisce la responsabilità individuale del dipendente di rimanere assicurato.
È fondamentale agire tempestivamente se il CAK ti contatta in merito a un obbligo assicurativo. La comunicazione concede tre mesi per rispondere e l'inadempienza può comportare una sanzione di 529,72 €. Il CAK verifica la data di decorrenza dell'assicurazione per accertare che la copertura sia stata attivata puntualmente. Se la tua situazione lavorativa, residenziale o di studente cambia, verifica nuovamente se sei soggetto all'assicurazione sanitaria pubblica olandese prima di affidarti a una polizza preesistente.
Idoneità per il sussidio sanitario
Il sussidio per l'assistenza sanitaria, noto come zorgtoeslag, aiuta i soggetti aventi diritto a sostenere il costo dell'assicurazione sanitaria di base olandese. È distinto dal premio versato all'assicuratore e dal contributo Zvw correlato al reddito versato dal datore di lavoro. L'idoneità si basa su due criteri fondamentali: possedere i requisiti per l'assicurazione sanitaria pubblica olandese e avere un reddito che rientri nella soglia prevista per l'anno di riferimento del beneficio.
Per il 2026, la domanda deve essere presentata alla Belastingdienst, che valuta i requisiti in base alle norme e alle informazioni reddituali di quell'anno. La soglia di reddito costituisce il limite determinante, mentre il reddito effettivo stabilisce se tale limite sia rispettato o meno. L'importo del sussidio dipende dalla valutazione dell'ufficio; pertanto non bisogna dare per scontato che una retribuzione bassa garantisca automaticamente il beneficio. Il diritto dipende anche dall'effettiva idoneità all'assicurazione sanitaria pubblica olandese.
Per richiederlo, occorre presentare la domanda di sussidio sanitario alla Belastingdienst. Tieni a portata di mano i dettagli della polizza di base e le informazioni sul reddito, quindi fornisci i dati richiesti. Indica un reddito che rifletta la tua reale situazione per l'anno di riferimento. Conserva una copia della richiesta e delle notifiche per monitorare la decisione e rispondere a eventuali richieste di integrazione documentale.
Il premio nominale dovuto all'assicuratore e il sussidio sanitario sono entità distinte. Il premio è un importo fisso versato alla compagnia, indipendentemente dal fatto che si usufruisca o meno di cure mediche nel corso del mese. Il sussidio è un sostegno economico volto ad aiutare gli aventi diritto a corrispondere tale premio. Non sostituisce la polizza, non cancella il premio né modifica le prestazioni sanitarie coperte.
Ad esempio, un dipendente può versare mensilmente il premio all'assicuratore e ricevere separatamente il sussidio approvato. Le trattenute in busta paga o il versamento della quota Zvw da parte del datore di lavoro non costituiscono, di per sé, una richiesta di sussidio sanitario. Tieni separati i documenti relativi al pagamento dei premi, i registri dei contributi del datore di lavoro e le comunicazioni relative al beneficio.
Le variazioni nel rapporto di lavoro possono influire sui dati utilizzati per la richiesta. Se il reddito cambia, assicurati che la Belastingdienst disponga di informazioni aggiornate per l'anno in questione. Chi inizia a lavorare dovrebbe inoltre verificare immediatamente se possiede i requisiti per l'assicurazione sanitaria pubblica olandese, poiché l'accesso al sussidio dipende da questo status. Una copertura estera o privata da sola non soddisfa automaticamente tale condizione.
Segui questa procedura: accerta se sei idoneo all'assicurazione pubblica olandese, stipula la polizza di base e richiedi il sussidio sanitario tramite la Belastingdienst. Mantieni costantemente aggiornati i dati reddituali e di polizza nei registri fiscali. Questo approccio consente di distinguere tre aspetti separati: l'obbligo di essere assicurati, il premio dovuto all'assicuratore e l'eventuale indennità spettante.
La domanda si presenta inviando la richiesta di sussidio sanitario alla Belastingdienst, allegando i dettagli della polizza di base e le informazioni reddituali per l'anno di riferimento. È indispensabile essere idonei all'assicurazione sanitaria pubblica olandese e rientrare nella soglia di reddito applicabile, i cui limiti precisi per il 2026 non sono riportati in questa sede.
Obbligo legale di sottoscrivere l'assicurazione sanitaria standard
La Zorgverzekeringswet (Zvw) impone a chiunque viva o lavori nei Paesi Bassi di essere coperto dall'assicurazione sanitaria di base olandese se rientra nel sistema nazionale. Questo obbligo legale è del tutto indipendente dal contributo a carico del datore di lavoro e da qualsiasi sussidio sanitario, o zorgtoeslag. I dipendenti rimangono gli unici responsabili della propria posizione assicurativa, anche se il datore di lavoro collabora alla stipula della copertura.
I dipendenti assunti localmente devono attivare la copertura sin dall'inizio del contratto di lavoro, se soggetti alle normative assicurative olandesi. Una polizza estera non sostituisce automaticamente la polizza olandese richiesta. Le visite dal medico di base, le degenze ospedaliere e le prescrizioni mediche possono essere soggette a regole di polizza e di franchigia differenti, ma l'obbligo di legge riguarda il possesso dell'assicurazione di base, non la fruizione di una specifica prestazione.
I datori di lavoro hanno un preciso obbligo finanziario ai sensi della Zvw. Nel 2026, il contributo a carico del datore di lavoro è pari al 6,10% del reddito fino a una base imponibile massima di 79.409 €. Il datore di lavoro versa questo contributo correlato al reddito alla Belastingdienst e non può in nessun caso dedurre il contributo Zvw a carico del datore di lavoro dalla retribuzione del dipendente.
Il premio sanitario nominale dovuto dal dipendente è una voce separata. Il dipendente lo versa all'assicuratore, a prescindere dal fatto che usufruisca o meno di assistenza medica nel mese. Il datore di lavoro può stipulare una convenzione, anche per il tramite di un'agenzia interinale, ma la responsabilità di mantenere valida l'assicurazione ricade sempre sul lavoratore. L'eventuale zorgtoeslag è un beneficio a parte e non sostituisce il pagamento dovuto alla compagnia assicurativa.
I lavoratori autonomi devono verificare se sono coperti dalle norme olandesi di sicurezza sociale prima di decidere in merito all'assicurazione. Un lavoratore autonomo può richiedere una verifica alla Sociale Verzekeringsbank (SVB) per determinare la propria posizione rispetto alla legge sull'assistenza a lungo termine (Wlz). Se la Belastingdienst classifica il loro reddito come reddito da altre attività, dovranno versare un contributo Zvw. La Belastingdienst emette la relativa cartella dopo la presentazione della dichiarazione dei redditi.
I tempi sono cruciali. I lavoratori che arrivano dall'estero e iniziano a lavorare hanno quattro mesi di tempo per registrarsi presso un assicuratore sanitario, ma tale termine non deve essere inteso come un'autorizzazione a ignorare l'obbligo assicurativo già in essere. Il CAK controlla la data di decorrenza della polizza. Qualora invii una notifica di accertamento dell'obbligo, il destinatario deve rispondere entro tre mesi; l'omesso riscontro può comportare una sanzione di 529,72 €.
Se un dipendente è privo della copertura obbligatoria, il CAK può attivare una polizza d'ufficio e imporre al datore di lavoro di trattenere il premio mensile dalla retribuzione ordinaria per riversarlo al CAK. Si tratta di una procedura straordinaria, che non può sostituire la corretta attivazione autonoma della polizza. I datori di lavoro possono prevenire irregolarità nella gestione delle paghe mantenendo ben distinti i dati assicurativi del dipendente e i versamenti dei contributi Zvw.
Requisito dell'assicurazione sanitaria di base per chi vive o lavora nei Paesi Bassi
Il parametro decisivo è la posizione della persona all'interno del sistema previdenziale olandese, non semplicemente la nazionalità o l'indirizzo di residenza attuale. Chi vive o lavora nei Paesi Bassi deve generalmente sottoscrivere l'assicurazione sanitaria di base ai sensi della Zorgverzekeringswet (Zvw). Una polizza stipulata all'estero non soddisfa in automatico tale obbligo. I dipendenti devono verificare l'applicabilità dell'assicurazione olandese contestualmente all'inizio del rapporto di lavoro, senza presumere che la copertura precedente sia sufficiente.
Il lavoro transfrontaliero richiede un'attenzione particolare. È possibile vivere all'estero continuando a lavorare nei Paesi Bassi, risultando comunque assicurati ai sensi della legge sull'assistenza a lungo termine (Wlz). I soggetti assicurati ai sensi della Wlz devono obbligatoriamente stipulare l'assicurazione di base ai sensi della Zvw. Il solo luogo di residenza non risolve la questione: sono l'attività lavorativa del dipendente e la sua posizione previdenziale a stabilire quale legislazione nazionale sia applicabile.
Per i dipendenti che si trasferiscono dall'estero, l'iscrizione anagrafica e l'assicurazione sono due pratiche amministrative distinte. È necessario registrarsi presso il comune prima di richiedere la polizza di base olandese, assicurandosi che la data di inizio della polizza coincida con il periodo in cui l'assicurazione olandese diviene obbligatoria. Una polizza estera, la Tessera Europea di Assicurazione Malattia (TEAM) o una polizza collettiva aziendale non possono essere considerate un sostituto valido qualora il dipendente sia legalmente tenuto a iscriversi all'assicurazione pubblica olandese.
Gli studenti devono distinguere le attività di studio dal lavoro retribuito. Gli studenti internazionali presenti nei Paesi Bassi solo per motivi di studio non possono aderire all'assicurazione sanitaria pubblica olandese. Coloro che intraprendono un impiego a tempo parziale o pieno sono invece obbligati a sottoscriverla. I tirocini retribuiti possono seguire norme Wlz specifiche, incluse quelle entrate in vigore il 1° settembre 2025 per gli studenti provenienti da UE, SEE, Svizzera e Paesi con accordi bilaterali. Il compenso del tirocinio può comprendere rimborsi spese, e anche vitto e alloggio possono essere considerati come retribuzione.
Alcune persone coperte dal regime di sicurezza sociale di un'organizzazione internazionale possono beneficiare di un'esenzione. I soggetti aventi diritto possono fare domanda alla Sociale Verzekeringsbank (SVB) se il piano dell'organizzazione garantisce una copertura sanitaria adeguata. Si tratta di una specifica procedura di esenzione, non di una facoltà generica di mantenere una qualsiasi assicurazione estera. I familiari possono essere soggetti a obblighi differenti qualora l'accordo di sede dell'organizzazione copra esclusivamente il personale dipendente.
L'assicurazione integrativa è distinta dalla polizza di base prescritta dalla legge. Può rivelarsi utile per cure dentistiche per adulti o sedute di fisioterapia, ma non sostituisce la copertura obbligatoria Zvw. Confronta sempre i trattamenti inclusi e i massimali con quelli del pacchetto base. È possibile acquistare la copertura integrativa da un assicuratore diverso, senza la necessità di abbinare la polizza obbligatoria e i benefici facoltativi.
Rivaluta la tua situazione ogni volta che si verificano variazioni nel rapporto di lavoro o nella residenza. Ad esempio, chi cessa un rapporto di lavoro olandese ma continua a risiedere nei Paesi Bassi deve verificare il rispetto delle regole assicurative locali. Chi invece cessa l'attività e lascia il Paese deve cancellare l'assicurazione sanitaria pubblica olandese e richiedere la cancellazione anagrafica al comune. Basa ogni decisione sull'attività lavorativa attuale, sulla residenza e sulla posizione Wlz, anziché su polizze pregresse o sulla cittadinanza.
ICSPayroll: Employer of Record (EOR)
Il servizio Employer of Record (EOR) di ICSPayroll supporta le aziende che assumono nei Paesi Bassi senza una sede locale. ICSPayroll assume il ruolo di datore di lavoro legale e gestisce la conformità giuslavoristica locale, consentendo alla tua azienda di assumere personale nei Paesi Bassi senza dover costituire un'entità giuridica olandese.
Il nostro servizio di gestione delle paghe olandese (Dutch Payroll Administration) garantisce l'elaborazione conforme dei cedolini, inclusi il versamento del contributo Zvw a carico del datore di lavoro e la relativa amministrazione delle retribuzioni. Tale servizio non sostituisce la responsabilità del dipendente di sottoscrivere l'assicurazione sanitaria di base obbligatoria. I datori di lavoro dovrebbero chiarire questa distinzione fin dall'avvio del rapporto di lavoro nei Paesi Bassi.
Per il personale assunto a livello internazionale, ICSPayroll gestisce inoltre le richieste per l'applicazione del regime del 30% (30% ruling), ove applicabile. Se intendi assumere personale nei Paesi Bassi, contatta ICSPayroll per valutare la soluzione di gestione delle paghe o EOR più adatta alle tue esigenze.
Integra le verifiche assicurative nel ciclo di vita dei dipendenti
Includi la verifica della copertura sanitaria all'interno del più ampio processo di mobilità aziendale, evitando che rimanga una procedura isolata di onboarding. Assegna responsabilità precise per la raccolta dei dati dei dipendenti, la registrazione delle scelte e l'aggiornamento dei registri in caso di cambiamenti lavorativi o di residenza. In questo modo il tuo team disporrà di un processo lineare per trasferimenti transfrontalieri, nuove assegnazioni e cessazioni.
Comprendere i requisiti di assicurazione sanitaria per i dipendenti nei Paesi Bassi offre l'opportunità di definire chiaramente le responsabilità tra HR, ufficio paghe e lavoratore. Mantieni separata la gestione assicurativa dai contributi previdenziali e fiscali in busta paga, illustrando con chiarezza i passaggi da seguire a tutti i soggetti coinvolti. Una procedura formalizzata garantisce la continuità operativa anche in caso di avvicendamento dei ruoli o variazioni nella situazione contrattuale del dipendente.
Per i datori di lavoro che assumono localmente o gestiscono personale internazionale, la conformità normativa locale comporta decisioni collegate che vanno oltre la sola assicurazione. ICSPayroll può affiancare le aziende che necessitano di una struttura contrattuale e di gestione delle paghe conforme nei Paesi Bassi. Discuti le tue esigenze di assunzione nei Paesi Bassi con ICSPayroll per individuare la soluzione più efficace per il tuo organico.
Domande frequenti
I dipendenti nei Paesi Bassi sono obbligati a stipulare l'assicurazione sanitaria di base olandese?
I dipendenti soggetti al regime previdenziale olandese sono generalmente tenuti a possedere l'assicurazione sanitaria di base olandese ai sensi della Zorgverzekeringswet (Zvw). Questo vale per molti dipendenti internazionali, ma la posizione assicurativa individuale dipende dal rapporto di lavoro e dallo status di sicurezza sociale. Ad esempio, un lavoratore distaccato temporaneamente dall'estero può rimanere coperto dal sistema del Paese d'origine in virtù di specifiche convenzioni. È essenziale verificare quale legislazione sia applicabile prima di considerare equivalente una polizza estera.
Entro quanto tempo i dipendenti devono stipulare l'assicurazione sanitaria dopo aver iniziato a lavorare nei Paesi Bassi?
I dipendenti soggetti all'obbligo devono attivare l'assicurazione contestualmente all'inizio del lavoro. Coloro che si trasferiscono e iniziano l'attività lavorativa hanno quattro mesi di tempo per registrarsi presso un assicuratore, ma tale periodo non deve costituire un motivo per rimandare l'attivazione della copertura. Registra la data di decorrenza della polizza e la data di inizio del contratto di lavoro. Se il CAK invia una diffida sull'obbligo assicurativo, è indispensabile adempiere entro il termine indicato.
Cosa include il pacchetto dell'assicurazione sanitaria di base olandese e cosa è escluso?
Il pacchetto di base copre le cure del medico di medicina generale, i ricoveri ospedalieri, l'assistenza d'emergenza e le cure ostetriche e di maternità. Il governo ne definisce i contenuti ogni anno, garantendo una copertura uniforme a livello nazionale indipendentemente dalla singola compagnia assicurativa. Le cure odontoiatriche ordinarie per adulti e molti trattamenti fisioterapici richiedono solitamente una polizza integrativa. Anche le condizioni di polizza sono rilevanti: verifica sempre se le cure ospedaliere programmate sono coperte e se sono soggette alla franchigia.
A quanto ammonta la franchigia obbligatoria annuale (eigen risico) e quali spese vi rientrano?
La franchigia obbligatoria standard è pari a 385 € per il 2026. Si applica a gran parte delle prestazioni sanitarie ammissibili, compresi i ricoveri ospedalieri e i farmaci prescrizione, fino a concorrenza dell'importo. Le visite dal medico di base, le prestazioni ostetriche e l'assistenza alla maternità sono esempi di cure esenti. La franchigia ha cadenza annuale, pertanto all'inizio di ogni nuovo anno solare le spese ammissibili tornano a essere conteggiate. Consulta il fascicolo informativo dell'assicuratore per conoscere le modalità di gestione dei singoli trattamenti.
I datori di lavoro possono pagare o rimborsare i premi dell'assicurazione sanitaria dei dipendenti nei Paesi Bassi?
Il datore di lavoro può agevolare la stipula dell'assicurazione sanitaria per il dipendente, ma quest'ultimo rimane il solo responsabile del proprio status assicurativo. Il premio nominale a carico del dipendente è separato dal contributo Zvw sul reddito a carico del datore di lavoro. I datori di lavoro devono versare i propri oneri alla Belastingdienst e non possono trattenerli dallo stipendio. Se il datore di lavoro contribuisce al pagamento del premio del lavoratore, i cedolini paga devono indicare chiaramente tale importo come premio a carico del dipendente.
I dipendenti internazionali temporaneamente distaccati nei Paesi Bassi devono stipulare l'assicurazione sanitaria olandese o possono mantenere la copertura estera?
Dipende da quale sistema di sicurezza sociale copre il lavoratore distaccato. Una copertura estera non soddisfa automaticamente i requisiti olandesi qualora il dipendente sia obbligato a iscriversi al sistema dei Paesi Bassi. Alcune persone legate a un'organizzazione internazionale possono richiedere un'esenzione alla Sociale Verzekeringsbank se il regime dell'ente fornisce una copertura sanitaria idonea. Le missioni transfrontaliere e temporanee richiedono pertanto un'attenta verifica preventiva dello status previdenziale applicabile al lavoratore.

Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Director di ICS Staffing & Payroll B.V., la società interamente controllata da Intercompany Solutions alla guida di ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione delle paghe nei Paesi Bassi: contratti di lavoro, dichiarazioni fiscali sulle retribuzioni e contributi previdenziali, indennità di vacanza, pensioni, congedi per malattia e conformità ai contratti collettivi (CAO), con possibilità di onboarding entro 48 ore.
Domande frequenti
I dipendenti soggetti al regime previdenziale olandese sono generalmente tenuti a possedere l'assicurazione sanitaria di base olandese ai sensi della Zorgverzekeringswet (Zvw). Questo vale per molti dipendenti internazionali, ma la posizione assicurativa individuale dipende dal rapporto di lavoro e dallo status di sicurezza sociale. Ad esempio, un lavoratore distaccato temporaneamente dall'estero può rimanere coperto dal sistema del Paese d'origine in virtù di specifiche convenzioni. È essenziale verificare quale legislazione sia applicabile prima di considerare equivalente una polizza estera.
I dipendenti soggetti all'obbligo devono attivare l'assicurazione contestualmente all'inizio del lavoro. Coloro che si trasferiscono e iniziano l'attività lavorativa hanno quattro mesi di tempo per registrarsi presso un assicuratore, ma tale periodo non deve costituire un motivo per rimandare l'attivazione della copertura. Registra la data di decorrenza della polizza e la data di inizio del contratto di lavoro. Se il CAK invia una diffida sull'obbligo assicurativo, è indispensabile adempiere entro il termine indicato.
Il pacchetto di base copre le cure del medico di medicina generale, i ricoveri ospedalieri, l'assistenza d'emergenza e le cure ostetriche e di maternità. Il governo ne definisce i contenuti ogni anno, garantendo una copertura uniforme a livello nazionale indipendentemente dalla singola compagnia assicurativa. Le cure odontoiatriche ordinarie per adulti e molti trattamenti fisioterapici richiedono solitamente una polizza integrativa. Anche le condizioni di polizza sono rilevanti: verifica sempre se le cure ospedaliere programmate sono coperte e se sono soggette alla franchigia.
La franchigia obbligatoria standard è pari a 385 € per il 2026. Si applica a gran parte delle prestazioni sanitarie ammissibili, compresi i ricoveri ospedalieri e i farmaci prescrizione, fino a concorrenza dell'importo. Le visite dal medico di base, le prestazioni ostetriche e l'assistenza alla maternità sono esempi di cure esenti. La franchigia ha cadenza annuale, pertanto all'inizio di ogni nuovo anno solare le spese ammissibili tornano a essere conteggiate. Consulta il fascicolo informativo dell'assicuratore per conoscere le modalità di gestione dei singoli trattamenti.
Il datore di lavoro può agevolare la stipula dell'assicurazione sanitaria per il dipendente, ma quest'ultimo rimane il solo responsabile del proprio status assicurativo. Il premio nominale a carico del dipendente è separato dal contributo Zvw sul reddito a carico del datore di lavoro. I datori di lavoro devono versare i propri oneri alla Belastingdienst e non possono trattenerli dallo stipendio. Se il datore di lavoro contribuisce al pagamento del premio del lavoratore, i cedolini paga devono indicare chiaramente tale importo come premio a carico del dipendente.
Dipende da quale sistema di sicurezza sociale copre il lavoratore distaccato. Una copertura estera non soddisfa automaticamente i requisiti olandesi qualora il dipendente sia obbligato a iscriversi al sistema dei Paesi Bassi. Alcune persone legate a un'organizzazione internazionale possono richiedere un'esenzione alla Sociale Verzekeringsbank se il regime dell'ente fornisce una copertura sanitaria idonea. Le missioni transfrontaliere e temporanee richiedono pertanto un'attenta verifica preventiva dello status previdenziale applicabile al lavoratore.


