Requisitos de seguro de saúde para trabalhadores nos Países Baixos
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Começar a trabalhar nos Países Baixos pode tornar o seguro de saúde neerlandês numa obrigação legal, mesmo que já disponha de cobertura a partir de outro país. Os requisitos de seguro de saúde para trabalhadores nos Países Baixos determinam que as pessoas que aqui residem ou trabalham devem subscrever um seguro básico ao abrigo da Lei do Seguro de Saúde (Zorgverzekeringswet, Zvw), sendo a cobertura exigida desde o início da relação laboral. A franquia obrigatória standard (eigen risico) em 2026 é de 385 €.
É compreensível que a prioridade inicial seja perceber o que a apólice cobre e o montante a pagar. O seguro básico de saúde neerlandês cobre cuidados essenciais, mas alguns custos contam para a franquia obrigatória, sendo o seguro complementar opcional.
Este guia esclarece o que o seguro básico cobre, quem tem a obrigação de o subscrever e de que forma as regras se aplicam aos colaboradores, incluindo contratações internacionais. Explica ainda quando poderá ser elegível para receber o subsídio de cuidados de saúde para ajudar com os custos do seguro.
Por Joost Hubregtse, Diretor de Processamento Salarial.
Joost Hubregtse é Diretor de Processamento Salarial na ICSPayroll, a especialista neerlandesa em processamento salarial e EOR da Intercompany Solutions. Especialista de carreira em processamento salarial e antigo Head of Payroll, supervisiona declarações de retenção na fonte sobre o trabalho dependente, pedidos de aplicação do regime dos 30% e conformidade laboral para empregadores internacionais.
Revisto por Joost Hubregtse, Diretor de Processamento Salarial, a 23 de outubro de 2026.
Principais Conclusões
- Quem reside ou trabalha nos Países Baixos necessita geralmente do seguro de saúde básico neerlandês, mesmo que já disponha de cobertura contratada noutro país.
- O seguro básico cobre cuidados essenciais, incluindo consultas de clínica geral, internamento hospitalar e cuidados de urgência. A franquia obrigatória standard de 2026 é de 385 €, embora alguns cuidados estejam isentos.
- O seguro complementar é opcional. Compare a respetiva cobertura com as suas necessidades, especialmente para medicina dentária em adultos.
- Se tiver rendimentos baixos e for elegível para o seguro de saúde público neerlandês, poderá ter direito a solicitar o subsídio de cuidados de saúde junto da Autoridade Tributária e Aduaneira neerlandesa (Belastingdienst).
O que cobre o seguro básico de saúde?
O seguro de saúde básico neerlandês cobre cuidados médicos essenciais no âmbito da Zorgverzekeringswet (Zvw). O governo define anualmente a composição do pacote de serviços e as companhias de seguros oferecem a mesma cobertura standard. De acordo com as informações do Governo dos Países Baixos sobre o seguro de saúde standard, as seguradoras são legalmente obrigadas a aceitar qualquer candidato à cobertura básica, independentemente da idade ou do estado de saúde.
O seguro básico inclui consultas de clínica geral (médico de família), tratamentos hospitalares, cuidados de urgência, bem como acompanhamento obstétrico e de maternidade. Praticamente todos os hospitais nos Países Baixos prestam tratamentos cobertos pelo pacote básico. No entanto, as condições da apólice podem afetar o reembolso de cuidados programados, pelo que convém verificar os acordos hospitalares da apólice antes da sua escolha.
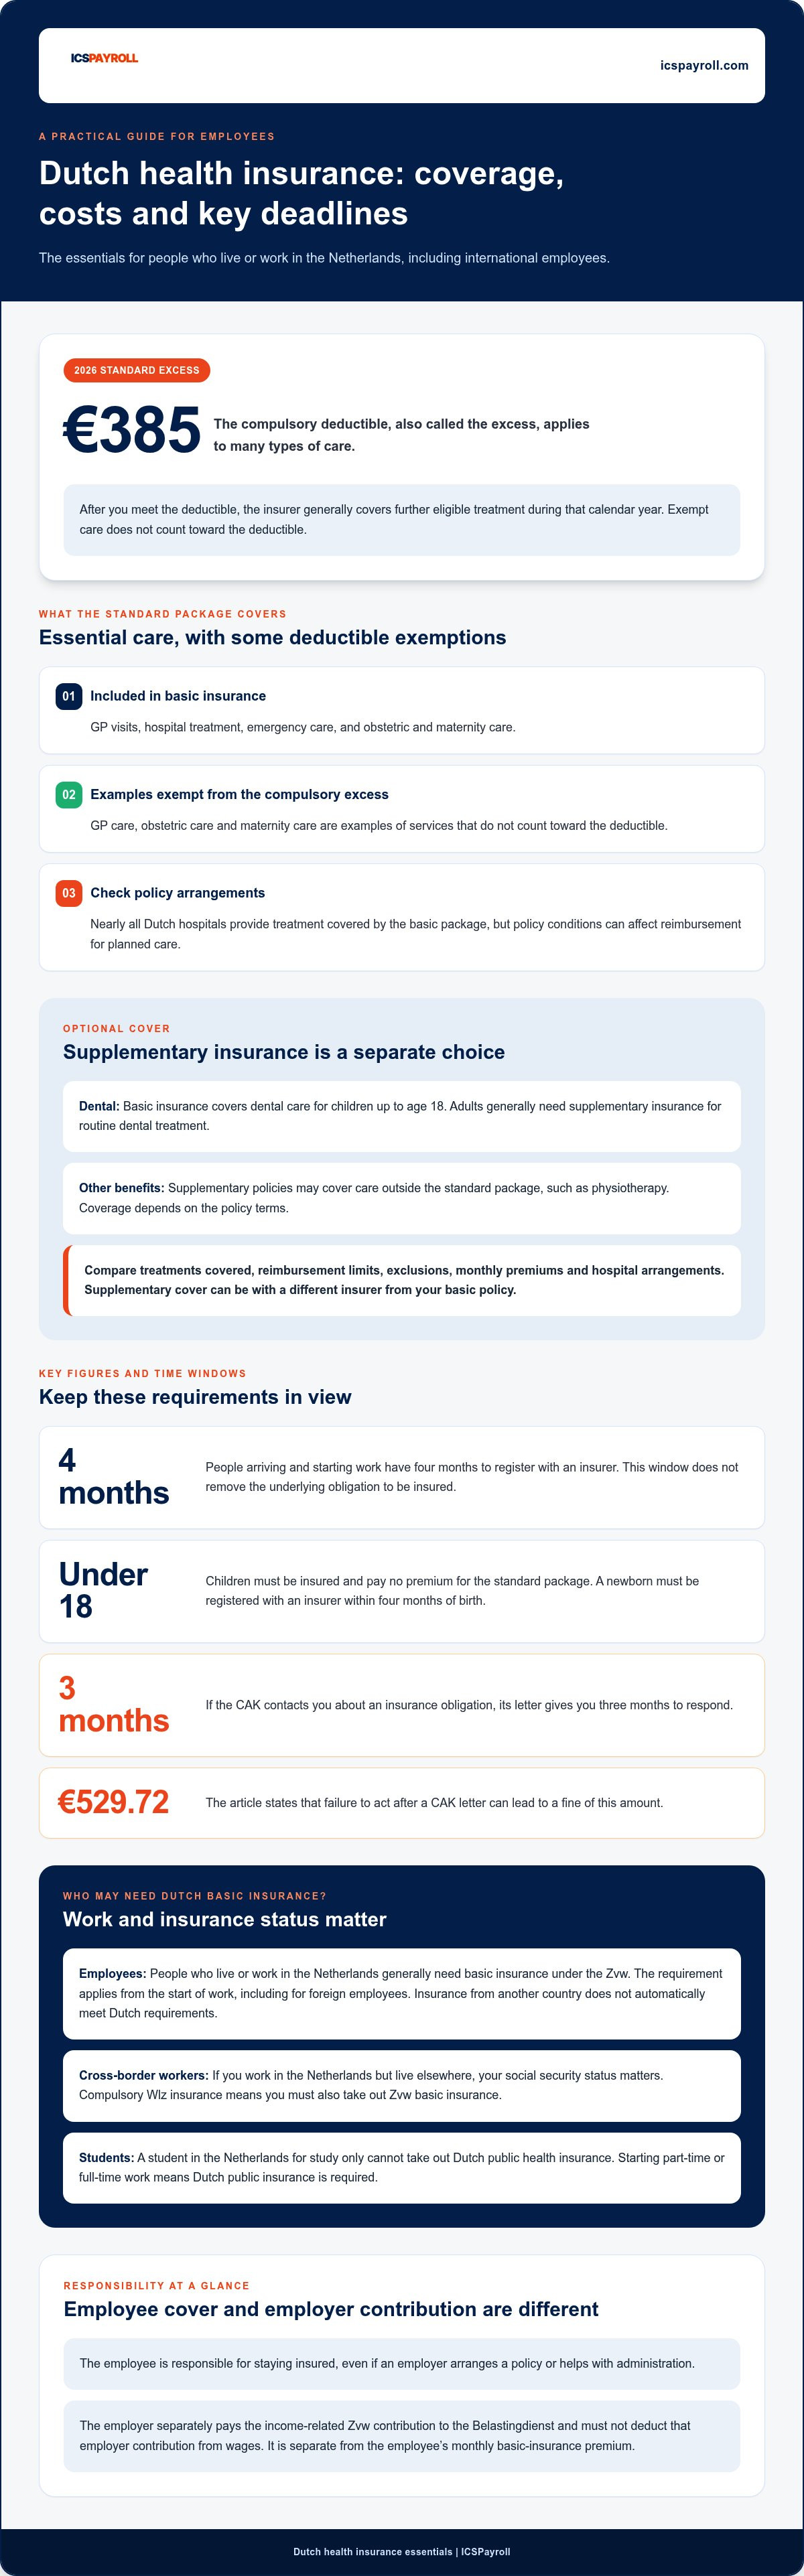
A franquia obrigatória standard (eigen risico) é de 385 € em 2026. Aplica-se a diversas tipologias de cuidados, incluindo tratamento hospitalar e medicamentos sujeitos a receita médica. As consultas de clínica geral, os cuidados obstétricos e os cuidados de maternidade constituem exemplos de serviços isentos da franquia obrigatória. As orientações do Governo dos Países Baixos sobre a cobertura standard e o excesso de franquia explicam a aplicação destas regras. O valor do eigen risico é determinado anualmente pelo governo.
Assim que atingir o valor da franquia, a seguradora passa, em regra, a cobrir os tratamentos elegíveis subsequentes durante esse ano civil. Os cuidados isentos de franquia não contam para este montante.
O seguro complementar é opcional e destina-se a cobrir cuidados fora do pacote legal standard. Não é obrigatório contratá-lo junto da mesma seguradora onde subscreveu a apólice básica. Ao contrário do pacote básico, que as seguradoras são obrigadas a fornecer aos requerentes elegíveis, nas apólices complementares as companhias podem recusar pedidos ou submeter questionários prévios de saúde.
A cobertura de estomatologia exemplifica bem esta diferença. O seguro básico cobre cuidados de saúde oral para crianças até aos 18 anos. Os adultos necessitam, de modo geral, de um seguro complementar para tratamentos dentários de rotina. A fisioterapia também pode ser integrada numa apólice adicional, consoante as condições contratuais. Antes de escolher, compare os tratamentos cobertos, os limites de reembolso e as eventuais exclusões.
Avalie os prémios mensais praticados pelas seguradoras, os acordos com hospitais, as regras de franquia e as condições das apólices. Posteriormente, pondere as vantagens complementares, como a cobertura dentária ou de fisioterapia, face aos cuidados que prevê utilizar. É possível subscrever o seguro complementar numa entidade seguradora diferente da apólice básica.
Algumas apólices complementares oferecem coberturas associadas à franquia obrigatória, embora essa garantia funcione de forma independente do pacote standard. Leia atentamente as condições da apólice para verificar quais as despesas elegíveis, como se processa o reembolso e se existem limites ou exclusões. Não assuma que uma cobertura adicional elimina automaticamente a franquia de 385 € para qualquer tipo de tratamento.
O seu enquadramento na segurança social também influencia as regras aplicáveis ao seguro. As pessoas que trabalham nos Países Baixos mas residem noutro Estado podem estar seguradas ao abrigo da Lei de Cuidados Prolongados (Wet langdurige zorg, Wlz). Esse estatuto é determinante para averiguar a obrigatoriedade de subscrever o seguro Zvw.
Seguro de saúde obrigatório nos Países Baixos para quem reside ou trabalha no país
Quem reside ou trabalha nos Países Baixos está, em princípio, obrigado a dispor de seguro de saúde ao abrigo da Zorgverzekeringswet (Zvw). Esta exigência aplica-se aos trabalhadores por conta de outrem a partir do primeiro dia de trabalho, incluindo colaboradores estrangeiros. A detenção de um seguro contratado noutro país não cumpre automaticamente os requisitos legais neerlandeses. O cumprimento destas regras depende de o trabalhador estar ou não sujeito à legislação de segurança social dos Países Baixos.
Quem trabalha nos Países Baixos mas reside noutro país pode continuar abrangido pela Lei de Cuidados Prolongados neerlandesa (Wet langdurige zorg, Wlz). Estando sujeito ao regime obrigatório da Wlz, tem o dever de subscrever o seguro básico de saúde no âmbito da Zvw. No caso de um trabalhador transfronteiriço, o local de residência por si só não resolve a questão: a natureza do trabalho e a situação na segurança social determinam os requisitos de seguro de saúde nos Países Baixos.
Os estudantes internacionais devem distinguir com clareza o estatuto de estudante do estatuto de trabalhador. Um estudante que permaneça nos Países Baixos exclusivamente para fins académicos não pode subscrever o seguro de saúde público neerlandês. No entanto, caso inicie uma atividade profissional a tempo parcial ou integral, passa a estar obrigado a contratá-lo. Estudantes da UE, EEE, Suíça e países com acordos bilaterais que realizem estágios remunerados enfrentam regras específicas no âmbito da Wlz, alteradas em 1 de setembro de 2025.
Para subscrever o seguro de saúde neerlandês, proceda primeiro ao registo no município (gemeente) e, em seguida, formalize o pedido do pacote básico junto de uma seguradora. Os colaboradores devem providenciar a cobertura no início da atividade laboral. Quem chega ao país e começa a trabalhar dispõe de uma janela de quatro meses para formalizar o registo na seguradora, mas esse prazo transitório não suspende a vigência da obrigação de seguro subjacente. Conserve o comprovativo da apólice e a data de início junto dos registos laborais.
A idade é um fator relevante no caso dos menores. Todos os jovens com idade inferior a 18 anos devem estar segurados, não pagando qualquer prémio pelo pacote standard. Os progenitores devem registar o recém-nascido junto de uma companhia de seguros no prazo de quatro meses a contar do nascimento. A manutenção do seguro do colaborador constitui sempre uma responsabilidade individual deste, mesmo que a entidade patronal trate da mediação da apólice ou apoie a gestão administrativa.
As entidades empregadoras têm uma responsabilidade própria no âmbito da Zvw. Têm de pagar a contribuição patronal indexada aos rendimentos (encargos sociais do empregador) à Belastingdienst no processamento salarial, estando expressamente proibidas de deduzir esta contribuição na remuneração do trabalhador. Esta comparticipação patronal não se confunde com o prémio mensal do seguro básico que o trabalhador paga diretamente à seguradora. O empregador pode facilitar a contratação da apólice, mas tal facto não exonera o colaborador da responsabilidade legal de se manter segurado.
Tome medidas imediatas se for contactado pelo CAK (órgão central de administração de saúde) a respeito da obrigação de seguro. A notificação concede um prazo de resposta de três meses, sendo que a inação pode implicar a aplicação de uma coima de 529,72 €. O CAK verifica a data de início da apólice para determinar se a cobertura teve início atempado. Perante alterações na situação laboral, no local de residência ou no estatuto de estudante, reavalie a aplicabilidade do regime público de saúde neerlandês antes de assumir que uma apólice anterior permanece válida.
Elegibilidade para o subsídio de cuidados de saúde
O subsídio de cuidados de saúde, designado por zorgtoeslag, apoia os cidadãos elegíveis na comparticipação dos encargos com o seguro básico de saúde neerlandês. Trata-se de uma prestação autónoma face ao prémio pago à seguradora e face à contribuição patronal Zvw devida pela empresa. A atribuição assenta em dois pressupostos cumulativos: estar elegível para o seguro público de saúde neerlandês e apresentar rendimentos situados dentro do limite legal fixado para o ano de concessão.
Para 2026, o requerimento deve ser submetido à Autoridade Tributária e Aduaneira neerlandesa (Belastingdienst), que avalia a elegibilidade com base nas normas e no apuramento de rendimentos desse mesmo ano. O limiar de rendimento constitui o critério decisivo para avaliar se o candidato reúne as condições exigidas. O valor do subsídio decorre dessa avaliação, pelo que não se deve concluir que um salário base baixo garante automaticamente o direito ao montante. O direito depende igualmente da titularidade de um seguro de saúde público neerlandês válido.
Para efetuar o pedido, submeta a candidatura ao zorgtoeslag junto da Belastingdienst. Tenha consigo os elementos da apólice básica e o detalhe dos seus rendimentos e forneça as informações requeridas. Declare o montante de rendimentos correspondente à sua situação factual para o ano em causa. Guarde uma cópia do requerimento e das notificações recebidas para acompanhar o processo e responder a eventuais pedidos de esclarecimento.
O prémio nominal cobrado pela seguradora e o subsídio de cuidados de saúde são figuras jurídicas distintas. O prémio é uma quantia fixa liquidada diretamente à seguradora, independentemente de recorrer ou não a cuidados de saúde nesse mês. O subsídio constitui um apoio público financeiro para ajudar o beneficiário elegível a suportar esse mesmo prémio. Não substitui a apólice, não extingue a obrigação do prémio nem altera a tipologia dos tratamentos comparticipados.
A título exemplificativo, um colaborador pode pagar o prémio mensal à companhia de seguros e receber em separado o subsídio que lhe for concedido. As deduções no processamento salarial ou a contribuição patronal para a Zvw não representam, por si só, um pedido formal de zorgtoeslag. Mantenha os registos do prémio individual devidamente separados dos comprovativos de contribuições patronais e da correspondência do subsídio.
As transições de carreira e alterações salariais afetam os dados utilizados na concessão do benefício. Caso o rendimento se altere, certifique-se de que a Belastingdienst dispõe de elementos atualizados para o ano fiscal em referência. Quem inicia funções laborais deve também verificar antecipadamente se reúne as condições para integrar o seguro de saúde público neerlandês, uma vez que o direito ao subsídio decorre desse enquadramento. A simples titularidade de um seguro privado ou estrangeiro não cumpre automaticamente este requisito legal.
Siga esta ordem de procedimentos: confirme a elegibilidade para o seguro público neerlandês, celebre o contrato de seguro básico e requeira o subsídio de saúde através da Belastingdienst. Mantenha os seus dados de rendimento e os dados da apólice devidamente atualizados perante as autoridades fiscais. Desta forma, salvaguarda a distinção entre três realidades: o dever legal de possuir seguro, o pagamento do prémio à seguradora e as prestações sociais que tenha direito a auferir.
A candidatura efetua-se submetendo o pedido de subsídio de cuidados de saúde à Belastingdienst, acompanhado dos elementos da apólice básica e dos rendimentos previstos para o ano respetivo. É indispensável estar habilitado para o regime de saúde público neerlandês e situar-se abaixo dos tetos de rendimento estipulados, cujos valores específicos para 2026 não se encontram discriminados neste texto.
Obrigação legal de subscrever o seguro de saúde standard
A Zorgverzekeringswet (Zvw) impõe que as pessoas singulares que residem ou exercem atividade profissional nos Países Baixos detenham um seguro básico de saúde neerlandês caso se encontrem integradas no regime de proteção social nacional. Este dever legal é independente da contribuição suportada pelo empregador e de qualquer subsídio de saúde (zorgtoeslag). O colaborador permanece sempre como o responsável último pela regularidade do seu seguro, mesmo quando a entidade patronal intermedeia a contratação.
Os trabalhadores contratados no mercado interno devem acautelar a cobertura com a entrada em funções caso se encontrem abrangidos pelas disposições de segurança social neerlandesas. Uma apólice emitida noutro país não substitui automaticamente a apólice neerlandesa obrigatória. Consultas de clínica geral, atos hospitalares e medicamentos prescritos podem enquadrar-se em diferentes coberturas e franquias contratuais, mas a imposição legal incide sobre a posse de uma apólice básica e não sobre o recurso concreto a tratamentos médicos.
Os empregadores estão sujeitos a uma obrigação financeira distinta nos termos da Zvw. Em 2026, a contribuição patronal é de 6,10% sobre o rendimento tributável, até ao limite da base máxima de incidência de 79.409 €. A entidade patronal liquida esta contribuição indexada aos rendimentos à Belastingdienst, estando expressamente impedida de efetuar retenções na remuneração do colaborador por conta desta obrigação.
O prémio nominal do seguro de saúde do colaborador funciona de forma autónoma. O colaborador liquida-o diretamente à seguradora, quer utilize ou não os serviços médicos no mês respetivo. O empregador pode facilitar a apólice, inclusive através de empresas de trabalho temporário, mas cabe em última instância ao colaborador velar pela validade do seu seguro. O zorgtoeslag é um benefício fiscal e social independente, não constituindo compensação direta ou substituto do pagamento à entidade seguradora.
Os trabalhadores independentes devem determinar se estão enquadrados no sistema de segurança social neerlandês antes de contratualizarem qualquer seguro. O profissional independente pode solicitar uma avaliação à Segurança Social neerlandesa (Sociale Verzekeringsbank, SVB) para apurar a sua situação face à Lei de Cuidados Prolongados (Wlz). Se a Belastingdienst qualificar os seus proventos como rendimentos de outras atividades, o trabalhador fica sujeito ao pagamento da contribuição da Zvw. A Autoridade Tributária emite a respetiva liquidação após a entrega da declaração de impostos.
Os prazos têm de ser rigorosamente cumpridos. Os trabalhadores que se instalam no país e começam a exercer atividade dispõem de quatro meses para formalizar a adesão junto de uma seguradora; todavia, essa margem de tolerância não autoriza a desconsideração da obrigação de seguro pré-existente. O CAK confere a data de início da apólice. Se este organismo emitir uma notificação formal de incumprimento, o destinatário tem de regularizar a situação no prazo impreterível de três meses, sob pena de coima no valor de 529,72 €.
Se o colaborador não celebrar o contrato de seguro obrigatório, o CAK pode contratá-lo oficiosamente e determinar que a entidade patronal retenha o prémio mensal na folha de vencimento e o transfira para o próprio CAK. Trata-se de um procedimento de execução coerciva excecional e nunca de uma alternativa ao cumprimento voluntário das obrigações. As entidades empregadoras evitam incongruências no processamento salarial mantendo segregados os registos da apólice do trabalhador e as contribuições patronais Zvw.
Requisito de seguro básico de saúde para quem reside ou trabalha nos Países Baixos
O elemento determinante é o seu enquadramento no regime de segurança social neerlandês, e não a mera nacionalidade constante do passaporte ou a morada residencial. Quem reside ou trabalha nos Países Baixos necessita por via de regra de dispor de seguro de saúde básico nos termos da Zorgverzekeringswet (Zvw). Um plano de saúde contratado no estrangeiro não satisfaz automaticamente essa imposição. Os colaboradores devem averiguar a obrigatoriedade do seguro neerlandês assim que iniciam funções, evitando presumir que a cobertura preexistente é legalmente suficiente.
O trabalho transfronteiriço exige especial vigilância. É perfeitamente possível residir além-fronteiras e prestar atividade nos Países Baixos, mantendo-se o enquadramento na Lei de Cuidados Prolongados (Wlz). As pessoas com cobertura obrigatória no regime Wlz estão igualmente vinculadas a subscrever o seguro de saúde básico Zvw. A residência não encerra a questão de forma isolada: o vínculo laboral e a situação perante as contribuições para a segurança social definem qual o direito nacional aplicável.
Para quem se transfere a partir do estrangeiro, o registo de residência e o seguro de saúde são passos administrativos distintos. O registo no município (gemeente) deve anteceder a contratação da apólice básica neerlandesa. Faça coincidir a data de produção de efeitos da apólice com o início do período em que a proteção jurídica neerlandesa é requerida. Uma apólice estrangeira, o Cartão Europeu de Seguro de Doença (CESD) ou um seguro de grupo subscrito pela empresa não servem de sucedâneo se o colaborador for legalmente obrigado a aderir ao seguro público neerlandês.
No que concerne aos estudantes, impõe-se separar a atividade de formação do trabalho remunerado. Estudantes internacionais que se encontrem nos Países Baixos unicamente para estudar não podem aderir ao seguro de saúde público nacional. Contudo, se passarem a desempenhar funções a tempo parcial ou inteiro, ficam sujeitos a essa exigência. Os estágios com compensação financeira podem sujeitar-se a regras próprias da Wlz, nomeadamente após as alterações de 1 de setembro de 2025 para nacionais da UE, EEE, Suíça e países convencionados. A compensação de estágio pode integrar ajudas de custo, e a disponibilização de alojamento e alimentação pode ser qualificada como retribuição.
Determinados colaboradores abrangidos pelos esquemas de segurança social próprios de organismos internacionais podem ter direito a isenção. Os cidadãos que reúnam as condições necessárias podem requerer essa dispensa junto da Sociale Verzekeringsbank (SVB), desde que o sistema próprio da instituição proporcione uma cobertura de cuidados de saúde compatível. Trata-se de uma via de dispensa pontual e delimitada, e não de uma permissão indiscriminada para recorrer a seguros estrangeiros genéricos. Os membros do agregado familiar podem ter enquadramentos autónomos se o acordo de sede da organização se aplicar estritamente aos membros do quadro de pessoal.
O seguro complementar tem natureza jurídica autónoma face à apólice básica exigida por lei. Pode ser indicado para cuidados de estomatologia em adultos ou sessões de fisioterapia, mas nunca substitui a cobertura legal da Zvw. Avalie os limites pecuniários e os atos médicos cobertos comparativamente ao pacote standard. É facultado ao tomador subscrever a proteção complementar numa seguradora distinta, pelo que a apólice legal e as regalias facultativas não têm de estar congregadas no mesmo prestador.
Reavalie o seu posicionamento sempre que existirem alterações no vínculo laboral ou na residência habitual. A título de exemplo, alguém que cesse funções numa entidade neerlandesa mas continue a residir nos Países Baixos poderá continuar sujeito às normas de seguro do país. Por seu turno, quem encerra a atividade profissional e abandona o país deve anular o seguro público neerlandês e solicitar o cancelamento do registo no município. Pondere sempre cada situação tendo em conta o vínculo profissional vigente, a residência efetiva e o enquadramento na Wlz, e não uma apólice expirada ou a nacionalidade de origem.
ICSPayroll: Employer of Record (EOR)
O serviço de Employer of Record (EOR) da ICSPayroll apoia empresas internacionais que pretendem contratar trabalhadores nos Países Baixos sem necessidade de constituir uma sucursal ou filial local. A ICSPayroll atua como o empregador legal formal e assume a gestão de toda a conformidade laboral neerlandesa, permitindo que a sua empresa empregue quadros sediados nos Países Baixos sem custos de estruturação societária no país.
A nossa administração de processamento salarial assegura a gestão integral da folha de vencimentos em conformidade com as normas locais, abrangendo o cálculo e liquidação das contribuições patronais para a Zvw e as obrigações tributárias conexas. Esta gestão não substitui o dever legal individual do trabalhador de celebrar a sua apólice de saúde básica obrigatória. As empresas devem evidenciar esta distinção logo no início da relação laboral nos Países Baixos.
Tratando-se de colaboradores internacionais recrutados no exterior, a ICSPayroll assume igualmente a instrução dos pedidos de aplicação do regime dos 30% (30%-regeling), quando aplicável. Se planeia contratar profissionais nos Países Baixos, entre em contacto com a ICSPayroll para analisar o modelo de suporte de processamento salarial ou serviço de EOR mais adequado.
Integre o controlo do seguro de saúde no ciclo de vida dos colaboradores
Aborde a verificação da proteção de saúde como parte de uma estratégia de mobilidade global articulada, e não como uma mera formalidade de acolhimento (onboarding). Defina de forma clara quem é responsável por recolher os dados do colaborador, registar decisões contratuais e atualizar processos aquando de alterações na residência ou no trabalho. Este procedimento garante coerência operacional perante mobilidades transfronteiriças, novos destacamentos ou rescisões de contrato de trabalho.
Compreender a fundo as exigências do seguro de saúde para os colaboradores nos Países Baixos constitui uma excelente oportunidade para delimitar as fronteiras de responsabilidade entre recursos humanos, processamento salarial e o próprio trabalhador. Mantenha os registos de subscrição de apólices rigorosamente separados das retenções de impostos e encargos sociais do empregador, comunicando as etapas a seguir de forma transparente. A existência de procedimentos documentados assegura a continuidade operacional quando ocorrem mudanças funcionais ou na esfera pessoal dos trabalhadores.
Para entidades empregadoras que contratam localmente ou coordenam quadros internacionais, a gestão laboral neerlandesa envolve frequentemente matérias interdependentes que vão além da saúde. A ICSPayroll disponibiliza às empresas uma estrutura fiável de contratação e processamento salarial nos Países Baixos. Analise os seus requisitos de contratação nos Países Baixos com a ICSPayroll e identifique a solução mais prática e vantajosa para a sua equipa.
Perguntas Frequentes
Os colaboradores nos Países Baixos são obrigados a ter o seguro de saúde básico neerlandês?
Os trabalhadores sujeitos à legislação de segurança social dos Países Baixos necessitam, por via de regra, de subscrever o seguro básico ao abrigo da Zorgverzekeringswet (Zvw). Esta obrigação abrange a maioria dos trabalhadores internacionais, ainda que a posição do indivíduo dependa da natureza da atividade profissional e do seu enquadramento na segurança social. Por exemplo, um trabalhador destacado temporariamente a partir do estrangeiro pode manter-se sob a alçada do sistema do país de origem ao abrigo de instrumentos bilaterais ou comunitários. Confirme sempre qual o regime legal imperativo antes de assumir uma apólice estrangeira como substituta válida.
Qual o prazo limite para os trabalhadores contratarem o seguro de saúde após começarem a trabalhar nos Países Baixos?
Os colaboradores sujeitos a esta obrigação devem contratualizar a apólice com início de efeitos na data de começo do trabalho. Quem chega ao país e inicia atividade dispõe de quatro meses para formalizar a sua adesão junto de uma companhia seguradora, embora essa dilação não sirva de pretexto para adiar a cobertura. Registe formalmente a data de início da apólice e a data de admissão no contrato de trabalho. Se o CAK enviar uma notificação de obrigatoriedade de seguro, responda escrupulosamente dentro do prazo assinalado na carta.
O que cobre o pacote do seguro de saúde básico neerlandês e o que está excluído?
O pacote básico contempla consultas de clínica geral, internamento e assistência hospitalar, cuidados de urgência, bem como serviços obstétricos e de maternidade. A composição do plano é definida anualmente pelo governo, tendo abrangência uniforme em todas as companhias de seguros. A estomatologia de rotina para adultos e a generalidade dos tratamentos de fisioterapia dependem, por norma, da adesão a um seguro complementar. As condições particulares da apólice também relevam: averigue se a realização de atos médicos hospitalares programados está garantida e se se encontra sujeita à franquia obrigatória.
Qual é o montante da franquia obrigatória anual (eigen risico) e que despesas contam para o seu cálculo?
O valor standard da franquia obrigatória legal (eigen risico) é de 385 € em 2026. Esta franquia é aplicável a grande parte das despesas de saúde elegíveis, designadamente hospitalização e medicamentos sujeitos a receita médica, até que o montante fixado seja atingido. As consultas com o médico de família, os cuidados obstétricos e a assistência no parto estão isentos deste encargo. Dado que a franquia é apurada por ano civil, o valor reinicia-se em cada novo ano. Analise a apólice da seguradora para conhecer o tratamento conferido a cada ato médico específico.
As entidades empregadoras podem pagar ou reembolsar o prémio do seguro de saúde dos seus colaboradores nos Países Baixos?
A entidade patronal pode intermediar a adesão ao seguro de saúde em benefício do colaborador, mas a responsabilidade individual pela manutenção da apólice recai sobre o trabalhador. O prémio nominal suportado pelo colaborador não se confunde com a contribuição Zvw indexada aos rendimentos que cabe ao empregador. As empresas devem pagar a sua contribuição patronal à Belastingdienst, não lhes sendo permitido deduzir esse montante no salário do trabalhador. Caso a entidade empregadora comparticipe ou assuma o pagamento do prémio nominal, a folha de vencimento deve discriminar expressamente essa verba como prémio do colaborador.
Os trabalhadores internacionais destacados temporariamente para os Países Baixos necessitam de seguro de saúde neerlandês ou podem manter a cobertura estrangeira?
Tudo depende do regime de segurança social aplicável ao trabalhador destacado. Uma cobertura contratada no estrangeiro não cumpre os requisitos imperativos caso o colaborador passe a estar obrigatoriamente sujeito à segurança social neerlandesa. Indivíduos vinculados a determinadas organizações internacionais podem solicitar a dispensa junto da Sociale Verzekeringsbank (SVB) se a entidade fornecer proteção de saúde equivalente devidamente reconhecida. Deste modo, situações de destacamento ou mobilidade transfronteiriça exigem sempre a análise prévia do regime de segurança social aplicável.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelas áreas de Employer of Record e serviços de processamento salarial nos Países Baixos: contratos de trabalho, retenções na fonte sobre o trabalho dependente e segurança social, subsídio de férias, pensões, baixas médicas e conformidade com acordos coletivos de trabalho (CAO), com possibilidade de integração e onboarding no prazo de 48 horas.
Perguntas frequentes
Os trabalhadores sujeitos à legislação de segurança social dos Países Baixos necessitam, por via de regra, de subscrever o seguro básico ao abrigo da Zorgverzekeringswet (Zvw). Esta obrigação abrange a maioria dos trabalhadores internacionais, ainda que a posição do indivíduo dependa da natureza da atividade profissional e do seu enquadramento na segurança social. Por exemplo, um trabalhador destacado temporariamente a partir do estrangeiro pode manter-se sob a alçada do sistema do país de origem ao abrigo de instrumentos bilaterais ou comunitários. Confirme sempre qual o regime legal imperativo antes de assumir uma apólice estrangeira como substituta válida.
Os colaboradores sujeitos a esta obrigação devem contratualizar a apólice com início de efeitos na data de começo do trabalho. Quem chega ao país e inicia atividade dispõe de quatro meses para formalizar a sua adesão junto de uma companhia seguradora, embora essa dilação não sirva de pretexto para adiar a cobertura. Registe formalmente a data de início da apólice e a data de admissão no contrato de trabalho. Se o CAK enviar uma notificação de obrigatoriedade de seguro, responda escrupulosamente dentro do prazo assinalado na carta.
O pacote básico contempla consultas de clínica geral, internamento e assistência hospitalar, cuidados de urgência, bem como serviços obstétricos e de maternidade. A composição do plano é definida anualmente pelo governo, tendo abrangência uniforme em todas as companhias de seguros. A estomatologia de rotina para adultos e a generalidade dos tratamentos de fisioterapia dependem, por norma, da adesão a um seguro complementar. As condições particulares da apólice também relevam: averigue se a realização de atos médicos hospitalares programados está garantida e se se encontra sujeita à franquia obrigatória.
O valor standard da franquia obrigatória legal (eigen risico) é de 385 € em 2026. Esta franquia é aplicável a grande parte das despesas de saúde elegíveis, designadamente hospitalização e medicamentos sujeitos a receita médica, até que o montante fixado seja atingido. As consultas com o médico de família, os cuidados obstétricos e a assistência no parto estão isentos deste encargo. Dado que a franquia é apurada por ano civil, o valor reinicia-se em cada novo ano. Analise a apólice da seguradora para conhecer o tratamento conferido a cada ato médico específico.
A entidade patronal pode intermediar a adesão ao seguro de saúde em benefício do colaborador, mas a responsabilidade individual pela manutenção da apólice recai sobre o trabalhador. O prémio nominal suportado pelo colaborador não se confunde com a contribuição Zvw indexada aos rendimentos que cabe ao empregador. As empresas devem pagar a sua contribuição patronal à Belastingdienst, não lhes sendo permitido deduzir esse montante no salário do trabalhador. Caso a entidade empregadora comparticipe ou assuma o pagamento do prémio nominal, a folha de vencimento deve discriminar expressamente essa verba como prémio do colaborador.
Tudo depende do regime de segurança social aplicável ao trabalhador destacado. Uma cobertura contratada no estrangeiro não cumpre os requisitos imperativos caso o colaborador passe a estar obrigatoriamente sujeito à segurança social neerlandesa. Indivíduos vinculados a determinadas organizações internacionais podem solicitar a dispensa junto da Sociale Verzekeringsbank (SVB) se a entidade fornecer proteção de saúde equivalente devidamente reconhecida. Deste modo, situações de destacamento ou mobilidade transfronteiriça exigem sempre a análise prévia do regime de segurança social aplicável.
Artigos relacionados


