Processamento salarial nos Países Baixos para pequenas empresas: custos e obrigações
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
A conformidade do processamento salarial nos Países Baixos é uma responsabilidade mensal e não apenas uma simples transferência de vencimentos. A gestão do processamento salarial neerlandês para uma pequena empresa envolve o registo como empregador, recibos de vencimento e declarações de impostos sobre o trabalho, bem como o subsídio de férias legal.
Este artigo explica como o registo fiscal, as declarações de remunerações, o subsídio de férias e os deveres de conformidade se articulam entre si, oferecendo aos pequenos empregadores uma visão prática do trabalho envolvido.
Por Joost Hubregtse, Diretor de Payroll.
Joost Hubregtse é Diretor de Payroll na ICSPayroll, a especialista neerlandesa em processamento salarial e EOR da Intercompany Solutions. Especialista de carreira em processamento salarial e antigo Head of Payroll, supervisiona as declarações de retenção na fonte, pedidos do regime dos 30% (30% ruling) e a conformidade laboral para empregadores internacionais.
Revisto por Joost Hubregtse, Diretor de Payroll, a 21 de outubro de 2026.
Principais Conclusões
- Orçamente o subsídio de férias legal de 8% e compreenda a sua integração na remuneração global do trabalhador.
- Integre os recibos de vencimento mensais e as declarações de impostos sobre o trabalho no seu calendário regular de processamento salarial, incluindo uma declaração a zeros quando aplicável.
- Conclua o registo fiscal de empregador antes de o seu primeiro colaborador iniciar funções e mantenha os registos e declarações de processamento salarial organizados.
- Distinga o salário bruto dos encargos sociais do empregador para compreender o custo integral da contratação de pessoal nos Países Baixos.
- Acompanhe as alterações às normas salariais neerlandesas para manter no radar o salário mínimo, a retribuição por doença e outras obrigações de conformidade.
Subsídio de férias
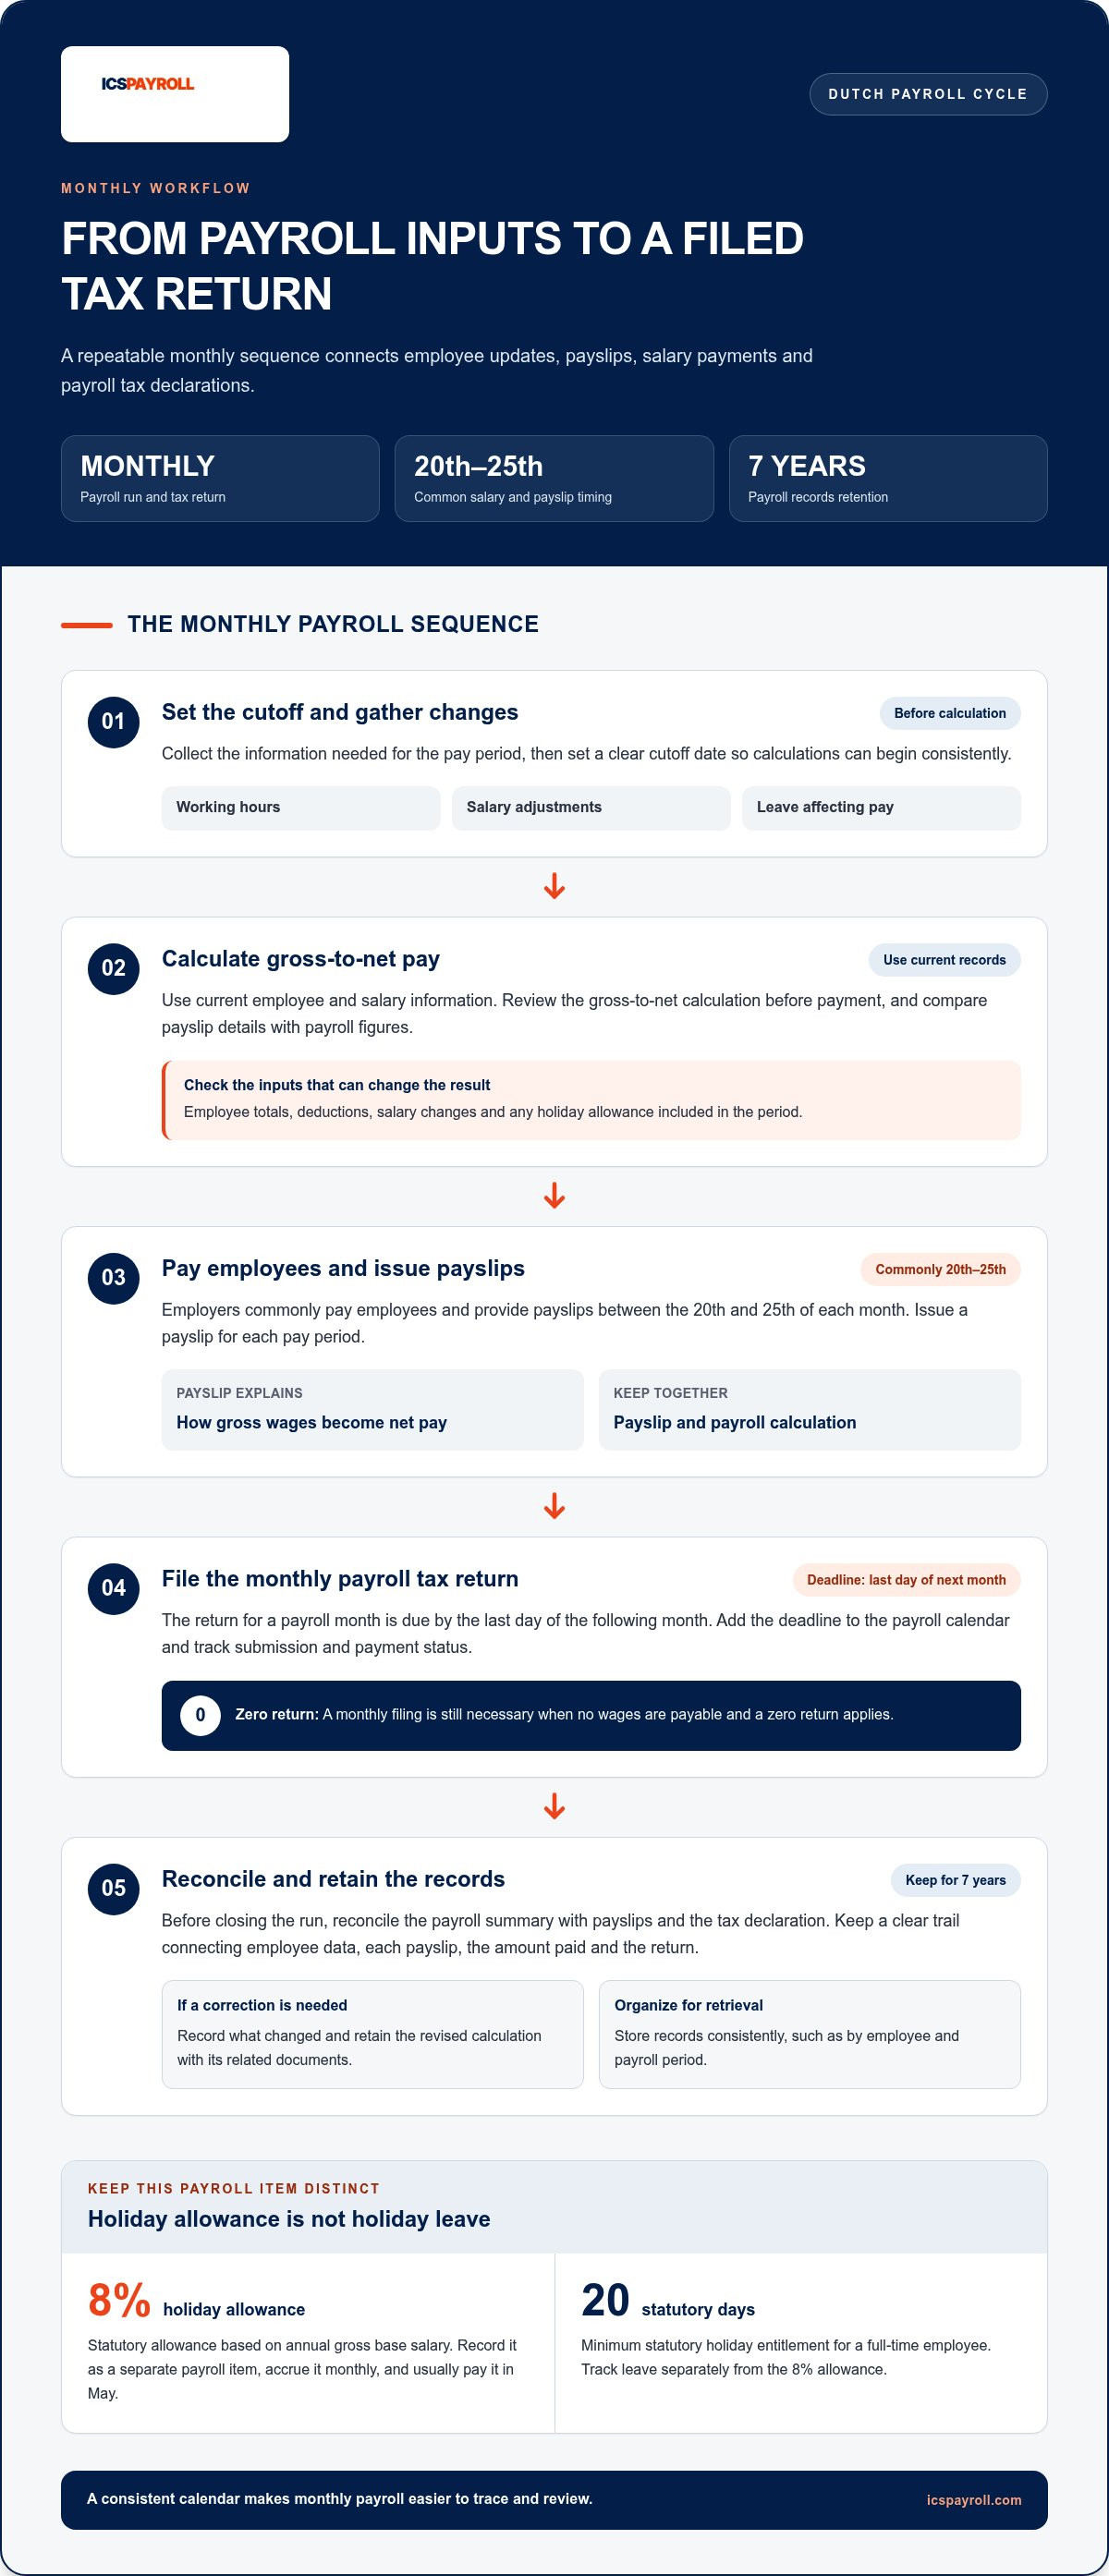
Nos Países Baixos, as entidades empregadoras devem pagar um subsídio de férias legal [vakantiegeld] correspondente a 8% do salário base bruto anual do trabalhador, de acordo com o Business.gov.nl. Este montante é independente dos dias de férias remuneradas. Geralmente, as empresas provisionam o subsídio mensalmente e pagam-no em maio. Para uma pequena empresa, isto significa registar a provisão ao longo do ano e incluir o respetivo pagamento no processamento salarial na data devida. Um empregador estrangeiro que contrate no país deve contabilizar este requisito neerlandês a par do salário regular.
Registe o subsídio de férias como uma rubrica salarial separada, em vez de o tratar como parte do vencimento mensal ordinário. Calcule a provisão com base no salário base bruto do trabalhador e mantenha um saldo acumulado nos registos de processamento salarial. Quando proceder ao pagamento do subsídio, evidencie-o de forma clara no recibo de vencimento. Isto torna o valor compreensível e cria um registo rastreável do que foi acumulado e liquidado.
Maio é o mês habitual de liquidação, mas provisionar o subsídio mensalmente evita diferir o impacto total da obrigação para essa altura. Atualize a provisão sempre que ocorram alterações no salário base do colaborador. No momento da cessação de funções de um trabalhador, acerte o saldo acumulado com os montantes já pagos no processamento salarial final. Manter o cálculo, o histórico de provisões e o pagamento centralizados facilita a identificação de eventuais saldos pendentes.
O subsídio de férias difere do direito a férias anuais. Nos Países Baixos, um trabalhador a tempo inteiro tem direito a um mínimo legal de 20 dias de férias, de acordo com as orientações do Business.gov.nl. O direito mínimo legal a férias é calculado multiplicando por quatro o número de horas de trabalho semanais do colaborador. Por exemplo, o direito de quem trabalha cinco dias por semana é expresso em dias, enquanto um horário semanal distinto é aferido pelas horas de trabalho desse colaborador. Controle o direito a férias separadamente do subsídio de 8%.
A retribuição na doença constitui outra responsabilidade salarial distinta. Nos termos do artigo 7:629 do Código Civil neerlandês, as entidades empregadoras devem continuar a pagar pelo menos 70% do último salário auferido pelo trabalhador durante um período até 104 semanas, com o limite mínimo do salário mínimo nacional durante o primeiro ano, em conformidade com o Artigo 7:629 do Código Civil neerlandês. A Lei de Melhoria do Porteiro (Wet verbetering poortwachter) regula as obrigações de reintegração profissional. Esta lei exige uma avaliação de medicina no trabalho na sexta semana e um plano de reintegração na oitava semana. Estas obrigações acrescem ao subsídio de férias, não o substituindo.
Analise os regimes de pensões antes de finalizar as condições contratuais de trabalho. As contribuições para regimes de pensões podem ser obrigatórias por lei ou por força de um contrato coletivo de trabalho aplicável, designado por CAO [collectieve arbeidsovereenkomst]. Identifique o CAO relevante e as respetivas obrigações de pensão ao elaborar o pacote de remuneração, incluindo depois no processamento salarial quaisquer deduções ou contribuições exigidas. As empresas estrangeiras que contratam nos Países Baixos devem avaliar em conjunto o subsídio de férias, a retribuição por doença, o direito a férias e o fundo de pensões para compreenderem na íntegra as suas obrigações laborais neerlandesas.
Recibos de vencimento mensais e declarações de impostos sobre o trabalho
Os empregadores nos Países Baixos pagam habitualmente os vencimentos mensalmente e emitem um recibo de vencimento por cada período de pagamento. Devem também submeter uma declaração mensal de impostos sobre salários [loonaangifte], incluindo uma declaração a zeros quando aplicável.
Ciclos de pagamento e recibos de vencimento
Um ciclo de processamento salarial é o procedimento periódico que consiste em calcular os salários mensais, pagar aos colaboradores, emitir recibos de vencimento e declarar os impostos sobre os salários. Os empregadores neerlandeses processam frequentemente os pagamentos e disponibilizam os recibos de vencimento entre os dias 20 e 25 de cada mês. Um calendário consistente facilita a articulação dos pagamentos salariais com os cálculos de payroll e as submissões fiscais. Defina datas-limite de fecho para a recolha de horas de trabalho e de alterações salariais antes de iniciar os cálculos.
Cada ciclo de processamento salarial deve utilizar dados atualizados dos colaboradores e das remunerações. Registe as alterações, tais como novos horários de trabalho, revisões salariais ou ausências com impacto na retribuição. De seguida, valide os cálculos de passagem de valores brutos a líquidos antes da emissão do pagamento e compare os valores dos recibos de vencimento com os totais de processamento salarial. Esta sequência de passos ajuda a identificar lapsos de introdução de dados antes que afetem tanto o pagamento ao colaborador como a declaração fiscal.
Recibos de vencimento e arquivo do processamento salarial
O recibo de vencimento discrimina o cálculo salarial do colaborador relativo a um período de pagamento. Demonstra de que forma a remuneração bruta se converte em retribuição líquida e quais as rubricas salariais aplicáveis. Arquive os recibos de vencimento em conjunto com os respetivos cálculos salariais e comprovativos de declaração fiscal. A conservação organizada da documentação simplifica o rastreio de retificações até à respetiva origem e período de pagamento.
Os registos de processamento salarial devem manter uma ligação clara entre os dados do trabalhador, cada recibo de vencimento, o montante pago e a declaração fiscal correspondente. As entidades empregadoras neerlandesas são legalmente obrigadas a conservar os registos salariais durante 7 anos, de acordo com as diretrizes do governo neerlandês sobre registos empresariais. Organize os arquivos através de uma estrutura consistente, por exemplo, por trabalhador e por período salarial, de forma a manter os registos facilmente consultáveis. Caso seja necessária uma correção, documente as alterações efetuadas e guarde o cálculo revisto com os respetivos comprovativos.
A declaração de impostos sobre o trabalho deve ser submetida até ao último dia do mês seguinte ao mês do processamento salarial, em conformidade com as instruções da Belastingdienst. Por exemplo, a declaração relativa a um determinado mês vence no último dia do mês seguinte. A submissão mensal é obrigatória mesmo quando não existam remunerações a liquidar, aplicando-se nesses casos uma declaração a zeros. Inclua o prazo de submissão no mesmo calendário de processamento salarial dos vencimentos e registe o estado da entrega e do respetivo pagamento.
Antes de encerrar o processamento salarial de cada mês, reconcilie o resumo geral com os recibos de vencimento e a declaração fiscal. Confirme os totais dos trabalhadores, os descontos e eventuais montantes de subsídio de férias incluídos no período. Guarde um registo desta conferência com a restante documentação salarial. Este procedimento proporciona a uma pequena empresa uma forma prática de analisar divergências sem necessidade de reconstruir os cálculos a partir de ficheiros dispersos.
Para os empregadores que pretendem apoio nestas tarefas regulares, o serviço de Administração de Processamento Salarial nos Países Baixos pode auxiliar na gestão do processamento de remunerações e na administração da conformidade legal.
Registo fiscal neerlandês e obrigações de processamento salarial
Antes do início de qualquer relação laboral nos Países Baixos, deve assegurar o registo da entidade empregadora e a gestão fiscal de processamento salarial. Os empregadores registam-se junto da Autoridade Tributária e Aduaneira neerlandesa, a Belastingdienst, e necessitam de um número de imposto sobre salários [loonheffingennummer] antes do primeiro dia de trabalho do colaborador. Uma empresa neerlandesa deve igualmente registar-se na Câmara de Comércio (KvK - Kamer van Koophandel) e obter um número de KvK. Estes registos têm finalidades distintas, pelo que o número da KvK, por si só, não substitui o registo fiscal de processamento salarial.
Mantenha as obrigações fiscais sobre salários enquanto empregador distintas do enquadramento de IVA da sua empresa. O imposto sobre salários incide sobre a folha de vencimentos dos trabalhadores; o IVA incide sobre a atividade comercial tributável e a faturação a clientes. O regime para pequenas empresas (KOR - Kleineondernemersregeling) pode ser aplicável a uma empresa constituída nos Países Baixos com um volume de negócios não superior a 20 000 € por ano civil, desde que preencha os restantes critérios de elegibilidade. As empresas enquadradas no KOR não faturam IVA aos seus clientes e não podem deduzir o IVA suportado em custos operacionais ou investimentos.
Acompanhe o volume de negócios ao longo do ano civil. Caso este exceda os 20 000 €, a empresa tem de comunicar de imediato esse facto à Belastingdienst, passando a estar sujeita ao regime normal de IVA. Uma entidade que recorra ao KOR deve, por conseguinte, monitorizar as suas vendas e identificar com precisão o momento em que o seu regime de IVA é alterado. O regime abrange a totalidade das atividades da empresa, incluindo operações registadas sob diferentes subnúmeros de IVA. Este aspeto é particularmente relevante se uma pequena empresa operar em múltiplos ramos de atividade.
As obrigações declarativas de IVA dependem do enquadramento fiscal da entidade. As empresas excluídas do KOR cumprem os requisitos habituais de submissão periódica de IVA, ao passo que as integradas no KOR não liquidam IVA nas operações abrangidas. Em contrapartida, também não podem deduzir o IVA suportado a montante. Pondere o impacto nos preços ao consumidor e nas compras da empresa antes de optar por este regime. Para uma organização que fature maioritariamente a outras empresas (B2B), a impossibilidade de deduzir o IVA suportado pode ter repercussões de custos diferentes daquelas que ocorrem numa empresa focada em consumidores finais particulares.
Avalie as obrigações relativas a fundos de pensões separadamente durante a estruturação da contratação. As contribuições para pensões podem ser legalmente exigíveis ou decorrer de um contrato coletivo de trabalho (CAO). Averigue se existe um CAO aplicável à atividade desenvolvida pela entidade empregadora e se este estipula requisitos em matéria de pensões. O facto de ter um número reduzido de colaboradores não isenta automaticamente a empresa da obrigação de aderir a um plano de pensões. Sendo as contribuições aplicáveis, integre-as na administração laboral e no processamento salarial, explicando as respetivas deduções aos trabalhadores.
Uma lista de verificação prática para arranque consiste em distinguir individualmente cada obrigação e organizar os respetivos registos:
- Mantenha os comprovativos de registo na KvK separados do registo fiscal de payroll na Belastingdienst.
- Faça a gestão mensal do imposto sobre rendimentos do trabalho separadamente das declarações de IVA e da monitorização do limite do KOR.
- Associe o CAO aplicável e a decisão relativa ao fundo de pensões à ficha de processamento salarial do trabalhador.
A separação rigorosa destas obrigações auxilia o pequeno empregador a identificar claramente qual a declaração ou contribuição que diz respeito às normas salariais, de IVA ou de pensões, evitando tratar todas as exigências fiscais neerlandesas como se fossem um procedimento único.
Serviços de processamento salarial nos Países Baixos para a sua pequena empresa: como funciona?
O processamento salarial reúne dados dos trabalhadores, retenções na fonte de impostos sobre salários, encargos sociais da entidade empregadora, emissão de recibos de vencimento e cumprimento de obrigações declarativas mensais. Desde a fase de contratação até ao pagamento efetivo, deve registar-se para efeitos de impostos sobre salários antes do primeiro dia de trabalho, recolher a documentação necessária, calcular as remunerações brutas e líquidas com as respetivas contribuições, emitir o recibo de vencimento e submeter a declaração fiscal mensal.
Imposto sobre salários e contribuições para a segurança social
O imposto sobre salários e as contribuições para a segurança social correspondem a montantes retidos na fonte aos trabalhadores ou suportados diretamente pela entidade empregadora nos Países Baixos. O seu correto enquadramento é essencial, visto que cada parcela obedece a uma taxa e a uma base de incidência específicas.
Em 2026, a contribuição patronal de cuidados de saúde (Zvw) é de 6,10% da remuneração, até ao limite máximo contributivo anual de 79 409 €. A taxa do fundo de desemprego (AWf) é de 2,74% para contratos de trabalho sem termo celebrados por escrito e de 7,74% para contratos flexíveis ou a termo. A taxa aplicável depende da modalidade do contrato de trabalho, pelo que deve parametrizar os dados contratuais com rigor antes de rodar o processamento salarial.
A contribuição patronal para o seguro de invalidez (Aof) incide igualmente sobre a folha de salários da entidade empregadora. Em 2026, a respetiva taxa fixa-se em 6,27% ou 7,63%, consoante a classificação da dimensão da empresa. Estes encargos sociais a cargo do empregador são independentes do imposto sobre o trabalho retido na fonte no salário do trabalhador. Por conseguinte, os cálculos salariais devem apresentar de forma perfeitamente discriminada o salário bruto, as retenções do colaborador, o valor líquido a pagar e as contribuições patronais.
Custos de pessoal e tetos contributivos
Os custos globais de processamento salarial compreendem a remuneração bruta e os encargos sociais do empregador, sendo que os tetos contributivos limitam a base salarial de incidência para determinadas quotizações. Esta diferenciação permite que as empresas prevejam os custos laborais sem assumirem incorretamente que todas as taxas incidem sobre a totalidade do salário de forma ilimitada.
Para 2026, a remuneração máxima sujeita a contribuições para a segurança social obrigatória é de 79 409 €. A contribuição patronal Zvw utiliza o mesmo teto anual. Se a remuneração anual de um colaborador ultrapassar este teto máximo, as referidas contribuições incidem exclusivamente até ao montante da base aplicável, cessando a incidência sobre o excedente salarial.
Para efeitos de orçamentação, separe os vencimentos recorrentes das contribuições patronais e confirme que taxas se aplicam a cada colaborador. O tipo de contrato de trabalho influencia a taxa do AWf, enquanto a categoria da entidade empregadora determina a taxa do Aof. Quaisquer alterações salariais ou na tipologia de contrato podem modificar o cálculo, pelo que deve atualizar as fichas salariais sempre que as cláusulas laborais se alterem. Este método garante uma estimativa de custos muito mais fidedigna do que a simples aplicação de uma percentagem média genérica a toda a equipa.
Etapas do processamento salarial: da admissão ao pagamento
O percurso da admissão ao pagamento articula o registo legal, a integração cadastral do trabalhador, os cálculos mensais, a liquidação do salário e as obrigações declarativas. A padronização deste fluxo previne que omissões de dados se propaguem aos períodos de processamento subsequentes.
Antes do primeiro dia de trabalho, providencie o registo fiscal de payroll e reúna os dados cadastrais e contratuais do colaborador indispensáveis a um cálculo correto. Mensalmente, processe o vencimento e os encargos aplicáveis, emita o recibo de vencimento, efetue a transferência bancária ao trabalhador e submeta a declaração de imposto sobre o trabalho. Esta declaração tem como prazo o último dia do mês subsequente.
Após o pagamento, reconcilie o mapa resumo do processamento salarial com os valores transferidos e com os montantes declarados. Conserve os registos de processamento salarial durante 7 anos. Este controlo final permite identificar rapidamente se uma discrepância teve origem num dado do trabalhador, numa alteração de taxa contributiva ou na declaração mensal.
Conformidade salarial neerlandesa e alterações regulamentares
Em matéria de conformidade de processamento salarial para 2026, acompanhe a evolução do salário mínimo, das taxas contributivas e da legislação laboral, em paralelo com as entregas fiscais mensais. Declarações fora de prazo ou incorretas podem conduzir a pagamentos insuficientes ou a erros nas retenções na fonte, gerando a necessidade de declarações retificativas e regularizações de saldos em falta; retifique os erros através de declarações de substituição e liquide eventuais diferenças pendentes.
Os Países Baixos atualizam o salário mínimo legal por hora a 1 de janeiro e a 1 de julho de cada ano. Reveja as remunerações dos seus colaboradores em ambas as datas e proceda à atualização das folhas de vencimento e dos processos individuais de trabalho sempre que uma atualização seja aplicável.
As contribuições e taxas patronais exigem igualmente uma revisão anual. Para 2026, a taxa da contribuição patronal Zvw cifra-se em 6,10%, sendo o teto máximo de remuneração de 79 409 €. A taxa do Aof situa-se em 6,27% ou 7,63%, consoante o escalão do empregador. O AWf é de 2,74% para contratos de trabalho por tempo indeterminado celebrados por escrito e de 7,74% para contratos a termo ou regimes flexíveis. Verifique o contrato do colaborador e o escalão em que a empresa se insere antes de parametrizar estas taxas.
Determinadas alterações legislativas no âmbito laboral ainda não se encontram em vigor. A 16 de junho de 2026, o Senado neerlandês aprovou uma versão simplificada da proposta de lei VBAR, a qual estabelece uma presunção legal de contrato de trabalho para valores inferiores a 38 € por hora. A respetiva entrada em vigor permanece pendente, prevendo-se a sua implementação até 31 de dezembro de 2026. Esta proposta deve ser encarada como uma matéria em acompanhamento e não como uma regra já vigente na qualificação de prestadores de serviços.
A lei Wtta tem igualmente um calendário futuro bem definido. Entra em vigor a 1 de janeiro de 2027, iniciando-se a fiscalização sancionatória a 1 de janeiro de 2028. O regime transitório de registo junto da NAU decorre entre 1 de novembro e 31 de dezembro de 2026. Estas datas são determinantes para empresas que recorrem a trabalho temporário ou cedência de mão de obra, não devendo a Wtta ser confundida com as declarações de imposto sobre salários nem interpretada como fonte de disposições sobre igualdade salarial.
No reporte do processamento salarial, assegure um registo de auditoria detalhado para cada declaração mensal. Conserve a documentação de folha de salários por 7 anos, faça a conciliação entre as remunerações e contribuições declaradas e os cálculos salariais, arquivando todas as retificações efetuadas. Uma revisão de controlo eficaz deve cobrir a situação cadastral do colaborador, a modalidade contratual, os aumentos salariais, os encargos patronais aplicados e os comprovativos bancários de liquidação. Desta forma, torna-se fácil apurar se uma inconsistência adveio da ficha do empregado, de uma taxa desatualizada ou da falta de submissão de um ficheiro.
Distinga as regras de imigração e autorização de trabalho do reporte fiscal de remunerações. A coima prevista na lei Wav ronda os 8 000 € por trabalhador irregular, mas respeita a infrações à Lei do Trabalho de Cidadãos Estrangeiros (Wet arbeid vreemdelingen) e não a um mero atraso na declaração salarial mensal. As empresas que contratam cidadãos internacionais devem considerar o controlo das autorizações de trabalho e residência como uma verificação de conformidade autónoma. Obtenha apoio com a administração de processamento salarial nos Países Baixos para assegurar os cálculos salariais e as declarações fiscais com rigor.
ICSPayroll: Employer of Record (EOR)
A ICSPayroll presta serviços de Employer of Record (EOR) a empresas que pretendem contratar nos Países Baixos sem constituir uma entidade jurídica local. O serviço de EOR assume formalmente a contratação laboral local, enquanto a Administração de Processamento Salarial nos Países Baixos apoia empresas na gestão de cálculos de remunerações, recibos de vencimento e declarações fiscais de colaboradores locais.
Selecione a modalidade que melhor se adapta à estrutura da sua organização. O modelo de EOR é ideal se a sua empresa pretende admitir um profissional nos Países Baixos sem ter de constituir uma filial ou sucursal própria no país. Se a sua empresa já emprega pessoal através de uma entidade local, o serviço de Administração de Processamento Salarial assegura todas as tarefas rotineiras de folha de pagamentos descritas acima. Para profissionais estrangeiros elegíveis, a ICSPayroll também gere integralmente o processo de candidatura ao regime dos 30% (30% ruling).
Visite icspayroll.com para analisar a solução de processamento salarial nos Países Baixos mais adequada ao seu negócio.
Estruture um modelo salarial capaz de acompanhar o seu crescimento
O próximo passo consiste em definir quem assumirá as responsabilidades laborais e o processamento salarial nos Países Baixos à medida que a sua empresa cresce. Enquadre a solução na sua estratégia operacional: opte por uma solução de Employer of Record caso necessite de contratar profissionais nos Países Baixos sem estabelecer uma empresa local, ou contrate serviços de administração de processamento salarial se já dispõe de colaboradores contratados localmente. Na contratação internacional, pondere igualmente a viabilidade do pedido do regime dos 30% (30% ruling) em função do perfil do trabalhador.
Um modelo operacional claro permite que a sua equipa distribua internamente a gestão dos dados cadastrais dos funcionários, o processamento de variáveis, as validações e as entregas fiscais. Constitui igualmente a base de partida para reavaliar responsabilidades à medida que o volume de contratações ou a sua presença no mercado neerlandês se alteram. Um modelo adequado de processamento salarial para pequenas empresas deve ajustar-se à sua forma de contratação e aos seus requisitos de conformidade, indo muito além da mera transferência de ordenados.
A ICSPayroll pode ajudar a avaliar o enquadramento de processamento salarial nos Países Baixos mais indicado para a sua configuração laboral. Contacte a ICSPayroll sobre processamento salarial nos Países Baixos para definir os próximos passos. Com uma estratégia clara, a sua expansão e contratação nos Países Baixos decorrerá com total segurança e previsibilidade.
Perguntas Frequentes
Quais são as obrigações de processamento salarial nos Países Baixos para pequenas empresas com trabalhadores?
O processamento salarial neerlandês para uma pequena empresa engloba o registo de colaboradores, cálculo de salários, emissão de recibos de vencimento, declarações de impostos sobre remunerações e apuramento dos encargos sociais patronais. Defina claramente os responsáveis pelo registo de alterações dos trabalhadores, aprovação da folha de pagamentos e cumprimento dos prazos declarativos. Por exemplo, documente quem comunica as condições contratuais de uma nova admissão e em que data esses dados devem entrar no processamento, evitando que omissões comprometam os cálculos ou as obrigações mensais.
Como efetuar o registo de entidade empregadora junto da Autoridade Tributária neerlandesa (Belastingdienst)?
Registe-se junto da Belastingdienst para efeitos de impostos sobre salários e obtenha o respetivo número fiscal de empregador antes do primeiro dia de trabalho do colaborador. O registo comercial da empresa na KvK cumpre uma finalidade distinta e não substitui o registo fiscal de payroll. Mantenha os dados de ambos os registos acessíveis ao responsável pela gestão salarial, por exemplo, guardando-os no dossiê de parametrização da folha de pagamentos para a emissão das declarações.
Que impostos sobre o trabalho e encargos para a segurança social são devidos pelas empresas nos Países Baixos em 2026?
Os empregadores procedem à retenção na fonte do imposto sobre rendimentos do trabalho e calculam as contribuições patronais aplicáveis. Em 2026, a taxa patronal de cuidados de saúde (Zvw) é de 6,10% até ao limite remuneratório de 79 409 €. O fundo de desemprego (AWf) é de 2,74% para contratos sem termo celebrados por escrito ou de 7,74% para contratos flexíveis e a termo. O seguro de invalidez (Aof) é de 6,27% ou 7,63%, consoante o escalão da entidade patronal. Aplique as taxas correspondentes ao contrato do trabalhador e à dimensão da empresa.
Qual é o salário mínimo nos Países Baixos em 2026 e como se calcula o subsídio de férias?
O subsídio de férias legal [vakantiegeld] corresponde a 8% do salário base bruto anual. Ajuste a remuneração dos colaboradores sempre que ocorram revisões ao salário mínimo nacional e processe o subsídio de férias separadamente da retribuição normal de trabalho. Atualize os registos de processamento salarial se existirem alterações no horário ou no vencimento base do funcionário.
Que registos salariais, recibos de vencimento e declarações anuais devem as empresas disponibilizar?
As empresas devem fornecer recibos de vencimento aos trabalhadores e conservar os registos salariais por um período de 7 anos. Mantenha cada recibo associado ao respetivo mapa de cálculo, comprovativo de transferência bancária e declaração fiscal submetida, assegurando o rastreio de eventuais questões até ao período exato. A declaração anual de rendimentos [jaaropgave] resume as remunerações e retenções anuais de cada colaborador. Deve reconciliá-la com o histórico mensal de processamento, em particular se tiverem ocorrido correções a valores de meses anteriores.
Quais são os prazos para entregar as declarações fiscais e liquidar os impostos sobre os salários nos Países Baixos?
As declarações de impostos sobre remunerações são submetidas mensalmente. Tanto a declaração como o pagamento têm como limite o último dia do mês seguinte àquele a que respeitam. Sendo o caso, é obrigatória a entrega de uma declaração a zeros mesmo sem remunerações pagas no período. Integre as tarefas de entrega e pagamento no calendário de fecho mensal da folha de salários e arquive o comprovativo de submissão e o comprovativo de liquidação nos registos desse período.
Quanto custam os serviços e softwares de processamento salarial nos Países Baixos para uma pequena empresa?
Não existe um custo único e universal para pequenas empresas. O valor varia consoante o âmbito dos serviços, o número de empregados, a complexidade da folha salarial e o modelo pretendido (software autónomo, suporte ao processamento ou externalização integral da administração salarial). Compare o que cada pacote de serviços inclui, nomeadamente recibos de vencimento, declarações fiscais, cálculo de encargos patronais e mapas de fim de ano. Se optar pelo processamento interno, quantifique o tempo despendido pela sua equipa na manutenção de dados cadastrais e gestão de incidências salariais.
Quais as diferenças entre recorrer a um prestador de serviços de payroll neerlandês e processar os salários internamente?
A gestão interna proporciona controlo direto sobre os dados cadastrais e as decisões salariais, mas exige que a equipa garanta os cálculos técnicos, o arquivo legal e o estrito cumprimento dos prazos legais. Um prestador externo assume as tarefas rotineiras acordadas de cálculo e declarações fiscais, cabendo à empresa facultar os dados contratuais e laborais corretos. Ao escolher o modelo para uma pequena empresa, pondere quem gere aprovações, retificações e esclarecimentos aos trabalhadores, escolhendo o fluxo de trabalho mais sustentável para a sua organização.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, obrigações de imposto sobre salários e segurança social, subsídio de férias, fundos de pensões, baixas médicas e conformidade com CAO, com integração (onboarding) disponível em 48 horas.
Perguntas frequentes
O processamento salarial neerlandês para uma pequena empresa engloba o registo de colaboradores, cálculo de salários, emissão de recibos de vencimento, declarações de impostos sobre remunerações e apuramento dos encargos sociais patronais. Defina claramente os responsáveis pelo registo de alterações dos trabalhadores, aprovação da folha de pagamentos e cumprimento dos prazos declarativos. Por exemplo, documente quem comunica as condições contratuais de uma nova admissão e em que data esses dados devem entrar no processamento, evitando que omissões comprometam os cálculos ou as obrigações mensais.
Registe-se junto da Belastingdienst para efeitos de impostos sobre salários e obtenha o respetivo número fiscal de empregador antes do primeiro dia de trabalho do colaborador. O registo comercial da empresa na KvK cumpre uma finalidade distinta e não substitui o registo fiscal de payroll. Mantenha os dados de ambos os registos acessíveis ao responsável pela gestão salarial, por exemplo, guardando-os no dossiê de parametrização da folha de pagamentos para a emissão das declarações.
Os empregadores procedem à retenção na fonte do imposto sobre rendimentos do trabalho e calculam as contribuições patronais aplicáveis. Em 2026, a taxa patronal de cuidados de saúde (Zvw) é de 6,10% até ao limite remuneratório de 79 409 €. O fundo de desemprego (AWf) é de 2,74% para contratos sem termo celebrados por escrito ou de 7,74% para contratos flexíveis e a termo. O seguro de invalidez (Aof) é de 6,27% ou 7,63%, consoante o escalão da entidade patronal. Aplique as taxas correspondentes ao contrato do trabalhador e à dimensão da empresa.
O subsídio de férias legal [vakantiegeld] corresponde a 8% do salário base bruto anual. Ajuste a remuneração dos colaboradores sempre que ocorram revisões ao salário mínimo nacional e processe o subsídio de férias separadamente da retribuição normal de trabalho. Atualize os registos de processamento salarial se existirem alterações no horário ou no vencimento base do funcionário.
As empresas devem fornecer recibos de vencimento aos trabalhadores e conservar os registos salariais por um período de 7 anos. Mantenha cada recibo associado ao respetivo mapa de cálculo, comprovativo de transferência bancária e declaração fiscal submetida, assegurando o rastreio de eventuais questões até ao período exato. A declaração anual de rendimentos [jaaropgave] resume as remunerações e retenções anuais de cada colaborador. Deve reconciliá-la com o histórico mensal de processamento, em particular se tiverem ocorrido correções a valores de meses anteriores.
As declarações de impostos sobre remunerações são submetidas mensalmente. Tanto a declaração como o pagamento têm como limite o último dia do mês seguinte àquele a que respeitam. Sendo o caso, é obrigatória a entrega de uma declaração a zeros mesmo sem remunerações pagas no período. Integre as tarefas de entrega e pagamento no calendário de fecho mensal da folha de salários e arquive o comprovativo de submissão e o comprovativo de liquidação nos registos desse período.
Não existe um custo único e universal para pequenas empresas. O valor varia consoante o âmbito dos serviços, o número de empregados, a complexidade da folha salarial e o modelo pretendido (software autónomo, suporte ao processamento ou externalização integral da administração salarial). Compare o que cada pacote de serviços inclui, nomeadamente recibos de vencimento, declarações fiscais, cálculo de encargos patronais e mapas de fim de ano. Se optar pelo processamento interno, quantifique o tempo despendido pela sua equipa na manutenção de dados cadastrais e gestão de incidências salariais.
A gestão interna proporciona controlo direto sobre os dados cadastrais e as decisões salariais, mas exige que a equipa garanta os cálculos técnicos, o arquivo legal e o estrito cumprimento dos prazos legais. Um prestador externo assume as tarefas rotineiras acordadas de cálculo e declarações fiscais, cabendo à empresa facultar os dados contratuais e laborais corretos. Ao escolher o modelo para uma pequena empresa, pondere quem gere aprovações, retificações e esclarecimentos aos trabalhadores, escolhendo o fluxo de trabalho mais sustentável para a sua organização.
Artigos relacionados