Niederländische Lohnabrechnung für kleine Unternehmen: Kosten und Pflichten
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Payroll-Compliance in den Niederlanden ist eine monatliche Verpflichtung und erschöpft sich nicht in einer simplen Gehaltsüberweisung. Die Verwaltung der niederländischen Lohnabrechnung für ein kleines Unternehmen umfasst die Registrierung als Arbeitgeber, die Erstellung von Gehaltsabrechnungen und Lohnsteueranmeldungen sowie das gesetzliche Urlaubsgeld.
Dieser Artikel erläutert das Zusammenspiel von steuerlicher Registrierung, Lohnsteuererklärungen, Urlaubsgeld und Compliance-Pflichten und bietet kleinen Arbeitgebern einen praxisnahen Überblick über die anfallenden Aufgaben.
Von Joost Hubregtse, Payroll Director.
Joost Hubregtse ist Payroll Director bei ICSPayroll, dem niederländischen Payroll- und EOR-Spezialisten von Intercompany Solutions. Als erfahrener Payroll-Experte und ehemaliger Head of Payroll überwacht er Lohnsteueranmeldungen, Anträge zur 30%-Regelung und arbeitsrechtliche Compliance für internationale Arbeitgeber.
Geprüft von Joost Hubregtse, Payroll Director, am 21. Oktober 2026.
Wichtigste Erkenntnisse
- Planen Sie das gesetzliche Urlaubsgeld von 8 % fest im Budget ein und verstehen Sie, wie es sich in die Gesamtvergütung der Mitarbeitenden einfügt.
- Integrieren Sie monatliche Gehaltsabrechnungen und Lohnsteueranmeldungen fest in Ihren Payroll-Ablauf – einschließlich einer Nullmeldung, falls zutreffend.
- Schließen Sie die steuerliche Registrierung als Arbeitgeber ab, bevor der erste Mitarbeiter die Arbeit aufnimmt, und führen Sie Ihre Lohnunterlagen stets geordnet.
- Trennen Sie Bruttogehalt und Arbeitgeberbeiträge, um die tatsächlichen Gesamtkosten einer Beschäftigung in den Niederlanden zu verstehen.
- Behalten Sie Änderungen der niederländischen Lohnabrechnungsvorschriften im Blick, damit Mindestlohn, Lohnfortzahlung im Krankheitsfall und weitere Compliance-Pflichten stets erfüllt werden.
Urlaubsgeld (Vakantiegeld)
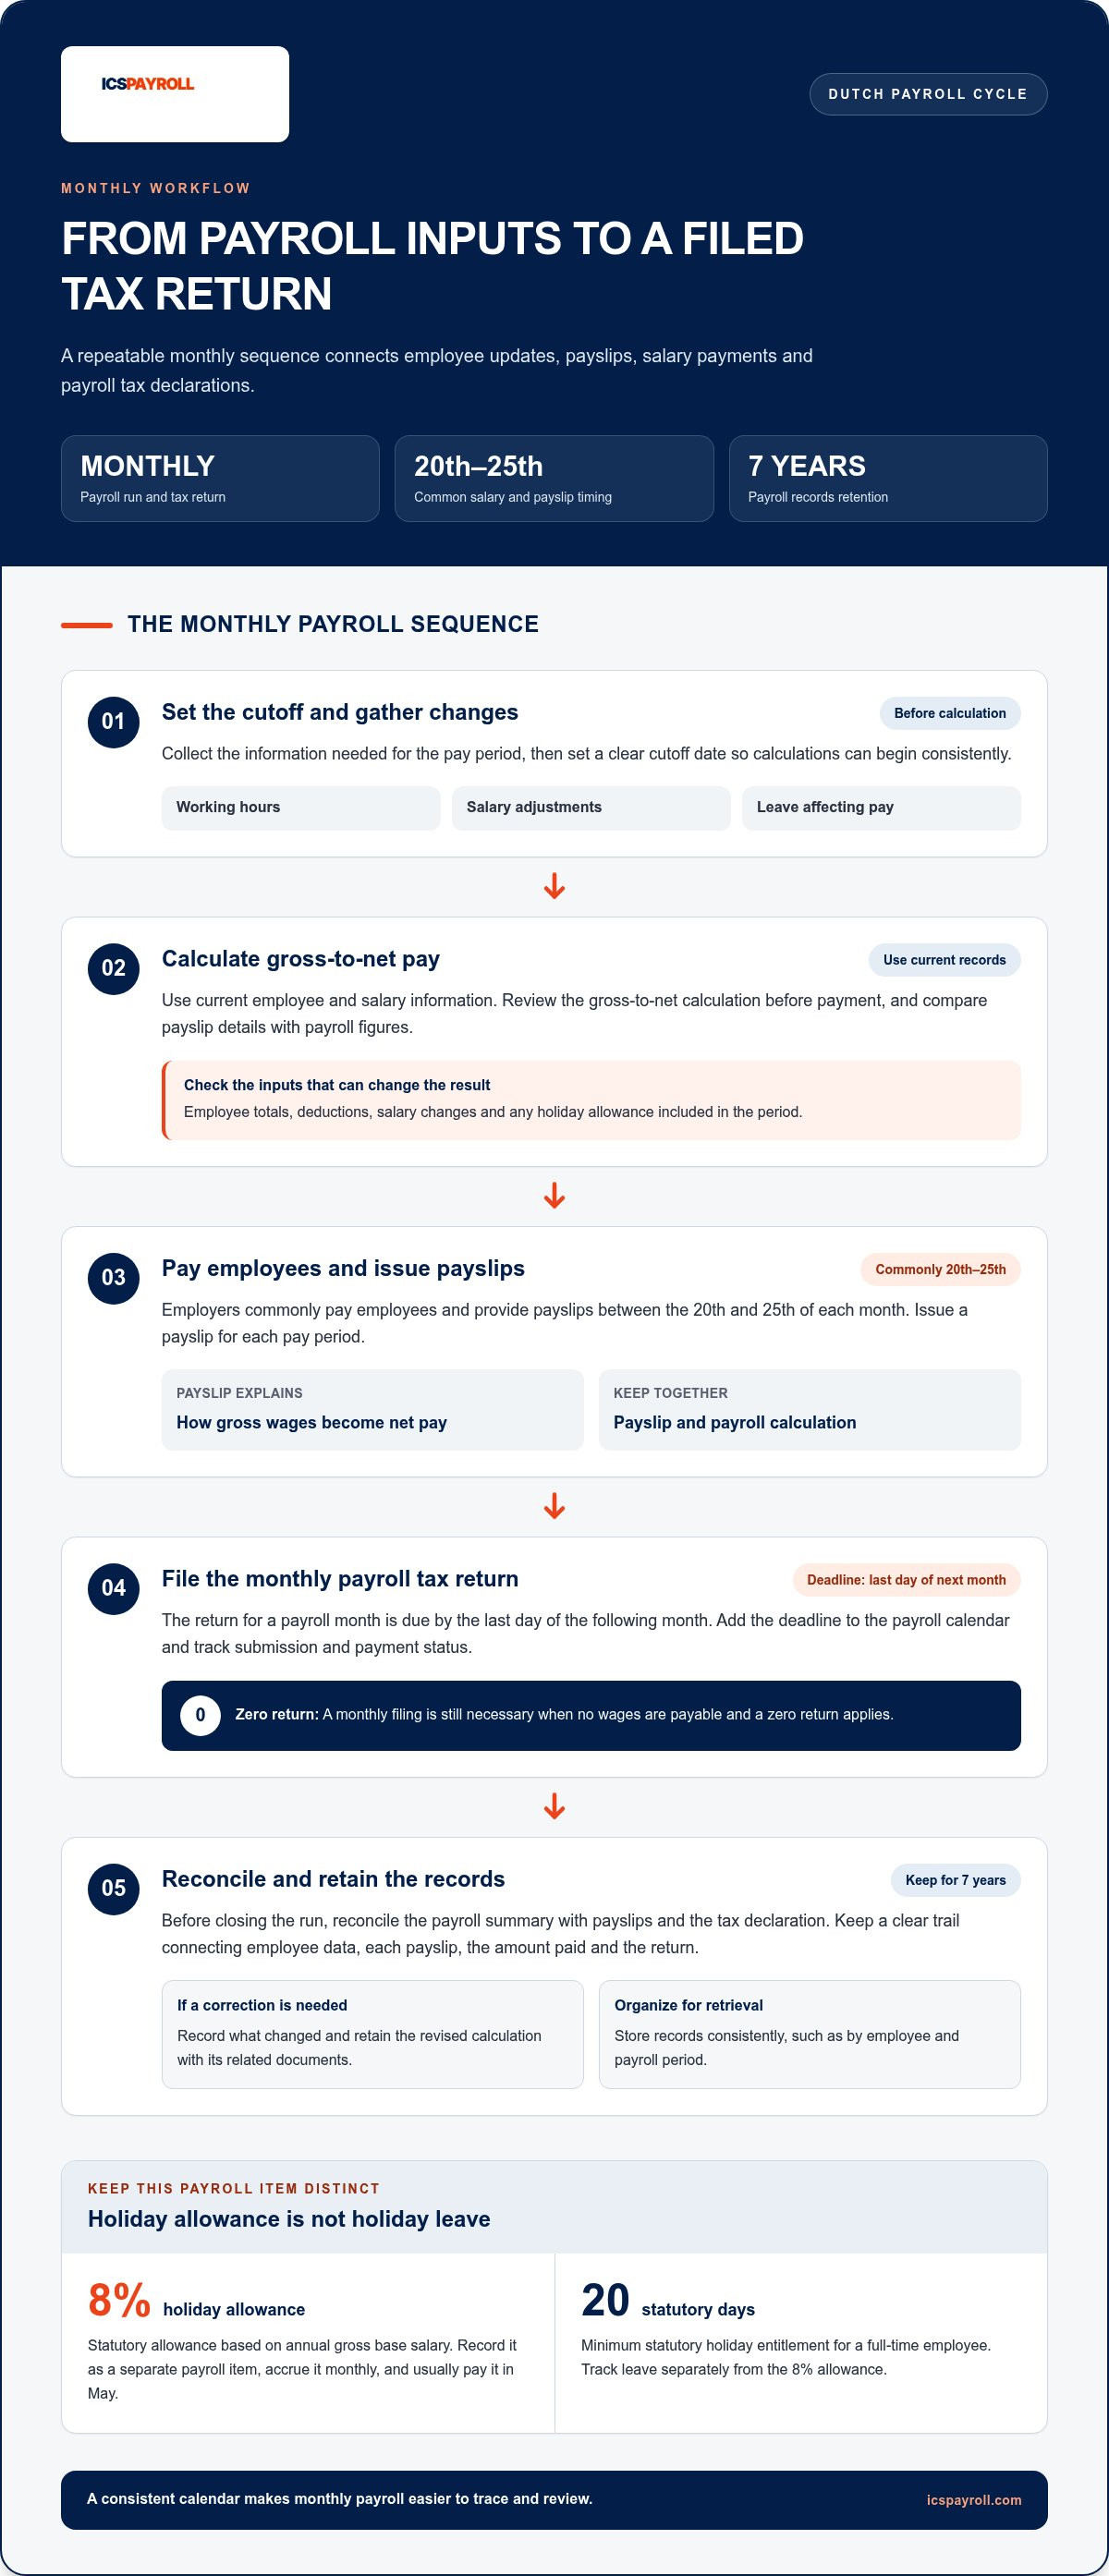
In den Niederlanden sind Arbeitgeber laut Business.gov.nl gesetzlich verpflichtet, ein Urlaubsgeld in Höhe von 8 % des jährlichen Bruttogrundgehalts des Arbeitnehmers zu zahlen. Dies ist strikt vom bezahlten Erholungsurlaub zu trennen. Arbeitgeber bilden hierfür üblicherweise monatliche Rückstellungen und zahlen den Betrag im Mai aus. Für ein kleines Unternehmen bedeutet das, die Rückstellung unterjährig zu erfassen und die Auszahlung bei Fälligkeit in der Lohnabrechnung auszuweisen. Ein ausländischer Arbeitgeber, der im Land einstellt, muss diese niederländische Vorgabe neben dem regulären Gehalt berücksichtigen.
Weisen Sie das Urlaubsgeld als separaten Lohnbestandteil aus, anstatt es als Teil des gewöhnlichen Monatsgehalts zu behandeln. Berechnen Sie die Rückstellung auf Basis des Bruttogrundgehalts und führen Sie einen fortlaufenden Saldo in der Lohnbuchhaltung. Wenn Sie das Urlaubsgeld auszahlen, stellen Sie es transparent auf dem Entgeltbeleg dar. Dies sorgt für Klarheit beim Arbeitnehmer und schafft einen nachvollziehbaren Nachweis darüber, was angespart und was ausgezahlt wurde.
Der Mai ist der typische Auszahlungsmonat, doch eine monatliche Rückstellung verhindert, dass die gesamte finanzielle Belastung auf diesen Monat fällt. Passen Sie die Rückstellung an, sobald sich das Grundgehalt eines Mitarbeiters ändert. Scheidet jemand aus dem Unternehmen aus, rechnen Sie das aufgelaufene Urlaubsgeld mit den bereits gezahlten Beträgen in der Schlussabrechnung ab. Eine gemeinsame Dokumentation von Berechnung, Historie und Auszahlung erleichtert das Erkennen offener Salden.
Das Urlaubsgeld ist nicht gleichbedeutend mit dem gesetzlichen Urlaubsanspruch. In den Niederlanden hat ein Vollzeitbeschäftigter Anspruch auf mindestens 20 gesetzliche Urlaubstage pro Jahr, gemäß den Richtlinien von Business.gov.nl. Der gesetzliche Mindesturlaub beträgt das Vierfache der wöchentlichen Arbeitszeit. Bei einer Fünftagewoche wird der Anspruch in Tagen bemessen, während bei abweichenden Arbeitszeitmodellen die geleisteten Wochenstunden zugrunde gelegt werden. Führen Sie die Urlaubszeiterfassung getrennt von der 8%-igen Geldleistung.
Die Entgeltfortzahlung im Krankheitsfall ist eine weitere eigenständige Pflicht in der Lohnabrechnung. Gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuchs (Burgerlijk Wetboek) müssen Arbeitgeber im Krankheitsfall für bis zu 104 Wochen mindestens 70 % des letzten Gehalts fortzahlen, wobei im ersten Jahr der gesetzliche Mindestlohn nicht unterschritten werden darf. Das Gesetz zur Verbesserung der Wiedereingliederung (Wet verbetering poortwachter) regelt die Wiedereingliederungspflichten. Es sieht unter anderem eine arbeitsmedizinische Analyse in Woche sechs und einen Wiedereingliederungsplan in Woche acht vor. Diese Pflichten bestehen parallel zum Urlaubsgeld und ersetzen dieses nicht.
Prüfen Sie betriebliche Altersvorsorgemodelle vor Abschluss des Arbeitsvertrags. Rentenbeiträge können gesetzlich oder durch einen anwendbaren Tarifvertrag (Collectieve Arbeidsovereenkomst, CAO) vorgeschrieben sein. Bestimmen Sie den zuständigen CAO und die Pensionskassenpflichten bei der Ausarbeitung des Vergütungspakets und erfassen Sie erforderliche Abzüge oder Arbeitgeberbeiträge in der Lohnabrechnung. Ausländische Arbeitgeber sollten Urlaubsgeld, Entgeltfortzahlung, Urlaubsanspruch und Altersvorsorge gesamthaft betrachten, um ihre Verpflichtungen nach niederländischem Arbeitsrecht lückenlos zu verstehen.
Monatliche Gehaltsabrechnungen und Lohnsteueranmeldungen
Arbeitgeber in den Niederlanden zahlen Gehälter im Regelfall monatlich aus und erstellen für jeden Abrechnungszeitraum einen Entgeltbeleg. Zudem müssen sie monatlich eine Lohnsteueranmeldung (Loonheffingen) einreichen, gegebenenfalls auch eine Nullmeldung.
Abrechnungszyklen und Gehaltsabrechnungen
Ein Abrechnungszyklus umfasst den wiederkehrenden Prozess aus monatlicher Gehaltsberechnung, Gehaltszahlung, Erstellung der Abrechnungen und Abführung der Lohnabgaben. Niederländische Arbeitgeber zahlen Gehälter und stellen Entgeltbelege typischerweise zwischen dem 20. und 25. eines Monats bereit. Ein verlässlicher Kalender hilft, Gehaltszahlungen, Abrechnungsberechnungen und Steueranmeldungen zu synchronisieren. Legen Sie feste Stichtage für die Erfassung von Arbeitsstunden und Gehaltsänderungen fest, bevor der eigentliche Abrechnungslauf startet.
Jeder Lohnabrechnungslauf sollte auf aktuellen Mitarbeiter- und Vergütungsdaten basieren. Erfassen Sie Änderungen wie neue Arbeitszeiten, Gehaltserhöhungen oder unbezahlten Urlaub rechtzeitig. Überprüfen Sie anschließend die Brutto-Netto-Berechnung vor der Zahlung und gleichen Sie die Abrechnungswerte mit den Gesamtberichten ab. Diese Reihenfolge hilft, Eingabefehler zu korrigieren, bevor sie sich auf die Auszahlung an den Mitarbeiter und die Steuererklärung auswirken.
Entgeltbelege und Lohnunterlagen
Eine Gehaltsabrechnung dokumentiert die Zusammensetzung des Gehalts für den Abrechnungszeitraum. Sie zeigt detailliert, wie sich das Bruttogehalt in das Nettogehalt umwandelt und welche Abzüge greifen. Bewahren Sie Gehaltsabrechnungen stets zusammen mit den zugehörigen Lohnberechnungen und Anmeldebestätigungen auf. Eine strukturierte Ablage erleichtert es, spätere Korrekturen bis zur Ursache und zum Abrechnungsmonat zurückzuverfolgen.
Die Lohnbuchhaltung muss eine lückenlose Verknüpfung zwischen Personalstammdaten, jeder Abrechnung, dem Zahlungsbetrag und der Steuererklärung gewährleisten. Niederländische Arbeitgeber sind verpflichtet, Lohnunterlagen gemäß den behördlichen Richtlinien für mindestens 7 Jahre aufzubewahren. Speichern Sie Unterlagen nach einer einheitlichen Struktur, beispielsweise nach Arbeitnehmer und Abrechnungszeitraum, damit die Dokumentation jederzeit prüfbar bleibt. Wird eine Korrektur erforderlich, dokumentieren Sie die Änderungen und archivieren Sie die berichtigte Berechnung zusammen mit den Belegen.
Die Lohnsteueranmeldung ist bis zum letzten Tag des Monats fällig, der auf den Abrechnungsmonat folgt, so die Vorgabe der Belastingdienst. Die Erklärung für einen Monat muss folglich spätestens am letzten Tag des Folgemonats eingereicht und bezahlt sein. Eine monatliche Abgabe ist auch dann erforderlich, wenn keine Löhne gezahlt wurden und eine Nullmeldung anfällt. Tragen Sie diese Fristen in denselben Kalender wie die Gehaltsabrechnung ein und dokumentieren Sie den Übermittlungs- sowie den Zahlungsstatus.
Vor dem Monatsabschluss sollten Sie die Abrechnungsübersicht mit den Entgeltbelegen und der Steueranmeldung abstimmen. Prüfen Sie Summen, Abzüge und eventuell ausgezahltes Urlaubsgeld. Halten Sie das Ergebnis dieser Prüfung in den Lohnakten fest. Dies bietet kleinen Unternehmen einen pragmatischen Weg, Unstimmigkeiten aufzuklären, ohne Berechnungen später aus unvollständigen Dateien rekonstruieren zu müssen.
Arbeitgeber, die Unterstützung bei diesen wiederkehrenden Pflichten suchen, können mit Dutch Payroll Administration die Lohnabrechnung und Compliance-Administration rechtssicher auslagern.
Niederländische Steuerregistrierung und Lohnabrechnungspflichten
Vor Beginn des ersten Arbeitsverhältnisses in den Niederlanden müssen die Arbeitgeberregistrierung und die Vorbereitung der Lohnbuchhaltung abgeschlossen sein. Arbeitgeber melden sich bei der niederländischen Steuer- und Zollverwaltung (Belastingdienst) an und benötigen noch vor dem ersten Arbeitstag des Beschäftigten eine Lohnsteuernummer (Loonheffingennummer). Ein niederländisches Unternehmen registriert sich zudem bei der Handelskammer (Kamer van Koophandel, KvK) und erhält eine KvK-Nummer. Beide Registrierungen verfolgen unterschiedliche Zwecke; eine KvK-Nummer allein ersetzt die lohnsteuerliche Registrierung nicht.
Trennen Sie die Pflichten zur Lohnsteuer strikt von der Umsatzsteuerposition des Unternehmens. Die Lohnsteuer betrifft die Vergütung der Arbeitnehmer; die Umsatzsteuer (Btw) betrifft die unternehmerischen Leistungen und Ausgangsrechnungen. Die Kleinunternehmerregelung (Kleineondernemersregeling, KOR) kann von einem niedergelassenen Unternehmen in Anspruch genommen werden, dessen Jahresumsatz 20.000 € im Kalenderjahr nicht übersteigt, sofern die weiteren Kriterien erfüllt sind. Unternehmen, die die KOR anwenden, weisen keine Umsatzsteuer aus und können keine Vorsteuer geltend machen.
Überwachen Sie den Jahresumsatz fortlaufend. Übersteigt er 20.000 €, muss das Unternehmen dies der Belastingdienst unverzüglich mitteilen und wird regulär umsatzsteuerpflichtig. Unternehmen mit KOR-Status sollten ihre Umsätze daher genau im Auge behalten, um zu wissen, ab welchem Schwellenwert sich die steuerliche Behandlung ändert. Die Regelung gilt für das gesamte Unternehmen über alle Geschäftszweige und eventuelle USt-Unternummern hinweg.
Die Verpflichtung zur Abgabe von Umsatzsteuervoranmeldungen richtet sich nach dem Status des Unternehmens. Regulär besteuerte Unternehmen reichen Voranmeldungen fristgerecht ein, während KOR-Teilnehmer auf befreite Umsätze keine Umsatzsteuer erheben, aber auch vom Vorsteuerabzug ausgeschlossen sind. Vergleichen Sie vor der Wahl der Regelung die Auswirkungen auf die Preisgestaltung und den Einkauf. Wenn Sie überwiegend an Geschäftskunden (B2B) verkaufen, wirkt sich der Verlust des Vorsteuerabzugs anders aus als bei Endverbrauchern (B2C).
Klären Sie Pensionskassenverpflichtungen separat bei der Einstellung von Personal. Rentenbeiträge können gesetzlich oder tarifvertraglich (CAO) vorgeschrieben sein. Prüfen Sie, ob ein CAO für die Branche Ihres Unternehmens allgemeinverbindlich ist und ob dieser einen Beitritt zu einem Branchenrentenfonds vorschreibt. Eine geringe Mitarbeiterzahl befreit nicht automatisch von der Rentenversicherungspflicht. Sind Beiträge obligatorisch, müssen diese in den Arbeitsverträgen und der Lohnabrechnung korrekt erfasst und dem Arbeitnehmer verständlich dargelegt werden.
Eine praxisnahe Checkliste zur Unterscheidung der Zuständigkeiten umfasst folgende Schritte:
- Trennen Sie die Daten der KvK-Registrierung klar von der lohnsteuerlichen Registrierung bei der Belastingdienst.
- Verwalten Sie die monatliche Lohnsteueranmeldung getrennt von Umsatzsteuererklärungen und dem KOR-Umsatzmonitoring.
- Hinterlegen Sie den maßgeblichen CAO und die Rentenversicherungsentscheidung direkt in der Lohnakte des Arbeitnehmers.
Diese Trennung hilft kleinen Arbeitgebern zu erkennen, welche Meldung oder Abgabe das Lohnsteuer-, Umsatzsteuer- oder Rentenrecht betrifft, anstatt alle niederländischen Steuerpflichten fälschlicherweise in einem einzigen Topf zu behandeln.
Payroll-Services in den Niederlanden für kleine Unternehmen: Wie funktioniert das?
Die Lohnabrechnung verknüpft Personaldaten, Lohnsteuereinbehalte, Arbeitgeber-Sozialversicherungsbeiträge, Entgeltbelege und monatliche Meldungen. Vom Onboarding bis zum Zahltag gilt: Registrieren Sie sich vor dem ersten Arbeitstag für die Lohnsteuer, erfassen Sie alle abrechnungsrelevanten Angaben, berechnen Sie Brutto-Netto-Gehälter und Sozialabgaben, stellen Sie Gehaltsabrechnungen aus und übermitteln Sie die monatliche Lohnsteueranmeldung.
Lohnsteuer und Sozialversicherungsbeiträge
Lohnsteuer und Sozialabgaben umfassen Beträge, die vom Gehalt des niederländischen Arbeitnehmers einbehalten oder vom Arbeitgeber zusätzlich entrichtet werden. Die korrekte Einstufung ist entscheidend, da für jede Abgabe eigene Beitragssätze und Bemessungsgrenzen gelten.
Für das Jahr 2026 beträgt der Arbeitgeberbeitrag zur Krankenversicherung (Zvw) 6,10 % des beitragspflichtigen Entgelts bis zu einer Beitragsbemessungsgrenze von maximal 79.409 €. Der Beitrag zur Arbeitslosenversicherung (AWf) liegt bei 2,74 % für qualifizierte unbefristete schriftliche Arbeitsverträge und bei 7,74 % für befristete oder flexible Verträge. Der anzuwendende Satz hängt somit vom Arbeitsvertrag ab; Vertragsparameter müssen daher vor der Lohnberechnung präzise erfasst werden.
Auch der Beitrag zur Erwerbsunfähigkeitsversicherung (Aof) ist vom Arbeitgeber zu tragen. Er beläuft sich 2026 je nach Arbeitgeberkategorie (Unternehmensgröße) auf 6,27 % oder 7,63 %. Diese Arbeitgeberprämien sind unabhängig von der Lohnsteuer, die vom Bruttolohn des Beschäftigten einbehalten wird. Eine Lohnabrechnung muss daher Bruttogehalt, Arbeitnehmerabzüge, Nettobetrag und Arbeitgeberanteile transparent getrennt ausweisen.
Personalkosten und Beitragsbemessungsgrenzen
Die Lohn- und Gehaltskosten umfassen das Bruttogehalt und die Arbeitgeber-Sozialversicherungsbeiträge. Beitragsbemessungsgrenzen deckeln die Berechnungsgrundlage für bestimmte Abgaben. Diese Unterscheidung hilft Unternehmen, Personalkosten exakt zu kalkulieren, ohne davon auszugehen, dass Beiträge unbegrenzt auf das gesamte Gehalt anfallen.
Für 2026 beträgt der Höchstbetrag des beitragspflichtigen Arbeitsentgelts (maximumpremieloon) für die gesetzlichen Sozialversicherungsbeiträge 79.409 €. Auch für den Zvw-Arbeitgeberbeitrag gilt dieser jährliche Höchstbetrag. Verdient ein Arbeitnehmer mehr, werden die entsprechenden Abgaben nur bis zu dieser Grenze erhoben und fallen für jeden darüber liegenden Euro nicht mehr an.
Trennen Sie für Ihre Budgetierung das reguläre Grundgehalt von den Arbeitgeberabgaben und prüfen Sie, welche Sätze für den jeweiligen Mitarbeiter gelten. Die Vertragsart entscheidet über den AWf-Satz, die Arbeitgeberkategorie über den Aof-Beitrag. Gehaltserhöhungen oder Vertragsänderungen wirken sich unmittelbar auf die Berechnung aus. Eine individuelle Berechnung liefert ein weitaus präziseres Kostenbild als die pauschale Anwendung eines einheitlichen Prozentsatzes auf alle Beschäftigten.
Ablauf der Lohnabrechnung von der Einstellung bis zur Auszahlung
Der Ablauf von der Einstellung bis zur Gehaltszahlung verknüpft Registrierung, Mitarbeiterstammdaten, monatliche Berechnungen, Auszahlung und Meldefristen. Ein standardisierter Prozess verhindert, dass fehlende Informationen in Folgemonate verschleppt werden.
Schließen Sie vor dem ersten Arbeitstag die steuerliche Registrierung ab und sammeln Sie alle Personal- und Vertragsdaten, die für eine korrekte Abrechnung erforderlich sind. Berechnen Sie monatlich das Entgelt samt Abgaben, erstellen Sie die Gehaltsabrechnung, weisen Sie die Nettogehälter an und übermitteln Sie die Lohnsteueranmeldung. Die Meldung ist bis zum letzten Tag des Folgemonats fällig.
Gleichen Sie nach erfolgter Zahlung die Lohnbuchhaltungsberichte mit den tatsächlich ausgezahlten und gemeldeten Beträgen ab. Bewahren Sie alle Lohnunterlagen 7 Jahre lang auf. Diese Kontrollroutine hilft schnell festzustellen, ob Abweichungen auf fehlerhaften Stammdaten, geänderten Beitragssätzen oder der Steueranmeldung beruhen.
Niederländische Payroll-Compliance und Gesetzesänderungen
Für eine gesetzeskonforme Lohnabrechnung im Jahr 2026 müssen neben den monatlichen Erklärungen auch gesetzliche Anpassungen bei Mindestlöhnen, Sozialversicherungsbeiträgen und Arbeitsrecht überwacht werden. Verspätete oder fehlerhafte Erklärungen führen zu Lohnsteuernachforderungen, Korrekturaufwand und Säumniszuschlägen. Korrigieren Sie Fehler umgehend über berichtigte Lohnsteueranmeldungen und begleichen Sie offene Nachzahlungen.
Die Niederlande passen ihren gesetzlichen Mindeststundenlohn jeweils zum 1. Januar und 1. Juli eines Jahres an. Überprüfen Sie die Stundensätze Ihrer Mitarbeiter zu beiden Stichtagen und passen Sie Lohnberechnungen sowie Verträge an, sobald Änderungen greifen.
Auch die Beitragssätze ändern sich jährlich. Für 2026 beträgt der Zvw-Arbeitgeberbeitrag 6,10 % bis zur Bemessungsgrenze von 79.409 €. Der Aof-Beitragssatz liegt je nach Arbeitgeberkategorie bei 6,27 % oder 7,63 %. Der AWf-Beitrag beträgt 2,74 % für qualifizierte unbefristete Festverträge und 7,74 % für befristete Arbeitsverhältnisse. Prüfen Sie Arbeitsvertrag und Arbeitgeberkategorie sorgfältig vor Anwendung dieser Sätze.
Einige arbeitsrechtliche Reformen sind noch nicht in Kraft getreten. Am 16. Juni 2026 hat die Erste Kammer (Senat) eine verschlankte Fassung des VBAR-Gesetzesentwurfs verabschiedet, die eine gesetzliche Vermutung eines Arbeitsverhältnisses bei Vergütungen unter 38 € pro Stunde vorsieht. Das Inkrafttreten steht noch aus; mit einer Umsetzung wird bis zum 31. Dezember 2026 gerechnet. Betrachten Sie dieses Vorhaben als zu beobachtende Entwicklung, nicht als bereits geltendes Recht bei der Einstufung von Freiberuflern.
Auch für das Wtta-Gesetz (Zulassungsgesetz für Arbeitskräfteüberlassung) gibt es einen festen Zeitplan. Es tritt am 1. Januar 2027 in Kraft, die behördliche Durchsetzung beginnt am 1. Januar 2028. Eine Übergangsregistrierung bei der NAU läuft vom 1. November bis zum 31. Dezember 2026. Diese Fristen sind für Unternehmen relevant, die Leiharbeitskräfte einsetzen, dürfen jedoch nicht mit der Lohnsteueranmeldung verwechselt oder als Regelung zur Lohngleichheit interpretiert werden.
Halten Sie für die Lohnbuchhaltung eine lückenlose Prüfspur für jede monatliche Erklärung bereit. Bewahren Sie Lohnunterlagen 7 Jahre auf, gleichen Sie gemeldete Löhne und Abgaben mit den Abrechnungstabellen ab und dokumentieren Sie Korrekturen. Eine strukturierte Kontrolle umfasst Arbeitnehmerstatus, Vertragsart, Gehaltsänderungen, Beitragssätze und Zahlungsnachweise. So lässt sich unmittelbar prüfen, ob eine Differenz aus Stammdaten, Beitragsanpassungen oder versäumten Fristen resultiert.
Trennen Sie aufenthaltsrechtliche Compliance strikt von Lohnsteuermeldungen. Das Bußgeld nach dem Gesetz über die Beschäftigung ausländischer Arbeitnehmer (Wav) beträgt rund 8.000 € pro nicht berechtigter Arbeitskraft – es bezieht sich auf Verstöße gegen Arbeitsgenehmigungspflichten, nicht auf verspätete Lohnsteueranmeldungen. Arbeitgeber, die ausländische Fachkräfte beschäftigen, müssen Arbeitserlaubnisprüfungen als separaten Prüfprozess führen. Nutzen Sie Unterstützung bei der niederländischen Lohnabrechnung, um Gehaltsberechnungen und Meldeverpflichtungen rechtssicher zu handhaben.
ICSPayroll: Employer of Record (EOR)
ICSPayroll bietet Employer-of-Record-(EOR)-Dienstleistungen für Unternehmen, die in den Niederlanden ohne eigene lokale Niederlassung Personal einstellen möchten. Das EOR-Modell ermöglicht rechtskonforme lokale Anstellungen, während die niederländische Lohnabrechnungsverwaltung (Dutch Payroll Administration) Unternehmen unterstützt, die bereits eine eigene juristische Einheit haben und Abrechnungen, Entgeltbelege und Lohnsteuererklärungen für niederländische Mitarbeiter verwalten müssen.
Wählen Sie das Modell, das zu Ihren Expansionsplänen passt. Ein EOR ist die ideale Lösung, wenn Sie Talente in den Niederlanden einstellen möchten, ohne eine eigene Rechtspersönlichkeit (z. B. eine B.V.) zu gründen. Verfügen Sie bereits über eine Niederlassung vor Ort, übernimmt Dutch Payroll Administration die wiederkehrenden Abrechnungspflichten. Für berechtigte internationale Fachkräfte wickelt ICSPayroll zudem das Antragsverfahren für die 30%-Regelung ab.
Besuchen Sie icspayroll.com, um die für Ihr Unternehmen passende Payroll-Lösung in den Niederlanden zu finden.
Ein skalierbares Payroll-Modell aufbauen
Ihr nächster Schritt besteht darin festzulegen, wer die Arbeitgeber- und Lohnabrechnungspflichten übernimmt, während Ihr Unternehmen wächst. Stimmen Sie den Prozess auf Ihre Unternehmensstruktur ab: Ziehen Sie ein Employer-of-Record-Modell in Betracht, wenn Sie Fachkräfte in den Niederlanden ohne eigene Tochtergesellschaft anstellen möchten, oder eine ausgelagerte Lohnabrechnung, falls Sie bereits eine Niederlassung haben. Prüfen Sie bei internationalen Fachkräften zusätzlich, ob die 30%-Regelung in Anspruch genommen werden kann.
Ein klar definiertes Betriebsmodell hilft Ihrem Team, Verantwortlichkeiten für Personaldaten, Abrechnungsfreigaben und Meldungen sauber zuzuweisen. Zudem schafft es eine stabile Basis, wenn Neueinstellungen anstehen oder sich Ihre Präsenz in den Niederlanden vertieft. Die passende niederländische Lohnabrechnung für ein kleines Unternehmen orientiert sich daran, wie Sie Personal anstellen und Compliance sichern – nicht nur daran, wie Gehälter überwiesen werden.
ICSPayroll unterstützt Sie bei der Wahl des geeigneten Lohnabrechnungsmodells für Ihre Unternehmensanforderungen. Kontaktieren Sie ICSPayroll zur niederländischen Lohnabrechnung, um Ihre nächsten Schritte zu besprechen. Mit einer klaren Strategie stellen Sie Mitarbeiter in den Niederlanden rechtssicher und transparent ein.
Häufig gestellte Fragen (FAQ)
Welche Pflichten gelten bei der niederländischen Lohnabrechnung für kleine Unternehmen mit Angestellten?
Die niederländische Lohnabrechnung für Kleinunternehmen umfasst die steuerliche Arbeitnehmeranmeldung, Gehaltsberechnungen, Gehaltsabrechnungen, Lohnsteueranmeldungen sowie die Abführung von Arbeitgeber-Sozialabgaben. Definieren Sie klare Verantwortlichkeiten für Personaländerungen, Freigaben und behördliche Fristen. Halten Sie beispielsweise fest, wer Vertragsänderungen meldet und bis wann diese in die Lohnbuchhaltung einfließen müssen. Dies verhindert fehlerhafte Berechnungen und unvollständige Monatsmeldungen.
Wie registriert man sich als Arbeitgeber bei der niederländischen Steuerbehörde (Belastingdienst)?
Melden Sie sich für Lohnsteuerzwecke bei der Belastingdienst an und beantragen Sie eine Lohnsteuernummer vor dem ersten Arbeitstag Ihres neuen Mitarbeiters. Eine Handelskammer-Registrierung (KvK) erfüllt einen anderen Zweck und ersetzt die lohnsteuerliche Registrierung nicht. Hinterlegen Sie beide Registrierungsnummern griffbereit für die Lohnbuchhaltung, beispielsweise in den zentralen Payroll-Stammdaten.
Welche Lohnsteuern und Sozialversicherungsbeiträge zahlen niederländische Arbeitgeber im Jahr 2026?
Arbeitgeber behalten die Lohnsteuer ein und tragen gesetzliche Arbeitgeberbeiträge. Im Jahr 2026 liegt der Zvw-Beitragssatz bei 6,10 % bis zur Beitragsbemessungsgrenze von 79.409 €. Der AWf-Beitrag beträgt 2,74 % für qualifizierte unbefristete Festverträge bzw. 7,74 % für flexible oder befristete Arbeitsverhältnisse. Der Aof-Beitrag liegt je nach Arbeitgeberkategorie bei 6,27 % oder 7,63 %. Wenden Sie die passenden Sätze gemäß Vertrag und Arbeitgebergröße an.
Wie hoch ist der Mindestlohn in den Niederlanden 2026 und wie wird das Urlaubsgeld berechnet?
Das gesetzliche Urlaubsgeld (Vakantiegeld) beträgt 8 % des jährlichen Bruttogrundgehalts. Prüfen Sie die Vergütung bei den halbjährlichen Mindestlohnanpassungen und weisen Sie das Urlaubsgeld separat vom regulären Gehalt aus. Aktualisieren Sie die Lohnunterlagen, sobald sich Arbeitszeiten oder Grundgehälter ändern.
Welche Lohnunterlagen, Entgeltbelege und Jahresbescheinigungen müssen Arbeitgeber bereitstellen?
Händigen Sie den Beschäftigten monatliche Gehaltsabrechnungen aus und bewahren Sie alle Lohnunterlagen für 7 Jahre auf. Jeder Entgeltbeleg muss der zugrunde liegenden Berechnung, dem Zahlungsbeleg und der Steuererklärung zugeordnet sein, damit Anfragen rückwirkend nachvollziehbar sind. Die Jahreslohnsteuerbescheinigung (Jaaropgave) fasst die Jahresbeträge zusammen. Gleichen Sie diese mit den Monatsabrechnungen ab, insbesondere wenn unterjährig Korrekturen vorgenommen wurden.
Welche Fristen gelten für Lohnsteueranmeldung und Lohnsteuerzahlung in den Niederlanden?
Lohnsteueranmeldungen sind monatlich einzureichen. Die Erklärung und die Zahlung müssen bis zum letzten Tag des Folgemonats bei der Belastingdienst eingegangen sein. Auch wenn im Abrechnungsmonat keine Löhne gezahlt wurden, ist eine Nullmeldung verpflichtend. Planen Sie diese Melde- und Zahlungstermine fest in den Monatsabschluss ein und archivieren Sie Übermittlungs- sowie Zahlungsnachweise in den Abrechnungsakten.
Wie viel kosten niederländische Payroll-Services und Abrechnungssoftware für ein kleines Unternehmen?
Die Kosten variieren je nach Leistungsumfang, Mitarbeiterzahl, Komplexität der Lohnabrechnung und dem gewählten Servicemodell (reine Software, Lohnbüro oder vollumfängliche HR- und Lohnadministration). Vergleichen Sie genau, welche Leistungen enthalten sind – etwa Gehaltsabrechnungen, Steuererklärungen, Beitragsberechnungen und Jahresabschlussarbeiten. Bei einer internen Abwicklung muss zudem die personelle Arbeitszeit für Stammdatenpflege und gesetzliche Updates einkalkuliert werden.
Welche Vor- und Nachteile haben externe niederländische Payroll-Dienstleister gegenüber einer internen Lohnabrechnung?
Eine interne Abwicklung bietet direkte Kontrolle über Personal- und Abrechnungsdaten, erfordert jedoch internes Fachwissen über niederländisches Steuer- und Arbeitsrecht sowie strikte Fristeinhaltung. Ein externer Payroll-Dienstleister übernimmt die vereinbarten Berechnungs- und Meldeaufgaben, während der Arbeitgeber die korrekten Vertrags- und Arbeitszeitdaten bereitstellt. Wählen Sie für Ihr kleines Unternehmen ein Modell, bei dem Freigaben, Korrekturen und Mitarbeiterfragen zuverlässig abgedeckt sind.

Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet Employer-of-Record- und niederländische Payroll-Dienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Pensionskassen, Entgeltfortzahlung im Krankheitsfall sowie CAO-Compliance mit Onboarding innerhalb von 48 Stunden.
Häufig gestellte Fragen
Die niederländische Lohnabrechnung für Kleinunternehmen umfasst die steuerliche Arbeitnehmeranmeldung, Gehaltsberechnungen, Gehaltsabrechnungen, Lohnsteueranmeldungen sowie die Abführung von Arbeitgeber-Sozialabgaben. Definieren Sie klare Verantwortlichkeiten für Personaländerungen, Freigaben und behördliche Fristen. Halten Sie beispielsweise fest, wer Vertragsänderungen meldet und bis wann diese in die Lohnbuchhaltung einfließen müssen. Dies verhindert fehlerhafte Berechnungen und unvollständige Monatsmeldungen.
Melden Sie sich für Lohnsteuerzwecke bei der Belastingdienst an und beantragen Sie eine Lohnsteuernummer vor dem ersten Arbeitstag Ihres neuen Mitarbeiters. Eine Handelskammer-Registrierung (KvK) erfüllt einen anderen Zweck und ersetzt die lohnsteuerliche Registrierung nicht. Hinterlegen Sie beide Registrierungsnummern griffbereit für die Lohnbuchhaltung, beispielsweise in den zentralen Payroll-Stammdaten.
Arbeitgeber behalten die Lohnsteuer ein und tragen gesetzliche Arbeitgeberbeiträge. Im Jahr 2026 liegt der Zvw-Beitragssatz bei 6,10 % bis zur Beitragsbemessungsgrenze von 79.409 €. Der AWf-Beitrag beträgt 2,74 % für qualifizierte unbefristete Festverträge bzw. 7,74 % für flexible oder befristete Arbeitsverhältnisse. Der Aof-Beitrag liegt je nach Arbeitgeberkategorie bei 6,27 % oder 7,63 %. Wenden Sie die passenden Sätze gemäß Vertrag und Arbeitgebergröße an.
Das gesetzliche Urlaubsgeld (Vakantiegeld) beträgt 8 % des jährlichen Bruttogrundgehalts. Prüfen Sie die Vergütung bei den halbjährlichen Mindestlohnanpassungen und weisen Sie das Urlaubsgeld separat vom regulären Gehalt aus. Aktualisieren Sie die Lohnunterlagen, sobald sich Arbeitszeiten oder Grundgehälter ändern.
Händigen Sie den Beschäftigten monatliche Gehaltsabrechnungen aus und bewahren Sie alle Lohnunterlagen für 7 Jahre auf. Jeder Entgeltbeleg muss der zugrunde liegenden Berechnung, dem Zahlungsbeleg und der Steuererklärung zugeordnet sein, damit Anfragen rückwirkend nachvollziehbar sind. Die Jahreslohnsteuerbescheinigung (Jaaropgave) fasst die Jahresbeträge zusammen. Gleichen Sie diese mit den Monatsabrechnungen ab, insbesondere wenn unterjährig Korrekturen vorgenommen wurden.
Lohnsteueranmeldungen sind monatlich einzureichen. Die Erklärung und die Zahlung müssen bis zum letzten Tag des Folgemonats bei der Belastingdienst eingegangen sein. Auch wenn im Abrechnungsmonat keine Löhne gezahlt wurden, ist eine Nullmeldung verpflichtend. Planen Sie diese Melde- und Zahlungstermine fest in den Monatsabschluss ein und archivieren Sie Übermittlungs- sowie Zahlungsnachweise in den Abrechnungsakten.
Die Kosten variieren je nach Leistungsumfang, Mitarbeiterzahl, Komplexität der Lohnabrechnung und dem gewählten Servicemodell (reine Software, Lohnbüro oder vollumfängliche HR- und Lohnadministration). Vergleichen Sie genau, welche Leistungen enthalten sind – etwa Gehaltsabrechnungen, Steuererklärungen, Beitragsberechnungen und Jahresabschlussarbeiten. Bei einer internen Abwicklung muss zudem die personelle Arbeitszeit für Stammdatenpflege und gesetzliche Updates einkalkuliert werden.
Eine interne Abwicklung bietet direkte Kontrolle über Personal- und Abrechnungsdaten, erfordert jedoch internes Fachwissen über niederländisches Steuer- und Arbeitsrecht sowie strikte Fristeinhaltung. Ein externer Payroll-Dienstleister übernimmt die vereinbarten Berechnungs- und Meldeaufgaben, während der Arbeitgeber die korrekten Vertrags- und Arbeitszeitdaten bereitstellt. Wählen Sie für Ihr kleines Unternehmen ein Modell, bei dem Freigaben, Korrekturen und Mitarbeiterfragen zuverlässig abgedeckt sind.
Verwandte Artikel