中小企業向けオランダの給与計算:コストと雇用主の義務
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
オランダにおける給与計算(ペイロール)コンプライアンスは、単に給与を口座へ送金するだけでなく、毎月継続して果たすべき責任です。中小企業がオランダで給与管理を行うには、雇用主登録、給与明細の発行、給与税(賃金税)の申告、さらには法定休暇手当の管理などが必要となります。
本記事では、税務登録、給与税申告、休暇手当、コンプライアンス義務がどのように連携しているかを解説し、中小企業の雇用主の皆様に実務の全体像を分かりやすくお伝えします。
執筆:Joost Hubregtse(ペイロールディレクター)
Joost Hubregtseは、Intercompany Solutionsのオランダ給与計算およびEOR専門部門であるICSPayrollのペイロールディレクターを務めています。給与計算部門の責任者を歴任してきたキャリアを持つスペシャリストとして、国際的な雇用主を対象に賃金税の申告、30%ルール(30% ruling)の申請、雇用コンプライアンス全般を統括しています。
監修:Joost Hubregtse(ペイロールディレクター)、2026年10月21日
重要ポイント
- 法定の8%の休暇手当(holiday allowance)を予算に組み込み、従業員の総報酬の中でどのように位置づけられるかを理解しましょう。
- ゼロ申告(対象者がいない月)も含め、毎月の給与明細発行と給与税申告を定期的な給与スケジュールに組み込みます。
- 最初の従業員が勤務を開始する前に雇用主としての税務登録を完了し、給与記録と申告データを常に整理しておきます。
- オランダで従業員を雇用する全体的な人件費を把握するため、総支給額と雇用主負担の社会保険料を区別して管理します。
- 最低賃金、傷病手当、その他の法的義務を常に把握できるよう、オランダの給与規制の変更を定期的に確認します。
休暇手当(Holiday allowance)
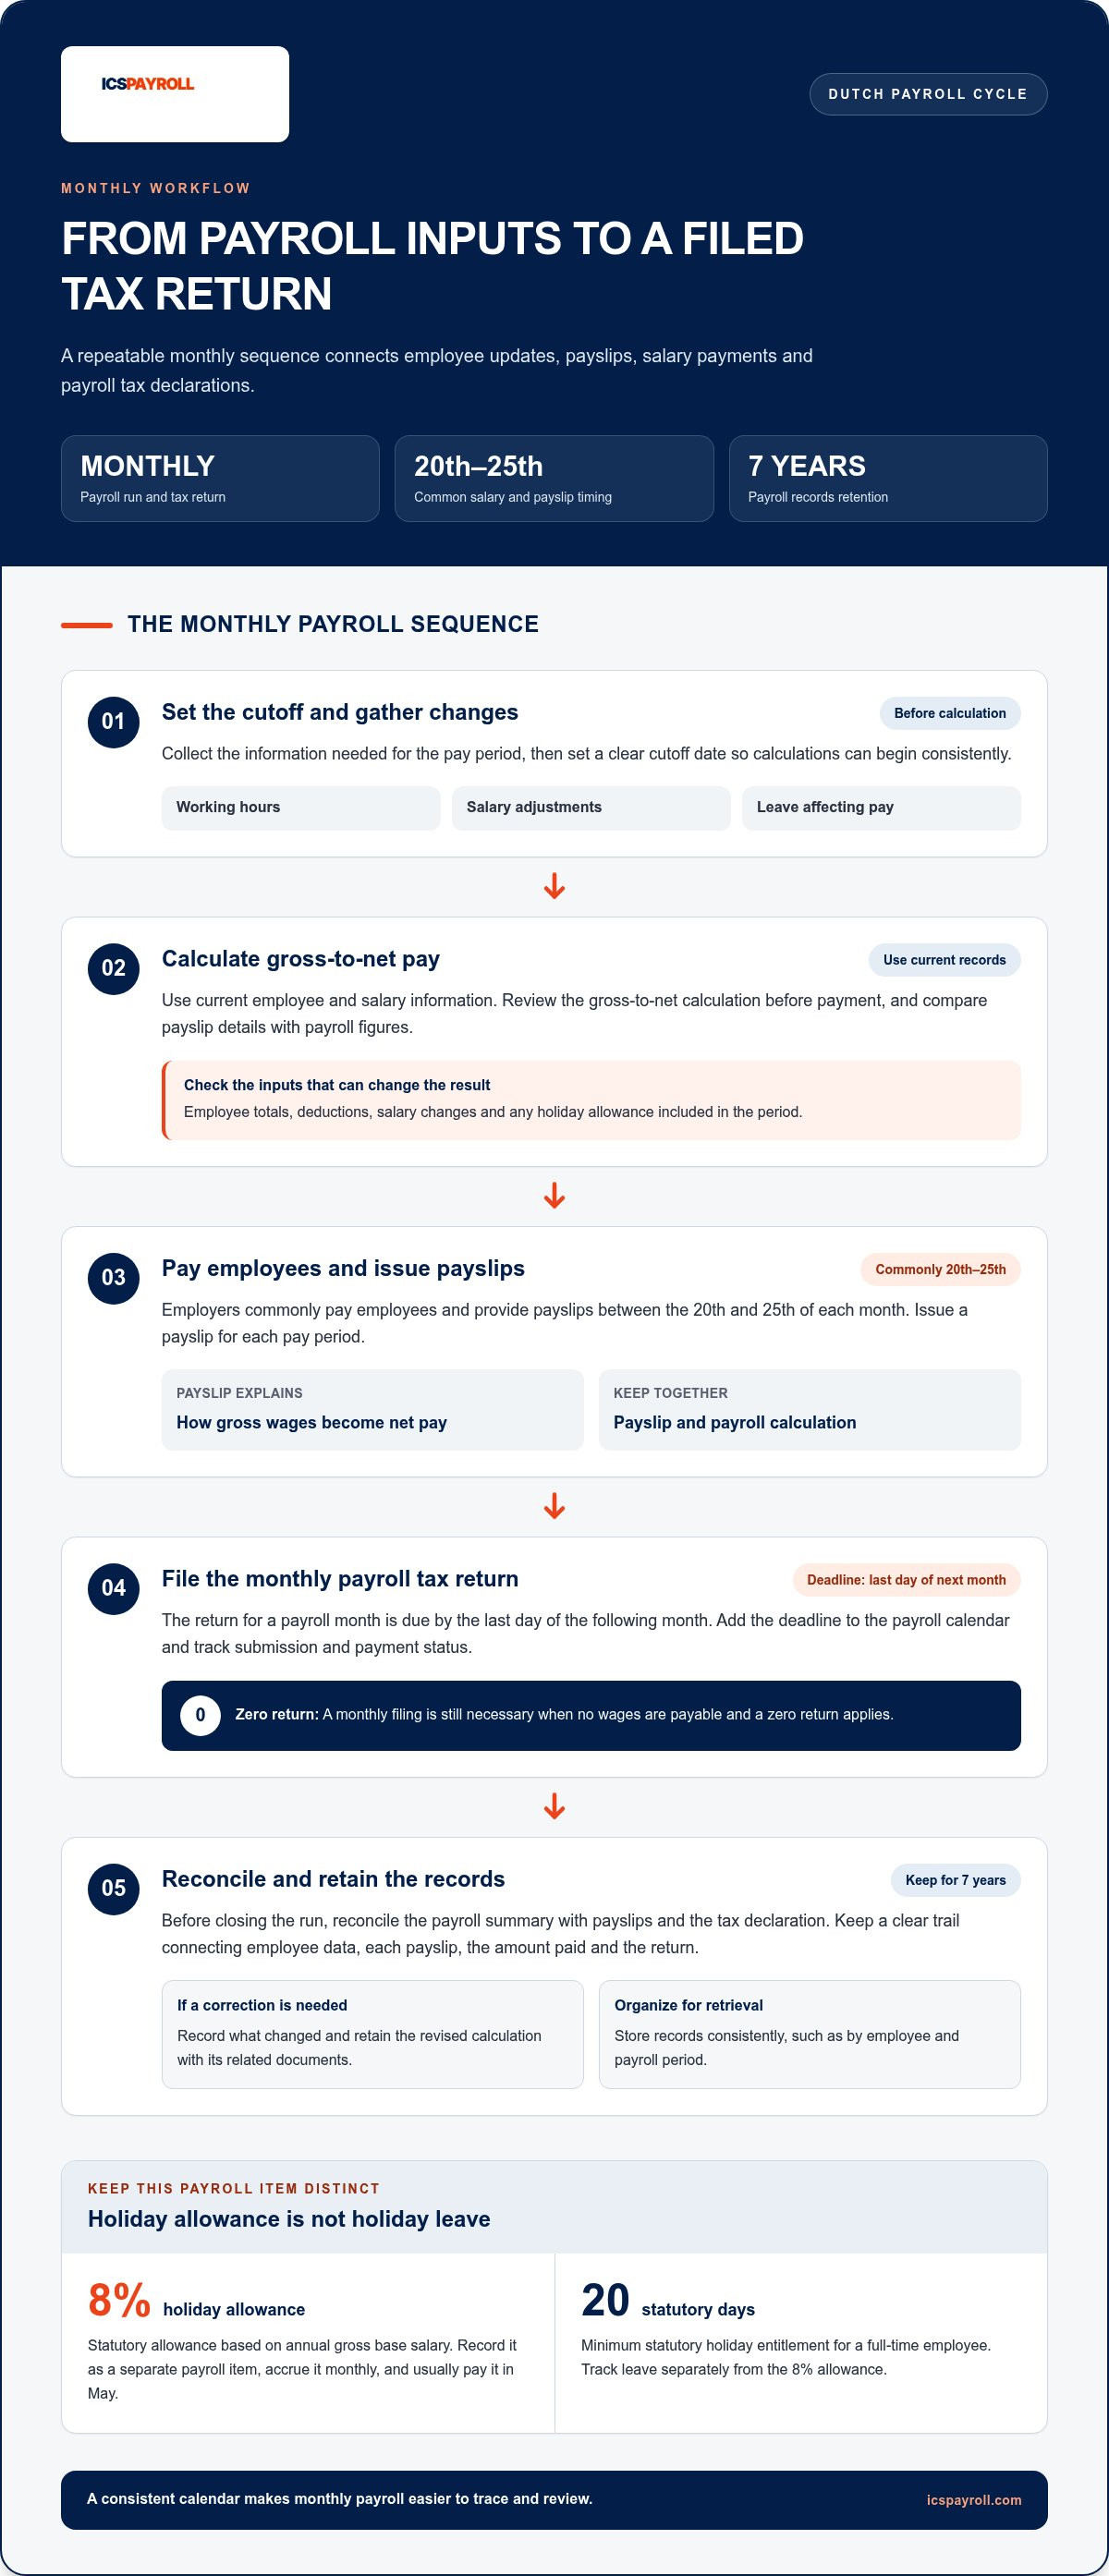
Business.gov.nlによると、オランダの雇用主は従業員の年間基本総給料の8%に相当する法定休暇手当(vakantiegeld)を支給する義務があります。これは有給休暇の取得権とは明確に区別されるものです。通常、雇用主は毎月この手当を引き当て(積立)計上し、5月に一括支給します。中小企業の実務としては、年間を通じて引当金を計上し、支給期日が到来した給与計算時に反映させる必要があります。オランダで現地雇用を行う外国企業は、通常の月給とは別にこの特有の要件を考慮しなければなりません。
休暇手当は通常の月給の一部として扱うのではなく、個別の給与項目として記録してください。従業員の基本総給与をもとに積立額を算出し、給与台帳上で累積残高を管理します。実際に手当を支給する際は、給与明細へ明確に記載します。これにより金額の根拠が分かりやすくなり、いくら積立され、いくら支払われたかの履歴を正確に残すことができます。
支給月は一般的に5月ですが、毎月積立処理を行うことで、支給月に全額の支払い義務が一度に重なるのを防ぐことができます。従業員の基本給が変更された場合は、積立額も適宜更新してください。従業員が退職する際には、最終給与計算において、積立額とすでに支給済みの金額を精算します。計算式、積立履歴、支給記録を一元管理しておくことで、未払残高の有無を容易に確認できます。
休暇手当は、年次有給休暇の付与日数とは異なります。Business.gov.nlの有給休暇に関するガイダンスによると、オランダのフルタイム従業員には年間最低20日の法定有給休暇を取得する権利があります。法定の年間最低休暇日数は、週の所定労働時間の4倍として算出されます。例えば週5日勤務の場合は日数で換算され、それ以外の勤務形態の場合は所定労働時間に応じて計算されます。有給休暇の残日数管理は、8%の休暇手当とは切り離して行ってください。
また、従業員の病気休業に対する補償も、給与実務における重要な責任の一つです。オランダ民法(Dutch Civil Code)第7編629条に基づき、雇用主は従業員が病気休職した場合、最長104週間にわたり直近給与の最低70%(初年度は最低賃金額が下限)を支払い続けなければなりません。さらに、ゲートキーパー改善法(Gatekeeper Improvement Act / Wet verbetering poortwachter)による職場復帰(再統合)義務も課されており、休職6週目には産業医による状況分析、8週目には再統合計画の策定が求められます。これらの義務は休暇手当の代わりになるものではなく、併せて履行する必要があります。
雇用条件を最終決定する前に、年金制度の確認も不可欠です。法律または適用される労働協約(CAO:Collectieve Arbeidsovereenkomst)に基づき、年金拠出が義務付けられている場合があります。雇用パッケージを作成する段階で、自社に適用されるCAOと年金義務を特定し、必要な控除額や事業主拠出金を給与計算に組み込みましょう。海外からオランダ市場に進出する企業は、オランダにおける雇用主責任を総合的に理解するため、休暇手当、病気休業手当、有給休暇、年金を一体として計画することが重要です。
毎月の給与明細と給与税申告
オランダの雇用主は通常、給料を月払いで支給し、支払いサイクルごとに給与明細を発行します。また、該当月に支給額が発生しない場合のゼロ申告も含め、毎月の給与税申告(payroll tax return)を行う義務があります。
給与計算サイクルと給与明細
給与計算サイクルとは、月次賃金の計算、従業員への支払い、給与明細の発行、給与税の申告を定期的に行う一連のプロセスです。オランダの雇用主は通常、毎月20日から25日の間に給料の支払いと給与明細の交付を行います。決まったスケジュールを策定しておくことで、給与計算、支給、税務申告を円滑に連動させることができます。計算を開始する前に、勤務時間の集計や給与情報の変更を受け付ける締め切り日を設定しておきましょう。
給与計算の各回では、常に最新の従業員情報と給与データを使用する必要があります。新たな勤務時間、給与改定、給与額に影響を与える休暇の取得などの変動事項を記録します。支払い実行前に総支給額から手取り額への計算結果(グロス・ネット計算)を確認し、発行される給与明細の内容を給与台帳の数値と照合してください。この手順を踏むことで、従業員への支給や税務申告に影響が及ぶ前に入力ミスを発見できます。
給与明細と給与関連記録の保管
給与明細は、対象期間における従業員の給与計算の内訳を示す記録です。額面給与から手取り額がどのように算出されたか、どのような控除や手当項目が適用されたかが記載されます。給与明細は、対応する給与計算書や税務申告記録とともに保管してください。適切に文書を整理しておくことで、修正が必要になった場合でも発生時期や原因をスムーズに遡って特定できます。
給与管理においては、従業員データ、各給与明細、実際の支払額、税務申告データの間で明確な整合性を維持しなければなりません。オランダ政府の事業記録保管ガイダンスに基づき、雇用主には給与関連記録を7年間保存する義務があります。従業員別および給与支給期別など一貫したルールで体系的に保管し、いつでも検索・照会できる状態にしておきましょう。訂正が発生した場合は、変更理由を記録し、修正後の再計算結果を関連書類とともに保管します。
オランダ税務当局(Belastingdienst)の給与税申告ガイダンスによると、給与税の申告期限は給与計算月の翌月末日です。例えば、ある月の申告期限はその翌月の最終日となります。支給対象となる賃金が発生せずゼロ申告となる月であっても、月次の申告手続き自体を省略することはできません。給与支払いのスケジュールとともに税務申告の期日もカレンダーに登録し、申告および納税の完了状況を記録してください。
各月の給与処理を確定する前に、給与集計表と給与明細、税務申告内容を必ず照合します。従業員ごとの合計額、控除額、および当期に含まれる休暇手当を確認します。この照合作業の記録を給与関係書類と一緒に保管しておくことで、中小企業が後から不整合を調査する際、分散したファイルを一から掘り起こす手間を省くことができます。
これらの継続的な実務について専門的な支援をご希望の雇用主様には、給与計算処理およびコンプライアンス管理を包括的にサポートするオランダ給与計算代行サービス(Dutch Payroll Administration)が役立ちます。
オランダの税務登録と給与関連の義務
オランダで従業員の雇用を開始する前に、雇用主としての登録手続きと給与税管理体制を整えておく必要があります。雇用主はオランダ税務当局(Belastingdienst)に登録を行い、従業員の勤務初日までに給与税番号(payroll tax number)を取得しなければなりません。また、オランダ国内の事業者はオランダ商工会議所(KvK:Kamer van Koophandel)にも登録してKvK番号を取得します。これらはそれぞれ異なる目的の登録であるため、KvK番号を取得しているだけでは給与税登録の代わりにはなりません。
雇用主としての給与税の義務と、自社の付加価値税(VAT / BTW)に関する処理は明確に区別して管理してください。給与税は従業員の給与支払いに関するものであり、VATは企業の課税対象となる事業活動や顧客向け請求書に関するものです。オランダ国内で事業を展開し、年間売上高が20,000ユーロ以下である中小企業は、一定の要件を満たせば小規模事業者制度(KOR:Kleineondernemersregeling)を利用できる場合があります。KORを適用している企業は、顧客に対してVATを請求せず、事業経費や設備投資にかかったVATの仕入税額控除を行うこともできません。
年間売上高は暦年単位で常に追跡する必要があります。売上高が20,000ユーロを超えた場合、企業は速やかにBelastingdienstへ通知しなければならず、以降は通常のVAT課税対象となります。そのため、KORを利用している企業は売上動向を注視し、どの時点でVATの取り扱いが切り替わるかを把握しておく必要があります。この制度は、異なるVATサブ番号で登録された事業も含め、その企業が行うすべての事業活動全体に適用されます。1つの中小企業が複数の事業を展開している場合は特に注意が必要です。
VATの申告義務は、企業のVATステータスによって決まります。KORの対象外である企業は通常のVAT申告要件に従いますが、KOR適用企業は対象となる売上に対してVATを請求しません。同時に、経費にかかる仕入VATの還付を受けることもできません。この制度を選択する前に、顧客への販売価格や仕入れコストへの影響を比較検討してください。主に企業間取引(BtoB)を行う企業の場合、仕入VATを控除できないことが、主に一般消費者を相手にする企業とは異なる形でコストに影響を与える可能性があります。
雇用体制を整える際には、年金拠出の義務についても個別に確認してください。年金拠出は、法令または労働協約(CAO)によって義務付けられている場合があります。自社の事業活動にCAOが適用されるかどうか、またそのCAOが年金に関する要件を定めているかどうかを確認します。従業員数が少ないからといって、自動的に年金拠出義務が免除されるわけではありません。拠出が義務付けられている場合は、雇用管理および給与計算に反映させ、控除内容を従業員に説明する必要があります。
実務的な整理として、各義務を区分し記録を分けて管理するためのチェックリストは以下の通りです。
- KvK登録情報と、Belastingdienstの給与税登録情報を分けて保管する。
- 月次の給料税管理を、VAT申告やKORの売上管理とは独立して追跡する。
- 適用されるCAOおよび年金に関する決定事項を、従業員の給与情報とともに記録する。
これらの義務を整理して管理することで、中小企業の雇用主は、オランダの税務手続きを一括りに混同することなく、どの申告や拠出が給料、VAT、年金のどのルールに基づいているのかを正確に把握できるようになります。
中小企業向けオランダ給与計算サービスの仕組み
給与計算実務では、従業員データ、源泉徴収する給料税、雇用主負担の保険料、給与明細、月次申告などを統合して処理します。採用から給与支払日に至るまで、従業員の勤務初日前に給与税登録を完了し、給与計算に必要な情報を収集し、総支給額から手取り額および各拠出金を算定し、給与明細を発行して月次の税務申告を行います。
賃金税と社会保険料
賃金税および社会保険料は、オランダ国内の従業員の給与から源泉徴収されるか、または雇用主が負担して支払う金額です。保険料項目ごとに固有の料率と算定基準が定められているため、正しく分類することが極めて重要です。
2026年の場合、雇用主が負担する医療保険法(Zvw:Zorgverzekeringswet)保険料は、上限所得(最大算定基礎額)79,409ユーロまでに対して6.10%です。一般失業基金(AWf:Algemeen Werkloosheidsfonds)保険料は、条件を満たす無期・書面契約の場合は2.74%、有期契約やフレキシブル契約の場合は7.74%となります。適用される料率は雇用契約の形態によって異なるため、給与計算を行う前に契約内容を正確に入力する必要があります。
雇用主負担の給与計算には、労働不能基金(Aof:Arbeidsongeschiktheidsfonds)保険料も適用されます。2026年の料率は、企業の規模区分に応じて6.27%または7.63%です。これらの雇用主負担保険料は、従業員の給料から天引きされる賃金税とは別個のものです。したがって、給与計算においては、総支給額、従業員控除額、手取り支払額、および雇用主負担額を明確に区分して明記する必要があります。
人件費と保険料の算定上限
総人件費には総支給給与と雇用主負担保険料が含まれますが、特定の社会保険料には対象となる賃金の上限(算定上限)が設けられています。この上限額を理解しておくことで、すべての保険料が無制限にかかり続けると誤認することなく、より正確に従業員の雇用コストを見積もることができます。
2026年における法定社会保険料の対象となる最高給与基準額(maximum premium wage)は79,409ユーロです。雇用主負担のZvw保険料にもこの年間上限が適用されます。従業員の年間賃金がこの上限を超える場合、該当する保険料は上限額までしか算定されず、上限を超えた金額に対して課されることはありません。
予算策定にあたっては、基本給と雇用主負担保険料を分けて管理し、従業員ごとにどの料率が適用されるかを確認してください。契約形態はAWfに影響し、雇用主の規模区分はAofに影響します。給与額や雇用契約の変更によって計算内容が変わるため、雇用条件が変更された際は速やかに給与台帳を更新してください。一律の比率を全員に当てはめるよりも、格段に正確な人件費を把握できるようになります。
採用から支払いまでの給与計算ステップ
採用から支払いまでのプロセスは、税務登録、従業員設定、月次計算、支払い、申告という一連の手順で構成されます。常に同じ標準プロセスに沿って進めることで、情報の欠落が翌月以降の給与処理に持ち越されるのを防ぐことができます。
勤務初日の前に、給与税の登録手続きを済ませ、正確な計算に必要な従業員情報と契約内容を収集します。毎月、基本給および該当する手当や保険料を計算し、給与明細を作成して従業員へ給与を支払い、給与税の申告書を提出します。申告期限は対象月の翌月末日です。
支払い完了後は、給与集計表と実際の支払額および申告額を照合します。給与記録は7年間保管してください。この最終確認を行うことで、もし数値の不一致が生じた場合でも、その原因が従業員データにあるのか、保険料率の設定にあるのか、あるいは月次申告の誤りにあるのかを迅速に特定できます。
オランダの給与コンプライアンスと法改正
2026年の給与コンプライアンスにおいては、毎月の申告実務に加えて、最低賃金、各種保険料率、労働法規の改正にも注意を払う必要があります。申告の遅延や内容の誤りがあると、給料税の過少申告や未払いが生じ、修正申告や追徴対応などの余計な業務が発生します。誤りが見つかった場合は修正申告を行い、発生した差額を速やかに精算してください。
オランダでは、毎年1月1日と7月1日の年2回、法定の最低時給が改定されます。改定のタイミングで各従業員の時給を確認し、対象者がいる場合は給与計算の設定と雇用記録を更新してください。
社会保険料率も毎年の見直しが必要です。2026年においては、雇用主負担のZvw料率は6.10%(上限算定給与額79,409ユーロ)です。Aof料率は雇用主の区分に応じて6.27%または7.63%となります。AWf料率は、要件を満たす無期の書面契約であれば2.74%、有期またはフレキシブル契約では7.74%です。これらの料率を適用する前に、従業員の契約形態と自社の雇用主規模区分を再確認してください。
労働法関連の法改正の中には、現時点ではまだ施行されていないものもあります。2026年6月16日、上院は時給38ユーロ未満の労働者に対して労働者(従業員)としての推定を維持する修正VBAR法案(雇用関係明確化法案)を可決しました。施行は保留中であり、2026年12月31日までの導入が見込まれています。この法案は今後の動向を注視すべき項目として捉え、現時点でのワーカー分類においてすでに効力を持つ確定規則として扱わないよう注意してください。
また、労働者派遣許可法(Wtta:Wet toelating terbeschikkingstelling van arbeidskrachten)にも明確な導入スケジュールが設定されています。2027年1月1日に施行され、2028年1月1日から本格的な取り締まりが開始される予定です。NAU(登録ポータル)での移行登録期間は2026年11月1日から12月31日までとなっています。これらの日程は派遣労働者を利用する企業にとって重要ですが、Wttaは給与税申告とは異なる制度であり、同一労働同一賃金規則そのものの根拠規定と混同しないようにしてください。
給与申告については、各月の申告ごとに監査証跡(監査証憑)を明確に残しておきましょう。給与記録を7年間保管し、申告した賃金額や保険料を給与計算台帳と照合し、修正履歴を文書化します。実務的な点検項目としては、従業員の身分、契約形態、給与改定、適用保険料率、支払い記録などが挙げられます。これにより、数値の乖離が生じた際に、それが個人データ、料率改定、あるいは申告漏れのいずれに起因するのかを容易に切り分けることができます。
出入国管理(イミグレーション)に関するコンプライアンスと給与申告実務は切り離して管理してください。外国人雇用法(Wav:Wet arbeid vreemdelingen)違反による罰金は労働者1人あたり約8,000ユーロに達しますが、これは通常の給与税申告遅延に対するペナルティではなく、外国人労働者の就労許可違反に対するものです。外国人材を採用する企業は、就労資格の確認を独立した重要なコンプライアンス統制として運用する必要があります。給与計算および申告義務の適切な履行については、オランダ給与計算代行サービスのサポートをご活用ください。
ICSPayroll:EOR(記録上の雇用主)サービス
ICSPayrollは、オランダに現地法人を持たずに現地で人材を採用したい企業向けに、Employer of Record(EOR:記録上の雇用主)サービスを提供しています。現地の雇用関係をEORが代行する一方で、すでにオランダ国内に法人を持つ企業に対しては、オランダ給与計算代行サービスを通じて給与計算、給与明細発行、給料税申告を支援しています。
自社の進出体制や採用計画に最適なスキームをお選びください。現地法人を設立せずにオランダで迅速に従業員を採用したい場合はEORが適しています。すでに現地に拠点を設けて直接雇用を行っている場合は、上記の月次給与業務を代行する給与計算サービスが適しています。また、要件を満たす外国人専門人材を採用する場合、ICSPayrollでは30%ルール(外国人向け非課税優遇措置)の申請代行も承っております。
貴社のビジネスに最適なオランダ給与サポートについては、icspayroll.comまでお気軽にご相談ください。
ビジネスの成長に対応できる給与運用モデルの構築
次のステップは、事業の進展に応じてオランダでの雇用および給与計算の責任を誰が担うかを決定することです。自社の体制に合わせて実務を整理しましょう。現地法人なしで人材を採用する場合はEORの活用を検討し、すでに現地雇用を行っている場合は給与計算代行の利用を検討します。また、海外からの採用に際しては、その従業員に30%ルールが適用可能かどうかも確認が必要です。
明確な運用モデルを確立することで、社内チームにおける従業員データの管理、給与入力、承認、申告の責任分担が定まります。また、将来的に採用規模が拡大したり、オランダ国内での事業形態が変わったりした際にも、体制をスムーズに見直すことができます。中小企業にとって最適なオランダの給与体制とは、単に給与の支払い処理を行うだけでなく、雇用のあり方やコンプライアンス要件に過不足なく適合している体制です。
ICSPayrollは、貴社の雇用形態に合わせた最適な給与サポート体制の構築をお手伝いします。次のステップに向け、ぜひICSPayrollのオランダ給与計算サービスへお問い合わせください。適切なアプローチを導入することで、オランダでの人材採用を確実かつスムーズに進めることができます。
よくあるご質問(FAQ)
オランダで従業員を雇用する中小企業にはどのような給与計算の義務がありますか?
オランダにおける中小企業の給与計算業務には、従業員の税務登録、賃金計算、給与明細の発行、給与税申告、および該当する雇用主負担保険料の納付が含まれます。従業員情報の変更報告、給与確定の承認、各種申告期日の管理について、社内の担当責任を明確にしておきましょう。例えば、新規入社者の契約条件を誰がいつまでに給与処理担当者へ共有するかを取り決めておくことで、計算ミスや月次申告の遅れを防ぐことができます。
オランダ税務当局(Belastingdienst)へ雇用主として登録するにはどうすればよいですか?
従業員の初出勤日より前に、オランダ税務当局(Belastingdienst)に給与税の事業者登録を行い、給料税番号を取得する必要があります。オランダ商工会議所(KvK)の事業者登録は別の手続きであり、給与税登録の代わりにはなりません。給与実務担当者が両方の登録番号をすぐに確認できるよう、給与の初期設定ファイルなどに一括して整理・保管しておきましょう。
2026年にオランダの雇用主が支払う給与税と社会保険料は何ですか?
雇用主は従業員の給料から賃金税を源泉徴収するとともに、所定の雇用主負担保険料を計算して納付します。2026年の場合、医療保険法(Zvw)の雇用主負担率は年収上限79,409ユーロまで6.10%です。一般失業基金(AWf)保険料は正規の無期書面契約で2.74%、有期・フレキシブル契約で7.74%となります。労働不能基金(Aof)保険料は企業規模区分により6.27%または7.63%です。契約形態や事業主区分に応じた適切な料率を適用してください。
2026年のオランダの最低賃金と休暇手当の計算方法はどのようになっていますか?
法定休暇手当は、年間の基本総給与の8%です。オランダでは最低賃金が定期的に改定されるため、改定の都度従業員の給与額を見直し、休暇手当は通常の基本給とは別個に算出して管理してください。労働時間や基本給が変更された場合は、速やかに給与台帳の積立計算も更新します。
オランダの雇用主はどのような給与記録、給与明細、年間集計書を交付・保管すべきですか?
従業員へ毎月給与明細を交付し、給与関連書類は法令に従って7年間保管する義務があります。後からの問い合わせや確認に備え、給与明細は計算根拠、送金記録、税務申告書とセットで紐づけて保管してください。また、従業員に対して年間の支給総額と源泉徴収額をまとめた年間集計書(Jaaropgaaf)を交付します。過去の修正が入っている場合は、月次の累計記録と整合しているか確認してください。
オランダにおける給与税の申告および納税の期限はいつですか?
給与税の申告は毎月行います。申告および納税の期日は、対象となる給与月の翌月末日です。当期に給与の支払いが発生しなかった場合でも、ゼロ申告の提出が必要となります。毎月の給与締め処理の段階で申告と支払いの期日を業務カレンダーに登録し、受領確認通知や納税証明書を該当月の記録と一緒に保管してください。
中小企業がオランダの給与計算サービスやソフトウェアを利用する場合の費用はどれくらいですか?
料金は委託範囲、従業員数、給与体系の複雑さ、単なるソフトウェア利用なのか計算代行や包括的な人事管理まで含むのかによって異なります。給与明細の発行、税務申告、雇用主負担額の計算、年末調整書類の作成などがサービスに含まれているかを確認し比較してください。自社で内製化する場合は、情報管理や制度変更への対応にかかる社内リソースの人件費も考慮する必要があります。
オランダの給与計算代行業者を利用する場合と自社内で処理する場合の違いは何ですか?
自社内で内製化すると、従業員データや計算処理を自社で直接コントロールできますが、法令改正の把握、正確な計算、厳格な期日管理を自社スタッフで担う必要があります。外部の代行業者を利用する場合、企業側が正確な従業員・契約情報を提供すれば、定例の計算処理や税務申告手続きを専門家に任せることができます。中小企業においては、承認プロセスやトラブル対応を誰が担うかを検討し、無理なく継続できる業務フローを選択することが大切です。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。EOR(記録上の雇用主)サービスおよびオランダ給与計算サービス(雇用契約、賃金税および社会保障の申告、休暇手当、年金、病気休暇、CAOコンプライアンス管理など)の責任者であり、最短48時間でのオンボーディングに対応しています。
よくあるご質問
オランダにおける中小企業の給与計算業務には、従業員の税務登録、賃金計算、給与明細の発行、給与税申告、および該当する雇用主負担保険料の納付が含まれます。従業員情報の変更報告、給与確定の承認、各種申告期日の管理について、社内の担当責任を明確にしておきましょう。例えば、新規入社者の契約条件を誰がいつまでに給与処理担当者へ共有するかを取り決めておくことで、計算ミスや月次申告の遅れを防ぐことができます。
従業員の初出勤日より前に、オランダ税務当局(Belastingdienst)に給与税の事業者登録を行い、給料税番号を取得する必要があります。オランダ商工会議所(KvK)の事業者登録は別の手続きであり、給与税登録の代わりにはなりません。給与実務担当者が両方の登録番号をすぐに確認できるよう、給与の初期設定ファイルなどに一括して整理・保管しておきましょう。
雇用主は従業員の給料から賃金税を源泉徴収するとともに、所定の雇用主負担保険料を計算して納付します。2026年の場合、医療保険法(Zvw)の雇用主負担率は年収上限79,409ユーロまで6.10%です。一般失業基金(AWf)保険料は正規の無期書面契約で2.74%、有期・フレキシブル契約で7.74%となります。労働不能基金(Aof)保険料は企業規模区分により6.27%または7.63%です。契約形態や事業主区分に応じた適切な料率を適用してください。
法定休暇手当は、年間の基本総給与の8%です。オランダでは最低賃金が定期的に改定されるため、改定の都度従業員の給与額を見直し、休暇手当は通常の基本給とは別個に算出して管理してください。労働時間や基本給が変更された場合は、速やかに給与台帳の積立計算も更新します。
従業員へ毎月給与明細を交付し、給与関連書類は法令に従って7年間保管する義務があります。後からの問い合わせや確認に備え、給与明細は計算根拠、送金記録、税務申告書とセットで紐づけて保管してください。また、従業員に対して年間の支給総額と源泉徴収額をまとめた年間集計書(Jaaropgaaf)を交付します。過去の修正が入っている場合は、月次の累計記録と整合しているか確認してください。
給与税の申告は毎月行います。申告および納税の期日は、対象となる給与月の翌月末日です。当期に給与の支払いが発生しなかった場合でも、ゼロ申告の提出が必要となります。毎月の給与締め処理の段階で申告と支払いの期日を業務カレンダーに登録し、受領確認通知や納税証明書を該当月の記録と一緒に保管してください。
料金は委託範囲、従業員数、給与体系の複雑さ、単なるソフトウェア利用なのか計算代行や包括的な人事管理まで含むのかによって異なります。給与明細の発行、税務申告、雇用主負担額の計算、年末調整書類の作成などがサービスに含まれているかを確認し比較してください。自社で内製化する場合は、情報管理や制度変更への対応にかかる社内リソースの人件費も考慮する必要があります。
自社内で内製化すると、従業員データや計算処理を自社で直接コントロールできますが、法令改正の把握、正確な計算、厳格な期日管理を自社スタッフで担う必要があります。外部の代行業者を利用する場合、企業側が正確な従業員・契約情報を提供すれば、定例の計算処理や税務申告手続きを専門家に任せることができます。中小企業においては、承認プロセスやトラブル対応を誰が担うかを検討し、無理なく継続できる業務フローを選択することが大切です。