Gestión de nóminas en los Países Bajos para pequeñas empresas: costes y obligaciones
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
El cumplimiento de la gestión de nóminas en los Países Bajos es una responsabilidad mensual, no una simple transferencia salarial. Gestionar la nómina neerlandesa para una pequeña empresa implica el registro del empleador, la emisión de recibos de salarios, la presentación de declaraciones de retenciones e impuestos sobre la nómina, así como la gestión de la paga de vacaciones legalmente obligatoria.
Este artículo explica cómo encajan el registro fiscal, las declaraciones periódicas de nómina, la paga de vacaciones y las obligaciones normativas, ofreciendo a las pequeñas empresas una visión práctica del trabajo que conlleva.
Por Joost Hubregtse, Payroll Director.
Joost Hubregtse es Payroll Director en ICSPayroll, el especialista en nóminas neerlandesas y EOR de Intercompany Solutions. Especialista de carrera en nóminas y antiguo Head of Payroll, supervisa las declaraciones del impuesto sobre los salarios, las solicitudes del régimen del 30% y el cumplimiento normativo laboral para empleadores internacionales.
Revisado por Joost Hubregtse, Payroll Director, el 21 de octubre de 2026.
Puntos clave
- Presupueste la paga de vacaciones legal obligatoria del 8% y comprenda cómo se integra en la retribución total del empleado.
- Incorpore las nóminas mensuales y las declaraciones de retenciones salariales en su calendario regular de nómina, incluida la declaración a cero cuando corresponda.
- Complete el registro fiscal como empleador antes de que su primer empleado comience a trabajar y mantenga organizados los registros y declaraciones de nómina.
- Separe el salario bruto de las cotizaciones patronales para comprender el coste global de contratar personal en los Países Bajos.
- Haga un seguimiento de los cambios en la normativa neerlandesa para tener siempre presentes el salario mínimo, la retribución por enfermedad y otras obligaciones laborales.
Paga de vacaciones
En los Países Bajos, los empleadores deben proporcionar una paga de vacaciones legal [vakantiegeld] equivalente al 8% del salario base bruto anual del empleado, según Business.gov.nl. Se trata de un concepto independiente de los días de vacaciones retribuidas. Los empleadores suelen devengar este subsidio mensualmente y abonarlo en mayo. Para una pequeña empresa, esto significa registrar el devengo a lo largo del año e incluir el pago en la nómina cuando venza. Un empleador extranjero que contrata en el país debe tener en cuenta este requisito neerlandés junto con el salario habitual.
Registre la paga de vacaciones como una partida independiente en la nómina en lugar de tratarla como parte del salario mensual ordinario. Calcule el devengo sobre el salario base bruto del trabajador y mantenga un saldo acumulado en los registros de nómina. Cuando abone este concepto, indíquelo claramente en el recibo de nómina. Esto facilita la comprensión del importe y genera un historial trazable de lo devengado y lo pagado.
Mayo es el mes habitual de pago, pero provisionar el importe mensualmente evita tener que afrontar toda la obligación de golpe en esa fecha. Actualice el devengo cuando se produzcan cambios que afecten al salario base del empleado. Cuando un trabajador cause baja, concilie la paga de vacaciones acumulada con las cantidades ya abonadas en la liquidación final de la nómina. Mantener juntos el cálculo, el historial de devengos y el abono facilita la detección de cualquier saldo pendiente.
La paga de vacaciones no equivale a los días de vacaciones por ley. En los Países Bajos, un empleado a tiempo completo tiene derecho a un mínimo de 20 días laborables de vacaciones retribuidas al año, según la guía de derechos de vacaciones de Business.gov.nl. El derecho mínimo legal de vacaciones se calcula multiplicando por cuatro las horas de trabajo semanales del empleado. Por ejemplo, el derecho de una persona que trabaja cinco días a la semana se expresa en días, mientras que una jornada semanal distinta se computa en función de sus horas. Supervise las vacaciones de forma independiente a la paga del 8%.
La cobertura por incapacidad temporal o enfermedad es otra responsabilidad específica en la nómina. En virtud del artículo 7:629 del Código Civil neerlandés [Burgerlijk Wetboek], los empleadores deben continuar abonando al menos el 70% del último salario percibido por el trabajador durante un máximo de 104 semanas, con el límite mínimo del salario mínimo interprofesional durante el primer año, de acuerdo con el artículo 7:629 del Código Civil neerlandés. La Ley de mejora del control de bajas médicas [Wet verbetering poortwachter] regula los deberes de reintegración laboral. Incluye una evaluación de salud laboral en la sexta semana y un plan de reintegración en la octava semana. Estas obligaciones coexisten con la paga de vacaciones, no la sustituyen.
Revise los planes de pensiones antes de formalizar las condiciones laborales. Las aportaciones a planes de pensiones pueden ser exigidas por ley o por un convenio colectivo aplicable, conocido como CAO [collectieve arbeidsovereenkomst]. Identifique el CAO correspondiente y las obligaciones de previsión social al preparar la propuesta de empleo e incluya las deducciones o cotizaciones requeridas en la nómina. Las empresas que contraten desde el extranjero deben considerar de manera conjunta la paga de vacaciones, la retribución por baja médica, las vacaciones y la pensión para comprender todas sus responsabilidades como empleador en los Países Bajos.
Nóminas mensuales y declaraciones de impuestos sobre la nómina
Los empleadores en los Países Bajos abonan generalmente los salarios con periodicidad mensual y emiten una nómina por cada período de liquidación. Asimismo, deben presentar una declaración mensual de retenciones e impuestos sobre la nómina [aangifte loonheffingen], incluida una declaración a cero cuando proceda.
Ciclos de pago de nómina y recibos de salario
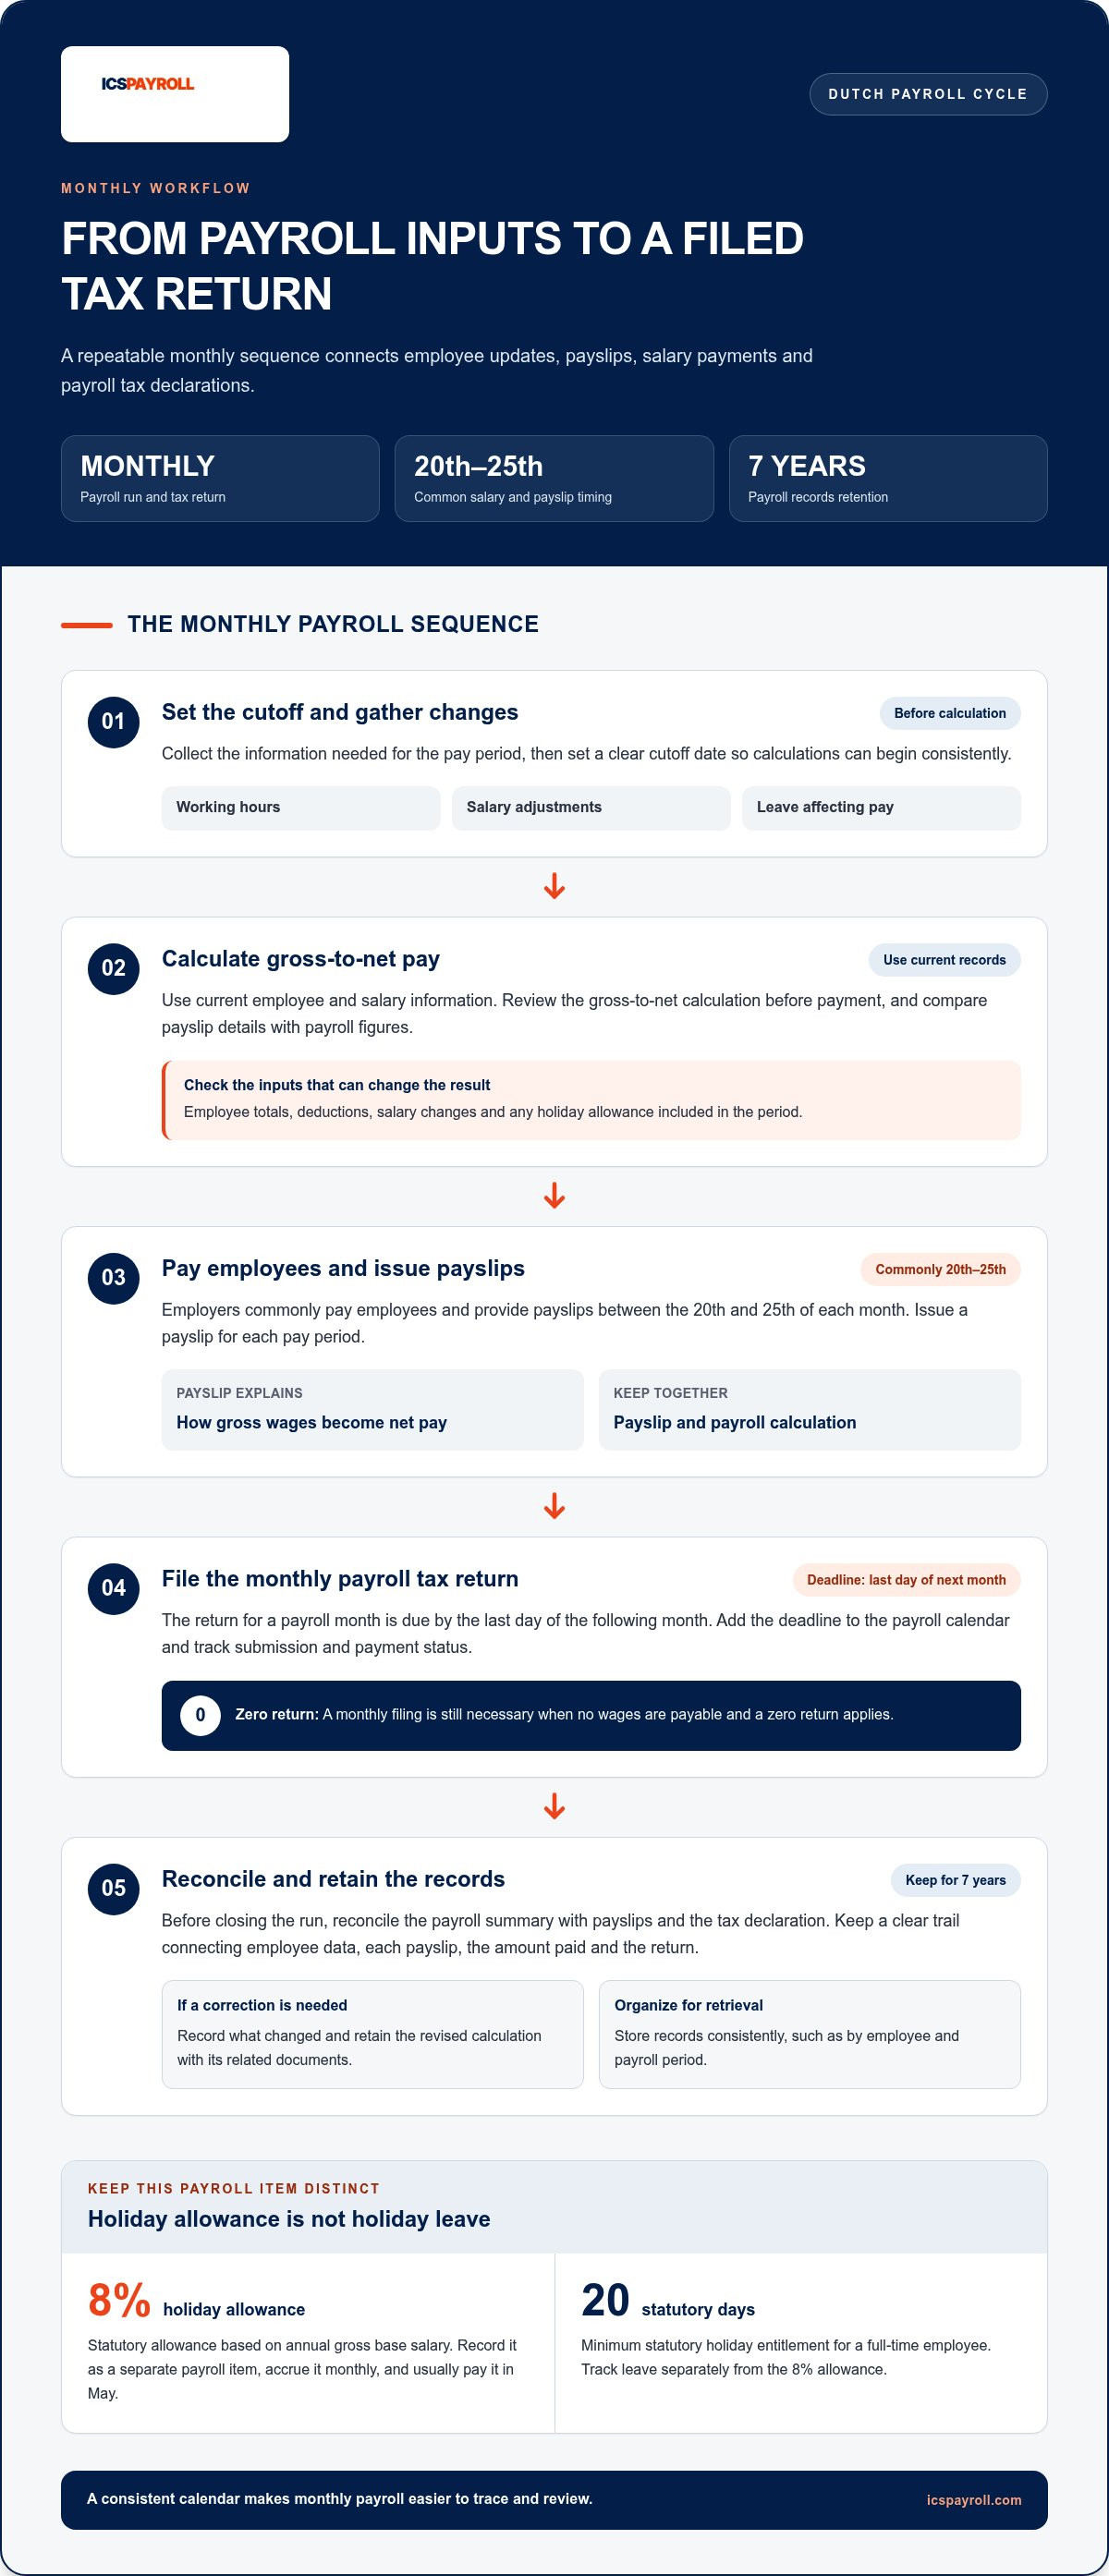
Un ciclo de nómina es el proceso recurrente que abarca el cálculo de los salarios mensuales, el abono a los empleados, la emisión de las nóminas y la declaración periódica de impuestos salariales. Los empleadores neerlandeses suelen pagar a los empleados y entregar las nóminas entre los días 20 y 25 de cada mes. Contar con un calendario constante ayuda a coordinar las transferencias salariales con los cálculos de nómina y las declaraciones fiscales. Establezca fechas de corte para recopilar las horas trabajadas y los cambios de nómina antes de iniciar los cálculos.
Cada ciclo de nómina debe basarse en la información salarial y del empleado más actualizada. Registre variaciones como nuevas jornadas laborales, revisiones salariales o permisos que afecten a la retribución. A continuación, revise los cálculos de bruto a neto antes del pago y coteje los datos resultantes de la nómina con el resumen contable. Esta secuencia ayuda a detectar errores de introducción de datos antes de que afecten tanto a la retribución del trabajador como a la declaración fiscal.
Recibos de nómina y registros documentales
La nómina documenta la liquidación salarial de un empleado para un período determinado. Muestra cómo se transforma el salario bruto en neto y qué conceptos de nómina se aplican. Conserve las nóminas junto con los cálculos salariales y las declaraciones oficiales correspondientes. Una documentación organizada facilita el rastreo de cualquier corrección hasta su origen y su período de pago.
Los registros de nómina deben mantener un vínculo claro entre los datos del empleado, cada nómina, el importe abonado y la declaración fiscal remitida. Los empleadores en los Países Bajos deben conservar los registros de nómina durante 7 años, según las directrices del gobierno neerlandés sobre documentación empresarial. Almacene los archivos con una estructura coherente, como por empleado y período de liquidación, para que la administración sea localizable. Si se requiere una rectificación, documente lo que ha cambiado y conserve el cálculo corregido junto con su documentación de respaldo.
La declaración de retenciones sobre la nómina debe presentarse a más tardar el último día del mes siguiente al mes de liquidación, según las directrices de la administración tributaria Belastingdienst. Por ejemplo, la declaración de un mes determinado vence el último día del mes posterior. Es obligatorio presentarla mensualmente incluso cuando no se hayan devengado salarios, en cuyo caso se remite una declaración a cero [nihilaangifte]. Incorpore la fecha límite de presentación al mismo calendario en el que procesa los salarios y registre el justificante de envío y pago.
Antes de cerrar cada ciclo de nómina mensual, concilie el resumen de nómina con los recibos de los empleados y la declaración fiscal. Compruebe los totales por trabajador, las retenciones y cualquier paga de vacaciones incluida en el período. Guarde constancia de esta revisión con los documentos de nómina. Esto proporciona a la pequeña empresa un método práctico para investigar descuadres sin tener que reconstruir los cálculos a partir de archivos dispersos.
Para los empleadores que deseen asistencia con estas tareas periódicas, los servicios de administración de nóminas en los Países Bajos pueden ayudar a gestionar el procesamiento salarial y el cumplimiento normativo.
Registro fiscal y obligaciones de nómina en los Países Bajos
Antes de que comience una relación laboral en los Países Bajos, debe tramitar el registro patronal y la administración de impuestos sobre la nómina. Los empleadores deben registrarse ante la administración tributaria neerlandesa, la Belastingdienst, y disponer de un número fiscal de retenciones de nómina [loonheffingennummer] antes del primer día de trabajo del empleado. Además, una empresa neerlandesa debe inscribirse en la Cámara de Comercio [Kamer van Koophandel o KvK] y obtener un número KvK. Ambas inscripciones responden a propósitos diferentes, por lo que el número KvK por sí solo no sustituye al registro como empleador a efectos de nómina.
Mantenga diferenciadas las obligaciones del impuesto sobre el salario de la posición de la empresa respecto al IVA [btw]. El impuesto sobre el salario concierne a la nómina de los empleados; el IVA atañe a las operaciones gravadas del negocio y a las facturas emitidas a clientes. El régimen para pequeñas empresas o KOR [kleineondernemersregeling] puede aplicarse a una empresa radicada en los Países Bajos con una facturación anual no superior a 20.000 € por año natural, siempre que cumpla el resto de condiciones de admisibilidad. Las empresas acogidas al KOR no repercuten IVA a sus clientes y no pueden deducir el IVA soportado en sus gastos o inversiones.
Controle los ingresos a lo largo del año natural. Si se superan los 20.000 €, la empresa debe notificarlo de inmediato a la Belastingdienst y quedará sujeta al régimen general del IVA. Por lo tanto, una empresa que aplique el KOR debe vigilar sus ventas y prever en qué momento cambiará su régimen de IVA. Este esquema se aplica al conjunto de las actividades de la empresa, incluidas las que operen bajo distintos subnúmeros de IVA. Esto resulta fundamental si una pequeña sociedad explota más de una línea de negocio.
Las obligaciones de presentación del IVA varían según la situación de la empresa frente a este impuesto. Las empresas no sujetas al KOR siguen las exigencias ordinarias de autoliquidación periódica del IVA, mientras que las acogidas al KOR no repercuten IVA en las ventas amparadas por el régimen. Tampoco pueden recuperar el IVA soportado en sus costes. Compare el impacto en los precios para los clientes y en las compras del negocio antes de optar por este régimen. Para una empresa que vende principalmente a otras empresas (B2B), el IVA soportado no deducible puede encarecer los costes de forma muy distinta a si vendiera sobre todo a consumidores finales.
Revise las obligaciones de pensiones de forma independiente durante el alta laboral. Las aportaciones pueden ser obligatorias por ley o por la aplicación de un convenio colectivo (CAO). Determine si a las actividades del empleador se le aplica un CAO y si este fija planes de pensiones obligatorios. Contar con una plantilla reducida no exime automáticamente de la obligación de cotizar a un plan de pensiones. Si son de aplicación, inclúyalas en la gestión laboral y en los cálculos de la nómina, y aclare a los empleados las deducciones correspondientes.
Una lista de verificación inicial muy práctica consiste en diferenciar cada obligación y asignarle sus propios registros:
- Mantenga los datos del registro en la KvK separados del registro de nómina ante la Belastingdienst.
- Supervise la gestión mensual del impuesto sobre el salario al margen de las liquidaciones de IVA y de la facturación computada a efectos del KOR.
- Haga constar el CAO aplicable y los acuerdos de pensiones junto con la información de nómina del empleado.
Diferenciar estas obligaciones ayuda a los pequeños empleadores a identificar qué trámite o cotización corresponde a la nómina, al IVA o a los planes de pensiones, evitando tratar todas las responsabilidades tributarias neerlandesas como si fueran un único proceso.
Servicios de nómina en los Países Bajos para su pequeña empresa: ¿cómo funciona?
La gestión de nóminas articula los datos de los empleados, las retenciones del impuesto sobre los salarios, las cotizaciones patronales a la seguridad social, las nóminas y las declaraciones mensuales. Desde la contratación hasta el día de cobro, el proceso exige registrarse como retenedor antes del primer día laboral del trabajador, recopilar la información requerida para la nómina, calcular las retribuciones brutas y netas junto con las aportaciones, emitir el recibo de nómina y presentar la declaración mensual.
Impuesto sobre el salario y cotizaciones sociales
El impuesto sobre el salario y las cotizaciones sociales son importes retenidos a los trabajadores o sufragados por el empleador en relación con los empleados en los Países Bajos. Clasificarlos de forma exacta es indispensable, ya que cada aportación cuenta con su propio tipo impositivo y base de cálculo.
Para 2026, la cotización sanitaria patronal Zvw [Zorgverzekeringswet] se sitúa en el 6,10% del salario computable, hasta una base máxima de cotización [maximumpremieloon] de 79.409 €. La prima del fondo de desempleo AWf [Algemeen Werkloosheidsfonds] es del 2,74% para contratos indefinidos escritos que cumplan los requisitos y del 7,74% para contratos temporales o flexibles. El tipo aplicable varía según el contrato de trabajo, por lo que conviene registrar las condiciones contractuales de forma rigurosa antes de calcular la nómina.
La prima del seguro de incapacidad laboral Aof [Arbeidsongeschiktheidsfonds] también recae sobre el empleador. Su tipo para 2026 es del 6,27% o del 7,63%, según la categoría y tamaño de la empresa empleadora. Estas cargas sociales a cargo de la empresa son independientes de las retenciones a cuenta del impuesto sobre el salario practicadas en la nómina del trabajador. Por tanto, el cálculo de nómina debe reflejar con claridad el salario bruto, las deducciones del empleado, el pago neto y las cotizaciones patronales.
Costes de nómina y bases máximas de cotización
Los costes de personal comprenden el salario bruto y las cargas sociales de la empresa, mientras que los topes de cotización limitan la base salarial sobre la que se calculan determinadas primas. Esta distinción permite a las empresas presupuestar el coste de contratación sin asumir que todas las primas se aplican de forma ilimitada.
Para 2026, la base salarial máxima para las cotizaciones obligatorias a la seguridad social es de 79.409 €. La aportación patronal Zvw también toma como referencia este tope anual. Si el salario anual de un trabajador supera dicho umbral, las cotizaciones pertinentes se calculan únicamente hasta el límite máximo aplicable, sin gravar cada euro adicional que exceda de dicha cantidad.
Para planificar sus costes, desglose el salario periódico de las primas patronales y verifique los tipos que corresponden a cada empleado. La modalidad contractual determina el AWf, mientras que la categoría de empresa condiciona el Aof. Las modificaciones en el salario o en la modalidad contractual pueden alterar el cálculo, por lo que conviene actualizar la ficha de nómina ante cualquier cambio en las condiciones laborales. De este modo obtendrá una previsión de costes más realista que aplicando un único porcentaje uniforme a toda la plantilla.
Etapas de la nómina: desde la contratación hasta el pago
La secuencia que va desde la contratación hasta el pago vincula el alta, la configuración del trabajador, los cálculos mensuales, la liquidación salarial y la presentación de informes. Seguir un procedimiento estructurado evita que la falta de datos se arrastre a los ciclos salariales siguientes.
Antes del primer día de trabajo, tramite el registro patronal ante la administración tributaria y recabe los datos del empleado y del contrato necesarios para un cálculo correcto. Cada mes, liquide el salario y las cotizaciones aplicables, elabore la nómina, efectúe el pago al trabajador y remita la declaración de retenciones salariales. Dicha declaración debe presentarse a más tardar el último día del mes natural posterior.
Tras efectuar los pagos, concilie el resumen de nómina con las cantidades transferidas y declaradas. Conserve los registros de nómina durante 7 años. Este control final ayuda a determinar si un posible descuadre se debe a los datos del trabajador, al tipo de cotización aplicado o a la declaración mensual.
Cumplimiento de nómina en los Países Bajos y cambios normativos
Para garantizar el cumplimiento de la nómina en 2026, supervise las modificaciones en el salario mínimo, las cotizaciones y las normas de contratación junto con las declaraciones mensuales. La presentación tardía o incorrecta de las declaraciones puede derivar en ingresos indebidos u omisiones fiscales, lo que genera expedientes de subsanación y deudas pendientes; corrija los errores mediante declaraciones complementarias y abone la diferencia resultante.
Los Países Bajos actualizan su salario mínimo interprofesional por hora el 1 de enero y el 1 de julio de cada año. Revise las retribuciones del personal en ambas fechas y actualice los cálculos de nómina y los expedientes laborales cuando corresponda un ajuste.
Las primas y cotizaciones también exigen una revisión anual. Para 2026, la cotización patronal Zvw es del 6,10% y la base máxima de cotización es de 79.409 €. El tipo del Aof se sitúa en el 6,27% o 7,63%, según el perfil de la empresa. El AWf es del 2,74% para contratos fijos y escritos que cumplan las condiciones, y del 7,74% para contratos temporales o flexibles. Compruebe el contrato del empleado y la clasificación de su empresa antes de aplicar estos porcentajes.
Determinadas novedades legislativas aún no han entrado en vigor. El 16 de junio de 2026, el Senado aprobó una versión simplificada del proyecto de ley VBAR que mantiene la presunción legal de relación laboral para retribuciones inferiores a 38 € por hora. Su entrada en vigor sigue pendiente, con previsión de aplicación para el 31 de diciembre de 2026. Considere esta iniciativa como un elemento a seguir de cerca, no como una norma ya vigente a la hora de clasificar a sus colaboradores o contratistas.
La ley Wtta también cuenta con un calendario definido. Entrará en vigor el 1 de enero de 2027, y su régimen sancionador se aplicará a partir del 1 de enero de 2028. El registro transitorio ante la autoridad NAU se extenderá del 1 de noviembre al 31 de diciembre de 2026. Estas fechas son relevantes para las empresas que recurren a la cesión o intermediación de mano de obra, pero la Wtta no debe confundirse con la declaración de retenciones salariales ni considerarse una norma general sobre igualdad retributiva.
En cuanto a las obligaciones formales, conserve un registro documental claro de cada declaración mensual. Guarde los expedientes de nómina durante 7 años, concilie las bases y primas declaradas con los cálculos contables y justifique cualquier ajuste posterior. Una revisión práctica debe verificar la situación del empleado, el tipo de contrato, los cambios de retribución, las primas aplicadas y los justificantes bancarios. Esto ayuda a esclarecer si un descuadre procede de los datos del trabajador, de una variación en los tipos o de una omisión en la presentación.
Diferencie el cumplimiento de la normativa de extranjería de la gestión ordinaria de nóminas. La sanción por infracción de la Ley de empleo de ciudadanos extranjeros (Wav) ronda los 8.000 € por trabajador, pero sanciona el incumplimiento de la normativa de extranjería y trabajo, no una simple demora en la declaración de nómina. Las empresas que contraten a profesionales internacionales deben gestionar la verificación del permiso de trabajo como un control de cumplimiento independiente. Obtenga asistencia en la administración de nóminas en los Países Bajos para gestionar los cálculos salariales y las obligaciones de presentación de informes.
ICSPayroll: Employer of Record (EOR)
ICSPayroll presta servicios de Employer of Record (EOR) a empresas que contratan en los Países Bajos sin disponer de una filial o entidad local. Su servicio de EOR asume la condición de empleador formal sobre el terreno, mientras que el servicio de administración de nóminas neerlandesas asiste a las empresas en los cálculos salariales, las nóminas y las declaraciones fiscales de sus empleados en los Países Bajos.
Elija la modalidad que mejor se adapte a su estructura organizativa. Un EOR es la solución adecuada si su compañía desea contratar a un empleado en los Países Bajos sin constituir una entidad mercantil propia. Si su empresa ya cuenta con una estructura local y plantilla contratada directamente, el servicio de administración de nóminas neerlandesas asume las tareas periódicas descritas anteriormente. Para los trabajadores internacionales que cumplan los requisitos, ICSPayroll gestiona asimismo la solicitud del régimen fiscal del 30% [30%-regeling].
Visite icspayroll.com para consultar el servicio de gestión de nóminas en los Países Bajos que mejor encaje con su empresa.
Establezca un modelo de nómina que crezca con sus planes
El siguiente paso consiste en determinar quién asumirá las responsabilidades laborales y de nómina en los Países Bajos conforme su negocio se desarrolle. Adapte la operativa a su situación: valore un servicio de Employer of Record si necesita contratar personal en los Países Bajos sin una entidad jurídica local, o contrate la administración de nóminas si ya cuenta con presencia y empleados directos en el país. En el caso de contrataciones internacionales, valore además si el empleado reúne los requisitos para acogerse al régimen del 30%.
Un modelo operativo bien definido ayuda a su equipo a asignar responsabilidades sobre la gestión de datos, las variables salariales, las aprobaciones y las presentaciones oficiales. Asimismo, proporciona una base sólida para revisar las funciones asignadas si los planes de contratación o su implantación en los Países Bajos evolucionan. Una gestión de nóminas acertada para pequeñas empresas no consiste únicamente en tramitar transferencias de sueldo, sino en adaptarse a su forma de contratar y cumplir la legislación.
ICSPayroll puede asesorarle sobre el modelo de nómina neerlandesa que mejor encaja con su estructura. Contacte con ICSPayroll sobre la gestión de nóminas en los Países Bajos para dar el siguiente paso. Con un enfoque estructurado, podrá avanzar con total seguridad y claridad en sus contrataciones en los Países Bajos.
Preguntas frecuentes
¿Cuáles son las obligaciones de nómina en los Países Bajos para pequeñas empresas con empleados?
La gestión de nóminas en los Países Bajos para pequeñas empresas abarca el alta de los empleados, el cálculo salarial, la emisión de nóminas, las declaraciones de impuestos sobre la nómina y el abono de las cargas sociales a cargo del empleador. Establezca con claridad quién asume la notificación de cambios en la plantilla, la aprobación de la nómina y el seguimiento de los plazos de presentación. Por ejemplo, determine quién registra las condiciones del contrato de un nuevo trabajador y cuándo deben incorporarse esos datos al ciclo de nómina. Esto evita que la falta de información altere los cálculos o los informes mensuales.
¿Cómo registrarse como empleador ante la administración tributaria neerlandesa (Belastingdienst)?
Debe solicitar el alta ante la Belastingdienst a efectos de retenciones de nómina y obtener un número fiscal patronal antes del primer día laboral del empleado. La inscripción de una empresa neerlandesa en la KvK responde a un fin mercantil distinto y no sustituye al alta tributaria de nómina. Facilite ambos identificadores al responsable de confeccionar las nóminas. Por ejemplo, guárdelos en el expediente inicial de configuración de la nómina para tenerlos disponibles al preparar las declaraciones periódicas.
¿Qué impuestos sobre la nómina y cotizaciones a la seguridad social abonan los empleadores neerlandeses en 2026?
Los empleadores retienen el impuesto sobre el salario del trabajador y calculan las primas patronales aplicables. En 2026, la cotización patronal Zvw es del 6,10% hasta una base salarial máxima de 79.409 €. El AWf es del 2,74% para contratos fijos y escritos que cumplan los requisitos legales o del 7,74% para contratos temporales o flexibles. El Aof se sitúa en el 6,27% o 7,63%, según la categoría y volumen de la empresa. Aplique los porcentajes que correspondan al contrato de cada trabajador y a la condición de su empresa.
¿Cuál es el salario mínimo en los Países Bajos en 2026 y cómo se calcula la paga de vacaciones?
La paga de vacaciones obligatoria por ley equivale al 8% del salario base bruto anual. Revise las retribuciones de sus empleados siempre que varíe el salario mínimo interprofesional y compute la paga de vacaciones de forma desglosada respecto a la retribución ordinaria. Actualice los datos de nómina cada vez que cambien la jornada o el salario base de un trabajador.
¿Qué justificantes de nómina, recibos salariales y resúmenes anuales deben facilitar los empleadores?
Los empleadores deben entregar nóminas mensuales a los trabajadores y conservar los registros de nómina durante 7 años. Mantenga cada recibo de salario vinculado a su hoja de cálculo, justificante de abono y declaración oficial correspondiente, de modo que cualquier consulta pueda remitirse a su período exacto. El certificado de retenciones anual [jaaropgaaf] ofrece a los empleados un resumen anual de sus devengos y retenciones. Debe conciliarse con los históricos mensuales, especialmente si se han introducido correcciones que modifiquen importes de meses anteriores.
¿Cuáles son los plazos para declarar y pagar los impuestos de la nómina en los Países Bajos?
Las declaraciones de retenciones sobre la nómina se presentan mensualmente. Tanto la autoliquidación como el pago deben formalizarse a más tardar el último día del mes siguiente al liquidado. En caso necesario, se presentará una declaración a cero aunque no se hayan devengado salarios durante el período. Añada las tareas de declaración y pago a su calendario al cerrar cada ciclo salarial mensual y archive el justificante de presentación y la orden de transferencia junto con los documentos de dicho período.
¿Cuánto cuestan los servicios de nómina y el software en los Países Bajos para una pequeña empresa?
No existe una tarifa única para todas las pequeñas empresas. El coste depende del alcance del servicio, el volumen de empleados, la complejidad de la nómina y de si la empresa requiere una solución de software, asistencia en el cálculo o una externalización laboral integral. Compare las coberturas de cada alternativa, incluidas las nóminas, las declaraciones fiscales, las cotizaciones patronales y los resúmenes de fin de año. Si opta por la gestión interna, compute también el tiempo de trabajo que el personal dedica a mantener actualizadas las fichas de los empleados y gestionar las incidencias.
¿Qué diferencias existen entre contratar a un proveedor de nóminas en los Países Bajos y gestionarlas internamente?
La tramitación interna otorga a la empresa un control total sobre los datos del personal y las decisiones de nómina, pero exige que su propio equipo domine los cálculos, mantenga los archivos y asuma los plazos reglamentarios. Un proveedor externo puede encargarse del procesamiento y de las declaraciones pactadas, mientras la empresa se limita a facilitarle datos contractuales y del personal debidamente contrastados. Al seleccionar la fórmula de nómina en los Países Bajos para una pequeña empresa, valore quién asumirá las aprobaciones, las rectificaciones y las dudas de la plantilla, y opte por un flujo de trabajo que su equipo pueda gestionar con solvencia a largo plazo.

Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial propiedad al 100% de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, declaraciones de impuestos sobre los salarios y cotizaciones a la seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con posibilidad de tramitar incorporaciones en 48 horas.
Preguntas frecuentes
La gestión de nóminas en los Países Bajos para pequeñas empresas abarca el alta de los empleados, el cálculo salarial, la emisión de nóminas, las declaraciones de impuestos sobre la nómina y el abono de las cargas sociales a cargo del empleador. Establezca con claridad quién asume la notificación de cambios en la plantilla, la aprobación de la nómina y el seguimiento de los plazos de presentación. Por ejemplo, determine quién registra las condiciones del contrato de un nuevo trabajador y cuándo deben incorporarse esos datos al ciclo de nómina. Esto evita que la falta de información altere los cálculos o los informes mensuales.
Debe solicitar el alta ante la Belastingdienst a efectos de retenciones de nómina y obtener un número fiscal patronal antes del primer día laboral del empleado. La inscripción de una empresa neerlandesa en la KvK responde a un fin mercantil distinto y no sustituye al alta tributaria de nómina. Facilite ambos identificadores al responsable de confeccionar las nóminas. Por ejemplo, guárdelos en el expediente inicial de configuración de la nómina para tenerlos disponibles al preparar las declaraciones periódicas.
Los empleadores retienen el impuesto sobre el salario del trabajador y calculan las primas patronales aplicables. En 2026, la cotización patronal Zvw es del 6,10% hasta una base salarial máxima de 79.409 €. El AWf es del 2,74% para contratos fijos y escritos que cumplan los requisitos legales o del 7,74% para contratos temporales o flexibles. El Aof se sitúa en el 6,27% o 7,63%, según la categoría y volumen de la empresa. Aplique los porcentajes que correspondan al contrato de cada trabajador y a la condición de su empresa.
La paga de vacaciones obligatoria por ley equivale al 8% del salario base bruto anual. Revise las retribuciones de sus empleados siempre que varíe el salario mínimo interprofesional y compute la paga de vacaciones de forma desglosada respecto a la retribución ordinaria. Actualice los datos de nómina cada vez que cambien la jornada o el salario base de un trabajador.
Los empleadores deben entregar nóminas mensuales a los trabajadores y conservar los registros de nómina durante 7 años. Mantenga cada recibo de salario vinculado a su hoja de cálculo, justificante de abono y declaración oficial correspondiente, de modo que cualquier consulta pueda remitirse a su período exacto. El certificado de retenciones anual [jaaropgaaf] ofrece a los empleados un resumen anual de sus devengos y retenciones. Debe conciliarse con los históricos mensuales, especialmente si se han introducido correcciones que modifiquen importes de meses anteriores.
Las declaraciones de retenciones sobre la nómina se presentan mensualmente. Tanto la autoliquidación como el pago deben formalizarse a más tardar el último día del mes siguiente al liquidado. En caso necesario, se presentará una declaración a cero aunque no se hayan devengado salarios durante el período. Añada las tareas de declaración y pago a su calendario al cerrar cada ciclo salarial mensual y archive el justificante de presentación y la orden de transferencia junto con los documentos de dicho período.
No existe una tarifa única para todas las pequeñas empresas. El coste depende del alcance del servicio, el volumen de empleados, la complejidad de la nómina y de si la empresa requiere una solución de software, asistencia en el cálculo o una externalización laboral integral. Compare las coberturas de cada alternativa, incluidas las nóminas, las declaraciones fiscales, las cotizaciones patronales y los resúmenes de fin de año. Si opta por la gestión interna, compute también el tiempo de trabajo que el personal dedica a mantener actualizadas las fichas de los empleados y gestionar las incidencias.
La tramitación interna otorga a la empresa un control total sobre los datos del personal y las decisiones de nómina, pero exige que su propio equipo domine los cálculos, mantenga los archivos y asuma los plazos reglamentarios. Un proveedor externo puede encargarse del procesamiento y de las declaraciones pactadas, mientras la empresa se limita a facilitarle datos contractuales y del personal debidamente contrastados. Al seleccionar la fórmula de nómina en los Países Bajos para una pequeña empresa, valore quién asumirá las aprobaciones, las rectificaciones y las dudas de la plantilla, y opte por un flujo de trabajo que su equipo pueda gestionar con solvencia a largo plazo.
Artículos relacionados