荷蘭中小型企業薪酬管理:用人成本與法定僱主責任
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
在荷蘭,薪酬合規(Payroll compliance)是一項每個月都要履行的法定義務,絕非單純每月過數出糧咁簡單。為荷蘭中小企管理薪酬,涉及僱主稅務註冊、發放糧單、申報薪俸稅,以及計算法定度假津貼。
本文將會詳細拆解稅務註冊、薪酬申報、度假津貼與各項合規責任之間的關係,為中小型企業僱主提供清晰實用的操作概覽。
作者:Joost Hubregtse,薪酬總監。
Joost Hubregtse 是 Intercompany Solutions 旗下荷蘭薪酬及名義僱主(EOR)專責機構 ICSPayroll 的薪酬總監。作為資深薪酬專家兼前薪酬部門主管,他專門負責跨國僱主的薪俸稅申報、30% ruling 申請及荷蘭僱傭合規事務。
本文由薪酬總監 Joost Hubregtse 於 2026 年 10 月 21 日審核。
重點摘要
- 為法定 8% 的度假津貼預留足夠預算,並了解該筆津貼如何納入員工的整體薪酬待遇。
- 將每月糧單發放及薪俸稅申報納入固定薪酬流程;即使當月無發放工資,亦須按規定進行零申報(Zero return)。
- 在首位員工正式入職開工前,必須辦妥僱主稅務註冊,並妥善保存所有薪酬與申報紀錄。
- 清晰分開稅前基本工資(Gross salary)與僱主承擔的各項保費供款,全面掌握在荷蘭請人的實際用人成本。
- 密切留意荷蘭薪酬法規的最新變動,確保及時跟進最低工資調整、病假薪酬及各項法定合規要求。
法定度假津貼(Holiday allowance)
根據荷蘭官方商業入口網站 Business.gov.nl 的規定,荷蘭僱主必須依法向僱員發放相當於全年稅前基本薪金 8% 的法定度假津貼(Vakantiegeld)。這筆津貼與帶薪年假是完全分開的兩回事。僱主通常會按月在系統內計提累積這筆津貼,並集中在每年 5 月發放。對中小企而言,這意味著日常要按月做好撥備記賬,並在發放月份將其計入薪酬計算內。外國企業在荷蘭聘請員工時,必須在常規薪金之外額外預留這筆法定義務預算。
在處理薪酬時,務必將度假津貼列為獨立的薪酬項目,切忌將其直接混入每月的常規薪金中。撥備金額應根據員工的稅前基本薪金計算,並在薪酬系統中保留清晰的累積餘額紀錄。在實際發放津貼時,糧單上亦必須清楚列明此款項。這樣做既方便員工核對,亦能建立可追溯的審計紀錄,清楚顯示歷年累積金額與實際已發放金額。
雖然 5 月通常是津貼發放月,但按月計提累積可以避免企業到期時面臨龐大的突發資金壓力。每當員工的基本薪金有所調整,亦應同步更新計提金額。若員工離職,僱主必須在最後一期結算糧(Final payroll)中,核對已累積津貼與已發放金額並結清餘額。將計算方式、累積歷史同發放紀錄集中管理,可以讓您更容易掌握任何尚未清繳的差額。
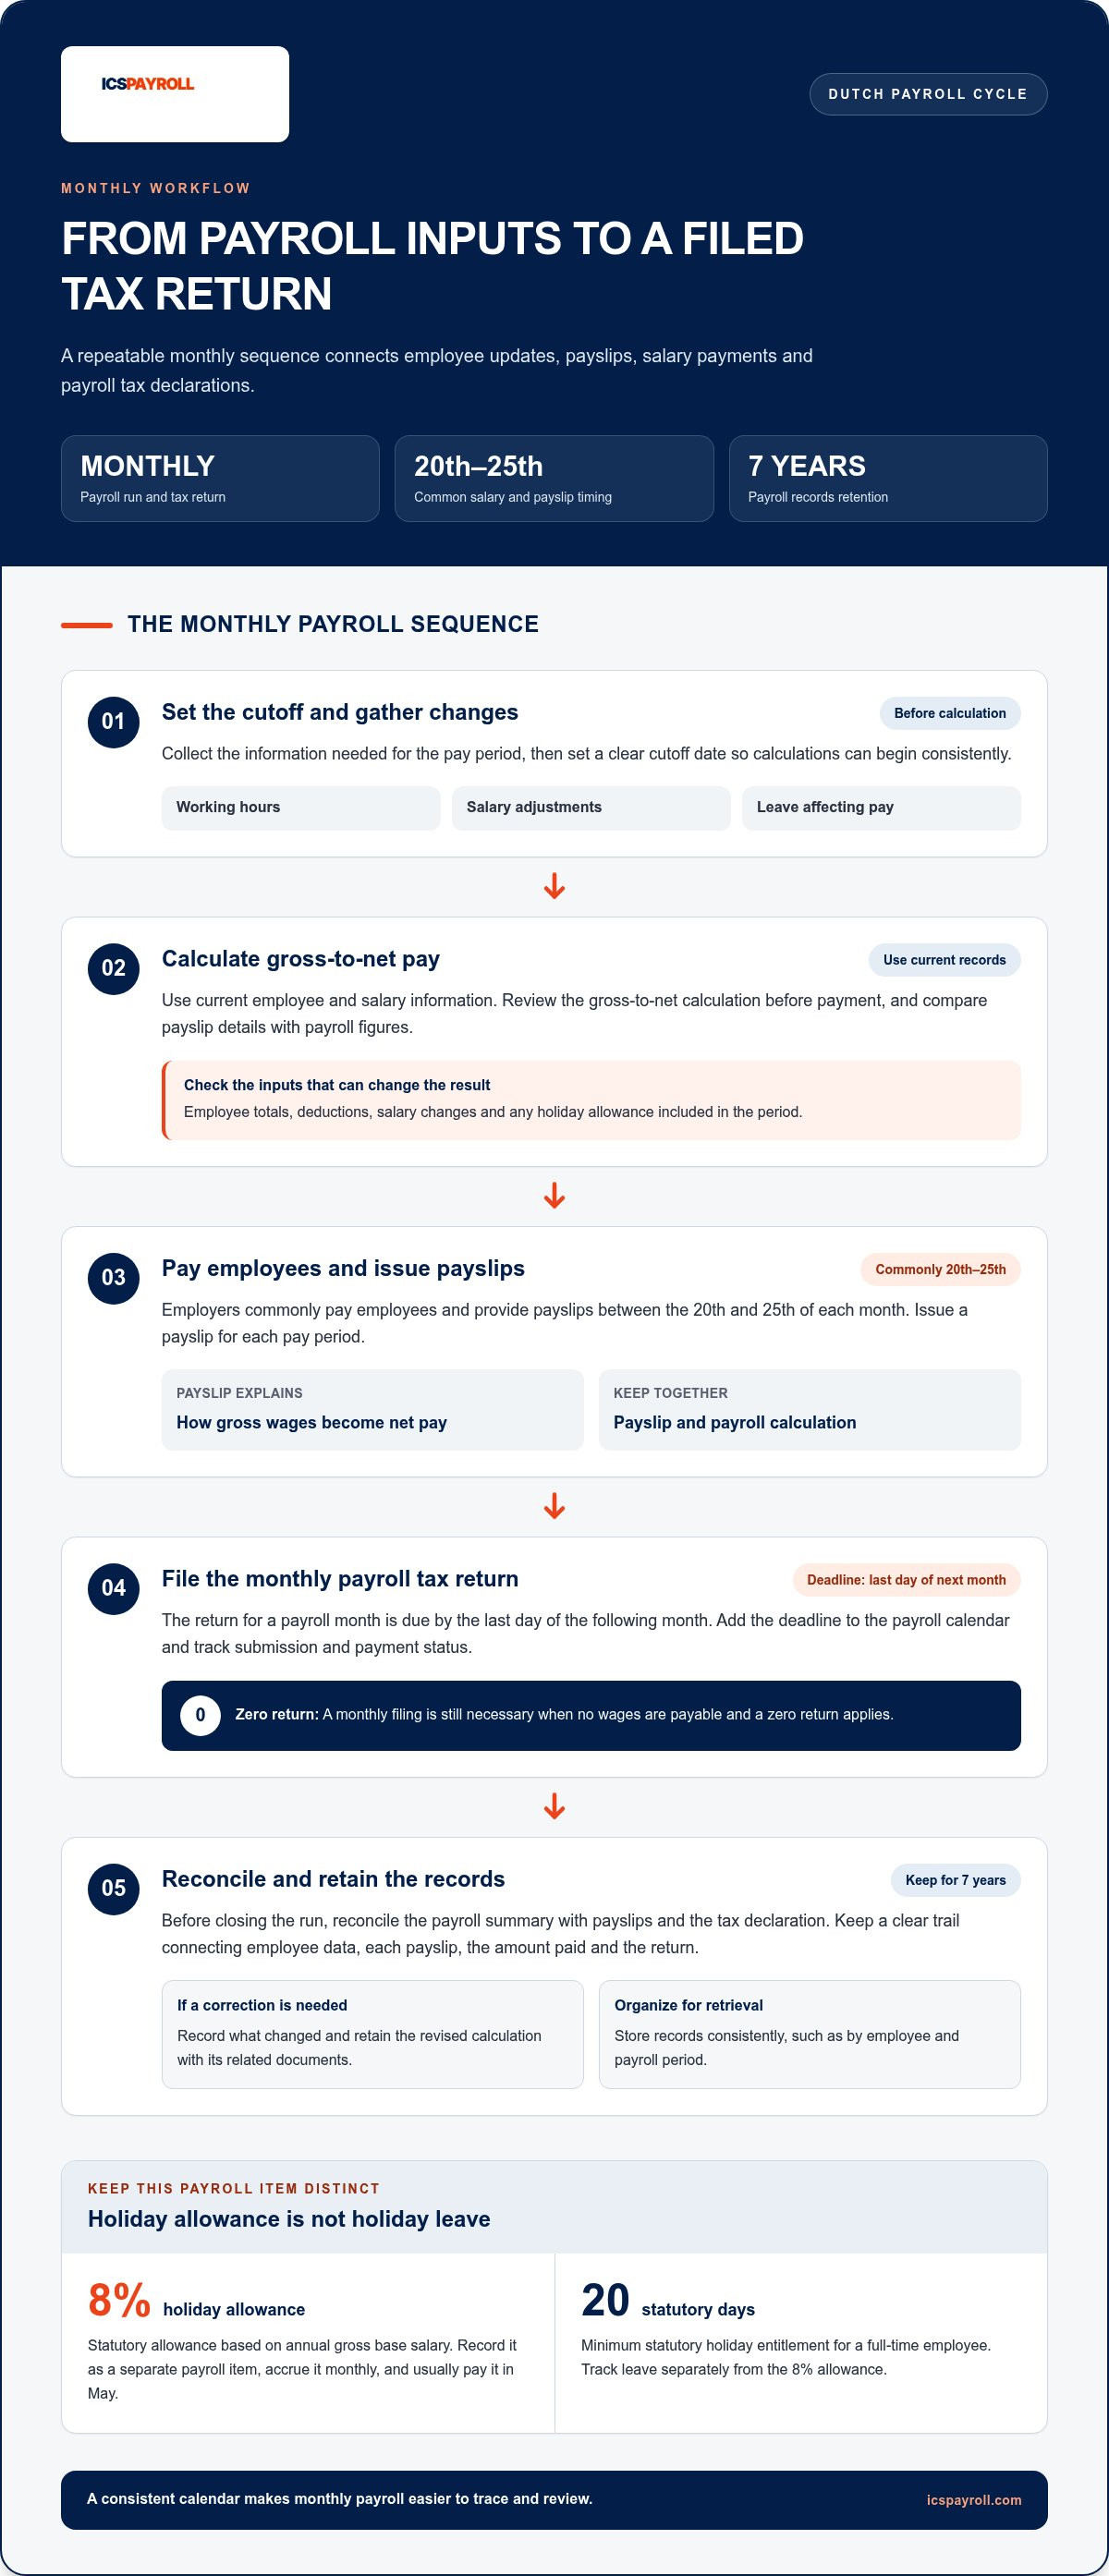
法定度假津貼與帶薪假期天數(Holiday entitlement)不可混為一談。根據 Business.gov.nl 的休假指引,全職員工每年享有至少 20 天的法定帶薪年假。法定最低年假天數的計算方式是員工每週法定工時的 4 倍。舉例來說,每週返工 5 天的員工,其年假通常以「天」計算;若員工採用其他工時制度,則會按每週工作時數折算。記錄年假餘額時,必須與 8% 的度假津貼分開處理。
病假工資(Sickness coverage)是僱主的另一項獨立薪酬責任。根據《荷蘭民法典》(Dutch Civil Code)第 7:629 條規定,當員工因病缺勤時,僱主必須在最長 104 週(即兩年)內,繼續支付其最後所得薪金的至少 70%;而在患病首年,發放金額不得低於法定最低工資水平。此外,《守門人改進法案》(Gatekeeper Improvement Act / Wet verbetering poortwachter)對病後復工流程有明確規定,僱主必須在第 6 週安排職業健康評估,並在第 8 週制定復工行動計劃。這些均是僱主必須履行的獨立責任,絕不能用度假津貼互相抵銷。
在落實僱傭條款之前,應先審查適用的退休金安排。退休金供款可能受荷蘭法律強制規定,或受適用的行業集體勞資協議(CAO,即 Collectieve Arbeidsovereenkomst)約束。在擬定聘用合約與薪酬福利時,應先確認相關 CAO 及退休金要求,再將相應的代扣代繳或僱主供款納入薪酬系統。海外企業在荷蘭請人,應將度假津貼、病假保障、年假及退休金統籌考量,全面掌握荷蘭的僱傭法規與責任。
每月糧單與薪俸稅申報
荷蘭僱主一般按月出糧,並在每個薪酬週期向員工發放糧單。此外,僱主每個月均須向稅局提交薪俸稅申報(Payroll tax return);即使當月沒有任何應付工資,亦必須提交零申報(Zero return)。
出糧週期與發放糧單
薪酬週期是指定期計算每月工資、出糧、發放糧單及申報薪俸稅的完整常規流程。荷蘭僱主普遍會在每個月的 20 號至 25 號之間向員工出糧及派發糧單。建立固定而清晰的薪酬日曆,有助協調出糧、薪酬核算及稅務申報的進度。在開始計算薪酬前,應預先設定收集工時紀錄及各項薪酬變更資料的截止日期(Cut-off date)。
每次出糧計算均應採用最新的員工檔案及薪金資料。任何工時調整、調薪或影響工資的請假紀錄,均須及時錄入系統。在正式出糧前,務必核對由稅前金額計算至稅後實發金額(Gross-to-net)的各項明細,並將糧單內容與整體薪酬報表仔細比對。這樣的審核步驟可以在出糧及報稅前及時發現輸入錯誤,避免影響員工收入或導致稅務申報出錯。
糧單與薪酬檔案紀錄
糧單是記錄員工該期薪酬計算明細的法定憑證。它清楚展示了稅前工資如何轉化為實發薪金(Net pay),以及代扣了哪些法定項目。僱主應將每期糧單與相應的薪酬計算表及稅務申報紀錄歸檔保存。井井有條的文檔管理,讓您在日後需要更正或審核時,能迅速追溯至具體月份和原始數據。
薪酬檔案應在員工個人資料、糧單、實際出糧金額及稅務申報表之間建立清晰的對應關係。根據荷蘭政府關於商業紀錄保存的指引,荷蘭僱主必須將薪酬檔案妥善保存 7 年。建議採用系統化方式存檔(例如按員工姓名及薪酬月份分類),確保資料隨時可供檢索查閱。如需更正過往紀錄,應詳細註明修改原因,並連同重新計算的數據及佐證文件一併妥善保存。
根據 Belastingdienst(荷蘭稅務局)的申報指引,薪俸稅申報表必須在薪酬月份結束後的下一個月最後一天前提交。舉例來說,某個月份的申報表必須在緊接著的下一個月最後一日或之前完成提交。即使該月無需發放工資而提交零申報,這項每月申報的責任依然不可免除。建議將報稅截止日期加入出糧日曆,並做好申報與繳費狀況的追蹤紀錄。
在結束每月的出糧工作前,應將薪酬匯總表與各份糧單及稅務申報表進行全面對賬(Reconcile)。仔細核實員工總人數、各項扣減款項以及該期包含的任何度假津貼。對賬完成後,應將覆核紀錄與該期薪酬文件一併歸檔。這為中小企提供了一套清晰實用的內控方法,即使日後發現數據差異,亦無需在零散的文件中重新拼湊計算過程。
若僱主希望將這些繁瑣的日常事務外判,可以透過 Dutch Payroll Administration(荷蘭薪酬管理服務)協助處理薪酬核算及各項合規行政事務。
荷蘭稅務註冊與薪酬合規義務
在荷蘭正式聘用員工前,必須辦妥僱主稅務註冊並建立薪俸稅管理檔案。僱主必須向 Belastingdienst(荷蘭稅務局)註冊,並在員工首個工作天前獲取專屬的薪俸稅號(Payroll tax number)。在荷蘭成立的企業亦必須在 Kamer van Koophandel(荷蘭商會,簡稱 KvK)註冊並取得 KvK 號碼。這兩項註冊的性質與用途截然不同,僅有 KvK 號碼絕不能替代僱主薪俸稅註冊。
請務必將僱主薪俸稅職責與企業的增值稅(VAT / BTW)分開處理。薪俸稅涉及員工出糧與稅款扣繳;而增值稅則涉及企業的應稅商業活動及客戶發票。荷蘭設有小企業增值稅豁免計劃(KOR,即 Kleineondernemersregeling),若在荷蘭成立的企業每年營業額不超過 20,000 歐元,並符合其他資格條件,便可申請採用。參與 KOR 的企業無需向客戶收取增值稅,但同時亦不能抵扣業務開支或投資項目所產生的增值稅進項稅額。
企業應密切監控整年的營業額。一旦營業額突破 20,000 歐元門檻,必須立即通知 Belastingdienst(荷蘭稅務局),並恢復履行一般的增值稅義務。因此,採用 KOR 的企業必須定期檢視銷售數據,清楚掌握稅務身份切換的時間點。KOR 的規定涵蓋企業的所有業務範疇,包括註冊在不同增值稅子號碼下的附屬業務。若一間小企業同時經營多條業務線,這一點尤其需要注意。
增值稅的申報要求取決於企業的稅務身份。未加入 KOR 的企業必須按期提交增值稅申報表,而 KOR 參與者則無需為適用銷售開具增值稅發票,亦無法退回營運成本中的進項稅。在決定是否申請加入 KOR 前,應仔細評估其對客戶報價及採購成本的影響。若企業的主要客戶為其他商業機構(B2B),無法抵扣進項稅對成本造成的影響,會與主要服務私人消費者(B2C)的企業大相徑庭。
在落實聘用條件時,應獨立審查退休金責任。退休金供款可能源於法定要求,亦可能源自適用的 CAO(集體勞資協議)。僱主應查明自身的業務性質是否受某項 CAO 管轄,以及該協議是否有強制性退休金條款。即使僱員人數很少,亦不代表可以豁免退休金義務。若確定需要供款,必須將其納入人力資源檔案及出糧計算中,並向員工清楚解釋相關扣減項目。
中小企僱主在起步階段,可以參考以下核對清單,將各項責任及檔案分門別類管理:
- 將 KvK 商會註冊資料與 Belastingdienst(荷蘭稅務局)的薪俸稅註冊文件分開存檔。
- 將每月的薪俸稅申報行政與增值稅申報及 KOR 營業額追蹤分開處理。
- 將適用的 CAO 協議及退休金供款決定,妥善記錄在員工的薪酬檔案中。
將這些合規項目拆開管理,有助中小型企業清楚掌握各項申報及供款分別受薪酬、增值稅還是退休金法規監管,避免將所有荷蘭稅務責任混為一談。
荷蘭中小企薪酬外判服務:實際運作模式
薪酬管理整合了員工資料、薪俸稅代扣、僱主法定保費、發放糧單及每月稅務申報。從招聘到發放工資,僱主必須在員工開工前完成薪俸稅註冊、收集出糧所需數據、計算稅前稅後金額及各項供款、派發糧單,並按月向稅局申報。
薪俸稅與社會保險供款
薪俸稅及社會保險供款包括從荷蘭員工薪金中代扣的稅款,以及由僱主額外承擔的保費。準確劃分各個項目至關重要,因為每種供款都有其法定的費率與計算基數。
在 2026 年,僱主承擔的 Zvw(荷蘭醫療保險法繳費)費率為工資的 6.10%,最高保費薪金上限為 79,409 歐元。AWf(荷蘭失業基金保費)方面,符合資格的長期書面僱傭合約適用的徵費率為 2.74%,而靈活或短期合約則為 7.74%。適用的費率完全取決於合約類型,因此在計算薪酬前,必須準確錄入合約明細。
此外,僱主亦須承擔 Aof(荷蘭傷殘保險基金保費)。在 2026 年,Aof 費率視乎僱主規模類別而定,分別為 6.27% 或 7.63%。這些僱主保費與從員工工資中代扣的薪俸稅是分開的。因此,薪酬計算表必須清晰拆解稅前工資、員工代扣項目、實發淨工資以及僱主額外承擔的供款項目。
薪酬用人成本與供款上限
整體用人成本包括稅前工資與僱主各項法定保費供款,而法定供款上限則限制了特定保費的計算薪金基數。了解這項上限,有助企業更準確估算招聘成本,避免誤以為所有保費都需要無上限繳納。
以 2026 年為例,荷蘭強制性法定社會保險供款的最高年度薪金上限(Maximum premium wage)為 79,409 歐元。僱主承擔的 Zvw 供款同樣採用該年度上限。若員工的年薪超出此上限,相關保費僅按上限金額計算,超出的部分無需再行繳納該筆保費。
在制定預算時,應將常規薪金與僱主法定保費分開計算,並確認適用於每位員工的具體費率。合約性質會直接影響 AWf 費率,而企業規模則影響 Aof 費率。薪酬調整或合約性質轉變都會改變供款金額,因此每當僱傭條件變更時,必須即時更新薪酬檔案。相比單純套用一個固定百分比,這種做法能提供更精確的用人成本估算。
從招聘入職到出糧申報的標準流程
從員工入職到出糧的標準流程,貫穿了註冊、建檔、按月計算、發放工資及申報等各個環節。保持一致的標準化流程,有助防止資料遺漏並滾存至後續月份。
在員工首個工作天前,辦妥薪俸稅註冊,並收集精確算薪所需的個人及合約資料。每個月定期核算工資及各項保費供款、編製糧單、向員工發放薪金,並提交薪俸稅申報表。該申報表必須在下個月的最後一天前提交完成。
出糧完成後,應將薪酬匯總表與實際支付金額及報稅數據進行對賬。所有薪酬檔案須妥善保存 7 年。這項最終核對步驟能有效幫助僱主排查任何差異是源於員工資料輸入、保費率調整還是每月的申報問題。
荷蘭薪酬合規與法規變動
在處理 2026 年的薪酬合規時,僱主除了做好每月申報外,亦須密切留意法定最低工資、各項保費費率以及勞工法規的調整。逾期或申報錯誤可能導致少繳或漏報稅款,繼而引發繁瑣的更正程序以至補繳款項;一旦發現錯誤,僱主必須提交更正申報(Amended declaration)並清繳相關稅款。
荷蘭會在每年 1 月 1 日及 7 月 1 日兩度調整法定每小時最低工資。僱主應在這兩個時間節點及時檢視員工的時薪水平,並在法規生效時同步更新薪酬計算與檔案紀錄。
各項法定保費亦須每年檢視。在 2026 年,僱主負擔的 Zvw 費率為 6.10%,最高計費工資上限為 79,409 歐元。Aof 費率按僱主規模類別劃分為 6.27% 或 7.63%。AWf 費率對於符合資格的長期書面合約為 2.74%,短期或靈活合約則為 7.74%。在套用這些費率前,務必核實員工合約類型及僱主自身所屬的類別。
部分勞工法規修正案目前尚未正式實施。2026 年 6 月 16 日,荷蘭參議院通過了精簡後的《勞動關係評估法案》(VBAR),其中保留了一項法律推定:若時薪低於 38 歐元,該名工作人員將在法律上被推定為僱員。該法案目前尚未生效,預計最快於 2026 年 12 月 31 日實施。在判定工作人員身分時,僱主應將此法案視為需要持續關注的政策走向,而非當前已生效的強制規定。
此外,《勞動力中介許可法案》(Wtta)亦公佈了具體的實施時間表。該法案將於 2027 年 1 月 1 日生效,並於 2028 年 1 月 1 日起全面嚴格執法。針對中介機構的 NAU(荷蘭勞動力中介註冊機構)過渡期註冊由 2026 年 11 月 1 日至 12 月 31 日進行。這些日期對使用外判或臨時工的企業非常關鍵,但切勿將 Wtta 與常規薪俸稅申報混淆,亦不可將其誤視為同工同酬法規的依據。
在薪酬申報方面,每個月的申報均應保留清晰完整的審計追蹤紀錄(Audit trail)。依法將薪酬檔案保存 7 年,對比已申報的工資保費與系統計算數據,並完整記錄所有更正細節。實用的核對審查應涵蓋員工身分、合約形式、薪金調整、適用保費及出糧付款紀錄。這有助及時查明任何數據出入究竟是源於員工資料變更、費率調整還是漏報問題。
同時,請務必將外國人工作簽證合規與日常薪酬申報分開看待。違反《荷蘭外國人就業法》(Wav,即 Wet arbeid vreemdelingen)的罰款每名僱員可高達約 8,000 歐元,但該罰款是針對非法僱用無合法工作權限人士的處罰,而非單純的延遲報稅問題。聘用國際員工的企業應將工作許可查核作為獨立的合規內控流程。尋求專業的荷蘭薪酬管理支援,可以協助企業穩妥處理薪酬核算及申報義務。
ICSPayroll:名義僱主(EOR)服務
ICSPayroll 為有意在荷蘭招聘但未在當地設立法人的企業提供名義僱主(EOR)服務。我們的 EOR 方案可協助您在合規前提下直接聘用本地人才;而荷蘭薪酬管理服務(Dutch Payroll Administration)則專門支援已在當地設有實體的企業,處理荷蘭員工的薪酬計算、糧單發放及薪俸稅申報。
企業可根據自身的海外架構靈活選擇合作模式。若您的公司暫時無意在荷蘭設立子公司,但希望合法聘請當地員工,EOR 服務會是理想方案。若您的企業已在荷蘭設有註冊公司,荷蘭薪酬管理服務則可支援上述各項日常出糧及申報事務。對於符合資格的海外專才,ICSPayroll 亦可全權代辦 30% ruling(30% 稅務優惠)的申請手續。
歡迎瀏覽 icspayroll.com,與我們的專家團隊探討最適合您業務發展的荷蘭薪酬解決方案。
建立可配合業務長遠發展的薪酬管理模式
隨著業務拓展,下一步是確認應由誰來統籌荷蘭當地的僱傭與薪酬合規責任。請根據您的企業架構規劃具體方案:若未在荷蘭設立公司而需聘請員工,可考慮採用名義僱主(EOR)架構;若已有當地實體,則可選擇薪酬管理委託服務。若招聘對象為海外調派或引進的國際員工,亦應評估其是否符合申請 30% ruling 稅務優惠的條件。
清晰的運作模式有助您的團隊分派好員工資料收集、薪酬錄入、批核與申報的責任歸屬。當未來的招聘計劃或荷蘭市場業務策略調整時,這亦為檢討管理職責提供了清晰基礎。為荷蘭中小企選擇合適的薪酬方案,不僅是為了準時出糧,更是為了全方位建立合規穩妥的僱傭架構。
ICSPayroll 樂意協助您評估最符合業務現狀的荷蘭薪酬支援方案。聯絡 ICSPayroll 荷蘭薪酬專家,一同探討您的下一步規劃。透過明確清晰的管理模式,讓您在荷蘭拓展業務與招聘人才時更加運籌帷幄。
常見問題解答(FAQ)
荷蘭中小企僱主需要履行哪些基本的薪酬合規責任?
荷蘭中小企的薪酬管理包括員工註冊、工資計算、發放糧單、申報薪俸稅以及承擔法定僱主保費供款。企業應明確劃分員工資料更新、薪酬審批及報稅截止日期的責任歸屬。例如,應明確指定由誰負責提供新入職員工的合約細則,以及有關資料必須在何時交予薪酬處理人員,避免因資料不全影響工資計算或每月申報。
如何向荷蘭稅務局(Belastingdienst)進行僱主稅務註冊?
僱主必須在員工首個工作天前,向 Belastingdienst(荷蘭稅務局)完成薪俸稅註冊並取得薪俸稅號。荷蘭企業在商會(KvK)的註冊屬於不同性質,KvK 號碼絕不能替代僱主薪俸稅註冊。負責薪酬的人員應妥善保存這兩項註冊憑證,例如將其存檔於薪酬初始設定專屬檔案中,以備準備報稅申報表時隨時查閱。
荷蘭僱主在 2026 年需要繳納哪些薪俸稅及社會保險供款?
僱主須負責代扣薪俸稅,並計算由僱主承擔的各項法定保費。在 2026 年,僱主負擔的 Zvw 醫療保險費率為 6.10%(最高計費工資上限為 79,409 歐元)。AWf 失業保險費率方面,符合資格的長期書面合約為 2.74%,短期或靈活合約為 7.74%。Aof 傷殘保險費率則視乎僱主規模類別,分別為 6.27% 或 7.63%。僱主應根據合約條款及公司自身類別套用正確費率。
2026 年荷蘭最低工資標準為何?法定度假津貼又是如何計算的?
法定度假津貼為員工全年稅前基本薪金的 8%。每當法定最低工資調整時,僱主應及時檢討員工的薪酬水平,並將度假津貼與常規工資分開獨立核算。每當員工的工時或基本薪金有所變動,亦應同步更新薪酬檔案中的計提金額。
荷蘭僱主依法必須向員工提供哪些薪酬紀錄、糧單及年度薪資報表?
僱主必須定期向員工發放糧單,並將所有薪酬檔案妥善保存 7 年。每份糧單應與其相應的計算底稿、付款憑單及稅務申報表保持關聯,方便隨時追溯特定月份的紀錄。在年終時,僱主須向員工提供年度薪資報表(Jaaropgaaf),概括全年工資總額及代扣稅款總額。該報表應與每月薪酬累積紀錄核對一致,尤其是在年內曾做過數據更正的情況下。
在荷蘭申報薪俸稅及繳納稅款的法定截止期限是甚麼時候?
薪俸稅須按月進行申報。稅務申報表及相應稅款必須在所屬薪酬月份之後的下一個月最後一天前提交並清繳完畢。在適用的情況下,即使該月份未發放任何工資,亦必須按時提交零申報(Zero return)。建議在每月完成出糧結算時,將申報及繳款事項排入日程,並將稅局的回執與繳費證明連同當期檔案一併妥善保存。
荷蘭中小企使用薪酬外判服務或薪酬軟件的收費水平如何?
各中小企的薪酬處理成本因人而異。具體收費取決於服務範圍、員工總數、薪酬複雜程度,以及企業僅需軟件授權、代算工資還是全面的行政管理外判。在評估不同方案時,應對比其包含的項目,包括是否涵蓋糧單製作、稅務申報、僱主保費核算及年終報表編製。若選擇在內部自行處理,亦須將維護員工資料及處理變更所耗費的人力工時成本計算在內。
聘用荷蘭本地薪酬服務商與由內部團隊自行處理有何分別?
由內部自行處理能讓企業對員工數據及薪酬決策擁有直接掌控權,但內部人員必須持續掌握複雜的計算規則、妥善管理檔案並嚴格遵守法定期限。委託專業服務商則可將約定的核算及報稅等繁複工作外判,僱主只需提供準確的員工及合約數據。中小企在選擇薪酬管理模式時,應權衡審批、更正及員工諮詢由誰負責,挑選一套團隊能夠長期穩定運作的工作流程。

文章作者
Joost Hubregtse
Joost Hubregtse 是 ICS Payroll 營運主體、Intercompany Solutions 全資子公司 ICS Staffing & Payroll B.V. 的董事。他專責名義僱主(EOR)及荷蘭薪酬服務,涵蓋僱傭合約制定、薪俸稅與社會保險申報、度假津貼、退休金、病假及 CAO 合規,最快可於 48 小時內完成員工入職程序。
常見問題
荷蘭中小企的薪酬管理包括員工註冊、工資計算、發放糧單、申報薪俸稅以及承擔法定僱主保費供款。企業應明確劃分員工資料更新、薪酬審批及報稅截止日期的責任歸屬。例如,應明確指定由誰負責提供新入職員工的合約細則,以及有關資料必須在何時交予薪酬處理人員,避免因資料不全影響工資計算或每月申報。
僱主必須在員工首個工作天前,向 Belastingdienst(荷蘭稅務局)完成薪俸稅註冊並取得薪俸稅號。荷蘭企業在商會(KvK)的註冊屬於不同性質,KvK 號碼絕不能替代僱主薪俸稅註冊。負責薪酬的人員應妥善保存這兩項註冊憑證,例如將其存檔於薪酬初始設定專屬檔案中,以備準備報稅申報表時隨時查閱。
僱主須負責代扣薪俸稅,並計算由僱主承擔的各項法定保費。在 2026 年,僱主負擔的 Zvw 醫療保險費率為 6.10%(最高計費工資上限為 79,409 歐元)。AWf 失業保險費率方面,符合資格的長期書面合約為 2.74%,短期或靈活合約為 7.74%。Aof 傷殘保險費率則視乎僱主規模類別,分別為 6.27% 或 7.63%。僱主應根據合約條款及公司自身類別套用正確費率。
法定度假津貼為員工全年稅前基本薪金的 8%。每當法定最低工資調整時,僱主應及時檢討員工的薪酬水平,並將度假津貼與常規工資分開獨立核算。每當員工的工時或基本薪金有所變動,亦應同步更新薪酬檔案中的計提金額。
僱主必須定期向員工發放糧單,並將所有薪酬檔案妥善保存 7 年。每份糧單應與其相應的計算底稿、付款憑單及稅務申報表保持關聯,方便隨時追溯特定月份的紀錄。在年終時,僱主須向員工提供年度薪資報表(Jaaropgaaf),概括全年工資總額及代扣稅款總額。該報表應與每月薪酬累積紀錄核對一致,尤其是在年內曾做過數據更正的情況下。
薪俸稅須按月進行申報。稅務申報表及相應稅款必須在所屬薪酬月份之後的下一個月最後一天前提交並清繳完畢。在適用的情況下,即使該月份未發放任何工資,亦必須按時提交零申報(Zero return)。建議在每月完成出糧結算時,將申報及繳款事項排入日程,並將稅局的回執與繳費證明連同當期檔案一併妥善保存。
各中小企的薪酬處理成本因人而異。具體收費取決於服務範圍、員工總數、薪酬複雜程度,以及企業僅需軟件授權、代算工資還是全面的行政管理外判。在評估不同方案時,應對比其包含的項目,包括是否涵蓋糧單製作、稅務申報、僱主保費核算及年終報表編製。若選擇在內部自行處理,亦須將維護員工資料及處理變更所耗費的人力工時成本計算在內。
由內部自行處理能讓企業對員工數據及薪酬決策擁有直接掌控權,但內部人員必須持續掌握複雜的計算規則、妥善管理檔案並嚴格遵守法定期限。委託專業服務商則可將約定的核算及報稅等繁複工作外判,僱主只需提供準確的員工及合約數據。中小企在選擇薪酬管理模式時,應權衡審批、更正及員工諮詢由誰負責,挑選一套團隊能夠長期穩定運作的工作流程。