Gestion de la paie aux Pays-Bas pour les PME : coûts et obligations
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
La conformité de la paie aux Pays-Bas est une responsabilité mensuelle, et non un simple virement de salaire. Gérer la paie néerlandaise pour une PME implique l'immatriculation de l'employeur, l'émission des fiches de paie, les déclarations fiscales de paie ainsi que l'indemnité légale de congés payés.
Cet article explique l'articulation entre immatriculation fiscale, déclarations de salaires, prime de vacances et obligations de conformité, offrant ainsi aux petits employeurs une vue d'ensemble pratique du travail requis.
Par Joost Hubregtse, Directeur de la paie.
Joost Hubregtse est Directeur de la paie chez ICSPayroll, la division spécialisée en paie néerlandaise et EOR d'Intercompany Solutions. Spécialiste de la paie de carrière et ancien responsable de paie, il supervise les déclarations d'impôt sur les salaires, les demandes relatives au régime des 30 % et la conformité en matière d'emploi pour les employeurs internationaux.
Revu par Joost Hubregtse, Directeur de la paie, le 21 octobre 2026.
Points clés à retenir
- Budgétez l'indemnité légale de congés payés de 8 % et comprenez son intégration dans la rémunération globale du salarié.
- Intégrez l'émission mensuelle des bulletins de paie et les déclarations de retenue à la source dans votre calendrier de paie régulier, y compris une déclaration à zéro le cas échéant.
- Finalisez l'immatriculation fiscale d'employeur avant le premier jour de travail de votre premier salarié, puis conservez des registres de paie et des déclarations rigoureusement archivés.
- Distinguez le salaire brut des cotisations patronales pour appréhender le coût global de l'emploi de personnel aux Pays-Bas.
- Suivez les évolutions de la réglementation néerlandaise de la paie afin de garder le contrôle sur le salaire minimum, le maintien de salaire en cas de maladie et les autres obligations de conformité.
Indemnité de congés payés
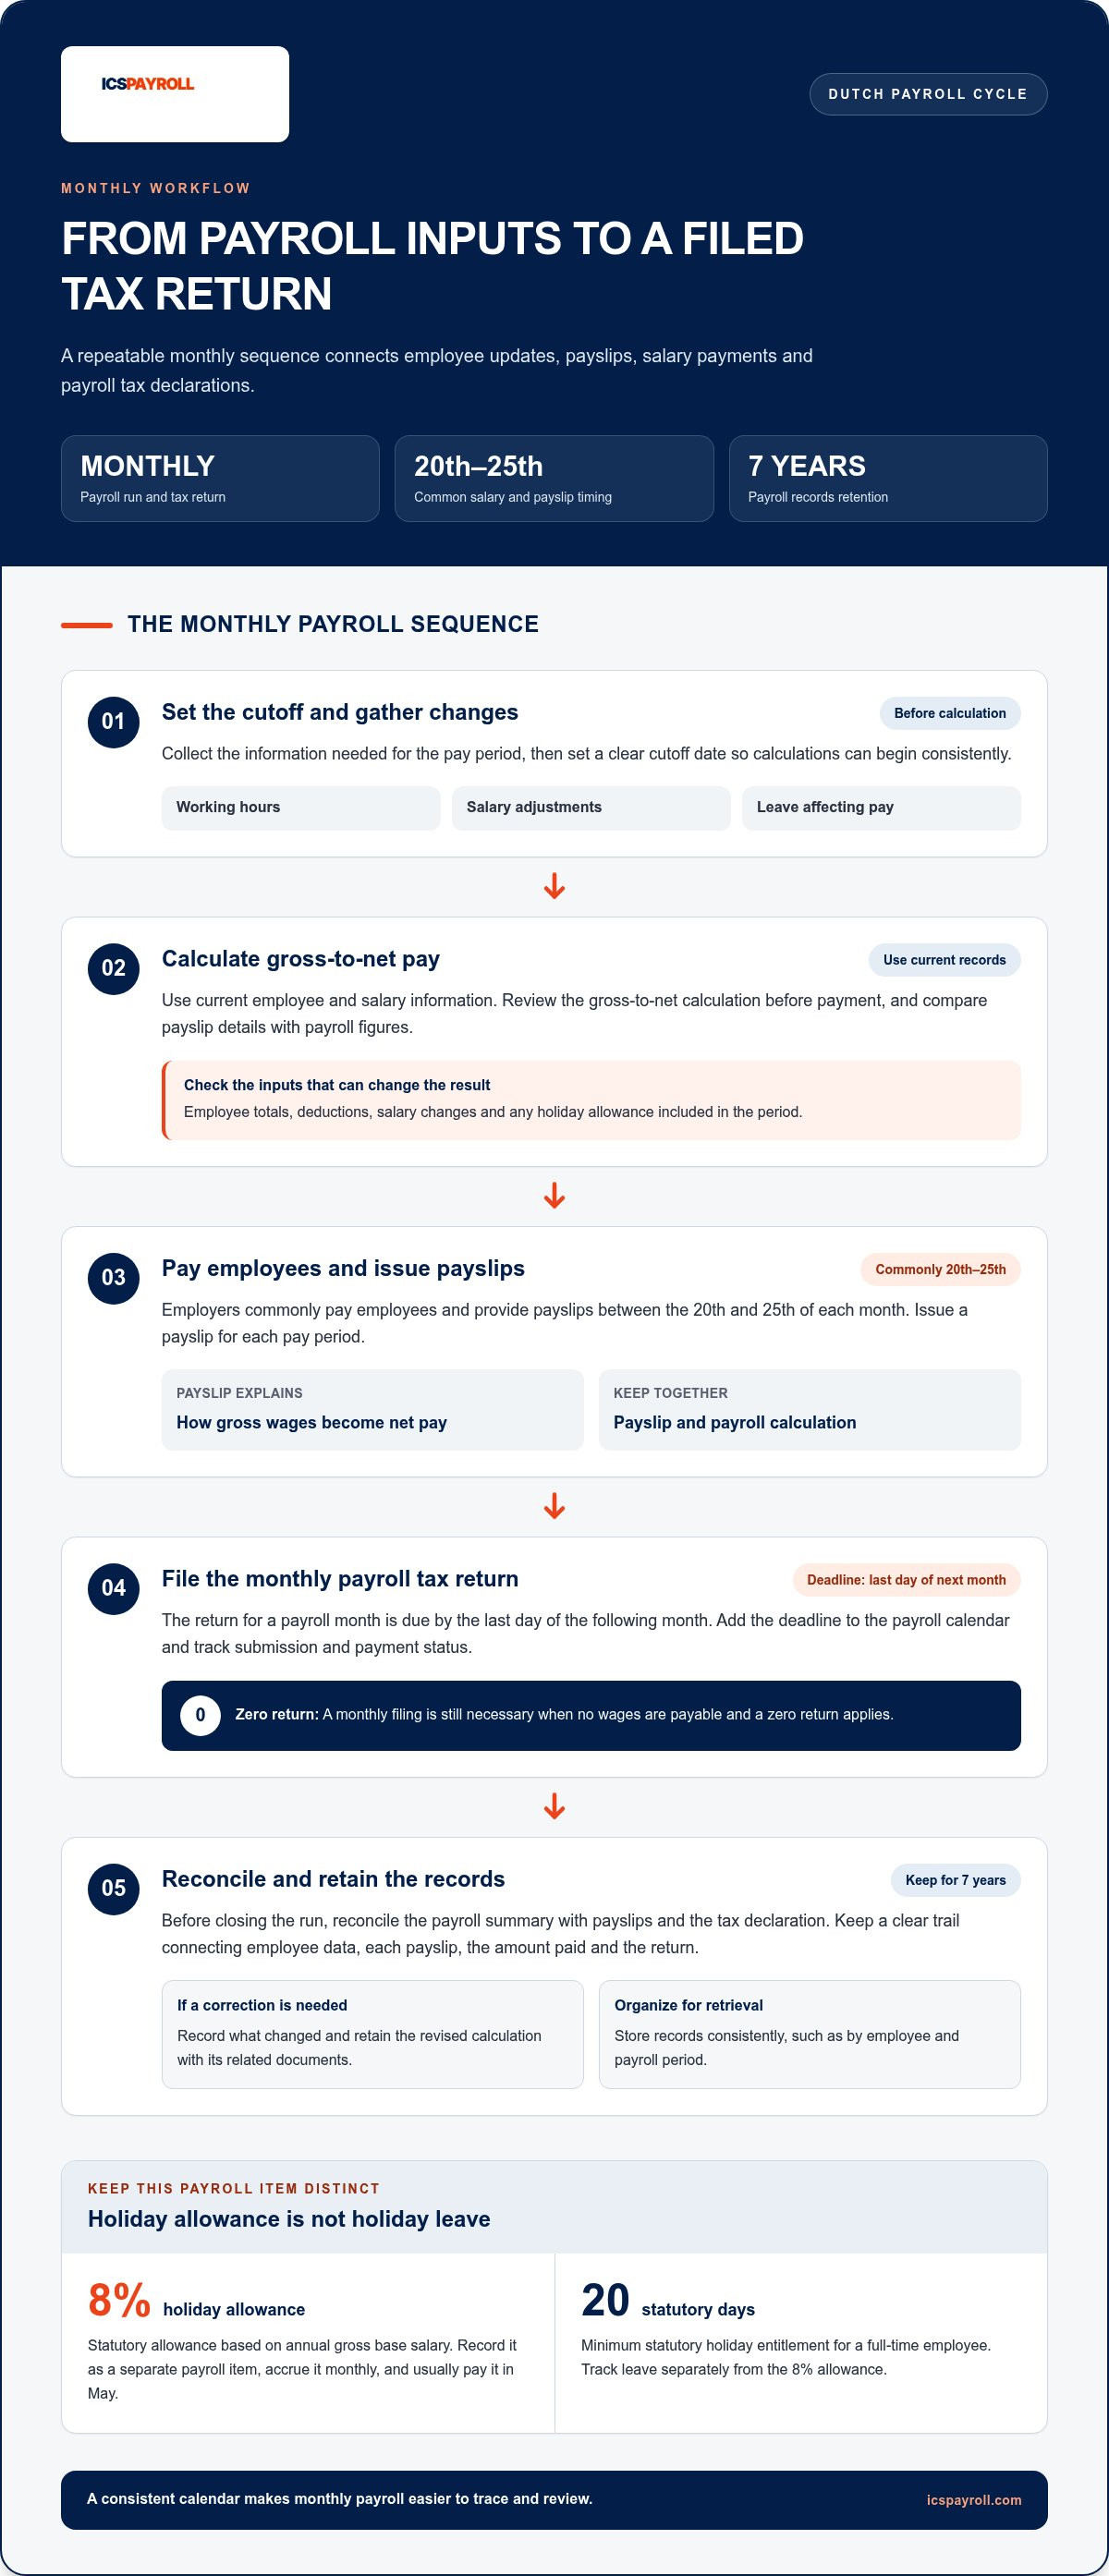
Aux Pays-Bas, les employeurs doivent verser une indemnité légale de congés payés (vakantiegeld) égale à 8 % du salaire de base brut annuel du salarié, conformément aux indications de Business.gov.nl. Elle est distincte des jours de congés payés effectifs. Les employeurs provisionnent généralement cette indemnité chaque mois et la versent en mai. Pour une PME, cela implique d'enregistrer la provision tout au long de l'année, puis d'inclure le versement sur le bulletin de paie au moment de son échéance. Un employeur étranger embauchant dans le pays doit anticiper cette exigence néerlandaise en sus du salaire de base habituel.
Comptabilisez l'indemnité de congés payés comme une ligne de paie distincte plutôt que de la traiter comme une fraction du salaire mensuel ordinaire. Calculez la provision par rapport au salaire brut de base du salarié et tenez un solde continu dans vos registres de paie. Lorsque vous versez l'indemnité, faites-la apparaître clairement sur le bulletin de paie. Cela rend le montant transparent et assure une traçabilité précise de ce qui a été provisionné et de ce qui a été payé.
Le mois de mai est le mois habituel de versement, mais provisionner l'indemnité chaque mois permet d'éviter que l'intégralité de la charge ne pèse d'un coup à cette période. Ajustez la provision dès qu'un changement affecte le salaire de base d'un collaborateur. En cas de départ d'un salarié, régularisez le solde des indemnités provisionnées par rapport aux montants déjà versés sur le bulletin de paie final (solde de tout compte). Le fait de regrouper le calcul, l'historique des provisions et les paiements facilite grandement l'identification de tout solde restant dû.
L'indemnité financière de congés payés ne doit pas être confondue avec le droit aux congés payés. Aux Pays-Bas, un salarié à temps plein a droit à un minimum légal de 20 jours de congés payés par an, conformément aux directives de Business.gov.nl relatives aux droits aux congés. Le droit minimal légal aux congés est calculé sur la base de quatre fois la durée hebdomadaire de travail du salarié. Par exemple, pour une personne travaillant cinq jours par semaine, le droit est exprimé en jours, tandis qu'un temps de travail hebdomadaire différent sera mesuré en fonction du nombre d'heures de ce salarié. Suivez les jours de congés séparément de l'indemnité de 8 %.
Le maintien de salaire en cas de maladie constitue une autre responsabilité de paie distincte. Conformément à l'article 7:629 du Code civil néerlandais (Burgerlijk Wetboek), l'employeur est tenu de maintenir au moins 70 % du dernier salaire perçu par le salarié pendant une durée maximale de 104 semaines (2 ans), avec pour plancher le salaire minimum légal pendant la première année. La loi sur l'amélioration du rôle de garde-barrière (Wet verbetering poortwachter) encadre les obligations de réintégration professionnelle. Elle impose une analyse de médecine du travail à la sixième semaine et un plan d'action de réintégration à la huitième semaine. Ces obligations s'ajoutent à l'indemnité de congés payés et ne s'y substituent aucunement.
Vérifiez les régimes de retraite complémentaire avant de finaliser les conditions d'embauche. Les cotisations de retraite peuvent être imposées par la loi ou par une convention collective de travail applicable, appelée CAO (Collectieve Arbeidsovereenkomst). Identifiez la CAO concernée et les obligations de retraite dès la préparation de la proposition d'embauche, puis intégrez les retenues ou cotisations obligatoires sur la paie. Les entreprises qui recrutent depuis l'étranger doivent analyser ensemble l'indemnité de congés payés, le maintien de salaire pour maladie, les congés et la retraite afin d'avoir une vision globale de leurs responsabilités d'employeur aux Pays-Bas.
Bulletins de paie mensuels et déclarations fiscales de paie
Aux Pays-Bas, les employeurs versent généralement les salaires chaque mois et délivrent un bulletin de paie pour chaque période de paie. Ils doivent également soumettre une déclaration mensuelle d'impôt sur les salaires (loonaangifte), y compris une déclaration à zéro le cas échéant.
Cycles de paie et bulletins de paie
Un cycle de paie désigne le processus récurrent consistant à calculer les rémunérations mensuelles, payer les collaborateurs, émettre les bulletins de paie et déclarer les charges sociales et fiscales sur les salaires. Les employeurs néerlandais paient couramment leurs salariés et délivrent les fiches de paie entre le 20 et le 25 de chaque mois. Un calendrier rigoureux permet de synchroniser le versement des salaires avec les calculs de paie et les déclarations fiscales. Fixez des dates limites de collecte des heures travaillées et des modifications d'éléments variables avant de lancer les calculs.
Chaque traitement de la paie doit s'appuyer sur des données contractuelles et salariales à jour. Enregistrez les changements tels que les modifications d'horaires, les revalorisations salariales ou les congés sans solde impactant la rémunération. Examinez ensuite les calculs du brut au net avant le paiement et comparez les montants du bulletin de paie avec les synthèses de paie. Cet enchaînement permet de détecter les erreurs de saisie avant qu'elles n'affectent à la fois le paiement du collaborateur et la déclaration fiscale.
Bulletins de salaire et conservation des registres de paie
Un bulletin de paie détaille le calcul de la rémunération d'un collaborateur pour une période donnée. Il met en évidence le passage du salaire brut au salaire net et énumère l'ensemble des rubriques de paie appliquées. Conservez les bulletins de paie avec les calculs correspondants et les accusés de réception des déclarations. Un classement rigoureux permet de remonter plus facilement à l'origine d'une correction et à la période de paie concernée.
Les registres de paie doivent maintenir un lien direct et vérifiable entre les données du salarié, chaque bulletin, le montant viré et la déclaration fiscale transmise. Conformément aux directives du gouvernement néerlandais sur les registres d'entreprises, les employeurs doivent conserver leurs archives de paie pendant 7 ans. Archivez vos documents selon une arborescence constante, par exemple par collaborateur et par période de paie, afin que l'administration reste facilement consultable. Si une régularisation s'avère nécessaire, documentez la nature de la modification et conservez le calcul révisé avec ses pièces justificatives.
La déclaration d'impôt sur les salaires doit être déposée au plus tard le dernier jour du mois suivant le mois de paie, selon les directives de la Belastingdienst. Par exemple, la déclaration d'un mois donné doit être transmise au plus tard le dernier jour du mois suivant. Ce dépôt mensuel demeure obligatoire même si aucun salaire n'a été versé et qu'une déclaration néant s'applique. Intégrez l'échéance de déclaration dans le même calendrier que le traitement des salaires, puis archivez les accusés de réception et les justificatifs de paiement.
Avant de clôturer chaque cycle mensuel, rapprochez l'état récapitulatif de paie des bulletins de salaire et de la déclaration fiscale. Contrôlez les totaux par salarié, les retenues et les éventuelles indemnités de congés payés versées sur la période. Conservez une trace de cette validation avec les documents de paie. Cela offre à une PME un moyen pragmatique de vérifier les anomalies sans avoir à reconstituer les calculs à partir de fichiers épars.
Pour les employeurs souhaitant déléguer ces démarches récurrentes, l'administration de la paie néerlandaise permet de sécuriser le traitement des salaires et la gestion de la conformité légale.
Immatriculation fiscale néerlandaise et obligations de paie
Avant le début de toute relation de travail aux Pays-Bas, organisez l'immatriculation de l'employeur et la mise en place de la paie. Les employeurs doivent s'enregistrer auprès de l'administration fiscale néerlandaise (Belastingdienst) et obtenir un numéro d'identification pour l'impôt sur les salaires (loonheffingennummer) avant le premier jour de travail du collaborateur. Une entreprise néerlandaise s'immatricule également auprès de la Chambre de commerce (Kamer van Koophandel - KvK) et reçoit un numéro KvK. Ces formalités répondent à des finalités distinctes : un numéro KvK seul ne remplace en aucun cas l'immatriculation fiscale employeur.
Distinguez bien les obligations de retenue à la source de l'employeur de la situation de l'entreprise en matière de TVA (btw). L'impôt sur les salaires concerne la paie du personnel ; la TVA concerne les activités commerciales taxables et la facturation client. Le régime des petites entreprises, ou KOR (kleineondernemersregeling), peut être ouvert à une entreprise établie aux Pays-Bas dont le chiffre d'affaires n'excède pas 20 000 € par année civile, sous réserve de remplir les autres critères d'éligibilité. Les entreprises bénéficiant du KOR ne facturent pas la TVA à leurs clients et ne peuvent pas déduire la TVA sur leurs frais professionnels ou leurs investissements.
Surveillez l'évolution de votre chiffre d'affaires au fil de l'année civile. S'il dépasse 20 000 €, l'entreprise doit en informer immédiatement la Belastingdienst et redevient assujettie à la TVA. Une entreprise sous le régime KOR doit donc surveiller ses ventes et identifier le moment exact où son régime de TVA bascule. Ce régime s'applique à l'ensemble des activités de l'entreprise, y compris celles enregistrées sous des sous-numéros de TVA différents, ce qui est déterminant si une même PME exploite plusieurs branches d'activité.
Les obligations de déclaration de TVA dépendent du statut de l'entreprise au regard de la TVA. Les entreprises non assujetties au KOR suivent le calendrier normal de déclaration de TVA, tandis que les bénéficiaires du KOR ne facturent pas de taxe sur les ventes couvertes. Ils ne peuvent pas non plus récupérer la TVA déductible sur leurs dépenses. Pesez l'impact sur vos tarifs clients et vos achats professionnels avant d'opter pour ce régime. Pour une entreprise facturant principalement d'autres professionnels (B2B), l'impossibilité de déduire la TVA peut peser sur les coûts différemment que pour une structure vendant à des particuliers (B2C).
Penchez-vous séparément sur les obligations de retraite lors de la configuration de l'embauche. Les cotisations peuvent être imposées par la loi ou par une convention collective (CAO). Déterminez si une CAO s'applique à l'activité de votre entreprise et si elle impose un régime de retraite obligatoire. Un effectif réduit ne dispense pas automatiquement d'adhérer à un fonds de pension. Si des cotisations sont obligatoires, intégrez-les dans les dossiers du personnel et les calculs de paie, puis détaillez ces retenues aux collaborateurs.
Voici une liste pratique pour séparer chaque obligation et organiser son archivage :
- Conservez les documents de l'immatriculation KvK distinctement de l'immatriculation fiscale employeur auprès de la Belastingdienst.
- Suivez l'administration mensuelle de l'impôt sur les salaires séparément des déclarations de TVA et du suivi du chiffre d'affaires KOR.
- Consignez la CAO applicable et les décisions d'adhésion à la caisse de retraite dans le dossier de paie du salarié.
Le fait de dissocier ces obligations aide le dirigeant de PME à identifier clairement quelle déclaration ou cotisation se rattache à la paie, à la TVA ou à la retraite, plutôt que de traiter l'ensemble de la fiscalité néerlandaise comme une démarche unique.
Services de paie aux Pays-Bas pour votre PME : comment cela fonctionne-t-il ?
La paie rassemble les informations sur les salariés, le prélèvement à la source de l'impôt sur les salaires, les cotisations patronales, la remise des fiches de paie et les déclarations périodiques. De l'embauche au jour de paie, vous devez vous immatriculer avant le premier jour travaillé, collecter les éléments indispensables à la paie, calculer le passage du brut au net ainsi que les charges, éditer le bulletin et télédéclarer chaque mois.
Impôt sur les salaires et cotisations sociales
L'impôt sur les salaires (loonbelasting) et les cotisations sociales représentent les sommes prélevées sur le salaire de l'employé ou financées par l'employeur pour les salariés néerlandais. Leur qualification exacte est primordiale, car chaque cotisation possède son propre taux et sa propre assiette de calcul.
Pour 2026, la contribution patronale d'assurance maladie Zvw (Zorgverzekeringswet) s'élève à 6,10 % des salaires, dans la limite d'un plafond de rémunération cotisable fixé à 79 409 €. La cotisation d'assurance chômage patronale AWf est fixée à 2,74 % pour les contrats écrits à durée indéterminée éligibles et à 7,74 % pour les contrats flexibles ou temporaires. Le taux applicable dépend de la nature juridique du contrat de travail : saisissez donc scrupuleusement les caractéristiques contractuelles avant d'établir la paie.
La cotisation patronale d'assurance invalidité Aof s'applique également sur la paie. Son taux pour 2026 est de 6,27 % ou de 7,63 %, selon la catégorie de l'employeur (taille de l'entreprise). Ces cotisations patronales sont totalement indépendantes de l'impôt sur les salaires prélevé à la source sur la rémunération du salarié. Le décompte de paie doit ainsi faire apparaître de manière bien séparée le salaire brut, les retenues salariales, le net à payer et l'ensemble des cotisations à la charge de l'employeur.
Coûts de paie et plafonds de cotisation
La masse salariale comprend le salaire brut et les cotisations patronales, tandis que les plafonds de cotisation bornent l'assiette salariale soumise à certaines charges. Cette distinction permet aux entreprises d'évaluer le coût réel d'un recrutement sans considérer que chaque cotisation s'applique indéfiniment.
Pour 2026, le salaire cotisable maximal (maximumpremieloon) pour les cotisations de sécurité sociale obligatoires est fixé à 79 409 €. La cotisation patronale Zvw applique ce même plafond annuel. Si la rémunération annuelle d'un salarié dépasse ce seuil, les cotisations correspondantes ne sont calculées que jusqu'à cette assiette maximale, sans s'appliquer sur les tranches supérieures.
Pour vos prévisions financières, isolez le salaire récurrent des cotisations patronales et vérifiez précisément les taux applicables à chaque collaborateur. La nature du contrat conditionne le taux AWf, tandis que la taille de l'employeur détermine le taux Aof. Une revalorisation de salaire ou un avenant contractuel peut modifier ces montants : mettez vos dossiers à jour dès que les conditions d'emploi évoluent. Vous obtiendrez ainsi une projection budgétaire bien plus fidèle qu'en appliquant un pourcentage moyen standard à tous vos collaborateurs.
Les étapes de la paie, de l'embauche au paiement
Le cycle complet relie l'immatriculation, la création du profil du salarié, les calculs mensuels, le paiement et les déclarations administratives. L'application d'une méthodologie uniforme évite de reporter des omissions d'un mois sur l'autre.
Avant le premier jour de travail effectif, réalisez l'immatriculation auprès de la Belastingdienst et recueillez les informations personnelles et contractuelles requises pour un calcul fiable. Chaque mois, traitez la rémunération et les cotisations applicables, éditez la fiche de paie, versez le salaire et soumettez la déclaration fiscale de paie. Cette déclaration doit être validée au plus tard le dernier jour du mois civil suivant.
Après le paiement, rapprochez le livre de paie avec les sommes décaissées et déclarées. Conservez l'ensemble des archives de paie pendant 7 ans. Cette vérification finale permet de repérer immédiatement si une divergence provient d'une donnée individuelle, d'un barème de cotisation ou d'un écart sur la déclaration mensuelle.
Conformité de la paie néerlandaise et évolutions réglementaires
Pour assurer votre conformité en 2026, surveillez les révisions du salaire minimum, les barèmes de cotisations et les réformes du droit du travail, parallèlement à vos échéances mensuelles. Des déclarations tardives ou inexactes peuvent générer des arriérés d'impôt ou des déclarations erronées, nécessitant des corrections rétroactives et le paiement de pénalités ; rectifiez les erreurs au moyen de déclarations rectificatives et réglez les soldes dus.
Les Pays-Bas réévaluent leur salaire horaire minimum légal le 1er janvier et le 1er juillet de chaque année. Contrôlez les rémunérations de votre personnel à chacune de ces dates, puis actualisez vos logiciels de paie et vos contrats si une revalorisation s'impose.
Les cotisations sociales requièrent également une révision annuelle. En 2026, la contribution patronale Zvw est fixée à 6,10 %, avec un plafond annuel de rémunération cotisable de 79 409 €. Le taux de l'Aof s'établit à 6,27 % ou 7,63 % selon la catégorie d'employeur. Le taux de l'AWf est de 2,74 % pour les CDI écrits et de 7,74 % pour les contrats flexibles ou temporaires. Vérifiez toujours le contrat du salarié et le statut de votre entreprise avant d'appliquer ces pourcentages.
Certaines réformes législatives ne sont pas encore entrées en vigueur. Le 16 juin 2026, le Sénat a validé une version allégée du projet de loi VBAR, introduisant une présomption légale de salariat pour les rémunérations inférieures à 38 € de l'heure. Sa mise en application demeure en attente, avec une entrée en vigueur prévue d'ici le 31 décembre 2026. Considérez cette initiative comme un sujet de veille juridique, et non comme un texte déjà applicable pour requalifier vos prestataires.
La loi Wtta suit elle aussi un calendrier progressif précis. Son entrée en vigueur est fixée au 1er janvier 2027, les sanctions débutant le 1er janvier 2028. La phase transitoire d'enregistrement auprès de la NAU court du 1er novembre au 31 décembre 2026. Ces étapes sont cruciales pour les entreprises recourant à du personnel temporaire ou mis à disposition, mais la Wtta ne doit pas être confondue avec les déclarations de paie ordinaires ni être interprétée comme une directive sur l'égalité salariale.
En matière déclarative, conservez une traçabilité d'audit irréprochable pour chaque déclaration mensuelle. Gardez vos registres pendant 7 ans, réconciliez les salaires et charges déclarés avec les états de synthèse de paie, et archivez chaque correction. Une vérification méthodique doit couvrir le statut des salariés, le type de contrat, les augmentations salariales, les taux appliqués et les preuves bancaires de virement. Vous saurez ainsi immédiatement si une anomalie vient d'une fiche collaborateur, d'une modification de taux ou d'une déclaration omise.
Distinguez bien la conformité liée au droit de séjour de la gestion de la paie. Les amendes prévues par la loi Wav (Wet arbeid vreemdelingen) s'élèvent à environ 8 000 € par travailleur en infraction, mais elles sanctionnent le non-respect du droit au travail des ressortissants étrangers, et non un simple retard de déclaration de paie. Les employeurs recrutant des profils internationaux doivent faire de la vérification des titres de séjour une procédure de conformité distincte. Obtenez une assistance pour la gestion de paie aux Pays-Bas pour sécuriser vos calculs et vos déclarations obligatoires.
ICSPayroll : Portage salarial international (EOR)
ICSPayroll fournit des services de portage salarial international (Employer of Record - EOR) aux sociétés qui recrutent aux Pays-Bas sans y disposer d'une entité juridique locale. Notre service d'EOR prend en charge l'embauche locale, tandis que nos solutions de gestion de la paie néerlandaise aident les entreprises disposant déjà d'une filiale à administrer les calculs, les fiches de paie et les déclarations fiscales de leurs salariés néerlandais.
Adoptez la solution qui correspond à votre organisation juridique. L'EOR s'avère idéal si votre entreprise souhaite salarier un collaborateur aux Pays-Bas sans créer de structure locale. Si votre entreprise emploie déjà directement son personnel sur place, nos services de paie prennent en charge les opérations récurrentes détaillées plus haut. Pour les profils internationaux éligibles, ICSPayroll gère également la demande d'application du régime des 30 % (30%-regeling).
Consultez icspayroll.com pour définir la formule de paie néerlandaise la plus adaptée à votre entreprise.
Mettre en place un modèle de paie évolutif pour accompagner votre développement
Votre prochaine démarche consiste à définir qui portera les responsabilités juridiques d'employeur et de paie à mesure que votre activité se développe aux Pays-Bas. Adaptez votre choix à votre organisation : optez pour une solution de portage salarial (EOR) si vous devez recruter sans entité néerlandaise, ou pour l'externalisation de la gestion de paie si vous possédez déjà une filiale. Pour les talents internationaux, vérifiez également l'éligibilité de vos collaborateurs à l'avantage fiscal du régime des 30 %.
Un mode opératoire structuré aide votre équipe à clarifier les rôles : collecte des données, validation des éléments de rémunération, approbations et télédéclarations. Il offre également une grille de lecture claire pour faire évoluer votre gouvernance RH si votre politique de recrutement ou votre présence aux Pays-Bas s'étoffent. Une gestion de paie réussie pour une PME doit refléter votre modèle de travail et vos exigences de conformité, bien au-delà de la simple exécution de virements bancaires.
ICSPayroll se tient à votre disposition pour analyser le dispositif de paie néerlandaise qui répond le mieux à vos objectifs. Contactez ICSPayroll au sujet de la paie aux Pays-Bas pour échanger sur vos projets. Avec une feuille de route claire, vous développerez vos recrutements aux Pays-Bas avec sérénité.
Foire aux questions (FAQ)
Quelles sont les obligations de paie aux Pays-Bas pour les PME ayant des salariés ?
La gestion de la paie néerlandaise pour une PME comprend l'immatriculation des salariés, le calcul des salaires, l'émission des fiches de paie, les déclarations fiscales mensuelles et le calcul des cotisations patronales applicables. Désignez des responsables identifiés pour la transmission des changements contractuels, la validation des paies et le respect des échéances déclaratives. Par exemple, documentez qui transmet les termes d'un nouveau contrat de travail et à quelle date ces données doivent être injectées en paie. Cela évite que des informations incomplètes ne faussent les calculs ou la déclaration mensuelle.
Comment s'immatriculer en tant qu'employeur auprès de l'administration fiscale néerlandaise (Belastingdienst) ?
Inscrivez-vous auprès de la Belastingdienst pour l'impôt sur les salaires et obtenez votre numéro de retenue à la source avant le premier jour travaillé de votre premier employé. L'immatriculation d'une entreprise néerlandaise auprès de la KvK a une finalité distincte et ne remplace pas l'immatriculation fiscale employeur. Mettez ces deux identifiants à la disposition immédiate du gestionnaire de paie, par exemple dans le dossier permanent de paie, afin qu'ils soient exploitables lors des déclarations.
Quels impôts sur les salaires et cotisations sociales les employeurs néerlandais paient-ils en 2026 ?
Les employeurs retiennent l'impôt sur les salaires à la source et s'acquittent des cotisations patronales obligatoires. En 2026, la contribution patronale d'assurance maladie Zvw est de 6,10 % jusqu'au plafond de rémunération de 79 409 €. La cotisation chômage AWf est de 2,74 % pour les CDI écrits ou de 7,74 % pour les contrats flexibles ou temporaires. La cotisation invalidité Aof s'élève à 6,27 % ou 7,63 %, selon la taille de l'employeur. Appliquez les taux appropriés selon la nature du contrat et la situation de l'entreprise.
Quel est le montant du salaire minimum aux Pays-Bas en 2026 et comment est calculée l'indemnité de congés payés ?
L'indemnité légale de congés payés s'élève à 8 % du salaire de base brut annuel. Contrôlez la conformité de vos rémunérations lors des revalorisations du salaire minimum légal, et calculez l'indemnité de congés payés sur une ligne distincte du salaire ordinaire. Mettez à jour vos calculs dès que le volume d'heures ou le salaire de base d'un collaborateur est modifié.
Quels registres de paie, bulletins de salaire et récapitulatifs annuels les employeurs doivent-ils fournir aux Pays-Bas ?
Remettez un bulletin de paie à chaque collaborateur et archivez l'ensemble des registres de paie pendant 7 ans. Rapprochez chaque fiche de paie de son calcul source, de sa preuve de paiement et de la télédéclaration afférente, afin de pouvoir retracer toute question jusqu'à sa période d'origine. L'état récapitulatif annuel (jaaropgave) offre au salarié une vue d'ensemble de ses revenus et des retenues fiscales de l'année. Rapprochez-le des paies mensuelles, en particulier si des régularisations ont modifié les montants de périodes antérieures.
Quelles sont les dates limites pour déposer les déclarations de paie et régler les impôts sur les salaires aux Pays-Bas ?
Déposez la déclaration d'impôt sur les salaires chaque mois. La transmission de la déclaration et son paiement doivent intervenir au plus tard le dernier jour du mois civil suivant. Le cas échéant, une déclaration néant (déclaration à zéro) doit obligatoirement être soumise même si aucun salaire n'a été versé au cours de la période. Intégrez ces échéances déclaratives et de paiement dans votre calendrier de clôture mensuel, et conservez les accusés de réception et les preuves de virement avec les dossiers du mois.
Combien coûtent les services et logiciels de paie néerlandais pour une PME ?
Il n'existe pas de tarif unique pour l'ensemble des PME. Le coût varie selon l'étendue de la mission, le nombre de collaborateurs, la complexité des règles applicables et le choix entre un simple logiciel, une assistance au traitement ou une gestion administrative externalisée complète. Comparez précisément le périmètre inclus : fiches de paie, déclarations fiscales, cotisations patronales et états de fin d'année. En cas de gestion en interne, prenez en compte le temps de travail nécessaire au maintien des dossiers et au traitement des variables de paie.
Comment se comparent les prestataires de paie néerlandais par rapport à une gestion en interne ?
La gestion en interne offre à l'entreprise une maîtrise directe sur les données des salariés et les arbitrages de paie, mais impose aux équipes internes d'assurer les calculs, d'effectuer la veille juridique et de respecter les échéances strictes. Un prestataire spécialisé prend en charge l'exécution des calculs convenus et les déclarations officielles, l'employeur se chargeant de transmettre des données salariales exactes. Lors du choix d'une solution pour votre PME, comparez les circuits de validation, la gestion des corrections et les réponses aux questions des salariés, puis choisissez une organisation pérenne pour vos équipes.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est Directeur de ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services de portage salarial (EOR) et de gestion de la paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, indemnité de congés payés, retraites, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
La gestion de la paie néerlandaise pour une PME comprend l'immatriculation des salariés, le calcul des salaires, l'émission des fiches de paie, les déclarations fiscales mensuelles et le calcul des cotisations patronales applicables. Désignez des responsables identifiés pour la transmission des changements contractuels, la validation des paies et le respect des échéances déclaratives. Par exemple, documentez qui transmet les termes d'un nouveau contrat de travail et à quelle date ces données doivent être injectées en paie. Cela évite que des informations incomplètes ne faussent les calculs ou la déclaration mensuelle.
Inscrivez-vous auprès de la Belastingdienst pour l'impôt sur les salaires et obtenez votre numéro de retenue à la source avant le premier jour travaillé de votre premier employé. L'immatriculation d'une entreprise néerlandaise auprès de la KvK a une finalité distincte et ne remplace pas l'immatriculation fiscale employeur. Mettez ces deux identifiants à la disposition immédiate du gestionnaire de paie, par exemple dans le dossier permanent de paie, afin qu'ils soient exploitables lors des déclarations.
Les employeurs retiennent l'impôt sur les salaires à la source et s'acquittent des cotisations patronales obligatoires. En 2026, la contribution patronale d'assurance maladie Zvw est de 6,10 % jusqu'au plafond de rémunération de 79 409 €. La cotisation chômage AWf est de 2,74 % pour les CDI écrits ou de 7,74 % pour les contrats flexibles ou temporaires. La cotisation invalidité Aof s'élève à 6,27 % ou 7,63 %, selon la taille de l'employeur. Appliquez les taux appropriés selon la nature du contrat et la situation de l'entreprise.
L'indemnité légale de congés payés s'élève à 8 % du salaire de base brut annuel. Contrôlez la conformité de vos rémunérations lors des revalorisations du salaire minimum légal, et calculez l'indemnité de congés payés sur une ligne distincte du salaire ordinaire. Mettez à jour vos calculs dès que le volume d'heures ou le salaire de base d'un collaborateur est modifié.
Remettez un bulletin de paie à chaque collaborateur et archivez l'ensemble des registres de paie pendant 7 ans. Rapprochez chaque fiche de paie de son calcul source, de sa preuve de paiement et de la télédéclaration afférente, afin de pouvoir retracer toute question jusqu'à sa période d'origine. L'état récapitulatif annuel (jaaropgave) offre au salarié une vue d'ensemble de ses revenus et des retenues fiscales de l'année. Rapprochez-le des paies mensuelles, en particulier si des régularisations ont modifié les montants de périodes antérieures.
Déposez la déclaration d'impôt sur les salaires chaque mois. La transmission de la déclaration et son paiement doivent intervenir au plus tard le dernier jour du mois civil suivant. Le cas échéant, une déclaration néant (déclaration à zéro) doit obligatoirement être soumise même si aucun salaire n'a été versé au cours de la période. Intégrez ces échéances déclaratives et de paiement dans votre calendrier de clôture mensuel, et conservez les accusés de réception et les preuves de virement avec les dossiers du mois.
Il n'existe pas de tarif unique pour l'ensemble des PME. Le coût varie selon l'étendue de la mission, le nombre de collaborateurs, la complexité des règles applicables et le choix entre un simple logiciel, une assistance au traitement ou une gestion administrative externalisée complète. Comparez précisément le périmètre inclus : fiches de paie, déclarations fiscales, cotisations patronales et états de fin d'année. En cas de gestion en interne, prenez en compte le temps de travail nécessaire au maintien des dossiers et au traitement des variables de paie.
La gestion en interne offre à l'entreprise une maîtrise directe sur les données des salariés et les arbitrages de paie, mais impose aux équipes internes d'assurer les calculs, d'effectuer la veille juridique et de respecter les échéances strictes. Un prestataire spécialisé prend en charge l'exécution des calculs convenus et les déclarations officielles, l'employeur se chargeant de transmettre des données salariales exactes. Lors du choix d'une solution pour votre PME, comparez les circuits de validation, la gestion des corrections et les réponses aux questions des salariés, puis choisissez une organisation pérenne pour vos équipes.
Articles connexes