Nederlandse salarisadministratie voor kleine bedrijven: kosten en verplichtingen
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Naleving van de salarisadministratie in Nederland is een maandelijkse verantwoordelijkheid, niet slechts een salarisoverboeking. Het beheren van de Nederlandse salarisadministratie voor een klein bedrijf omvat de werkgeversregistratie, loonstroken en aangiften loonheffingen, evenals het wettelijke vakantiegeld.
Dit artikel legt uit hoe de fiscale registratie, loonaangiften, het vakantiegeld en de complianceverplichtingen samenkomen, zodat kleine werkgevers een praktisch overzicht krijgen van de benodigde werkzaamheden.
Door Joost Hubregtse, Payroll Director.
Joost Hubregtse is Payroll Director bij ICSPayroll, de Nederlandse payroll- en EOR-specialist van Intercompany Solutions. Als ervaren payrollspecialist en voormalig Head of Payroll houdt hij toezicht op aangiften loonheffingen, aanvragen voor de 30%-regeling en de naleving van het arbeidsrecht voor internationale werkgevers.
Beoordeeld door Joost Hubregtse, Payroll Director, op 21 oktober 2026.
Belangrijkste inzichten
- Houd rekening met de wettelijke 8% vakantiebijslag en begrijp hoe dit past binnen de totale beloning van een werknemer.
- Neem maandelijkse loonstroken en aangiften loonheffingen op in uw vaste salariscyclus, inclusief een nihilaangifte wanneer van toepassing.
- Voltooi de werkgeversregistratie bij de Belastingdienst voordat uw eerste werknemer start, en houd uw salarisadministratie en aangiften goed georganiseerd.
- Maak een duidelijk onderscheid tussen het brutosalaris en de werkgeverslasten om inzicht te krijgen in de werkelijke kosten van personeel in Nederland.
- Blijf op de hoogte van wijzigingen in de Nederlandse wet- en regelgeving, zodat het minimumloon, loondoorbetaling bij ziekte en andere verplichtingen scherp in beeld blijven.
Vakantiegeld
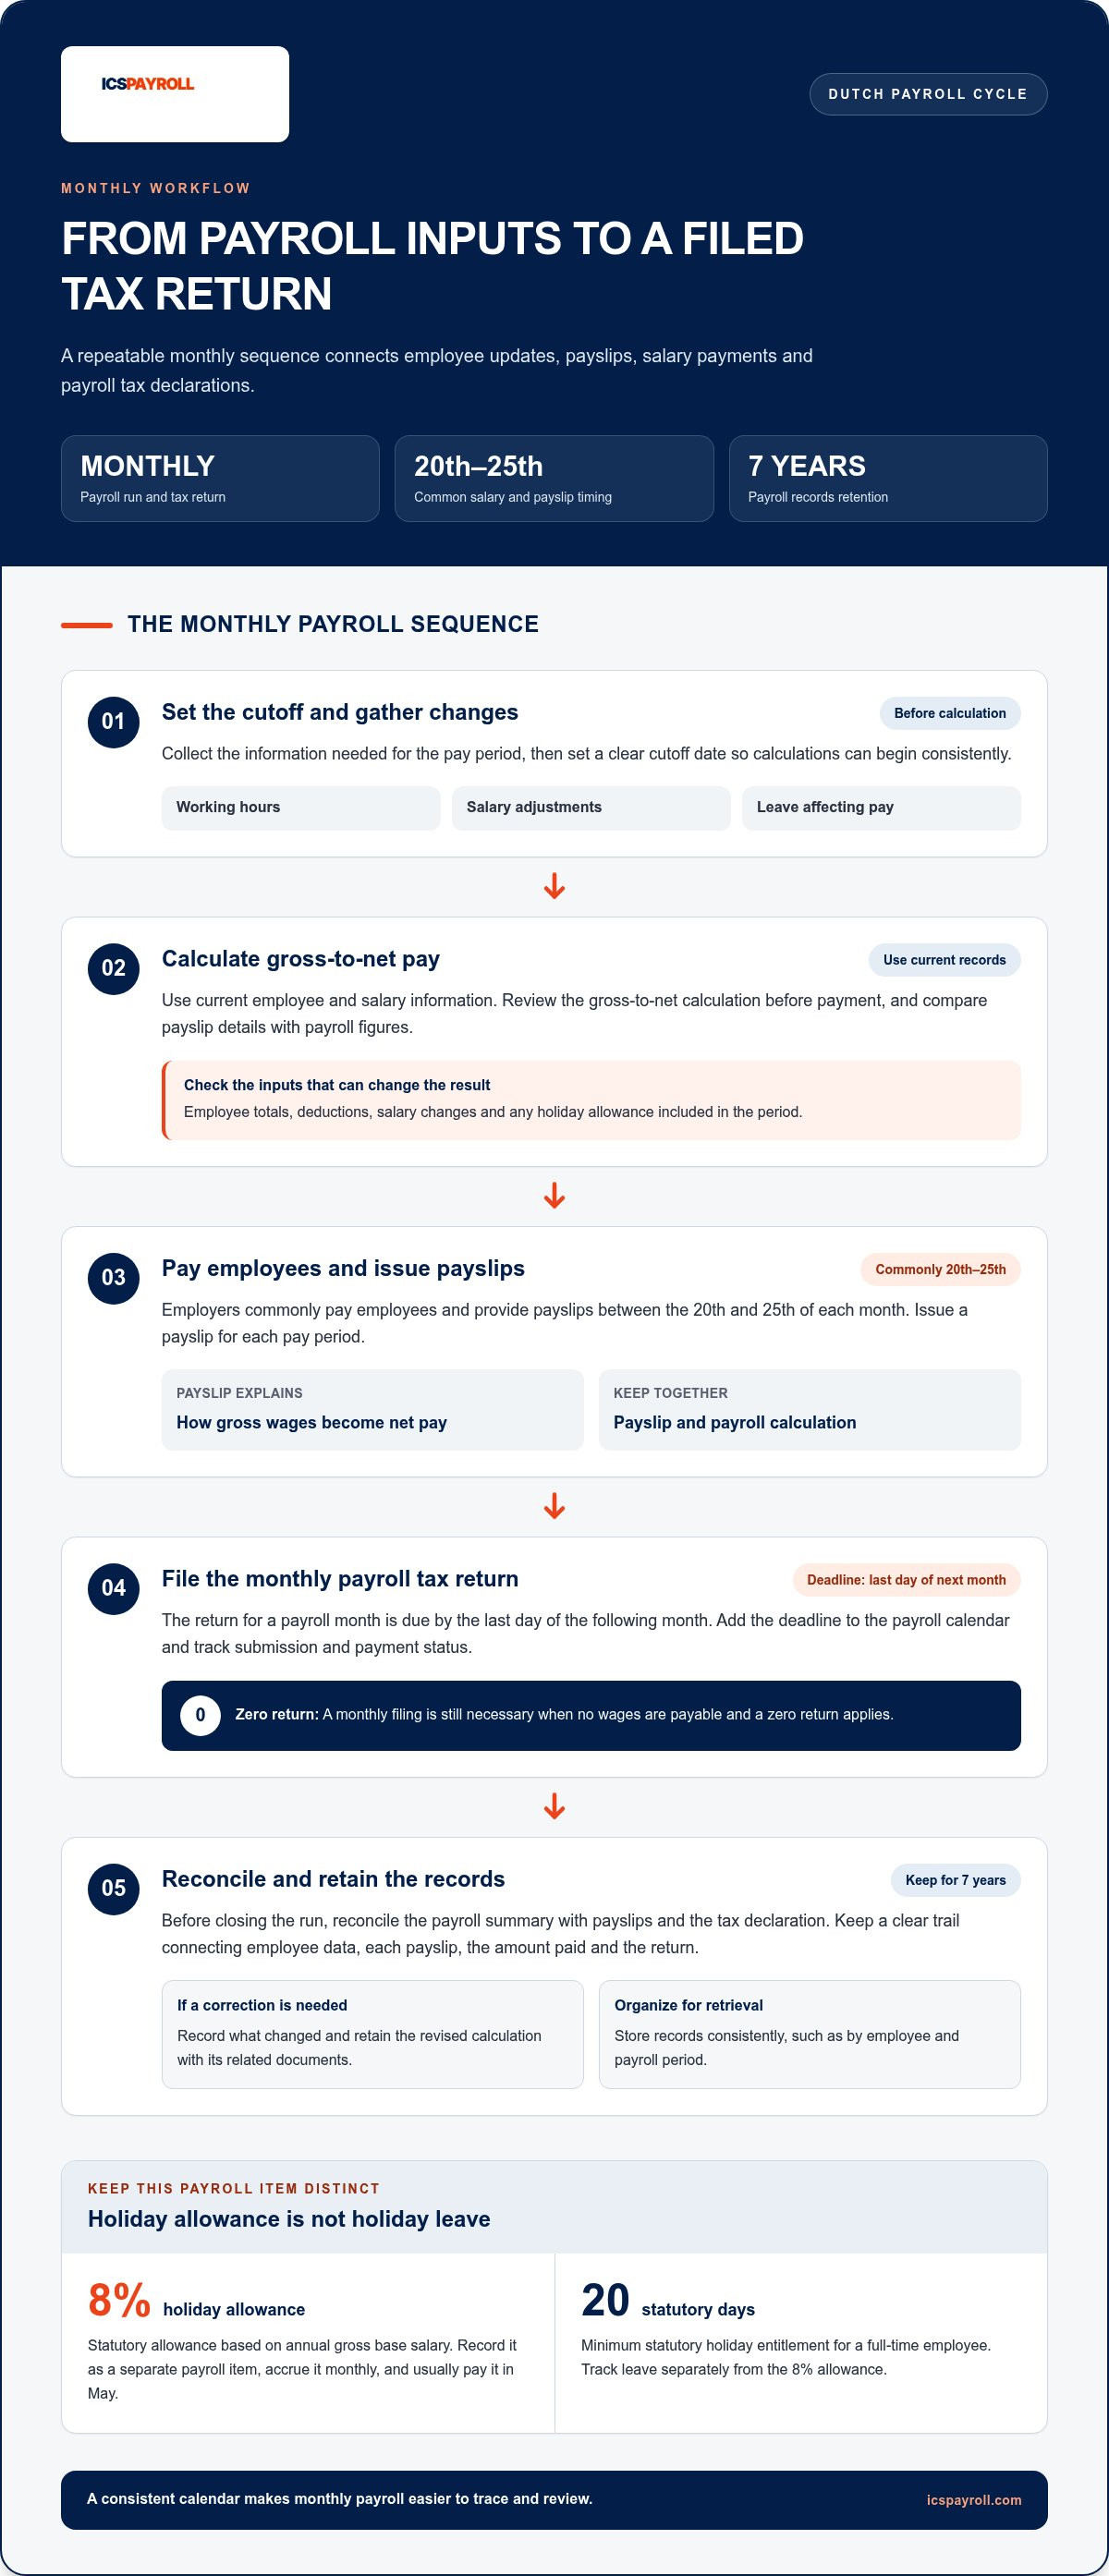
In Nederland moeten werkgevers een wettelijke vakantiebijslag betalen van ten minste 8% van het bruto jaarsalaris van de werknemer, conform Business.gov.nl. Dit staat los van de betaalde vakantiedagen. Werkgevers bouwen deze toeslag doorgaans maandelijks op en betalen deze uit in mei. Voor een klein bedrijf betekent dit dat de opbouw gedurende het jaar moet worden vastgelegd en vervolgens moet worden uitbetaald via de loonadministratie zodra de betaling verschuldigd is. Een buitenlandse werkgever die in Nederland personeel aanneemt, moet rekening houden met deze Nederlandse verplichting naast het reguliere salaris.
Neem het vakantiegeld op als een afzonderlijke post op de salarisstrook in plaats van het te behandelen als onderdeel van het vaste maandsalaris. Bereken de opbouw over het bruto basissalaris van de werknemer en houd het opgebouwde saldo bij in de salarisadministratie. Vermeld het bedrag bij uitbetaling duidelijk op de loonstrook. Dit zorgt voor inzicht bij de werknemer en creëert een herleidbaar overzicht van wat er is opgebouwd en uitbetaald.
Mei is de gebruikelijke maand van uitbetaling, maar door de toeslag maandelijks te reserveren voorkomt u dat de volledige last pas dan opeens op de liquiditeit drukt. Pas de opbouw aan wanneer er wijzigingen optreden in het basissalaris van de werknemer. Als iemand uit dienst treedt, verrekent u het opgebouwde vakantiegeld met de reeds uitbetaalde bedragen in de eindafrekening. Door de berekening, opbouwhistorie en betaling bij elkaar te houden, houdt u eenvoudig zicht op eventuele openstaande bedragen.
Vakantiegeld is niet hetzelfde als vakantieverlof. In Nederland heeft een fulltimewerknemer recht op minimaal 20 wettelijke vakantiedagen, volgens de richtlijnen van Business.gov.nl inzake vakantierechten. Het wettelijke minimumverlof wordt berekend als viermaal de wekelijkse arbeidsduur. Zo wordt het recht voor iemand die vijf dagen per week werkt uitgedrukt in dagen, terwijl een ander weekschema wordt afgemeten aan de gewerkte uren van die werknemer. Houd de verlofregistratie gescheiden van de 8% vakantiebijslag.
Loondoorbetaling bij ziekte is een andere specifieke verantwoordelijkheid binnen de loonadministratie. Op grond van artikel 7:629 van het Burgerlijk Wetboek moeten werkgevers gedurende maximaal 104 weken minimaal 70% van het laatstverdiende loon doorbetalen, waarbij in het eerste jaar ten minste het wettelijk minimumloon geldt, conform artikel 7:629 van het Burgerlijk Wetboek. De Wet verbetering poortwachter regelt de re-integratieverplichtingen. Deze omvat onder meer een probleemanalyse door de arbodienst in week zes en een plan van aanpak in week acht. Deze verplichtingen gelden naast het vakantiegeld en komen er niet voor in de plaats.
Controleer de pensioenregelingen voordat u de arbeidsvoorwaarden definitief vastlegt. Pensioenafdrachten kunnen wettelijk verplicht zijn of voortvloeien uit een van toepassing zijnde collectieve arbeidsovereenkomst (cao). Stel vast welke cao en pensioenverplichtingen van toepassing zijn bij het opstellen van het arbeidsvoorwaardenpakket en neem de vereiste premies of inhoudingen op in de loonadministratie. Buitenlandse bedrijven die personeel aannemen, moeten vakantiegeld, ziekengeld, verlof en pensioen in samenhang bekijken om aan alle Nederlandse werkgeversverplichtingen te voldoen.
Maandelijkse loonstroken en aangiften loonheffingen
Werkgevers in Nederland betalen salarissen over het algemeen maandelijks uit en verstrekken per betaalperiode een loonstrook. Ze moeten tevens maandelijks aangifte loonheffingen doen, inclusief een nihilaangifte indien van toepassing.
Salariscycli en loonstroken
Een salariscyclus is het terugkerende proces van het berekenen van de maandlonen, het uitbetalen van werknemers, het verstrekken van loonstroken en het aangeven van de loonheffingen. Nederlandse werkgevers betalen werknemers doorgaans uit en verstrekken de loonstroken tussen de 20e en 25e van elke maand. Een vaste planning helpt om de salarisbetalingen, berekeningen en belastingaangiften soepel op elkaar af te stemmen. Hanteer duidelijke deadlines voor het aanleveren van gewerkte uren en mutaties voordat de berekeningen beginnen.
Bij elke salarisverwerking moet worden uitgegaan van actuele werknemers- en salarisgegevens. Leg mutaties direct vast, zoals gewijzigde werkuren, salarisaanpassingen of verlof dat van invloed is op het loon. Controleer vervolgens de bruto-netto-berekeningen vóór de uitbetaling en vergelijk de loonstrookgegevens met de totalen van de loonadministratie. Deze werkwijze helpt invoerfouten op te sporen voordat ze gevolgen hebben voor zowel de betaling aan de werknemer als de belastingaangifte.
Loonstroken en salarisdossiers
Een loonstrook toont de salarisberekening van een werknemer over een bepaalde betaalperiode. Hierop is zichtbaar hoe het brutoloon wordt omgezet in het nettoloon en welke looncomponenten van toepassing zijn. Bewaar loonstroken samen met de bijbehorende berekeningen en aangiftegegevens. Een georganiseerde administratie maakt het eenvoudiger om een correctie te herleiden naar de bron en de betreffende periode.
In de salarisadministratie moet een duidelijke koppeling blijven bestaan tussen werknemersgegevens, elke loonstrook, het uitbetaalde bedrag en de aangifte loonheffingen. Nederlandse werkgevers zijn wettelijk verplicht de salarisadministratie 7 jaar te bewaren, conform de richtlijnen van de Rijksoverheid voor de bewaarplicht. Bewaar stukken volgens een vaste structuur, bijvoorbeeld per werknemer en per loonperiode, zodat de administratie goed doorzoekbaar blijft. Als er een correctie nodig is, leg dan vast wat er is gewijzigd en bewaar de herziene berekening samen met de bijbehorende documenten.
De aangifte loonheffingen moet uiterlijk worden ingediend op de laatste dag van de maand volgend op het aangiftetijdvak, conform de richtlijnen van de Belastingdienst voor de aangifte loonheffingen. De aangifte over een bepaalde maand moet bijvoorbeeld uiterlijk op de laatste dag van de volgende maand binnen zijn. Een maandelijkse aangifte blijft ook verplicht als er geen loon is uitbetaald en er sprake is van een nihilaangifte. Neem de uiterste aangiftedatum op in dezelfde salariskalender als de salarisverwerking en registreer de status van indiening en betaling.
Sluit elke maandelijkse salarisronde af door het salarisoverzicht af te stemmen met de loonstroken en de aangifte loonheffingen. Controleer de totalen per werknemer, de inhoudingen en eventueel in die periode uitbetaald vakantiegeld. Bewaar een bewijs van deze controle bij de salarisdocumenten. Dit biedt kleine ondernemingen een praktische manier om afwijkingen te onderzoeken zonder berekeningen achteraf uit losse bestanden te hoeven reconstrueren.
Voor werkgevers die ondersteuning wensen bij deze periodieke werkzaamheden, kan Dutch Payroll Administration helpen bij het verzorgen van de salarisverwerking en de bijbehorende compliance.
Nederlandse belastingregistratie en payrollverplichtingen
Voordat het dienstverband in Nederland begint, moeten de werkgeversregistratie en de loonadministratie worden geregeld. Werkgevers melden zich aan bij de Belastingdienst en hebben vóór de eerste werkdag van de werknemer een loonheffingennummer nodig. Een Nederlandse onderneming schrijft zich tevens in bij de Kamer van Koophandel (KvK) en ontvangt een KvK-nummer. Deze registraties dienen verschillende doelen; een KvK-nummer op zichzelf vervangt de aanmelding voor de loonheffingen dus niet.
Houd de werkgeversverplichtingen voor de loonheffingen gescheiden van de btw-positie van de onderneming. De loonheffingen hebben betrekking op de salarisadministratie van het personeel; de btw heeft betrekking op de belastbare activiteiten en uitgaande facturen van het bedrijf. De kleineondernemersregeling (KOR) kan van toepassing zijn op een gevestigde Nederlandse onderneming met een omzet van maximaal € 20.000 per kalenderjaar, mits deze voldoet aan de overige voorwaarden. Ondernemers die gebruikmaken van de KOR brengen geen btw in rekening aan klanten en kunnen geen btw aftrekken over zakelijke kosten of investeringen.
Bewaak de omzet gedurende het kalenderjaar. Als deze boven de € 20.000 uitkomt, moet de onderneming dit direct melden bij de Belastingdienst en wordt zij weer btw-plichtig. Een onderneming die de KOR toepast, moet haar omzet dan ook nauwlettend volgen om te bepalen op welk moment de btw-behandeling wijzigt. De regeling geldt voor alle activiteiten van de onderneming, inclusief onderdelen met afzonderlijke btw-subnummers. Dit is met name van belang als één kleine onderneming meerdere bedrijfsactiviteiten ontplooit.
De btw-aangifteverplichtingen zijn afhankelijk van de btw-status van het bedrijf. Bedrijven die niet onder de KOR vallen, volgen de reguliere btw-aangiftevereisten, terwijl KOR-deelnemers geen btw rekenen over de vrijgestelde omzet. Zij kunnen echter ook geen voorbelasting terugvorderen op de kosten. Weeg de gevolgen voor de klantprijzen en zakelijke inkopen zorgvuldig af voordat u voor de regeling kiest. Voor een bedrijf dat voornamelijk aan andere bedrijven levert, kan niet-terugvorderbare voorbelasting anders uitpakken dan voor een bedrijf dat zich hoofdzakelijk op particuliere klanten richt.
Controleer eventuele pensioenverplichtingen apart tijdens de inrichting van het dienstverband. Premies kunnen wettelijk verplicht zijn of worden voorgeschreven door een cao. Ga na of er een cao geldt voor de activiteiten van de werkgever en of deze pensioeneisen stelt. Een klein personeelsbestand stelt een onderneming niet automatisch vrij van een pensioenplicht. Indien pensioenpremies verplicht zijn, moeten deze worden opgenomen in het personeelsdossier en de salarisberekeningen, en moeten de inhoudingen duidelijk aan werknemers worden uitgelegd.
Een praktische controlelijst om te beginnen is het scheiden van de verplichtingen en de bijbehorende administratie:
- Houd de KvK-inschrijving gescheiden van de loonheffingenregistratie bij de Belastingdienst.
- Verwerk de maandelijkse aangiften loonheffingen afzonderlijk van de btw-aangiften en de KOR-omzetmonitoring.
- Leg de geldende cao en de besluiten rondom pensioen vast in het salarisdossier van de werknemer.
Door deze verplichtingen gescheiden te houden, kan een kleine werkgever eenvoudig herleiden welke aangifte of afdracht hoort bij de loonheffingen, de btw of de pensioenregels, in plaats van alle Nederlandse fiscale plichten als één geheel te behandelen.
Salarisadministratie in Nederland voor uw kleine onderneming: hoe werkt dit?
De salarisadministratie brengt werknemersgegevens, de inhouding van loonbelasting, werkgeversafdrachten, loonstroken en maandelijkse rapportages samen. Vanaf de indiensttreding tot aan de betaaldag meldt u zich aan voor de loonheffingen vóór de eerste werkdag, verzamelt u de benodigde gegevens, berekent u het bruto-nettoloon en de premies, verstrekt u de loonstrook en dient u de maandelijkse aangifte in.
Loonheffing en sociale premies
Loonheffingen en sociale premies zijn bedragen die worden ingehouden op het salaris van de werknemer of worden betaald door de werkgever voor personeel in Nederland. Een correcte indeling is van groot belang, omdat elke premie een eigen tarief en berekeningsgrondslag kent.
Voor 2026 bedraagt de werkgeversheffing Zvw (Zorgverzekeringswet) 6,10% van het loon, tot het maximumpremieloon van € 79.409. De AWf-premie (Algemeen Werkloosheidsfonds) bedraagt 2,74% voor kwalificerende schriftelijke vaste contracten en 7,74% voor flexibele of tijdelijke contracten. Het toepasselijke tarief hangt af van de arbeidsovereenkomst; leg de contractvorm daarom nauwkeurig vast voordat de salarisberekening wordt uitgevoerd.
Ook de Aof-premie (Arbeidsongeschiktheidsfonds) is van toepassing op de loonlijst van de werkgever. Het tarief voor 2026 is 6,27% of 7,63%, afhankelijk van de werkgeverscategorie (kleine of grote werkgever). Deze werkgeverspremies staan los van de loonbelasting/premie volksverzekeringen die op het loon van de werknemer wordt ingehouden. In de salarisberekening moeten het brutosalaris, de werknemersinhoudingen, het nettoloon en de werkgeverslasten dan ook duidelijk gescheiden worden weergegeven.
Loonkosten en premiegrenzen
De totale loonkosten bestaan uit het brutosalaris en de werkgeverslasten, waarbij premiegrenzen de grondslag voor bepaalde premies maximeren. Dit onderscheid helpt ondernemingen de personeelskosten realistisch in te schatten, zonder ervan uit te gaan dat over elke euro onbeperkt premies verschuldigd zijn.
Voor 2026 bedraagt het maximumpremieloon voor de verplichte werknemersverzekeringen € 79.409. Ook voor de werkgeversheffing Zvw geldt dit jaarlijkse maximum. Als het jaarloon van een werknemer dit plafond overschrijdt, worden de betreffende premies slechts berekend tot aan dit maximumbedrag, en niet over het meerdere.
Maak bij de kostenplanning een duidelijk onderscheid tussen het reguliere salaris en de werkgeverspremies en controleer welke tarieven gelden voor elke individuele werknemer. Het type contract bepaalt immers de AWf-premie, terwijl de werkgeverscategorie de Aof-premie bepaalt. Wijzigingen in salaris of contractstatus kunnen de berekening veranderen; werk de salarisadministratie daarom direct bij zodra de arbeidsvoorwaarden wijzigen. Dit levert een aanzienlijk nauwkeuriger kostenplaatje op dan het hanteren van één algemeen percentage voor het hele team.
Stappen in de salarisadministratie: van aanname tot uitbetaling
Het traject van aanname tot uitbetaling verbindt de registratie, de opvoer van de werknemer, maandelijkse berekeningen, de betaling en de belastingrapportage. Het consequent volgen van hetzelfde stappenplan voorkomt dat ontbrekende gegevens doorsijpelen naar latere loonperiodes.
Vóór de eerste werkdag regelt u de aanmelding voor de loonheffingen en verzamelt u de werknemers- en contractgegevens die nodig zijn voor een juiste berekening. Elke maand berekent u het salaris en de verschuldigde premies, stelt u de loonstrook op, betaalt u de werknemer uit en dient u de aangifte loonheffingen in. Deze aangifte moet uiterlijk op de laatste dag van de daaropvolgende maand zijn ingediend.
Sluit de cyclus na de betaling af door de loonjournaalposten en overzichten af te stemmen met de daadwerkelijk uitbetaalde en aangegeven bedragen. Bewaar de salarisadministratie gedurende 7 jaar. Deze eindcontrole maakt direct inzichtelijk of een eventueel verschil is ontstaan door onjuiste werknemersgegevens, een premiepercentage of de maandelijkse aangifte.
Nederlandse payrollcompliance en regelwijzigingen
Voor de naleving van de wetgeving in 2026 moeten wijzigingen in het minimumloon, de sociale premies en de arbeidsregels nauwlettend worden gevolgd, naast de maandelijkse rapportages. Te late of onjuiste aangiften kunnen ertoe leiden dat er te weinig loonheffing wordt afgedragen of dat gegevens verkeerd worden geregistreerd, wat leidt tot correctiewerk en naheffingen; herstel fouten via correctieberichten en voldoe het eventuele openstaande saldo direct.
Nederland past het wettelijk minimumuurloon tweemaal per jaar aan: op 1 januari en op 1 juli. Controleer de uurlonen van werknemers op beide momenten en werk de salarisberekeningen en arbeidscontracten bij wanneer er een wijziging van toepassing is.
Ook de premies moeten jaarlijks worden herzien. Voor 2026 bedraagt de werkgeversheffing Zvw 6,10% en is het maximumpremieloon vastgesteld op € 79.409. De Aof-premie bedraagt 6,27% of 7,63%, afhankelijk van de werkgeverscategorie. De AWf-premie bedraagt 2,74% voor vaste contracten en 7,74% voor flexibele of tijdelijke overeenkomsten. Controleer altijd de contractvorm van de werknemer en de indeling van de werkgever voordat deze percentages worden toegepast.
Sommige hervormingen van het arbeidsrecht zijn op dit moment nog niet definitief van kracht. Op 16 juni 2026 heeft de Eerste Kamer een afgeslankte Wet VBAR aangenomen, waarin een rechtsvermoeden van werknemerschap is opgenomen bij een uurtarief onder € 38. De inwerkingtreding is nog in afwachting, met een beoogde invoering per 31 december 2026. Beschouw dit voorstel als een ontwikkeling om te volgen, en niet als een regel die nu al van toepassing is bij het beoordelen van arbeidsrelaties.
Ook de Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) kent een vastgesteld tijdpad. Deze wet treedt in werking op 1 januari 2027, waarbij de handhaving start op 1 januari 2028. De overgangsregistratie bij de NAU loopt van 1 november tot en met 31 december 2026. Deze data zijn belangrijk voor bedrijven die gebruikmaken van ingeleend personeel, maar de Wtta moet niet worden verward met de aangifte loonheffingen of worden gezien als een regeling voor gelijke beloning.
Zorg voor een duidelijke audit trail voor elke maandelijkse loonaangifte. Bewaar de salarisadministratie 7 jaar, sluit het aangegeven loon en de premies aan op de loonberekeningen en leg correcties schriftelijk vast. Een periodieke controle moet betrekking hebben op de status van de werknemer, het contracttype, loonmutaties, geldende premiepercentages en betalingsbewijzen. Dit helpt direct vast te stellen of een afwijking het gevolg is van personeelsgegevens, een tariefwijziging of een gemiste indiening.
Houd immigratieverplichtingen strikt gescheiden van de loonaangifte. De boete op grond van de Wet arbeid vreemdelingen (Wav) bedraagt circa € 8.000 per illegale werknemer, maar heeft betrekking op overtredingen van de Wav, niet op een reguliere te late loonaangifte. Ondernemingen die buitenlands personeel aannemen, moeten de controle van tewerkstellingsvergunningen beschouwen als een afzonderlijke compliancecontrole. Krijg ondersteuning bij uw Nederlandse salarisadministratie om salarisberekeningen en aangifteverplichtingen vlekkeloos te laten verlopen.
ICSPayroll: Employer of Record (EOR)
ICSPayroll biedt Employer of Record (EOR)-diensten voor ondernemingen die personeel in Nederland willen aannemen zonder zelf een lokale juridische entiteit op te richten. Onze EOR-dienst faciliteert het lokale werkgeverschap, terwijl Dutch Payroll Administration ondernemingen ondersteunt bij salarisberekeningen, loonstroken en de aangiften loonheffingen voor Nederlandse werknemers.
Kies de constructie die aansluit bij uw wervingsstructuur. Een EOR is de ideale oplossing wanneer uw onderneming iemand in Nederland wil laten werken zonder er zelf een dochteronderneming of vestiging te openen. Heeft uw onderneming al personeel lokaal in dienst, dan ondersteunt Dutch Payroll Administration u bij de periodieke salarisverplichtingen zoals hierboven beschreven. Voor in aanmerking komende internationale medewerkers verzorgt ICSPayroll tevens het volledige aanvraagproces voor de 30%-regeling.
Bezoek icspayroll.com om te bespreken welke vorm van ondersteuning bij de Nederlandse salarisadministratie het beste aansluit op uw bedrijf.
Kies een payrollmodel dat meegroeit met uw plannen
Uw volgende stap is bepalen wie de Nederlandse werkgevers- en salarisverantwoordelijkheden zal dragen naarmate uw bedrijf zich verder ontwikkelt. Stem de aanpak af op uw bedrijfsstructuur: overweeg een Employer of Record-constructie als u personeel in Nederland wilt aannemen zonder lokale entiteit, of kies voor salarisadministratie als u daar al een eigen onderneming met personeel heeft. Ga bij internationale kandidaten tevens na of een aanvraag voor de 30%-regeling passend is voor de situatie van de werknemer.
Een helder werkmodel helpt uw team om duidelijke verantwoordelijkheden toe te wijzen voor werknemersgegevens, loonmutaties, goedkeuringen en belastingrapportages. Het biedt tevens een solide basis om taken te herzien zodra uw wervingsplannen of uw aanwezigheid in Nederland veranderen. Een passende salarisadministratie voor kleine bedrijven sluit perfect aan op de manier waarop u personeel inzet en wetgeving naleeft, en gaat veel verder dan alleen het overmaken van salarissen.
ICSPayroll kan u helpen bij het kiezen van de payrollondersteuning die precies past bij uw situatie. Neem contact op met ICSPayroll over Nederlandse payroll om uw volgende stap te bespreken. Met een duidelijk afgebakend plan kunt u met een gerust hart personeel aannemen in Nederland.
Veelgestelde vragen
Wat zijn de Nederlandse payrollverplichtingen voor kleine bedrijven met personeel?
De Nederlandse salarisadministratie voor een klein bedrijf omvat werknemersregistraties, loonberekeningen, loonstroken, aangiften loonheffingen en de toepasselijke werkgeversafdrachten. Wijs duidelijke verantwoordelijkheden toe voor contractwijzigingen, salarisgoedkeuringen en aangiftedeadlines. Leg bijvoorbeeld vast wie nieuwe contractvoorwaarden doorgeeft en wanneer deze uiterlijk in het salarissysteem moeten zijn ingevoerd. Dit voorkomt dat onvolledige informatie doorwerkt in de berekeningen of de maandelijkse aangifte.
Hoe registreert u zich als werkgever bij de Belastingdienst?
Meld u aan bij de Belastingdienst voor de loonheffingen en vraag een loonheffingennummer aan vóór de eerste werkdag van de werknemer. De KvK-inschrijving van een Nederlands bedrijf dient een ander doel en vervangt de aanmelding voor de loonheffingen niet. Zorg dat beide registratienummers direct toegankelijk zijn voor de persoon die verantwoordelijk is voor de salarisadministratie. Bewaar ze bijvoorbeeld in het basisdossier, zodat ze direct beschikbaar zijn bij het opstellen van aangiften.
Welke loonheffingen en sociale premies betalen Nederlandse werkgevers in 2026?
Werkgevers houden loonbelasting/premie volksverzekeringen in en dragen de toepasselijke werkgeverspremies af. In 2026 bedraagt de werkgeversheffing Zvw 6,10% tot een maximumpremieloon van € 79.409. De AWf-premie bedraagt 2,74% voor schriftelijke vaste contracten en 7,74% voor flexibele of tijdelijke contracten. De Aof-premie is 6,27% of 7,63%, afhankelijk van de werkgeverscategorie. Pas de juiste tarieven toe op basis van het contract van de werknemer en de kenmerken van de werkgever.
Wat is het minimumloon in Nederland in 2026 en hoe wordt vakantiegeld berekend?
Het wettelijke vakantiegeld bedraagt 8% van het bruto jaarsalaris. Controleer de uurlonen van uw medewerkers zodra het minimumloon wordt herzien en bereken het vakantiegeld als een aparte post buiten het reguliere loon. Werk de salarisadministratie bij zodra het aantal uren of het basissalaris van een werknemer verandert.
Welke loonadministratie, loonstroken en jaaropgaven moeten werkgevers verstrekken?
Verstrek werknemers een loonstrook bij elke salarisbetaling en bewaar de loonadministratie gedurende 7 jaar. Zorg dat elke loonstrook gekoppeld blijft aan de bijbehorende berekening, het betalingsbewijs en de ingediende aangifte, zodat vragen eenvoudig herleid kunnen worden naar de juiste periode. Een jaaropgave geeft werknemers een jaaroverzicht van het loon en de ingehouden bedragen. Stem deze jaaropgave af met de maandelijkse salarisdossiers, vooral wanneer correcties eerdere periodes hebben gewijzigd.
Wat zijn de deadlines voor het indienen van de aangifte loonheffingen en het betalen van de loonbelasting in Nederland?
Dien de aangifte loonheffingen maandelijks in. De aangifte en de betaling moeten uiterlijk op de laatste dag van de daaropvolgende maand binnen zijn. Indien van toepassing is een nihilaangifte vereist, zelfs als er in die periode geen lonen zijn uitbetaald. Neem de aangifte- en betalingstaken op in uw planning bij het afsluiten van elke loonmaand en bewaar de ontvangstbevestiging en het betalingsbewijs in het dossier van die periode.
Hoeveel kosten salarisadministratiediensten en software voor een klein bedrijf in Nederland?
Er is geen vaste prijs voor elk klein bedrijf. De kosten hangen af van de omvang van de dienstverlening, het aantal werknemers, de complexiteit van de loonadministratie en de vraag of het bedrijf behoefte heeft aan software, ondersteuning bij de verwerking of volledige uitbesteding. Vergelijk wat elke optie dekt, zoals loonstroken, loonaangiften, werkgeversafdrachten en jaaroverzichten. Houd bij een interne verwerking ook rekening met de tijd die personeel kwijt is aan het bijhouden van werknemersgegevens en mutaties.
Wat zijn de verschillen tussen Nederlandse payrollproviders en interne salarisadministratie?
Bij een interne verwerking behoudt een onderneming directe controle over de werknemersgegevens en salarisbeslissingen, maar moet het eigen personeel de berekeningen en dossiers bijhouden en strikte deadlines halen. Een externe dienstverlener kan de overeengekomen verwerkings- en aangiftetaken overnemen, waarbij de werkgever zorgt voor tijdige en accurate personeels- en contractinformatie. Vergelijk bij de keuze voor een salarisadministratie voor kleine bedrijven wie verantwoordelijk is voor goedkeuringen, correcties en vragen van werknemers, en kies een werkwijze die uw team structureel aankan.

Artikel geschreven door
Joost Hubregtse
Joost Hubregtse is Director van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record- en Nederlandse payroll-diensten: arbeidsovereenkomsten, aangiften loonheffingen en sociale premies, vakantiegeld, pensioen, ziekteverzuim en cao-naleving, waarbij onboarding binnen 48 uur mogelijk is.
Veelgestelde vragen
De Nederlandse salarisadministratie voor een klein bedrijf omvat werknemersregistraties, loonberekeningen, loonstroken, aangiften loonheffingen en de toepasselijke werkgeversafdrachten. Wijs duidelijke verantwoordelijkheden toe voor contractwijzigingen, salarisgoedkeuringen en aangiftedeadlines. Leg bijvoorbeeld vast wie nieuwe contractvoorwaarden doorgeeft en wanneer deze uiterlijk in het salarissysteem moeten zijn ingevoerd. Dit voorkomt dat onvolledige informatie doorwerkt in de berekeningen of de maandelijkse aangifte.
Meld u aan bij de Belastingdienst voor de loonheffingen en vraag een loonheffingennummer aan vóór de eerste werkdag van de werknemer. De KvK-inschrijving van een Nederlands bedrijf dient een ander doel en vervangt de aanmelding voor de loonheffingen niet. Zorg dat beide registratienummers direct toegankelijk zijn voor de persoon die verantwoordelijk is voor de salarisadministratie. Bewaar ze bijvoorbeeld in het basisdossier, zodat ze direct beschikbaar zijn bij het opstellen van aangiften.
Werkgevers houden loonbelasting/premie volksverzekeringen in en dragen de toepasselijke werkgeverspremies af. In 2026 bedraagt de werkgeversheffing Zvw 6,10% tot een maximumpremieloon van € 79.409. De AWf-premie bedraagt 2,74% voor schriftelijke vaste contracten en 7,74% voor flexibele of tijdelijke contracten. De Aof-premie is 6,27% of 7,63%, afhankelijk van de werkgeverscategorie. Pas de juiste tarieven toe op basis van het contract van de werknemer en de kenmerken van de werkgever.
Het wettelijke vakantiegeld bedraagt 8% van het bruto jaarsalaris. Controleer de uurlonen van uw medewerkers zodra het minimumloon wordt herzien en bereken het vakantiegeld als een aparte post buiten het reguliere loon. Werk de salarisadministratie bij zodra het aantal uren of het basissalaris van een werknemer verandert.
Verstrek werknemers een loonstrook bij elke salarisbetaling en bewaar de loonadministratie gedurende 7 jaar. Zorg dat elke loonstrook gekoppeld blijft aan de bijbehorende berekening, het betalingsbewijs en de ingediende aangifte, zodat vragen eenvoudig herleid kunnen worden naar de juiste periode. Een jaaropgave geeft werknemers een jaaroverzicht van het loon en de ingehouden bedragen. Stem deze jaaropgave af met de maandelijkse salarisdossiers, vooral wanneer correcties eerdere periodes hebben gewijzigd.
Dien de aangifte loonheffingen maandelijks in. De aangifte en de betaling moeten uiterlijk op de laatste dag van de daaropvolgende maand binnen zijn. Indien van toepassing is een nihilaangifte vereist, zelfs als er in die periode geen lonen zijn uitbetaald. Neem de aangifte- en betalingstaken op in uw planning bij het afsluiten van elke loonmaand en bewaar de ontvangstbevestiging en het betalingsbewijs in het dossier van die periode.
Er is geen vaste prijs voor elk klein bedrijf. De kosten hangen af van de omvang van de dienstverlening, het aantal werknemers, de complexiteit van de loonadministratie en de vraag of het bedrijf behoefte heeft aan software, ondersteuning bij de verwerking of volledige uitbesteding. Vergelijk wat elke optie dekt, zoals loonstroken, loonaangiften, werkgeversafdrachten en jaaroverzichten. Houd bij een interne verwerking ook rekening met de tijd die personeel kwijt is aan het bijhouden van werknemersgegevens en mutaties.
Bij een interne verwerking behoudt een onderneming directe controle over de werknemersgegevens en salarisbeslissingen, maar moet het eigen personeel de berekeningen en dossiers bijhouden en strikte deadlines halen. Een externe dienstverlener kan de overeengekomen verwerkings- en aangiftetaken overnemen, waarbij de werkgever zorgt voor tijdige en accurate personeels- en contractinformatie. Vergelijk bij de keuze voor een salarisadministratie voor kleine bedrijven wie verantwoordelijk is voor goedkeuringen, correcties en vragen van werknemers, en kies een werkwijze die uw team structureel aankan.