Gestione paghe nei Paesi Bassi per le piccole imprese: costi e obblighi
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
La conformità in materia di gestione delle paghe nei Paesi Bassi è una responsabilità mensile, non un semplice bonifico dello stipendio. La gestione del payroll olandese per una piccola impresa comprende la registrazione come datore di lavoro, l'emissione delle buste paga, la presentazione delle dichiarazioni delle imposte sui salari e il calcolo dell'indennità legale di vacanza.
Questo articolo illustra come si integrano registrazione fiscale, dichiarazioni retributive, indennità di vacanza e adempimenti di conformità, offrendo ai piccoli datori di lavoro una panoramica pratica delle attività richieste.
A cura di Joost Hubregtse, Payroll Director.
Joost Hubregtse è Payroll Director presso ICSPayroll, la divisione specializzata in payroll ed EOR olandese di Intercompany Solutions. Specialista payroll di lunga carriera ed ex Head of Payroll, supervisiona la presentazione delle dichiarazioni delle imposte sui salari, le domande per il regime del 30% (30% ruling) e la conformità giuslavoristica per i datori di lavoro internazionali.
Revisionato da Joost Hubregtse, Payroll Director, il 21 ottobre 2026.
Punti chiave
- Pianifica nel budget l'indennità legale di vacanza dell'8% e comprendi come si inserisce nella retribuzione complessiva del dipendente.
- Integra l'emissione mensile delle buste paga e la trasmissione delle dichiarazioni fiscali nel tuo calendario ordinario di payroll, inclusa la dichiarazione a zero se applicabile.
- Completa la registrazione fiscale come datore di lavoro prima che il primo dipendente prenda servizio, mantenendo poi registri e dichiarazioni sempre ordinati.
- Distingui lo stipendio lordo dai contributi a carico del datore di lavoro per comprendere il costo reale dell'assunzione di personale nei Paesi Bassi.
- Monitora le modifiche alle norme olandesi sulle buste paga per mantenere sempre sotto controllo il salario minimo, l'indennità di malattia e gli altri obblighi di legge.
Indennità di vacanza
Nei Paesi Bassi, i datori di lavoro sono tenuti a erogare un'indennità legale di vacanza (vakantiegeld) pari all'8% della retribuzione lorda annua di base del dipendente, come specificato da Business.gov.nl. Questo importo è distinto dalle ferie retribuite. I datori di lavoro generalmente accantonano l'indennità mensilmente e la liquidano a maggio. Per una piccola impresa, ciò significa registrare l'accantonamento durante l'anno e includerne il pagamento nella busta paga al momento della scadenza. Un datore di lavoro estero che assume nel paese deve mettere in conto questo obbligo olandese parallelamente allo stipendio ordinario.
Registra l'indennità di vacanza come voce distinta nel cedolino anziché trattarla come parte del normale stipendio mensile. Calcola l'accantonamento sulla retribuzione lorda di base del lavoratore e mantieni un saldo progressivo nei registri paga. Al momento dell'erogazione, evidenzia chiaramente la voce in busta paga. Ciò garantisce trasparenza sull'importo ed evidenzia in modo tracciabile quanto maturato e quanto corrisposto.
Maggio è il tipico mese di liquidazione, ma accantonare l'indennità su base mensile evita che l'intero onere finanziario si concentri in quell'unico momento. Aggiorna l'accantonamento quando intervengono variazioni sulla retribuzione base del dipendente. In caso di cessazione del rapporto, conguaglia l'indennità maturata con gli importi già liquidati nell'ultima busta paga. Conservare insieme il calcolo, lo storico delle quote maturate e i pagamenti rende più agevole verificare eventuali saldi residui.
L'indennità di vacanza non coincide con i giorni di ferie spettanti. Nei Paesi Bassi, un dipendente a tempo pieno ha diritto ad almeno 20 giorni di ferie retribuite all'anno, secondo le direttive di Business.gov.nl. Il congedo minimo per legge è pari a quattro volte l'orario di lavoro settimanale del dipendente. Ad esempio, per chi lavora cinque giorni a settimana la maturazione si calcola in giorni, mentre per un diverso schema settimanale viene conteggiata in base alle ore contrattuali del lavoratore. Monitora le ferie separatamente dall'indennità dell'8%.
La copertura per malattia rappresenta un'ulteriore e distinta responsabilità retributiva. Ai sensi dell'articolo 7:629 del Codice Civile olandese, i datori di lavoro devono continuare a corrispondere almeno il 70% dell'ultima retribuzione percepita dal dipendente per un massimo di 104 settimane, con un importo non inferiore al salario minimo durante il primo anno, in conformità con l'articolo 7:629 del Codice Civile olandese. La legge sul miglioramento del ruolo del custode (Wet verbetering poortwachter) disciplina invece gli obblighi di reintegrazione, tra cui un'analisi da parte del medico del lavoro nella sesta settimana e un piano di reinserimento entro l'ottava. Questi doveri si affiancano all'indennità di vacanza e non la sostituiscono.
Verifica le disposizioni pensionistiche prima di formalizzare i termini di assunzione. I contributi previdenziali integrativi possono essere richiesti dalla legge o da un contratto collettivo di lavoro (CAO) applicabile. Individua il CAO di riferimento e gli obblighi pensionistici in fase di definizione del pacchetto retributivo, includendo poi nel payroll le trattenute o le quote dovute. Le aziende estere che assumono nei Paesi Bassi devono valutare congiuntamente indennità di vacanza, indennità di malattia, ferie e previdenza per comprendere appieno gli impegni derivanti dall'assunzione.
Buste paga mensili e dichiarazioni delle imposte sui salari
I datori di lavoro nei Paesi Bassi corrispondono generalmente le retribuzioni su base mensile ed emettono una busta paga per ciascun periodo retributivo. Hanno inoltre l'obbligo di inviare mensilmente la dichiarazione delle imposte sui salari (aangifte loonheffingen), inclusa una dichiarazione a zero se dovuta.
Cicli di elaborazione paghe e buste paga
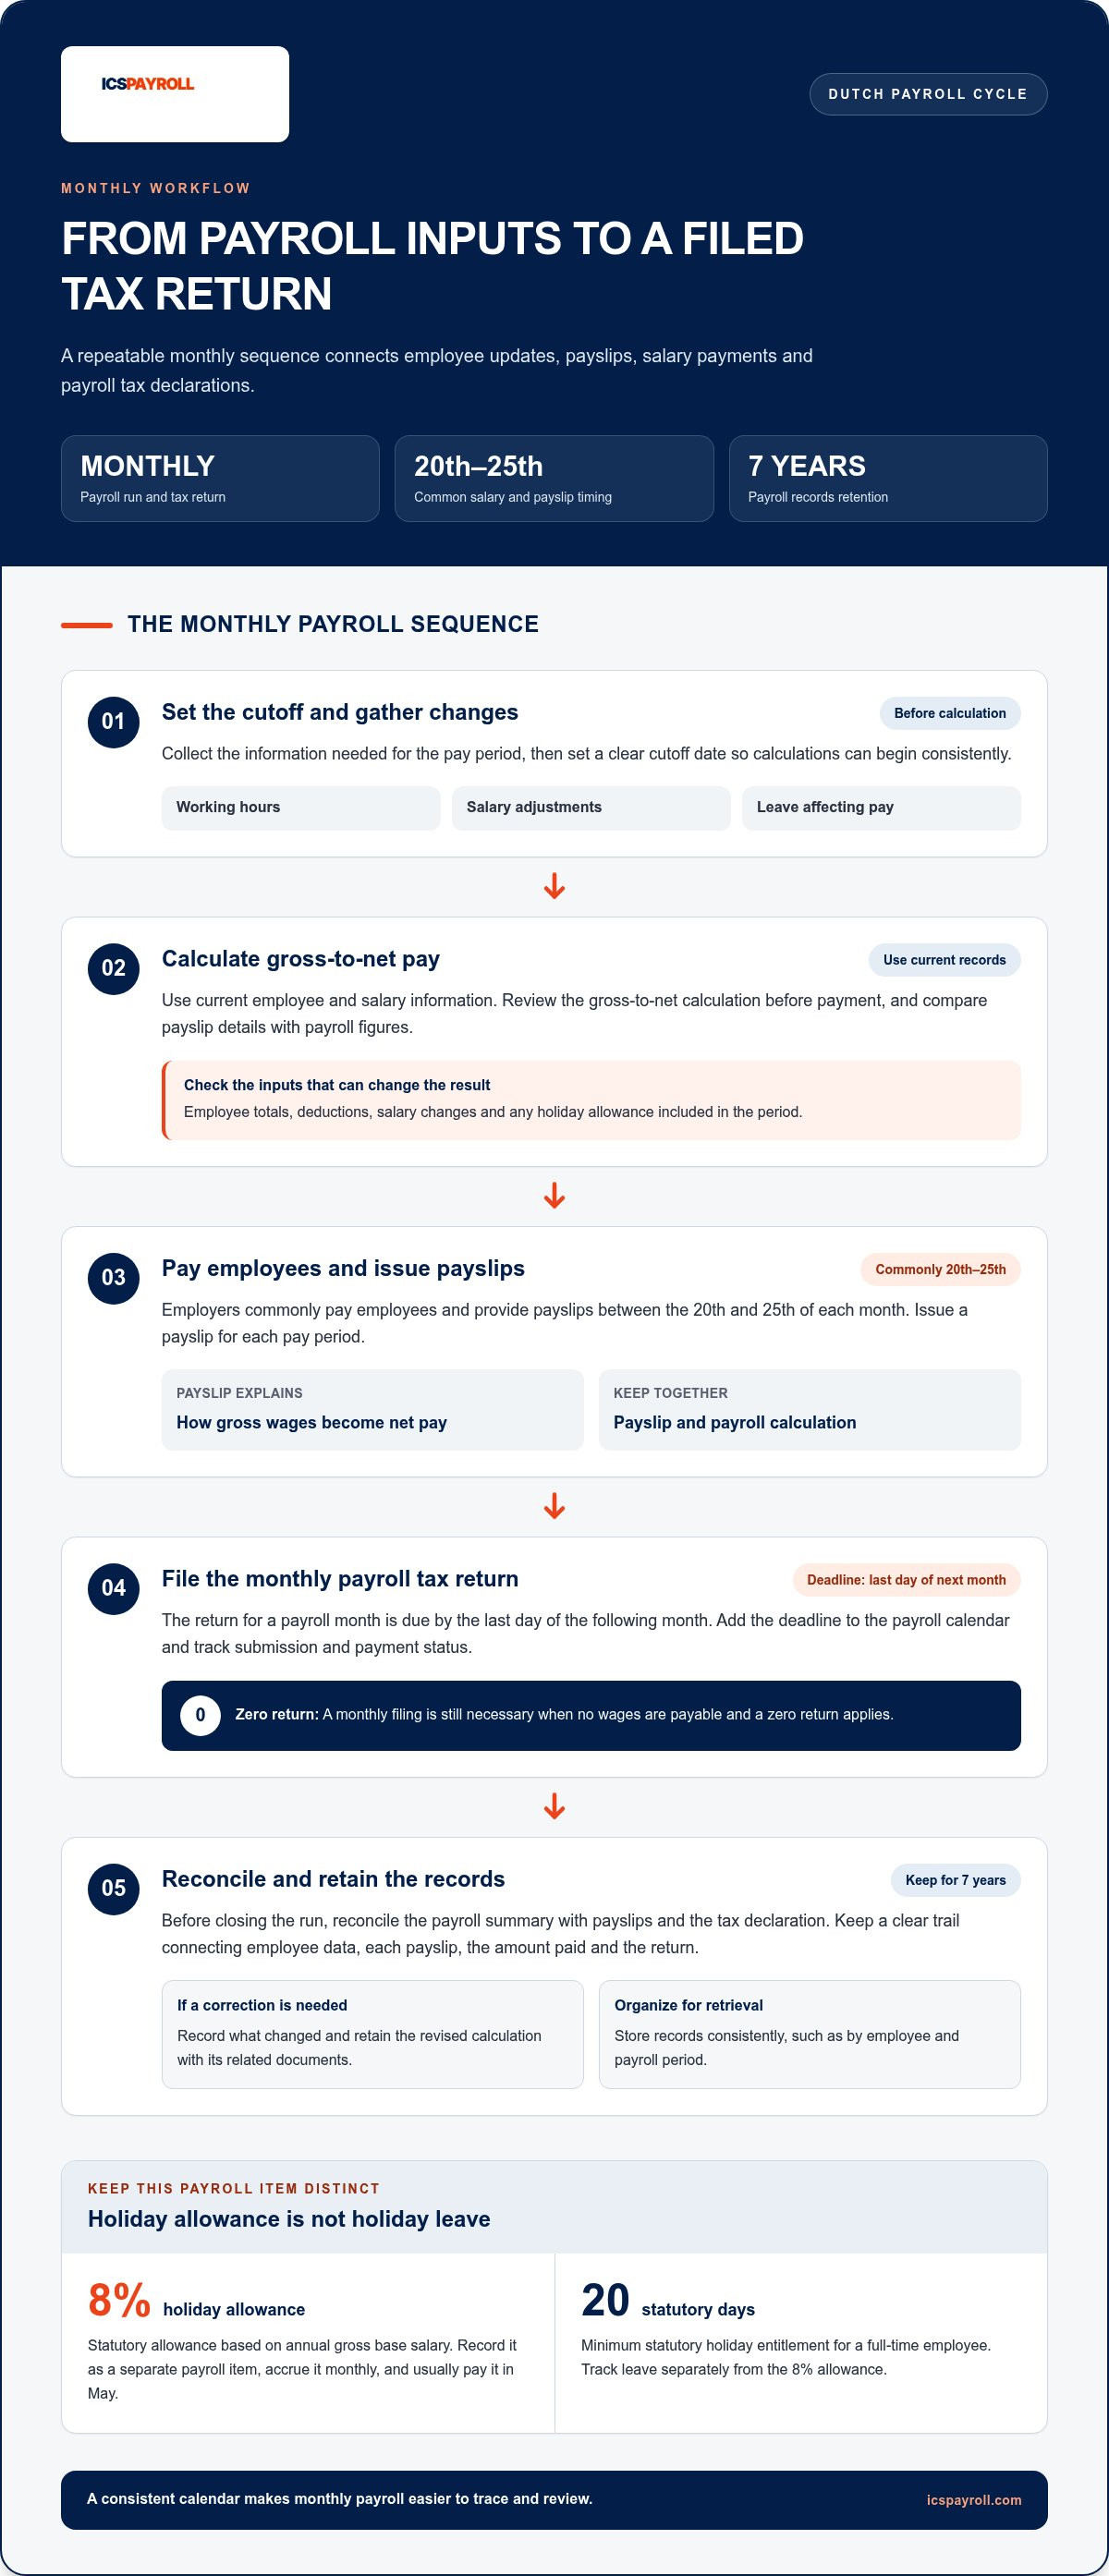
Un ciclo di elaborazione delle paghe è la procedura periodica con cui si calcolano le retribuzioni mensili, si pagano i dipendenti, si emettono i cedolini e si dichiarano le imposte sui salari. I datori di lavoro olandesi effettuano solitamente i pagamenti e consegnano i cedolini tra il 20 e il 25 del mese. Un calendario prestabilito aiuta a coordinare i bonifici con i calcoli retributivi e gli adempimenti fiscali. Fissa una data limite (cut-off) per raccogliere le ore lavorate e le variazioni retributive prima di avviare le elaborazioni.
Ogni ciclo retributivo deve basarsi su dati anagrafici e salariali aggiornati. Registra le variazioni, come modifiche dell'orario di lavoro, adeguamenti salariali o assenze che incidono sulla retribuzione. Verifica i conteggi dal lordo al netto prima del pagamento e confronta i dati del cedolino risultante con il prospetto generale del payroll. Questa sequenza consente di individuare tempestivamente gli errori di inserimento prima che influiscano sull'accredito al dipendente e sulla dichiarazione fiscale.
Buste paga e registri retributivi
La busta paga riepiloga il calcolo della retribuzione del lavoratore per il periodo di riferimento. Mostra come dal salario lordo si arrivi al netto e quali elementi retributivi e fiscali siano stati applicati. Conserva i cedolini insieme ai relativi prospetti di calcolo e alle attestazioni di invio telematico. Una documentazione ordinata facilita l'individuazione e la correzione di eventuali errori a ritroso nel rispettivo periodo paga.
I registri del personale devono mantenere un legame chiaro tra l'anagrafica del dipendente, ciascun cedolino, l'importo corrisposto e la dichiarazione dei redditi di lavoro. I datori di lavoro nei Paesi Bassi sono obbligati a conservare la documentazione del payroll per 7 anni, secondo le disposizioni del governo olandese sulla conservazione dei documenti aziendali. Archivia i documenti secondo criteri costanti, ad esempio per dipendente e per periodo retributivo, per agevolarne la consultazione. Qualora sia necessaria una rettifica, annota la variazione e conserva il calcolo corretto unitamente alla documentazione d'origine.
La dichiarazione delle imposte sui salari deve essere presentata entro l'ultimo giorno del mese successivo a quello di competenza, in base alle istruzioni dell'amministrazione fiscale (Belastingdienst). Ad esempio, la dichiarazione per un determinato mese scade l'ultimo giorno del mese seguente. La presentazione mensile resta obbligatoria anche qualora non siano stati corrisposti salari, richiedendo l'invio di una dichiarazione a zero. Inserisci questa scadenza nello stesso calendario delle elaborazioni retributive, tenendo traccia dell'avvenuta trasmissione e del pagamento delle imposte.
Prima di chiudere il payroll mensile, riconcilia il prospetto riassuntivo con i cedolini emessi e la dichiarazione fiscale. Controlla i totali per dipendente, le trattenute e le quote di indennità di vacanza inserite nel mese. Conserva traccia di questa verifica insieme alla documentazione del payroll. In questo modo una piccola impresa dispone di uno strumento pratico per chiarire eventuali incongruenze senza dover ricostruire i calcoli da file frammentati.
Per le aziende che necessitano di supporto in queste attività periodiche, il servizio di gestione paghe nei Paesi Bassi (Dutch Payroll Administration) può agevolare l'elaborazione dei cedolini e la gestione della conformità normativa.
Registrazione fiscale olandese e obblighi retributivi
Prima dell'inizio del rapporto di lavoro nei Paesi Bassi, è necessario organizzare la registrazione del datore di lavoro e la configurazione delle imposte sui salari. I datori di lavoro si registrano presso l'amministrazione fiscale olandese, la Belastingdienst, e devono ottenere il codice per le imposte sui salari (loonheffingennummer) prima del primo giorno di lavoro del dipendente. L'impresa deve inoltre registrarsi presso la Camera di Commercio olandese, la Kamer van Koophandel (KvK), ricevendo il relativo numero KvK. Le registrazioni assolvono a finalità diverse: il solo numero KvK non sostituisce la registrazione fiscale per il personale.
Mantieni distinti gli adempimenti fiscali sul lavoro dalla posizione IVA (BTW) dell'azienda. L'imposta sui salari riguarda il personale dipendente; l'IVA attiene all'attività commerciale e alla fatturazione ai clienti. Il regime di favore per le piccole imprese (KOR) può essere accessibile a un'impresa stabilita nei Paesi Bassi con fatturato annuo non superiore a 20.000 € per anno solare, purché soddisfi gli altri requisiti. Le imprese aderenti al KOR non applicano l'IVA ai clienti e non possono detrarre l'IVA assolta sugli acquisti o sugli investimenti aziendali.
Monitora il fatturato nel corso dell'anno solare. Se supera la soglia di 20.000 €, l'impresa deve informare immediatamente la Belastingdienst e rientrerà nel regime IVA ordinario. Un'impresa che applica il KOR deve quindi monitorare costantemente le vendite ed essere consapevole del momento in cui il proprio status IVA varia. Il regime si applica a tutte le attività dell'impresa, comprese quelle registrate con sotto-identificativi IVA differenti. Questo aspetto è fondamentale per le piccole realtà che gestiscono più rami d'attività.
Gli adempimenti dichiarativi IVA dipendono dallo status dell'impresa. Le imprese in regime ordinario trasmettono le periodiche dichiarazioni IVA, mentre gli aderenti al KOR non addebitano l'imposta sulle vendite ammesse al regime, non potendo al contempo recuperare l'IVA a monte sui costi. Valuta l'impatto sui prezzi applicati ai clienti e sugli acquisti aziendali prima di optare per questo regime. Per un'azienda che opera prevalentemente nel B2B, l'indetraibilità dell'IVA può incidere sui costi in maniera diversa rispetto a un'attività rivolta a consumatori finali.
Esamina separatamente gli obblighi previdenziali durante l'impostazione contrattuale. I contributi pensionistici possono essere imposti dalla legge o da un contratto collettivo (CAO). Verifica se alle attività dell'azienda si applichi un CAO e se questo preveda un piano pensionistico obbligatorio. Avere pochi dipendenti non esonera automaticamente dagli obblighi di previdenza complementare. Se dovuti, i contributi vanno integrati nella gestione del personale e nei calcoli retributivi, informando chiaramente i dipendenti sulle trattenute applicate.
Una lista di controllo operativa e utile consiste nel distinguere ciascun obbligo e conservarne separatamente la documentazione:
- Mantieni distinti i dati della registrazione KvK dal codice di registrazione delle imposte sui salari della Belastingdienst.
- Separa la gestione mensile delle imposte sul lavoro dalle dichiarazioni IVA e dal monitoraggio del fatturato per il KOR.
- Indica il CAO applicabile e la cassa di previdenza integrativa nel fascicolo del personale del dipendente.
Mantenere distinti questi adempimenti aiuta il piccolo datore di lavoro a comprendere quali adempimenti o versamenti facciano capo al payroll, alla normativa IVA o alle disposizioni pensionistiche, evitando di confondere le diverse incombenze fiscali olandesi in un'unica procedura generica.
Servizi payroll nei Paesi Bassi per la tua piccola impresa: come funzionano?
Il payroll coordina i dati del dipendente, le ritenute d'imposta sui salari, i contributi a carico del datore di lavoro, i cedolini e le comunicazioni periodiche. Dalla fase di assunzione all'erogazione dello stipendio, l'iter prevede: registrazione ai fini fiscali prima del primo giorno di lavoro, raccolta dei dati necessari, calcolo del passaggio dal lordo al netto e degli oneri sociali, emissione del cedolino e trasmissione mensile della dichiarazione.
Imposte sui salari e contributi previdenziali
Le imposte sui salari e i contributi sociali sono importi trattenuti ai dipendenti o versati dal datore di lavoro per i lavoratori nei Paesi Bassi. Una loro corretta classificazione è fondamentale poiché a ciascun contributo si applicano aliquote e basi imponibili specifiche.
Per il 2026, il contributo sanitario Zvw a carico del datore di lavoro è pari al 6,10% della retribuzione, fino a un massimale imponibile annuo di 79.409 €. Il premio per l'assicurazione contro la disoccupazione AWf è del 2,74% per i contratti a tempo indeterminato in forma scritta e del 7,74% per i contratti a termine o flessibili. L'aliquota applicabile dipende quindi dalla tipologia contrattuale, rendendo indispensabile impostare correttamente i dati contrattuali prima del conteggio.
Il contributo per l'invalidità Aof è anch'esso a carico del datore di lavoro. L'aliquota per il 2026 è pari al 6,27% o al 7,63%, a seconda delle dimensioni aziendali. Questi oneri a carico del datore di lavoro si aggiungono alle ritenute fiscali operate sulla retribuzione del lavoratore. L'elaborazione del payroll deve pertanto evidenziare chiaramente la retribuzione lorda, le trattenute a carico del dipendente, il netto liquidato e gli oneri datoriali.
Costi del personale e massimali contributivi
Il costo aziendale del lavoro comprende la retribuzione lorda e i contributi a carico dell'azienda, mentre i massimali contributivi fissano un tetto alla base imponibile per specifici premi. Questa distinzione consente alle imprese di quantificare i costi effettivi evitando di considerare ogni aliquota come applicabile all'infinito.
Per il 2026, il massimale contributivo per le assicurazioni sociali obbligatorie è fissato a 79.409 €. Anche il contributo datoriale Zvw adotta questo tetto annuo. Se la retribuzione annua del dipendente supera il massimale, i relativi contributi vengono calcolati solo fino al tetto imponibile, senza applicarsi alla quota eccedente.
In fase di pianificazione del budget, scorpora la retribuzione ordinaria dai contributi a carico dell'azienda e verifica quali aliquote siano applicabili al singolo dipendente. La tipologia di contratto incide sull'AWf, mentre la dimensione aziendale determina l'aliquota Aof. Eventuali variazioni di stipendio o modifiche contrattuali possono incidere su tali conteggi: aggiorna costantemente i dati del payroll al variare dei termini contrattuali. Ciò garantisce una proiezione dei costi più attendibile rispetto all'applicazione di una percentuale forfettaria indistinta.
I passaggi del payroll: dall'assunzione al pagamento
Il percorso che va dall'assunzione al pagamento collega registrazione iniziale, inserimento dell'anagrafica, conteggi mensili, erogazione dello stipendio e adempimenti dichiarativi. Mantenere una sequenza di lavoro costante impedisce che l'assenza di dati si ripercuota sui cicli successivi.
Prima dell'ingresso del lavoratore, completa la registrazione per le imposte sui salari e raccogli le informazioni sul dipendente e sul contratto indispensabili per un calcolo corretto. Ogni mese elabora lo stipendio e i contributi applicabili, genera la busta paga, liquida la retribuzione e trasmetti la dichiarazione delle imposte sui salari, la cui scadenza cade l'ultimo giorno del mese successivo.
Dopo il pagamento, riconcilia il riepilogo paghe con gli importi effettivamente bonificati e dichiarati. Conserva i documenti del payroll per 7 anni. Questo controllo conclusivo aiuta a chiarire se eventuali differenze siano imputabili all'anagrafica del dipendente, all'aliquota contributiva o alla dichiarazione mensile.
Conformità del payroll olandese ed evoluzioni normative
Per assicurare la conformità retributiva nel 2026, è necessario monitorare gli aggiornamenti in materia di salario minimo, aliquote contributive e normative sul lavoro contestualmente alle dichiarazioni mensili. L'invio tardivo o inesatto delle dichiarazioni può determinare un versamento insufficiente o errato delle imposte sui salari, con conseguenti pratiche di rettifica e pendenze da saldare; correggi gli errori mediante dichiarazioni integrative saldando i relativi importi.
I Paesi Bassi adeguano il salario minimo orario legale il 1° gennaio e il 1° luglio di ogni anno. Verifica i compensi dei dipendenti a entrambe le scadenze e aggiorna i conteggi del payroll e la documentazione contrattuale qualora sia necessario un adeguamento.
Anche le aliquote contributive richiedono una revisione annuale. Per il 2026, il contributo datoriale Zvw è al 6,10% con un massimale retributivo di 79.409 €. L'aliquota Aof è pari al 6,27% o al 7,63%, a seconda della categoria del datore di lavoro. L'AWf è del 2,74% per i contratti a tempo indeterminato scritti conformi e del 7,74% per i contratti flessibili o a termine. Esamina attentamente il contratto del lavoratore e la categoria aziendale prima di applicare queste percentuali.
Alcune novità giuslavoristiche non costituiscono ancora norme vincolanti. Il 16 giugno 2026, il Senato ha approvato una versione ridotta del disegno di legge VBAR, che introduce la presunzione legale di subordinazione per compensi inferiori a 38 € l'ora. L'entrata in vigore è subordinata ai successivi passaggi attuativi, con un'applicazione prevista entro il 31 dicembre 2026. Questo provvedimento va trattato come uno sviluppo normativo da monitorare, non come una norma già vigente ai fini dell'inquadramento contrattuale.
Anche la legge sull'ammissione dei prestatori di lavoro (Wtta) segue un calendario specifico. L'entrata in vigore è fissata al 1° gennaio 2027, con avvio delle attività ispettive e sanzionatorie al 1° gennaio 2028. La registrazione transitoria presso la NAU si terrà tra il 1° novembre e il 31 dicembre 2026. Queste tempistiche interessano le aziende che impiegano lavoratori in somministrazione, ma la Wtta non va confusa con la dichiarazione mensile dei salari né considerata come fonte delle norme sulla parità retributiva.
In ambito dichiarativo, mantieni una traccia di audit trasparente per ogni invio mensile. Conserva i documenti del payroll per 7 anni, riconcilia le retribuzioni e i contributi dichiarati con i cedolini paga e documenta ogni rettifica. Un controllo accurato deve verificare inquadramento dei dipendenti, tipologia contrattuale, variazioni salariali, aliquote applicate e contabili di versamento. Questa procedura permette di comprendere se un'incongruenza dipenda dai dati anagrafici, da un aggiornamento tariffario o da un mancato invio telematico.
Distingui infine la regolarità in materia di immigrazione dagli adempimenti contabili del payroll. La sanzione prevista dalla Wav (Wet arbeid vreemdelingen) ammonta a circa 8.000 € per ciascun lavoratore, ma riguarda violazioni della legge sull'impiego di cittadini stranieri, non un comune ritardo nella dichiarazione dei salari. Le aziende che assumono personale internazionale devono considerare la verifica delle autorizzazioni al lavoro come una procedura di conformità autonoma. Richiedi supporto per la gestione paghe nei Paesi Bassi per affidare a specialisti il calcolo dei cedolini e gli adempimenti periodici.
ICSPayroll: Employer of Record (EOR)
ICSPayroll offre servizi di Employer of Record (EOR) per le società che intendono assumere personale nei Paesi Bassi senza costituire un'entità giuridica locale. La soluzione EOR consente l'assunzione in loco nel pieno rispetto delle norme, mentre il servizio di Dutch Payroll Administration affianca le aziende che hanno già una sede o un'entità locale nei calcoli retributivi, nell'elaborazione dei cedolini e nella dichiarazione delle imposte sui salari.
Individua la formula più adatta alla struttura della tua espansione. Un EOR è la scelta ideale se la tua azienda desidera contrattualizzare un lavoratore nei Paesi Bassi senza aprire una controllata o una filiale locale. Se invece disponi già di un'entità olandese con dipendenti, il nostro servizio di Payroll Administration gestisce tutti gli obblighi periodici sopra illustrati. Per i lavoratori internazionali in possesso dei requisiti, ICSPayroll cura inoltre l'intera procedura di richiesta per l'applicazione del regime del 30% (30% ruling).
Visita il sito icspayroll.com per individuare la soluzione di gestione paghe nei Paesi Bassi più adatta alle esigenze della tua azienda.
Configura un modello di gestione paghe in grado di scalare con la tua crescita
Il passo successivo consiste nel definire a chi affidare la gestione del personale e gli obblighi di payroll man mano che la tua attività si espande nei Paesi Bassi. Adatta il modello operativo alla tua realtà: valuta un accordo di Employer of Record se hai necessità di assumere subito senza aprire un'entità locale, oppure opta per l'amministrazione del payroll se disponi già di personale assunto localmente. In presenza di talenti internazionali, verifica tempestivamente se ricorrano le condizioni per richiedere l'applicazione del regime del 30%.
Un modello operativo chiaro permette al tuo team di ripartire con precisione le competenze relative all'anagrafica dei dipendenti, all'inserimento delle presenze, alle approvazioni e agli invii telematici. Costituisce inoltre una base solida per riorganizzare i processi all'evolversi dei piani di assunzione o della tua presenza nei Paesi Bassi. La soluzione ottimale per una piccola impresa è quella che risponde al modo in cui assumi e gestisci la conformità, e non soltanto all'elaborazione tecnica degli stipendi.
ICSPayroll è a tua disposizione per valutare la formula di assistenza sul lavoro più adatta alla tua impresa. Contatta ICSPayroll per la gestione delle paghe nei Paesi Bassi per concordare insieme il piano d'azione. Con un modello strutturato, potrai gestire le assunzioni nei Paesi Bassi con la massima serenità e trasparenza.
Domande frequenti (FAQ)
Quali sono gli obblighi di gestione paghe nei Paesi Bassi per le piccole imprese con dipendenti?
La gestione del payroll nei Paesi Bassi per una piccola impresa prevede l'immatricolazione del personale, il conteggio delle retribuzioni, l'emissione dei cedolini, l'invio delle dichiarazioni mensili delle imposte sui salari e il versamento dei contributi a carico del datore di lavoro. È fondamentale attribuire ruoli chiari per la notifica delle variazioni contrattuali, l'approvazione delle buste paga e il rispetto dei termini di invio. Ad esempio, è opportuno formalizzare chi debba inserire le condizioni del contratto di un nuovo assunto e le scadenze entro cui tali dati devono confluire nell'elaborazione, prevenendo errori o omissioni nei flussi mensili.
Come ci si registra come datore di lavoro presso l'amministrazione fiscale olandese (Belastingdienst)?
È necessario iscriversi presso la Belastingdienst ai fini delle imposte sui salari e ottenere il codice fiscale per i datori di lavoro (loonheffingennummer) prima del primo giorno di lavoro del dipendente. L'iscrizione alla Camera di Commercio olandese (KvK) risponde a finalità differenti e non sostituisce l'iscrizione tributaria per i dipendenti. Mantieni entrambi gli estremi a disposizione del referente incaricato dell'elaborazione paghe, ad esempio all'interno del fascicolo di configurazione iniziale, per averli sempre pronti alla compilazione delle comunicazioni.
Quali imposte sui salari e contributi previdenziali pagano i datori di lavoro olandesi nel 2026?
I datori di lavoro operano le ritenute fiscali e calcolano i contributi previdenziali a proprio carico. Nel 2026, l'aliquota sanitaria datoriale Zvw è pari al 6,10% fino al massimale retributivo di 79.409 €. Il contributo di disoccupazione AWf è del 2,74% per i contratti a tempo indeterminato in forma scritta e del 7,74% per i contratti flessibili o a termine. Il contributo per l'invalidità Aof è del 6,27% o del 7,63%, in base alle dimensioni dell'impresa. Ciascuna aliquota deve essere applicata tenendo conto del tipo di contratto del lavoratore e dell'inquadramento aziendale.
A quanto ammonta il salario minimo nei Paesi Bassi nel 2026 e come si calcola l'indennità di vacanza?
L'indennità legale di vacanza è pari all'8% della retribuzione lorda annua di base. Monitora i livelli retributivi dei dipendenti in occasione degli adeguamenti semestrali del salario minimo e calcola l'indennità di vacanza come voce distinta dallo stipendio ordinario. Aggiorna i prospetti paga ogni volta che variano le ore lavorative o la retribuzione di base del collaboratore.
Quali registri del personale, cedolini e certificazioni annuali devono fornire i datori di lavoro nei Paesi Bassi?
I datori di lavoro devono consegnare la busta paga a ogni ciclo retributivo e conservare i registri del payroll per 7 anni. Ciascun cedolino deve rimanere collegato al relativo conteggio, alla contabile di bonifico e alla ricevuta della dichiarazione fiscale, in modo da poter risalire rapidamente al periodo di competenza in caso di accertamento. Al termine dell'anno, il datore rilascia la certificazione annuale dei compensi (jaaropgave), che riassume retribuzioni e ritenute. Questo documento va riconciliato con i riepiloghi mensili, specialmente qualora siano state apportate rettifiche a periodi pregressi.
Quali sono i termini per la presentazione delle dichiarazioni delle imposte sui salari e il versamento in Olanda?
La dichiarazione delle imposte sui salari deve essere inviata mensilmente. Sia l'invio della dichiarazione sia il pagamento delle imposte devono essere completati entro l'ultimo giorno del mese successivo a quello di competenza. Qualora nel mese non siano state corrisposte retribuzioni, è comunque obbligatorio trasmettere una dichiarazione a zero. Inserisci queste incombenze nel calendario delle scadenze al momento della chiusura del ciclo mensile e archivia le ricevute di trasmissione e i giustificativi di pagamento nel fascicolo di competenza.
Quanto costano i servizi e i software di payroll nei Paesi Bassi per una piccola impresa?
Non esiste una tariffa standard per tutte le piccole imprese. I costi variano in funzione dell'estensione del servizio, del numero di dipendenti, della complessità contrattuale e della scelta tra un semplice software, un'assistenza tecnica all'elaborazione o una gestione amministrativa completa in outsourcing. Nel confrontare i preventivi, verifica cosa sia incluso: emissione cedolini, invio dichiarazioni telematiche, conteggio oneri datoriali e modelli di fine anno. Per le elaborazioni svolte internamente, valuta attentamente l'impegno orario necessario per l'aggiornamento dei dati e la gestione delle variazioni.
Come si confrontano i provider di payroll olandesi rispetto alla gestione interna delle buste paga?
La gestione interna assicura il pieno controllo diretto sui dati del personale e sulle decisioni di payroll, ma richiede risorse interne dedicate all'elaborazione dei conteggi, alla tenuta dei registri e al rispetto delle scadenze. Un provider esterno gestisce le operazioni di calcolo e le comunicazioni telematiche concordate, mentre l'azienda mantiene la responsabilità di fornire dati anagrafici e contrattuali corretti. Nella scelta del modello per la tua piccola impresa, confronta chi si occuperà di approvazioni, rettifiche e quesiti dei dipendenti, orientandoti su una procedura che la tua struttura possa gestire con efficienza e continuità.

Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Director di ICS Staffing & Payroll B.V., la controllata di Intercompany Solutions titolare di ICS Payroll. È responsabile delle soluzioni di Employer of Record e dei servizi di payroll olandese: contratti di lavoro, dichiarazioni delle imposte sui salari e dei contributi previdenziali, indennità di vacanza, previdenza integrativa, indennità di malattia e conformità ai CAO, con possibilità di onboarding entro 48 ore.
Domande frequenti
La gestione del payroll nei Paesi Bassi per una piccola impresa prevede l'immatricolazione del personale, il conteggio delle retribuzioni, l'emissione dei cedolini, l'invio delle dichiarazioni mensili delle imposte sui salari e il versamento dei contributi a carico del datore di lavoro. È fondamentale attribuire ruoli chiari per la notifica delle variazioni contrattuali, l'approvazione delle buste paga e il rispetto dei termini di invio. Ad esempio, è opportuno formalizzare chi debba inserire le condizioni del contratto di un nuovo assunto e le scadenze entro cui tali dati devono confluire nell'elaborazione, prevenendo errori o omissioni nei flussi mensili.
È necessario iscriversi presso la Belastingdienst ai fini delle imposte sui salari e ottenere il codice fiscale per i datori di lavoro (loonheffingennummer) prima del primo giorno di lavoro del dipendente. L'iscrizione alla Camera di Commercio olandese (KvK) risponde a finalità differenti e non sostituisce l'iscrizione tributaria per i dipendenti. Mantieni entrambi gli estremi a disposizione del referente incaricato dell'elaborazione paghe, ad esempio all'interno del fascicolo di configurazione iniziale, per averli sempre pronti alla compilazione delle comunicazioni.
I datori di lavoro operano le ritenute fiscali e calcolano i contributi previdenziali a proprio carico. Nel 2026, l'aliquota sanitaria datoriale Zvw è pari al 6,10% fino al massimale retributivo di 79.409 €. Il contributo di disoccupazione AWf è del 2,74% per i contratti a tempo indeterminato in forma scritta e del 7,74% per i contratti flessibili o a termine. Il contributo per l'invalidità Aof è del 6,27% o del 7,63%, in base alle dimensioni dell'impresa. Ciascuna aliquota deve essere applicata tenendo conto del tipo di contratto del lavoratore e dell'inquadramento aziendale.
L'indennità legale di vacanza è pari all'8% della retribuzione lorda annua di base. Monitora i livelli retributivi dei dipendenti in occasione degli adeguamenti semestrali del salario minimo e calcola l'indennità di vacanza come voce distinta dallo stipendio ordinario. Aggiorna i prospetti paga ogni volta che variano le ore lavorative o la retribuzione di base del collaboratore.
I datori di lavoro devono consegnare la busta paga a ogni ciclo retributivo e conservare i registri del payroll per 7 anni. Ciascun cedolino deve rimanere collegato al relativo conteggio, alla contabile di bonifico e alla ricevuta della dichiarazione fiscale, in modo da poter risalire rapidamente al periodo di competenza in caso di accertamento. Al termine dell'anno, il datore rilascia la certificazione annuale dei compensi (jaaropgave), che riassume retribuzioni e ritenute. Questo documento va riconciliato con i riepiloghi mensili, specialmente qualora siano state apportate rettifiche a periodi pregressi.
La dichiarazione delle imposte sui salari deve essere inviata mensilmente. Sia l'invio della dichiarazione sia il pagamento delle imposte devono essere completati entro l'ultimo giorno del mese successivo a quello di competenza. Qualora nel mese non siano state corrisposte retribuzioni, è comunque obbligatorio trasmettere una dichiarazione a zero. Inserisci queste incombenze nel calendario delle scadenze al momento della chiusura del ciclo mensile e archivia le ricevute di trasmissione e i giustificativi di pagamento nel fascicolo di competenza.
Non esiste una tariffa standard per tutte le piccole imprese. I costi variano in funzione dell'estensione del servizio, del numero di dipendenti, della complessità contrattuale e della scelta tra un semplice software, un'assistenza tecnica all'elaborazione o una gestione amministrativa completa in outsourcing. Nel confrontare i preventivi, verifica cosa sia incluso: emissione cedolini, invio dichiarazioni telematiche, conteggio oneri datoriali e modelli di fine anno. Per le elaborazioni svolte internamente, valuta attentamente l'impegno orario necessario per l'aggiornamento dei dati e la gestione delle variazioni.
La gestione interna assicura il pieno controllo diretto sui dati del personale e sulle decisioni di payroll, ma richiede risorse interne dedicate all'elaborazione dei conteggi, alla tenuta dei registri e al rispetto delle scadenze. Un provider esterno gestisce le operazioni di calcolo e le comunicazioni telematiche concordate, mentre l'azienda mantiene la responsabilità di fornire dati anagrafici e contrattuali corretti. Nella scelta del modello per la tua piccola impresa, confronta chi si occuperà di approvazioni, rettifiche e quesiti dei dipendenti, orientandoti su una procedura che la tua struttura possa gestire con efficienza e continuità.
Articoli correlati