Requisitos del seguro médico para empleados en los Países Bajos
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
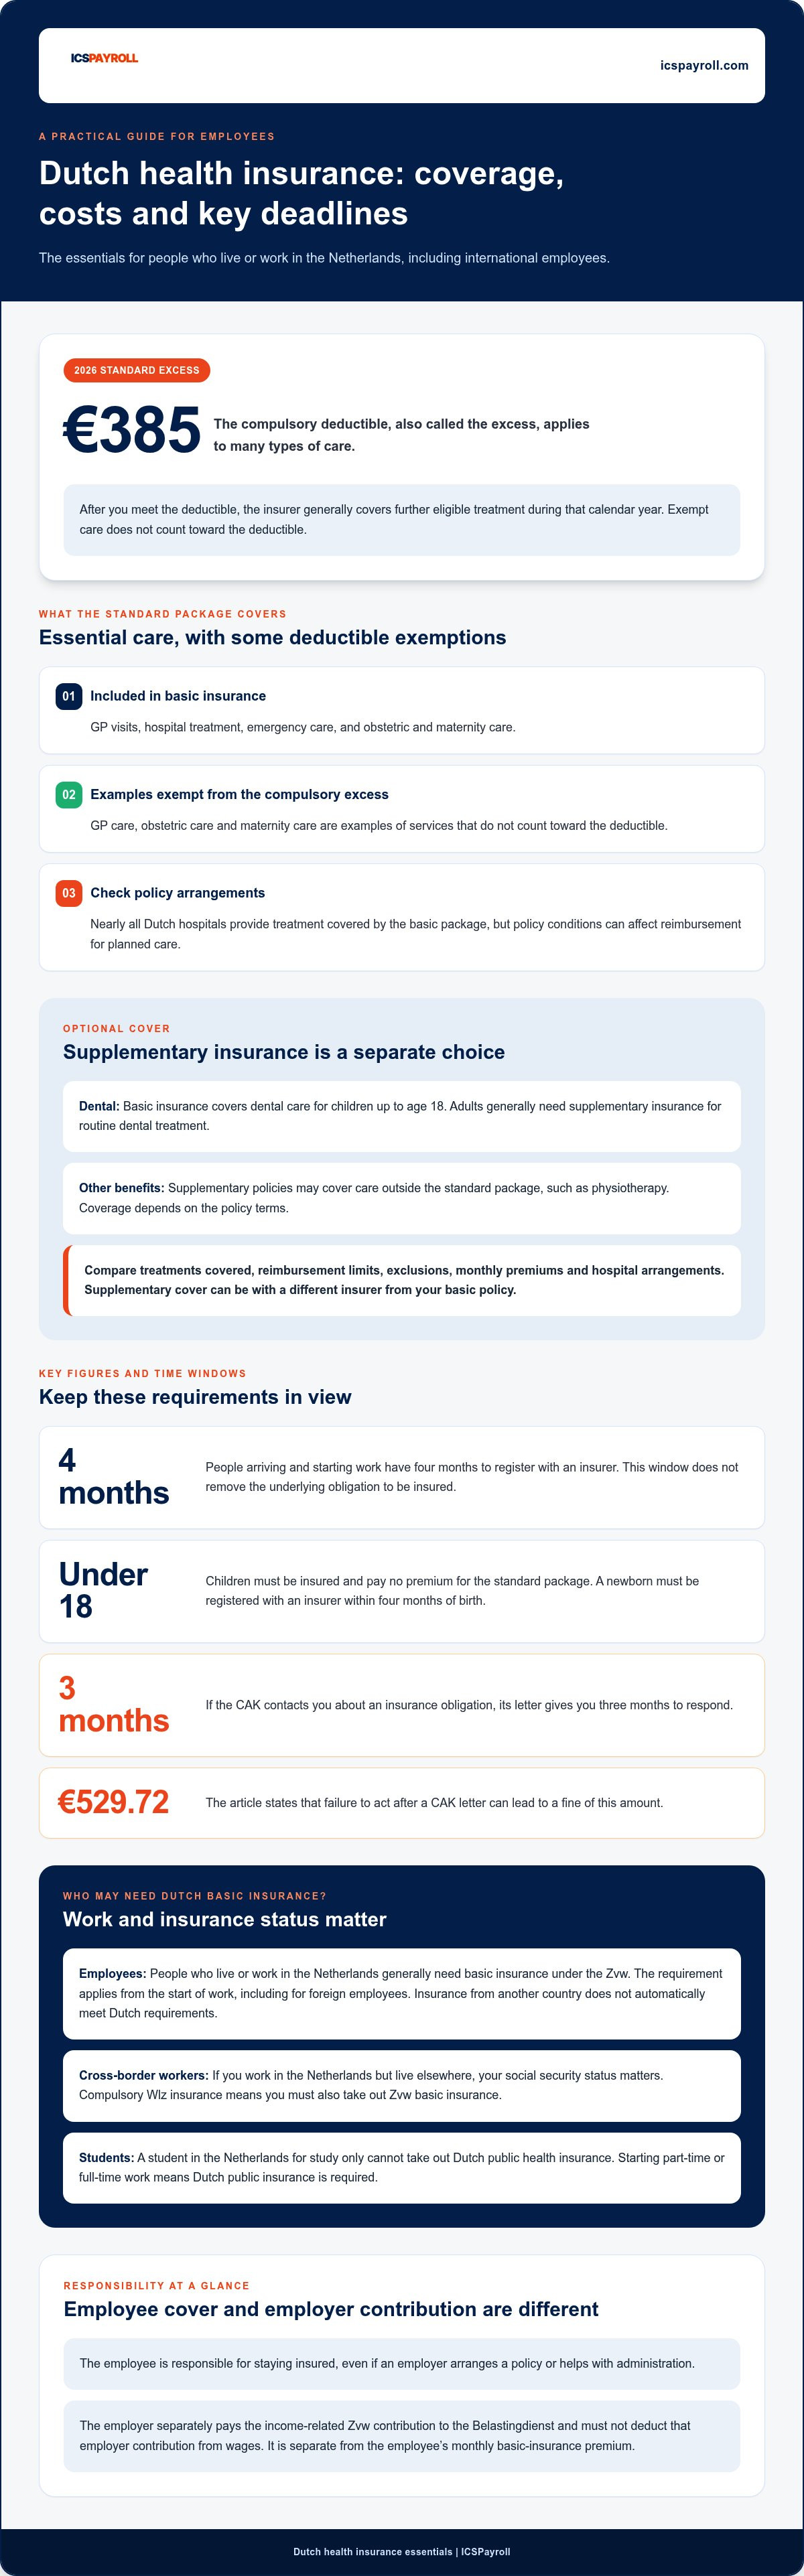
Comenzar a trabajar en los Países Bajos puede hacer que el seguro médico neerlandés sea una obligación legal, incluso si ya cuenta con cobertura de otro país. Los requisitos del seguro médico para los empleados en los Países Bajos establecen que las personas que residan o trabajen aquí deben contratar un seguro básico en virtud de la Ley del Seguro de Salud (Zorgverzekeringswet, Zvw), exigiéndose la cobertura desde el inicio de la relación laboral. El deducible estándar (eigen risico) en 2026 es de 385 €.
Es comprensible centrarse primero en qué cubre una póliza y cuánto se pagará. El seguro de salud básico neerlandés cubre la atención médica esencial, pero algunos costes se imputan al deducible y el seguro complementario es opcional.
Esta guía explica qué cubre el seguro básico, quién debe contratarlo y cómo se aplican las normas a los empleados, incluidas las contrataciones internacionales. También explica cuándo se puede tener derecho al subsidio de atención médica (zorgtoeslag) para ayudar con los costes del seguro.
Por Joost Hubregtse, Payroll Director.
Joost Hubregtse es Payroll Director en ICSPayroll, el especialista en gestión de nóminas y EOR en los Países Bajos de Intercompany Solutions. Especialista de carrera en nóminas y antiguo Head of Payroll, supervisa las declaraciones de retenciones salariales, las solicitudes del régimen del 30% y el cumplimiento normativo laboral para empleadores internacionales.
Revisado por Joost Hubregtse, Payroll Director, el 23 de octubre de 2026.
Puntos clave
- Las personas que viven o trabajan en los Países Bajos generalmente necesitan un seguro médico básico neerlandés, incluso si ya disponen de cobertura de otro país.
- El seguro básico cubre la atención médica esencial, incluidas las consultas con el médico de cabecera, el tratamiento hospitalario y la atención de urgencias. El deducible estándar para 2026 es de 385 €, aunque ciertos servicios están exentos.
- El seguro adicional es opcional. Compare lo que cubre con sus necesidades, especialmente para la atención dental de adultos.
- Si tiene ingresos bajos y cumple los requisitos para acceder al seguro público de salud neerlandés, puede tener derecho a solicitar el subsidio de atención médica a través de la Belastingdienst.
¿Qué cubre el seguro médico básico?
El seguro médico básico neerlandés cubre la atención médica esencial bajo la Ley del Seguro de Salud (Zorgverzekeringswet, Zvw). El gobierno determina el paquete de coberturas cada año y las compañías de seguros ofrecen la misma cobertura estándar. Según la información del Gobierno de los Países Bajos sobre el seguro de salud estándar, las aseguradoras tienen la obligación de aceptar a los solicitantes para la cobertura básica, independientemente de su edad o estado de salud.
El seguro básico cubre consultas con el médico de cabecera, tratamiento hospitalario, atención de urgencias y cuidados obstétricos y de maternidad. Prácticamente todos los hospitales de los Países Bajos ofrecen tratamientos cubiertos por el paquete básico. Sin embargo, las condiciones de la póliza pueden influir en el reembolso de la atención médica programada, por lo que es conveniente revisar los acuerdos hospitalarios de la póliza antes de elegirla.
El deducible estándar, conocido como franquicia (eigen risico), es de 385 € en 2026. Se aplica a muchas formas de atención médica, incluidos los tratamientos hospitalarios y los medicamentos con receta. La atención del médico de cabecera, los cuidados obstétricos y la atención de maternidad son ejemplos de servicios exentos de la franquicia obligatoria. La orientación del Gobierno de los Países Bajos sobre la cobertura estándar y el deducible explica cómo se aplican estas normas. La franquicia la fija anualmente el gobierno.
Una vez alcanzado el deducible, la aseguradora generalmente cubre el resto de tratamientos subvencionables durante ese año natural. La atención exenta no se contabiliza para el cálculo del deducible.
El seguro complementario es opcional y puede cubrir tratamientos fuera del paquete estándar. No es obligatorio contratarlo con la misma aseguradora de la póliza básica. Las aseguradoras pueden rechazar solicitudes de pólizas complementarias o exigir cuestionarios de salud previos. Esto difiere de la cobertura básica, que las aseguradoras están legalmente obligadas a ofrecer a los solicitantes que reúnan los requisitos.
La cobertura dental ilustra claramente esta diferencia. El seguro básico cubre la atención dental de los menores de 18 años. Los adultos generalmente necesitan un seguro complementario para los tratamientos dentales rutinarios. La fisioterapia también puede estar incluida en una póliza adicional, según sus condiciones. Compare los tratamientos cubiertos, los límites de reembolso y las exclusiones antes de decidir.
Compare las primas mensuales de las aseguradoras, los acuerdos con hospitales, las normas sobre el deducible y las condiciones de la póliza. A continuación, evalúe las ventajas complementarias, como la cobertura dental o de fisioterapia, en función de la atención que prevea utilizar. Puede contratar el seguro complementario con una aseguradora diferente a la de su póliza básica.
Algunas pólizas complementarias ofrecen coberturas relacionadas con la franquicia obligatoria, pero esto es independiente del paquete estándar. Lea detenidamente las condiciones de la póliza para comprobar qué costes reúnen los requisitos, cómo funciona el reembolso y si se aplican límites o exclusiones. No asuma que una cobertura adicional elimina la franquicia de 385 € para todos los tratamientos.
Su situación en materia de seguridad social también puede influir en las normas de aseguramiento aplicables. Las personas que trabajan en los Países Bajos pero residen en otro lugar pueden estar aseguradas bajo la Ley de Cuidados de Larga Duración (Wet langdurige zorg, Wlz). Dicha condición determina si también están obligadas a contratar un seguro de la Zvw.
Seguro médico neerlandés obligatorio para personas que viven o trabajan en los Países Bajos
Las personas que viven o trabajan en los Países Bajos generalmente necesitan un seguro médico bajo la Ley del Seguro de Salud (Zorgverzekeringswet, Zvw). Este requisito se aplica a los empleados desde el inicio de su actividad laboral, incluidos los trabajadores extranjeros. Un seguro de otro país no satisface automáticamente los requisitos legales neerlandeses. Estos requisitos de seguro de salud para los empleados en los Países Bajos dependen de si las normas neerlandesas de seguridad social son aplicables al trabajador.
Quienes trabajan en los Países Bajos pero viven en otro lugar pueden seguir estando cubiertos por la Ley neerlandesa de Cuidados de Larga Duración (Wet langdurige zorg, Wlz). Si están asegurados obligatoriamente en virtud de la Wlz, deben contratar el seguro médico básico según la Zvw. La residencia de un trabajador transfronterizo no resuelve por sí sola la cuestión: su actividad laboral y su estatus de aseguramiento determinan los requisitos del seguro médico para los empleados en los Países Bajos.
Los estudiantes internacionales también deben diferenciar entre estudios y empleo. Un estudiante que se encuentra en los Países Bajos únicamente por motivos de estudio no puede contratar el seguro público de salud neerlandés. Un estudiante que comienza un trabajo a tiempo parcial o a tiempo completo está obligado a contratarlo. Los estudiantes de la UE, el EEE, Suiza y países con convenio que realizan prácticas remuneradas pueden estar sujetos a normas específicas de la Wlz, las cuales se modificaron el 1 de septiembre de 2025.
Para contratar el seguro médico neerlandés, regístrese en un municipio (gemeente) y luego solicite el paquete básico a una compañía aseguradora. Los empleados deben tramitar la cobertura al comenzar a trabajar. Las personas que llegan e inician una relación laboral disponen de cuatro meses para inscribirse en una aseguradora, pero este plazo no elimina la obligación de aseguramiento subyacente. Conserve la confirmación de la póliza y la fecha de inicio junto con su documentación laboral.
La edad es un factor determinante para los menores. Todas las personas menores de 18 años deben estar aseguradas, pero los niños no pagan prima por el paquete estándar. Los progenitores deben inscribir al recién nacido en una aseguradora en un plazo de cuatro meses tras el nacimiento. El seguro propio del empleado sigue siendo su responsabilidad, incluso si el empleador gestiona una póliza o presta apoyo administrativo.
Los empleadores tienen una responsabilidad independiente bajo la Zvw. Pagan la contribución vinculada a los ingresos a la Belastingdienst al emplear personal y tienen prohibido deducir la aportación del empleador de los salarios. Esta cotización es independiente de la prima mensual del seguro básico del empleado. Un empleador puede facilitar la contratación de un seguro para un empleado, pero esto no exime a este último de su responsabilidad de mantenerse asegurado.
Tome medidas de inmediato si el CAK se pone en contacto con usted en relación con su obligación de aseguramiento. La notificación otorga un plazo de tres meses para responder, y no actuar puede conllevar una multa de 529,72 €. El CAK comprueba la fecha de inicio del seguro para evaluar si la cobertura comenzó a tiempo. Si cambia su situación laboral, de residencia o de estudiante, revalúe si le corresponde el seguro de salud público neerlandés antes de confiar en una póliza preexistente.
Requisitos para acceder al subsidio de salud
El subsidio de atención médica, conocido como zorgtoeslag, ayuda a las personas que cumplen los requisitos a costear el seguro médico básico neerlandés. Es independiente de la prima pagada a la aseguradora y de la aportación del empleador a la Zvw vinculada a los ingresos. Los requisitos de acceso se basan en dos criterios esenciales: debe cumplir los requisitos para acceder al seguro público de salud neerlandés y sus ingresos deben situarse dentro del límite aplicable para el año del subsidio.
Para 2026, la solicitud se presenta ante la administración tributaria neerlandesa (Belastingdienst), que evalúa el derecho al subsidio utilizando la normativa y la información de ingresos correspondientes a ese ejercicio. El umbral de ingresos es el límite determinante, mientras que sus ingresos reales establecen si lo cumple. La cuantía del subsidio depende de dicha evaluación, por lo que no debe asumirse que un salario bajo garantiza por sí solo el derecho a percibirlo. El derecho también depende de estar legitimado para el seguro de salud público neerlandés.
Para solicitarlo, presente una solicitud de subsidio de atención médica ante la Belastingdienst. Tenga a mano los datos de su póliza básica y sus ingresos, y proporcione la información solicitada. Indique unos ingresos que reflejen con exactitud sus circunstancias para el año correspondiente. Guarde una copia de la solicitud y de cualquier notificación para poder hacer un seguimiento de la resolución y responder a las peticiones de información.
La prima nominal de la aseguradora y el subsidio de atención médica son conceptos independientes. La prima es una cantidad fija abonada a la aseguradora, con independencia de que se reciba o no atención médica en ese mes. El subsidio es una ayuda económica destinada a que una persona beneficiaria pueda pagar dicha prima. No sustituye a la póliza, no cancela la prima ni modifica los costes médicos cubiertos.
Por ejemplo, un empleado puede abonar una prima mensual a la aseguradora y recibir por separado el subsidio asignado. Las retenciones en la nómina o el pago de la cuota Zvw por parte del empleador no equivalen, por sí mismos, a una solicitud del subsidio de atención médica. Mantenga la información sobre las primas separada de los registros de cotizaciones del empleador y de la correspondencia sobre los subsidios.
Las variaciones en la relación laboral pueden afectar a los datos utilizados en la solicitud. Si sus ingresos varían, asegúrese de que la Belastingdienst dispone de los datos actualizados para el año fiscal en cuestión. Toda persona que empiece a trabajar debe verificar además si reúne los requisitos para el seguro público de salud neerlandés, ya que el derecho al subsidio depende de esta condición. Una cobertura extranjera o privada no cumple automáticamente este requisito.
Siga estos pasos: compruebe si tiene derecho al seguro público neerlandés, contrate la póliza básica y solicite el subsidio de salud a través de la Belastingdienst. Mantenga actualizados los datos de sus ingresos y de su póliza en los registros de la administración. Esto permite diferenciar con claridad tres cuestiones distintas: su obligación de disponer de seguro, la prima que debe abonar a la aseguradora y cualquier ayuda pública que tenga derecho a percibir.
Realice la solicitud presentando el formulario correspondiente ante la Belastingdienst, aportando los datos de su póliza básica y la información de ingresos del ejercicio correspondiente. Debe reunir los requisitos para el seguro médico público neerlandés y encontrarse por debajo del umbral de ingresos aplicable, aunque los límites de ingresos específicos para 2026 no se detallan aquí.
Obligación legal de contratar un seguro médico estándar
La Ley del Seguro de Salud (Zorgverzekeringswet, Zvw) exige que las personas que residen o trabajan en los Países Bajos dispongan de un seguro de salud básico neerlandés cuando quedan sujetas al sistema nacional. Esta obligación legal es independiente de la cotización patronal del empleador y de cualquier subsidio de salud o zorgtoeslag. Los empleados continúan siendo los únicos responsables de su situación de aseguramiento, incluso si el empleador colabora en la contratación de la póliza.
Los trabajadores contratados localmente deben formalizar la cobertura desde el inicio de la relación laboral si están sujetos a las normas de aseguramiento neerlandesas. Una póliza extranjera no sustituye automáticamente a la póliza neerlandesa obligatoria. Las consultas de medicina general, los tratamientos hospitalarios y los medicamentos recetados pueden estar sujetos a normas de cobertura y deducibles específicos, pero la obligación legal radica en disponer del seguro básico, no en recibir un tratamiento concreto.
Los empleadores tienen una obligación económica independiente en virtud de la Zvw. En 2026, la cotización patronal a la Zvw (cargas sociales del empleador) es del 6,10% sobre los rendimientos del trabajo hasta una base máxima de cotización de 79.409 €. El empleador ingresa esta contribución vinculada a los ingresos ante la Belastingdienst y tiene expresamente prohibido deducir esta cuota patronal Zvw del salario del trabajador.
La prima nominal del seguro médico del empleado es un concepto aparte. El trabajador la paga directamente a la aseguradora, reciba o no atención sanitaria durante ese mes. Un empleador puede tramitar una póliza colectiva, incluso a través de una empresa de trabajo temporal, pero el empleado sigue siendo el responsable legal de mantener su seguro. Cualquier zorgtoeslag recibido constituye un subsidio independiente y no exime de abonar la prima a la aseguradora.
Los trabajadores autónomos deben comprobar si están cubiertos por el régimen de seguridad social neerlandés antes de decidir sobre su aseguramiento. Un profesional por cuenta propia puede solicitar una evaluación al Banco de Seguros Sociales (Sociale Verzekeringsbank, SVB) para determinar su estatus con respecto a la Ley de Cuidados de Larga Duración (Wlz). Si la Belastingdienst clasifica sus ingresos como rendimientos de otras actividades, deberán pagar la contribución Zvw correspondiente. La administración tributaria emite la liquidación tras la presentación de la declaración de la renta.
Los plazos son cruciales. Los trabajadores que se trasladan e inician su actividad laboral disponen de cuatro meses para formalizar su inscripción ante una aseguradora médica, pero no deben interpretar este plazo de gracia como una autorización para ignorar una obligación legal preexistente. El CAK verifica la fecha de inicio de la póliza. En caso de recibir una carta requiriendo la acreditación del seguro, el interesado debe actuar en un plazo máximo de tres meses; de lo contrario, se enfrenta a una sanción de 529,72 €.
Si un trabajador carece del seguro preceptivo, el CAK puede contratarlo de oficio y exigir al empleador que retenga la prima mensual del salario ordinario para transferirla directamente al CAK. Se trata de un procedimiento sancionador y extraordinario, en ningún caso de una alternativa para formalizar la póliza correspondiente. Los empleadores pueden prevenir incidencias en la gestión de nóminas manteniendo claramente separados los registros del seguro del empleado y los de las cotizaciones patronales a la Zvw.
Requisito de seguro médico básico para personas que residen o trabajan en los Países Bajos
El criterio determinante es su posición dentro del régimen de seguridad social de los Países Bajos, no simplemente su pasaporte o su domicilio de residencia actual. Las personas que viven o trabajan en los Países Bajos generalmente precisan un seguro médico básico regulado por la Ley del Seguro de Salud (Zorgverzekeringswet, Zvw). Un seguro concertado en el extranjero no cumple automáticamente esta exigencia legal. Los empleados deben verificar si la normativa de seguro neerlandesa les es de aplicación al comenzar su relación laboral, evitando asumir que su seguro actual es suficiente.
El trabajo transfronterizo exige una atención particular. Un empleado puede residir en el extranjero y trabajar en los Países Bajos, quedando cubierto por el seguro de la Ley de Cuidados de Larga Duración (Wlz). Quienes están asegurados en virtud de la Wlz deben obligatoriamente suscribir también el seguro básico de la Zvw. La residencia no es el factor exclusivo: el lugar de trabajo del empleado y su situación ante la seguridad social determinan la legislación nacional aplicable.
En el caso de los trabajadores que se trasladan desde el extranjero, el registro censal municipal y el seguro médico son trámites administrativos independientes. Es obligatorio empadronarse en el municipio correspondiente antes de tramitar la póliza básica neerlandesa. La fecha de entrada en vigor de la póliza debe coincidir con el periodo en que sea exigible el seguro neerlandés. Una póliza extranjera, la Tarjeta Sanitaria Europea o un seguro colectivo gestionado por la empresa no pueden considerarse un sustituto válido si el empleado está legalmente obligado a incorporarse al seguro público neerlandés.
Los estudiantes deben distinguir entre los estudios y la actividad remunerada. Los estudiantes internacionales que se encuentren en los Países Bajos exclusivamente por motivos de estudios no pueden contratar el seguro de salud público neerlandés. Sin embargo, los estudiantes que inicien un trabajo por cuenta ajena, ya sea a tiempo parcial o completo, están obligados a contratarlo. Las prácticas remuneradas pueden regirse por normativas Wlz diferenciadas, incluidas las normas modificadas el 1 de septiembre de 2025 para estudiantes de la UE, el EEE, Suiza y países con convenio internacional. La remuneración de las prácticas puede computar compensaciones de gastos, y el alojamiento y manutención pueden ser considerados retribución.
Determinadas personas cubiertas por los regímenes de previsión social de un organismo internacional pueden tener derecho a una exención. Quienes reúnan las condiciones pueden solicitarla ante el Banco de Seguros Sociales (SVB) siempre que el régimen del organismo ofrezca una cobertura sanitaria equiparable. Se trata de un procedimiento de exención específico y no de una habilitación general para mantener cualquier seguro extranjero. Los familiares pueden tener obligaciones diferenciadas si el acuerdo de sede de la organización cubre exclusivamente al personal laboral.
El seguro complementario es totalmente independiente de la póliza básica obligatoria por ley. Puede ser de utilidad para coberturas dentales de adultos o fisioterapia, pero no sustituye a la cobertura preceptiva de la Zvw. Compare las coberturas y los límites con respecto al paquete básico. Es posible contratar el seguro complementario con una aseguradora diferente, por lo que no es preceptivo agrupar la póliza legal y los beneficios opcionales en la misma entidad.
Revise su situación cada vez que experimente cambios en su relación laboral o en su lugar de residencia. Por ejemplo, una persona que finaliza su contrato de trabajo en los Países Bajos pero continúa residiendo en el país puede seguir sujeta a la normativa de aseguramiento neerlandesa. Quien cese en su actividad y abandone el territorio nacional debe dar de baja el seguro de salud público neerlandés y tramitar su baja en el padrón municipal. Fundamente cada decisión en su situación laboral actual, su residencia y su estatus respecto a la Wlz, y no en pólizas antiguas o en su nacionalidad.
ICSPayroll: Employer of Record (EOR)
El servicio de Employer of Record (EOR) de ICSPayroll permite a las empresas contratar personal en los Países Bajos sin necesidad de constituir una entidad jurídica neerlandesa. ICSPayroll asume la condición de empleador legal y gestiona el cumplimiento normativo laboral a nivel local, permitiendo que su compañía incorpore personal en los Países Bajos con total seguridad jurídica.
Nuestro servicio de gestión de nóminas en los Países Bajos (Dutch Payroll Administration) garantiza un procesamiento salarial totalmente conforme con la legalidad, incluyendo la liquidación de las cotizaciones patronales a la Zvw y la administración de los impuestos sobre el salario. Esto no sustituye la obligación individual del empleado de contratar su seguro médico básico obligatorio. Los empleadores deben hacer explícita esta distinción al formalizar las condiciones de contratación en los Países Bajos.
Para los empleados contratados a escala internacional, ICSPayroll gestiona asimismo la solicitud del régimen del 30% (30% ruling) en los casos en que resulte aplicable. Si proyecta contratar personal en los Países Bajos, póngase en contacto con ICSPayroll para analizar las soluciones de nómina o EOR más convenientes para su negocio.
Incorpore las comprobaciones de seguros en el ciclo de vida del empleado
Integre la gestión de la cobertura médica como un componente estructural de su proceso de movilidad internacional, en lugar de tratarla como una tarea aislada durante la incorporación (onboarding). Designe responsables específicos para recabar los datos del empleado, registrar las resoluciones y actualizar los expedientes siempre que se produzcan alteraciones laborales o de residencia. Esto asegurará que su equipo aplique un procedimiento uniforme ante desplazamientos transfronterizos, nuevas asignaciones o desvinculaciones.
Comprender los requisitos del seguro médico para los empleados en los Países Bajos ofrece una excelente oportunidad para delimitar con claridad las competencias entre recursos humanos, gestión de nóminas y el propio empleado. Mantenga la administración del seguro médico claramente diferenciada de las cotizaciones de la nómina y transmita con transparencia los pasos necesarios a todos los implicados. Un proceso documentado garantiza la continuidad operativa ante reestructuraciones internas o alteraciones en las circunstancias personales de la plantilla.
Para las organizaciones que contratan localmente o administran personal internacional, la gestión laboral local implica decisiones interrelacionadas que van más allá del seguro de salud. ICSPayroll presta apoyo a las empresas que requieren una estructura sólida de empleo y nóminas en los Países Bajos. Consulte con ICSPayroll sus necesidades de contratación en los Países Bajos y defina el plan de acción más eficiente para su equipo humano.
Preguntas frecuentes
¿Están obligados los empleados en los Países Bajos a tener el seguro médico básico neerlandés?
Los trabajadores sujetos a las normas de seguridad social neerlandesas generalmente necesitan un seguro médico básico según la Ley del Seguro de Salud (Zorgverzekeringswet, Zvw). Esto incluye a numerosos trabajadores internacionales, aunque la situación de aseguramiento de cada persona está supeditada a su relación laboral y a su estatus en la seguridad social. Por ejemplo, un empleado desplazado temporalmente desde el extranjero puede continuar adscrito al sistema de su país de origen en virtud de los convenios aplicables. Es imprescindible certificar qué sistema es de aplicación antes de dar por válida una póliza extranjera como sustituto.
¿Con qué plazo cuentan los empleados para contratar el seguro médico tras iniciar su trabajo en los Países Bajos?
Los trabajadores obligados a contar con el seguro neerlandés deben disponer de cobertura desde el primer día de trabajo. Quienes acaban de llegar y comienzan a trabajar disponen de un plazo de cuatro meses para tramitar su alta con una aseguradora; no obstante, dicho margen temporal no debe servir de pretexto para demorar la cobertura. Registre documentalmente la fecha de inicio de la póliza y la fecha de comienzo del contrato de trabajo. Si el CAK remite un requerimiento relativo a la obligación de aseguramiento, responda obligatoriamente antes del plazo fijado en la notificación.
¿Qué cubre el paquete del seguro médico básico neerlandés y qué queda excluido?
El paquete básico incluye la atención del médico de cabecera, tratamientos hospitalarios, atención médica de urgencias y cuidados obstétricos y de maternidad. El gobierno define las coberturas anualmente, por lo que el alcance queda determinado a nivel estatal y no por las aseguradoras individuales. La atención dental rutinaria en adultos y gran parte de los tratamientos de fisioterapia exigen generalmente la suscripción de un seguro complementario. Las condiciones contractuales de cada póliza también son relevantes: compruebe si los tratamientos hospitalarios programados están incluidos y si están sujetos a la franquicia obligatoria.
¿A cuánto asciende el deducible obligatorio anual (eigen risico) y qué gastos se le imputan?
El deducible o franquicia obligatoria estándar (eigen risico) asciende a 385 € en 2026. Es aplicable a numerosos gastos sanitarios cubiertos, incluidos tratamientos hospitalarios y medicamentos con receta, hasta alcanzar dicho importe. La consulta del médico de cabecera, la atención obstétrica y los cuidados de maternidad constituyen ejemplos de servicios legalmente exentos. Al tratarse de un deducible anual, los gastos sanitarios computan nuevamente desde cero al iniciarse cada año natural. Consulte las condiciones de la póliza de la aseguradora para conocer el tratamiento aplicable a cada prestación específica.
¿Pueden los empleadores pagar o reembolsar las primas del seguro médico de los empleados en los Países Bajos?
El empleador puede colaborar en la gestión de contratación de la póliza, pero el trabajador sigue siendo el responsable legal último de su situación de aseguramiento. La prima nominal a cargo del empleado es independiente de la cotización patronal a la Zvw ligada a los ingresos. Los empleadores deben ingresar obligatoriamente su aportación patronal ante la Belastingdienst y no pueden en ningún caso deducirla del salario. Si el empleador asume el pago de la prima, los recibos de nómina deben identificarlo nítidamente como prima del trabajador sujeta a la tributación pertinente.
¿Necesitan seguro médico neerlandés los empleados internacionales desplazados temporalmente a los Países Bajos o pueden mantener su cobertura extranjera?
Depende directamente del régimen de seguridad social aplicable al trabajador desplazado. Mantener una cobertura extranjera no es válido automáticamente si el trabajador queda legalmente adscrito al sistema neerlandés. Algunas personas vinculadas a organizaciones internacionales pueden solicitar una dispensa ante el Banco de Seguros Sociales (SVB) si el régimen de cobertura sanitaria de la entidad cumple con los estándares legalmente equivalentes. En consecuencia, las asignaciones internacionales y transfronterizas exigen un análisis pormenorizado del estatus de aseguramiento aplicable al trabajador.

Artículo elaborado por
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de propiedad absoluta de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, declaraciones de retenciones e impuestos sobre el salario y cotizaciones a la seguridad social, paga de vacaciones, planes de pensiones, gestión de bajas por enfermedad y cumplimiento de los convenios colectivos (CAO), con capacidad de formalizar incorporaciones en un plazo de 48 horas.
Preguntas frecuentes
Los trabajadores sujetos a las normas de seguridad social neerlandesas generalmente necesitan un seguro médico básico según la Ley del Seguro de Salud (Zorgverzekeringswet, Zvw). Esto incluye a numerosos trabajadores internacionales, aunque la situación de aseguramiento de cada persona está supeditada a su relación laboral y a su estatus en la seguridad social. Por ejemplo, un empleado desplazado temporalmente desde el extranjero puede continuar adscrito al sistema de su país de origen en virtud de los convenios aplicables. Es imprescindible certificar qué sistema es de aplicación antes de dar por válida una póliza extranjera como sustituto.
Los trabajadores obligados a contar con el seguro neerlandés deben disponer de cobertura desde el primer día de trabajo. Quienes acaban de llegar y comienzan a trabajar disponen de un plazo de cuatro meses para tramitar su alta con una aseguradora; no obstante, dicho margen temporal no debe servir de pretexto para demorar la cobertura. Registre documentalmente la fecha de inicio de la póliza y la fecha de comienzo del contrato de trabajo. Si el CAK remite un requerimiento relativo a la obligación de aseguramiento, responda obligatoriamente antes del plazo fijado en la notificación.
El paquete básico incluye la atención del médico de cabecera, tratamientos hospitalarios, atención médica de urgencias y cuidados obstétricos y de maternidad. El gobierno define las coberturas anualmente, por lo que el alcance queda determinado a nivel estatal y no por las aseguradoras individuales. La atención dental rutinaria en adultos y gran parte de los tratamientos de fisioterapia exigen generalmente la suscripción de un seguro complementario. Las condiciones contractuales de cada póliza también son relevantes: compruebe si los tratamientos hospitalarios programados están incluidos y si están sujetos a la franquicia obligatoria.
El deducible o franquicia obligatoria estándar (eigen risico) asciende a 385 € en 2026. Es aplicable a numerosos gastos sanitarios cubiertos, incluidos tratamientos hospitalarios y medicamentos con receta, hasta alcanzar dicho importe. La consulta del médico de cabecera, la atención obstétrica y los cuidados de maternidad constituyen ejemplos de servicios legalmente exentos. Al tratarse de un deducible anual, los gastos sanitarios computan nuevamente desde cero al iniciarse cada año natural. Consulte las condiciones de la póliza de la aseguradora para conocer el tratamiento aplicable a cada prestación específica.
El empleador puede colaborar en la gestión de contratación de la póliza, pero el trabajador sigue siendo el responsable legal último de su situación de aseguramiento. La prima nominal a cargo del empleado es independiente de la cotización patronal a la Zvw ligada a los ingresos. Los empleadores deben ingresar obligatoriamente su aportación patronal ante la Belastingdienst y no pueden en ningún caso deducirla del salario. Si el empleador asume el pago de la prima, los recibos de nómina deben identificarlo nítidamente como prima del trabajador sujeta a la tributación pertinente.
Depende directamente del régimen de seguridad social aplicable al trabajador desplazado. Mantener una cobertura extranjera no es válido automáticamente si el trabajador queda legalmente adscrito al sistema neerlandés. Algunas personas vinculadas a organizaciones internacionales pueden solicitar una dispensa ante el Banco de Seguros Sociales (SVB) si el régimen de cobertura sanitaria de la entidad cumple con los estándares legalmente equivalentes. En consecuencia, las asignaciones internacionales y transfronterizas exigen un análisis pormenorizado del estatus de aseguramiento aplicable al trabajador.
Artículos relacionados


