Krankenversicherungspflicht für Arbeitnehmer in den Niederlanden
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
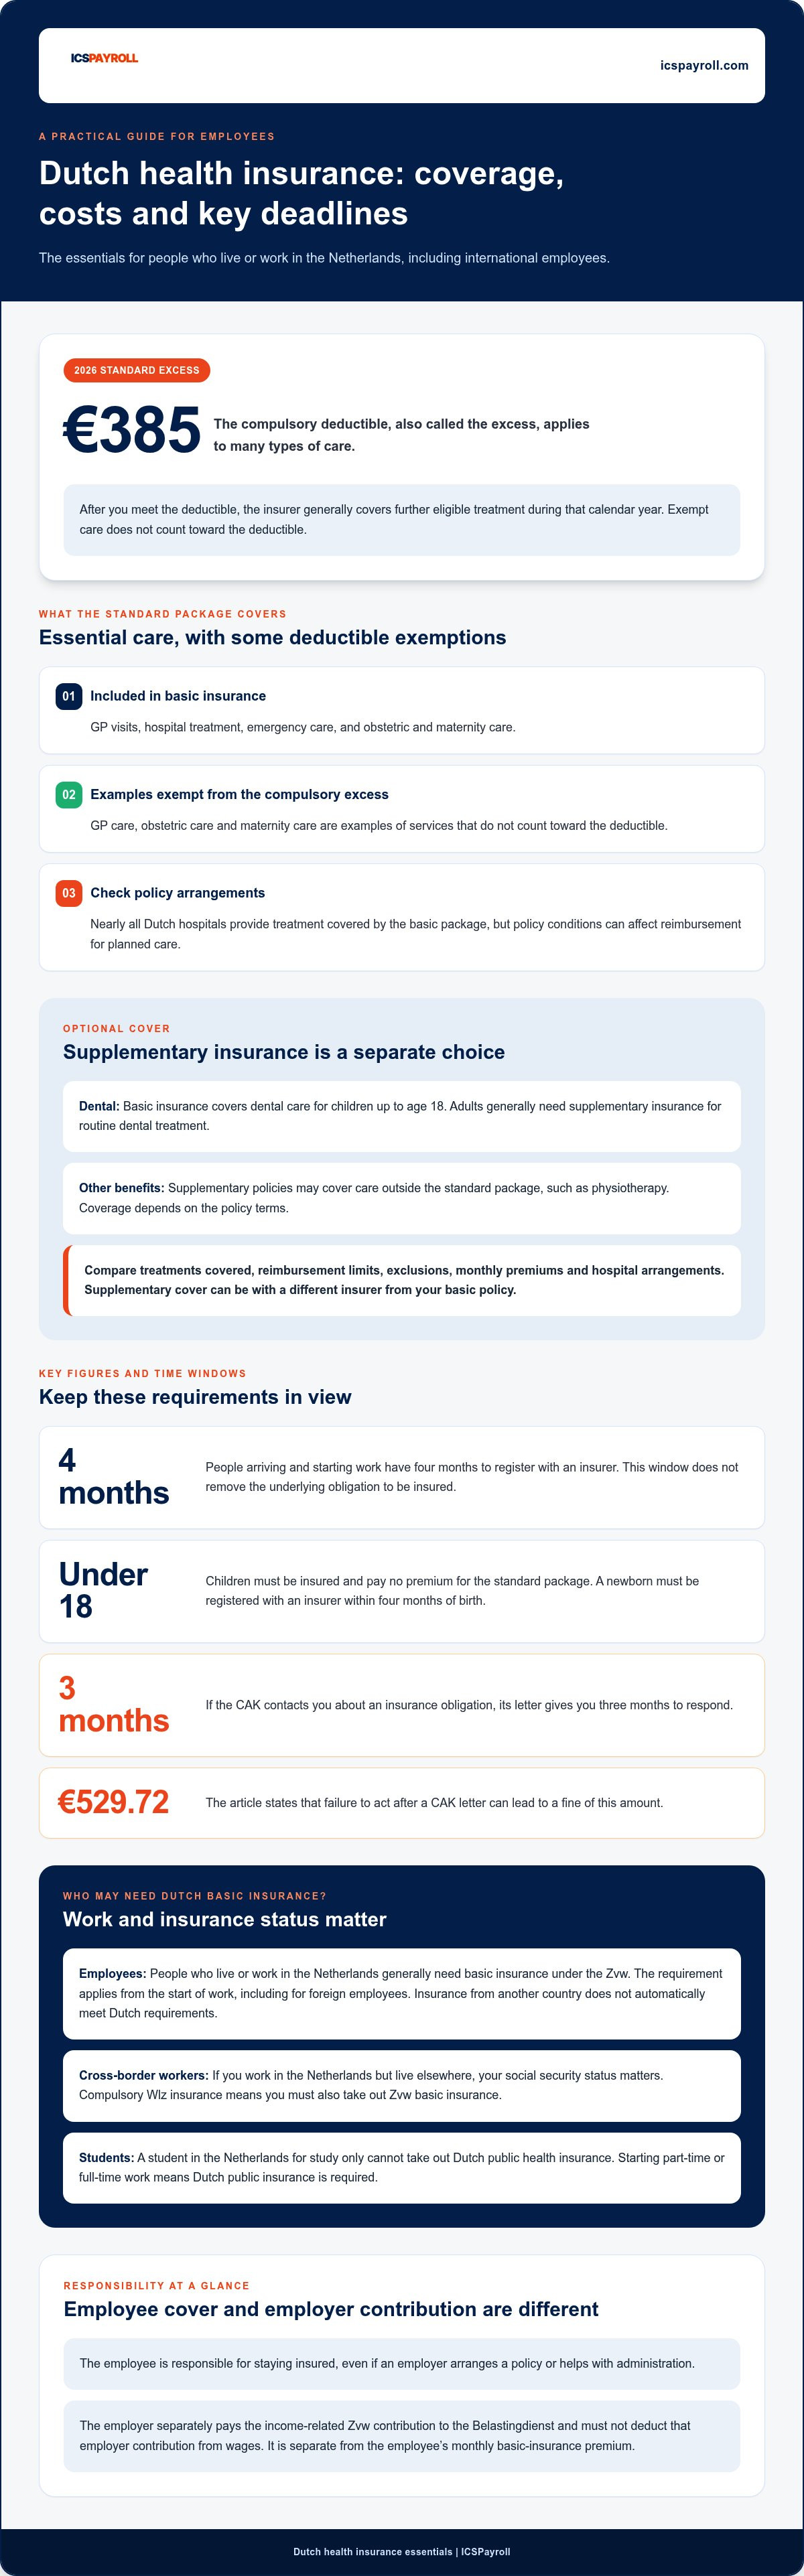
Die Aufnahme einer Beschäftigung in den Niederlanden kann eine niederländische Krankenversicherung gesetzlich vorschreiben – selbst wenn Sie bereits über einen Versicherungsschutz aus einem anderen Land verfügen. Die Bestimmungen zur Krankenversicherung für Arbeitnehmer in den Niederlanden besagen, dass Personen, die hier leben oder arbeiten, eine Grundversicherung nach dem Zorgverzekeringswet (Zvw) abschließen müssen, wobei der Schutz ab Beginn des Arbeitsverhältnisses erforderlich ist. Der gesetzliche Selbstbehalt (Eigen Risico) liegt 2026 bei 385 €.
Es ist verständlich, dass man sich zunächst darauf konzentriert, was eine Police abdeckt und welche Kosten entstehen. Die niederländische Basis-Krankenversicherung deckt die medizinische Grundversorgung ab, allerdings werden bestimmte Kosten auf den Selbstbehalt angerechnet, und Zusatzversicherungen sind optional.
Dieser Leitfaden erklärt, was die Basisversicherung abdeckt, wer sie abschließen muss und wie die Regeln für Arbeitnehmer – einschließlich internationaler Fachkräfte – gelten. Zudem erfahren Sie, wann Sie Anspruch auf den staatlichen Krankenkassenzuschuss (Zorgtoeslag) haben, um die Versicherungskosten zu reduzieren.
Von Joost Hubregtse, Payroll Director.
Joost Hubregtse ist Payroll Director bei ICSPayroll, dem niederländischen Payroll- und EOR-Spezialisten von Intercompany Solutions. Als langjähriger Payroll-Experte und ehemaliger Head of Payroll verantwortet er Lohnsteueranmeldungen, Anträge auf die 30%-Regelung (30% Ruling) und die arbeitsrechtliche Compliance für internationale Arbeitgeber.
Geprüft von Joost Hubregtse, Payroll Director, am 23. Oktober 2026.
Wichtigste Erkenntnisse
- Personen, die in den Niederlanden leben oder arbeiten, benötigen in der Regel eine niederländische Basis-Krankenversicherung, selbst wenn bereits Versicherungsschutz im Ausland besteht.
- Die Grundversicherung deckt die wesentliche Versorgung ab, darunter Hausarztbesuche, Krankenhausbehandlungen und Notfallversorgung. Der gesetzliche Selbstbehalt liegt 2026 bei 385 €, wobei bestimmte Leistungen davon befreit sind.
- Zusatzversicherungen sind freiwillig. Vergleichen Sie den Leistungsumfang mit Ihrem Bedarf, insbesondere bei zahnärztlichen Behandlungen für Erwachsene.
- Wenn Sie ein geringes Einkommen haben und die Voraussetzungen für die niederländische gesetzliche Krankenversicherung erfüllen, können Sie möglicherweise einen Krankenversicherungszuschuss (Zorgtoeslag) bei der Belastingdienst beantragen.
Was deckt die Basis-Krankenversicherung ab?
Die niederländische Basis-Krankenversicherung deckt die medizinische Grundversorgung nach dem Zorgverzekeringswet (Zvw) ab. Die Regierung legt das Leistungspaket jedes Jahr neu fest, und die Versicherungsgesellschaften bieten dieselbe Standardabdeckung. Gemäß den Informationen der niederländischen Regierung zur Standard-Krankenversicherung müssen die Versicherer Antragsteller für den Basisschutz unabhängig von Alter oder Gesundheitszustand annehmen (Kontrahierungszwang).
Die Basisversicherung deckt Hausarztbesuche, Krankenhausaufenthalte, Notfallversorgung sowie Geburtshilfe und Mutterschaftspflege ab. Nahezu alle Krankenhäuser in den Niederlanden erbringen Behandlungen, die über das Basispaket abgedeckt sind. Die Versicherungsbedingungen können sich jedoch auf die Erstattung geplanter Behandlungen auswirken; prüfen Sie daher vor Vertragsschluss die Vereinbarungen der Police mit den Krankenhäusern.
Der standardmäßige Selbstbehalt, genannt eigen risico, beträgt 385 € im Jahr 2026. Er gilt für viele Versorgungsformen, einschließlich Krankenhausbehandlungen und verschreibungspflichtiger Medikamente. Hausarztbesuche, Geburtshilfe und Mutterschaftspflege sind beispielsweise vom obligatorischen Eigen Risico ausgenommen. Die Leitlinien der niederländischen Regierung zum Standardschutz und zum Selbstbehalt erläutern die genauen Bestimmungen. Der Betrag wird jährlich von der Regierung festgelegt.
Sobald Sie den Selbstbehalt erreicht haben, übernimmt der Versicherer im Regelfall die weiteren erstattungsfähigen Behandlungen im laufenden Kalenderjahr. Befreite Leistungen werden nicht auf den Selbstbehalt angerechnet.
Zusatzversicherungen sind freiwillig und decken Leistungen außerhalb des Basispakets ab. Sie müssen diese nicht beim selben Versicherer wie Ihre Basispolice abschließen. Versicherer dürfen Zusatzversicherungsanträge ablehnen oder vorab Gesundheitsfragen stellen. Dies unterscheidet sich vom Basisschutz, den Versicherer berechtigten Antragstellern gewähren müssen.
Zahnärztliche Leistungen verdeutlichen diesen Unterschied: Die Basisversicherung deckt die Zahnbehandlung für Kinder bis zum 18. Lebensjahr ab. Erwachsene benötigen für reguläre Zahnbehandlungen in der Regel eine Zusatzversicherung. Auch Physiotherapie kann – je nach Vertragsbedingungen – in einer Zusatzpolice enthalten sein. Vergleichen Sie die abgedeckten Behandlungen, Erstattungsgrenzen und Ausschlüsse vor Abschluss.
Vergleichen Sie Monatsprämien, Krankenhausvereinbarungen, Selbstbehaltsregelungen und Vertragsbedingungen verschiedener Versicherer. Wägen Sie dann Zusatzleistungen wie Zahn- oder Physiotherapieschutz gegen die von Ihnen erwarteten Behandlungen ab. Eine Zusatzversicherung kann auch bei einem anderen Anbieter als die Basispolice abgeschlossen werden.
Einige Zusatzpolicen bieten Deckungen im Zusammenhang mit dem gesetzlichen Selbstbehalt an; dies ist jedoch vom Standardpaket getrennt. Lesen Sie die Versicherungsbedingungen genau durch, um zu prüfen, welche Kosten qualifizieren, wie die Erstattung abläuft und welche Grenzen oder Ausschlüsse gelten. Gehen Sie nicht davon aus, dass eine Zusatzpolice den Selbstbehalt von 385 € für jede Behandlung aufhebt.
Ihr sozialversicherungsrechtlicher Status beeinflusst ebenfalls, welche Versicherungsregeln gelten. Personen, die in den Niederlanden arbeiten, aber im Ausland wohnen, können nach dem Langzeitpflegegesetz (Wet langdurige zorg, Wlz) versichert sein. Dieser Status entscheidet maßgeblich darüber, ob sie auch eine Zvw-Versicherung abschließen müssen.
Krankenversicherungspflicht für Personen, die in den Niederlanden leben oder arbeiten
Personen, die in den Niederlanden leben oder arbeiten, benötigen grundsätzlich eine Krankenversicherung nach dem Zorgverzekeringswet (Zvw). Diese Pflicht gilt für Arbeitnehmer ab dem ersten Arbeitstag, einschließlich ausländischer Mitarbeiter. Eine Police aus einem anderen Land erfüllt die niederländischen gesetzlichen Vorgaben nicht automatisch. Die konkreten Anforderungen hängen davon ab, ob die niederländischen Sozialversicherungsvorschriften auf den Arbeitnehmer anwendbar sind.
Wer in den Niederlanden arbeitet, aber im Ausland wohnt, kann dennoch unter das niederländische Langzeitpflegegesetz (Wet langdurige zorg, Wlz) fallen. Besteht eine Pflichtversicherung nach dem Wlz, muss zwingend eine Basis-Krankenversicherung nach dem Zvw abgeschlossen werden. Der reine Wohnsitz eines Grenzgängers entscheidet nicht: Die Beschäftigung und der sozialversicherungsrechtliche Status bestimmen die Krankenversicherungspflicht in den Niederlanden.
Auch internationale Studierende müssen strikt zwischen Studium und Erwerbstätigkeit unterscheiden. Wer sich ausschließlich zu Studienzwecken in den Niederlanden aufhält, kann keine niederländische gesetzliche Krankenversicherung abschließen. Nimmt ein Student jedoch eine Teilzeit- oder Vollzeitbeschäftigung auf, ist sie obligatorisch. Für Studierende aus der EU, dem EWR, der Schweiz und Vertragsstaaten, die bezahlte Praktika absolvieren, gelten spezifische Wlz-Regeln, die zum 1. September 2025 angepasst wurden.
Um eine niederländische Krankenversicherung abzuschließen, melden Sie sich zunächst bei der Gemeinde (Gemeente) an und beantragen dann das Basispaket bei einer Krankenkasse. Arbeitnehmer sollten den Versicherungsschutz direkt mit Arbeitsbeginn regeln. Zugezogene Arbeitnehmer haben vier Monate Zeit, sich bei einem Versicherer anzumelden; dieses Zeitfenster entbindet jedoch nicht von der rückwirkenden Versicherungspflicht. Bewahren Sie die Versicherungsbestätigung und das Startdatum in den Personalakten auf.
Das Alter spielt bei Kindern eine Rolle: Alle Personen unter 18 Jahren müssen versichert sein, zahlen jedoch keine Prämie für das Standardpaket. Eltern müssen ein Neugeborenes innerhalb von vier Monaten nach der Geburt bei einer Krankenkasse anmelden. Die Absicherung des Arbeitnehmers selbst bleibt immer in dessen eigener Verantwortung – auch wenn der Arbeitgeber eine Gruppenpolice vermittelt oder administrativ unterstützt.
Arbeitgeber tragen im Rahmen des Zvw eine separate Verantwortung: Sie führen bei der Beschäftigung von Mitarbeitern den einkommensabhängigen Arbeitgeberbeitrag an die Belastingdienst ab. Dieser Arbeitgeberbeitrag darf keinesfalls vom Arbeitslohn des Arbeitnehmers einbehalten werden. Er ist strikt von der monatlichen Basisversicherungsprämie des Arbeitnehmers zu trennen. Schließt ein Arbeitgeber für einen Mitarbeiter eine Versicherung ab, überträgt dies die persönliche Versicherungspflicht des Arbeitnehmers nicht auf das Unternehmen.
Reagieren Sie umgehend, wenn das CAK Sie bezüglich einer Versicherungspflicht kontaktiert. Das Schreiben setzt eine Frist von drei Monaten zur Rückmeldung; bei Nichtbeachtung droht ein Bußgeld von 529,72 €. Das CAK prüft das Startdatum der Police, um festzustellen, ob der Versicherungsschutz rechtzeitig begann. Wenn sich Arbeits-, Wohn- oder Studentenstatus ändern, prüfen Sie erneut, ob die niederländische Versicherungspflicht greift, bevor Sie sich auf bestehende Policen verlassen.
Anspruch auf den Krankenversicherungszuschuss (Zorgtoeslag)
Der Krankenversicherungszuschuss, bekannt als zorgtoeslag, unterstützt Anspruchsberechtigte bei den Kosten für die niederländische Basis-Krankenversicherung. Er ist völlig getrennt von der an den Versicherer gezahlten Prämie und dem einkommensabhängigen Zvw-Arbeitgeberbeitrag zu betrachten. Für den Anspruch gelten zwei zentrale Kriterien: Sie müssen für die niederländische gesetzliche Krankenversicherung qualifiziert sein und Ihr Einkommen darf die für das jeweilige Beitragsjahr geltende Einkommensgrenze nicht überschreiten.
Für 2026 ist der Antrag bei der Belastingdienst zu stellen, die die Berechtigung auf Grundlage der Vorschriften und Einkommensdaten des jeweiligen Jahres bewertet. Die Einkommensgrenze ist das entscheidende Kriterium; die genaue Höhe Ihres Einkommens bestimmt, ob Sie darunter liegen. Die Höhe des Zuschusses richtet sich nach dieser Prüfung – gehen Sie nicht automatisch davon aus, dass ein niedriges Gehalt allein den Anspruch begründet. Voraussetzung bleibt stets die Pflichtversicherung in den Niederlanden.
Den Antrag auf Zorgtoeslag reichen Sie online bei der Belastingdienst ein. Halten Sie die Angaben zu Ihrer Basispolice und Ihre Einkommensdaten bereit. Geben Sie ein Einkommen an, das Ihren tatsächlichen Verhältnissen im betreffenden Jahr entspricht. Bewahren Sie Kopien des Antrags und aller Bescheide sorgfältig auf, um den Bearbeitungsstatus nachzuvollziehen und Rückfragen beantworten zu können.
Die Nominalprämie des Versicherers und der Zorgtoeslag sind zwei verschiedene Dinge. Die Prämie ist ein fixer Betrag, der monatlich an den Versicherer gezahlt wird – unabhängig davon, ob in diesem Monat Leistungen in Anspruch genommen wurden. Der Zorgtoeslag ist eine staatliche Beihilfe, die den Versicherten bei der Begleichung dieser Prämie entlastet. Er ersetzt weder die Police noch hebt er die Prämie auf oder erweitert den Leistungsumfang.
Beispiel: Ein Arbeitnehmer zahlt die monatliche Prämie an seinen Versicherer und erhält separat den bewilligten Zorgtoeslag auf sein Bankkonto überwiesen. Lohnabzüge oder der Zvw-Beitrag des Arbeitgebers stellen keinen Antrag auf Zorgtoeslag dar. Halten Sie Belege über Prämienzahlungen, Arbeitgeberbeiträge und Bescheide zum Zuschuss in der Administration stets getrennt.
Änderungen im Arbeitsverhältnis können Auswirkungen auf die Antragsdaten haben. Ändert sich das Einkommen, muss sichergestellt sein, dass der Belastingdienst aktuelle Daten für das betreffende Jahr vorliegen. Bei Arbeitsaufnahme sollte zudem umgehend geklärt werden, ob Zugang zur niederländischen Pflichtversicherung besteht. Ein ausländischer oder privater Schutz erfüllt diese Bedingung nicht automatisch.
Empfohlene Vorgehensweise: Klären Sie die Versicherungspflicht im niederländischen System, schließen Sie die Basispolice ab und beantragen Sie anschließend den Zorgtoeslag bei der Belastingdienst. Halten Sie Einkommens- und Versicherungsdaten stets aktuell. So trennen Sie die drei Bereiche sauber: die Versicherungspflicht, die Prämie an den Versicherer und den staatlichen Zuschuss.
Reichen Sie den Antrag mit den Basisdaten Ihrer Police und den Einkommensprognosen für das laufende Jahr ein. Sie müssen im niederländischen System pflichtversichert sein und die Einkommensgrenzen einhalten; die konkreten Höchstbeträge für 2026 sind hier nicht aufgeführt.
Gesetzliche Pflicht zum Abschluss einer Standard-Krankenversicherung
Das Zorgverzekeringswet (Zvw) verpflichtet Personen, die in den Niederlanden leben oder arbeiten, zum Abschluss einer niederländischen Basis-Krankenversicherung, sobald sie dem nationalen System unterliegen. Diese gesetzliche Pflicht besteht unabhängig vom Arbeitgeberbeitrag und von einem eventuellen Zorgtoeslag. Arbeitnehmer bleiben stets selbst für ihren Versicherungsstatus verantwortlich, auch wenn der Arbeitgeber bei der Vermittlung behilflich ist.
Lokal eingestellte Mitarbeiter müssen sich direkt bei Arbeitsantritt versichern, sofern niederländisches Sozialversicherungsrecht greift. Eine ausländische Police ersetzt die vorgeschriebene niederländische Versicherung nicht automatisch. Arztbesuche, Krankenhausaufenthalte und Medikamente unterliegen spezifischen Erstattungs- und Selbstbehaltsregeln; die rechtliche Pflicht verlangt jedoch das bloße Halten der Basispolice, unabhängig von Behandlungen.
Arbeitgeber haben nach dem Zvw eine eigenständige finanzielle Pflicht. Im Jahr 2026 beträgt der Arbeitgeberbeitrag 6,10 % des Einkommens bis zur maximalen Beitragsbemessungsgrenze von 79.409 €. Der Arbeitgeber zahlt diesen einkommensabhängigen Beitrag an die Belastingdienst und darf ihn nicht vom Bruttogehalt des Arbeitnehmers abziehen.
Die Nominalprämie der Krankenversicherung trägt der Arbeitnehmer separat. Er zahlt diese direkt an den Versicherer, unabhängig von der Inanspruchnahme medizinischer Leistungen. Zwar kann ein Arbeitgeber – etwa über eine Zeitarbeitsagentur – Gruppenpolicen anbieten, die rechtliche Pflicht verbleibt jedoch beim Mitarbeiter. Der Zorgtoeslag ist eine staatliche Beihilfe und befreit nicht von der Zahlungspflicht gegenüber der Krankenkasse.
Selbstständige sollten vorab prüfen lassen, ob sie dem niederländischen Sozialversicherungssystem unterliegen. Ein Selbstständiger kann bei der Sociale Verzekeringsbank (SVB) eine Feststellung seines Status nach dem Langzeitpflegegesetz (Wlz) beantragen. Stuft die Belastingdienst die Einkünfte als Einkünfte aus sonstiger Tätigkeit ein, ist ein eigener Zvw-Beitrag fällig, der nach Abgabe der Steuererklärung festgesetzt wird.
Fristen sind entscheidend: Zugezogene Beschäftigte haben vier Monate Zeit, sich bei einer Krankenkasse anzumelden. Diese Frist darf jedoch nicht als Freistellung von der Versicherungspflicht missverstanden werden. Das CAK kontrolliert das Beginndatum der Police. Geht eine Aufforderung des CAK ein, muss innerhalb von drei Monaten gehandelt werden, andernfalls wird ein Bußgeld von 529,72 € verhängt.
Fehlt dem Arbeitnehmer der vorgeschriebene Versicherungsschutz dauerhaft, kann das CAK eine Versicherung von Amts wegen abschließen und den Arbeitgeber verpflichten, die monatliche Prämie direkt vom Nettolohn einzubehalten und an das CAK abzuführen. Dies ist ein Ausnahmeverfahren und ersetzt keineswegs die ordnungsgemäße Eigenanmeldung. Arbeitgeber vermeiden Fehler in der Entgeltabrechnung, indem sie private Versicherungsprämien und Zvw-Arbeitgeberbeiträge strikt getrennt führen.
Pflicht zur Basisversicherung für Personen mit Wohnsitz oder Beschäftigung in den Niederlanden
Der entscheidende Maßstab ist die Einordnung in das niederländische Sozialversicherungssystem, nicht die Staatsangehörigkeit oder die Meldeadresse allein. Personen, die in den Niederlanden leben oder arbeiten, benötigen in der Regel eine Basisversicherung nach dem Zorgverzekeringswet (Zvw). Ein ausländischer Schutz genügt diesen gesetzlichen Vorgaben im Regelfall nicht. Arbeitnehmer sollten direkt bei Arbeitsbeginn klären, ob niederländisches Recht gilt, anstatt sich auf bestehende Policen zu verlassen.
Grenzüberschreitende Sachverhalte erfordern besondere Aufmerksamkeit: Man kann im Ausland wohnen und dennoch in den Niederlanden arbeiten und damit der Versicherungspflicht nach dem Langzeitpflegegesetz (Wlz) unterliegen. Wlz-Versicherte müssen ausnahmslos auch eine Basisversicherung nach dem Zvw abschließen. Der Wohnsitz allein genügt nicht zur Beurteilung; Beschäftigung und Sozialversicherungsstatus bestimmen die anwendbaren Rechtsvorschriften.
Bei Mitarbeitern, die aus dem Ausland zuziehen, sind behördliche Anmeldung und Versicherungsabschluss zwei getrennte Schritte. Melden Sie sich zuerst bei der Gemeinde an, bevor Sie die niederländische Basispolice beantragen. Das Startdatum der Police muss exakt auf den Beginn der niederländischen Versicherungspflicht abgestimmt sein. Eine ausländische Police, die Europäische Krankenversicherungskarte (EHIC) oder eine vom Arbeitgeber vermittelte Gruppenpolice ersetzen die niederländische Pflichtversicherung nicht.
Studierende müssen zwischen Studium und Erwerbstätigkeit trennen. Wer nur zum Studieren im Land ist, darf nicht in die niederländische gesetzliche Krankenversicherung eintreten. Nehmen Studierende jedoch eine Beschäftigung auf, ist der Beitritt Pflicht. Für bezahlte Praktika gelten gesonderte Wlz-Bestimmungen, die für Studierende aus der EU, dem EWR, der Schweiz und Vertragsstaaten zum 1. September 2025 novelliert wurden. Als Vergütung gelten auch Aufwandsentschädigungen sowie freie Kost und Logis.
Personen, die über das Sozialversicherungssystem einer internationalen Organisation abgesichert sind, können sich unter Umständen befreien lassen. Berechtigte Personen können bei der Sociale Verzekeringsbank (SVB) einen Ausnahmeantrag stellen, wenn das System der Organisation einen gleichwertigen Gesundheitsschutz bietet. Dies ist ein eng definierter Ausnahmeweg und keine pauschale Erlaubnis zur Weiternutzung privater Auslandsversicherungen. Für Familienangehörige können abweichende Regeln gelten, falls das Sitzabkommen nur die Beschäftigten selbst erfasst.
Zusatzversicherungen sind strikt von der gesetzlich vorgeschriebenen Basispolice zu unterscheiden. Sie sind oft für Zahnbehandlungen von Erwachsenen oder Physiotherapie sinnvoll, ersetzen jedoch nicht den Zvw-Schutz. Vergleichen Sie Leistungen und Erstattungsgrenzen sorgfältig. Zusatzpolicen können auch bei einem anderen Anbieter abgeschlossen werden; eine Bündelung ist gesetzlich nicht erforderlich.
Überprüfen Sie Ihren Status bei jedem Wechsel des Arbeitsplatzes oder des Wohnsitzes. Wer beispielsweise eine niederländische Stelle aufgibt, aber im Land wohnen bleibt, muss die Versicherungsvorschriften neu prüfen. Wer die Beschäftigung beendet und das Land verlässt, muss die niederländische Krankenversicherung kündigen und sich bei der Gemeinde abmelden. Entscheidend sind immer die aktuelle Beschäftigung, der Wohnsitz und der Wlz-Status – nicht eine alte Police oder der Pass.
ICSPayroll: Employer of Record (EOR)
Der Employer of Record (EOR)-Service von ICSPayroll unterstützt Unternehmen, die Mitarbeiter in den Niederlanden ohne eigene lokale Niederlassung einstellen möchten. ICSPayroll tritt als rechtlicher Arbeitgeber auf und stellt die vollständige lokale Arbeitsrechts-Compliance sicher, sodass Sie Fachkräfte in den Niederlanden beschäftigen können, ohne eine niederländische juristische Person gründen zu müssen.
Unsere niederländische Lohnabrechnung (Dutch Payroll Administration) gewährleistet die gesetzeskonforme Entgeltabrechnung einschließlich des Zvw-Arbeitgeberbeitrags und aller lohnsteuerlichen Meldepflichten. Sie entbindet den Arbeitnehmer jedoch nicht von seiner Pflicht, die Basis-Krankenversicherung eigenständig abzuschließen. Arbeitgeber sollten diese Zuständigkeiten beim Onboarding transparent kommunizieren.
Für internationale Fachkräfte übernimmt ICSPayroll zudem die Beantragung der 30%-Regelung (30% Ruling Applications), sofern die Kriterien erfüllt sind. Wenn Sie Mitarbeiter in den Niederlanden einstellen möchten, kontaktieren Sie ICSPayroll für eine maßgeschneiderte Payroll- oder EOR-Lösung.
Krankenversicherungsprüfungen im Employee Lifecycle verankern
Integrieren Sie die Prüfung des Krankenversicherungsstatus fest in Ihre globalen Mobilitätsprozesse, anstatt sie als isolierte Onboarding-Aufgabe zu behandeln. Definieren Sie klare Zuständigkeiten für die Erfassung von Mitarbeiterdaten, die Dokumentation von Entscheidungen und die Aktualisierung der Akten bei Wohnort- oder Tätigkeitswechseln. Dies garantiert einheitliche Abläufe bei Entsendungen, Versetzungen und Austritten.
Das Verständnis der Krankenversicherungsanforderungen in den Niederlanden bietet die Chance, die Rollenteilung zwischen HR, Payroll und Mitarbeitern eindeutig zu klären. Trennen Sie die private Versicherungsadministration von den Arbeitgeberbeiträgen in der Lohnabrechnung und kommunizieren Sie alle Schritte verständlich. Ein dokumentierter Prozess stellt die Compliance auch bei personellen Veränderungen sicher.
Für Arbeitgeber, die Personal vor Ort einstellen oder internationale Teams betreuen, umfasst das niederländische Arbeitsrecht weit mehr als nur Versicherungsfragen. ICSPayroll bietet Ihnen ein rechtssicheres Fundament für Beschäftigung und Payroll. Besprechen Sie Ihre Personalanforderungen in den Niederlanden mit ICSPayroll und finden Sie die optimale Lösung für Ihr Unternehmen.
Häufig gestellte Fragen (FAQ)
Müssen Arbeitnehmer in den Niederlanden eine niederländische Basis-Krankenversicherung abschließen?
Arbeitnehmer, die dem niederländischen Sozialversicherungssystem unterliegen, müssen grundsätzlich eine Basis-Krankenversicherung nach dem Zorgverzekeringswet (Zvw) abschließen. Dies gilt auch für viele internationale Fachkräfte. Der genaue Status richtet sich nach Beschäftigung und Sozialversicherungspflicht. Vorübergehend entsandte Mitarbeiter aus dem Ausland können beispielsweise unter bestimmten Abkommen im Heimatsystem verbleiben. Klären Sie das anwendbare System, bevor Sie eine ausländische Police als ausreichend betrachten.
Wie schnell müssen Arbeitnehmer nach Arbeitsbeginn in den Niederlanden eine Krankenversicherung abschließen?
Arbeitnehmer, die der niederländischen Versicherungspflicht unterliegen, müssen den Versicherungsschutz ab dem ersten Arbeitstag sicherstellen. Zugezogene Personen haben vier Monate Zeit, sich bei einer Krankenkasse anzumelden; diese Frist rechtfertigt jedoch keinen Aufschub, da die Pflicht rückwirkend gilt. Dokumentieren Sie Versicherungsbeginn und Arbeitsantritt genau. Erhalten Sie ein Schreiben des CAK zur Versicherungspflicht, müssen Sie innerhalb der gesetzten Frist reagieren.
Was deckt das Basispaket der niederländischen Krankenversicherung ab und was ist ausgeschlossen?
Das Basispaket umfasst Hausarztversorgung, Krankenhausbehandlung, Notfallversorgung sowie Geburtshilfe und Mutterschaftspflege. Der Leistungskatalog wird jährlich von der Regierung festgelegt und ist für alle Kassen einheitlich. Routinezahnbehandlungen für Erwachsene und viele physiotherapeutische Leistungen erfordern in der Regel eine Zusatzversicherung. Prüfen Sie zudem die Vertragsbedingungen des Versicherers hinsichtlich der Kostenübernahme bei planbaren Behandlungen und Selbstbehalten.
Wie hoch ist der jährliche gesetzliche Selbstbehalt (Eigen Risico) und welche Kosten zählen dazu?
Der gesetzliche Pflichtselbstbehalt beträgt 385 € im Jahr 2026. Er gilt für viele erstattungsfähige medizinische Leistungen, darunter Krankenhausaufenthalte und verschreibungspflichtige Medikamente, bis der Betrag ausgeschöpft ist. Hausarztbesuche, Geburtshilfe und Mutterschaftspflege sind vom Selbstbehalt befreit. Der Selbstbehalt gilt pro Kalenderjahr und fällt im neuen Jahr erneut an. Maßgeblich für die Abrechnung sind die Bedingungen der jeweiligen Police.
Können Arbeitgeber die Krankenversicherungsprämien der Arbeitnehmer in den Niederlanden bezahlen oder erstatten?
Ein Arbeitgeber kann einen Gruppenvertrag vermitteln, die persönliche Versicherungspflicht verbleibt jedoch beim Mitarbeiter. Die Nominalprämie des Arbeitnehmers ist strikt vom einkommensabhängigen Zvw-Arbeitgeberbeitrag zu trennen. Arbeitgeber müssen ihren Beitrag an die Belastingdienst abführen und dürfen ihn nicht vom Lohn einbehalten. Beteiligt sich der Arbeitgeber an den Prämien des Mitarbeiters, muss dies in der Lohnabrechnung transparent als Mitarbeiterprämie ausgewiesen werden.
Benötigen vorübergehend in die Niederlande entsandte Arbeitnehmer eine niederländische Krankenversicherung?
Das hängt davon ab, welchem Sozialversicherungssystem der entsandte Mitarbeiter während des Einsatzes unterliegt. Ein ausländischer Versicherungsschutz reicht nicht aus, wenn der Mitarbeiter dem niederländischen Sozialversicherungsrecht unterstellt ist. Beschäftigte internationaler Organisationen können unter bestimmten Voraussetzungen bei der Sociale Verzekeringsbank eine Befreiung beantragen, wenn deren System eine gleichwertige Deckung bietet. Bei grenzüberschreitenden Einsätzen muss der anwendbare Versicherungsstatus stets im Einzelfall geprüft werden.

Artikel von
Joost Hubregtse
Joost Hubregtse ist Director bei ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet Employer of Record- und niederländische Payroll-Services: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsmeldungen, Urlaubsgeld, Renten, Entgeltfortzahlung im Krankheitsfall und CAO-Compliance – mit einem Onboarding innerhalb von 48 Stunden.
Häufig gestellte Fragen
Arbeitnehmer, die dem niederländischen Sozialversicherungssystem unterliegen, müssen grundsätzlich eine Basis-Krankenversicherung nach dem Zorgverzekeringswet (Zvw) abschließen. Dies gilt auch für viele internationale Fachkräfte. Der genaue Status richtet sich nach Beschäftigung und Sozialversicherungspflicht. Vorübergehend entsandte Mitarbeiter aus dem Ausland können beispielsweise unter bestimmten Abkommen im Heimatsystem verbleiben. Klären Sie das anwendbare System, bevor Sie eine ausländische Police als ausreichend betrachten.
Arbeitnehmer, die der niederländischen Versicherungspflicht unterliegen, müssen den Versicherungsschutz ab dem ersten Arbeitstag sicherstellen. Zugezogene Personen haben vier Monate Zeit, sich bei einer Krankenkasse anzumelden; diese Frist rechtfertigt jedoch keinen Aufschub, da die Pflicht rückwirkend gilt. Dokumentieren Sie Versicherungsbeginn und Arbeitsantritt genau. Erhalten Sie ein Schreiben des CAK zur Versicherungspflicht, müssen Sie innerhalb der gesetzten Frist reagieren.
Das Basispaket umfasst Hausarztversorgung, Krankenhausbehandlung, Notfallversorgung sowie Geburtshilfe und Mutterschaftspflege. Der Leistungskatalog wird jährlich von der Regierung festgelegt und ist für alle Kassen einheitlich. Routinezahnbehandlungen für Erwachsene und viele physiotherapeutische Leistungen erfordern in der Regel eine Zusatzversicherung. Prüfen Sie zudem die Vertragsbedingungen des Versicherers hinsichtlich der Kostenübernahme bei planbaren Behandlungen und Selbstbehalten.
Der gesetzliche Pflichtselbstbehalt beträgt 385 € im Jahr 2026. Er gilt für viele erstattungsfähige medizinische Leistungen, darunter Krankenhausaufenthalte und verschreibungspflichtige Medikamente, bis der Betrag ausgeschöpft ist. Hausarztbesuche, Geburtshilfe und Mutterschaftspflege sind vom Selbstbehalt befreit. Der Selbstbehalt gilt pro Kalenderjahr und fällt im neuen Jahr erneut an. Maßgeblich für die Abrechnung sind die Bedingungen der jeweiligen Police.
Ein Arbeitgeber kann einen Gruppenvertrag vermitteln, die persönliche Versicherungspflicht verbleibt jedoch beim Mitarbeiter. Die Nominalprämie des Arbeitnehmers ist strikt vom einkommensabhängigen Zvw-Arbeitgeberbeitrag zu trennen. Arbeitgeber müssen ihren Beitrag an die Belastingdienst abführen und dürfen ihn nicht vom Lohn einbehalten. Beteiligt sich der Arbeitgeber an den Prämien des Mitarbeiters, muss dies in der Lohnabrechnung transparent als Mitarbeiterprämie ausgewiesen werden.
Das hängt davon ab, welchem Sozialversicherungssystem der entsandte Mitarbeiter während des Einsatzes unterliegt. Ein ausländischer Versicherungsschutz reicht nicht aus, wenn der Mitarbeiter dem niederländischen Sozialversicherungsrecht unterstellt ist. Beschäftigte internationaler Organisationen können unter bestimmten Voraussetzungen bei der Sociale Verzekeringsbank eine Befreiung beantragen, wenn deren System eine gleichwertige Deckung bietet. Bei grenzüberschreitenden Einsätzen muss der anwendbare Versicherungsstatus stets im Einzelfall geprüft werden.


