Indemnité de télétravail aux Pays-Bas : le guide 2026 pour les employeurs
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, Directeur de la paie
Relu par Joost Hubregtse, Directeur de la paie, le 22 mai 2024
Une seule erreur administrative dans votre gestion de paie néerlandaise peut déclencher des années de redressements fiscaux rétroactifs de la part de la Belastingdienst. Vous savez sans doute que la mise en place d'une politique conforme d'indemnité de télétravail aux Pays-Bas est indispensable pour attirer les meilleurs talents, mais les complexités du régime fiscal local donnent souvent l'impression que la conformité est une cible mouvante.
Gérer les frais de télétravail nécessite une compréhension précise des derniers plafonds d'exonération fiscale fixés par la Belastingdienst et le respect de règles strictes de tenue de registres. Ce guide vous permet de maîtriser les barèmes exonérés d'impôt et les exigences légales pour 2026, afin que vos collaborateurs à distance bénéficient d'avantages solides sans exposer votre entreprise à des risques financiers.
Nous examinerons les plafonds de remboursement spécifiques pour 2026, nous vous expliquerons comment gérer ces coûts sans les contraintes de constitution d'une BV néerlandaise locale, et nous vous fournirons un cadre clair de conformité administrative afin de réduire votre charge de travail interne. À la fin de ce guide, vous disposerez d'une feuille de route pour offrir des avantages compétitifs et juridiquement sécurisés tout en protégeant les résultats de votre entreprise.
Points clés à retenir
- Identifiez les dépenses précises liées au bureau à domicile, telles que le chauffage et l'électricité, qui ouvrent droit à un remboursement non imposable selon la réglementation néerlandaise actuelle.
- Maîtrisez les barèmes journaliers actualisés pour 2026 concernant l'indemnité de télétravail aux Pays-Bas afin de proposer un ensemble d'avantages compétitif et conforme à la législation.
- Comprenez la règle obligatoire du non-cumul qui empêche les salariés de percevoir à la fois une indemnité de trajet domicile-travail et une indemnité de télétravail pour la même journée.
- Découvrez comment équilibrer les avantages liés au travail à distance avec les seuils de rémunération minimale requis en 2026 pour conserver l'éligibilité au régime des 30 %.
- Découvrez comment le regroupement de la paie et des avantages sociaux au sein d'un processus administratif unique réduit le risque de redressements fiscaux rétroactifs par la Belastingdienst.
Comprendre l'indemnité néerlandaise de télétravail (Thuiswerkkostenvergoeding)
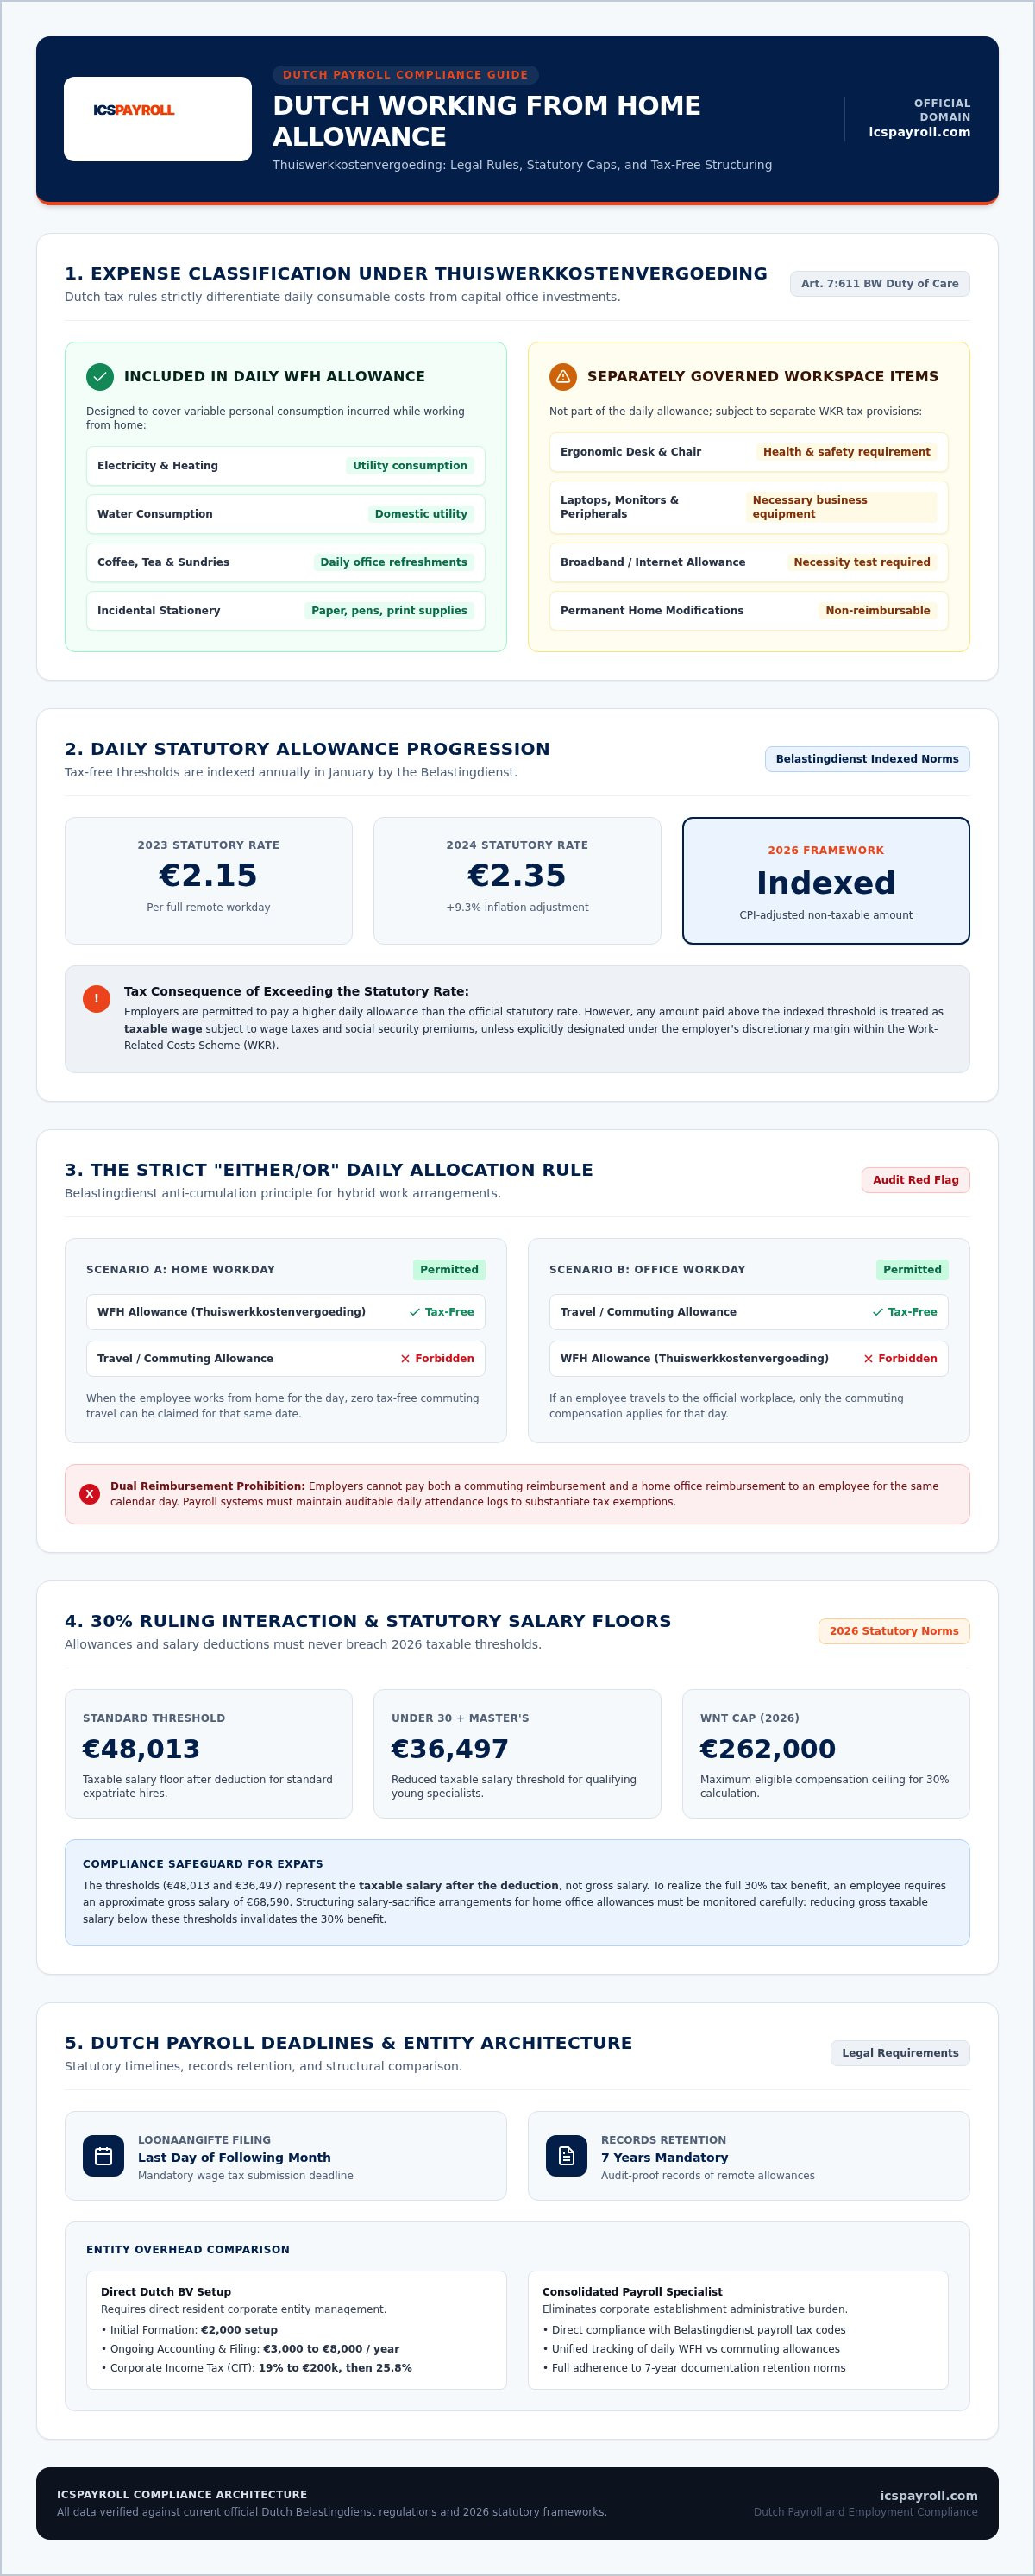
L'administration fiscale néerlandaise, la Belastingdienst, autorise les employeurs à verser une indemnité exonérée d'impôt pour couvrir les coûts spécifiques liés au travail exercé depuis le domicile privé. Ce versement, appelé Thuiswerkkostenvergoeding, est conçu pour compenser les dépenses supplémentaires engagées par un salarié lorsqu'il n'utilise pas les bureaux de l'entreprise. Il cible les coûts variables tels que la consommation d'électricité, de chauffage et d'eau, ainsi que les fournitures courantes comme le café, le thé et la papeterie. Verser une indemnité de télétravail aux Pays-Bas garantit que le revenu net du salarié n'est pas entamé par les frais de fonctionnement de son bureau à domicile.
Cette indemnité se distingue des investissements plus importants, tels que le mobilier de bureau ou le matériel informatique, qui relèvent de règles fiscales distinctes. Le remboursement vise spécifiquement les coûts de consommation quotidienne qui augmentent lorsqu'un individu passe l'intégralité de sa journée de travail à domicile. En exploitant ce plafond d'exonération fiscale, vous offrez un avantage concret qui soutient divers modèles de travail à distance tout en conservant une fiscalité optimisée. Pour 2026, la Belastingdienst continue d'indexer ce montant pour tenir compte de l'inflation et de la hausse des prix de l'énergie, ce qui en fait un élément incontournable de tout ensemble de rémunération néerlandais moderne. Il s'agit d'une solution pratique pour les entreprises souhaitant soutenir des équipes réparties sans déclencher de cotisations sociales ou de retenue à la source sur les salaires superflues.
L'indemnité de télétravail est-elle obligatoire aux Pays-Bas ?
La législation néerlandaise n'impose pas actuellement le versement d'une indemnité de télétravail spécifique pour l'ensemble des salariés. L'obligation découle généralement d'une convention collective de travail (CAO) ou du contrat de travail individuel. Sur le marché de l'emploi en 2026, l'octroi de cette indemnité constitue néanmoins une pratique standard pour les organisations professionnelles. Elle représente un levier majeur de recrutement et de fidélisation, prouvant que votre entreprise accorde une réelle valeur à la flexibilité et au bien-être de son personnel. Il convient de documenter précisément le montant convenu et les conditions de versement au sein du contrat de travail afin d'éviter tout litige ultérieur ou confusion administrative. Ne pas définir ces termes peut engendrer des disparités dans l'attribution des avantages au sein de vos équipes.
Le fondement juridique : Art. 7:611 BW et l'obligation de diligence
Même si l'indemnité elle-même peut revêtir un caractère discrétionnaire, les employeurs doivent se conformer à l'obligation générale de diligence énoncée à l'article 7:611 du Code civil néerlandais (BW). Ce principe vous impose d'agir en « bon employeur », ce qui comprend l'obligation de veiller à ce que les salariés disposent d'un espace de travail sûr et convenablement équipé. Vous trouverez de plus amples détails sur ces obligations dans notre guide sur le droit du travail aux Pays-Bas pour les employeurs étrangers. Le régime des frais professionnels (Werkkostenregeling - WKR) sert de mécanisme principal pour attribuer ces avantages non imposables dans le système de paie néerlandais.
Indemnités exonérées d'impôt et barèmes légaux pour 2026
La Belastingdienst révise le forfait journalier exonéré d'impôt pour l'indemnité de télétravail aux Pays-Bas chaque mois de janvier afin de compenser l'inflation et la hausse des factures d'énergie. En 2026, ce remboursement journalier demeure un montant fixe non imposable que les employeurs peuvent verser sans prélever d'impôt sur les salaires ni de cotisations sociales. Ce barème est destiné à couvrir les menues dépenses récurrentes liées au travail à distance, telles que le chauffage, l'eau et l'électricité. Les employeurs doivent s'assurer d'appliquer le barème indexé exact pour éviter de sous-rémunérer leurs collaborateurs ou d'engendrer des redressements fiscaux. Nous vous recommandons de consulter la réglementation officielle néerlandaise sur le travail à domicile pour vérifier le montant journalier définitif applicable en 2026 avant de mettre à jour vos logiciels de paie.
Les tendances d'indexation démontrent une progression constante de cette indemnité au cours des dernières années. Le taux est passé de 2,15 € en 2023 à 2,35 € en 2024, illustrant l'engagement des autorités publiques en faveur des modes de travail à distance et hybrides. Pour 2026, l'évolution continue de suivre l'indice des prix à la consommation. Si vous avez la faculté de verser un montant supérieur au plafond légal exonéré, toute somme excédentaire sera traitée comme du salaire imposable, à moins qu'elle ne soit expressément imputée sur votre marge discrétionnaire. Un suivi minutieux du taux journalier s'avère donc essentiel pour piloter une politique d'avantages sociaux financièrement efficiente.
Les modalités de travail hybride exigent un suivi rigoureux pour rester en conformité. Il est interdit de cumuler l'indemnité de télétravail et l'indemnité de déplacement domicile-travail pour une même journée. Si un collaborateur travaille au bureau une partie de la journée et à domicile le reste du temps, vous devez choisir quelle indemnité appliquer. La plupart des employeurs appliquent par défaut l'indemnité de transport dès lors que le salarié se déplace sur son lieu de travail au cours de cette tranche de 24 heures. La tenue d'un registre précis de ces jours travaillés est indispensable lors des contrôles fiscaux et assure la totale exonération de votre indemnité de télétravail aux Pays-Bas.
Calcul du remboursement mensuel de télétravail
Les employeurs privilégient souvent une indemnité mensuelle forfaitaire plutôt que la gestion de notes de frais quotidiennes afin d'alléger la gestion administrative. La méthode consiste à multiplier le nombre de jours fixes de télétravail par semaine par le taux journalier, puis à appliquer la règle dite des « 214 jours » pour neutraliser les congés, les week-ends et les arrêts maladie de courte durée. Le montant obtenu est ensuite divisé par 12 pour déterminer un versement mensuel régulier. Si un employé travaille à temps partiel ou modifie son planning, vous devez recalculer ce montant forfaitaire au prorata. Cette indemnité 2026 demeure exonérée d'impôt uniquement si elle s'inscrit dans une procédure conforme de gestion de la paie aux Pays-Bas identifiant clairement ces versements comme des remboursements de frais non imposables.
La marge discrétionnaire du WKR en 2026 (Vrije Ruimte)
Le régime des frais professionnels (WKR) encadre l'ensemble des avantages exonérés d'impôt aux Pays-Bas. Il prévoit une marge discrétionnaire, la « vrije ruimte », calculée en pourcentage de votre masse salariale brute imposable. Si la valeur globale de vos indemnités de télétravail et autres avantages dépasse ce plafond en 2026, l'employeur doit s'acquitter d'un prélèvement libératoire de 80 % sur la fraction excédentaire. Cette taxe constitue une pénalité financière lourde et n'est pas déductible de l'impôt sur les sociétés. Une gestion professionnelle vous permet de surveiller ce volant en temps réel pour prévenir tout rappel d'impôt imprévu à la clôture de l'exercice fiscal. N'hésitez pas à demander un devis personnalisé pour découvrir comment nos experts en paie gèrent ces seuils pour votre personnel.
Concilier indemnités de télétravail, frais de transport et abonnements Internet
La Belastingdienst applique un principe strict de non-cumul pour les remboursements journaliers. Un salarié ne peut légalement percevoir à la fois une indemnité kilométrique de transport et une indemnité de télétravail aux Pays-Bas pour le même jour calendaire. Si un travailleur hybride se rend au bureau pour une réunion matinale et poursuit sa journée chez lui, l'employeur doit opter pour un seul type de dédommagement. La plupart des entreprises privilégient l'indemnité de transport dans ce cas, car le barème kilométrique exonéré d'impôt pour 2026 (0,23 € par kilomètre) procure souvent un avantage net supérieur au forfait journalier de télétravail. Ce choix doit être appliqué de façon cohérente et documenté de manière transparente dans vos registres de paie afin de parer tout risque de redressement pour double indemnisation lors d'un audit fiscal.
Contrairement au forfait journalier de télétravail, certains frais comme la connexion Internet à haut débit et les abonnements de téléphonie mobile relèvent d'exonérations ciblées au sein du régime des frais professionnels (WKR). Pour que ces remboursements restent défiscalisés, l'employeur doit prouver que le service s'avère indispensable à l'exercice des fonctions. Si le salarié dispose déjà d'un abonnement Internet privé, vous pouvez en rembourser le coût en franchise d'impôt, dès lors qu'il sert à des fins professionnelles. Cette disposition permet aux équipes hybrides d'optimiser leurs revenus nets en combinant certains remboursements de charges aux forfaits journaliers habituels, sans entamer la marge discrétionnaire de l'entreprise.
Internet et équipements de bureau à domicile
Fournir des équipements matériels ergonomiques tels que des chaises adaptées, des bureaux et des écrans constitue une obligation découlant de la législation néerlandaise sur les conditions de travail (Arbowet). Ces éléments sont généralement exonérés d'impôt pour l'employeur dès lors qu'ils respectent des normes ergonomiques définies et s'avèrent nécessaires à un environnement de travail sécurisé. Pour conserver ce statut d'exonération, le matériel doit techniquement rester la propriété de l'entreprise. Si vous faites don de ces équipements au salarié, leur valeur marchande vénale devra être déduite de votre marge discrétionnaire du WKR ou requalifiée en salaire imposable. Offrir les bons outils à votre personnel ne relève pas seulement du confort : c'est une protection juridique contre les arrêts de travail prolongés et les sanctions administratives.
Gérer les frais de déplacement domicile-travail en 2026
Pour les journées sur site, vous avez le choix entre le suivi réel des kilomètres parcourus ou une indemnité forfaitaire mensuelle établie selon la règle des 214 jours. Pour les usagers des transports en commun, il est souvent plus avantageux d'opter pour le remboursement direct des frais de train NS (Chemins de fer néerlandais) ou la mise à disposition d'une carte d'abonnement professionnelle, également exonérées d'impôt en vertu du droit néerlandais. Suivre avec rigueur ces plannings hybrides représente le moyen le plus sûr de maintenir votre conformité au droit du travail néerlandais tout en optimisant votre fiscalité. En ventilant avec précision déplacements professionnels et journées à distance, vous justifiez chaque versement d'indemnité de télétravail aux Pays-Bas et authentifiez chaque note de transport.
Risques de non-conformité et interaction avec le régime des 30 %
Une mauvaise qualification d'une indemnité de télétravail aux Pays-Bas peut compromettre le statut fiscal d'un travailleur hautement qualifié (migrant de la connaissance). La Belastingdienst opère une distinction très stricte entre le salaire imposable et les remboursements de frais exonérés. Dans la mesure où l'indemnité de télétravail constitue un remboursement de dépenses professionnelles précises, elle n'entre pas dans le calcul du salaire imposable minimum requis pour conserver le bénéfice du régime des 30 %. Si un employeur diminue le salaire de base pour accorder une indemnité plus généreuse, il s'expose à passer sous le plancher légal, ce qui entraîne la perte immédiate de l'avantage fiscal pour le collaborateur.
Pour l'année 2026, les barèmes de salaire sont définis avec exactitude. Le seuil de rémunération annuelle imposable standard est fixé à 48 013 EUR, tandis que les salariés de moins de 30 ans titulaires d'un diplôme de Master reconnu doivent atteindre un seuil de 36 497 EUR. Ces montants s'entendent après déduction de l'abattement de 30 %. La mauvaise interprétation de cette articulation constitue une erreur fréquente chez les entreprises étrangères. Vous devez vous assurer que le salaire de base demeure suffisant pour valider l'application du régime des 30 % aux Pays-Bas, tout en ajoutant l'indemnité de télétravail en tant que ligne distincte et non imposable sur le bulletin de paie.
Exigences salariales pour les recrutements en 2026
Recruter des compétences en distanciel en 2026 requiert une approche méticuleuse dans le calcul de la rémunération brute. Afin de faire bénéficier un salarié du plein abattement non imposable de 30 %, celui-ci doit généralement percevoir un salaire brut d'environ 68 590 EUR. Cela garantit que la part restante des 70 % ne passe pas sous la barre des 48 013 EUR. Il est par ailleurs capital d'informer vos équipes des futures modifications législatives. Pour les régimes accordés pour la première fois à compter de 2024, le taux d'exonération sera ramené de 30 % à 27 % au 1er janvier 2027. Une planification méthodique de la paie dès aujourd'hui évite les mauvaises surprises financières à vos collaborateurs internationaux et garantit votre réputation d'employeur exemplaire.
Risques d'établissement stable liés au travail à distance
Les sociétés étrangères s'inquiètent souvent du risque de créer un établissement stable (Permanent Establishment - PE) en employant des collaborateurs en télétravail aux Pays-Bas. L'idée selon laquelle une BV néerlandaise constituerait un établissement stable est une confusion courante ; en réalité, une BV est un contribuable résident aux Pays-Bas. Les risques d'établissement stable concernent plutôt les entreprises étrangères exerçant leurs activités sur le territoire sans structure juridique locale. En vous appuyant sur une société de portage salarial international (Employer of Record Pays-Bas), vous transférez la qualité d'employeur juridique à un intermédiaire spécialisé local. Ce montage écarte les risques d'établissement stable et garantit que chaque indemnité de télétravail aux Pays-Bas est gérée conformément aux normes nationales. Si vous souhaitez faire auditer votre conformité actuelle, n'hésitez pas à contacter nos spécialistes pour un bilan de conformité.
Gestion stratégique de la paie : comment ICSPayroll gère les avantages du travail à distance
ICSPayroll simplifie les rouages du système fiscal néerlandais grâce à son modèle basé sur un coefficient de paie (« Payroll Factor »). Cette approche réunit le salaire brut, l'indemnité de télétravail aux Pays-Bas et l'intégralité des charges patronales au sein d'une facture mensuelle unique et transparente. Nous vous garantissons une clarté totale des coûts : fini les frais cachés et les mauvaises surprises administratives. Nos outils effectuent un contrôle automatique des seuils de rémunération liés au régime des 30 % pour prévenir les infractions de conformité avant qu'elles ne surviennent. En automatisant ces vérifications, nous prémunissons votre entreprise contre les redressements fiscaux rétroactifs de la Belastingdienst.
Vos salariés accèdent à un portail en ligne sécurisé, spécialement conçu pour les équipes hybrides modernes. Ils peuvent y déclarer leurs jours de télétravail, consulter leurs fiches de paie électroniques et suivre leurs soldes de congés en toute simplicité. Si nos solutions technologiques fluidifient la gestion quotidienne, l'accompagnement humain reste au cœur de nos priorités. Vous êtes suivi personnellement par des experts maîtrisant toutes les subtilités des arrêts maladie et des obligations de réintégration prévues par le droit néerlandais. Nous vous guidons à travers les démarches impératives de la loi sur l'amélioration de la surveillance médicale de reprise (Wet Verbetering Poortwachter), vous permettant d'honorer votre obligation de diligence sans subir de lourdeurs administratives.
Pourquoi un EOR local surpasse les plateformes mondiales
Notre solide expertise locale est le socle de nos prestations. À l'opposé des plateformes globales généralistes présentes dans des dizaines de pays, notre champ d'action est exclusivement dédié aux Pays-Bas. Nous pilotons directement les cotisations de retraite obligatoires aux Pays-Bas, qui atteignent en moyenne 15,2 % du salaire brut, ainsi que l'indemnité légale de congés payés de 8 % (vakantiegeld). Notre ancrage local nous permet de maîtriser l'ensemble des dispositions des conventions collectives de travail néerlandaises (CAO), trop souvent négligées par les prestataires non spécialisés. Cette rigueur nous permet de concrétiser vos recrutements en quelques semaines seulement. Nous veillons à ce que chaque indemnité de télétravail aux Pays-Bas soit traitée avec exactitude, consolidant votre statut d'employeur fiable et irréprochable.
Démarrer avec ICSPayroll
Externaliser sa paie néerlandaise en toute sécurité est un processus simple et fluide. Nous vous adressons un devis personnalisé sous 24 heures suivant votre prise de contact, vous garantissant une parfaite réactivité opérationnelle. Concernant vos salariés internationaux, le parrainage d'immigration est pris en charge par notre partenaire accrédité, avec une délivrance accélérée des visas HSM (salariés hautement qualifiés) bouclée généralement en trois semaines. Ces délais resserrés permettent à votre équipe d'être opérationnelle rapidement, sans blocage administratif ni tracas de permis de travail. Notre structure gère l'intégralité du cycle de vie du contrat de travail, du dossier initial de demande du régime des 30 % au calcul final de l'indemnité de transition légale (transitievergoeding). Prenez contact avec Joost Hubregtse et notre équipe pour obtenir une solution de paie conforme aux Pays-Bas et consolider dès à présent votre présence sur le marché néerlandais.
Sécuriser votre stratégie de travail à distance aux Pays-Bas pour 2026
La mise en place d'une indemnité de télétravail aux Pays-Bas juridiquement conforme ne se limite pas au versement d'une somme forfaitaire journalière. Cela requiert un savant dosage entre exonérations de charges et respect scrupuleux des planchers de salaire exigés par le régime des 30 %. Comme nous l'avons souligné, maîtriser l'indexation 2026 ainsi que la règle de non-cumul avec les frais de déplacement s'avère indispensable pour éviter les redressements fiscaux rétroactifs. En centralisant ces procédures, vous sécurisez votre entreprise tout en offrant la régularité que vos équipes internationales exigent.
ICSPayroll s'impose comme votre partenaire de confiance au sein de cet environnement réglementaire complexe. Nous garantissons une conformité totale avec le droit du travail et la législation fiscale néerlandaise de 2026 grâce à une facturation mensuelle globale regroupant l'ensemble des coûts salariaux. Nos partenaires agréés délivrent les visas HSM en trois semaines environ, vous permettant d'étoffer vos équipes sans subir de lenteurs administratives. Ne laissez plus la bureaucratie freiner votre développement économique aux Pays-Bas.
Recrutez aux Pays-Bas en toute sérénité : demandez votre devis sous 24 heures. Nous sommes à vos côtés pour bâtir une organisation en télétravail pérenne, performante et en parfaite conformité.
Foire aux questions
Quel est le montant maximal exonéré d'impôt de l'indemnité de télétravail en 2026 ?
La Belastingdienst réajuste le taux journalier exonéré chaque année afin de compenser les effets de l'inflation et les variations des coûts d'énergie. Alors que ce forfait s'élevait à 2,35 € par jour en 2024, il est nécessaire de vérifier le barème réévalué applicable pour 2026 avant de paramétrer vos logiciels de paie. Cette indemnité constitue une exonération ciblée au sein du régime des frais professionnels (WKR). Elle couvre les frais annexes comme l'eau et l'électricité sans supporter d'impôt sur les salaires ni de cotisations sociales patronales.
L'indemnité de télétravail est-elle obligatoire en droit néerlandais ?
La loi néerlandaise ne rend pas obligatoire le versement systématique d'une indemnité de télétravail pour tous les employés. Toutefois, de multiples conventions collectives de travail (CAO) imposent cette prise en charge aux employeurs. En l'absence de CAO applicable, la majorité des structures professionnelles prévoient cette clause au contrat de travail pour attirer les candidats. Ce dispositif permet également de respecter l'obligation générale de diligence qui incombe à l'employeur au titre de l'article 7:611 du Code civil néerlandais quant à la fourniture de conditions d'exercice décentes à distance.
Est-il possible de cumuler indemnité de trajet et indemnité de télétravail pour un même salarié ?
Il est légalement interdit d'attribuer conjointement une indemnité kilométrique de transport et une indemnité de télétravail non imposable au titre d'une même journée. La Belastingdienst exige d'effectuer un arbitrage exclusif par tranche de 24 heures. Dès lors qu'un employé effectue une partie de sa journée au bureau, les employeurs retiennent habituellement l'indemnité de déplacement. Ce procédé garantit la conformité et s'assure que les exonérations fiscales ciblées ne sont pas réclamées à deux reprises pour un salarié donné le même jour travaillé.
Quel est l'impact de l'indemnité de télétravail sur le seuil de rémunération du régime des 30 % ?
Les remboursements et indemnités exonérés d'impôt ne sont pas comptabilisés dans le calcul de la rémunération imposable minimale exigée pour prétendre au régime des 30 %. En 2026, le seuil de salaire imposable de référence s'établit à 48 013 EUR, montant net après application de l'abattement de 30 %. Si vous réduisez le salaire fixe pour financer une indemnité supérieure, vous risquez de passer sous ce plancher légal. Ce faux pas entraîne l'annulation sans préavis de l'agrément fiscal, ce qui rend indispensable une gestion rigoureuse de la paie de vos recrues étrangères.
Faut-il disposer d'une BV aux Pays-Bas pour verser des indemnités exonérées d'impôt ?
La création d'une BV néerlandaise n'est pas requise pour allouer des indemnités non imposables à vos collaborateurs. L'externalisation par le biais d'une société de portage salarial international (Employer of Record - EOR) vous permet de salarier et de rémunérer votre personnel via une entité juridique déjà établie aux Pays-Bas. ICSPayroll gère l'ensemble de la paie néerlandaise, y compris les dépôts de dossiers pour le régime des 30 % et les remboursements de frais de télétravail. Ce système évite les contraintes de constitution d'une filiale tout en garantissant le respect scrupuleux des lois sociales et fiscales locales.
Quels équipements de bureau peut-on fournir en franchise d'impôt aux télétravailleurs en 2026 ?
L'employeur est autorisé à mettre à disposition du matériel ergonomique en totale exonération fiscale, dès lors que cet équipement est requis pour la conformité du poste de travail avec les normes néerlandaises de sécurité et de santé (Arbo). Sont notamment visés les bureaux à hauteur variable, les sièges ergonomiques et les moniteurs informatiques. Pour maintenir cette franchise d'impôt, le matériel doit impérativement rester inscrit à l'actif de l'entreprise. En cas de cession définitive de propriété au travailleur, la juste valeur vénale du bien doit être imputée sur votre marge discrétionnaire WKR ou soumise à l'impôt en tant qu'avantage en nature.
L'indemnité de télétravail est-elle proratisée pour les collaborateurs à temps partiel ?
L'indemnité de télétravail aux Pays-Bas est calculée en fonction du nombre réel de journées prestées à domicile plutôt que sur le volume total d'heures contractuelles. Un salarié à temps partiel effectuant deux jours par semaine en télétravail perçoit exactement le même montant par jour travaillé à domicile qu'un temps plein pour ces deux journées spécifiques. De nombreux employeurs adoptent la formule forfaitaire dite des « 214 jours » pour arrêter un versement mensuel constant, prenant en compte congés et arrêts maladie de courte durée.
Quelles sont les répercussions en cas de dépassement de la marge discrétionnaire du WKR en 2026 ?
Si la somme de vos avantages exonérés outrepasse le plafond de la marge discrétionnaire en 2026, l'entreprise est tenue d'acquitter un prélèvement libératoire fixé à 80 % sur la somme excédentaire. Cette charge fiscale n'est pas déductible du résultat lors de l'imposition sur les bénéfices des sociétés. Elle s'applique à tous les avantages non expressément exemptés accordés tout au long de l'exercice budgétaire. Un suivi rigoureux par des gestionnaires de paie chevronnés est impératif pour ajuster ce montant au fil de l'année et vous éviter de lourdes régularisations fiscales au bilan.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est Directeur d'ICS Staffing & Payroll B.V., la filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services de portage salarial international (Employer of Record) et de gestion de paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et cotisations sociales, prime de vacances, retraite, gestion des arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
La législation néerlandaise n'impose pas actuellement le versement d'une indemnité de télétravail spécifique pour l'ensemble des salariés. L'obligation découle généralement d'une convention collective de travail (CAO) ou du contrat de travail individuel. Sur le marché de l'emploi en 2026, l'octroi de cette indemnité constitue néanmoins une pratique standard pour les organisations professionnelles. Elle représente un levier majeur de recrutement et de fidélisation, prouvant que votre entreprise accorde une réelle valeur à la flexibilité et au bien-être de son personnel. Il convient de documenter précisément le montant convenu et les conditions de versement au sein du contrat de travail afin d'éviter tout litige ultérieur ou confusion administrative. Ne pas définir ces termes peut engendrer des disparités dans l'attribution des avantages au sein de vos équipes.
La Belastingdienst réajuste le taux journalier exonéré chaque année afin de compenser les effets de l'inflation et les variations des coûts d'énergie. Alors que ce forfait s'élevait à 2,35 € par jour en 2024, il est nécessaire de vérifier le barème réévalué applicable pour 2026 avant de paramétrer vos logiciels de paie. Cette indemnité constitue une exonération ciblée au sein du régime des frais professionnels (WKR). Elle couvre les frais annexes comme l'eau et l'électricité sans supporter d'impôt sur les salaires ni de cotisations sociales patronales.
La loi néerlandaise ne rend pas obligatoire le versement systématique d'une indemnité de télétravail pour tous les employés. Toutefois, de multiples conventions collectives de travail (CAO) imposent cette prise en charge aux employeurs. En l'absence de CAO applicable, la majorité des structures professionnelles prévoient cette clause au contrat de travail pour attirer les candidats. Ce dispositif permet également de respecter l'obligation générale de diligence qui incombe à l'employeur au titre de l'article 7:611 du Code civil néerlandais quant à la fourniture de conditions d'exercice décentes à distance.
Il est légalement interdit d'attribuer conjointement une indemnité kilométrique de transport et une indemnité de télétravail non imposable au titre d'une même journée. La Belastingdienst exige d'effectuer un arbitrage exclusif par tranche de 24 heures. Dès lors qu'un employé effectue une partie de sa journée au bureau, les employeurs retiennent habituellement l'indemnité de déplacement. Ce procédé garantit la conformité et s'assure que les exonérations fiscales ciblées ne sont pas réclamées à deux reprises pour un salarié donné le même jour travaillé.
Les remboursements et indemnités exonérés d'impôt ne sont pas comptabilisés dans le calcul de la rémunération imposable minimale exigée pour prétendre au régime des 30 %. En 2026, le seuil de salaire imposable de référence s'établit à 48 013 EUR, montant net après application de l'abattement de 30 %. Si vous réduisez le salaire fixe pour financer une indemnité supérieure, vous risquez de passer sous ce plancher légal. Ce faux pas entraîne l'annulation sans préavis de l'agrément fiscal, ce qui rend indispensable une gestion rigoureuse de la paie de vos recrues étrangères.
La création d'une BV néerlandaise n'est pas requise pour allouer des indemnités non imposables à vos collaborateurs. L'externalisation par le biais d'une société de portage salarial international (Employer of Record - EOR) vous permet de salarier et de rémunérer votre personnel via une entité juridique déjà établie aux Pays-Bas. ICSPayroll gère l'ensemble de la paie néerlandaise, y compris les dépôts de dossiers pour le régime des 30 % et les remboursements de frais de télétravail. Ce système évite les contraintes de constitution d'une filiale tout en garantissant le respect scrupuleux des lois sociales et fiscales locales.
L'employeur est autorisé à mettre à disposition du matériel ergonomique en totale exonération fiscale, dès lors que cet équipement est requis pour la conformité du poste de travail avec les normes néerlandaises de sécurité et de santé (Arbo). Sont notamment visés les bureaux à hauteur variable, les sièges ergonomiques et les moniteurs informatiques. Pour maintenir cette franchise d'impôt, le matériel doit impérativement rester inscrit à l'actif de l'entreprise. En cas de cession définitive de propriété au travailleur, la juste valeur vénale du bien doit être imputée sur votre marge discrétionnaire WKR ou soumise à l'impôt en tant qu'avantage en nature.
L'indemnité de télétravail aux Pays-Bas est calculée en fonction du nombre réel de journées prestées à domicile plutôt que sur le volume total d'heures contractuelles. Un salarié à temps partiel effectuant deux jours par semaine en télétravail perçoit exactement le même montant par jour travaillé à domicile qu'un temps plein pour ces deux journées spécifiques. De nombreux employeurs adoptent la formule forfaitaire dite des « 214 jours » pour arrêter un versement mensuel constant, prenant en compte congés et arrêts maladie de courte durée.
Si la somme de vos avantages exonérés outrepasse le plafond de la marge discrétionnaire en 2026, l'entreprise est tenue d'acquitter un prélèvement libératoire fixé à 80 % sur la somme excédentaire. Cette charge fiscale n'est pas déductible du résultat lors de l'imposition sur les bénéfices des sociétés. Elle s'applique à tous les avantages non expressément exemptés accordés tout au long de l'exercice budgétaire. Un suivi rigoureux par des gestionnaires de paie chevronnés est impératif pour ajuster ce montant au fil de l'année et vous éviter de lourdes régularisations fiscales au bilan.