Indennità per il Lavoro da Casa nei Paesi Bassi: La Guida per i Datori di Lavoro 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Di Joost Hubregtse, Direttore Paghe
Revisionato da Joost Hubregtse, Direttore Paghe, il 22 maggio 2024
Un singolo errore amministrativo nella tua gestione delle paghe olandese può innescare anni di accertamenti fiscali retroattivi da parte della Belastingdienst. Probabilmente comprendi che implementare una strategia conforme per l'indennità per il lavoro da casa nei Paesi Bassi è essenziale per attrarre i migliori talenti, eppure le complessità del sistema fiscale locale spesso rendono la conformità un obiettivo in continuo movimento.
La gestione delle spese per il lavoro remoto richiede una comprensione precisa delle ultime soglie esentasse stabilite dalla Belastingdienst e standard rigorosi di tenuta dei registri. Questa guida ti consente di padroneggiare le tariffe esentasse e i requisiti legali per il 2026, assicurando che il tuo team remoto riceva benefici solidi senza esporre la tua azienda a rischi finanziari.
Esamineremo i limiti specifici di rimborso per il 2026, spiegheremo come gestire questi costi senza il sovraccarico di una BV olandese locale e forniremo un quadro chiaro per la conformità amministrativa al fine di ridurre il carico di lavoro interno. Alla fine di questa guida, avrai una tabella di marcia per fornire benefici competitivi e legalmente validi che proteggano il bilancio della tua organizzazione.
Punti Chiave
- Identifica quali spese specifiche per l'ufficio domestico, come riscaldamento ed elettricità, sono ammissibili per il rimborso esentasse secondo le attuali normative olandesi.
- Padroneggia le tariffe giornaliere aggiornate per il 2026 per l'indennità per il lavoro da casa nei Paesi Bassi al fine di mantenere un pacchetto di benefici competitivo e legalmente conforme.
- Comprendi la regola obbligatoria "o l'uno o l'altro" che impedisce ai dipendenti di ricevere sia un'indennità per il pendolarismo che un rimborso per l'ufficio domestico per lo stesso giorno.
- Scopri come bilanciare i benefici del lavoro remoto con i salari minimi del 2026 richiesti per mantenere l'idoneità al regime del 30%.
- Scopri come consolidare la gestione delle paghe e i benefici in un unico processo amministrativo riduce il rischio di accertamenti fiscali retroattivi da parte della Belastingdienst.
Comprendere l'Indennità Olandese per il Lavoro da Casa (Thuiswerkkostenvergoeding)
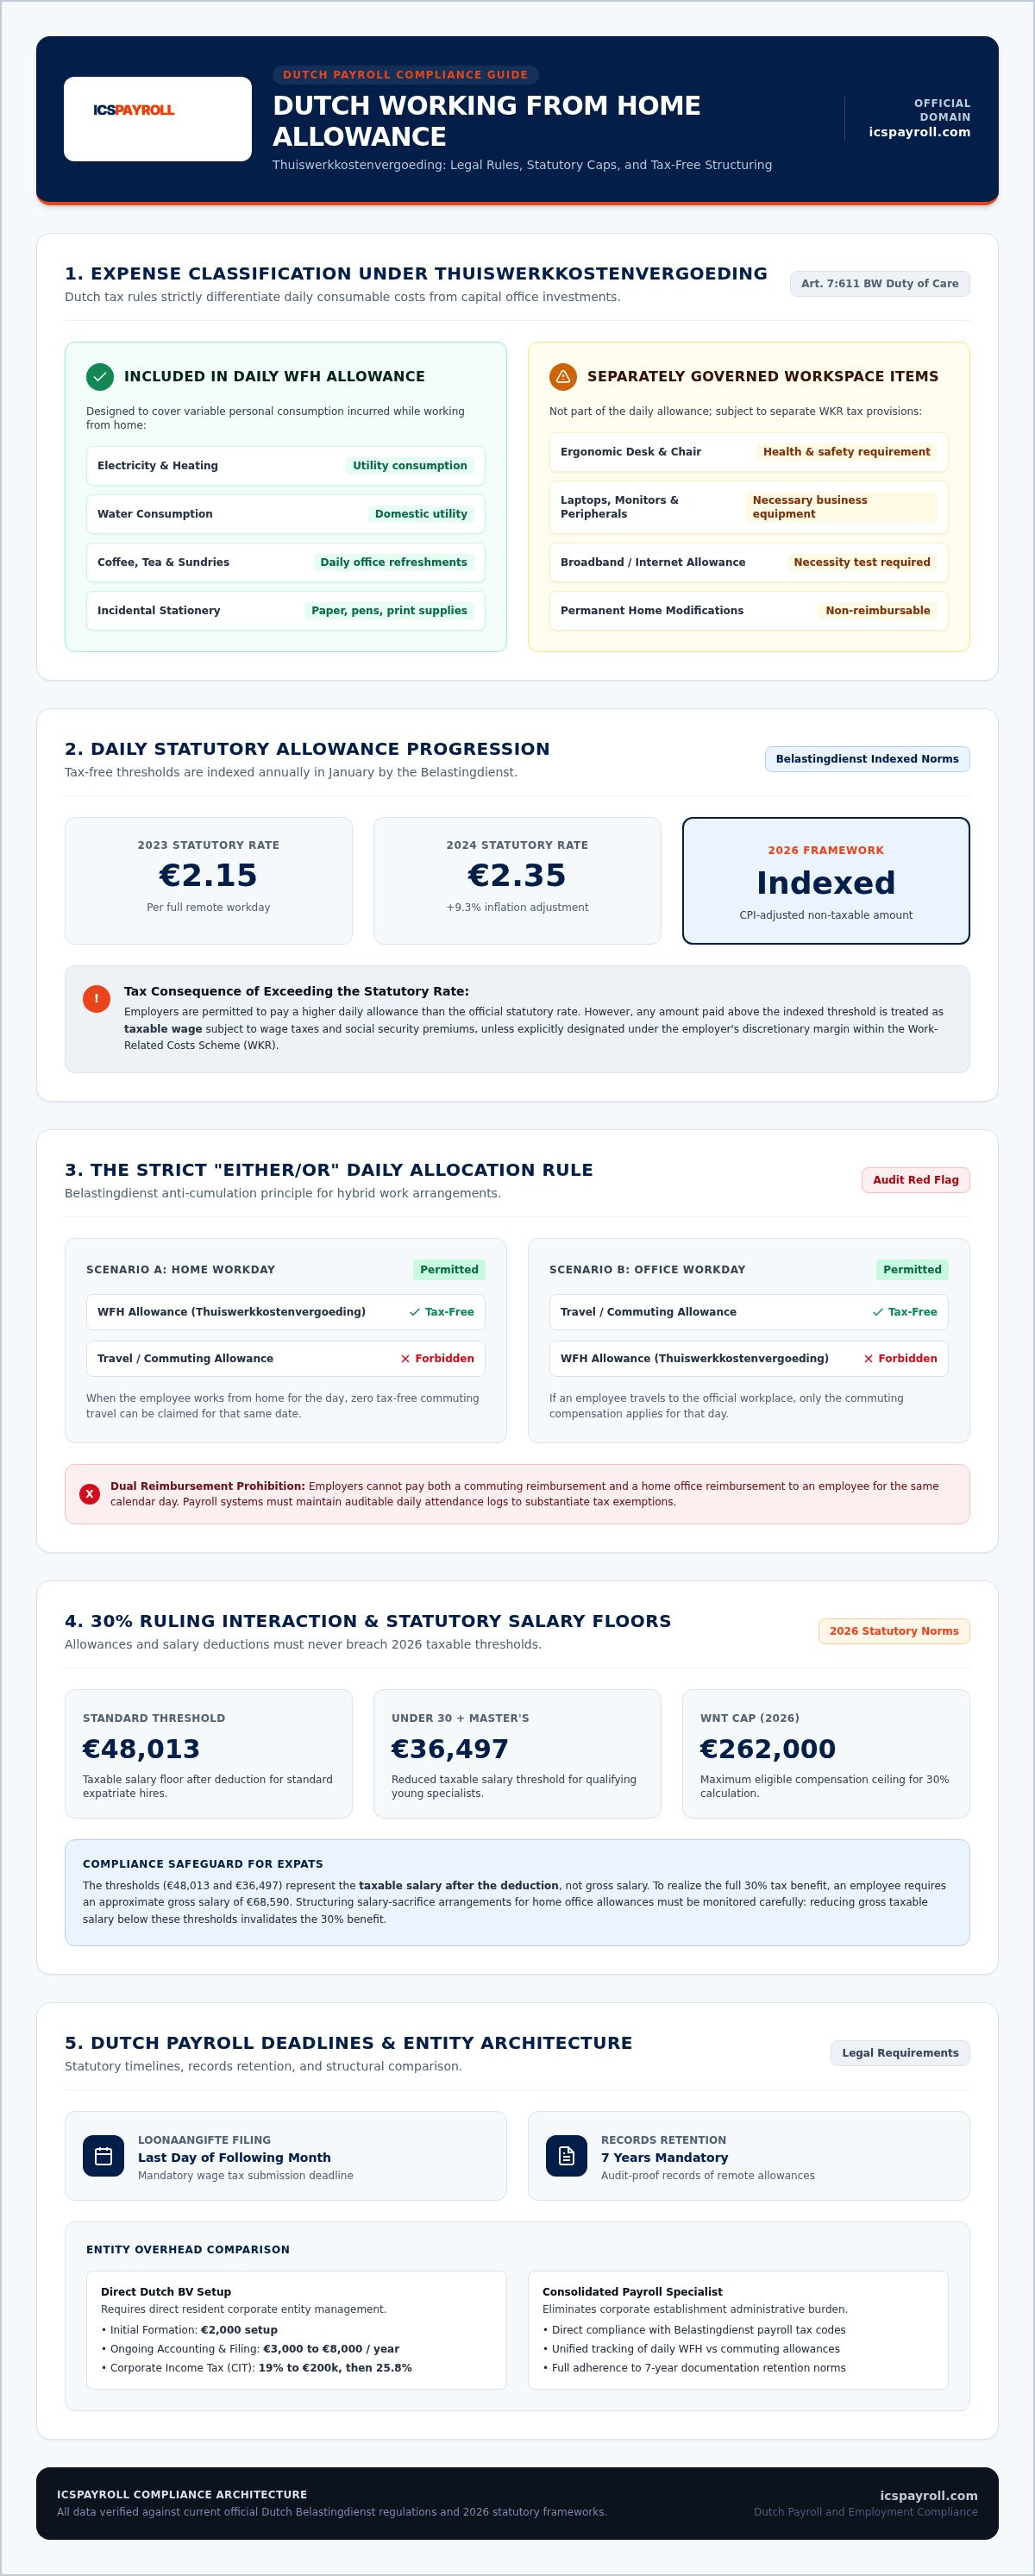
L'autorità fiscale olandese, la Belastingdienst, consente ai datori di lavoro di fornire un rimborso esentasse per coprire i costi specifici associati al lavoro da una residenza privata. Questo pagamento, noto come Thuiswerkkostenvergoeding (indennità per i costi di lavoro da casa), è progettato per compensare le spese aggiuntive che un dipendente sostiene quando non utilizza l'ufficio centrale. Si concentra sui costi variabili come elettricità, riscaldamento e consumo d'acqua, insieme a forniture occasionali come caffè, tè e cancelleria. Fornire un'indennità per il lavoro da casa nei Paesi Bassi assicura che il reddito netto del dipendente non sia eroso dai costi operativi del suo ufficio domestico.
Questa indennità è distinta da investimenti più consistenti, come mobili per ufficio o attrezzature informatiche, che rientrano in regole fiscali separate. Il rimborso è specificamente destinato ai costi di consumo giornaliero che aumentano quando un individuo trascorre l'intera giornata lavorativa a casa. Utilizzando questa soglia esentasse, si fornisce un beneficio tangibile che supporta vari modelli di lavoro remoto mantenendo un profilo fiscale snello. Per il 2026, la Belastingdienst continua a indicizzare questa tariffa per riflettere l'inflazione e l'aumento dei prezzi delle utenze, rendendola una componente critica di un moderno pacchetto retributivo olandese. È una soluzione pratica per le aziende che desiderano supportare una forza lavoro distribuita senza innescare inutili premi di sicurezza sociale o oneri fiscali sul salario.
L'Indennità WFH è Obbligatoria nei Paesi Bassi?
L'attuale legge statutaria olandese non impone un pagamento specifico per il lavoro da casa per tutti i dipendenti. Invece, l'obbligo di solito deriva da un Contratto Collettivo di Lavoro (CAO) o dal contratto di lavoro individuale. Nel mercato del lavoro del 2026, tuttavia, offrire questa indennità è una pratica standard per le organizzazioni professionali. Funziona come uno strumento vitale per il reclutamento e la fidelizzazione, segnalando che la tua azienda valorizza la flessibilità e il benessere del suo personale. Dovresti documentare chiaramente l'importo concordato e le condizioni di pagamento all'interno del contratto di lavoro per prevenire future controversie o confusione amministrativa. La mancata definizione di questi termini può portare a incoerenze nel modo in cui i benefici vengono applicati a tutto il tuo team.
La Base Legale: Art. 7:611 BW e Dovere di Cura
Sebbene l'indennità in sé possa essere discrezionale, i datori di lavoro devono aderire al dovere generale di cura delineato nell'Articolo 7:611 del Codice Civile Olandese (BW). Questo principio richiede di agire come un "buon datore di lavoro", il che include garantire che il personale abbia accesso a uno spazio di lavoro sicuro e adeguatamente attrezzato. Puoi trovare maggiori dettagli su questi obblighi nella nostra guida sul diritto del lavoro olandese per datori di lavoro stranieri. Il regime dei costi legati al lavoro (WKR) serve come meccanismo primario per erogare questi benefici esentasse all'interno del sistema olandese di gestione delle paghe.
Indennità Esentasse e Tariffe Legali per il 2026
La Belastingdienst adegua la tariffa giornaliera esentasse per l'indennità per il lavoro da casa nei Paesi Bassi ogni gennaio per tenere conto dell'inflazione e dell'aumento dei costi delle utenze. Nel 2026, questo rimborso giornaliero rimane un importo fisso, non imponibile, che i datori di lavoro possono pagare senza trattenere imposte sul salario o contributi previdenziali. Questa tariffa è progettata per coprire i piccoli costi ricorrenti del lavoro a distanza, come riscaldamento, acqua ed elettricità. I datori di lavoro devono assicurarsi di applicare la cifra indicizzata corretta per evitare di sotto-pagare il personale o di innescare passività fiscali. Dovresti consultare le normative ufficiali olandesi sul lavoro da casa per confermare l'importo giornaliero finalizzato per il 2026 prima di aggiornare i tuoi sistemi di gestione delle paghe.
Le tendenze di indicizzazione mostrano un aumento costante di questa indennità negli ultimi anni. La tariffa è passata da €2,15 nel 2023 a €2,35 nel 2024, riflettendo l'impegno del governo a sostenere i modelli di lavoro remoto e ibrido. Per il 2026, la tendenza continua a seguire l'indice dei prezzi al consumo. Sebbene tu possa scegliere di pagare più della tariffa legale esentasse, qualsiasi importo in eccesso è trattato come salario imponibile a meno che non sia specificamente designato all'interno del tuo margine discrezionale. Ciò rende il tracciamento preciso della tariffa giornaliera essenziale per mantenere una strategia di benefici efficiente in termini di costi.
Le modalità di lavoro ibrido richiedono un tracciamento attento per rimanere conformi. Non puoi fornire sia l'indennità per il lavoro da casa che un rimborso per il pendolarismo per lo stesso giorno. Se un dipendente lavora in ufficio per parte della giornata e a casa per il resto, devi scegliere quale indennità applicare. La maggior parte dei datori di lavoro opta per l'indennità di pendolarismo se il dipendente si reca in ufficio durante quel periodo di 24 ore. Mantenere registri accurati di questi giorni lavorativi è essenziale per scopi di audit e assicura che la tua indennità per il lavoro da casa nei Paesi Bassi rimanga completamente esente da tasse.
Calcolo del Rimborso Mensile WFH
I datori di lavoro spesso preferiscono un importo mensile fisso rispetto alle richieste di rimborso giornaliere per ridurre l'attrito amministrativo. La formula prevede la moltiplicazione del numero di giorni fissi di lavoro da casa a settimana per la tariffa giornaliera, quindi l'applicazione della "regola dei 214 giorni" per tenere conto di vacanze, fine settimana e malattie a breve termine. Questo risultato viene poi diviso per 12 per fornire un pagamento mensile coerente. Se un dipendente lavora part-time o cambia il suo orario, è necessario adeguare questo importo fisso proporzionalmente. Questa indennità del 2026 rimane esentasse solo se pagata insieme a un processo di gestione delle paghe olandese conforme che identifichi correttamente questi pagamenti come rimborsi esenti da tasse.
Il Margine Discrezionale WKR 2026 (Vrije Ruimte)
Il regime dei costi legati al lavoro (WKR) disciplina tutti i benefici non imponibili nei Paesi Bassi. Prevede un margine discrezionale, o "vrije ruimte" (spazio libero), calcolato come percentuale del tuo monte salari imponibile totale. Se il valore totale delle tue indennità per il lavoro da casa e altri benefici supera questo limite nel 2026, il datore di lavoro deve pagare un'imposta finale dell'80% sull'eccedenza. Questa imposta è una significativa penalità finanziaria e non è deducibile ai fini dell'imposta sul reddito delle società. Una gestione professionale ti aiuta a monitorare questo margine in tempo reale per prevenire fatture fiscali inaspettate alla fine dell'anno fiscale. Puoi richiedere un preventivo personalizzato per vedere come i nostri specialisti delle paghe gestiscono queste soglie per il tuo team.
Bilanciare le Indennità WFH con i Rimborsi per Pendolarismo e Internet
La Belastingdienst applica un rigoroso protocollo "o l'uno o l'altro" per i rimborsi giornalieri. Un dipendente non può legalmente ricevere sia un'indennità di viaggio che un'indennità per il lavoro da casa nei Paesi Bassi per lo stesso giorno di calendario. Se un lavoratore ibrido visita l'ufficio per una riunione mattutina e termina la giornata lavorativa a casa, il datore di lavoro deve scegliere un tipo di rimborso. La maggior parte delle aziende dà priorità all'indennità di viaggio in questi scenari, poiché la tariffa esentasse per il pendolarismo del 2026 di €0,23 per chilometro spesso fornisce un beneficio netto superiore rispetto alla tariffa giornaliera forfettaria per il lavoro da casa. Questo processo di selezione deve essere coerente e trasparente all'interno dei tuoi registri delle paghe per evitare accertamenti di doppio rimborso durante un audit fiscale.
A differenza della tariffa giornaliera WFH, alcune spese come la connessione internet ad alta velocità e gli abbonamenti per telefoni cellulari sono gestite come esenzioni mirate separate all'interno del regime dei costi legati al lavoro (WKR). Affinché queste rimangano esentasse, il datore di lavoro deve dimostrare che il servizio è necessario per lo svolgimento del lavoro. Se il dipendente ha già una connessione internet privata, è possibile rimborsarne il costo esentasse, a condizione che sia utilizzato per scopi lavorativi. Questa distinzione consente ai team ibridi di massimizzare i loro benefici netti stratificando rimborsi specifici per le utenze sulle loro indennità giornaliere standard senza esaurire il margine discrezionale.
Internet e Attrezzatura per Ufficio Domestico
Fornire attrezzature fisiche come sedie ergonomiche, scrivanie e monitor è un requisito ai sensi delle leggi olandesi sulla salute e sicurezza (Arbo). Questi articoli sono generalmente esentasse per il datore di lavoro se soddisfano specifici standard ergonomici e sono necessari per uno spazio di lavoro sicuro. Per mantenere questo status di esenzione fiscale, l'attrezzatura dovrebbe tecnicamente rimanere di proprietà dell'azienda. Se si regala l'attrezzatura al dipendente, il suo valore di mercato equo deve essere dedotto dal margine discrezionale WKR o trattato come salario imponibile. Assicurarsi che il tuo team abbia gli strumenti giusti non riguarda solo il comfort; è una salvaguardia legale contro reclami sanitari a lungo termine e sanzioni amministrative.
Gestire i Costi di Pendolarismo nel 2026
Per i giorni in ufficio, puoi scegliere tra il tracciamento effettivo dei chilometri o un'indennità di viaggio mensile fissa basata sulla regola dei 214 giorni. Gli utenti del trasporto pubblico spesso beneficiano maggiormente di un rimborso diretto dei costi NS (Ferrovie Olandesi) o di una carta aziendale fornita dall'azienda, anch'essi esentasse ai sensi della legge olandese. Tracciare accuratamente questi orari ibridi è il modo più efficace per mantenere la conformità con il diritto del lavoro olandese ottimizzando la tua fattura fiscale. Categorizzando con precisione le visite in ufficio e i giorni remoti, ti assicuri che ogni pagamento dell'indennità per il lavoro da casa nei Paesi Bassi sia giustificato e ogni richiesta di viaggio sia verificabile.
Rischi di Conformità e Interazione con il Regime del 30%
La classificazione errata di un'indennità per il lavoro da casa nei Paesi Bassi può compromettere lo status fiscale di un lavoratore altamente qualificato migrante. La Belastingdienst mantiene distinzioni rigorose tra salario imponibile e rimborsi esentasse. Poiché un'indennità per il lavoro da casa è un rimborso per costi specifici, non rientra nel salario imponibile minimo richiesto per mantenere il regime del 30%. Se un datore di lavoro riduce il salario base per fornire un'indennità più alta, rischia di scendere al di sotto della soglia statutaria, il che comporta l'immediata perdita del beneficio fiscale per il dipendente.
Per il 2026, le norme salariali sono definite con precisione. La norma salariale imponibile annua standard è di EUR 48.013, mentre i dipendenti sotto i 30 anni con una laurea magistrale riconosciuta devono soddisfare una norma di EUR 36.497. Queste cifre rappresentano l'importo imponibile dopo l'applicazione della detrazione del 30%. La mancata comprensione di questa interazione è una trappola comune per la conformità per le aziende internazionali. Devi assicurarti che il salario base rimanga sufficientemente alto per supportare il regime del 30% nei Paesi Bassi, stratificando l'indennità per il lavoro da casa come voce separata e non imponibile sulla busta paga.
Requisiti Salariali per Assunzioni 2026
L'assunzione di talenti remoti nel 2026 richiede un approccio sofisticato al calcolo del salario lordo. Per fornire il massimo beneficio fiscale del 30%, un dipendente ha generalmente bisogno di un salario lordo di circa EUR 68.590. Questo assicura che il restante 70% rimanga al di sopra della soglia di EUR 48.013. È anche vitale comunicare i prossimi cambiamenti legislativi al tuo team. Per i regimi concessi dal 2024 in poi, la tariffa esentasse scenderà dal 30% al 27% il 1° gennaio 2027. Una corretta pianificazione delle paghe oggi previene future sorprese finanziarie per il tuo personale internazionale e mantiene la tua reputazione di datore di lavoro conforme.
Stabile Organizzazione e Rischi del Lavoro Remoto
Le aziende straniere spesso si preoccupano di creare una Stabile Organizzazione (SO) quando assumono lavoratori remoti nei Paesi Bassi. È un'idea sbagliata comune che una BV olandese costituisca una SO; in realtà, una BV è un contribuente residente olandese. I rischi di SO si applicano tipicamente a entità straniere che operano nei Paesi Bassi senza una struttura legale locale. Utilizzando un Employer of Record nei Paesi Bassi, trasferisci le responsabilità legali del datore di lavoro a un esperto locale. Questa struttura mitiga i rischi di SO e garantisce che ogni indennità per il lavoro da casa nei Paesi Bassi sia amministrata secondo gli standard locali. Se hai bisogno di verificare la tua attuale situazione di conformità, puoi contattare i nostri specialisti per una revisione della conformità.
Gestione Strategica delle Paghe: Come ICSPayroll Gestisce i Benefici del Lavoro Remoto
ICSPayroll semplifica le complessità del sistema fiscale olandese attraverso il nostro modello "Payroll Factor". Questo approccio consolida il salario lordo, l'indennità per il lavoro da casa nei Paesi Bassi e tutti i contributi a carico del datore di lavoro in un'unica fattura mensile trasparente. Forniamo totale chiarezza sui costi; questo ti assicura di non affrontare mai commissioni nascoste o sorprese amministrative. Il nostro sistema include il monitoraggio automatico delle soglie salariali del regime del 30% per prevenire violazioni della conformità prima che si verifichino. Automatizzando questi controlli, proteggiamo la tua attività dal rischio di accertamenti fiscali retroattivi da parte della Belastingdienst.
I dipendenti hanno accesso a un portale online sicuro progettato per la moderna forza lavoro ibrida. Qui possono tenere traccia dei loro giorni di lavoro da casa, visualizzare le buste paga digitali e gestire i saldi delle ferie con facilità. Mentre la nostra tecnologia semplifica il processo quotidiano, rimaniamo un'organizzazione guidata da persone. Ricevi supporto diretto da esperti che comprendono le sfumature del congedo per malattia olandese e dei requisiti di reintegrazione. Ti guidiamo attraverso i passaggi obbligatori della Wet Verbetering Poortwachter, assicurandoti di adempiere ai tuoi obblighi di cura senza l'onere amministrativo.
Perché un EOR Locale Supera le Piattaforme Globali
Una profonda competenza di nicchia è la base del nostro servizio. A differenza delle piattaforme globali che operano come generalisti multi-paese, ci concentriamo esclusivamente sui Paesi Bassi. Gestiamo direttamente i contributi pensionistici obbligatori olandesi, che in genere ammontano al 15,2% del salario lordo, e l'8% legale per l'indennità di ferie. Il nostro focus locale significa che comprendiamo i requisiti specifici dei Contratti Collettivi di Lavoro (CAOs) olandesi che i generalisti spesso trascurano. Questa precisione ci consente di avviare le tue assunzioni operative entro poche settimane. Garantiamo che ogni indennità per il lavoro da casa nei Paesi Bassi sia elaborata correttamente per mantenere il tuo status di datore di lavoro affidabile e conforme.
Iniziare con ICSPayroll
Il passaggio a una gestione delle paghe olandese conforme è un processo semplice. Forniamo preventivi personalizzati entro 24 ore dalla tua richiesta iniziale, consentendoti di muoverti alla velocità della tua attività. Per i talenti internazionali, la sponsorizzazione dell'immigrazione è organizzata tramite il nostro partner autorizzato, con l'elaborazione accelerata dei visti HSM tipicamente completata in tre settimane. Questo rapido tempo di risposta assicura che il tuo team sia pronto a lavorare senza ritardi legali o problemi di permesso. Il nostro team gestisce l'intero ciclo di vita dell'impiego, dalla richiesta iniziale del regime del 30% ai calcoli finali dell'indennità di transizione. Contatta Joost Hubregtse e il team per una soluzione di gestione delle paghe olandese conforme per assicurare la presenza della tua organizzazione nel mercato olandese oggi stesso.
Proteggere la Tua Strategia Olandese per il Lavoro Remoto per il 2026
Fornire un'indennità per il lavoro da casa nei Paesi Bassi conforme richiede più che pagare una tariffa giornaliera. Richiede un preciso equilibrio tra rimborsi esentasse e le rigide soglie salariali imposte per il regime del 30%. Come hai visto, padroneggiare l'indicizzazione del 2026 e la regola "o l'uno o l'altro" per i costi di pendolarismo è essenziale per evitare accertamenti fiscali retroattivi. Centralizzando questi processi, proteggi la tua attività e fornisci l'affidabilità che il tuo team internazionale si aspetta.
ICSPayroll agisce come tuo custode locale in questo complesso panorama. Forniamo piena conformità olandese con le leggi fiscali e del lavoro del 2026 tramite un'unica fattura mensile che copre tutti i costi di impiego. I nostri partner autorizzati offrono un'elaborazione accelerata dei visti HSM in circa tre settimane, consentendoti di espandere il tuo team senza ritardi amministrativi. Non lasciare che la burocrazia rallenti la tua espansione nel mercato olandese.
Assumi nei Paesi Bassi con fiducia, ottieni un preventivo in 24 ore. Siamo pronti ad aiutarti a costruire una forza lavoro remota stabile, conforme e prospera.
Domande Frequenti
Qual è l'indennità massima esentasse per il lavoro da casa nel 2026?
La Belastingdienst indicizza la tariffa giornaliera esentasse annualmente per tenere conto dell'inflazione e dei costi delle utenze. Sebbene la tariffa fosse di €2,35 al giorno nel 2024, è necessario verificare l'importo indicizzato specifico per il 2026 prima di aggiornare i sistemi di gestione delle paghe. Questa indennità rimane un'esenzione mirata all'interno del regime dei costi legati al lavoro. Copre i costi incidentali come elettricità e acqua senza innescare imposte sul salario o contributi previdenziali per il datore di lavoro.
L'indennità per il lavoro da casa è obbligatoria secondo la legge olandese?
La legge statutaria olandese non impone un pagamento specifico per l'indennità per il lavoro da casa nei Paesi Bassi per tutti i dipendenti. Tuttavia, molti Contratti Collettivi di Lavoro (CAOs) richiedono ai datori di lavoro di fornire questo rimborso. Anche senza un CAO, la maggior parte delle aziende professionali lo include nel contratto di lavoro per rimanere competitive. Aiuta anche a soddisfare il dovere generale di cura del datore di lavoro ai sensi dell'Articolo 7:611 del Codice Civile Olandese riguardo a condizioni di lavoro remoto sicure.
Posso pagare sia un'indennità di pendolarismo che un'indennità WFH allo stesso dipendente?
Non è legalmente possibile pagare sia un'indennità di pendolarismo che un'indennità WFH esentasse per lo stesso giorno di calendario. La Belastingdienst richiede una scelta tra i due per ogni periodo di 24 ore. Se un dipendente visita l'ufficio per una qualsiasi parte del giorno, i datori di lavoro di solito danno priorità al rimborso di viaggio. Questo mantiene la conformità e assicura che le esenzioni mirate non vengano utilizzate due volte per lo stesso dipendente in un singolo giorno lavorativo.
In che modo l'indennità WFH influisce sulla soglia salariale del regime del 30%?
Le indennità esentasse non rientrano nel salario imponibile minimo richiesto per il regime del 30%. Per il 2026, la norma salariale imponibile standard è di EUR 48.013 dopo l'applicazione della detrazione del 30%. Se si riduce la retribuzione base per fornire un'indennità più alta, si rischia di scendere al di sotto di questa soglia legale. Questo errore porta all'immediata perdita del regime, rendendo essenziali calcoli precisi delle paghe per le tue assunzioni internazionali.
Ho bisogno di una BV olandese per pagare indennità esentasse ai dipendenti nei Paesi Bassi?
Non hai bisogno di una BV olandese locale per fornire indennità esentasse conformi al tuo personale. L'utilizzo di un Employer of Record (EOR) ti consente di assumere e pagare i dipendenti tramite una struttura legale esistente nei Paesi Bassi. ICSPayroll gestisce tutta l'amministrazione delle paghe olandese, comprese le richieste del regime del 30% e i rimborsi WFH. Questo modello elimina l'onere amministrativo della costituzione di un'entità, garantendo al contempo la piena conformità con le normative fiscali e del lavoro locali.
Quali attrezzature per ufficio posso fornire esentasse ai lavoratori remoti nel 2026?
I datori di lavoro possono fornire attrezzature per ufficio ergonomiche esentasse se sono necessarie per uno spazio di lavoro sicuro ai sensi degli standard olandesi di salute e sicurezza Arbo. Ciò include articoli come scrivanie regolabili, sedie ergonomiche e monitor per computer. Per rimanere esenti da tasse, l'attrezzatura dovrebbe tecnicamente rimanere di proprietà del datore di lavoro. Se il dipendente ne acquisisce la proprietà, il valore di mercato equo deve essere dedotto dal margine discrezionale WKR o trattato come salario imponibile.
L'indennità WFH è riproporzionata per i dipendenti part-time?
L'indennità per il lavoro da casa nei Paesi Bassi è riproporzionata in base al numero effettivo di giorni in cui il dipendente lavora da casa anziché sulle ore totali del suo contratto. Un dipendente part-time che lavora due giorni da casa riceve la stessa tariffa giornaliera di un dipendente a tempo pieno per quei giorni specifici. Molti datori di lavoro utilizzano la regola dei 214 giorni per calcolare un importo mensile fisso. Questo fornisce un pagamento coerente che tiene conto delle ferie e delle malattie a breve termine.
Quali sono le conseguenze del superamento del margine discrezionale WKR nel 2026?
Se il totale dei tuoi benefici esentasse supera il margine discrezionale nel 2026, il datore di lavoro deve pagare un'imposta finale dell'80% sull'eccedenza. Questa imposta è una spesa non deducibile ai fini dell'imposta sul reddito delle società. Si applica a tutti i benefici non esenti forniti durante l'anno fiscale. Un monitoraggio professionale delle paghe è vitale per tracciare questo margine in tempo reale, assicurando di non affrontare fatture fiscali inaspettate e costose alla fine dell'anno.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la filiale interamente controllata da Intercompany Solutions dietro ICS Payroll. È responsabile dei servizi di Employer of Record e gestione delle paghe olandesi: contratti di lavoro, dichiarazioni fiscali sui salari e previdenziali, indennità di ferie, pensione, congedo per malattia e conformità CAO, con onboarding possibile entro 48 ore.
Domande frequenti
L'attuale legge statutaria olandese non impone un pagamento specifico per il lavoro da casa per tutti i dipendenti. Invece, l'obbligo di solito deriva da un Contratto Collettivo di Lavoro (CAO) o dal contratto di lavoro individuale. Nel mercato del lavoro del 2026, tuttavia, offrire questa indennità è una pratica standard per le organizzazioni professionali. Funziona come uno strumento vitale per il reclutamento e la fidelizzazione, segnalando che la tua azienda valorizza la flessibilità e il benessere del suo personale. Dovresti documentare chiaramente l'importo concordato e le condizioni di pagamento all'interno del contratto di lavoro per prevenire future controversie o confusione amministrativa. La mancata definizione di questi termini può portare a incoerenze nel modo in cui i benefici vengono applicati a tutto il tuo team.
La Belastingdienst indicizza la tariffa giornaliera esentasse annualmente per tenere conto dell'inflazione e dei costi delle utenze. Sebbene la tariffa fosse di €2,35 al giorno nel 2024, è necessario verificare l'importo indicizzato specifico per il 2026 prima di aggiornare i sistemi di gestione delle paghe. Questa indennità rimane un'esenzione mirata all'interno del regime dei costi legati al lavoro. Copre i costi incidentali come elettricità e acqua senza innescare imposte sul salario o contributi previdenziali per il datore di lavoro.
La legge statutaria olandese non impone un pagamento specifico per l'indennità per il lavoro da casa nei Paesi Bassi per tutti i dipendenti. Tuttavia, molti Contratti Collettivi di Lavoro (CAOs) richiedono ai datori di lavoro di fornire questo rimborso. Anche senza un CAO, la maggior parte delle aziende professionali lo include nel contratto di lavoro per rimanere competitive. Aiuta anche a soddisfare il dovere generale di cura del datore di lavoro ai sensi dell'Articolo 7:611 del Codice Civile Olandese riguardo a condizioni di lavoro remoto sicure.
Non è legalmente possibile pagare sia un'indennità di pendolarismo che un'indennità WFH esentasse per lo stesso giorno di calendario. La Belastingdienst richiede una scelta tra i due per ogni periodo di 24 ore. Se un dipendente visita l'ufficio per una qualsiasi parte del giorno, i datori di lavoro di solito danno priorità al rimborso di viaggio. Questo mantiene la conformità e assicura che le esenzioni mirate non vengano utilizzate due volte per lo stesso dipendente in un singolo giorno lavorativo.
Le indennità esentasse non rientrano nel salario imponibile minimo richiesto per il regime del 30%. Per il 2026, la norma salariale imponibile standard è di EUR 48.013 dopo l'applicazione della detrazione del 30%. Se si riduce la retribuzione base per fornire un'indennità più alta, si rischia di scendere al di sotto di questa soglia legale. Questo errore porta all'immediata perdita del regime, rendendo essenziali calcoli precisi delle paghe per le tue assunzioni internazionali.
Non hai bisogno di una BV olandese locale per fornire indennità esentasse conformi al tuo personale. L'utilizzo di un Employer of Record (EOR) ti consente di assumere e pagare i dipendenti tramite una struttura legale esistente nei Paesi Bassi. ICSPayroll gestisce tutta l'amministrazione delle paghe olandese, comprese le richieste del regime del 30% e i rimborsi WFH. Questo modello elimina l'onere amministrativo della costituzione di un'entità, garantendo al contempo la piena conformità con le normative fiscali e del lavoro locali.
I datori di lavoro possono fornire attrezzature per ufficio ergonomiche esentasse se sono necessarie per uno spazio di lavoro sicuro ai sensi degli standard olandesi di salute e sicurezza Arbo. Ciò include articoli come scrivanie regolabili, sedie ergonomiche e monitor per computer. Per rimanere esenti da tasse, l'attrezzatura dovrebbe tecnicamente rimanere di proprietà del datore di lavoro. Se il dipendente ne acquisisce la proprietà, il valore di mercato equo deve essere dedotto dal margine discrezionale WKR o trattato come salario imponibile.
L'indennità per il lavoro da casa nei Paesi Bassi è riproporzionata in base al numero effettivo di giorni in cui il dipendente lavora da casa anziché sulle ore totali del suo contratto. Un dipendente part-time che lavora due giorni da casa riceve la stessa tariffa giornaliera di un dipendente a tempo pieno per quei giorni specifici. Molti datori di lavoro utilizzano la regola dei 214 giorni per calcolare un importo mensile fisso. Questo fornisce un pagamento coerente che tiene conto delle ferie e delle malattie a breve termine.
Se il totale dei tuoi benefici esentasse supera il margine discrezionale nel 2026, il datore di lavoro deve pagare un'imposta finale dell'80% sull'eccedenza. Questa imposta è una spesa non deducibile ai fini dell'imposta sul reddito delle società. Si applica a tutti i benefici non esenti forniti durante l'anno fiscale. Un monitoraggio professionale delle paghe è vitale per tracciare questo margine in tempo reale, assicurando di non affrontare fatture fiscali inaspettate e costose alla fine dell'anno.