Falsa qualificazione del lavoratore nei Paesi Bassi: criteri di verifica dello status e rischi fiscali
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Un contratto di fornitura di servizi non determina se una persona sia effettivamente un lavoratore autonomo. La falsa qualificazione del lavoratore (employee misclassification) nei Paesi Bassi si verifica quando un lavoratore viene trattato come autonomo anche se il rapporto di lavoro effettivo presenta le caratteristiche del lavoro subordinato. Le autorità olandesi valutano le concrete modalità di svolgimento della prestazione, non solo la definizione formale riportata nel contratto.
Distinguere le due fattispecie può risultare complesso per le aziende. Un orario fisso, una stretta supervisione, l'integrazione nell'organizzazione e una limitata discrezionalità sulle modalità operative possono incidere sullo status del lavoratore. Nessuna singola clausola contrattuale è di per sé dirimente.
Questo articolo spiega come le autorità olandesi valutano lo status occupazionale, chi è tenuto a versare le imposte arretrate in caso di riqualificazione del lavoratore autonomo (contractor) e quali misure esecutive o correttive possono conseguirne. Esamina inoltre il ruolo e i limiti dei contratti modello (modelovereenkomsten), aiutandoti a comprendere perché la sostanza del rapporto di lavoro sia fondamentale e cosa monitorare all'interno del personale nei Paesi Bassi.
Punti chiave
- Valuta la sostanza effettiva del rapporto di lavoro, inclusi il grado di autonomia del lavoratore, la supervisione e il suo inserimento nell'organizzazione aziendale, anziché fare affidamento unicamente sulla denominazione formale del contratto.
- Un contratto modello non offre alcuna protezione se la condotta quotidiana delle parti si discosta dai termini concordati.
- In caso di riqualificazione di un contractor, l'azienda committente potrebbe essere chiamata a versare le imposte sui salari (loonheffing) e a farsi carico di ulteriori obblighi giuslavoristici.
- I controlli attivi e l'applicazione rigorosa delle norme sono iniziati il 1° gennaio 2025. I periodi retroattivi applicabili e le misure correttive dipendono dalle circostanze specifiche, inclusa l'eventuale mancata ottemperanza a formali diffide o istruzioni.
- Per una posizione che deve essere inquadrata come lavoro subordinato nei Paesi Bassi, un Employer of Record può rappresentare una soluzione efficace per la gestione delle assunzioni e delle paghe a livello locale.
Chi paga le imposte arretrate in caso di errata qualificazione di un contractor olandese?
Se il Belastingdienst riqualifica un contractor come lavoratore dipendente, l'azienda committente potrebbe dover versare l'imposta sui salari (loonheffing) che avrebbe dovuto trattenere alla fonte. Il lavoratore potrebbe inoltre avanzare rivendicazioni di natura lavoristica: le imposte arretrate costituiscono pertanto solo una delle possibili conseguenze. Nel contesto della falsa qualificazione del lavoratore nei Paesi Bassi, l'elemento discriminante è se il rapporto concreto integri una prestazione di lavoro subordinato, indipendentemente dalla denominazione utilizzata dalle parti.
Ai sensi della legge Wet DBA, committenti e contractor condividono la responsabilità di valutare la natura del loro rapporto. L'azienda deve verificare la coerenza tra quanto pattuito e lo svolgimento effettivo dell'attività, compreso chi impartisce le direttive, chi stabilisce gli orari e chi assume il rischio della corretta esecuzione. Un contratto che dichiari l'indipendenza costituisce un elemento probatorio utile, ma non può prevalere sul comportamento fattuale tenuto dalle parti. L'inquadramento dipende dall'insieme complessivo delle circostanze, non da una singola clausola o indicatore.
Occorre esaminare la natura della prestazione e le relative modalità di esecuzione. Il dipendente presta generalmente l'attività personalmente, sotto l'autorità e il controllo del datore di lavoro. Il lavoratore autonomo, invece, è più orientato alla realizzazione di un progetto definito, mantenendo la discrezionalità su come e quando portarlo a termine. Un contratto d'opera può focalizzarsi sul raggiungimento di un risultato specifico, mentre un contratto di prestazione di servizi può disciplinare attività continuative. La sola intitolazione del contratto non è sufficiente a determinare lo status giuridico.
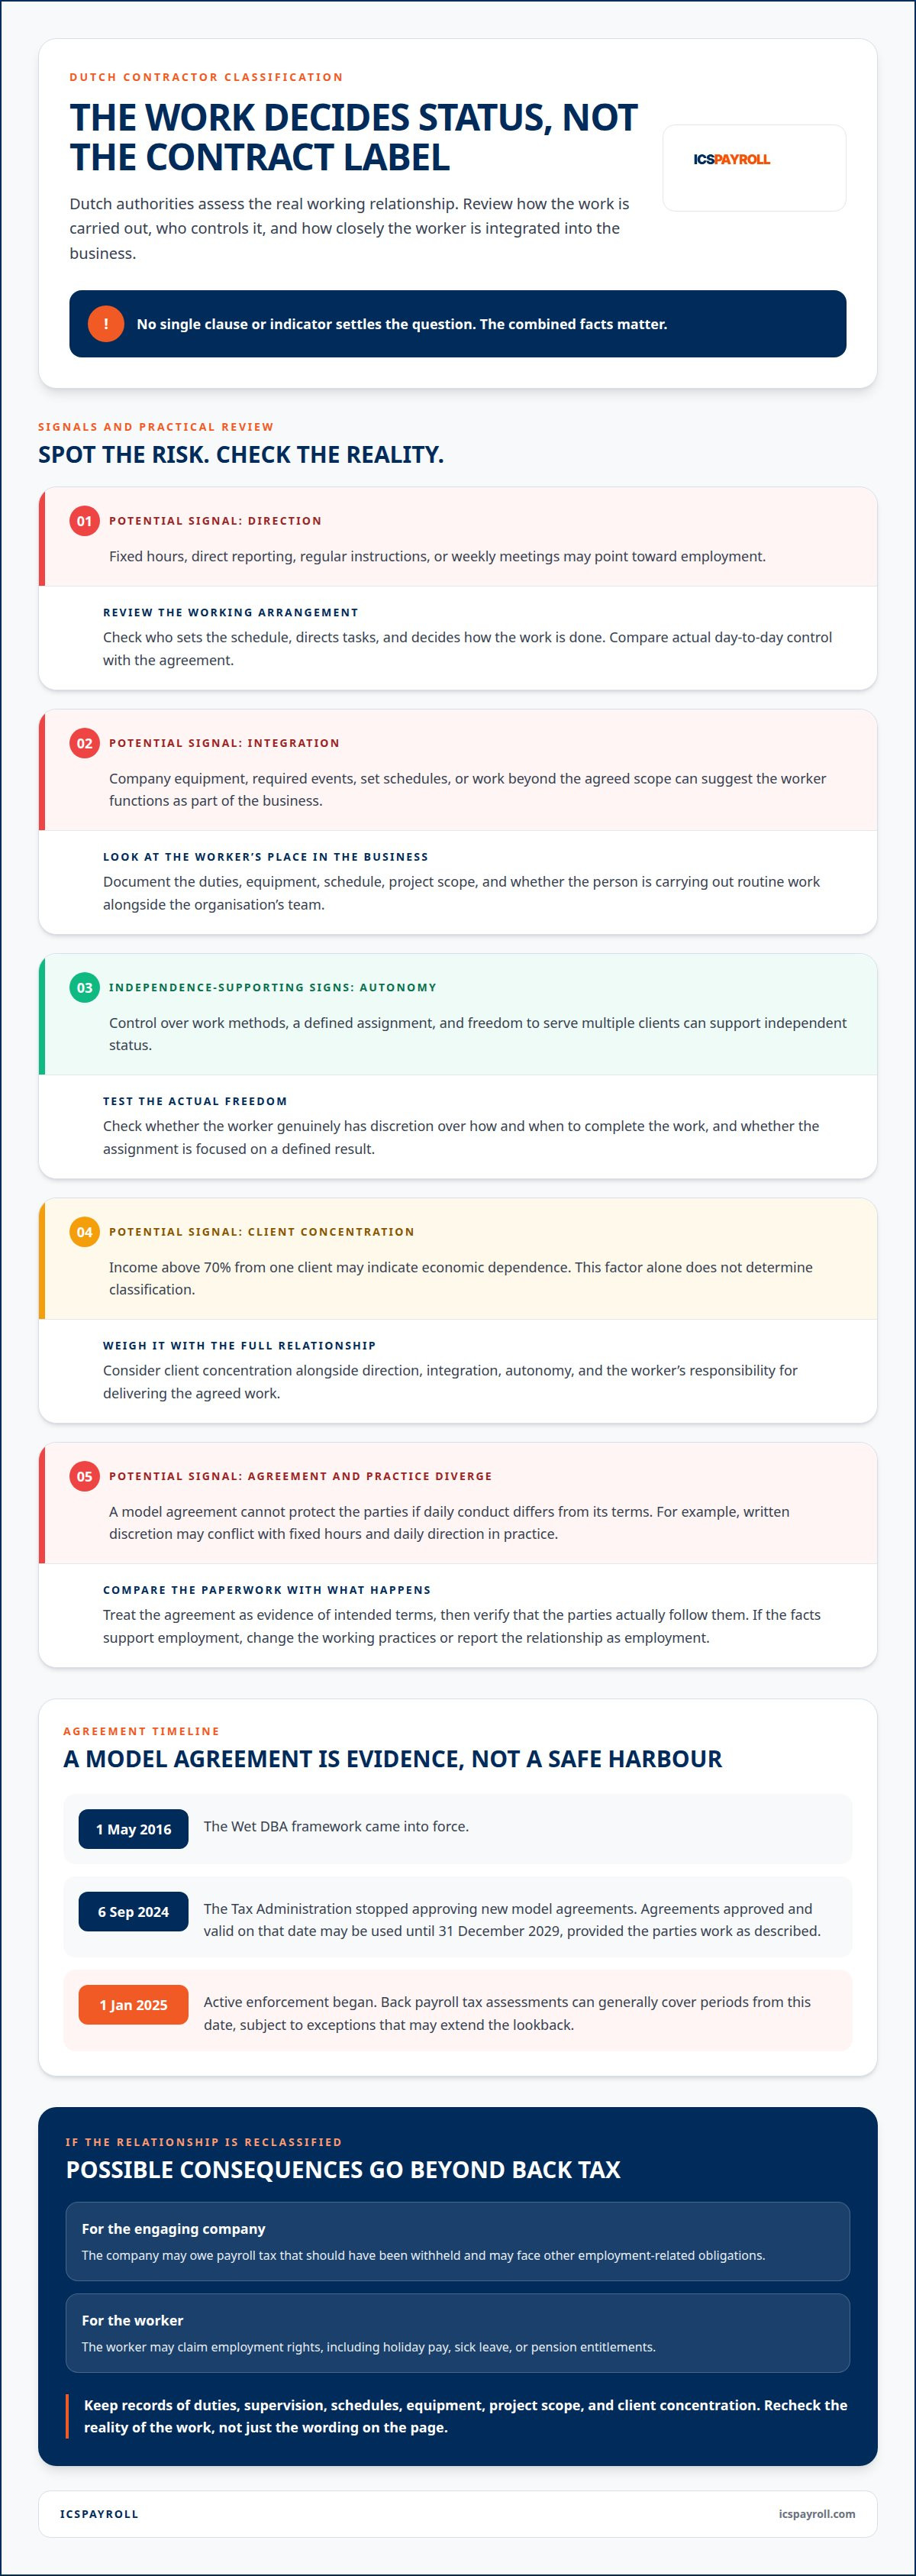
- Esercizio del potere direttivo: Orari prestabiliti, linee gerarchiche dirette, istruzioni operative costanti o riunioni settimanali obbligatorie possono essere indici di lavoro subordinato.
- Integrazione aziendale: Utilizzo di dotazioni fornite dall'azienda, partecipazione obbligatoria a eventi aziendali, calendari imposti o svolgimento di mansioni estranee all'oggetto originario dell'incarico possono indicare che il lavoratore opera come parte integrante dell'organizzazione.
- Autonomia operativa: Il controllo autonomo sulle modalità esecutive, la presenza di un incarico ben circoscritto e la facoltà di prestare servizi per una pluralità di committenti attestano l'indipendenza del professionista.
- Concentrazione del fatturato: Ricavi superiori al 70% derivanti da un unico committente possono evidenziare una dipendenza economica, sebbene tale elemento da solo non sia determinante ai fini della qualificazione.
Un incarico a lungo termine che comporta attività routinarie e una supervisione costante delinea un quadro profondamente diverso da quello di un progetto specialistico di breve durata condotto in piena autonomia. Ai fini della valutazione dell'eventuale falsa qualificazione nei Paesi Bassi, il Belastingdienst analizza la situazione nel suo complesso, considerando l'inserimento del lavoratore nell'organizzazione aziendale e l'intensità del potere di controllo esercitato dal committente.
Le norme sull'inquadramento dei lavoratori variano tra gli Stati membri dell'UE, poiché ciascun Paese applica il proprio ordinamento giuridico. Nei Paesi Bassi, la valutazione privilegia la sostanza concreta dell'accordo e l'interezza del rapporto lavorativo, superando il mero dato contrattuale formale.
Qualora venga accertata la natura subordinata del rapporto, il lavoratore può pretendere il riconoscimento dei diritti spettanti ai dipendenti, quali indennità di ferie (vakantiegeld), congedo per malattia e diritti previdenziali integrativi. In base all'articolo 7:629 del Codice Civile olandese, l'indennità di malattia ammonta al 70% della retribuzione per un periodo massimo di 104 settimane, con una soglia minima pari al salario minimo legale per il primo anno. A seguito della riqualificazione possono sorgere anche obblighi relativi al versamento dei contributi pensionistici.
Un'impresa che opera nei Paesi Bassi dovrebbe documentare accuratamente mansioni, livelli di supervisione, orari di lavoro, strumenti aziendali assegnati, ambito dei progetti e livello di concentrazione dei committenti. È necessario confrontare questi riscontri fattuali con il testo contrattuale, adeguando la prassi operativa oppure regolarizzando il rapporto come contratto di lavoro subordinato qualora i fatti lo richiedano. Secondo il Belastingdienst, gli avvisi di accertamento per il recupero delle imposte sui salari possono generalmente risalire retroattivamente ai periodi a decorrere dal 1° gennaio 2025, salvo casi eccezionali che consentono una rettifica su periodi antecedenti.
Contratti modello olandesi e valutazione della sostanza sulla forma
I contratti modello olandesi (modelovereenkomsten) possono essere utili per definire l'impostazione prevista per un rapporto di collaborazione. La loro efficacia probatoria dipende tuttavia dal fatto che committente e lavoratore si conformino effettivamente a tali condizioni nell'operatività quotidiana.
Il quadro normativo della Wet DBA
La Wet DBA, in vigore dal 1° maggio 2016, costituisce il quadro normativo di riferimento per valutare se un rapporto tra committente e contractor integri un contratto di lavoro subordinato. I contratti modello erano stati concepiti per consentire alle parti di formalizzare accordi che escludessero la natura subordinata. Per le aziende committenti, il dato pratico è inequivocabile: un contratto scritto supporta la valutazione, ma la prassi lavorativa concreta resta l'elemento dirimente.
L'amministrazione tributaria olandese ha interrotto l'approvazione di nuovi contratti modello il 6 settembre 2024 e non procederà al rinnovo di quelli esistenti alla loro scadenza. Gli accordi già approvati e validi a tale data potranno essere utilizzati fino al 31 dicembre 2029, a condizione che le modalità di esecuzione corrispondano esattamente a quanto ivi pattuito. Le linee guida del Belastingdienst ne chiariscono l'applicazione. Questo periodo transitorio residuo non trasforma il testo contrattuale in un porto sicuro (safe harbour) qualora la realtà operativa si sia discostata da quanto pattuito.
Ad esempio, un contratto può stabilire che il collaboratore sia libero di gestire autonomamente un incarico definito. Se, al contrario, il committente impone orari vincolanti, impartisce direttive quotidiane e inserisce a tutti gli effetti la risorsa nel proprio organico, si crea una divergenza insanabile tra pattuizione scritta e rapporto reale. L'inquadramento giuridico dipende dai fatti effettivi, non dall'intestazione formale del documento.
Presunzioni legali e interpelli preventivi
Una presunzione legale può invertire l'onere iniziale della prova, richiedendo di dimostrare che la prestazione non costituisce lavoro subordinato. La proposta di legge VBAR mantiene l'introduzione di una presunzione di lavoro subordinato per i compensi inferiori a 38 euro l'ora, ma la norma non è ancora entrata in vigore. La Prima Camera (Senato) ha approvato il disegno di legge emendato il 16 giugno 2026; la sua effettiva entrata in vigore rimane subordinata a ulteriori passaggi.
Una presunzione normativa proposta non va confusa con una pronuncia vincolante preventiva su una specifica intesa contrattuale. Il contratto modello formalizza le condizioni pattuite, mentre la determinazione dello status analizza la prestazione concretamente eseguita. Le intese contrattuali devono essere considerate come elementi probatori di supporto, mai come uno scudo idoneo a superare la reale gestione del rapporto.
Il governo olandese mette a disposizione anche un questionario online anonimo per supportare le aziende nella valutazione dei rapporti di lavoro. Questo strumento può agevolare una verifica preliminare, ma non si sostituisce all'esame approfondito della fattispecie concreta. Un analogo progetto pilota ministeriale (web-module), attivo tra gennaio e luglio 2021, è stato definitivamente concluso.
Prima di fare affidamento su un contratto modello in vigore, è opportuno verificare la corrispondenza tra le sue clausole e le mansioni effettive, il livello di supervisione, gli orari e l'autonomia del lavoratore. Registra tempestivamente qualsiasi discrepanza e adegua il rapporto operativo alle prestazioni concretamente richieste. Se l'azienda dirige le attività quotidiane, il dato contrattuale cartaceo non basterà a dimostrare l'autonomia del prestatore. È essenziale riesaminare periodicamente l'assetto operativo: un incarico a progetto ben delimitato può facilmente trasformarsi nel tempo in un'attività continuativa e subordinata.
Applicazione delle norme sul falso lavoro autonomo da parte dell'amministrazione fiscale
L'azione ispettiva e sanzionatoria per le violazioni sul falso lavoro autonomo nei Paesi Bassi ha subito un cambiamento determinante a partire dal 1° gennaio 2025. Le conseguenze variano a seconda del concreto rapporto di lavoro, del periodo oggetto di accertamento e della tempestività del datore di lavoro nell'adeguarsi a eventuali ordini di regolarizzazione. Le direttive del Belastingdienst descrivono con precisione le modalità di controllo in materia di falsa autonomia.
Falso lavoro autonomo e lavoro subordinato dissimulato
Il falso lavoro autonomo si concretizza quando un lavoratore viene formalmente gestito come libero professionista autonomo, pur a fronte di un rapporto di lavoro che presenta tutti i requisiti della subordinazione. L'espressione lavoro dipendente dissimulato descrive la medesima discrasia tra l'etichetta contrattuale e le condizioni di lavoro assimilabili a quelle di un dipendente. La questione è critica poiché sull'azienda possono ricadere tutti gli oneri contributivi, previdenziali e fiscali, a prescindere da come i contratti definiscano formalmente il prestatore.
Il Belastingdienst valuta gli elementi di fatto dell'intesa senza limitarsi a quanto previsto nei contratti modello. Se, ad esempio, un accordo descrive un'attività autonoma ma il committente organizza le mansioni quotidiane e tratta il collaboratore come un componente del personale, tale disallineamento spingerà gli ispettori a verificare se la documentazione rifletta o meno le mansioni concretamente svolte. L'intestazione formale non pregiudica l'esito dell'accertamento.
L'attività di vigilanza attiva è ripartita il 1° gennaio 2025, a seguito del superamento della moratoria sanzionatoria precedentemente in vigore. Durante il primo anno di piena applicazione, le autorità hanno concentrato le risorse sui casi più eclatanti. Nel corso del 2025 non sono state irrogate sanzioni per errata qualificazione, fermo restando l'obbligo di regolarizzazione e il recupero delle ritenute fiscali sui salari. Il periodo transitorio di tolleranza (soft-landing) resterà in vigore fino al 1° gennaio 2027 per le aziende che dimostrino di aver adottato misure proattive per correggere i casi di falso lavoro autonomo.
Responsabilità del datore di lavoro
L'accertamento di un rapporto subordinato dissimulato comporta la responsabilità diretta dell'azienda committente per le imposte sui salari (loonheffing) e i contributi previdenziali non trattenuti e non versati. Il committente può inoltre essere chiamato a rispondere delle spettanze tipiche del lavoro subordinato, come il pagamento della malattia o il versamento di quote ai fondi pensione di categoria. Queste passività non si limitano al rapporto individuale con il singolo collaboratore, ma possono avere un forte impatto sulla gestione delle paghe e sulla pianificazione economico-finanziaria aziendale.
Per le attività di controllo avviate a partire dal 2025, gli accertamenti fiscali non risalgono di norma a periodi antecedenti al 1° gennaio 2025. Questa limitazione non si applica tuttavia in caso di dolo accertato (kwaadwillendheid) o qualora l'impresa non abbia adempiuto a formali diffide o istruzioni correttive impartite in precedenza. In tali circostanze, l'accertamento può estendersi a ritroso fino a un massimo di cinque anni. La prontezza dell'azienda nel recepire le indicazioni degli organi ispettivi riveste quindi un valore pari a quello della corretta qualificazione originaria.
Le ordinarie sanzioni per omesso o ritardato versamento non troveranno applicazione nel corso del 2026 e verranno ripristinate solo a decorrere dal 2027. Di contro, le sanzioni per violazioni dolose o causate da colpa grave nell'inquadramento del personale potranno essere comminate già a partire dal 2026. Trattandosi di fattispecie sanzionatorie distinte, le imprese devono operare un netto distinguo tra meri ritardi dichiarativi e comportamenti deliberatamente elusivi.
Attività ispettiva e contenziosi promossi dai lavoratori
I lavoratori hanno facoltà di contestare la natura autonoma dell'incarico dimostrando che il rapporto presenta i caratteri della subordinazione, richiedendo giudizialmente l'attribuzione di tutte le tutele del lavoro dipendente. A tal fine, possono raccogliere riscontri probatori sulle modalità di assegnazione dei compiti, sul controllo esercitato e sui flussi di pagamento, sollevando la questione direttamente nei confronti del committente o adendo le vie legali per ottenere la riqualificazione e il relativo risarcimento dei danni.
Per l'azienda, l'approccio più prudente consiste nel riesaminare gli assetti contrattuali, individuare le discrepanze tra la documentazione e l'attività lavorativa sul campo e, conseguentemente, riformulare il rapporto operativo oppure convertire l'inquadramento in contratto di lavoro dipendente. È fondamentale conservare evidenza formale di tutte le azioni correttive intraprese e del rispetto delle istruzioni ricevute. Tali riscontri permettono di documentare la conformità e la buona fede dell'impresa in sede di accertamento ispettivo.
Attività ispettiva dell'amministrazione fiscale e misure correttive
Il Belastingdienst dispone dei poteri per rettificare il trattamento tributario delle buste paga quando le condizioni operative accertate comprovano la natura subordinata della prestazione. Per i controlli avviati dal 1° gennaio 2025, i recuperi d'imposta si estendono di norma retroattivamente fino a tale data, con l'eccezione delle condotte dolose o della mancata ottemperanza a diffide formali.
Questo principio assume rilievo quando un incarico professionale si articola su più periodi d'imposta. È opportuno ricostruire il momento di inizio della collaborazione, le sue modalità esecutive e l'eventuale mutamento della prassi nel tempo. Può accadere, ad esempio, che un progetto parta con piena indipendenza per poi trasformarsi gradualmente in una collaborazione a orari fissi e sotto stretta direzione. Una simile evoluzione incide direttamente sui periodi d'imposta suscettibili di accertamento per le ritenute sui salari.
Il termine ordinario di prescrizione per l'emissione di un avviso di accertamento esecutivo (naheffingsaanslag) nei Paesi Bassi è di cinque anni dalla chiusura del periodo d'imposta di riferimento. In base all'attuale prassi applicativa, il Belastingdienst non estende di norma gli accertamenti a periodi antecedenti al 1° gennaio 2025. Il termine ordinario quinquennale torna tuttavia applicabile nelle ipotesi di dolo manifesto o nel caso in cui l'impresa abbia disatteso formali provvedimenti correttivi. Questi aspetti attengono a profili differenti: il termine di decadenza stabilito dalla legge da un lato, e l'ambito temporale fissato dalle direttive d'ispezione dall'altro.
Le misure correttive dipendono dalla gravità delle non conformità rilevate dalle autorità. L'amministrazione fiscale può intimare all'impresa di riorganizzare le modalità di collaborazione o di procedere alla regolarizzazione del lavoratore mediante le dichiarazioni periodiche delle imposte sui salari. Può altresì procedere all'iscrizione a ruolo delle imposte e dei contributi omessi. Il ricorso consapevole al falso lavoro autonomo, una palese errata qualificazione o l'inosservanza delle prescrizioni espongono l'azienda a sanzioni e ulteriori misure coercitive.
Anche la decorrenza dell'impianto sanzionatorio è correlata alla condotta tenuta dall'azienda. Le sanzioni amministrative ordinarie per omesso versamento restano congelate per tutto il 2026 e torneranno applicabili solo a partire dal 2027. Diversamente, le sanzioni per violazioni caratterizzate da colpa grave o dolo nell'inquadramento contrattuale sono pienamente applicabili a partire dal 2026. L'azienda deve quindi distinguere una mera irregolarità formale o dichiarativa da un'infrazione sostanziale intenzionale, evitando di ritenere erroneamente sospeso l'intero apparato sanzionatorio.
Una corretta strategia gestionale consente di chiarire la reale situazione e gli interventi necessari. È opportuno riesaminare i contratti parallelamente a prospetti orari, istruzioni scritte, fatture e riscontri delle mansioni concretamente svolte. Successivamente, occorre associare la posizione di ciascun collaboratore ai relativi periodi contabili, quantificando le eventuali omissioni dichiarative o contributive. Conserva tutta la documentazione attestante il momento in cui l'anomalia è stata riscontrata e le iniziative adottate per porvi rimedio.
Ove il Belastingdienst notifichi un'istruzione formale (aanwijzing), è fondamentale verbalizzare le richieste formulate, identificare le figure aziendali responsabili dell'adempimento e definire le tempistiche della risposta. La sola modifica del testo contrattuale non sarà considerata sufficiente a sanare un rapporto che, nella pratica, continua a svolgersi con vincolo di subordinazione. Occorre adeguare l'assetto operativo o inquadrare formalmente il lavoratore come dipendente, archiviando le prove delle variazioni organizzative e delle conseguenti rettifiche nella gestione delle paghe. Ciò garantirà una solida base probatoria qualora i funzionari procedano a successivi riscontri di conformità.
Criteri olandesi per la determinazione dello status occupazionale
La determinazione dello status giuridico nei Paesi Bassi non è vincolata a un'unica clausola formale o a punteggi predefiniti. Il Belastingdienst esamina il rapporto nella sua interezza, valutando approfonditamente le modalità con cui l'attività lavorativa viene organizzata ed eseguita.
L'analisi prende le mosse dalla prestazione in sé. Il dipendente esegue normalmente la propria prestazione in prima persona e sotto il vincolo di subordinazione del datore di lavoro, laddove il lavoratore autonomo gode di ampia libertà nell'organizzare le modalità esecutive per il raggiungimento dell'obiettivo. Un contratto che individui un incarico a progetto supporta la tesi dell'autonomia solo a condizione che l'esecuzione sul campo ne confermi i presupposti. Compensi a cadenza fissa, prestazioni continuative e direttive stringenti sono indici che, considerati nel loro insieme, depongono chiaramente a favore del lavoro dipendente.
Rileva inoltre una presunzione legale relativa: se un'attività lavorativa retribuita viene prestata per almeno 20 ore mensili, o a cadenza settimanale per almeno tre mesi consecutivi, la legge presume l'esistenza di un contratto di lavoro subordinato (rechtsvermoeden van dienstbetrekking), salva prova contraria che le parti possono addurre. Tale presunzione opera come criterio giuridico puntuale, ma non sostituisce la valutazione complessiva di tutti gli elementi di fatto.
Per ciascun incarico contrattuale, occorre analizzare la ripartizione dei compiti e delle responsabilità tra committente e fornitore. È necessario accertare chi stabilisce tempi e metodi dell'attività, se il collaboratore abbia facoltà di rifiutare prestazioni aggiuntive e se l'incarico sia preordinato al conseguimento di un risultato tangibile. La figura di uno specialista incaricato di realizzare in autonomia un progetto circoscritto differisce radicalmente da quella di un operatore che assolve mansioni continuative sotto la direzione ordinaria del committente.
- Esercizio del potere direttivo (autorità): Confronta le istruzioni impartite, le modalità di controllo e l'obbligo di rendicontazione con la reale libertà del prestatore di decidere come conseguire il risultato stabilito.
- Integrazione nell'organizzazione: Verifica se il collaboratore sia integrato nel normale ciclo operativo aziendale o se fornisca un servizio esterno, specialistico e autonomo.
- Personalità della prestazione: Riscontra se sussista l'obbligo di rendere la prestazione personalmente o se il prestatore abbia la facoltà di farsi sostituire liberamente da terzi per l'esecuzione dei lavori.
- Indipendenza economica e imprenditoriale: Valuta la libertà di operare con altri committenti e il grado di concentrazione del fatturato. Un volume d'affari superiore al 70% proveniente da una sola azienda può evidenziare una dipendenza economica, pur non costituendo di per sé un fattore determinante per l'inquadramento.
Questi riscontri devono essere messi a confronto con il testo dell'accordo e con il relativo trattamento nella gestione delle paghe. Eventuali incongruenze richiedono un intervento tempestivo: non è raro che un contratto prospetti un'attività a progetto autonoma a fronte di una prassi quotidiana che impone orari rigidi e continui obblighi di rendicontazione. È fondamentale formalizzare gli elementi probatori a supporto di ciascuna valutazione, inclusi ordini di servizio, orari di lavoro, documenti fiscali ed eventuali variazioni delle mansioni. È altresì indispensabile rinnovare periodicamente la verifica, poiché un incarico originariamente autonomo può facilmente degenerare in un impiego subordinato continuativo.
Il principio pratico fondamentale consiste nel qualificare la natura del rapporto alla luce delle risultanze oggettive, superando la formulazione meramente documentale. L'azienda che opera nei Paesi Bassi deve esaminare ogni posizione alla luce di tali criteri, formalizzare le proprie considerazioni e riclassificare il rapporto contrattuale ogniqualvolta emergano i tratti tipici della subordinazione. Per ricevere supporto nell'allineare la gestione delle paghe in Olanda allo status effettivo dei tuoi collaboratori, richiedi una consulenza sulla gestione paghe nei Paesi Bassi.
ICSPayroll: Employer of Record (EOR)
ICSPayroll offre un servizio strutturato di Employer of Record (EOR) per le società che intendono assumere personale dipendente nei Paesi Bassi. Rappresenta una soluzione funzionale ed efficace quando il rapporto con il collaboratore richiede l'inquadramento come lavoratore subordinato, ma l'azienda committente è priva di una presenza societaria locale. L'EOR assume formalmente il lavoratore per conto dell'azienda, facendosi carico di tutti gli adempimenti in materia di compliance, buste paga, oneri fiscali, contributi previdenziali e coperture assicurative locali.
Per le imprese che dispongono già di una propria struttura e di dipendenti nel Paese, il servizio di Dutch Payroll Administration garantisce la corretta elaborazione continuativa dei cedolini paga. ICSPayroll gestisce inoltre le pratiche per la richiesta del regime del 30% (30%-regeling) a beneficio del personale espatriato avente diritto. Queste soluzioni presidiano l'amministrazione del personale e la gestione delle paghe; non si sostituiscono tuttavia alla preventiva verifica caso per caso volta ad accertare la corretta qualificazione dei collaboratori autonomi.
Contatta gli esperti di ICSPayroll per valutare l'inquadramento o la struttura di payroll più idonea alla tua realtà nei Paesi Bassi.
Integrare la verifica dello status occupazionale nella pianificazione aziendale
L'inquadramento contrattuale non è una formalità documentale da esaurire all'inizio del rapporto. Le caratteristiche di una mansione possono mutare sensibilmente nel tempo: prestazioni nate come progetti autonomi possono diventare stabili, i livelli di supervisione possono intensificarsi e le responsabilità possono ampliarsi. È necessario introdurre audit periodici dello status occupazionale all'interno della pianificazione delle risorse umane, così da intercettare tempestivamente le evoluzioni operative prima che insorga una discrasia con i contratti e le elaborazioni paghe.
Per prevenire i rischi di falsa qualificazione del lavoratore nei Paesi Bassi, la misura operativa prioritaria consiste nell'allineare la realtà quotidiana dell'attività svolta con la corretta configurazione contrattuale e fiscale. Questo metodo assicura alla tua impresa un controllo rigoroso sugli adempimenti previsti man mano che l'organigramma e i progetti aziendali crescono.
ICSPayroll è a tua disposizione per analizzare l'inquadramento e le formule contrattuali più appropriate per il personale impiegato nei Paesi Bassi. Contatta ICSPayroll per approfondire l'inquadramento dei collaboratori e individuare la soluzione più indicata per la tua azienda.
Domande frequenti
Che cos'è la falsa qualificazione del lavoratore (misclassification)?
La falsa qualificazione consiste nell'inquadrare un lavoratore come autonomo quando il rapporto concreto si configura nei fatti come lavoro subordinato. Nei Paesi Bassi tale fattispecie può sussistere anche a fronte della sottoscrizione congiunta di un contratto di lavoro autonomo o freelance. Ad esempio, un consulente qualificato contrattualmente come contractor indipendente opera di fatto come un dipendente se l'azienda ne dirige le mansioni quotidiane, impone orari determinati ed esige la prestazione personale. L'inquadramento giuridico si fonda sull'effettiva esecuzione dell'attività, non sul dato formale del contratto.
L'assunzione tramite un EOR elimina il rischio di errata qualificazione?
Una società di EOR assume il lavoratore con regolare contratto di lavoro subordinato anziché avvalersene come professionista autonomo, riconducendo il rapporto nell'alveo del lavoro dipendente senza fare ricorso a schemi freelance. È nondimeno necessario che le mansioni e le prassi operative corrispondano alla natura subordinata del rapporto. Nei Paesi Bassi, l'EOR assume la qualifica di datore di lavoro legale, gestendo tutti gli adempimenti normativi, fiscali e previdenziali locali. Modificare unicamente l'intestazione documentale non può tuttavia sanare situazioni in cui manchi la coerenza sostanziale del rapporto.
Quali sono i principali rischi derivanti dall'impiego di personale flessibile e contractor dal punto di vista del diritto del lavoro?
Il rischio prevalente consiste nella successiva riqualificazione del collaboratore autonomo in lavoratore dipendente. L'impresa può essere chiamata a corrispondere le ritenute fiscali e i contributi previdenziali arretrati, oltre a dover soddisfare le rivendicazioni del lavoratore in materia di retribuzione della malattia, ferie o previdenza integrativa. Tale evenienza può compromettere l'operatività ordinaria, imponendo una revisione di budget, flussi retributivi e assetti organizzativi. Il livello di rischio dipende dall'effettivo assetto operativo della prestazione, non dalla mera denominazione di collaboratore flessibile (contingent worker).
Come si definisce un contractor nei Paesi Bassi?
Il contractor è solitamente un professionista autonomo che si impegna a eseguire una determinata opera o a fornire un risultato convenuto in piena indipendenza, senza essere inserito nell'organico del committente né assoggettato al suo potere direttivo. Tipicamente, un consulente specialistico assume su di sé il rischio dell'esecuzione del progetto e gestisce la propria attività senza vincoli di orario. Egli può inoltre operare contestualmente per una pluralità di clienti. L'elemento discriminante risiede nelle modalità concrete di cooperazione tra le parti, a prescindere dal fatto che nel contratto compaia o meno il termine "freelance".
Che cos'è la Wet DBA e come incide sull'accertamento dello status?
La Wet DBA è la legge olandese che disciplina i criteri di accertamento dei rapporti di lavoro intercorrenti tra committenti e lavoratori autonomi. Essa esclude che la natura autonoma di un contratto freelance possa desumersi esclusivamente dalla sua denominazione. Le parti contraenti hanno l'obbligo di verificare se l'oggetto dell'accordo e la prassi operativa configurino o meno un rapporto di lavoro subordinato. Un contratto a progetto può formalmente prevedere una gestione indipendente, ma il sistematico esercizio del potere direttivo da parte del committente condurrà all'accertamento della subordinazione. La responsabilità di valutare la natura del rapporto ricade su entrambe le parti.
Sussiste il pericolo di incorrere in sanzioni penali?
L'errata qualificazione contrattuale non comporta automaticamente sanzioni di carattere penale. Le conseguenze applicabili in caso di falso lavoro autonomo consistono ordinariamente in rettifiche tributarie, avvisi di accertamento, interessi e sanzioni amministrative pecuniarie. I profili di responsabilità si aggravano qualora gli organi di controllo riscontrino una condotta caratterizzata da dolo o colpa grave, che legittima l'irrogazione delle massime sanzioni previste dall'ordinamento tributario. La semplice insorgenza di una controversia sull'inquadramento non integra un reato; a rilevare sono esclusivamente la condotta sostanziale e i riscontri probatori acquisiti.
Con quali modalità le autorità olandesi distinguono un dipendente da un lavoratore autonomo?
L'indagine valuta la relazione lavorativa nella sua complessità. Gli elementi probatori prioritari riguardano l'esercizio del potere direttivo ed etero-organizzativo, l'obbligo della prestazione personale, il livello di integrazione del lavoratore nell'organizzazione e il grado di indipendenza economica. Una verifica rigorosa confronta il contratto con i riscontri tangibili, quali ordini operativi, prospetti orari, fatture e risultati di progetto. Un singolo indizio è di rado sufficiente a determinare l'inquadramento: è l'esame congiunto di tutti i fattori a stabilire la reale natura giuridica del rapporto.
Che cos'è la legge olandese DBA Act e quali effetti produce sui contratti con freelance?
La legge DBA (Wet DBA) impone ad aziende committenti e collaboratori freelance di verificare che il rapporto instaurato sia effettivamente autonomo e non mascheri un contratto di lavoro subordinato. L'accordo scritto con il freelance definisce gli intendimenti delle parti, ma non ha valore vincolante qualora l'operatività quotidiana ne smentisca il contenuto. Una clausola contrattuale che dichiari l'autonomia perde ogni efficacia se il committente controlla direttamente i compiti e l'orario del prestatore. È essenziale riesaminare formalmente il contratto a fronte di qualsiasi cambiamento delle modalità operative.
Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la controllata al 100% di Intercompany Solutions a capo di ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione delle paghe nei Paesi Bassi: contratti di lavoro, adempimenti fiscali e contributivi (wage tax e social security), indennità di ferie, fondi pensione, congedi per malattia e conformità ai contratti collettivi CAO, con onboarding operativo completabile entro 48 ore.
Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.
Domande frequenti
La falsa qualificazione consiste nell'inquadrare un lavoratore come autonomo quando il rapporto concreto si configura nei fatti come lavoro subordinato. Nei Paesi Bassi tale fattispecie può sussistere anche a fronte della sottoscrizione congiunta di un contratto di lavoro autonomo o freelance. Ad esempio, un consulente qualificato contrattualmente come contractor indipendente opera di fatto come un dipendente se l'azienda ne dirige le mansioni quotidiane, impone orari determinati ed esige la prestazione personale. L'inquadramento giuridico si fonda sull'effettiva esecuzione dell'attività, non sul dato formale del contratto.
Una società di EOR assume il lavoratore con regolare contratto di lavoro subordinato anziché avvalersene come professionista autonomo, riconducendo il rapporto nell'alveo del lavoro dipendente senza fare ricorso a schemi freelance. È nondimeno necessario che le mansioni e le prassi operative corrispondano alla natura subordinata del rapporto. Nei Paesi Bassi, l'EOR assume la qualifica di datore di lavoro legale, gestendo tutti gli adempimenti normativi, fiscali e previdenziali locali. Modificare unicamente l'intestazione documentale non può tuttavia sanare situazioni in cui manchi la coerenza sostanziale del rapporto.
Il rischio prevalente consiste nella successiva riqualificazione del collaboratore autonomo in lavoratore dipendente. L'impresa può essere chiamata a corrispondere le ritenute fiscali e i contributi previdenziali arretrati, oltre a dover soddisfare le rivendicazioni del lavoratore in materia di retribuzione della malattia, ferie o previdenza integrativa. Tale evenienza può compromettere l'operatività ordinaria, imponendo una revisione di budget, flussi retributivi e assetti organizzativi. Il livello di rischio dipende dall'effettivo assetto operativo della prestazione, non dalla mera denominazione di collaboratore flessibile (contingent worker).
Il contractor è solitamente un professionista autonomo che si impegna a eseguire una determinata opera o a fornire un risultato convenuto in piena indipendenza, senza essere inserito nell'organico del committente né assoggettato al suo potere direttivo. Tipicamente, un consulente specialistico assume su di sé il rischio dell'esecuzione del progetto e gestisce la propria attività senza vincoli di orario. Egli può inoltre operare contestualmente per una pluralità di clienti. L'elemento discriminante risiede nelle modalità concrete di cooperazione tra le parti, a prescindere dal fatto che nel contratto compaia o meno il termine "freelance".
La Wet DBA è la legge olandese che disciplina i criteri di accertamento dei rapporti di lavoro intercorrenti tra committenti e lavoratori autonomi. Essa esclude che la natura autonoma di un contratto freelance possa desumersi esclusivamente dalla sua denominazione. Le parti contraenti hanno l'obbligo di verificare se l'oggetto dell'accordo e la prassi operativa configurino o meno un rapporto di lavoro subordinato. Un contratto a progetto può formalmente prevedere una gestione indipendente, ma il sistematico esercizio del potere direttivo da parte del committente condurrà all'accertamento della subordinazione. La responsabilità di valutare la natura del rapporto ricade su entrambe le parti.
L'errata qualificazione contrattuale non comporta automaticamente sanzioni di carattere penale. Le conseguenze applicabili in caso di falso lavoro autonomo consistono ordinariamente in rettifiche tributarie, avvisi di accertamento, interessi e sanzioni amministrative pecuniarie. I profili di responsabilità si aggravano qualora gli organi di controllo riscontrino una condotta caratterizzata da dolo o colpa grave, che legittima l'irrogazione delle massime sanzioni previste dall'ordinamento tributario. La semplice insorgenza di una controversia sull'inquadramento non integra un reato; a rilevare sono esclusivamente la condotta sostanziale e i riscontri probatori acquisiti.
L'indagine valuta la relazione lavorativa nella sua complessità. Gli elementi probatori prioritari riguardano l'esercizio del potere direttivo ed etero-organizzativo, l'obbligo della prestazione personale, il livello di integrazione del lavoratore nell'organizzazione e il grado di indipendenza economica. Una verifica rigorosa confronta il contratto con i riscontri tangibili, quali ordini operativi, prospetti orari, fatture e risultati di progetto. Un singolo indizio è di rado sufficiente a determinare l'inquadramento: è l'esame congiunto di tutti i fattori a stabilire la reale natura giuridica del rapporto.
La legge DBA (Wet DBA) impone ad aziende committenti e collaboratori freelance di verificare che il rapporto instaurato sia effettivamente autonomo e non mascheri un contratto di lavoro subordinato. L'accordo scritto con il freelance definisce gli intendimenti delle parti, ma non ha valore vincolante qualora l'operatività quotidiana ne smentisca il contenuto. Una clausola contrattuale che dichiari l'autonomia perde ogni efficacia se il committente controlla direttamente i compiti e l'orario del prestatore. È essenziale riesaminare formalmente il contratto a fronte di qualsiasi cambiamento delle modalità operative.