Scheinselbstständigkeit in den Niederlanden: Statusprüfungen und steuerliche Risiken
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Ein Dienstvertrag allein entscheidet nicht darüber, ob jemand tatsächlich selbstständig ist. Scheinselbstständigkeit liegt in den Niederlanden vor, wenn eine Arbeitskraft als selbstständig behandelt wird, obwohl das tatsächliche Arbeitsverhältnis die Merkmale einer abhängigen Beschäftigung aufweist. Die niederländischen Behörden beurteilen, wie die Arbeit in der Praxis ausgeführt wird, und nicht nur die Bezeichnung im Vertrag.
Die Abgrenzung kann für Unternehmen schwierig sein. Feste Arbeitszeiten, enge Weisungsgebundenheit, die Eingliederung in die Organisation und geringe Gestaltungsfreiheit bei der Arbeitsausführung können den Status einer Arbeitskraft beeinflussen. Keine einzelne Vertragsklausel kann diese Frage abschließend klären.
In diesem Artikel wird erläutert, wie niederländische Behörden den Beschäftigungsstatus prüfen, wer im Falle einer Umqualifizierung Steuern nachzahlen muss und welche Durchsetzungs- oder Korrekturmaßnahmen drohen. Zudem werden die Rolle und die Grenzen von Modellverträgen (modelovereenkomsten) beleuchtet, damit Sie verstehen, warum das gelebte Arbeitsverhältnis entscheidend ist und was Sie bei Ihrer niederländischen Belegschaft überprüfen sollten.
Wichtigste Erkenntnisse
- Beurteilen Sie das tatsächliche Arbeitsverhältnis – einschließlich der Autonomie der Arbeitskraft, der Weisungsgebundenheit und der Eingliederung in das Unternehmen –, anstatt sich allein auf die Vertragsbezeichnung zu verlassen.
- Ein Modellvertrag bietet keinen Schutz, wenn die tägliche Praxis der Parteien von seinen Bestimmungen abweicht.
- Wird ein freier Auftragnehmer umqualifiziert, schuldet das auftraggebende Unternehmen möglicherweise Lohnsteuer (loonheffing) und kann mit weiteren arbeitsrechtlichen Verpflichtungen konfrontiert werden.
- Die aktive Durchsetzung begann am 1. Januar 2025. Der anwendbare Rückwirkungszeitraum und Korrekturmaßnahmen hängen von den Umständen ab, unter anderem davon, ob behördliche Anweisungen befolgt wurden.
- Für eine Position, die in den Niederlanden im Angestelltenverhältnis ausgeübt werden sollte, kann ein Employer of Record einen rechtssicheren Weg für die lokale Anstellung und Lohnabrechnung bieten.
Wer zahlt die Steuernachzahlung, wenn ein niederländischer Auftragnehmer falsch eingestuft wird?
Wenn der Belastingdienst einen Auftragnehmer als Arbeitnehmer umqualifiziert, schuldet das auftraggebende Unternehmen möglicherweise die Lohnsteuer, die hätte einbehalten und abgeführt werden müssen. Die Arbeitskraft kann zudem arbeitsrechtliche Ansprüche geltend machen, sodass Steuernachzahlungen nur eine der möglichen Folgen sind. Bei einer Scheinselbstständigkeit in den Niederlanden ist die zentrale Frage, ob das tatsächliche Arbeitsverhältnis die Merkmale einer Beschäftigung aufweist – unabhängig davon, wie die Parteien es bezeichnen.
Nach dem Wet DBA tragen Auftraggeber und Auftragnehmer gemeinsam die Verantwortung für die Einstufung des Verhältnisses. Das Unternehmen sollte den Vertrag mit der tatsächlich ausgeführten Arbeit abgleichen: Wer erteilt Weisungen, legt Arbeitszeiten fest und trägt das Unternehmerrisiko für das Arbeitsergebnis? Ein Vertrag, der Selbstständigkeit beschreibt, ist zwar ein Indiz, kann das tatsächliche Verhalten der Parteien jedoch nicht ersetzen. Die Einstufung richtet sich nach der Gesamtschau der Tatsachen, nicht nach einer einzelnen Klausel oder einem isolierten Kriterium.
Betrachten Sie die Arbeit und die Art und Weise ihrer Ausführung. Ein Arbeitnehmer erbringt seine Arbeitsleistung typischerweise persönlich unter der Leitungsbefugnis des Arbeitgebers. Ein freier Mitarbeiter liefert eher ein definiertes Projektergebnis ab und hat Gestaltungsspielraum bezüglich des Wie und Wann. Ein Werkvertrag zielt auf ein bestimmtes Ergebnis ab, während ein Dienstleistungsvertrag fortlaufende Tätigkeiten abdecken kann. Keine Vertragsbezeichnung bestimmt den Status für sich allein.
- Weisungsbefugnis: Feste Arbeitszeiten, direkte Berichtslinien, regelmäßige Arbeitsanweisungen oder wöchentliche Status-Meetings können auf ein Arbeitsverhältnis hindeuten.
- Eingliederung: Vom Unternehmen bereitgestelltes Equipment, verpflichtende Veranstaltungen, vorgegebene Dienstpläne oder Aufgaben außerhalb des vereinbarten Projektumfangs sprechen für eine Eingliederung in das Unternehmen.
- Autonomie: Die Kontrolle über die eigenen Arbeitsmethoden, ein klar abgegrenzter Projektauftrag und die Freiheit, für mehrere Kunden tätig zu sein, sprechen für Selbstständigkeit.
- Kundenkonzentration: Erzielt eine Arbeitskraft mehr als 70 % ihres Einkommens von einem einzigen Auftraggeber, kann dies auf wirtschaftliche Abhängigkeit hinweisen – dieser Faktor allein entscheidet die Einstufung jedoch nicht abschließend.
Eine langfristige Rolle mit Routinetätigkeiten und enger Aufsicht unterscheidet sich grundlegend von einem kurzen Spezialistenprojekt, das eigenverantwortlich umgesetzt wird. Bei Scheinselbstständigkeit in den Niederlanden prüft der Belastingdienst die gesamten Umstände, einschließlich der Stellung der Arbeitskraft im Unternehmen und des Grads der Weisungsgebundenheit gegenüber dem Auftraggeber.
Die Regeln zur Einstufung von Arbeitskräften unterscheiden sich in den einzelnen EU-Ländern, da jedes Land seinen eigenen Rechtsrahmen anwendet. In den Niederlanden konzentriert sich die Bewertung auf die tatsächliche Substanz der Vereinbarung und das gesamte Arbeitsverhältnis, nicht auf eine formale Vertragsbezeichnung.
Wird eine Arbeitskraft als Arbeitnehmer anerkannt, kann sie rückwirkend Arbeitnehmerrechte geltend machen. Dazu gehören unter anderem Urlaubsgeld (vakantiegeld), Entgeltfortzahlung im Krankheitsfall und betriebliche Altersvorsorgeansprüche. Gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuchs (BW) beträgt die Entgeltfortzahlung im Krankheitsfall 70 % für maximal 104 Wochen, mit einer Untergrenze in Höhe des gesetzlichen Mindestlohns im ersten Jahr. Auch Verpflichtungen zur Rentenversicherung können sich aus einer Umqualifizierung ergeben.
Ein niederländisches Unternehmen sollte Aufgabenbereiche, Weisungsstrukturen, Zeitpläne, Arbeitsmittel, Projektumfänge und Kundenkonzentrationen genau dokumentieren. Vergleichen Sie diese Gegebenheiten mit dem Vertrag und passen Sie die Arbeitspraxis an – oder melden Sie das Verhältnis als Beschäftigungsverhältnis an, falls die Tatsachen dafür sprechen. Laut Belastingdienst können Nachzahlungsbescheide für die Lohnsteuer grundsätzlich Zeiträume ab dem 1. Januar 2025 erfassen, vorbehaltlich von Ausnahmen, die eine weitergehende Rückwirkung ermöglichen.
Niederländische Modellverträge und der Grundsatz „Substanz vor Form“
Niederländische Modellverträge können dabei helfen festzulegen, wie ein Auftragsverhältnis ausgestaltet sein soll. Ihr rechtlicher Schutz hängt jedoch vollständig davon ab, ob Arbeitskraft und Auftraggeber diese Bedingungen im Arbeitsalltag auch tatsächlich einhalten.
Der Rahmen des Wet DBA
Das Wet DBA, das seit dem 1. Mai 2016 in Kraft ist, bildet den rechtlichen Rahmen zur Feststellung, ob zwischen Auftraggeber und Auftragnehmer ein Arbeitsverhältnis vorliegt. Modellverträge sollten den Parteien helfen, Vereinbarungen zu treffen, die kein abhängiges Beschäftigungsverhältnis darstellen. Für auftraggebende Unternehmen ist die Kernaussage eindeutig: Ein Vertrag kann die Einschätzung stützen, die gelebte Praxis bleibt jedoch ausschlaggebend.
Die niederländische Steuerverwaltung hat die Vorabgenehmigung neuer Modellverträge zum 6. September 2024 eingestellt und wird bestehende Vereinbarungen nach deren Ablauf nicht mehr verlängern. Verträge, die zu diesem Stichtag genehmigt und gültig waren, dürfen noch bis zum 31. Dezember 2029 genutzt werden – vorausgesetzt, die Parteien arbeiten tatsächlich genau so, wie darin beschrieben. Der Leitfaden der Steuerverwaltung zu Modellverträgen regelt deren Anwendung. Diese verbleibende Übergangsfrist bietet jedoch keinen Schutzschirm, wenn die gelebte Praxis von den Formulierungen abweicht.
Sieht ein Vertrag beispielsweise vor, dass ein freier Mitarbeiter eigenständig entscheidet, wie ein bestimmter Auftrag auszuführen ist, der Auftraggeber aber stattdessen feste Arbeitszeiten vorschreibt, tägliche Arbeitsanweisungen erteilt und die Person in das eigene Team integriert, weichen schriftliche Vereinbarung und tatsächliches Verhältnis voneinander ab. Die Einstufung richtet sich nach der Realität der Arbeit, nicht nach dem Titel des Dokuments.
Gesetzliche Vermutungen und verbindliche Vorabauskünfte
Eine gesetzliche Vermutung kann die anfängliche Beweislast dafür umkehren, dass keine abhängige Beschäftigung vorliegt. Der Gesetzentwurf VBAR sieht weiterhin eine Vermutung für das Vorliegen eines Arbeitsverhältnisses bei einem Stundensatz von unter 38 € vor, ist jedoch noch nicht in Kraft getreten. Der Senat verabschiedete den gekürzten Gesetzentwurf am 16. Juni 2026; das genaue Inkrafttreten steht noch aus.
Eine geplante gesetzliche Vermutung darf nicht mit einer verbindlichen Vorabauskunft für ein konkretes Beschäftigungsverhältnis verwechselt werden. Ein Modellvertrag hält die beabsichtigten Bedingungen fest, während die Statusbeurteilung die tatsächlich erbrachte Arbeit bewertet. Betrachten Sie schriftliche Verträge als Beweismittel, nicht als abschließende Feststellung, die die Realität des Verhältnisses aushebeln könnte.
Die niederländische Regierung bietet zudem einen anonymen Online-Fragebogen an, der bei der Ersteinschätzung von Arbeitsverhältnissen hilft. Er kann eine Erstprüfung strukturieren, ersetzt jedoch keinesfalls die rechtliche Prüfung der tatsächlichen Gegebenheiten. Ein separates Pilotprojekt für ein behördliches Web-Modul lief von Januar 2021 bis Juli 2021 und ist mittlerweile beendet.
Bevor Sie sich auf einen bestehenden Vertrag verlassen, sollten Sie dessen Klauseln mit den aktuellen Aufgaben, der Weisungsbefugnis, den Arbeitszeiten und der Autonomie der Arbeitskraft abgleichen. Halten Sie Abweichungen schriftlich fest und passen Sie die Bedingungen an die gelebte Realität an. Wenn der Auftraggeber das Tagesgeschäft steuert, kann der Vertragstext allein keinen Status als freier Mitarbeiter begründen. Überprüfen Sie Vereinbarungen regelmäßig, wenn sich die Aufgaben verändern: Aus einem begrenzten Projekt kann schnell eine dauerhafte, weisungsgebundene Tätigkeit werden.
Durchsetzung der Vorschriften zur Scheinselbstständigkeit durch die Steuerbehörden
Die Durchsetzung der niederländischen Vorschriften zur Scheinselbstständigkeit hat sich zum 1. Januar 2025 grundlegend geändert. Die Konsequenzen hängen vom tatsächlichen Arbeitsverhältnis, dem geprüften Zeitraum und der Reaktion des Arbeitgebers auf behördliche Korrekturanweisungen ab. Die Durchsetzungsrichtlinie des Belastingdienst regelt, wie die Behörden gegen Scheinselbstständigkeit vorgehen.
Scheinselbstständigkeit und verdeckte Beschäftigung
Scheinselbstständigkeit liegt vor, wenn eine Arbeitskraft als selbstständiger Auftragnehmer behandelt wird, das tatsächliche Verhältnis aber eine abhängige Beschäftigung darstellt. Der Begriff der verdeckten Beschäftigung beschreibt dieselbe Diskrepanz zwischen der Einstufung als freier Mitarbeiter und arbeitnehmerähnlichen Arbeitsbedingungen. Dies ist von erheblicher Bedeutung, da ein Unternehmen Lohnsteuer- und Arbeitgeberpflichten haben kann, selbst wenn auf dem Papier eine Selbstständigkeit vereinbart wurde.
Der Belastingdienst bewertet die tatsächlichen Gegebenheiten eines Verhältnisses und stützt sich nicht allein auf Modellverträge. Beschreibt ein Vertrag beispielsweise eine selbstständige Tätigkeit, während der Auftraggeber im Alltag Weisungen erteilt und die Arbeitskraft wie reguläres Personal behandelt, wird dieser Widerspruch die Behörden veranlassen, die Verträge im Licht der Praxis zu prüfen. Die formale Bezeichnung entscheidet nicht über das Ergebnis.
Die aktive Durchsetzung begann am 1. Januar 2025 nach dem Ende des bisherigen Durchsetzungsmoratoriums. Im ersten Jahr legten die Behörden den Schwerpunkt auf schwerwiegende Fälle. Während des Jahres 2025 wurden keine Bußgelder wegen Falscheinstufung verhängt, Korrekturen und Lohnsteuernachforderungen waren jedoch möglich. Für Unternehmen, die aktiv Maßnahmen gegen Scheinselbstständigkeit ergreifen, gilt eine Übergangsregelung (Soft-Landing-Phase) bis zum 1. Januar 2027.
Haftung des Arbeitgebers
Wird eine verdeckte Beschäftigung festgestellt, kann das auftraggebende Unternehmen für die Lohnsteuer haftbar gemacht werden, die hätte einbehalten werden müssen. Darüber hinaus drohen arbeitgeberseitige Verpflichtungen wie Entgeltfortzahlung im Krankheitsfall oder Beiträge zur betrieblichen Altersvorsorge. Diese Verbindlichkeiten betreffen die gesamte Lohnbuchhaltung und den Geschäftsbetrieb, nicht nur die Vertragsbeziehung zu einem einzelnen Auftragnehmer.
Bei Durchsetzungsmaßnahmen ab 2025 reichen Nachforderungen in der Regel nicht vor den 1. Januar 2025 zurück. Ausnahmen gelten bei vorsätzlichem Handeln (kwaadwillendheid) oder wenn das Unternehmen behördlichen Anweisungen nicht nachkommt. In diesen Fällen kann die Rückforderung bis zu fünf Jahre umfassen. Wie ein Unternehmen auf behördliche Hinweise reagiert, ist daher ebenso entscheidend wie die ursprüngliche Einstufung.
Reguläre Säumniszuschläge werden 2026 nicht verhängt und greifen erst wieder ab 2027. Bußgelder wegen vorsätzlicher oder grob fahrlässiger Falscheinstufung können jedoch bereits ab 2026 verhängt werden. Hierbei handelt es sich um unterschiedliche Durchsetzungskategorien; Unternehmen sollten daher zwischen gewöhnlichen Meldeversäumnissen und vorsätzlichem Verhalten unterscheiden.
Behördliche Durchsetzung und Klagen von Beschäftigten
Auch Arbeitskräfte selbst können ihren Status anfechten, indem sie geltend machen, dass tatsächlich ein Arbeitsverhältnis vorliegt, und entsprechende Arbeitnehmerrechte einfordern. Sie können Nachweise darüber sammeln, wie Arbeitsaufgaben zugewiesen, beaufsichtigt und vergütet wurden, und diese beim Auftraggeber vorbringen oder gerichtlich Feststellungs- bzw. Schadenersatzklage einreichen.
Für Unternehmen besteht die sinnvollste Reaktion darin, bestehende Vereinbarungen zu überprüfen, Abweichungen zwischen Vertrag und gelebter Praxis zu identifizieren und anschließend entweder die Arbeitsweise anzupassen oder die Arbeitskraft regulär über die Lohnabrechnung anzumelden. Dokumentieren Sie alle Korrekturmaßnahmen und die Umsetzung behördlicher Anweisungen lückenlos. Diese Unterlagen belegen, wie das Unternehmen der korrekten Einstufung während der Durchsetzungsphase nachgekommen ist.
Durchsetzung und Korrekturmaßnahmen der Steuerverwaltung
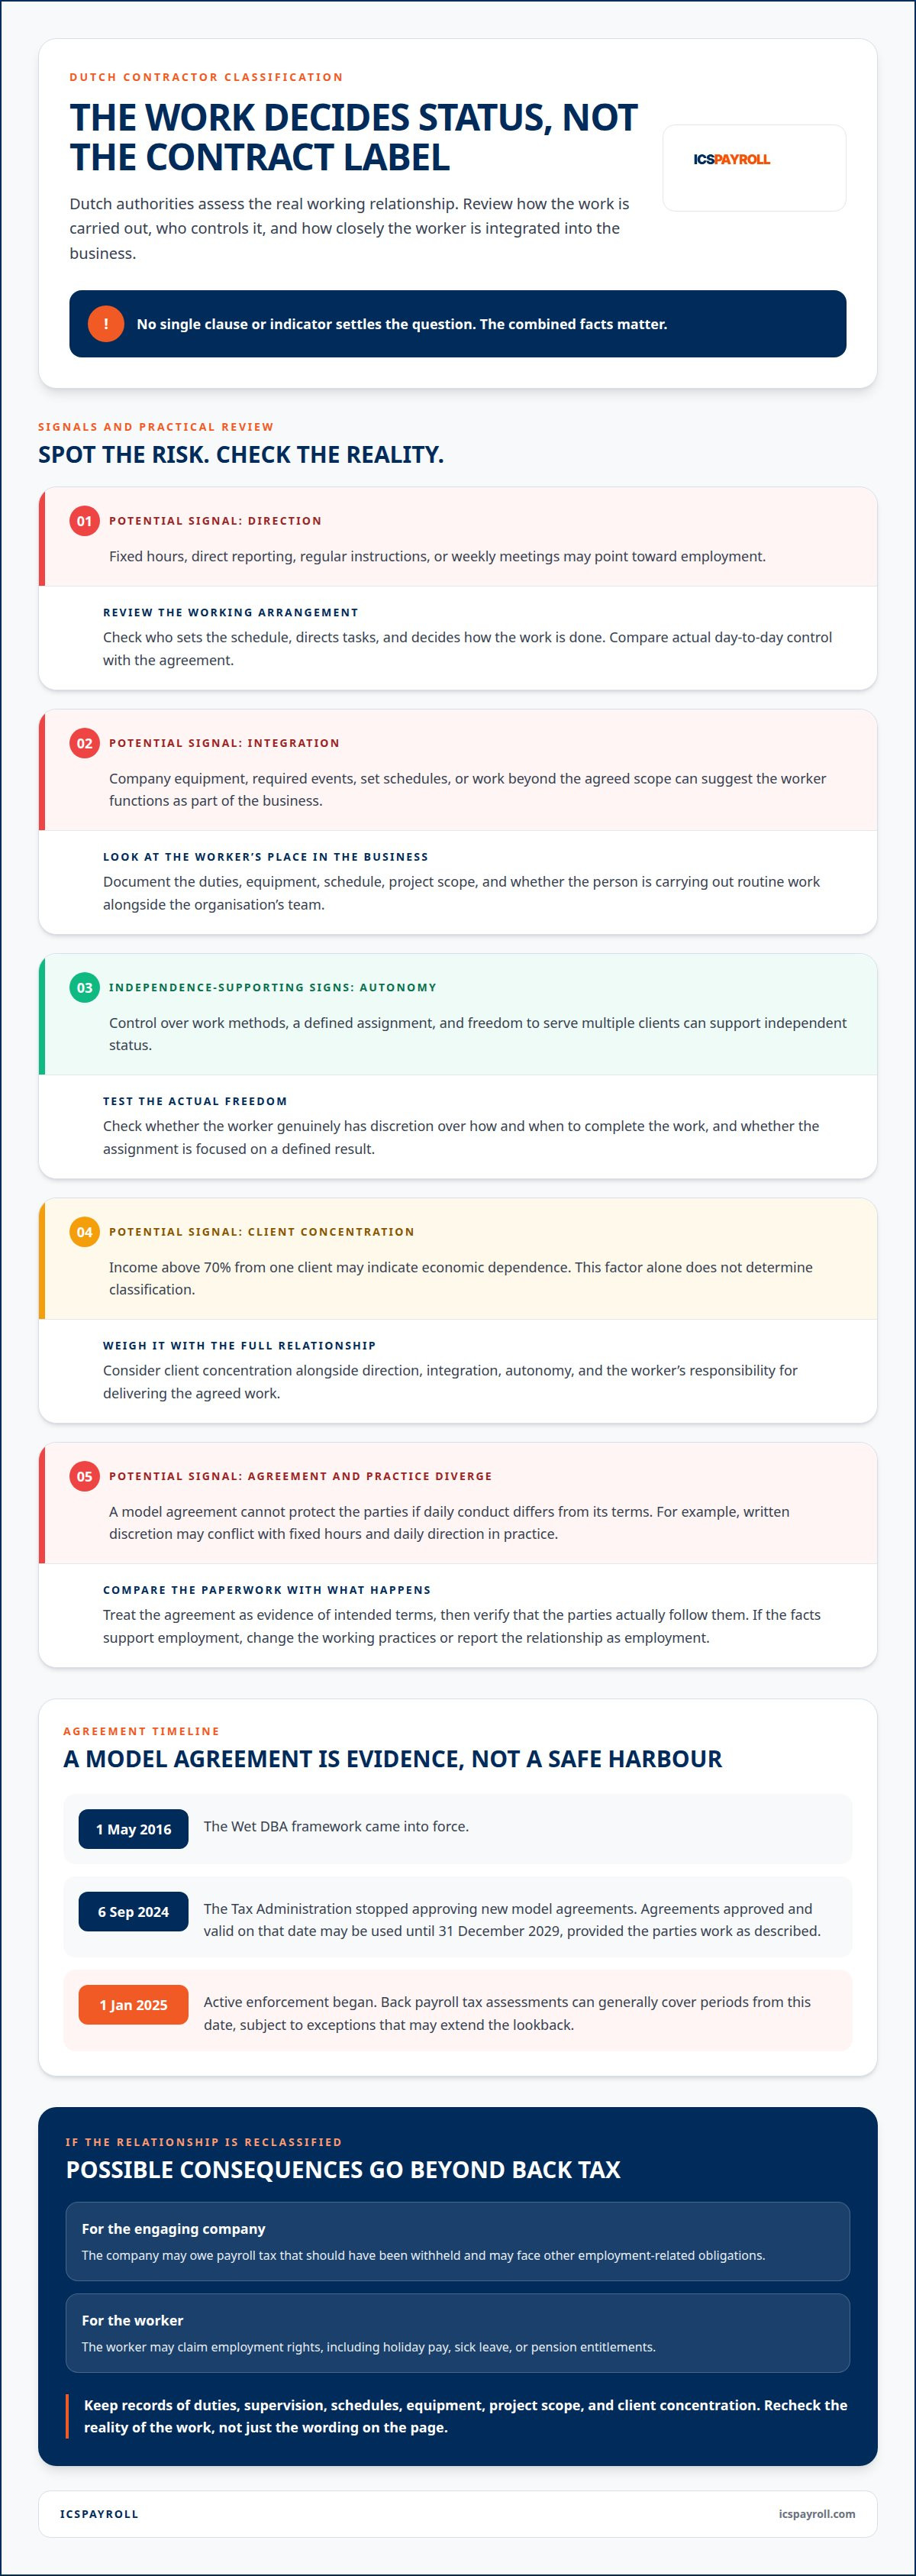
Der Belastingdienst kann die lohnsteuerliche Behandlung korrigieren, wenn die tatsächlichen Arbeitsbedingungen ein Arbeitsverhältnis begründen. Bei Durchsetzungsmaßnahmen ab dem 1. Januar 2025 reichen Nachforderungsbescheide grundsätzlich bis zu diesem Datum zurück; Ausnahmen gelten bei vorsätzlichem Verhalten oder ignorierten behördlichen Weisungen.
Dies ist besonders relevant, wenn sich ein Auftragsverhältnis über mehrere Steuerzeiträume erstreckt. Ermitteln Sie, wann die Zusammenarbeit begann, wie sie gelebt wurde und ob sich die Praxis im Laufe der Zeit verändert hat. Ein Projekt kann beispielsweise eigenverantwortlich starten und sich später zu einer Tätigkeit mit festen Arbeitszeiten und enger Weisungsgebundenheit entwickeln. Ein solcher Wandel wirkt sich unmittelbar auf den Prüfungszeitraum und die nachzufordernde Lohnsteuer aus.
Die allgemeine gesetzliche Verjährungsfrist für steuerliche Nachforderungsbescheide in den Niederlanden beträgt fünf Jahre ab Ablauf des Steuerjahres. Nach der aktuellen Durchsetzungsrichtlinie prüft der Belastingdienst im Regelfall nicht weiter zurück als bis zum 1. Januar 2025. Die fünfjährige Frist kann jedoch bei vorsätzlichem Fehlverhalten oder bei Nichtbefolgung einer formalen Weisung angewandt werden. Diese Regelungen betreffen unterschiedliche Rechtsfragen: die formelle Festsetzungsverjährung einerseits und den Durchsetzungszeitraum andererseits.
Die Korrekturmaßnahmen hängen vom festgestellten Sachverhalt ab. Die Steuerverwaltung kann ein Unternehmen verpflichten, die tatsächliche Zusammenarbeit anzupassen oder die Arbeitskraft in der Lohnsteueranmeldung als Arbeitnehmer zu führen. Zudem kann sie nicht gezahlte Lohnsteuern und Sozialversicherungsbeiträge nachfordern. Vorsätzliche Scheinselbstständigkeit, offensichtliche Fehleinstufungen oder die Missachtung von Auflagen können das Unternehmen weiteren Sanktionen aussetzen.
Auch der Zeitpunkt möglicher Strafen hängt von der Schwere des Fehlverhaltens ab. Reguläre Versäumnisbußgelder werden 2026 nicht verhängt und erst ab 2027 wieder fällig. Bußgelder wegen vorsätzlicher oder grob fahrlässiger Falscheinstufung können bereits ab 2026 verhängt werden. Ein Unternehmen sollte daher nicht davon ausgehen, dass alle Sanktionen ausgesetzt sind, sondern strikt zwischen administrativen Meldefehlern und vorsätzlichem Handeln unterscheiden.
Ein strukturiertes Vorgehen hilft aufzuklären, was geschehen ist und welche Anpassungen notwendig sind. Prüfen Sie Verträge gemeinsam mit Zeitplänen, Arbeitsanweisungen, Rechnungen und Nachweisen über die tatsächliche Aufgabenerfüllung. Ordnen Sie dann den Status jeder Arbeitskraft den relevanten Lohnabrechnungszeiträumen zu und ermitteln Sie fehlende Meldungen oder Steuerabführungen. Dokumentieren Sie nachvollziehbar, wann das Unternehmen das Problem erkannt und welche Korrekturschritte es eingeleitet hat.
Erlässt der Belastingdienst eine formelle Anweisung, erfassen Sie die Auflagen, die Zuständigkeiten und die Reaktion Ihres Unternehmens genau. Eine bloße Anpassung des Vertragswortlauts reicht nicht aus, wenn das Verhältnis in der Praxis weiterhin wie eine Anstellung gelebt wird. Passen Sie die tatsächliche Arbeitsweise an oder melden Sie die Arbeitskraft als Angestellten an, und bewahren Sie Nachweise über die Änderungen und Lohnkorrekturen auf. So schaffen Sie eine eindeutige Dokumentation für spätere behördliche Überprüfungen.
Niederländische Prüfkriterien zur Bestimmung des Beschäftigungsstatus
Bei der niederländischen Statusprüfung gibt es weder eine einzelne Vertragsklausel noch ein Punktesystem, mit dem sich jede Arbeitskraft automatisch klassifizieren ließe. Der Belastingdienst beurteilt das Arbeitsverhältnis stets in seiner Gesamtheit, insbesondere die Art und Weise der Arbeitsausführung und die betriebliche Organisation.
Betrachten Sie zunächst die Arbeit selbst. Ein Arbeitnehmer erbringt seine Leistung in der Regel persönlich im Rahmen der Weisungsbefugnis eines Arbeitgebers, während ein selbstständiger Auftragnehmer bei der Organisation seiner Arbeit deutlich freier ist. Ein Vertrag, der einen fest abgegrenzten Projektauftrag beschreibt, stützt die Selbstständigkeit nur, wenn die Praxis damit übereinstimmt. Regelmäßige Vergütung, dauerhafte Aufgaben und eine engmaschige Anleitung deuten in der Gesamtschau auf ein Arbeitsverhältnis hin.
Auch gesetzliche Vermutungstatbestände sind zu beachten. Wird eine entgeltliche Tätigkeit über mindestens drei aufeinanderfolgende Monate wöchentlich oder im Umfang von mindestens 20 Stunden pro Monat ausgeübt, wird gesetzlich vermutet, dass ein Arbeitsvertrag vorliegt (rechtsvermoeden van dienstbetrekking); diese Vermutung kann durch entsprechende Gegenbeweise widerlegt werden. Betrachten Sie dies als rechtlichen Anhaltspunkt, der eine umfassende Prüfung der Gesamtsituation jedoch nicht ersetzt.
Prüfen Sie bei jedem Vertragsverhältnis, wie Aufgaben und Verantwortlichkeiten zwischen Auftraggeber und Auftragnehmer aufgeteilt sind. Wer entscheidet über das Wie und Wann der Ausführung? Kann die Arbeitskraft zusätzliche Aufgaben ablehnen? Ist ein konkretes Werk- oder Projektergebnis definiert? Ein externer Spezialist, der eigenständig ein abgegrenztes Projekt umsetzt, unterscheidet sich maßgeblich von einer Person, die unter ständiger Weisung des Auftraggebers laufende Tätigkeiten verrichtet.
- Weisungsbefugnis (gezag): Vergleichen Sie Vorgaben, Kontrolle und Berichtspflichten mit dem Freiraum der Arbeitskraft, das vereinbarte Ergebnis nach eigenem Ermessen zu erbringen.
- Eingliederung (inbedding): Stellen Sie fest, ob die Arbeitskraft in den regulären Betriebsablauf eingegliedert ist oder eine eigenständige, abgegrenzte Dienstleistung erbringt.
- Höchstpersönliche Leistung: Dokumentieren Sie, ob die Arbeitskraft die Leistung zwingend persönlich erbringen muss oder sich durch Dritte vertreten lassen darf.
- Unternehmerische Selbstständigkeit: Berücksichtigen Sie die Freiheit, für andere Auftraggeber tätig zu sein, sowie die Umsatzverteilung. Ein Anteil von über 70 % des Einkommens bei einem einzigen Kunden kann auf wirtschaftliche Abhängigkeit hindeuten, entscheidet den Status jedoch nicht allein.
Gleichen Sie diese Erkenntnisse mit den vertraglichen Vereinbarungen und der lohnsteuerlichen Behandlung ab. Jeder Widerspruch sollte genauer untersucht werden: Oft verspricht ein Vertrag projektbezogene Unabhängigkeit, während im Arbeitsalltag feste Verfügbarkeiten und ständige Berichterstattung verlangt werden. Halten Sie die Belege für Ihre Einstufung schriftlich fest – etwa Arbeitsanweisungen, Dienstpläne, Rechnungen und Aufgabenänderungen. Überprüfen Sie den Status erneut, wenn sich die Zusammenarbeit ändert, da aus einem befristeten Projekt leicht eine reguläre, weisungsgebundene Anstellung werden kann.
Die praktische Konsequenz lautet: Die Einstufung muss auf Tatsachen basieren, nicht auf Formulierungen. Ein in den Niederlanden tätiges Unternehmen sollte jede Position anhand dieser Faktoren überprüfen, die Begründung dokumentieren und das Verhältnis anpassen, wenn die Fakten für ein Arbeitsverhältnis sprechen. Wenn Sie Unterstützung bei der Anpassung Ihrer niederländischen Lohnabrechnung an den tatsächlichen Status Ihrer Mitarbeiter benötigen, informieren Sie sich über unsere niederländische Lohnabrechnung.
ICSPayroll: Employer of Record (EOR)
ICSPayroll bietet einen Employer-of-Record-Service (EOR) für Unternehmen an, die Arbeitskräfte in den Niederlanden einstellen möchten. Dies ist eine praxistaugliche Lösung, wenn das Verhältnis als reguläre Beschäftigung einzustufen ist, Ihr Unternehmen vor Ort jedoch über keine eigene Rechtspersönlichkeit verfügt. Der EOR stellt den Mitarbeiter in Ihrem Namen ein und übernimmt alle lokalen Compliance-, Lohnabrechnungs-, Steuer- und Versicherungspflichten.
Unternehmen, die bereits über eine eigene niederländische Niederlassung verfügen, unterstützt die niederländische Lohnabrechnung (Dutch Payroll Administration) bei der laufenden Gehaltsabrechnung. Zudem übernimmt ICSPayroll die Beantragung der 30%-Regelung (30%-regeling) für berechtigte internationale Fachkräfte. Diese Dienstleistungen decken die Personal- und Lohnverwaltung ab; sie ersetzen jedoch keine Einzelfallprüfung, ob ein Auftragsverhältnis als Beschäftigung anzusehen ist.
Kontaktieren Sie ICSPayroll, um das für Ihre Situation passende Anstellungs- oder Abrechnungsmodell für die Niederlande zu besprechen.
Den Beschäftigungsstatus in die Personalplanung einbinden
Die Einstufung von Arbeitskräften ist keine einmalige Formalität. Eine Position kann sich im Laufe der Zeit verändern, wenn Projektarbeit zu einer Daueraufgabe wird, Kontrollen zunehmen oder sich Verantwortungsbereiche verschieben. Verankern Sie regelmäßige Statusüberprüfungen in Ihrer Personalplanung, damit Änderungen in der Arbeitspraxis erkannt werden, bevor Lohnabrechnung und Vertragsklauseln auseinanderdriften.
Um Scheinselbstständigkeit in den Niederlanden zu vermeiden, besteht der nächste praktische Schritt darin, die gelebte Arbeitsrealität jeder Position mit der richtigen arbeitsrechtlichen und steuerlichen Struktur abzustimmen. Dies gibt Ihrem Unternehmen Rechtssicherheit bei der Verwaltung seiner Pflichten, auch wenn Teams und Aufgabenbereiche wachsen.
ICSPayroll unterstützt Sie bei der rechtssicheren Einstufung und Anstellung Ihrer niederländischen Mitarbeiter. Kontaktieren Sie ICSPayroll zur Statusprüfung und finden Sie die optimale Lösung für Ihr Unternehmen.
Häufig gestellte Fragen (FAQ)
Was versteht man unter Scheinselbstständigkeit (Misclassification)?
Scheinselbstständigkeit bedeutet, dass eine Arbeitskraft als selbstständig behandelt wird, obwohl das tatsächliche Verhältnis ein abhängiges Arbeitsverhältnis ist. In den Niederlanden kann dies auch dann der Fall sein, wenn beide Parteien einen Freelancer-Vertrag unterzeichnet haben. Wenn beispielsweise ein Berater als freier Auftragnehmer bezeichnet wird, das Unternehmen jedoch die tägliche Arbeit anweist, feste Arbeitszeiten vorschreibt und eine persönliche Leistungserbringung erwartet, agiert er wie ein Angestellter. Für die Einstufung zählt die gelebte Praxis, nicht die Bezeichnung im Vertrag.
Beseitigt die Beauftragung über einen EOR das Risiko der Scheinselbstständigkeit?
Ein EOR stellt die Arbeitskraft regulär als Arbeitnehmer an, anstatt sie als selbstständigen Auftragnehmer zu beauftragen. Dadurch wird ein echtes Arbeitsverhältnis geschaffen, anstatt sich auf eine freiberufliche Einstufung zu verlassen. Die Rolle und die gelebte Praxis müssen weiterhin den arbeitsvertraglichen Bedingungen entsprechen. In den Niederlanden fungiert der EOR als rechtlicher Arbeitgeber und übernimmt alle lokalen Compliance-, Lohnsteuer- und Sozialversicherungspflichten. Ein bloßer Dokumentenwechsel macht aus einer tatsächlich selbstständigen Tätigkeit jedoch keine abhängige Beschäftigung.
Welche Hauptrisiken birgt der Einsatz freier Mitarbeiter aus arbeitsrechtlicher Sicht?
Das Hauptrisiko besteht darin, dass ein als Auftragnehmer geführter Mitarbeiter nachträglich als Arbeitnehmer anerkannt wird. Das Unternehmen kann dann mit Lohnsteuernachforderungen sowie arbeitsrechtlichen Ansprüchen konfrontiert werden – einschließlich Entgeltfortzahlung im Krankheitsfall oder Rentenbeiträgen. Dies kann auch den Betriebsablauf stören, da Budgets, Lohnabrechnungen und Personalpläne rückwirkend korrigiert werden müssen. Das Risiko hängt von der tatsächlichen Ausgestaltung des Verhältnisses ab, nicht von der formalen Einstufung als externer Mitarbeiter.
Was gilt in den Niederlanden als freier Auftragnehmer (Contractor)?
Ein freier Auftragnehmer ist in der Regel ein selbstständig tätiger Fachmann, der vereinbarte Leistungen oder ein bestimmtes Projektergebnis erbringt, anstatt weisungsgebunden als Teil der Belegschaft des Auftraggebers zu arbeiten. Ein Spezialist übernimmt beispielsweise eigenverantwortlich die Umsetzung eines Projekts und teilt sich seine Arbeit frei ein. Ein Auftragnehmer arbeitet häufig für mehrere Auftraggeber. Entscheidend ist die Art der Zusammenarbeit, nicht die Verwendung des Begriffs „Freelancer“ im Vertrag.
Was ist das Wet DBA und wie bestimmt es den Erwerbsstatus?
Das Wet DBA ist das niederländische Gesetz zur Deregulierung der Beurteilung von Arbeitsbeziehungen zwischen Auftraggebern und Auftragnehmern. Es stuft einen Freelancer-Vertrag nicht allein nach seinem Titel ein. Vielmehr müssen die Parteien prüfen, ob die vereinbarte Arbeit und die tatsächliche Praxis ein Arbeitsverhältnis begründen. Sieht ein Projektvertrag etwa eine selbstständige Ausführung vor, während der Auftraggeber im Alltag Weisungen erteilt, spricht dies für einen abweichenden Status. Beide Parteien tragen gemeinsam die Verantwortung für die Prüfung.
Besteht das Risiko strafrechtlicher Sanktionen?
Eine Scheinselbstständigkeit zieht nicht automatisch strafrechtliche Konsequenzen nach sich. Zu den Durchsetzungsmaßnahmen bei Scheinselbstständigkeit gehören Steuernachforderungen, Nachveranlagungen und Bußgelder. Ernsthafter wird das Risiko, wenn die Behörden vorsätzliches (kwaadwillendheid) oder grob fahrlässiges Handeln feststellen; dies kann zu empfindlichen Geldbußen führen. Ein bloßer Streit über die richtige Einstufung stellt für sich genommen noch keine Straftat dar; ausschlaggebend sind das Verhalten und die Beweislage.
Wie stellen die Niederlande fest, ob jemand Arbeitnehmer oder freier Auftragnehmer ist?
Die Prüfung erfolgt im Rahmen einer Gesamtwürdigung des Arbeitsverhältnisses. Zu den maßgeblichen Kriterien zählen: Wer steuert die Arbeit, wird eine persönliche Leistungserbringung erwartet, wie stark ist die Person in den Betrieb integriert und wie viel unternehmerische Freiheit besitzt sie? Ein effektiver Abgleich vergleicht den Vertrag mit realen Nachweisen wie Arbeitsanweisungen, Dienstplänen, Rechnungen und Projektergebnissen. Ein einzelnes Merkmal gibt selten den Ausschlag; die Gesamtheit der Fakten entscheidet über die Einstufung.
Was ist das niederländische DBA-Gesetz und wie gilt es für Freelancer-Verträge?
Das DBA-Gesetz (Wet DBA) verpflichtet Auftraggeber und Freiberufler dazu, selbst zu prüfen, ob ihre Vereinbarung eine echte Selbstständigkeit oder eine abhängige Beschäftigung darstellt. Ein Freelancer-Vertrag hält zwar die Absichten der Parteien fest, bietet jedoch keine Rechtssicherheit, wenn die tägliche Praxis seinen Bedingungen widerspricht. Die vertragliche Zusicherung einer selbstständigen Arbeitsweise verliert an Wert, wenn der Auftraggeber Tagesablauf und Aufgaben im Detail steuert. Überprüfen Sie den Vertrag daher stets, sobald sich das Aufgabengebiet ändert.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet die Bereiche Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, betriebliche Altersvorsorge, Entgeltfortzahlung im Krankheitsfall und CAO-Konformität, mit einem Onboarding innerhalb von 48 Stunden.
NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Scheinselbstständigkeit bedeutet, dass eine Arbeitskraft als selbstständig behandelt wird, obwohl das tatsächliche Verhältnis ein abhängiges Arbeitsverhältnis ist. In den Niederlanden kann dies auch dann der Fall sein, wenn beide Parteien einen Freelancer-Vertrag unterzeichnet haben. Wenn beispielsweise ein Berater als freier Auftragnehmer bezeichnet wird, das Unternehmen jedoch die tägliche Arbeit anweist, feste Arbeitszeiten vorschreibt und eine persönliche Leistungserbringung erwartet, agiert er wie ein Angestellter. Für die Einstufung zählt die gelebte Praxis, nicht die Bezeichnung im Vertrag.
Ein EOR stellt die Arbeitskraft regulär als Arbeitnehmer an, anstatt sie als selbstständigen Auftragnehmer zu beauftragen. Dadurch wird ein echtes Arbeitsverhältnis geschaffen, anstatt sich auf eine freiberufliche Einstufung zu verlassen. Die Rolle und die gelebte Praxis müssen weiterhin den arbeitsvertraglichen Bedingungen entsprechen. In den Niederlanden fungiert der EOR als rechtlicher Arbeitgeber und übernimmt alle lokalen Compliance-, Lohnsteuer- und Sozialversicherungspflichten. Ein bloßer Dokumentenwechsel macht aus einer tatsächlich selbstständigen Tätigkeit jedoch keine abhängige Beschäftigung.
Das Hauptrisiko besteht darin, dass ein als Auftragnehmer geführter Mitarbeiter nachträglich als Arbeitnehmer anerkannt wird. Das Unternehmen kann dann mit Lohnsteuernachforderungen sowie arbeitsrechtlichen Ansprüchen konfrontiert werden – einschließlich Entgeltfortzahlung im Krankheitsfall oder Rentenbeiträgen. Dies kann auch den Betriebsablauf stören, da Budgets, Lohnabrechnungen und Personalpläne rückwirkend korrigiert werden müssen. Das Risiko hängt von der tatsächlichen Ausgestaltung des Verhältnisses ab, nicht von der formalen Einstufung als externer Mitarbeiter.
Ein freier Auftragnehmer ist in der Regel ein selbstständig tätiger Fachmann, der vereinbarte Leistungen oder ein bestimmtes Projektergebnis erbringt, anstatt weisungsgebunden als Teil der Belegschaft des Auftraggebers zu arbeiten. Ein Spezialist übernimmt beispielsweise eigenverantwortlich die Umsetzung eines Projekts und teilt sich seine Arbeit frei ein. Ein Auftragnehmer arbeitet häufig für mehrere Auftraggeber. Entscheidend ist die Art der Zusammenarbeit, nicht die Verwendung des Begriffs „Freelancer“ im Vertrag.
Das Wet DBA ist das niederländische Gesetz zur Deregulierung der Beurteilung von Arbeitsbeziehungen zwischen Auftraggebern und Auftragnehmern. Es stuft einen Freelancer-Vertrag nicht allein nach seinem Titel ein. Vielmehr müssen die Parteien prüfen, ob die vereinbarte Arbeit und die tatsächliche Praxis ein Arbeitsverhältnis begründen. Sieht ein Projektvertrag etwa eine selbstständige Ausführung vor, während der Auftraggeber im Alltag Weisungen erteilt, spricht dies für einen abweichenden Status. Beide Parteien tragen gemeinsam die Verantwortung für die Prüfung.
Eine Scheinselbstständigkeit zieht nicht automatisch strafrechtliche Konsequenzen nach sich. Zu den Durchsetzungsmaßnahmen bei Scheinselbstständigkeit gehören Steuernachforderungen, Nachveranlagungen und Bußgelder. Ernsthafter wird das Risiko, wenn die Behörden vorsätzliches (kwaadwillendheid) oder grob fahrlässiges Handeln feststellen; dies kann zu empfindlichen Geldbußen führen. Ein bloßer Streit über die richtige Einstufung stellt für sich genommen noch keine Straftat dar; ausschlaggebend sind das Verhalten und die Beweislage.
Die Prüfung erfolgt im Rahmen einer Gesamtwürdigung des Arbeitsverhältnisses. Zu den maßgeblichen Kriterien zählen: Wer steuert die Arbeit, wird eine persönliche Leistungserbringung erwartet, wie stark ist die Person in den Betrieb integriert und wie viel unternehmerische Freiheit besitzt sie? Ein effektiver Abgleich vergleicht den Vertrag mit realen Nachweisen wie Arbeitsanweisungen, Dienstplänen, Rechnungen und Projektergebnissen. Ein einzelnes Merkmal gibt selten den Ausschlag; die Gesamtheit der Fakten entscheidet über die Einstufung.
Das DBA-Gesetz (Wet DBA) verpflichtet Auftraggeber und Freiberufler dazu, selbst zu prüfen, ob ihre Vereinbarung eine echte Selbstständigkeit oder eine abhängige Beschäftigung darstellt. Ein Freelancer-Vertrag hält zwar die Absichten der Parteien fest, bietet jedoch keine Rechtssicherheit, wenn die tägliche Praxis seinen Bedingungen widerspricht. Die vertragliche Zusicherung einer selbstständigen Arbeitsweise verliert an Wert, wenn der Auftraggeber Tagesablauf und Aufgaben im Detail steuert. Überprüfen Sie den Vertrag daher stets, sobald sich das Aufgabengebiet ändert.