Clasificación errónea de trabajadores en los Países Bajos: criterios de estatus y riesgos fiscales
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Un contrato de prestación de servicios no determina si una persona es realmente autónoma. La clasificación errónea de trabajadores (o falsos autónomos) en los Países Bajos ocurre cuando se trata a un trabajador como autónomo por cuenta propia a pesar de que la relación laboral real presenta las características de un empleo por cuenta ajena. Las autoridades neerlandesas evalúan cómo se lleva a cabo el trabajo en la práctica, no solo la denominación formal que figure en el contrato.
Establecer esta distinción puede resultar complejo para las empresas. Un horario fijo, una supervisión directa, la integración en la estructura organizativa y un escaso margen de libertad sobre el método de trabajo son factores que pueden alterar la condición laboral de un profesional. Ninguna cláusula contractual resuelve esta cuestión por sí sola.
Este artículo analiza cómo determinan las autoridades neerlandesas el estatus laboral, quién debe asumir los impuestos atrasados en caso de reclasificación de un contratista y qué medidas correctoras o de control tributario pueden aplicarse. Asimismo, examina el alcance y las limitaciones de los contratos modelo (modelovereenkomsten), permitiéndole comprender la relevancia de la relación de trabajo efectiva y qué aspectos supervisar en su plantilla en los Países Bajos.
Puntos clave
- Evalúe la relación de trabajo real, incluidos el grado de autonomía, la supervisión recibida y la integración en la empresa, en lugar de basarse únicamente en la denominación del contrato.
- Un contrato modelo no brinda protección legal si la operativa diaria de las partes difiere de sus estipulaciones escritas.
- Si se reclasifica a un contratista, la empresa contratante puede adeudar retenciones e impuestos sobre la nómina, además de afrontar otras obligaciones de derecho laboral.
- La fiscalización activa comenzó el 1 de enero de 2025. El periodo retroactivo aplicable y las medidas correctoras dependerán de las circunstancias del caso, incluido si se desatendieron requerimientos formales previos.
- Para aquellos puestos que deban formalizarse como relación laboral en los Países Bajos, un Employer of Record (EOR) ofrece una solución integral para la contratación local y la gestión de nóminas.
¿Quién paga los impuestos atrasados si se reclasifica a un contratista neerlandés?
Si la Belastingdienst reclasifica a un contratista independiente como empleado por cuenta ajena, la empresa contratante suele responder de las retenciones del impuesto sobre la nómina (loonheffing) y las cotizaciones a la seguridad social no practicadas. Además, el trabajador puede exigir retroactivamente derechos laborales, por lo que la deuda tributaria es solo una de las posibles contingencias. En el marco de la clasificación errónea en los Países Bajos, el factor determinante es si la relación laboral fáctica constituye un empleo por cuenta ajena, independientemente del nombre que las partes hayan dado al contrato.
En virtud de la Wet DBA (Ley de desregulación de la evaluación de las relaciones laborales), tanto el cliente como el contratista comparten la responsabilidad de calificar correctamente su vínculo. La empresa debe cotejar los términos contractuales con la realidad de las funciones: quién asigna y dirige el trabajo, quién fija los horarios y quién asume el riesgo económico de la entrega. Un contrato que describa una relación independiente constituye un elemento de prueba, pero carece de valor si contradice los actos de las partes. La calificación legal depende de la valoración conjunta de los hechos, no de una cláusula aislada.
Analice el objeto del servicio y su forma de ejecución. Por lo general, un empleado presta sus servicios de forma personal bajo la potestad de mando y dirección de un empleador. Un contratista independiente suele prestar un servicio determinado o entregar un proyecto específico, contando con autonomía para decidir cómo y cuándo ejecutarlo. Ni el contrato de obra ni el contrato de prestación de servicios determinan el estatus laboral por el mero hecho de su título.
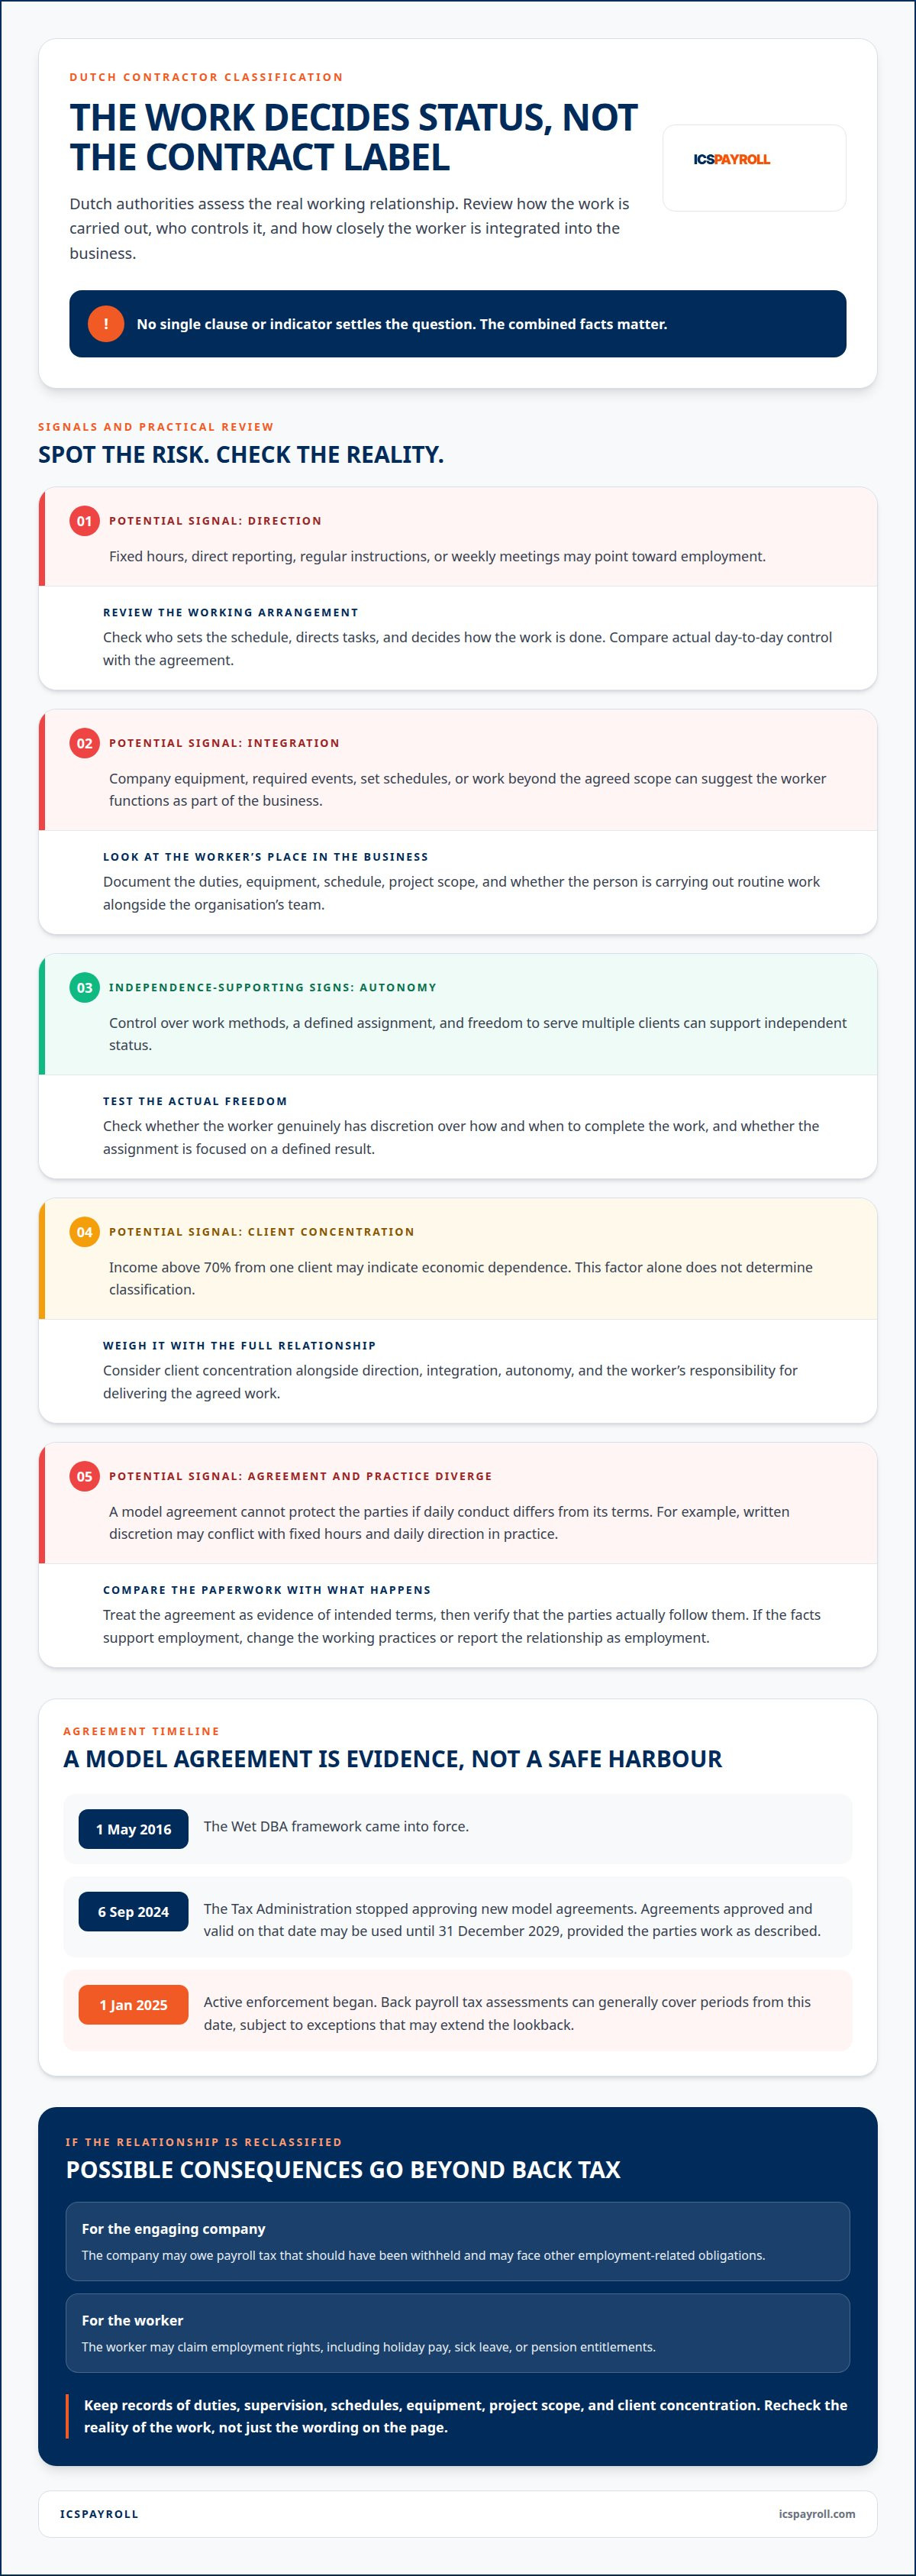
- Dirección y control: Horarios fijos, dependencia jerárquica directa, instrucciones continuas o reuniones de seguimiento semanales pueden evidenciar una relación por cuenta ajena.
- Integración en la estructura: La aportación de herramientas de trabajo corporativas, la asistencia obligatoria a eventos internos, los turnos preestablecidos o la asunción de tareas ajenas al alcance pactado sugieren que el trabajador opera como parte del personal ordinario.
- Autonomía: La libertad en la metodología de trabajo, un encargo delimitado y la facultad de prestar servicios a múltiples clientes respaldan la condición de contratista independiente.
- Concentración de ingresos: Facturar más del 70% a un único cliente puede constituir un indicio de dependencia económica, aunque este dato no define la clasificación por sí solo.
Un puesto de larga duración con funciones rutinarias y supervisión continuada difiere sustancialmente de un encargo especializado y puntual gestionado con autonomía. A efectos de clasificar la relación en los Países Bajos, la Belastingdienst examina la totalidad de las circunstancias, incluida la integración en la organización y el nivel de control ejercido por el cliente.
Las normativas sobre calificación laboral varían en cada Estado miembro de la UE al contar cada uno con su propio marco jurídico. En los Países Bajos, el análisis atiende a la realidad material y de fondo de la relación laboral en su conjunto, por encima del encabezamiento contractual.
Si se declara la existencia de una relación laboral por cuenta ajena, el trabajador puede reclamar con carácter retroactivo los derechos laborales que le correspondían, tales como el subsidio por vacaciones (vakantiegeld), la retribución por baja médica y las aportaciones a planes de pensiones. Conforme al artículo 7:629 del Código Civil neerlandés (Burgerlijk Wetboek), el subsidio por incapacidad temporal asciende al 70% del salario durante un máximo de 104 semanas, con el límite del salario mínimo interprofesional durante el primer año. Asimismo, tras la reclasificación pueden derivarse compromisos en materia de previsión social complementaria.
Las empresas que operen en los Países Bajos deben documentar rigurosamente las funciones, los niveles de supervisión, los calendarios, los equipos de trabajo, el alcance de los proyectos y la concentración de ingresos. Confronte estos elementos con los acuerdos suscritos y, si la operativa real lo exige, modifique los métodos de trabajo o registre formalmente la relación en la gestión de nóminas. Según la Belastingdienst, las liquidaciones complementarias de retenciones sobre nóminas pueden abarcar con carácter general periodos devengados a partir del 1 de enero de 2025, sin perjuicio de las excepciones legales que amplían dicho periodo de prescripción retroactiva.
Contratos modelo neerlandeses y el principio de prevalencia de la realidad sobre la forma
Los contratos modelo neerlandeses (modelovereenkomsten) sirven para plasmar la intención de las partes respecto a una relación mercantil. No obstante, su validez jurídica depende íntegramente de que el cliente y el profesional actúen en la práctica con arreglo a lo estipulado.
El marco de la Wet DBA
La Wet DBA, vigente desde el 1 de mayo de 2016, regula la evaluación de si un vínculo entre un cliente y un contratista encubre un contrato de trabajo. Los contratos modelo se crearon para ayudar a formalizar acuerdos que no constituyesen relaciones laborales. Para las empresas, la regla práctica es contundente: el contrato sirve de referencia indiciaria, pero la realidad operativa es la que prevalece.
La Administración tributaria neerlandesa dejó de aprobar nuevos contratos modelo el 6 de septiembre de 2024 y no renovará los existentes a su vencimiento. Aquellos modelos que contaban con aprobación y vigencia a dicha fecha podrán utilizarse hasta el 31 de diciembre de 2029, siempre que la ejecución práctica del trabajo se ajuste escrupulosamente a su contenido. Las directrices de la Belastingdienst regulan su régimen de uso. Este periodo transitorio no convierte las cláusulas contractuales en un salvoconducto legal si el día a día desmiente lo pactado por escrito.
Por ejemplo, un contrato puede señalar que el contratista goza de plena libertad organizativa para realizar una tarea delimitada. Si en la práctica el cliente impone un horario fijo, supervisa las labores cotidianas y subordina al profesional dentro de su equipo, los términos formales y la relación real entran en contradicción. La calificación jurídica responderá a los hechos objetivos del trabajo, con independencia del título del documento.
Presunciones legales y consultas vinculantes
Una presunción legal tiene el efecto procesal de invertir la carga de la prueba respecto a la no existencia de un contrato de trabajo. El proyecto de ley VBAR (Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden) prevé una presunción de laboralidad para aquellas prestaciones remuneradas con una tarifa inferior a 38 € por hora, aunque todavía no ha entrado en vigor. El Senado aprobó el texto legislativo enmendado el 16 de junio de 2026, restando pendiente la determinación de su fecha formal de aplicación.
Conviene no confundir una presunción legal proyectada con una resolución formal vinculante sobre una contratación específica. El contrato modelo refleja la voluntad inicial, mientras que la determinación del estatus atiende al desempeño real de la actividad. Considere los acuerdos contractuales como un elemento de prueba documental, pero en ningún caso como una cláusula de exclusión frente a la operativa fáctica.
El Gobierno de los Países Bajos dispone asimismo de un cuestionario anónimo en línea concebido para valorar las relaciones laborales. Dicho recurso permite estructurar una auditoría preliminar, pero no sustituye un examen pormenorizado del caso. Por su parte, el proyecto piloto del módulo web gubernamental concluyó definitivamente en julio de 2021.
Antes de ampararse en un contrato modelo en vigor, contraste sus cláusulas con el régimen efectivo de funciones, supervisión, horarios y autonomía del trabajador. Registre cualquier divergencia y adapte el acuerdo a la realidad del servicio. Si el cliente ejerce el control directo de la actividad ordinaria, el redactado formal no bastará para acreditar la condición de autónomo independiente. Revise los contratos periódicamente a medida que evolucionen las tareas: un proyecto cerrado puede transformarse con facilidad en una relación laboral continuada y dirigida.
Control de la Administración tributaria sobre el falso trabajo autónomo
El régimen de control e inspección sobre los falsos autónomos en los Países Bajos se modificó con efectos a partir del 1 de enero de 2025. Las consecuencias que de ello se derivan varían en función de la relación de trabajo real, el periodo devengado objeto de comprobación y la respuesta de la empresa ante los requerimientos de subsanación. La política de inspección de la Belastingdienst fija los criterios de actuación frente al falso trabajo autónomo.
Falso trabajo autónomo y relaciones laborales encubiertas
El falso trabajo autónomo (schijnzelfstandigheid) tiene lugar cuando se califica a un profesional como contratista independiente a pesar de que la naturaleza material del vínculo es la de una relación laboral por cuenta ajena. La relación laboral encubierta alude a esa misma discordancia entre la denominación mercantil y unas condiciones laborales propias de un asalariado. El riesgo para la empresa radica en la asunción de obligaciones salariales, de seguridad social y fiscales que resultan exigibles pese a haber suscrito un contrato mercantil.
La Belastingdienst da prioridad absoluta a los hechos fácticos frente a la existencia de contratos modelo. A título ilustrativo, un documento puede definir una prestación autónoma, mientras que el cliente asigna tareas diarias y asimila al profesional al resto de la plantilla. Esta incompatibilidad faculta a la autoridad tributaria a comprobar si la documentación se corresponde con la realidad material. La denominación contractual no predetermina la resolución administrativa.
La fiscalización activa se reanudó el 1 de enero de 2025 tras decaer la moratoria temporal de sanciones previa. Durante el primer ejercicio de inspección, las autoridades concentraron sus actuaciones en los supuestos de mayor gravedad. En el transcurso de 2025 no se impusieron sanciones por clasificación errónea, sin perjuicio de girar las actas de liquidación complementarias y exigir la regularización de las retenciones oportunas. El denominado periodo transitorio o de adaptación gradual (soft landing) permanecerá activo hasta el 1 de enero de 2027 para aquellas entidades que acrediten medidas reales orientadas a corregir situaciones de falso trabajo autónomo.
Responsabilidades y contingencias para la empresa
La calificación administrativa de una relación como laboral conlleva la derivación a la empresa contratante de la responsabilidad por las retenciones sobre nóminas no practicadas. Además, la sociedad puede quedar sujeta al pago de prestaciones derivadas de la legislación laboral, tales como salarios durante bajas por incapacidad temporal o cotizaciones a fondos de pensiones obligatorios. Estas contingencias impactan en la gestión de nóminas y en la estabilidad financiera del negocio, trascendiendo el ámbito de un único contrato mercantil.
En el marco sancionador aplicable desde 2025, las liquidaciones con carácter general no se retrotraen a fechas anteriores al 1 de enero de 2025. No obstante, en supuestos de dolo (kwaadwillendheid) o cuando la empresa desatienda las advertencias y requerimientos formales cursados, el periodo de comprobación e inspección retroactiva puede extenderse hasta los cinco años. La actitud y diligencia corporativa ante las advertencias de la autoridad resultan tan determinantes como la calificación contractual original.
Las sanciones tributarias ordinarias por omisión formal no se impondrán a lo largo de 2026 y no se restablecerán formalmente hasta 2027. Por el contrario, las multas por negligencia grave o clasificación errónea intencionada pueden imponerse a partir de 2026. Al tratarse de categorías normativas diferenciadas, las empresas deben discernir claramente entre una mera discrepancia de criterio y una conducta elusiva deliberada.
Acciones de control y reclamaciones laborales del trabajador
Los trabajadores están legitimados para impugnar su condición de autónomos sosteniendo la existencia de una relación laboral por cuenta ajena y exigiendo el reconocimiento de los derechos propios de los trabajadores dependientes. Pueden fundamentar su pretensión recabando pruebas documentales sobre el régimen de órdenes de trabajo, control jerárquico y retribuciones, para posteriormente elevar su solicitud ante la empresa o formalizar una demanda de reconocimiento de derechos e indemnizaciones ante la jurisdicción social.
En el plano operativo, las empresas deben auditar sus acuerdos mercantiles, detectar posibles discrepancias entre las cláusulas contractuales y la realidad cotidiana, y, acto seguido, ajustar los métodos de trabajo o dar de alta al profesional como empleado a través de la nómina. Conserve siempre un registro documental de las actuaciones correctoras y de las comunicaciones con la Administración tributaria. Dichas evidencias resultan esenciales para acreditar la diligencia debida durante el ciclo de inspección.
Fiscalización de la Administración tributaria y medidas correctoras
La Belastingdienst dispone de potestad para regularizar la tributación en concepto de nómina en caso de que las condiciones de trabajo reales acrediten la existencia de laboralidad. En las actuaciones iniciadas a partir del 1 de enero de 2025, las liquidaciones abarcan por lo general hasta dicha fecha, salvo supuestos excepcionales de dolo o desobediencia a requerimientos formales de corrección.
Este criterio adquiere especial trascendencia cuando la contratación mercantil se extiende a lo largo de varios periodos impositivos. Determine con exactitud la fecha de inicio de la prestación, su evolución práctica y si hubo modificaciones en las rutinas operativas. Un encargo puede nacer como un proyecto autónomo e independiente y derivar con el tiempo hacia jornadas de horario estricto y subordinación directa. Esa transformación altera sustancialmente el periodo devengado y la cuantía de los tributos sujetos a regularización.
El plazo legal de prescripción para liquidaciones tributarias complementarias en los Países Bajos es de cinco años a contar desde el término del periodo impositivo correspondiente. Conforme a las directrices de inspección vigentes, la Belastingdienst renuncia con carácter general a exigir deudas anteriores al 1 de enero de 2025. El plazo de prescripción general de cinco años mantiene plena operatividad en supuestos de conducta dolosa o desatención de órdenes administrativas formales. Estas dos variables delimitan, por un lado, el marco legal abstracto de prescripción y, por otro, el alcance temporal concreto de la política inspectora.
Las medidas correctoras varían en función de la gravedad constatada por las autoridades. La Administración tributaria puede compeler a la empresa a reorganizar la relación operativa o a incorporar de inmediato al trabajador en las declaraciones periódicas del impuesto sobre el salario (aangifte loonheffingen). Asimismo, liquidará las retenciones sociales y tributarias omitidas. La persistencia en esquemas de falso trabajo autónomo, la calificación errónea flagrante o el incumplimiento reiterado de requerimientos exponen a la organización a recargos y medidas punitivas adicionales.
El régimen sancionador se rige igualmente por un calendario escalonado. Las sanciones por incumplimiento no deliberado quedan excluidas durante 2026 y volverán a regir a partir de 2027. En cambio, las multas por reclasificación debida a dolo o culpa grave podrán exigirse desde 2026. Resulta indispensable que las empresas diferencien un error documental formal de un incumplimiento sistemático o intencionado, evitando la falsa asunción de que la imposición de multas permanece íntegramente suspendida.
Una respuesta rigurosa y fundamentada permite esclarecer la situación fáctica y aplicar las medidas de ajuste oportunas. Examine los contratos mercantiles a la luz de los partes horarios, registros de instrucciones, facturas emitidas y las funciones reales desempeñadas. Seguidamente, asigne la condición laboral de cada profesional a los periodos de liquidación devengados e identifique posibles retenciones no ingresadas. Conserve constancia documental del momento en que se detectó la incidencia y de las medidas adoptadas para subsanarla.
En caso de recibir una orden o requerimiento formal de la Belastingdienst, registre con precisión su contenido, el responsable de su ejecución y los plazos de respuesta. Limitarse a modificar la redacción del contrato mercantil carece de eficacia jurídica si la relación material continúa operando con subordinación y dependencia. Reestructure el marco fáctico de la prestación o registre formalmente al trabajador en nómina como empleado por cuenta ajena, custodiando las pruebas materiales de dicha regularización. Ello proporcionará un soporte probatorio indiscutible si las autoridades revisan con posterioridad el grado de cumplimiento normativo o el periodo inspeccionado.
Criterios neerlandeses para determinar la condición laboral
El ordenamiento neerlandés no contempla un único criterio contractual ni un baremo cuantitativo matemático que resuelva de forma automática la condición laboral de una persona. La Belastingdienst y los tribunales de justicia valoran la relación jurídica en su conjunto, atendiendo al modo en que la actividad se organiza y se materializa.
El punto de partida radica en la naturaleza de la prestación. El empleado asume habitualmente una obligación de prestación personalísima sometida a las directrices de su empleador, mientras que el contratista independiente disfruta de autonomía técnica para ejecutar el servicio. El reflejo formal de un proyecto específico en un contrato solo refrenda la condición de autónomo si el devenir diario concuerda con dicha premisa. La continuidad en la retribución, el desempeño de funciones estructurales y la subordinación organizativa configuran, en su consideración global, indicios concluyentes de laboralidad.
Asimismo, entra en juego la presunción legal de laboralidad contemplada en la normativa neerlandesa. Cuando una actividad remunerada se presta durante un mínimo de 20 horas mensuales o con frecuencia semanal a lo largo de al menos tres meses consecutivos, la ley presume la existencia de un contrato de trabajo, recayendo en la contraparte la carga de desvirtuar dicha presunción mediante prueba en contrario. Esta regla debe tratarse como un indicador legal específico que no releva del análisis exhaustivo del conjunto de los hechos.
En cada relación comercial, evalúe la distribución efectiva de facultades y riesgos entre cliente y profesional. Constate quién fija el método y los tiempos de trabajo, si el trabajador está facultado para rechazar encargos adicionales y si la prestación persigue un resultado cerrado o una dedicación continuada. La contratación de un especialista externo para un proyecto singular e independiente difiere radicalmente de la asunción de labores operativas bajo el control habitual del cliente.
- Potestad de mando (autoridad): Contraste la emisión de órdenes, la supervisión funcional y los canales de reporte con el grado real de libertad del profesional para determinar la forma de entrega del encargo.
- Integración en la organización: Determine si el trabajador se integra en el engranaje productivo y en los equipos internos de la empresa o si, por el contrario, presta un servicio técnico claramente diferenciado y externo.
- Personalidad de la prestación: Compruebe si la realización de las tareas exige necesariamente la intervención personal e insustituible del profesional o si este cuenta con la facultad efectiva de delegar en terceros o enviar sustitutos.
- Independencia económica y mercantil: Valore la libertad del contratista para captar otros clientes y la diversificación de sus ingresos. Que más del 70% de la facturación proceda de un único pagador constituye un indicio de dependencia, aunque no basta por sí solo para declarar la laboralidad.
Coteje estos hallazgos con el texto del contrato suscrito y el tratamiento salarial y fiscal dispensado. Cualquier discrepancia exige una actuación inmediata: no es admisible que un contrato estipule la ejecución autónoma de un proyecto mientras que la operativa diaria impone disponibilidad horaria ininterrumpida y reportes de actividad continuos. Documente los elementos que fundamentan cada conclusión técnica, incluyendo órdenes de trabajo, calendarios, facturación emitida y redefinición de tareas. Actualice su diagnóstico ante cualquier mutación del encargo, pues un proyecto acotado puede degenerar en una relación subordinada y continuada.
La conclusión primordial es que la calificación debe deducirse de la realidad fáctica probada y nunca de fórmulas declarativas abstractas. Las empresas en los Países Bajos deben analizar sus puestos de trabajo a la luz de estos parámetros, fundamentar sus decisiones y regularizar la relación cuando los hechos revelen notas de laboralidad. Si precisa asesoramiento para alinear la tributación y gestión de nóminas con el estatus real de su personal, consulte nuestros servicios de gestión de nóminas en los Países Bajos.
ICSPayroll: Employer of Record (EOR)
ICSPayroll presta servicios de Employer of Record (EOR) dirigidos a empresas que contratan personal en los Países Bajos. Esta solución resulta idónea cuando las características del puesto exigen su formalización como relación laboral por cuenta ajena pero su organización carece de una entidad jurídica local o prefiere delegar la gestión contractual. Como EOR, ICSPayroll asume la condición de empleador formal ante la legislación local, gestionando el cumplimiento normativo, la nómina, las obligaciones tributarias y las cargas sociales del empleador.
Para aquellas entidades que ya cuentan con presencia legal en el país y contratan directamente a sus trabajadores, nuestro servicio de gestión de nóminas neerlandesa (Dutch Payroll Administration) garantiza una tramitación ágil y rigurosa del ciclo laboral. Asimismo, ICSPayroll gestiona solicitudes de aplicación del régimen del 30% (30%-regeling) para profesionales cualificados internacionales que cumplan los requisitos legalmente previstos. Estas soluciones optimizan la gestión laboral y de nóminas, si bien no eximen a la empresa de examinar previamente si las relaciones con sus contratistas mercantiles encubren vínculos de naturaleza laboral.
Contacte con ICSPayroll para determinar el modelo de contratación o gestión de nóminas más adecuado para sus operaciones en los Países Bajos.
Integre la condición laboral de los trabajadores en la planificación de su plantilla
La calificación de un trabajador no es una decisión documental que se tome una sola vez. La naturaleza de un puesto puede mutar con el tiempo a medida que los encargos temporales se convierten en colaboraciones indefinidas, la supervisión aumenta o se amplían las responsabilidades asignadas. Integre auditorías periódicas de estatus laboral dentro de la planificación de su plantilla con el fin de detectar cambios en la operativa antes de que surjan discrepancias entre las obligaciones contractuales y los procesos de nómina.
En el contexto de la prevención del falso trabajo autónomo en los Países Bajos, la medida más eficaz consiste en armonizar las condiciones reales de cada puesto con la estructura contractual y de nóminas adecuada. De este modo, su empresa contará con un marco legal seguro para gestionar sus responsabilidades a medida que sus equipos y proyectos evolucionen.
El equipo de ICSPayroll está a su disposición para asesorarle en la evaluación y adecuación contractual de su plantilla en los Países Bajos. Contacte con ICSPayroll para analizar la calificación de sus colaboradores y definir la estrategia más conveniente para su organización.
Preguntas frecuentes
¿Qué es la clasificación errónea de trabajadores (falsos autónomos)?
La clasificación errónea o falso trabajo autónomo consiste en dar trato de contratista independiente a un trabajador cuya relación material con la empresa reúne los rasgos propios de un empleo por cuenta ajena. En los Países Bajos, esta contingencia puede concurrir aun habiendo suscrito un contrato mercantil o de freelance. Por ejemplo, un consultor formalmente registrado como contratista opera de facto como un empleado si la empresa organiza sus tareas diarias, impone un horario fijo y le exige una prestación personalísima. La calificación atiende siempre a la realidad de la prestación y no a las cláusulas formales.
¿La contratación a través de un EOR elimina el riesgo de falso autónomo?
Un Employer of Record (EOR) da de alta al profesional directamente como empleado por cuenta ajena en lugar de vincularlo mediante una relación mercantil de prestación de servicios, canalizando la prestación a través de una vía laboral formal. No obstante, las tareas y la operativa diaria deben coincidir con las características de una relación por cuenta ajena. En los Países Bajos, el EOR actúa como el empleador formal y asume el cumplimiento de la normativa local, retenciones fiscales y cotizaciones a la seguridad social. La mera sustitución de un documento contractual no transmuta por sí sola una prestación genuinamente autónoma en una relación de empleo.
¿Cuáles son los principales riesgos de recurrir a trabajadores externos desde la óptica del derecho laboral?
El principal riesgo reside en que un profesional contratado como autónomo sea posteriormente reconocido en vía administrativa o judicial como trabajador por cuenta ajena. En tal escenario, la empresa puede verse obligada a ingresar retroactivamente las retenciones sobre nóminas y cotizaciones no practicadas, además de satisfacer indemnizaciones y derechos laborales como subsidios de incapacidad temporal o aportaciones a planes de pensiones sectoriales. Ello puede desestabilizar la gestión corporativa al obligar a ajustar presupuestos, registros contables y nóminas. El riesgo depende de las condiciones fácticas del trabajo y no del estatus genérico como trabajador externo.
¿Qué define a un contratista independiente en los Países Bajos?
Un contratista (zzp’er u operador independiente) es, por definición, un profesional que presta un servicio acordado o entrega un resultado concreto con plena autonomía técnica y organizativa, sin formar parte de la estructura de personal ni hallarse bajo el poder de dirección del cliente. Un profesional independiente suele asumir la responsabilidad íntegra de la ejecución del encargo y presta servicios para una pluralidad de clientes. El criterio distintivo radica en cómo interactúan las partes en el plano real, con independencia de que el contrato incorpore el término «freelance».
¿Qué es la Wet DBA y cómo determina el estatus laboral?
La Wet DBA es el marco legislativo neerlandés que regula la calificación de las relaciones entre empresas contratantes y profesionales independientes. Esta norma no valida un contrato mercantil por su denominación formal, sino que exige a ambas partes verificar que el servicio pactado y su desempeño en la práctica no constituyan en realidad una relación por cuenta ajena. Por ejemplo, un acuerdo puede describir un proyecto con independencia organizativa, pero la dirección directa de las tareas por parte del cliente puede desmentir dicho estatus. La responsabilidad de evaluar la conformidad jurídica de la relación recae solidariamente en ambas partes.
¿Existe riesgo de sanciones penales por clasificación errónea?
La clasificación errónea no conlleva por sí misma la aplicación inmediata de sanciones penales. Las consecuencias legales derivadas de la constatación de falsos autónomos se circunscriben habitualmente a regularizaciones fiscales, liquidaciones de retenciones sobre la nómina, intereses de demora y sanciones administrativas. El riesgo deviene de mayor gravedad cuando las autoridades acreditan la existencia de dolo o negligencia grave, supuestos que pueden dar lugar a sanciones agravadas según la normativa de inspección. La mera discrepancia de criterio técnico sobre la calificación no conforma una infracción penal, siendo determinante la concurrencia de una conducta defraudadora acreditada.
¿Cómo determinan los Países Bajos si un trabajador es empleado o contratista independiente?
La calificación jurídica se fundamenta en el análisis global de la relación de trabajo. Los elementos de juicio más relevantes incluyen el grado de control y supervisión que se ejerce sobre las tareas, la exigencia de prestación personal, la integración del profesional en los circuitos productivos del cliente y el nivel efectivo de independencia mercantil. Una auditoría eficaz exige contrastar los términos del contrato con los hechos objetivos, tales como comunicaciones de instrucciones, horarios, facturas emitidas y entregables del proyecto. Difícilmente un único indicio resolverá el estatus; es el análisis ponderado de todos los factores el que decanta la calificación legal en uno u otro sentido.
¿Qué es la ley DBA neerlandesa y cómo afecta a los contratos de freelance?
La ley DBA, formalmente denominada Wet DBA, impone tanto a las empresas clientes como a los profesionales freelance el deber de comprobar que su relación responda verdaderamente a una prestación por cuenta propia y no a un empleo encubierto. El contrato mercantil puede servir para acreditar las intenciones iniciales de los contratantes, pero carece de eficacia legal si el desenvolvimiento cotidiano de la actividad lo desmiente. Así, la declaración contractual de independencia organizativa pierde su valor probatorio si el cliente impone la jornada, los turnos y la metodología del profesional. Conviene someter los contratos a revisión siempre que el alcance o la dinámica del puesto experimenten modificaciones.
Artículo de
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial participada al 100% por Intercompany Solutions que gestiona ICS Payroll. Está especializado en servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, liquidación de retenciones salariales y cotizaciones a la seguridad social, subsidio por vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con posibilidad de tramitar el alta de empleados en 48 horas.
Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
La clasificación errónea o falso trabajo autónomo consiste en dar trato de contratista independiente a un trabajador cuya relación material con la empresa reúne los rasgos propios de un empleo por cuenta ajena. En los Países Bajos, esta contingencia puede concurrir aun habiendo suscrito un contrato mercantil o de freelance. Por ejemplo, un consultor formalmente registrado como contratista opera de facto como un empleado si la empresa organiza sus tareas diarias, impone un horario fijo y le exige una prestación personalísima. La calificación atiende siempre a la realidad de la prestación y no a las cláusulas formales.
Un Employer of Record (EOR) da de alta al profesional directamente como empleado por cuenta ajena en lugar de vincularlo mediante una relación mercantil de prestación de servicios, canalizando la prestación a través de una vía laboral formal. No obstante, las tareas y la operativa diaria deben coincidir con las características de una relación por cuenta ajena. En los Países Bajos, el EOR actúa como el empleador formal y asume el cumplimiento de la normativa local, retenciones fiscales y cotizaciones a la seguridad social. La mera sustitución de un documento contractual no transmuta por sí sola una prestación genuinamente autónoma en una relación de empleo.
El principal riesgo reside en que un profesional contratado como autónomo sea posteriormente reconocido en vía administrativa o judicial como trabajador por cuenta ajena. En tal escenario, la empresa puede verse obligada a ingresar retroactivamente las retenciones sobre nóminas y cotizaciones no practicadas, además de satisfacer indemnizaciones y derechos laborales como subsidios de incapacidad temporal o aportaciones a planes de pensiones sectoriales. Ello puede desestabilizar la gestión corporativa al obligar a ajustar presupuestos, registros contables y nóminas. El riesgo depende de las condiciones fácticas del trabajo y no del estatus genérico como trabajador externo.
Un contratista (zzp’er u operador independiente) es, por definición, un profesional que presta un servicio acordado o entrega un resultado concreto con plena autonomía técnica y organizativa, sin formar parte de la estructura de personal ni hallarse bajo el poder de dirección del cliente. Un profesional independiente suele asumir la responsabilidad íntegra de la ejecución del encargo y presta servicios para una pluralidad de clientes. El criterio distintivo radica en cómo interactúan las partes en el plano real, con independencia de que el contrato incorpore el término «freelance».
La Wet DBA es el marco legislativo neerlandés que regula la calificación de las relaciones entre empresas contratantes y profesionales independientes. Esta norma no valida un contrato mercantil por su denominación formal, sino que exige a ambas partes verificar que el servicio pactado y su desempeño en la práctica no constituyan en realidad una relación por cuenta ajena. Por ejemplo, un acuerdo puede describir un proyecto con independencia organizativa, pero la dirección directa de las tareas por parte del cliente puede desmentir dicho estatus. La responsabilidad de evaluar la conformidad jurídica de la relación recae solidariamente en ambas partes.
La clasificación errónea no conlleva por sí misma la aplicación inmediata de sanciones penales. Las consecuencias legales derivadas de la constatación de falsos autónomos se circunscriben habitualmente a regularizaciones fiscales, liquidaciones de retenciones sobre la nómina, intereses de demora y sanciones administrativas. El riesgo deviene de mayor gravedad cuando las autoridades acreditan la existencia de dolo o negligencia grave, supuestos que pueden dar lugar a sanciones agravadas según la normativa de inspección. La mera discrepancia de criterio técnico sobre la calificación no conforma una infracción penal, siendo determinante la concurrencia de una conducta defraudadora acreditada.
La calificación jurídica se fundamenta en el análisis global de la relación de trabajo. Los elementos de juicio más relevantes incluyen el grado de control y supervisión que se ejerce sobre las tareas, la exigencia de prestación personal, la integración del profesional en los circuitos productivos del cliente y el nivel efectivo de independencia mercantil. Una auditoría eficaz exige contrastar los términos del contrato con los hechos objetivos, tales como comunicaciones de instrucciones, horarios, facturas emitidas y entregables del proyecto. Difícilmente un único indicio resolverá el estatus; es el análisis ponderado de todos los factores el que decanta la calificación legal en uno u otro sentido.
La ley DBA, formalmente denominada Wet DBA, impone tanto a las empresas clientes como a los profesionales freelance el deber de comprobar que su relación responda verdaderamente a una prestación por cuenta propia y no a un empleo encubierto. El contrato mercantil puede servir para acreditar las intenciones iniciales de los contratantes, pero carece de eficacia legal si el desenvolvimiento cotidiano de la actividad lo desmiente. Así, la declaración contractual de independencia organizativa pierde su valor probatorio si el cliente impone la jornada, los turnos y la metodología del profesional. Conviene someter los contratos a revisión siempre que el alcance o la dinámica del puesto experimenten modificaciones.
Artículos relacionados