Riesgos de contratar contratistas en los Países Bajos: contingencias fiscales
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Un contrato de prestación de servicios por sí solo no determina la condición laboral de un trabajador en los Países Bajos; lo decisivo es cómo se ejecuta el trabajo en la práctica. Los riesgos de contratar contratistas en los Países Bajos incluyen la reclasificación laboral, deudas por impuestos sobre la nómina (retenciones de nómina) y reclamaciones de beneficios laborales. Desde el 1 de enero de 2025, la administración tributaria neerlandesa (Belastingdienst) puede imponer liquidaciones adicionales por trabajo incorrectamente clasificado, con efectos retroactivos a dicha fecha.
La contratación independiente puede ofrecer flexibilidad, pero esa flexibilidad depende de una relación laboral verdaderamente autónoma, no solo de la redacción del acuerdo. Este artículo explica cómo se evalúa la condición laboral, por qué las vinculaciones prolongadas y la dependencia económica de un solo cliente pueden aumentar el riesgo, y qué responsabilidades fiscales y laborales pueden derivarse de una reclasificación. Asimismo, detalla cómo prepararse ante posibles cambios legislativos y cuándo puede resultar más adecuado un modelo de contratación diferente.
Puntos clave
- La condición laboral del trabajador depende de cómo se ejecuta el trabajo en la práctica, no solo de la denominación que figure en el contrato. Evalúe conjuntamente el grado de control, la prestación personal de los servicios, la retribución y la relación de trabajo real.
- La reclasificación laboral puede otorgar protecciones de empleado y generar responsabilidades retroactivas, incluidos impuestos sobre la nómina y reclamaciones de beneficios como el pago por enfermedad.
- Desde el 1 de enero de 2025, la moratoria de aplicación de la Wet DBA ha finalizado, y las liquidaciones fiscales pueden tener carácter retroactivo hasta esa fecha.
- El Senado aprobó una versión simplificada del proyecto de ley VBAR el 16 de junio de 2026. Su presunción legal de laboralidad propuesta por debajo de 38 € por hora aún no ha entrado en vigor.
- Cuando la actividad funcione como una relación laboral por cuenta ajena, compare la contratación independiente con un modelo laboral que garantice el cumplimiento normativo antes de continuar la relación.
Beneficios y protecciones de los empleados en comparación con los contratistas
En los Países Bajos, las protecciones laborales de los empleados pueden aplicarse cuando una relación de trabajo constituye un empleo por cuenta ajena en la práctica, aun cuando el contrato denomine al trabajador como contratista independiente. Esa distinción afecta a las retenciones del impuesto sobre la nómina, la prestación por incapacidad temporal y otros derechos legales.
Criterios de clasificación de la condición laboral
La clasificación laboral neerlandesa evalúa la relación de trabajo en su conjunto, en lugar de basarse en el título del contrato. Este marco jurídico se fundamenta en una sentencia del Tribunal Supremo de 2021 relativa al caso Deliveroo.
Entre los criterios pertinentes se incluyen si el trabajador debe prestar los servicios de forma personal, si percibe una retribución y cómo ambas partes interpretaron y ejecutaron realmente el acuerdo. El control sobre el trabajo diario y la independencia práctica del trabajador también contribuyen a determinar la naturaleza de la relación. Ningún factor por sí solo determina la condición laboral. La etiqueta de contratista no resuelve la cuestión si la relación funciona en la práctica como un empleo por cuenta ajena.
La Ley DBA [Wet DBA] entró en vigor el 1 de mayo de 2016 y abolió la declaración VAR. Existe una presunción legal diferenciada aplicable al trabajo realizado a cambio de una retribución durante al menos 20 horas al mes o de forma semanal durante al menos tres meses consecutivos, salvo prueba en contrario. Para una empresa, la lección práctica consiste en evaluar las características reales del acuerdo y no limitarse a la documentación formal.
Límites a los contratos sucesivos de duración determinada
La regla de concatenación neerlandesa [ketenregeling] limita los contratos de trabajo de duración determinada sucesivos a un máximo de 3 contratos en un período de 36 meses. Si el trabajo continúa más allá de este límite legal, el trabajador puede adquirir automáticamente la condición de empleado con contrato por tiempo indefinido.
Esta norma se aplica a los contratos de trabajo y no de forma automática a los contratos de prestación de servicios auténticos. Sin embargo, si una relación se reclasifica como laboral por cuenta ajena, la secuencia de contratos puede resultar determinante. Al revisar contrataciones reiteradas, evalúe tanto la condición real del trabajador como el historial contractual previo. Cambiar la denominación del contrato no modifica, por sí mismo, la relación laboral subyacente.
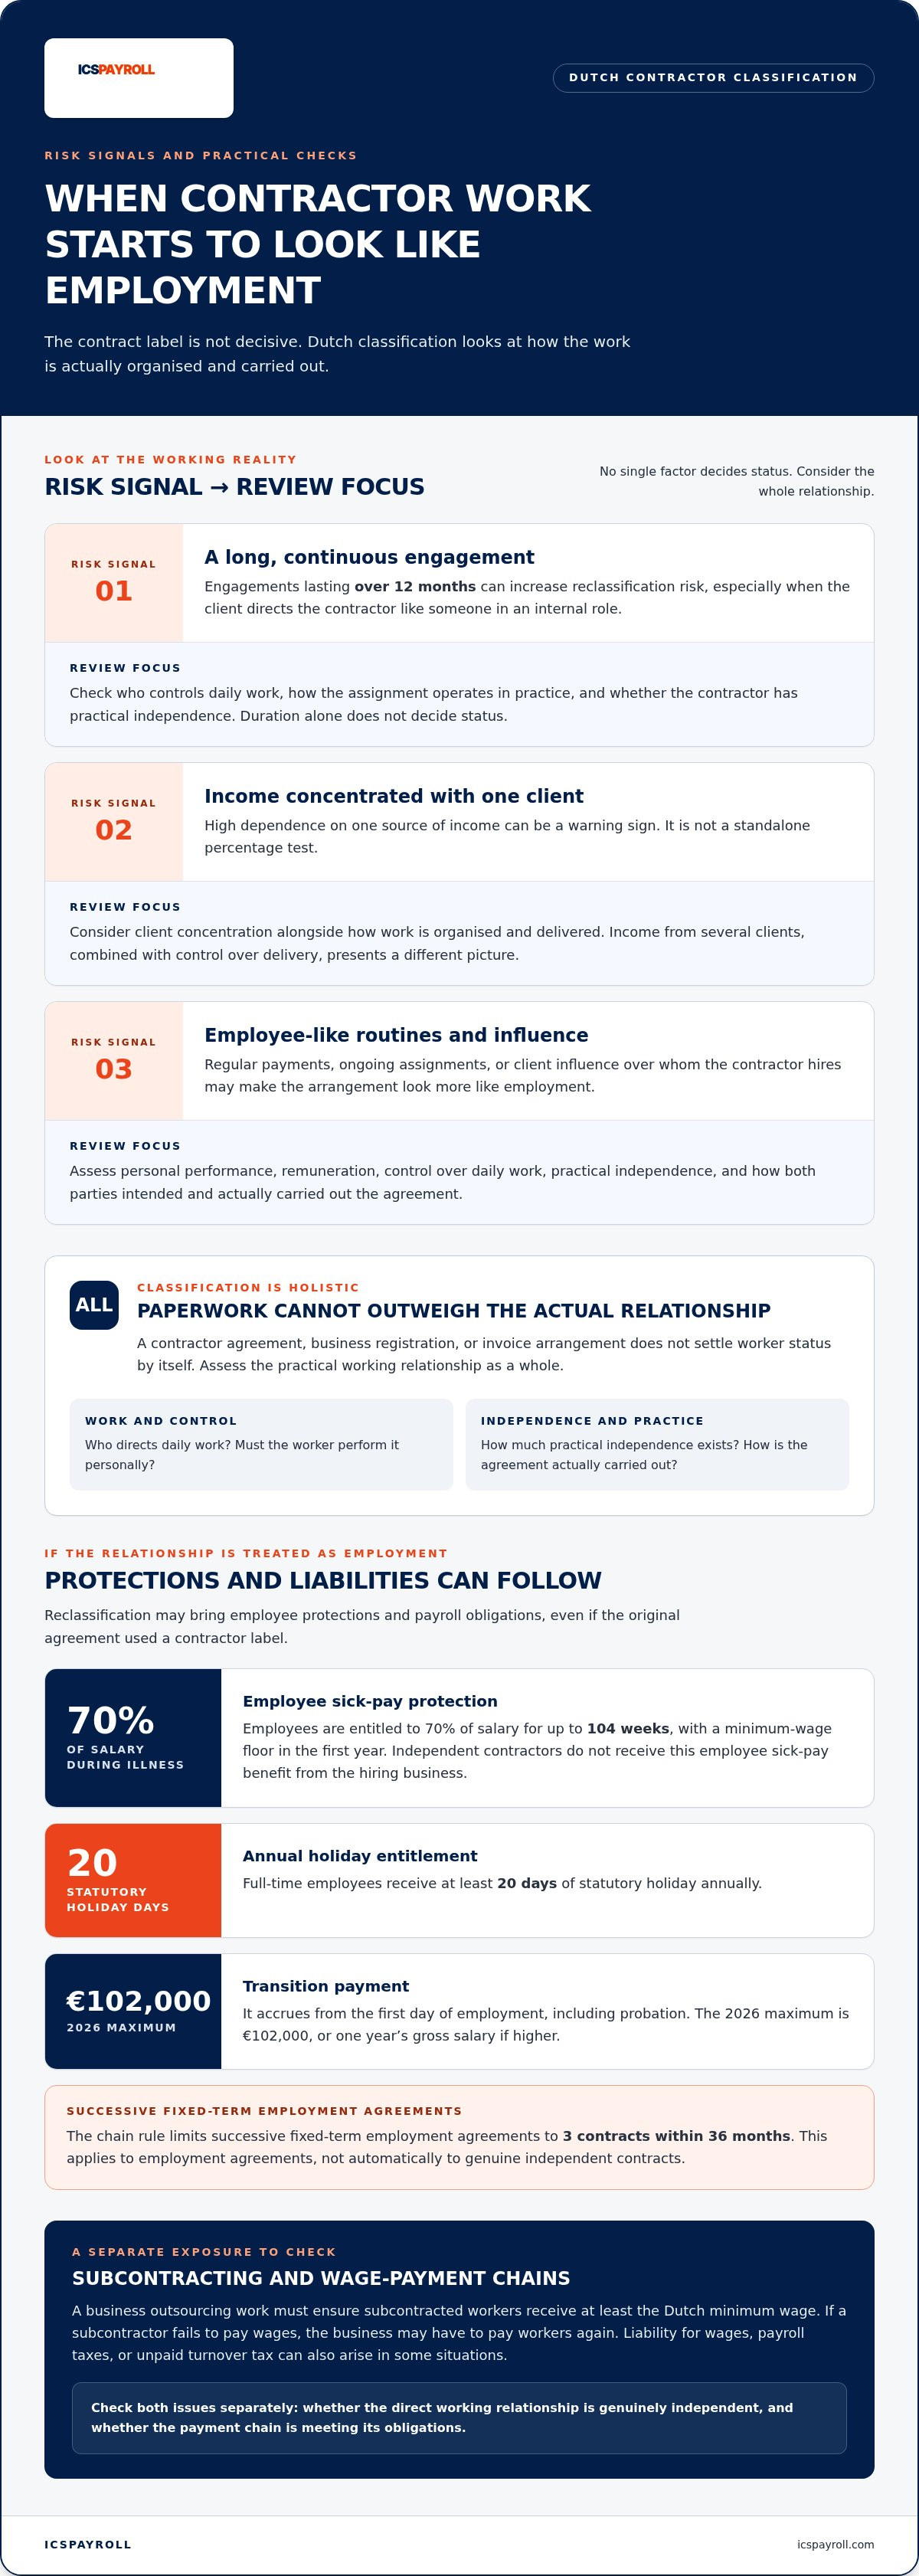
Las protecciones para empleados implican derechos y conllevan costes directos. Los empleados tienen derecho al 70 % de su salario durante situaciones de enfermedad por un período máximo de 104 semanas, con el límite mínimo del salario mínimo interprofesional durante el primer año. Los contratistas independientes no tienen derecho a percibir este pago por enfermedad por parte de la empresa contratante.
Los empleados también tienen derecho a un mínimo de 20 días de vacaciones legales al año cuando trabajan a jornada completa. Asimismo, devengan una indemnización legal por despido o fin de contrato [transitievergoeding] desde el primer día de trabajo, incluido el período de prueba, que se calcula por regla general a razón de un tercio del salario mensual por cada año de servicio. En 2026, su importe máximo es de 102.000 €, o el equivalente a un año de salario bruto si este fuera superior.
Estas diferencias son esenciales cuando un contratista es reclasificado posteriormente como empleado. La empresa puede enfrentarse a reclamaciones de beneficios laborales y obligaciones en materia de nóminas, mientras que el trabajador adquiere derechos como la retribución por enfermedad y la protección frente al despido. La mera redacción contractual no neutraliza tales consecuencias.
Duración del contrato de servicios y concentración de ingresos del cliente
Las colaboraciones de larga duración y la dependencia económica de una única fuente de ingresos pueden hacer que una relación de prestación de servicios parezca menos independiente. Las empresas contratantes neerlandesas son las responsables de determinar la correcta clasificación laboral del trabajador, pudiendo derivarse además responsabilidades solidarias en contratos de puesta a disposición de personal y cadenas de subcontratación.
En materia de accidentes de trabajo, las empresas clientes neerlandesas comparten la responsabilidad de garantizar un entorno laboral seguro y saludable con empleadores, trabajadores y profesionales autónomos. La empresa usuaria o principal también puede responder por los daños sufridos por trabajadores temporales durante el desempeño de sus funciones. La responsabilidad aseguradora dependerá de los pactos contractuales y de las coberturas aplicables, por lo que el contrato debe regular con claridad los riesgos laborales y la suscripción de las pólizas de seguro oportunas.
Desde la eliminación de la declaración VAR en 2016, la empresa cliente debe verificar si la relación es verdaderamente autónoma o si debe considerarse de carácter laboral. La duración de un contrato no determina la condición laboral por sí sola. Sin embargo, las colaboraciones continuadas de más de 12 meses incrementan notablemente el riesgo de reclasificación, sobre todo cuando la empresa imparte instrucciones directas al contratista al igual que a su plantilla interna.
La concentración de clientes es otra señal de alerta. Una alta concentración de ingresos procedentes de un único cliente puede suponer un indicio relevante, si bien debe valorarse conjuntamente con el contexto global de la relación laboral. Dicho porcentaje no constituye un criterio aislado: la clasificación neerlandesa analiza la totalidad de las circunstancias, incluida la forma de organizar y ejecutar las tareas. Un contratista que obtiene ingresos de varios clientes y decide cómo desarrollar su trabajo presenta un perfil muy distinto al de alguien que depende económicamente de una sola empresa.
La dependencia también puede surgir a través de la rutina operativa. Pagos periódicos idénticos, encargos continuos y el control del cliente sobre las personas que el contratista puede subcontratar o emplear pueden asimilar la relación a un contrato de trabajo. Conviene analizar la pauta real de trabajo y no limitarse a los términos de facturación. El tratamiento a efectos del IRPF o el registro mercantil del contratista no eximen, por sí solos, a la empresa cliente de su responsabilidad de clasificación.
Pueden surgir responsabilidades adicionales cuando una empresa recurre al personal de un contratista o participa en una cadena de subcontratación. La empresa que externaliza los trabajos debe garantizar que dichos trabajadores perciban al menos el salario mínimo neerlandés. Si un subcontratista no abona los salarios devengados, la empresa principal podría verse obligada a satisfacerlos. En determinados supuestos, los clientes también pueden incurrir en responsabilidad solidaria por salarios impagados, retenciones fiscales sobre la nómina o el IVA no ingresado.
La administración tributaria (Belastingdienst) puede exigir a una empresa que contrata mediante acuerdos de externalización la responsabilidad solidaria por los impuestos sobre la nómina adeudados por un contratista o subcontratista (responsabilidad de la cadena de subcontratación [ketenaansprakelijkheid]). En una cadena de subcontratación, la responsabilidad puede extenderse a todas las partes implicadas. Esto difiere de dirimir si un contratista directo es en realidad un falso autónomo, por lo que las empresas deben fiscalizar tanto la relación laboral directa como la cadena de pagos.
Para cada encargo, documente el período contractual, la concentración de ingresos, el patrón de pagos, la jerarquía o control de las tareas y cualquier eslabón de subcontratación. Revise estos factores si la asignación se modifica o si se prolonga durante más de 12 meses. Esta revisión periódica permite determinar si el acuerdo sigue respondiendo a un trabajo verdaderamente autónomo y si podrían derivarse responsabilidades salariales o fiscales en otros tramos de la cadena.
Sanciones por falsa autonomía y deudas fiscales retroactivas
La principal contingencia radica en las liquidaciones complementarias de impuestos sobre la nómina y las reclamaciones derivadas de considerar a un contratista como empleado. Desde el 1 de enero de 2025, la administración tributaria neerlandesa puede practicar liquidaciones adicionales por trabajo incorrectamente clasificado, con efectos retroactivos a dicha fecha. Estos riesgos de contratar contratistas en los Países Bajos hacen imprescindible una correcta clasificación y un adecuado registro documental desde el inicio.
Falsa autonomía en funciones integradas en la estructura
Un contratista integrado opera dentro de la estructura diaria de la empresa contratante de un modo muy similar al de un empleado en plantilla. El riesgo se incrementa cuando la empresa dirige las tareas cotidianas, fija el horario laboral, integra a la persona en sus equipos de trabajo y le remunera de forma equivalente al personal asalariado.
Por ejemplo, un contratista que sigue las instrucciones horarias de un responsable de equipo y desempeña funciones continuadas junto a los empleados en plantilla parecerá menos independiente que un especialista contratado para entregar un resultado concreto y definido. Examine quién ejerce el control técnico y disciplinario, cómo encaja el puesto en la operativa habitual y si el contratista dispone de autonomía efectiva. La redacción del contrato por sí sola no determina la condición laboral.
Consecuencias financieras y sanciones
La clasificación indebida puede exponer a la empresa al pago de impuestos sobre la nómina y conceptos de carácter laboral que debieron retenerse e ingresarse durante la relación. Esta contingencia puede abarcar liquidaciones de impuestos atrasados, cotizaciones sociales impagadas, intereses de demora, litigios judiciales y la carga administrativa de regularizar los historiales de nómina.
Una liquidación tributaria es independiente de las posibles reclamaciones individuales del trabajador. Es posible que la empresa deba afrontar tanto la regularización fiscal como el abono de derechos laborales derivados de la reclasificación. Las consecuencias económicas dependerán de la retribución percibida, el período objeto de comprobación y las obligaciones inherentes a la verdadera naturaleza de la relación laboral.
Cuando la administración tributaria neerlandesa (Belastingdienst) determina que un contratista independiente operaba como empleado por cuenta ajena, la empresa contratante adeudará las retenciones de nómina que debió haber practicado e ingresado. La liquidación puede incluir también las cotizaciones a la seguridad social nacional. Las facturas emitidas por un contratista no eximen a la empresa de su condición de retenedor si la relación era materialmente de carácter laboral.
Los registros documentales permiten acreditar cómo se desarrolló el trabajo a lo largo del tiempo. Conserve los registros de horas trabajadas, instrucciones de tareas, entregables realizados, facturas y constancia documental de cualquier cambio en las funciones. Por ejemplo, documentar por escrito el momento en que se modificaron las responsabilidades puede servir para distinguir el encargo inicial de acuerdos operativos posteriores.
Conforme al criterio de inspección actual, las liquidaciones pueden retrotraerse al 1 de enero de 2025. Revise el período abarcado por la contratación y compare los registros contables con la pauta real de trabajo. Un contrato de prestación de servicios debidamente firmado es un elemento a tener en cuenta, pero la prueba documental de la práctica diaria es lo que determina el contexto real de la clasificación.
El propio trabajador puede impugnar su condición jurídica, abriendo un litigio laboral en paralelo a cualquier comprobación administrativa. Llegado el caso, la empresa deberá justificar los criterios aplicados para clasificar el puesto y qué elementos probatorios respaldan dicha decisión. Las empresas que evalúen los riesgos de contratar contratistas en los Países Bajos deben auditar los puestos integrados en la estructura, los registros de pagos y los cambios de funciones antes de que una inspección fiscal o una demanda judicial les obligue a reaccionar.
¿Cuáles son sus opciones para una contratación de contratistas en cumplimiento normativo?
Antes de comenzar los trabajos, analice el contrato, la operativa práctica, las implicaciones fiscales y los posibles requisitos de permisos. Estas verificaciones permiten cerciorarse de si la colaboración responde a una auténtica prestación de servicios independiente y si son de aplicación obligaciones accesorias.
En el caso de un contratista neerlandés, compruebe su inscripción en la Cámara de Comercio (KvK) y su situación frente al IVA. Los contratistas deben darse de alta en la KvK en el plazo de una semana desde el inicio de su actividad económica; sus facturas suelen incluir un 21 % de IVA, salvo que resulte aplicable el régimen de pequeñas empresas por situarse por debajo de los 20.000 € de facturación anual.
Revisión de acuerdos y condiciones operativas
Revisar un contrato implica contrastar sus estipulaciones escritas con el modo en que el contratista desempeñará efectivamente el trabajo. Esto es determinante, ya que un documento contractual no puede convertir en independiente una relación de empleo si la práctica diaria demuestra lo contrario.
Defina con claridad el objeto del encargo, los entregables pactados, la base de cálculo de la remuneración y la autonomía técnica en la metodología de trabajo. Compare después dichas cláusulas con la dinámica real, incluyendo quién asigna las tareas y si el contratista debe utilizar material informático o equipos de la empresa. Proporcionar herramientas de trabajo puede ser indicio de una relación laboral por cuenta ajena; por ello, documente los motivos por los que resulte indispensable suministrar determinados medios para el proyecto.
Supervise los cambios a lo largo de la colaboración, no solo en el momento de la firma. Una asignación por proyectos puede derivar con el tiempo en un trabajo continuo bajo supervisión directa. Si el contratista pasa a formar parte de la rutina operativa del equipo, reevalúe el contrato a la luz del papel real desempeñado y de los criterios de clasificación aplicables.
En las obras o proyectos licitados, incluya información sobre las condiciones del centro de trabajo en los pliegos de contratación. La Inspección de Trabajo neerlandesa examina la documentación de licitación de los clientes principales, incluidos los planes de prevención de riesgos laborales y salud, y puede realizar inspecciones presenciales en el lugar de trabajo. La planificación operativa debe garantizar condiciones de trabajo seguras y saludables durante todo el encargo.
Las inspecciones sobre condiciones laborales equitativas vinculan a clientes y contratistas, afectando a materias como el salario mínimo, la jornada de trabajo y los permisos para personal extranjero. Si intervienen trabajadores no comunitarios, determine si se requiere un permiso de trabajo o una autorización única de residencia y trabajo, conocida como GVVA. En el modelo habitual, el contratista o subcontratista tramita los permisos para sus propios empleados, mientras que la empresa contratante debe gestionar la autorización correspondiente si se trata de profesionales independientes.
Normativa fiscal transfronteriza
El análisis de la fiscalidad internacional determina qué Estado ostenta la potestad para gravar las rentas del trabajador o exigir cotizaciones a la seguridad social. Este análisis es fundamental, ya que un contratista que presta servicios a escala transfronteriza puede generar obligaciones que trascienden el contrato y la factura neerlandesa.
Examine el convenio de doble imposición y los acuerdos de seguridad social aplicables entre los países implicados. La conocida regla de los 183 días es solo un factor en el ámbito internacional, pero no sustituye el examen pormenorizado del convenio y de la pauta real de trabajo. Conserve justificantes del lugar donde se prestan efectivamente los servicios y de la duración de cada período de actividad.
Compruebe asimismo el tratamiento del IVA antes de autorizar las facturas. Las empresas neerlandesas generalmente pueden deducir el IVA soportado por trabajos externalizados como cuota deducible, pero en determinados sectores es obligatorio aplicar el mecanismo de inversión del sujeto pasivo del IVA. Confirme que la repercusión del IVA en la factura se ajusta a la operación, en especial cuando intervienen distintos países o cadenas de subcontratación.
Posible legislación neerlandesa sobre contratación independiente
La clasificación de los contratistas en los Países Bajos continúa rigiéndose por el marco legal vigente, si bien las reformas legislativas en tramitación prevén introducir nuevos criterios de delimitación. A la hora de contratar, diferencie con precisión las normas ya aplicables de aquellas propuestas que aún no han entrado en vigor.
Obligaciones fiscales de nómina y seguridad social
Las obligaciones en concepto de retenciones fiscales e imposiciones de seguridad social se derivan de la naturaleza jurídica de la relación, y no simplemente de la forma de pago pactada entre las partes. Si concurre un contrato de trabajo en la práctica, el empleador está obligado a retener e ingresar los impuestos sobre la nómina. La emisión de una factura por parte de un contratista no acredita, por sí sola, que la empresa contratante esté exenta de sus obligaciones como empleador.
En su planificación organizativa, asigne a cada puesto su clasificación contractual y tratamiento de nómina correspondientes. Registre qué entidad contrata al trabajador, quién le abona los honorarios y qué parte gestiona las retenciones obligatorias. Vuelva a evaluar la situación si el encargo pasa de ser un servicio acotado a un puesto habitual dirigido por la empresa. De este modo, la gestión tributaria se mantendrá alineada con la relación que verdaderamente existe.
Clasificación de contratistas y la Wet DBA
La Ley DBA [Wet DBA] regula el modo en que las empresas neerlandesas deben valorar si una relación es de empleo por cuenta ajena o de prestación de servicios autónoma. Su moratoria de inspección y sanción finalizó el 1 de enero de 2025, y el período de transición o atenuación concluirá el 1 de enero de 2027. Estas fechas condicionan las actuaciones de la administración tributaria, pero no sustituyen el análisis sustantivo de la clasificación contractual.
El proyecto de ley VBAR [Wet VBAR] constituye una iniciativa legislativa complementaria. El 16 de junio de 2026, el Senado aprobó una versión simplificada que mantiene una presunción legal de laboralidad para remuneraciones inferiores a 38 € por hora. Su entrada en vigor sigue pendiente, con previsión para el 31 de diciembre de 2026. Hasta dicha fecha, las empresas no deben aplicar ese umbral económico como criterio clasificatorio vinculante.
La presunción proyectada facilitará a los trabajadores retribuidos por debajo de dicho importe instar el reconocimiento de su condición de empleado por cuenta ajena. En tal caso, recaerá sobre la empresa contratante la carga de probar que la relación responde a un verdadero trabajo por cuenta propia. Los criterios actuales de clasificación seguirán conviviendo con dicho umbral económico, de forma que el precio por hora no zanjará automáticamente todos los supuestos.
Actuaciones inspectoras de la administración tributaria
La Belastingdienst tiene la potestad de investigar posibles irregularidades de clasificación laboral e imponer liquidaciones complementarias con arreglo a su actual estrategia inspectora. A efectos operativos, las empresas deben distinguir entre prepararse ante las inspecciones basadas en la normativa vigente y modificar sus procesos internos en previsión de una ley que aún no ha entrado en vigor.
Establezca un calendario de revisiones vinculadas a acontecimientos clave de la empresa, tales como la renovación de encargos, modificaciones en la línea de supervisión jerárquica o la asunción de tareas periódicas por parte de un contratista. Archive los informes de evaluación junto con la documentación justificativa, indicando la fecha de revisión y el responsable de la decisión. A medida que avance la tramitación de la VBAR, revise los puestos próximos al umbral horario previsto sin asumir prematuramente que la propuesta haya alterado ya su régimen legal.
A partir del 1 de enero de 2027 finalizará el período transitorio de la Wet DBA. Tome dicha fecha como un hito de control para auditar las situaciones de contratación dudosa aún pendientes, y no como la fecha de entrada en vigor de la presunción legal de la VBAR. Mantener separados ambos plazos evitará anticipar indebidamente una reforma legal futura mientras siguen siendo de estricto cumplimiento las normas fiscales y de clasificación neerlandesas vigentes.
ICSPayroll: Employer of Record (EOR)
El servicio de Employer of Record (EOR) de ICSPayroll es la solución idónea para aquellos puestos radicados en los Países Bajos que deban configurarse como una relación laboral por cuenta ajena y no como un contrato de prestación de servicios. ICSPayroll asume la posición de empleador formal y gestiona el cumplimiento de la normativa laboral neerlandesa y la gestión de nóminas, lo que permite a su empresa contratar talento sin necesidad de constituir una entidad jurídica en los Países Bajos.
Para las empresas que ya disponen de personal contratado en los Países Bajos, nuestro servicio de administración de nóminas neerlandesas (Dutch Payroll Administration) cubre la confección de nóminas y el cumplimiento de las obligaciones locales aplicables. Asimismo, ICSPayroll gestiona la solicitud del régimen del 30 % [30%-regeling] para trabajadores internacionales cualificados. Estos servicios responden a diferentes necesidades; por tanto, la vía adecuada dependerá de si el puesto es auténticamente independiente o debe articularse como un contrato de trabajo.
Póngase en contacto con ICSPayroll para analizar sus necesidades de contratación en los Países Bajos o visite ICSPayroll en internet.
Tome una decisión estratégica en su próxima contratación en los Países Bajos
Los riesgos de contratar contratistas en los Países Bajos resultan mucho más sencillos de gestionar cuando el modelo de contratación encaja con las características reales del puesto desde el primer momento. Antes de prorrogar un encargo o incorporar a otro contratista, determine si las tareas exigen una prestación de servicios autónoma o una relación laboral por cuenta ajena. Dicha decisión condicionará la atribución de responsabilidades, la gestión de las obligaciones en materia de nóminas y la previsión ante eventuales cambios en las condiciones de trabajo.
Si en la práctica el puesto constituye una relación laboral por cuenta ajena, el modelo de Employer of Record ofrece una fórmula contrastada para contratar en los Países Bajos sin recurrir indebidamente a la figura del contratista independiente. Si su empresa ya cuenta con una filial neerlandesa y empleados contratados, el servicio de gestión de nóminas en los Países Bajos (Dutch Payroll) cubre íntegramente la administración laboral. Elija el modelo que responda a la realidad del trabajo y evite recurrir a la figura del contratista por mera comodidad organizativa.
ICSPayroll puede asesorarle a la hora de determinar el modelo laboral y de nómina óptimo para su expansión en los Países Bajos. Consulte con ICSPayroll la estructura de contratación para los Países Bajos y avance con la máxima seguridad jurídica en sus decisiones.
Frequently Asked Questions
¿Cómo puede prepararse su empresa?
Establezca un punto de control interno antes de la incorporación de cada contratista y designe a un responsable encargado de mantener el expediente de clasificación laboral. Archive de forma unificada el contrato firmado, la definición del alcance del proyecto, las facturas y la aprobación de cualquier cambio. Si varían las funciones o las líneas jerárquicas, documente con precisión qué se modificó y en qué fecha. Esto generará una cronología documental sólida para justificar las decisiones de la empresa a posteriori, en lugar de depender de la memoria cuando surja un conflicto.
¿Qué es un zzp’er?
Un zzp’er es un profesional autónomo neerlandés que trabaja sin empleados a su cargo. La expresión describe la situación profesional de la persona, pero no constituye un pronunciamiento vinculante automático sobre su condición laboral frente a cada cliente. Un zzp’er puede prestar servicios a diversas empresas, emitir facturas y llevar su propia contabilidad. Para la empresa contratante, el aspecto fundamental es que esta condición jurídica formal no determina por sí misma si una colaboración concreta califica como contratación independiente.
¿Cuáles son las normas neerlandesas para determinar si un contratista es un auténtico profesional autónomo o un empleado (falso autónomo)?
Las autoridades neerlandesas examinan la realidad material de cada relación de trabajo en lugar de otorgar una consideración general de autónomo a una persona. Confronte las funciones encomendadas con la forma real de ejecutarlas, basándose en pruebas objetivas de la relación y no en presupunciones derivadas del alta registral del trabajador. La valoración debe individualizarse para cada encargo: la condición de un contratista ante un cliente determinado no predetermina su calificación respecto a otro.
¿A qué sanciones y liquidaciones fiscales complementarias pueden enfrentarse los clientes neerlandeses por falsa autonomía laboral?
No existe una cuantía fija general. Las repercusiones económicas dependen de los hechos acreditados durante la relación y del período fiscal comprobado. Para su previsión presupuestaria, distinga la contingencia tributaria de las posibles reclamaciones de índole laboral y calcule el impacto del período investigado a partir de las retribuciones y justificantes reales. Este análisis permite a los departamentos financieros proyectar un escenario riguroso en lugar de especular con cifras estimativas globales.
¿Cuál es la situación actual y el criterio de inspección de la Ley DBA neerlandesa (Wet DBA)?
La Wet DBA sigue integrando el marco regulatorio para evaluar las relaciones con contratistas, mientras que las disposiciones de la futura ley VBAR se tramitan de forma independiente a la normativa en vigor. No debe tratarse un proyecto legislativo como una norma de aplicación operativa antes de su entrada formal en vigor. Como medida de gobierno corporativo, encomiende el seguimiento de las reformas a un responsable y diferencie esas actualizaciones normativas de las revisiones de los contratos vigentes.
¿Quién es responsable del impuesto sobre la renta, el IVA, las retenciones de nómina y las cotizaciones sociales al contratar a un contratista neerlandés?
Un contratista genuinamente autónomo es responsable de liquidar su propio impuesto sobre la renta y el IVA, mientras que la empresa contratante debe practicar e ingresar las retenciones fiscales de nómina y cotizaciones si la relación es de carácter laboral. En prestaciones transfronterizas, puede ser necesario determinar además qué jurisdicción ostenta la potestad tributaria o de seguridad social. Los departamentos financieros deben mantener los expedientes de facturación diferenciados de las nóminas del personal y remitir cualquier cambio contractual al área de nóminas para su supervisión.
¿Qué cláusulas contractuales y prácticas operativas reducen el riesgo de falsa autonomía en los Países Bajos?
Defina con claridad el alcance del proyecto, especificando el resultado final convenido, los criterios de validación y el procedimiento para autorizar modificaciones. Mantenga las decisiones estrictamente mercantiles (como ampliar hitos o prorrogar el contrato) al margen de la dirección operativa del profesional. Revise la relación real con motivo de cada prórroga o cambio de alcance. Esta pauta permite a los mandos intermedios detectar con prontitud cuándo una prestación de servicios se ha transformado en una relación laboral.
¿Cómo se comparan los costes y riesgos de contratar a un contratista neerlandés frente a la contratación de un empleado?
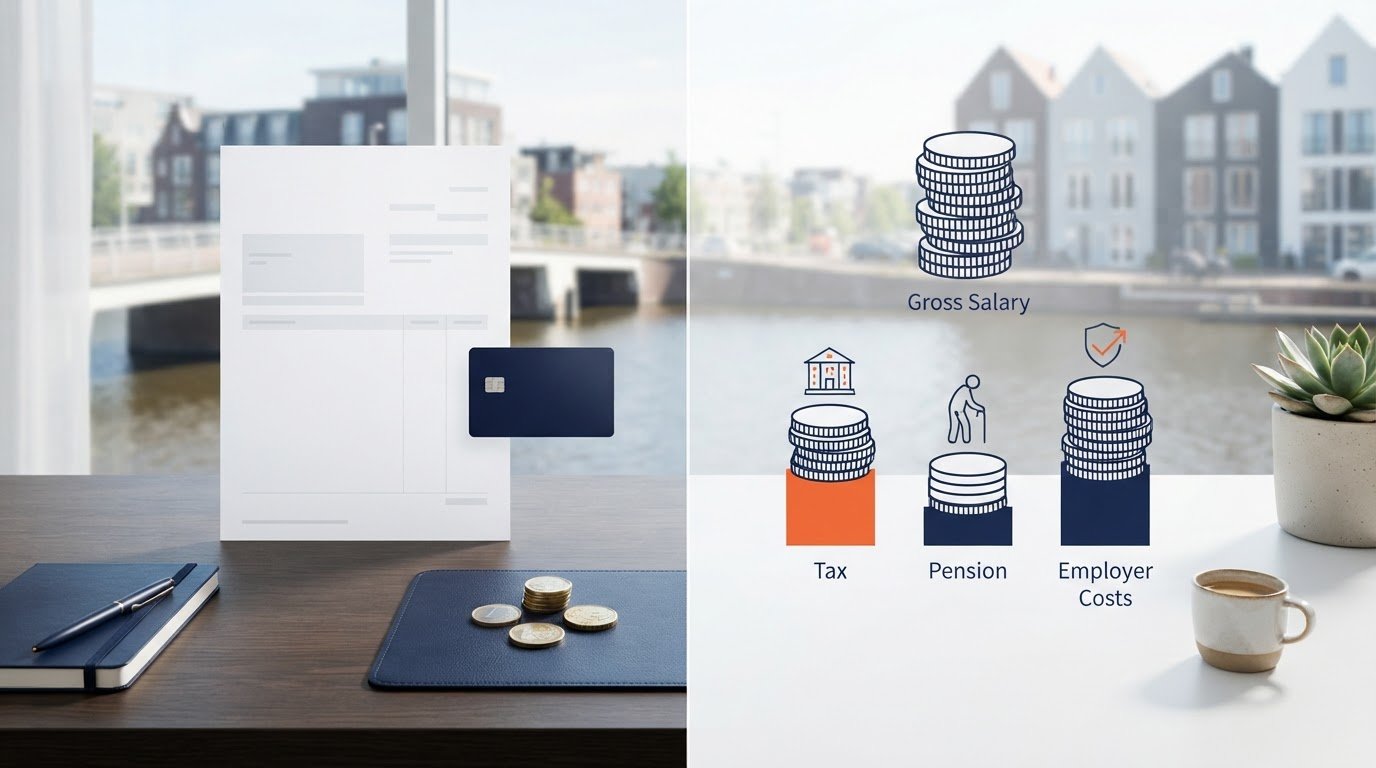
Compare el coste integral de cada modalidad para un mismo volumen de trabajo y plazo temporal. En la contratación independiente, compute los honorarios pactados y los costes de gestión derivados del encargo. En la contratación laboral, dimensione el salario base junto con las cargas sociales del empleador y los costes de gestión de nóminas. Considere asimismo el factor de continuidad: una factura aparentemente más económica no garantiza un coste total menor si las tareas requieren supervisión constante o si la relación debe reconvertirse con posterioridad en un contrato de trabajo.
Artículo de
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial propiedad al 100 % de Intercompany Solutions responsable de ICS Payroll. Se encarga de los servicios de Employer of Record y gestión de nóminas neerlandesas: contratos de trabajo, liquidaciones de impuestos sobre el salario y seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos [CAO], con posibilidad de incorporación de trabajadores en un plazo de 48 horas.
Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
Establezca un punto de control interno antes de la incorporación de cada contratista y designe a un responsable encargado de mantener el expediente de clasificación laboral. Archive de forma unificada el contrato firmado, la definición del alcance del proyecto, las facturas y la aprobación de cualquier cambio. Si varían las funciones o las líneas jerárquicas, documente con precisión qué se modificó y en qué fecha. Esto generará una cronología documental sólida para justificar las decisiones de la empresa a posteriori, en lugar de depender de la memoria cuando surja un conflicto.
Un zzp’er es un profesional autónomo neerlandés que trabaja sin empleados a su cargo. La expresión describe la situación profesional de la persona, pero no constituye un pronunciamiento vinculante automático sobre su condición laboral frente a cada cliente. Un zzp’er puede prestar servicios a diversas empresas, emitir facturas y llevar su propia contabilidad. Para la empresa contratante, el aspecto fundamental es que esta condición jurídica formal no determina por sí misma si una colaboración concreta califica como contratación independiente.
Las autoridades neerlandesas examinan la realidad material de cada relación de trabajo en lugar de otorgar una consideración general de autónomo a una persona. Confronte las funciones encomendadas con la forma real de ejecutarlas, basándose en pruebas objetivas de la relación y no en presupunciones derivadas del alta registral del trabajador. La valoración debe individualizarse para cada encargo: la condición de un contratista ante un cliente determinado no predetermina su calificación respecto a otro.
No existe una cuantía fija general. Las repercusiones económicas dependen de los hechos acreditados durante la relación y del período fiscal comprobado. Para su previsión presupuestaria, distinga la contingencia tributaria de las posibles reclamaciones de índole laboral y calcule el impacto del período investigado a partir de las retribuciones y justificantes reales. Este análisis permite a los departamentos financieros proyectar un escenario riguroso en lugar de especular con cifras estimativas globales.
La Wet DBA sigue integrando el marco regulatorio para evaluar las relaciones con contratistas, mientras que las disposiciones de la futura ley VBAR se tramitan de forma independiente a la normativa en vigor. No debe tratarse un proyecto legislativo como una norma de aplicación operativa antes de su entrada formal en vigor. Como medida de gobierno corporativo, encomiende el seguimiento de las reformas a un responsable y diferencie esas actualizaciones normativas de las revisiones de los contratos vigentes.
Un contratista genuinamente autónomo es responsable de liquidar su propio impuesto sobre la renta y el IVA, mientras que la empresa contratante debe practicar e ingresar las retenciones fiscales de nómina y cotizaciones si la relación es de carácter laboral. En prestaciones transfronterizas, puede ser necesario determinar además qué jurisdicción ostenta la potestad tributaria o de seguridad social. Los departamentos financieros deben mantener los expedientes de facturación diferenciados de las nóminas del personal y remitir cualquier cambio contractual al área de nóminas para su supervisión.
Defina con claridad el alcance del proyecto, especificando el resultado final convenido, los criterios de validación y el procedimiento para autorizar modificaciones. Mantenga las decisiones estrictamente mercantiles (como ampliar hitos o prorrogar el contrato) al margen de la dirección operativa del profesional. Revise la relación real con motivo de cada prórroga o cambio de alcance. Esta pauta permite a los mandos intermedios detectar con prontitud cuándo una prestación de servicios se ha transformado en una relación laboral.
Compare el coste integral de cada modalidad para un mismo volumen de trabajo y plazo temporal. En la contratación independiente, compute los honorarios pactados y los costes de gestión derivados del encargo. En la contratación laboral, dimensione el salario base junto con las cargas sociales del empleador y los costes de gestión de nóminas. Considere asimismo el factor de continuidad: una factura aparentemente más económica no garantiza un coste total menor si las tareas requieren supervisión constante o si la relación debe reconvertirse con posterioridad en un contrato de trabajo.