Risico's van het inhuren van opdrachtnemers in Nederland: fiscale risico's
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Een overeenkomst van opdracht alleen bepaalt in Nederland niet de arbeidsrechtelijke status van een werkende; hoe de werkzaamheden in de praktijk worden uitgevoerd is doorslaggevend. De risico's van het inhuren van opdrachtnemers in Nederland omvatten herkwalificatie, aansprakelijkheid voor loonheffingen en claims op werknemersvoorzieningen. Sinds 1 januari 2025 kan de Belastingdienst naheffingen opleggen voor schijnzelfstandigheid, met naheffingen die terugwerkende kracht hebben tot die datum.
Het inhuren van zelfstandigen kan flexibiliteit bieden, maar die flexibiliteit staat of valt met een daadwerkelijk zelfstandige werkrelatie, niet enkel de formulering van een overeenkomst. Dit artikel legt uit hoe de arbeidsrelatie wordt beoordeeld, waarom langdurige opdrachten en afhankelijkheid van één opdrachtgever het risico vergroten, en welke fiscale en arbeidsrechtelijke aansprakelijkheden kunnen voortvloeien uit herkwalificatie. Daarnaast schetst het hoe u zich kunt voorbereiden op mogelijke wetswijzigingen en wanneer een andere inhuurvorm wellicht passender is.
Belangrijkste inzichten
- De arbeidsrechtelijke status hangt af van hoe het werk in de praktijk wordt uitgevoerd, niet alleen van het label in het contract. Beoordeel gezagsverhouding, persoonlijke arbeid, beloning en de feitelijke samenwerking in onderlinge samenhang.
- Herkwalificatie kan leiden tot werknemersbescherming en aansprakelijkheden met terugwerkende kracht, waaronder loonheffingen en claims voor voorzieningen zoals loondoorbetaling bij ziekte.
- Sinds 1 januari 2025 is het handhavingsmoratorium van de Wet DBA opgeheven en kunnen naheffingen worden opgelegd met terugwerkende kracht tot die datum.
- De Eerste Kamer heeft op 16 juni 2026 een afgeslankte versie van het wetsvoorstel VBAR aangenomen. Het voorgestelde rechtsvermoeden van een arbeidsovereenkomst onder de € 38 per uur is nog niet in werking getreden.
- Wanneer het werk kenmerken van een dienstverband vertoont, vergelijk de inhuur van een opdrachtnemer dan met een conforme arbeidsovereenkomst voordat de werkrelatie wordt voortgezet.
Werknemersrechten en -bescherming vergeleken met zzp'ers
In Nederland kan werknemersbescherming van toepassing zijn zodra een werkrelatie in de praktijk een dienstbetrekking is, zelfs als de overeenkomst de werkende als opdrachtnemer aanduidt. Dit onderscheid heeft directe gevolgen voor de loonheffingen, loondoorbetaling bij ziekte en andere wettelijke aanspraken.
Beoordelingscriteria voor de arbeidsrelatiestatus
De Nederlandse kwalificatie beoordeelt de werkrelatie in haar geheel, in plaats van af te gaan op de titel van het contract. Dit kader vloeit voort uit een arrest van de Hoge Raad uit 2021 inzake Deliveroo.
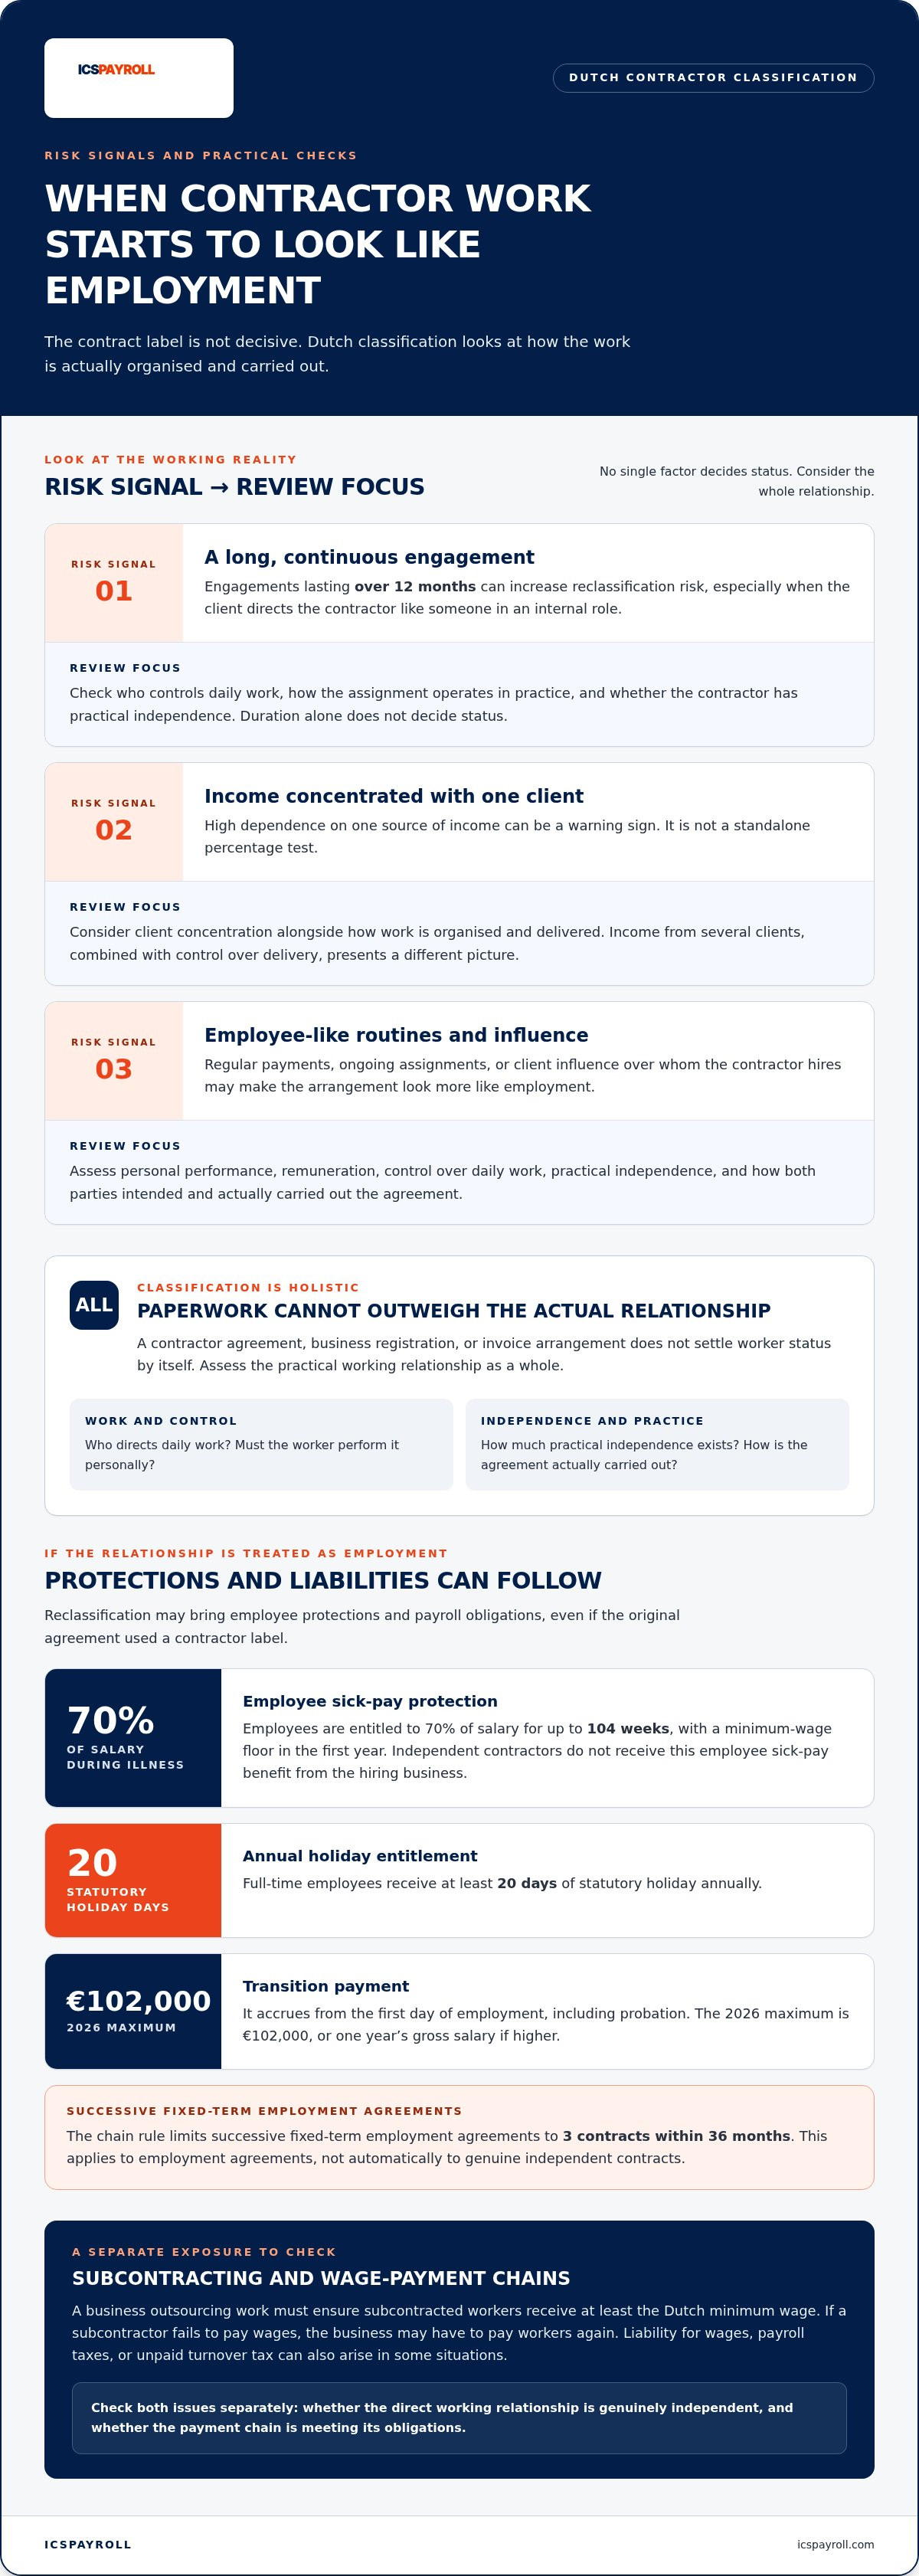
Relevante criteria zijn onder meer of de werkende de arbeid persoonlijk moet verrichten, een beloning ontvangt, en wat de partijen voor ogen stond én hoe zij feitelijk aan de overeenkomst uitvoering hebben gegeven. Het gezag over de dagelijkse werkzaamheden en de feitelijke zelfstandigheid van de werkende bepalen eveneens de wezenlijke aard van de relatie. Geen enkel element is op zichzelf doorslaggevend. Het label van een opdrachtovereenkomst biedt geen uitsluitsel als de samenwerking in de praktijk functioneert als een dienstverband.
De Wet DBA trad op 1 mei 2016 in werking en schafte de VAR-verklaring af. Daarnaast geldt er een afzonderlijk rechtsvermoeden voor werk dat tegen beloning gedurende ten minste 20 uur per maand of wekelijks gedurende ten minste drie opeenvolgende maanden wordt verricht, tenzij tegenbewijs wordt geleverd. Voor ondernemingen is de belangrijkste les om de werkelijke kenmerken van de samenwerking te toetsen, en niet enkel het papierwerk.
Grenzen aan opvolgende overeenkomsten voor bepaalde tijd
De Nederlandse ketenregeling beperkt opvolgende arbeidsovereenkomsten voor bepaalde tijd tot maximaal 3 contracten binnen 36 maanden. Wordt deze grens overschreden en zet het werk zich voort, dan kan de werknemer van rechtswege een arbeidsovereenkomst voor onbepaalde tijd verkrijgen.
Deze regeling is van toepassing op arbeidsovereenkomsten en geldt niet automatisch voor zuivere overeenkomsten van opdracht. Wordt een constructie echter geherkwalificeerd als dienstverband, dan kan de opvolging van contracten zwaar meewegen. Beoordeel bij herhaalde opdrachten daarom zowel de feitelijke status van de werkende als de contracthistorie. Het simpelweg wijzigen van het label op het contract verandert immers niets aan de feitelijke werkrelatie.
Werknemersbescherming brengt zowel rechten als aanzienlijke kosten met zich mee. Werknemers hebben bij ziekte recht op ten minste 70% van het loon gedurende maximaal 104 weken, met het wettelijk minimumloon als ondergrens in het eerste jaar. Zelfstandige opdrachtnemers hebben geen recht op deze loondoorbetaling bij ziekte door de opdrachtgever.
Werknemers hebben bij een fulltimedienstverband bovendien recht op minimaal 20 wettelijke vakantiedagen per jaar. Een wettelijke transitievergoeding wordt opgebouwd vanaf de eerste dag van het dienstverband, inclusief de proeftijd, en bedraagt in de regel een derde maandsalaris per dienstjaar. In 2026 is het maximum vastgesteld op € 102.000, of maximaal één bruto jaarsalaris indien dat hoger is.
Deze verschillen zijn van groot belang wanneer een opdrachtnemer achteraf als werknemer wordt aangemerkt. De onderneming kan te maken krijgen met claims voor werknemersvoorzieningen en verplichtingen rond loonheffingen, terwijl de werkende aanspraak kan maken op bescherming zoals loondoorbetaling bij ziekte en ontslagbescherming. Alleen contractuele bewoordingen kunnen die gevolgen niet afwenden.
Duur van de opdrachtovereenkomst en inkomensafhankelijkheid van één opdrachtgever
Langdurige opdrachten en afhankelijkheid van één enkele bron van inkomsten kunnen de schijn van zelfstandigheid wegnemen. Nederlandse opdrachtgevers blijven zelf verantwoordelijk voor het beoordelen van de kwalificatie van de werkende, en aansprakelijkheid kan eveneens ontstaan bij uitzendwerk en onderaanneming.
Bij arbeidsongevallen delen Nederlandse opdrachtgevers de verantwoordelijkheid voor een gezonde en veilige werkomgeving met werkgevers, werknemers en zelfstandigen. Een inlener kan tevens aansprakelijk zijn voor schade die arbeidskrachten lijden tijdens de uitoefening van hun werkzaamheden. Verzekeringsverantwoordelijkheden hangen af van de afspraken tussen partijen en de toepasselijke dekking; daarom moet de overeenkomst duidelijk vastleggen hoe werkplekrisico's zijn geregeld en wie de relevante verzekeringen afsluit.
Sinds de afschaffing van de VAR in 2016 moet de opdrachtgever zelf beoordelen of de relatie daadwerkelijk zelfstandig is dan wel als dienstbetrekking moet worden aangemerkt. De looptijd van een contract bepaalt de status niet op zichzelf. Doorlopende opdrachten van meer dan 12 maanden vergroten echter het risico op herkwalificatie aanzienlijk, met name wanneer de opdrachtgever het werk aanstuurt alsof het om een interne functie gaat.
Inkomensconcentratie is een ander waarschuwingssignaal. Een hoog percentage van de inkomsten afkomstig van één opdrachtgever kan een alarmsignaal zijn, al moet dit altijd in samenhang met de bredere werkrelatie worden bezien. Dat percentage is geen op zichzelf staande toets: de Nederlandse kwalificatie weegt de totale omstandigheden mee, waaronder de organisatie en uitvoering van het werk. Een opdrachtnemer die inkomsten verwerft van meerdere opdrachtgevers en zelf bepaalt hoe het werk tot stand komt, schetst een heel ander beeld dan iemand die economisch volledig afhankelijk is van één bedrijf.
Afhankelijkheid kan ook ontstaan door routine. Vaste periodieke betalingen, doorlopende opdrachten en invloed van de opdrachtgever op wie de opdrachtnemer inschakelt, kunnen de overeenkomst steeds meer op een dienstverband doen lijken. Beoordeel het daadwerkelijke werkpatroon en niet enkel de factuurvoorwaarden. De fiscale behandeling in de inkomstenbelasting of de inschrijving van de opdrachtnemer in het Handelsregister ontslaat de opdrachtgever niet van zijn kwalificatieverantwoordelijkheid.
Afzonderlijke aansprakelijkheden kunnen ontstaan wanneer een onderneming personeel van een opdrachtnemer inzet of gebruikmaakt van een keten van onderaanneming. De onderneming die het werk uitbesteedt, moet erop toezien dat die arbeidskrachten minimaal het Nederlandse wettelijk minimumloon ontvangen. Betaalt een onderaannemer het loon niet, dan kan de opdrachtgever aansprakelijk worden gesteld en het loon alsnog moeten voldoen. In bepaalde situaties kunnen opdrachtgevers tevens aansprakelijk worden gesteld voor achterstallig loon, loonheffingen of onbetaalde omzetbelasting.
De Belastingdienst kan een onderneming die via een uitbestedingsconstructie inhuurt, aansprakelijk stellen voor de loonheffingen die een opdrachtnemer of onderaannemer verschuldigd is. In een keten van onderaanneming kan deze aansprakelijkheid zich uitstrekken over alle betrokken partijen. Dit staat los van de vraag of een directe opdrachtnemer feitelijk werknemer is; bedrijven moeten daarom zowel de feitelijke arbeidsrelatie als de betalings- en inhuurketen beoordelen.
Leg voor elke opdracht de contractduur, inkomensconcentratie, het betalingspatroon, de instructiebevoegdheid en eventuele onderaannemingsschakels vast. Herbeoordeel deze gegevens wanneer de opdracht wijzigt of langer dan 12 maanden doorloopt. Zo'n evaluatie helpt tijdig te signaleren of er nog sprake is van zelfstandige arbeid en of er elders in de keten loon- of belastingrisico's ontstaan.
Sancties bij schijnzelfstandigheid en naheffingen met terugwerkende kracht
Het grootste risico bestaat uit naheffingen van loonheffingen en vorderingen die ontstaan wanneer een opdrachtnemer wordt aangemerkt als werknemer. Sinds 1 januari 2025 kan de Belastingdienst naheffingsaanslagen opleggen voor schijnzelfstandigheid, met terugwerkende kracht tot die datum. Deze risico's van het inhuren van opdrachtnemers in Nederland maken een zorgvuldige kwalificatie en dossieropbouw vanaf dag één noodzakelijk.
Schijnzelfstandigheid bij ingebedde functies
Een ingebedde opdrachtnemer functioneert binnen de bedrijfsvoering van de opdrachtgever op een wijze die nauwelijks te onderscheiden is van een vaste werknemer. Het risico neemt toe wanneer het bedrijf dagelijkse taken aanstuurt, werktijden vastlegt, de persoon opneemt in het team en hen op vergelijkbare wijze als personeel beloont.
Een opdrachtnemer die het rooster van een leidinggevende volgt en doorlopend dezelfde taken uitvoert als werknemers, oogt bijvoorbeeld veel minder zelfstandig dan een specialist die een concreet omschreven resultaat oplevert. Ga na wie de zeggenschap heeft over het werk, hoe de functie binnen de organisatie is ingebed en of de opdrachtnemer daadwerkelijk operationele autonomie geniet. Contractuele bewoordingen alleen zijn niet doorslaggevend.
Financiële gevolgen en boetes
Schijnzelfstandigheid kan ertoe leiden dat een onderneming aansprakelijk wordt gesteld voor loonheffingen en arbeidsvoorwaardelijke bedragen die tijdens de opdracht hadden moeten worden voldaan. De risico's omvatten naheffingen, achterstallige werknemersvoorzieningen, belastingrente, juridische geschillen en de administratieve lasten om de loonadministratie te corrigeren.
Een fiscale naheffingsaanslag staat los van mogelijke civielrechtelijke vorderingen van de werkende. Het bedrijf kan dus zowel geconfronteerd worden met fiscale correcties als met claims rond werknemersrechten die voortvloeien uit de herkwalificatie. De financiële gevolgen zijn afhankelijk van de beloning, de gecontroleerde periode en de verplichtingen die bij de feitelijke arbeidsrelatie horen.
Wanneer de Belastingdienst oordeelt dat een zelfstandige opdrachtnemer in werkelijkheid in dienstbetrekking was, kan de inhurende organisatie naheffingen opgelegd krijgen voor loonheffingen die ingehouden en afgedragen hadden moeten worden. De aanslag kan ook betrekking hebben op premies werknemersverzekeringen. Facturen van de opdrachtnemer ontslaan de werkgever niet van de inhoudingsplicht als de relatie materieel een dienstbetrekking was.
Een gedegen administratie helpt aan te tonen hoe het werk zich in de loop der tijd heeft ontwikkeld. Bewaar urenregistraties, taakinstructies, opleveringen, facturen en verslaglegging van functiewijzigingen. Een schriftelijke vastlegging van het moment waarop verantwoordelijkheden veranderden, helpt bijvoorbeeld om de oorspronkelijke opdracht te onderscheiden van latere werkafspraken.
Onder het huidige handhavingsbeleid kunnen naheffingen met terugwerkende kracht tot 1 januari 2025 worden opgelegd. Bekijk de periode van de opdracht en vergelijk de loongegevens met het feitelijke werkpatroon. Een ondertekende overeenkomst van opdracht is relevant, maar documentatie van de dagelijkse praktijk levert doorslaggevend bewijs voor de kwalificatie.
Een werkende kan zijn status ook zelf aanvechten, wat naast een controle door toezichthouders tot een arbeidsrechtelijk geschil kan leiden. Het bedrijf moet dan kunnen onderbouwen hoe de rol is geclassificeerd en op welke feiten die keuze berustte. Ondernemingen die de risico's van het inhuren van opdrachtnemers in Nederland in kaart brengen, doen er verstandig aan ingebedde rollen, salaris- en factuurgegevens en functiewijzigingen proactief te toetsen, vóórdat een naheffing of claim dwingt tot actie.
Wat zijn uw opties voor conforme inhuur van zzp'ers en opdrachtnemers?
Beoordeel vóór aanvang van de werkzaamheden de overeenkomst, de werkafspraken, de fiscale details en eventuele vergunningsvereisten. Deze controles helpen vast te stellen of de opdracht daadwerkelijk zelfstandig wordt uitgevoerd en of er aanvullende verplichtingen gelden.
Controleer bij een Nederlandse opdrachtnemer de inschrijving bij de Kamer van Koophandel en de btw-status. Opdrachtnemers moeten zich binnen één week na de start van hun ondernemingsactiviteiten inschrijven bij de Kamer van Koophandel; facturen bevatten doorgaans 21% btw, hoewel de kleineondernemersregeling van toepassing kan zijn bij een jaaromzet onder de € 20.000.
Beoordeling van overeenkomsten en werkafspraken
Het toetsen van een overeenkomst houdt in dat de schriftelijke afspraken worden vergeleken met de wijze waarop de opdrachtnemer het werk daadwerkelijk zal uitvoeren. Dit is cruciaal, omdat een contract een dienstbetrekking niet zelfstandig kan maken als de dagelijkse praktijk het tegendeel laat zien.
Leg de opdracht, de op te leveren resultaten, de vergoedingsstructuur en de verantwoordelijkheid voor de werkmethoden duidelijk vast. Vergelijk die voorwaarden vervolgens met de feitelijke gang van zaken, waaronder wie de taken aanstuurt en of de opdrachtnemer bedrijfsmiddelen moet gebruiken. Het ter beschikking stellen van apparatuur kan wijzen op een dienstbetrekking; documenteer daarom waarom eventueel verstrekte middelen strikt noodzakelijk zijn voor de opdracht.
Evalueer wijzigingen tijdens de looptijd van de opdracht, en niet alleen bij ondertekening. Een projectmatige samenwerking kan sluipenderwijs veranderen in doorlopend werk onder direct toezicht. Als de opdrachtnemer onderdeel wordt van de vaste teamplanning, herbeoordeel de overeenkomst dan tegen het licht van de feitelijke rol en de geldende kwalificatiecriteria.
Neem bij aanbesteed werk informatie op over de omstandigheden op de werkplek in de aanbestedingsdocumenten. De Nederlandse Arbeidsinspectie beoordeelt aanbestedingsdocumenten van opdrachtgevers, inclusief veiligheids- en gezondheidsplannen, en kan dit opvolgen met een inspectie op de bouwplaats. De planning moet gedurende de gehele opdracht voorzien in veilige en gezonde werkomstandigheden.
Controles op eerlijk werk gelden voor zowel opdrachtgevers als opdrachtnemers, waaronder de naleving van het minimumloon, de arbeidstijden en vergunningen voor buitenlandse werknemers. Bepaal bij buitenlandse arbeidskrachten of een tewerkstellingsvergunning dan wel een gecombineerde vergunning voor verblijf en arbeid, bekend als een GVVA, vereist is. In de geschetste situatie vraagt een opdrachtnemer of onderaannemer deze aan voor diens werknemers, terwijl de inhurende onderneming de aanvraag indient voor zelfstandigen.
Grensoverschrijdende fiscale regels
Een grensoverschrijdende fiscale toetsing bepaalt welk land bevoegd is belasting te heffen of sociale premies te innen. Dit is van wezenlijk belang omdat een opdrachtnemer die internationaal werkt verplichtingen kan doen ontstaan die verder reiken dan de Nederlandse factuur en overeenkomst.
Toets het van toepassing zijnde belastingverdrag en de verordeningen inzake sociale zekerheid voor de betrokken landen. De 183-dagenregeling is een voorbeeld van een grensoverschrijdend vraagstuk, maar vervangt nooit een zorgvuldige beoordeling van het toepasselijke verdrag en het daadwerkelijke arbeidspatroon. Houd nauwkeurig bij waar de werkzaamheden worden verricht en wat de duur van de opdracht is.
Beoordeel ook de btw-behandeling voordat facturen worden goedgekeurd. Nederlandse ondernemingen kunnen btw op uitbesteed werk doorgaans als voorbelasting aftrekken, maar in bepaalde sectoren geldt een verplichte btw-verleggingsregeling voor onderaannemers. Controleer of de btw-vermelding op de factuur correct aansluit bij de transactie, in het bijzonder bij grensoverschrijdende werkzaamheden of ketens van onderaanneming.
Mogelijke Nederlandse wetgeving inzake zelfstandigen
De kwalificatie van opdrachtnemers in Nederland wordt nog altijd beheerst door het geldende recht, terwijl voorgestelde wijzigingen mogelijk een extra toets introduceren. Maak bij beslissingen over inhuur een helder onderscheid tussen reeds geldende vereisten en maatregelen die nog niet van kracht zijn.
Verplichtingen rond loonheffingen en sociale zekerheid
Verplichtingen inzake loonheffingen en sociale zekerheid vloeien voort uit de juridische werkrelatie, niet uit de betaalwijze die partijen kiezen. Is er sprake van een dienstbetrekking, dan is de werkgever verplicht loonheffingen in te houden en af te dragen. Een factuur van een opdrachtnemer kan op zichzelf niet aantonen dat de opdrachtgever geen werkgeversverplichtingen heeft.
Breng voor uw personeelsplanning elke rol in kaart met de bijbehorende kwalificatie en loonadministratiebehandeling. Leg vast wie de werkende inhuurt, wie uitbetaalt en welke partij eventuele inhoudingen verzorgt. Herzie deze analyse als de werkzaamheden verschuiven van een afgebakende dienst naar een doorlopende functie die door de organisatie wordt aangestuurd. Dit zorgt ervoor dat de fiscale verwerking blijft aansluiten bij de daadwerkelijke relatie.
Kwalificatie van opdrachtnemers en de Wet DBA
De Wet DBA regelt hoe Nederlandse bedrijven beoordelen of een arbeidsrelatie een dienstbetrekking dan wel zelfstandige arbeid betreft. Het handhavingsmoratorium is per 1 januari 2025 geëindigd en de zachte landingsperiode loopt af op 1 januari 2027. Deze data beïnvloeden de handhavingspraktijk, maar vervangen de onderliggende kwalificatietoets niet.
Het wetsvoorstel VBAR is een afzonderlijke voorgestelde wijziging. Op 16 juni 2026 nam de Eerste Kamer een afgeslankte versie aan waarin een wettelijk rechtsvermoeden van een arbeidsovereenkomst bij een uurtarief onder de € 38 behouden blijft. De inwerkingtreding is nog aanhangig en wordt verwacht per 31 december 2026. Tot die tijd moeten bedrijven dit uurtarief niet beschouwen als een vigerende kwalificatieregel.
Het voorgestelde rechtsvermoeden biedt werkenden onder dit uurtarief een grondslag om hun status aan te vechten en aanspraak te maken op werknemersrechten. Bij een beroep op deze bepaling dient de opdrachtgever te bewijzen dat er daadwerkelijk sprake is van zelfstandigheid. De bestaande kwalificatiecriteria blijven naast de voorgestelde drempel gelden, waardoor het uurtarief alleen nooit in alle gevallen doorslaggevend zal zijn.
Handhaving door de Belastingdienst
De Belastingdienst kan vermoedens van schijnzelfstandigheid onderzoeken en binnen het huidige handhavingsbeleid naheffingsaanslagen opleggen. Voor organisaties ligt het praktische onderscheid in het voorbereid zijn op handhaving onder het huidige recht versus het aanpassen van processen vooruitlopend op wetgeving die nog niet van kracht is.
Stel een evaluatieschema op rondom operationele momenten, zoals het verlengen van een opdracht, het wijzigen van de rapportagelijn of het toewijzen van terugkerende taken aan een opdrachtnemer. Bewaar de beoordeling en de onderliggende stukken bij elkaar, inclusief de datum van controle en de verantwoordelijke beslisser. Volg de ontwikkelingen rond de VBAR en herbeoordeel rollen die rond het uurtarief liggen, zonder vooruit te lopen op de juridische inwerkingtreding.
Vanaf 1 januari 2027 eindigt de zachte landingsperiode van de Wet DBA. Hanteer die datum als ijkpunt om lopende opdrachten met zzp'ers definitief te toetsen, en niet als ingangsdatum van het voorgestelde VBAR-rechtsvermoeden. Door deze tijdlijnen gescheiden te houden voorkomt u dat op handen zijnde wetswijzigingen voortijdig worden toegepast, terwijl de huidige Nederlandse fiscale en kwalificatieverplichtingen onverminderd van kracht blijven.
ICSPayroll: Employer of Record (EOR)
De Employer of Record (EOR)-dienstverlening van ICSPayroll is uitermate geschikt voor functies in Nederland die beter kunnen worden vormgegeven als dienstverband dan als overeenkomst van opdracht. ICSPayroll treedt op als juridisch werkgever en verzorgt de Nederlandse HR-compliance en salarisadministratie, zodat uw onderneming personeel kan aannemen zonder zelf een Nederlandse entiteit op te richten.
Voor ondernemingen die al werknemers in Nederland in dienst hebben, ondersteunt de Nederlandse salarisadministratie (Dutch Payroll Administration) de loonverwerking en gerelateerde lokale verplichtingen. ICSPayroll verzorgt tevens aanvragen voor de 30%-regeling voor in aanmerking komende internationale werknemers. Deze diensten voorzien in verschillende behoeften; de juiste route hangt af van de vraag of de functie daadwerkelijk zelfstandig is of een dienstbetrekking vereist.
Neem contact op met ICSPayroll om uw wervingsbehoeften in Nederland te bespreken, of bezoek ICSPayroll online.
Maak van uw volgende aanstelling in Nederland een weloverwogen keuze
De risico's van het inhuren van opdrachtnemers in Nederland zijn aanzienlijk eenvoudiger te beheersen wanneer het inhuurmodel vanaf het begin aansluit bij de aard van de rol. Bepaal vóór het verlengen van een opdracht of het aantrekken van een nieuwe opdrachtnemer of de werkzaamheden om zelfstandige oplevering vragen dan wel om een arbeidsovereenkomst. Die beslissing bepaalt hoe u verantwoordelijkheden inricht, lokale loonverplichtingen beheert en inspeelt op veranderingen in de samenwerking.
Blijkt een functie in de praktijk een dienstbetrekking te zijn, dan biedt een Employer of Record-constructie een uitkomst om in Nederland talent aan te nemen zonder de werkende als zelfstandige in te huren. Voor bedrijven met een eigen Nederlandse entiteit en bestaande medewerkers verzorgt Dutch Payroll de salarisadministratie. Kies het model dat past bij de feitelijke werkzaamheden, in plaats van gemakshalve vast te houden aan het label van opdrachtnemer.
ICSPayroll kan u helpen bij het bepalen van de juiste arbeidsrechtelijke en payrollconstructie voor uw plannen in Nederland. Bespreek uw inhuurstructuur in Nederland met ICSPayroll en neem de volgende stap op basis van een gefundeerde beslissing.
Veelgestelde vragen
Hoe kunt u zich voorbereiden?
Stel voorafgaand aan de start van iedere opdrachtnemer een intern toetsingsmoment in en wijs een verantwoordelijke aan om het kwalificatiedossier bij te houden. Bewaar de getekende overeenkomst, de projectomschrijving, facturen en goedkeuringen van wijzigingen bij elkaar. Wijzigen de scope of de gezagsverhoudingen, leg dan vast wat er is veranderd en per wanneer. Zo ontstaat een helder feitenoverzicht waarmee u zakelijke keuzes achteraf kunt onderbouwen, in plaats van te moeten vertrouwen op het geheugen als er een geschil ontstaat.
Wat is een zzp’er?
Een zzp'er is een zelfstandige zonder personeel in Nederland. De term beschrijft de ondernemerssituatie van een persoon, maar vormt geen automatische vrijstelling of uitsluitsel over diens status bij elke specifieke opdrachtgever. Een zzp'er kan voor meerdere opdrachtgevers werken, facturen sturen en de eigen bedrijfsadministratie voeren. Voor de inhurende partij is het van cruciaal belang dat dit label op zichzelf niet bepaalt of een specifieke opdracht daadwerkelijk als zelfstandige arbeid geldt.
Wat zijn de Nederlandse regels om te bepalen of een opdrachtnemer echt zelfstandig is of werknemer (schijnzelfstandigheid)?
Nederlandse instanties toetsen de materiële werkelijkheid van elke arbeidsrelatie afzonderlijk, in plaats van een algemene zelfstandigenstatus aan een persoon toe te kennen. Vergelijk de beoogde rol met de daadwerkelijke uitvoering, gebaseerd op feiten uit de opdracht en niet op aannames rond de inschrijving van de werkende in het Handelsregister. Beoordeel elke opdracht op zichzelf: de status van een opdrachtnemer bij één opdrachtgever zegt niets over diens status bij een andere.
Welke boetes en naheffingen riskeren Nederlandse opdrachtgevers bij schijnzelfstandigheid?
Er is geen vast bedrag dat in alle gevallen geldt. De financiële impact hangt af van de vastgestelde feiten rond de opdracht en de gecontroleerde periode. Splits voor budgetteringsdoeleinden potentiële fiscale naheffingen van arbeidsrechtelijke claims, en reken de relevante periode door op basis van de werkelijke beloning en uren van de werkende. Dit geeft financiële teams een realistischer inzicht dan het uitgaan van een algemeen boetebedrag zonder dossiercontext.
Wat is de huidige stand van zaken en de handhavingsaanpak rond de Wet DBA?
De Wet DBA vormt nog altijd het vigerende kader voor de beoordeling van arbeidsrelaties met opdrachtnemers, terwijl de voorgestelde bepalingen uit de VBAR losstaan van de regels die nu al gelden. Beschouw een wetsvoorstel niet als geldend beleid zolang het nog niet van kracht is. Wijs binnen uw organisatie iemand aan om de wetgeving te volgen en houd deze updates gescheiden van reguliere toetsingen van bestaande zzp-opdrachten.
Wie is verantwoordelijk voor inkomstenbelasting, btw, loonheffingen en sociale premies bij het inhuren van een Nederlandse opdrachtnemer?
Een daadwerkelijk zelfstandige opdrachtnemer verzorgt in de regel zijn eigen inkomstenbelasting en btw-aangifte, terwijl de inhurende onderneming verantwoordelijk is voor de loonheffingen als de relatie wordt aangemerkt als een dienstbetrekking. Bij grensoverschrijdende arbeid moet bovendien worden vastgesteld welk land heffingsbevoegd is of sociale premies int. Financiële afdelingen dienen zzp-facturen strikt gescheiden te houden van de salarisadministratie en statuswijzigingen direct door te geven aan de payrollafdeling ter controle.
Welke contractvoorwaarden en werkmethoden beperken het risico op schijnzelfstandigheid in Nederland?
Hanteer een heldere projectomschrijving met een concreet op te leveren resultaat, acceptatiecriteria en een formele procedure voor scopewijzigingen. Houd commerciële beslissingen, zoals het toevoegen van deliverables of het verlengen van de opdracht, strikt gescheiden van de dagelijkse aansturing van de werkende. Evalueer de feitelijke samenwerking bij verlengingen en zodra de werkzaamheden veranderen. Zo kunnen managers tijdig signaleren wanneer een projectmatige opdracht is uitgegroeid tot een feitelijk dienstverband.
Hoe verhouden de kosten en risico's van een Nederlandse opdrachtnemer zich tot het aannemen van een werknemer?
Vergelijk de totale kosten van beide modellen op basis van dezelfde verwachte werkzaamheden en tijdsduur. Neem bij inhuur de overeengekomen uurtarieven en de projectbeheerskosten mee. Bereken bij een dienstverband het salaris inclusief werkgeverslasten en salarisadministratie. Let ook op continuïteit: een lager factuurbedrag betekent niet per definitie lagere totale kosten als het werk doorlopende aansturing vereist of achteraf alsnog moet worden omgezet in een arbeidsovereenkomst.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record- en Nederlandse payroll-diensten: arbeidsovereenkomsten, aangiften loonheffingen en sociale premies, vakantiegeld, pensioen, ziekteverzuim en cao-naleving, waarbij onboarding binnen 48 uur mogelijk is.
NEN 4400-compliant. SNA-gecertificeerd.
ICS Staffing and Payroll B.V. staat in het SNA-register van Stichting Normering Arbeid. Inlenen via een SNA-gecertificeerde partij beperkt uw ketenaansprakelijkheid voor niet-afgedragen loonheffingen en premies.
Veelgestelde vragen
Stel voorafgaand aan de start van iedere opdrachtnemer een intern toetsingsmoment in en wijs een verantwoordelijke aan om het kwalificatiedossier bij te houden. Bewaar de getekende overeenkomst, de projectomschrijving, facturen en goedkeuringen van wijzigingen bij elkaar. Wijzigen de scope of de gezagsverhoudingen, leg dan vast wat er is veranderd en per wanneer. Zo ontstaat een helder feitenoverzicht waarmee u zakelijke keuzes achteraf kunt onderbouwen, in plaats van te moeten vertrouwen op het geheugen als er een geschil ontstaat.
Een zzp'er is een zelfstandige zonder personeel in Nederland. De term beschrijft de ondernemerssituatie van een persoon, maar vormt geen automatische vrijstelling of uitsluitsel over diens status bij elke specifieke opdrachtgever. Een zzp'er kan voor meerdere opdrachtgevers werken, facturen sturen en de eigen bedrijfsadministratie voeren. Voor de inhurende partij is het van cruciaal belang dat dit label op zichzelf niet bepaalt of een specifieke opdracht daadwerkelijk als zelfstandige arbeid geldt.
Nederlandse instanties toetsen de materiële werkelijkheid van elke arbeidsrelatie afzonderlijk, in plaats van een algemene zelfstandigenstatus aan een persoon toe te kennen. Vergelijk de beoogde rol met de daadwerkelijke uitvoering, gebaseerd op feiten uit de opdracht en niet op aannames rond de inschrijving van de werkende in het Handelsregister. Beoordeel elke opdracht op zichzelf: de status van een opdrachtnemer bij één opdrachtgever zegt niets over diens status bij een andere.
Er is geen vast bedrag dat in alle gevallen geldt. De financiële impact hangt af van de vastgestelde feiten rond de opdracht en de gecontroleerde periode. Splits voor budgetteringsdoeleinden potentiële fiscale naheffingen van arbeidsrechtelijke claims, en reken de relevante periode door op basis van de werkelijke beloning en uren van de werkende. Dit geeft financiële teams een realistischer inzicht dan het uitgaan van een algemeen boetebedrag zonder dossiercontext.
De Wet DBA vormt nog altijd het vigerende kader voor de beoordeling van arbeidsrelaties met opdrachtnemers, terwijl de voorgestelde bepalingen uit de VBAR losstaan van de regels die nu al gelden. Beschouw een wetsvoorstel niet als geldend beleid zolang het nog niet van kracht is. Wijs binnen uw organisatie iemand aan om de wetgeving te volgen en houd deze updates gescheiden van reguliere toetsingen van bestaande zzp-opdrachten.
Een daadwerkelijk zelfstandige opdrachtnemer verzorgt in de regel zijn eigen inkomstenbelasting en btw-aangifte, terwijl de inhurende onderneming verantwoordelijk is voor de loonheffingen als de relatie wordt aangemerkt als een dienstbetrekking. Bij grensoverschrijdende arbeid moet bovendien worden vastgesteld welk land heffingsbevoegd is of sociale premies int. Financiële afdelingen dienen zzp-facturen strikt gescheiden te houden van de salarisadministratie en statuswijzigingen direct door te geven aan de payrollafdeling ter controle.
Hanteer een heldere projectomschrijving met een concreet op te leveren resultaat, acceptatiecriteria en een formele procedure voor scopewijzigingen. Houd commerciële beslissingen, zoals het toevoegen van deliverables of het verlengen van de opdracht, strikt gescheiden van de dagelijkse aansturing van de werkende. Evalueer de feitelijke samenwerking bij verlengingen en zodra de werkzaamheden veranderen. Zo kunnen managers tijdig signaleren wanneer een projectmatige opdracht is uitgegroeid tot een feitelijk dienstverband.
Vergelijk de totale kosten van beide modellen op basis van dezelfde verwachte werkzaamheden en tijdsduur. Neem bij inhuur de overeengekomen uurtarieven en de projectbeheerskosten mee. Bereken bij een dienstverband het salaris inclusief werkgeverslasten en salarisadministratie. Let ook op continuïteit: een lager factuurbedrag betekent niet per definitie lagere totale kosten als het werk doorlopende aansturing vereist of achteraf alsnog moet worden omgezet in een arbeidsovereenkomst.