Rischi legati all'assunzione di contractor nei Paesi Bassi: esposizione fiscale
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Un contratto di fornitura di servizi da solo non determina lo status di un lavoratore nei Paesi Bassi; ciò che conta è il modo in cui il lavoro viene effettivamente svolto. I rischi legati all'assunzione di contractor nei Paesi Bassi includono la riqualificazione del rapporto, responsabilità in materia di imposte sui salari e contributi previdenziali, nonché rivendicazioni per benefit spettanti ai dipendenti. Dal 1° gennaio 2025, l'amministrazione finanziaria olandese (Belastingdienst) può emettere avvisi di accertamento per rapporti di lavoro riqualificati, con efficacia retroattiva a tale data.
Il lavoro autonomo può offrire flessibilità, ma tale flessibilità dipende da una relazione di lavoro genuinamente indipendente, non semplicemente dalla formulazione del contratto. Questo articolo spiega come viene valutato lo status, perché incarichi prolungati e la dipendenza economica da un unico committente possano aumentare l'esposizione al rischio, e quali responsabilità fiscali e giuslavoristiche possano scaturire da una riqualificazione. Illustra inoltre come prepararsi alle potenziali novità legislative e quando una diversa tipologia contrattuale possa rivelarsi più appropriata.
Punti chiave
- Lo status del lavoratore dipende da come l'attività viene effettivamente svolta, non solo dalla qualificazione formale contenuta nel contratto. È necessario valutare congiuntamente eterodirezione, prestazione personale, retribuzione e modalità pratiche del rapporto di lavoro.
- La riqualificazione può comportare l'applicazione delle tutele previste per i dipendenti e responsabilità retroattive, incluse le imposte sui salari e richieste di indennità come la retribuzione per malattia.
- Dal 1° gennaio 2025 è terminata la moratoria sulle sanzioni prevista dalla Wet DBA, e gli accertamenti fiscali possono avere effetto retroattivo a tale data.
- Il Senato ha approvato una versione ridotta del disegno di legge VBAR il 16 giugno 2026. La presunzione legale di subordinazione proposta al di sotto di 38 € l'ora non è ancora in vigore.
- Laddove l'attività si configuri di fatto come lavoro subordinato, è opportuno confrontare la collaborazione autonoma con una soluzione di lavoro dipendente conforme prima di proseguire il rapporto.
Benefit e tutele dei dipendenti a confronto con i contractor
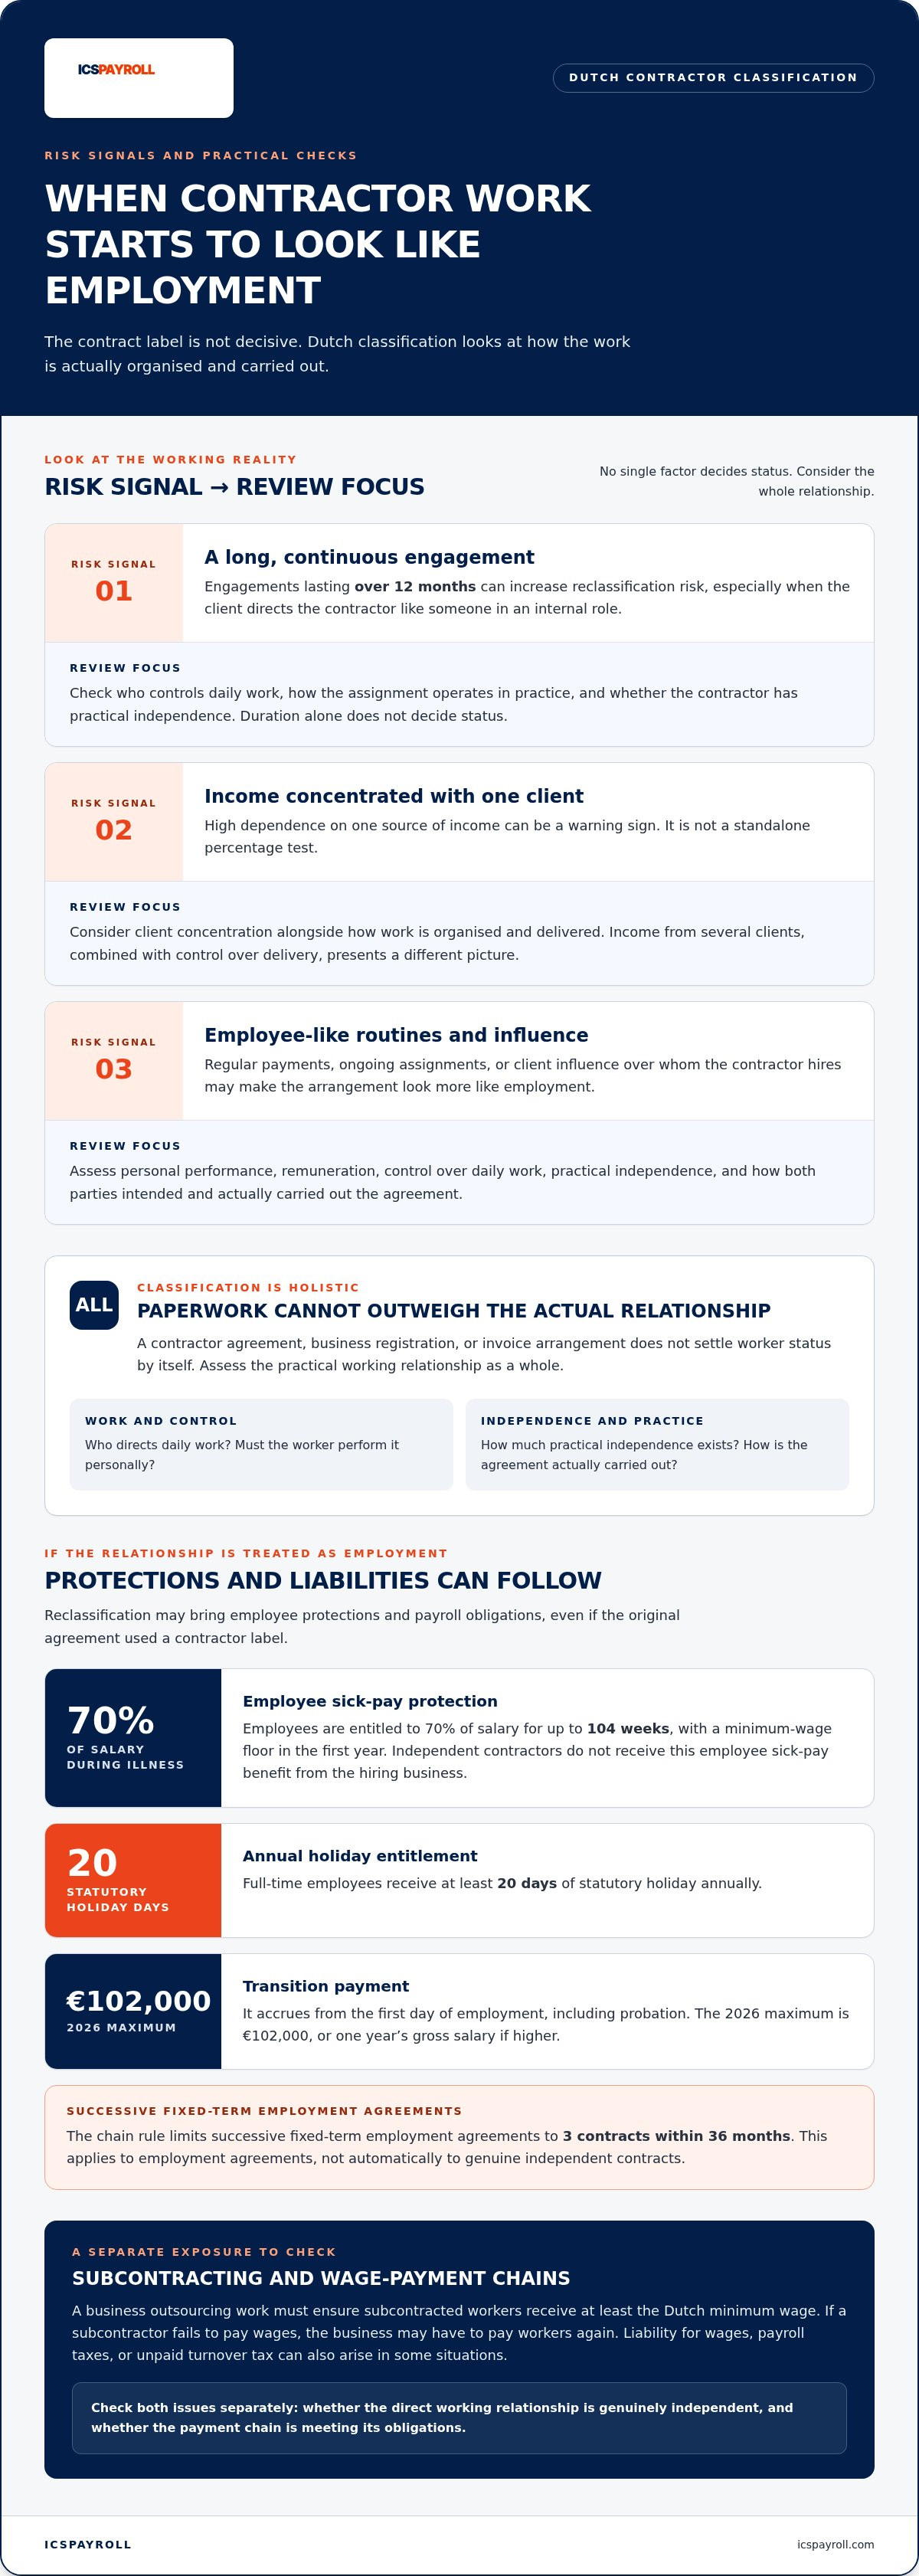
Nei Paesi Bassi, le tutele previste per i lavoratori subordinati possono trovare applicazione qualora un rapporto di lavoro si configuri nella pratica come subordinazione, anche se il contratto qualifica il professionista come contractor indipendente. Tale distinzione incide sulle imposte sui salari, sull'indennità di malattia e su altri diritti legali.
Criteri di valutazione dello status occupazionale
L'ordinamento olandese valuta il rapporto di lavoro nel suo complesso, anziché basarsi esclusivamente sull'intestazione formale del contratto. Il quadro di riferimento deriva da una fondamentale sentenza della Corte Suprema del 2021 relativa al caso Deliveroo.
I criteri rilevanti includono l'obbligo di prestazione personale dell'attività, la corresponsione di una retribuzione e le reali intenzioni delle parti, unitamente alle modalità concrete con cui l'accordo è stato eseguito. Il potere di direzione sulle mansioni quotidiane e l'effettiva indipendenza del lavoratore consentono di accertare la sostanza del rapporto. Nessun singolo fattore è determinante di per sé: l'etichetta contrattuale di contractor non è sufficiente a escludere la subordinazione se le modalità operative ricalcano quelle di un rapporto di lavoro dipendente.
La legge DBA (Wet DBA) è entrata in vigore il 1° maggio 2016 e ha abolito la dichiarazione VAR. È inoltre prevista una presunzione relativa di subordinazione per le attività svolte dietro compenso per almeno 20 ore al mese o su base settimanale per almeno tre mesi consecutivi, salvo prova contraria. Per un'azienda, l'aspetto operativo cruciale consiste nel verificare le caratteristiche concrete dell'intesa e non soltanto i documenti contrattuali.
Limiti alla successione di contratti a tempo determinato
La normativa olandese sulla successione dei contratti (regola della catena o ketenregeling) limita a 3 i contratti di lavoro a tempo determinato nell'arco di un periodo massimo di 36 mesi. Se la prestazione prosegue oltre tale limite, il lavoratore acquisisce automaticamente un contratto di lavoro a tempo indeterminato.
Questa norma si applica ai contratti di lavoro subordinato e non, in linea di principio, ai contratti di prestazione d'opera o servizi autenticamente autonomi. Tuttavia, qualora un incarico venga riqualificato come rapporto di lavoro dipendente, la cronologia dei contratti successivi acquisisce rilevanza. Quando si rinnovano incarichi a lungo termine, occorre analizzare sia l'effettivo status del collaboratore sia la successione temporale degli accordi. Modificare la sola etichetta formale del contratto non altera la sostanza del rapporto di lavoro.
Le tutele riservate ai dipendenti implicano oneri concreti oltre che diritti. I lavoratori dipendenti hanno diritto a percepire il 70% della retribuzione durante i periodi di malattia per un massimo di 104 settimane, con una soglia minima pari al salario minimo durante il primo anno. I contrattisti indipendenti non beneficiano di questa indennità di malattia a carico dell'azienda committente.
I dipendenti a tempo pieno maturano inoltre almeno 20 giorni di ferie retribuite all'anno previste per legge. L'indennità di licenziamento o transizione (transitievergoeding) matura sin dal primo giorno di lavoro, compreso il periodo di prova, ed è generalmente calcolata in un terzo dello stipendio mensile per ogni anno di servizio. Nel 2026, l'importo massimo previsto per legge è pari a 102.000 €, o a un'annualità di stipendio lordo se superiore.
Queste differenze assumono una portata determinante nel momento in cui un contractor viene successivamente riqualificato come dipendente. L'impresa può trovarsi a fronteggiare richieste di arretrati retributivi, benefit e obblighi previdenziali, mentre il lavoratore può rivendicare le protezioni di legge, come l'indennità di malattia e le tutele contro il licenziamento. Il solo testo contrattuale non mette al riparo da queste conseguenze.
Durata del contratto del contractor e concentrazione dei ricavi
Incarichi prolungati nel tempo e la dipendenza economica da un'unica fonte di reddito possono indebolire la presunzione di genuina autonomia di un contractor. I committenti olandesi rimangono responsabili della corretta qualificazione del lavoratore, e specifiche responsabilità possono sorgere anche nell'ambito del lavoro interinale e delle catene di subappalto.
In materia di infortuni sul lavoro, i committenti nei Paesi Bassi condividono la responsabilità di garantire un ambiente di lavoro sano e sicuro con datori di lavoro, dipendenti e lavoratori autonomi. L'utilizzatore può essere ritenuto responsabile anche per i danni subiti dai lavoratori somministrati durante lo svolgimento delle loro mansioni. Le coperture assicurative dipendono dagli accordi contrattuali stipulati e dalle polizze in essere; pertanto, il contratto deve disciplinare con chiarezza la gestione dei rischi professionali e indicare chi sia tenuto a sottoscrivere le relative assicurazioni.
Dall'abolizione della dichiarazione VAR nel 2016, spetta al cliente verificare se il rapporto sia autenticamente autonomo o debba essere inquadrato come lavoro dipendente. La durata dell'accordo non è un fattore conclusivo di per sé. Tuttavia, collaborazioni continuative che superano i 12 mesi accrescono significativamente il rischio di riqualificazione, in particolare quando il committente impartisce direttive al contractor come se si trattasse di una risorsa interna.
La concentrazione del fatturato rappresenta un ulteriore elemento di attenzione. Un'elevata percentuale di reddito proveniente da un unico cliente costituisce un campanello d'allarme, sebbene vada contestualizzata nell'ambito delle modalità operative complessive. Tale percentuale non è un parametro isolato: la qualificazione giuridica olandese valuta l'insieme delle circostanze, inclusa l'organizzazione del lavoro e il grado di autonomia nell'esecuzione. Un professionista che fattura a più clienti e determina in autonomia le modalità della prestazione si colloca in una posizione diversa rispetto a chi dipende economicamente da un solo committente.
La dipendenza economica e organizzativa può manifestarsi anche attraverso la routine: pagamenti ricorrenti, assegnazioni continuative e l'ingerenza del cliente nella scelta dei collaboratori del contractor possono conferire al rapporto i tratti tipici della subordinazione. È fondamentale analizzare le prassi operative effettive, non solo le condizioni riportate sulle fatture. Il trattamento ai fini delle imposte dirette o l'iscrizione del professionista alla camera di commercio non esonerano, di per sé, il committente dalle proprie responsabilità in materia di corretta qualificazione.
Ulteriori forme di responsabilità solidale possono insorgere qualora un'azienda si avvalga del personale di un fornitore o operi all'interno di una filiera di subappalto. L'impresa che esternalizza i servizi deve accertarsi che tali lavoratori ricevano almeno il salario minimo previsto nei Paesi Bassi. Qualora un subappaltatore ometta il pagamento delle retribuzioni, l'azienda committente potrebbe essere chiamata a rispondere in solido e a corrispondere le spettanze dovute. In determinate circostanze, i committenti possono essere ritenuti responsabili anche per retribuzioni arretrate, imposte sui salari o imposta sul valore aggiunto (IVA) non versata.
L'amministrazione finanziaria può chiamare l'azienda committente a rispondere delle imposte sui salari omesse dal contractor o dai subappaltatori all'interno di accordi di esternalizzazione. Nelle catene di subappalto, tale responsabilità solidale (ketenaansprakelijkheid) può estendersi a tutti i soggetti coinvolti. Questa fattispecie è distinta dalla valutazione volta a stabilire se un singolo contractor diretto sia in realtà un dipendente; pertanto, le imprese devono analizzare sia la natura del rapporto di lavoro sia l'affidabilità della catena dei pagamenti.
Per ciascun incarico, è opportuno documentare la durata contrattuale, l'eventuale concentrazione del reddito, la regolarità dei pagamenti, le modalità di impartizione delle istruzioni e gli eventuali vincoli di subappalto. È consigliabile riesaminare tali elementi qualora l'incarico subisca variazioni o si protragga oltre i 12 mesi. Questo monitoraggio periodico consente di confermare se l'accordo mantenga i requisiti del lavoro autonomo e se possano sorgere responsabilità retributive o fiscali lungo la catena contrattuale.
Sanzioni per errata classificazione e responsabilità fiscali retroattive
Il rischio principale è rappresentato dagli avvisi di accertamento per le imposte sui salari e dalle rivendicazioni che possono emergere qualora un contractor venga riqualificato come lavoratore dipendente. Dal 1° gennaio 2025, la Belastingdienst può applicare avvisi di accertamento ed esigere imposte arretrate per i rapporti di lavoro riqualificati, con efficacia retroattiva a tale data. Questi rischi legati all'ingaggio di contractor nei Paesi Bassi rendono fondamentale una corretta classificazione contrattuale e una documentazione accurata fin dall'inizio.
Falsa autonomia nei ruoli integrati nell'organizzazione aziendale
Un contractor integrato stabilmente nei processi aziendali dell'impresa committente opera con modalità che spesso ricalcano quelle di un dipendente interno. Il profilo di rischio cresce in misura sensibile quando l'azienda pianifica le mansioni quotidiane, stabilisce gli orari di lavoro, inserisce la persona nei team interni e la retribuisce con criteri analoghi a quelli dello staff.
Ad esempio, un professionista che risponde direttamente alle scadenze di un manager ed esegue compiti continuativi al fianco dei dipendenti appare meno autonomo rispetto a uno specialista esterno incaricato di raggiungere uno specifico risultato predeterminato. Occorre verificare chi detiene il controllo effettivo sulle prestazioni, come il ruolo si inserisce nell'organigramma aziendale e se il collaboratore goda di una reale indipendenza operativa. Le sole clausole contrattuali non sono determinanti per definire lo status giuridico.
Conseguenze finanziarie e sanzioni
L'errata classificazione contrattuale (falsa partita IVA) può esporre l'azienda al recupero a posteriori delle imposte sui salari, dei contributi previdenziali e degli altri oneri connessi al rapporto di lavoro che avrebbero dovuto essere assolti durante l'incarico. L'esposizione economica può comprendere imposte arretrate, accantonamenti previdenziali, interessi di mora, costi legali e gli oneri amministrativi necessari per rettificare la gestione delle paghe.
L'avviso di accertamento fiscale è indipendente da eventuali rivendicazioni promosse dal lavoratore in sede giuslavoristica. L'impresa potrebbe doversi confrontare sia con le pretese del fisco sia con le richieste di riconoscimento dei diritti derivanti dal rapporto di lavoro subordinato. Le conseguenze economiche complessive dipendono dall'ammontare dei compensi, dalla durata del periodo accertato e dagli obblighi derivanti dalla concreta natura del rapporto.
Quando l'amministrazione finanziaria olandese determina che un collaboratore autonomo operava di fatto come lavoratore subordinato, l'impresa committente può essere tenuta a versare le ritenute fiscali e le imposte sui salari (loonheffingen) che avrebbe dovuto trattenere e versare. L'accertamento può estendersi anche ai contributi di sicurezza sociale a carico dell'azienda. L'emissione di regolari fatture da parte del contractor non esonera il datore di lavoro dai propri obblighi di ritenuta qualora il rapporto presenti nella sostanza gli elementi della subordinazione.
La documentazione interna costituisce un elemento probatorio fondamentale per ricostruire l'evoluzione del rapporto nel tempo. È opportuno conservare i registri delle ore dedicate, le istruzioni relative ai progetti, i deliverable approvati, le fatture liquidate e le registrazioni di qualsiasi modifica intervenuta nel ruolo. Ad esempio, una traccia scritta delle variazioni nelle mansioni assegnate consente di distinguere l'incarico originario da accordi operativi subentrati in un secondo momento.
In base all'attuale strategia di applicazione delle norme, gli accertamenti fiscali possono essere retroattivi fino al 1° gennaio 2025. È opportuno verificare l'intero arco temporale coperto dalla collaborazione e raffrontare la documentazione retributiva con le reali modalità di lavoro. L'esistenza di un contratto di fornitura firmato è un elemento rilevante, ma sono le risultanze della prassi quotidiana a costituire il fondamento della valutazione giuridica.
Il lavoratore stesso ha la facoltà di contestare il proprio status, aprendo un contenzioso che può affiancarsi alle verifiche delle autorità. L'azienda deve essere pronta a motivare i criteri adottati per inquadrare il ruolo e le evidenze documentali a supporto della scelta. Le imprese che valutano i rischi legati all'assunzione di contractor nei Paesi Bassi dovrebbero riesaminare le posizioni maggiormente integrate, i registri contabili e i mutamenti intervenuti nelle mansioni prima che un controllo fiscale o una vertenza legale impongano interventi urgenti.
Quali opzioni esistono per una contrattualizzazione conforme dei contractor?
Prima dell'avvio della prestazione lavorativa, è necessario analizzare il contratto, le condizioni operative, il quadro fiscale e gli eventuali requisiti di soggiorno o autorizzazioni al lavoro. Queste verifiche preventive consentono di determinare se la collaborazione possa effettivamente qualificarsi come lavoro autonomo e se sussistano adempimenti accessori.
Nel caso di un professionista olandese, è essenziale verificare l'iscrizione alla Camera di Commercio (Kamer van Koophandel - KvK) e la posizione IVA. I contrattisti sono tenuti a registrarsi presso la KvK entro una settimana dall'inizio delle attività economiche; le fatture applicano solitamente l'IVA al 21%, a meno che il professionista non rientri nel regime delle piccole imprese (KOR) previsto al di sotto dei 20.000 € di fatturato annuo.
Verifica degli accordi e delle modalità operative
La revisione contrattuale consiste nel confrontare le clausole pattuite con le modalità pratiche con cui il contractor eseguirà la prestazione. Questo passaggio è essenziale in quanto la forma contrattuale non può trasformare in rapporto autonomo ciò che nei fatti si configura come lavoro subordinato.
Definisci nel dettaglio l'oggetto dell'incarico, i deliverable attesi, i criteri di compenso e l'autonomia nella scelta dei metodi di esecuzione. Confronta poi queste condizioni con la prassi organizzativa reale, accertando chi impartisce le direttive e se il professionista sia vincolato all'uso di strumenti aziendali. La fornitura delle attrezzature di lavoro da parte del cliente può costituire un indizio di subordinazione: è pertanto opportuno documentare le ragioni tecniche per cui determinati strumenti sono eventualmente messi a disposizione per lo svolgimento dell'incarico.
È fondamentale monitorare i cambiamenti che intervengono nel corso della collaborazione, senza limitarsi alla verifica iniziale in sede di firma. Un incarico a progetto può facilmente evolvere in un'attività continuativa soggetta a costante supervisione gerarchica. Qualora il contractor venga inserito nella pianificazione ordinaria dei team interni, è necessario rivalutare la congruità del contratto rispetto alle mansioni effettive e ai criteri di classificazione applicabili.
In caso di lavori affidati tramite gara d'appalto, i documenti di gara devono riportare informazioni precise sulle condizioni di sicurezza del cantiere o della sede di lavoro. L'Ispettorato del Lavoro olandese (Nederlandse Arbeidsinspectie) esamina i capitolati dei committenti, inclusi i piani di sicurezza e salute, e può procedere a ispezioni direttamente in loco. La pianificazione operativa deve assicurare standard idonei di tutela e sicurezza per l'intera durata dell'affidamento.
Le verifiche sul rispetto delle norme in materia di lavoro equo vincolano sia i clienti sia gli appaltatori e includono il rispetto del salario minimo, della disciplina sull'orario di lavoro e delle autorizzazioni per il personale straniero. Quando si ricorre a personale extra-UE, è indispensabile accertare se occorra un permesso di lavoro specifico o un permesso combinato di soggiorno e lavoro (GVVA). In tale assetto, il fornitore o subappaltatore provvede alla richiesta per i propri dipendenti, mentre l'azienda committente è tenuta a richiederlo per i professionisti autonomi ingaggiati direttamente.
Normativa fiscale transfrontaliera
L'analisi degli aspetti fiscali transfrontalieri serve a identificare quale giurisdizione detenga la potestà impositiva sui redditi del lavoratore e la competenza per il prelievo dei contributi previdenziali. Questo adempimento è cruciale, poiché le prestazioni rese a livello internazionale possono generare oneri che oltrepassano i termini dell'accordo contrattuale e della fattura emessa nei Paesi Bassi.
Verifica le convenzioni contro le doppie imposizioni e gli accordi bilaterali o comunitari di sicurezza sociale applicabili ai Paesi interessati. La regola dei 183 giorni rappresenta una delle fattispecie transfrontaliere tipiche, ma non esaurisce l'analisi dei trattati fiscali e dei modelli operativi concreti. È importante conservare una traccia puntuale dei luoghi in cui le prestazioni vengono eseguite e della durata complessiva dei soggiorni lavorativi.
Anche il corretto trattamento IVA deve essere convalidato prima di procedere all'approvazione e al pagamento delle fatture. Le imprese olandesi possono generalmente detrarre l'IVA assolta sulle prestazioni esternalizzate, ma determinati settori prevedono il meccanismo dell'inversione contabile (reverse charge). Accerta che l'impostazione fiscale della fattura corrisponda alla tipologia di transazione, soprattutto in presenza di commesse transfrontaliere o catene complesse di subappalto.
Potenziali sviluppi normativi olandesi sul lavoro autonomo
La qualificazione dei contractor nei Paesi Bassi resta attualmente disciplinata dalle norme vigenti, sebbene vi siano proposte di riforma volte a introdurre nuovi criteri presuntivi. Nelle decisioni di assunzione, è essenziale distinguere i requisiti normativi già pienamente operativi dalle misure legislative ancora in fase di approvazione.
Obblighi in materia di imposte sui salari e previdenza sociale
Gli obblighi relativi alle imposte sui salari e ai contributi previdenziali derivano dalla natura giuridica sostanziale del rapporto, non dalla modalità di fatturazione o di pagamento concordata tra le parti. In presenza di un contratto di lavoro subordinato, il datore di lavoro è tenuto per legge a operare le ritenute alla fonte e a versare le imposte sui salari. L'emissione di una fattura da parte di un collaboratore autonomo non è di per sé sufficiente a dimostrare l'assenza di obblighi datoriali a carico dell'impresa committente.
A fini prudenziali, mappa ciascuna posizione rispetto al suo inquadramento effettivo e al relativo trattamento contributivo e fiscale. Registra chiaramente quale entità ingaggia la risorsa, chi eroga i compensi e quale parte gestisce gli eventuali adempimenti di ritenuta. Riesamina la valutazione qualora la prestazione muti da fornitura di un servizio autonomo a ruolo continuativo gestito direttamente dall'azienda. Questo monitoraggio permette di allineare costantemente la gestione amministrativa e fiscale alla realtà del rapporto.
La qualificazione del lavoro autonomo e la Wet DBA
La Wet DBA stabilisce i criteri mediante i quali le imprese olandesi devono determinare se un rapporto di lavoro sia di natura subordinata o autonoma. La moratoria sulle sanzioni previste da questa legge è terminata il 1° gennaio 2025, mentre il cosiddetto periodo di transizione agevolata (soft-landing) si concluderà il 1° gennaio 2027. Queste scadenze regolano le modalità di accertamento degli organi ispettivi, ma non modificano i criteri sostanziali di qualificazione giuridica.
Il disegno di legge VBAR rappresenta una distinta proposta di riforma. Il 16 giugno 2026, il Senato olandese ha licenziato una versione semplificata del testo che prevede l'introduzione di una presunzione legale di subordinazione per compensi inferiori alla soglia di 38 € l'ora. L'entrata in vigore del provvedimento è attualmente sospesa ed è stimata entro il 31 dicembre 2026. Fino a tale passaggio legislativo, le aziende non devono applicare tale valore orario come parametro normativo vincolante.
La presunzione ipotizzata attribuirebbe ai collaboratori remunerati sotto tale soglia una solida base per contestare la propria autonomia e rivendicare l'applicazione del trattamento economico e normativo previsto per i lavoratori dipendenti. In caso di controversia basata su tale disposizione, spetterebbe all'impresa committente l'onere di dimostrare la sussistenza di un'autentica attività autonoma. Poiché i criteri storici di qualificazione rimarranno comunque operativi a fianco del nuovo limite economico, la sola tariffa oraria non sarà di per sé dirimente per ogni casistica.
Attività di controllo dell'amministrazione finanziaria
La Belastingdienst è pienamente legittimata ad avviare verifiche sulle situazioni sospette di falsa autonomia e ad emettere avvisi di accertamento sulla base dei poteri ispettivi in vigore. Sotto il profilo operativo, per le aziende è essenziale distinguere tra la conformità alle disposizioni già efficaci e l'adeguamento preventivo dei processi a testi normativi non ancora operativi.
Definisci un calendario di revisione interna ancorato a eventi operativi chiave, quali il rinnovo di un contratto, la riorganizzazione della linea gerarchica o l'assegnazione al collaboratore di compiti ordinari e continuativi. Archivia congiuntamente la valutazione di conformità e i relativi documenti giustificativi, annotando la data della verifica e il nominativo del responsabile aziendale. Con il procedere dell'iter normativo del disegno di legge VBAR, monitora con attenzione gli incarichi i cui compensi si collocano in prossimità della soglia oraria ipotizzata, senza tuttavia dare per scontato che la proposta sia già entrata nell'ordinamento.
Il 1° gennaio 2027 segnerà la conclusione del periodo di soft-landing della Wet DBA. Considera questa data come una tappa fondamentale di pianificazione per risolvere gli accordi di lavoro autonomo a rischio, e non come il momento di avvio della presunzione prevista dal VBAR. Mantenere distinte queste due linee temporali previene l'applicazione prematura di disposizioni pendenti, assicurando nel contempo la piena conformità ai doveri fiscali e giuslavoristici già operativi nei Paesi Bassi.
ICSPayroll: Employer of Record (EOR)
Il servizio di Employer of Record (EOR) di ICSPayroll costituisce la soluzione indicata per posizioni nei Paesi Bassi che, per modalità operative, devono essere inquadrate come rapporti di lavoro subordinato anziché come prestazioni autonome. ICSPayroll assume la veste di datore di lavoro legale ed espleta tutti gli adempimenti relativi alle buste paga e al diritto del lavoro olandese, consentendo alla tua azienda di assumere personale senza dover costituire una propria entità giuridica locale.
Per le aziende che dispongono già di una presenza societaria e assumono direttamente dipendenti nei Paesi Bassi, i nostri servizi di gestione delle paghe (Dutch Payroll Administration) garantiscono la completa elaborazione dei cedolini e la conformità alle normative locali. ICSPayroll gestisce inoltre le richieste per il regime agevolato del 30% (30% Ruling) destinate ai lavoratori impatriati in possesso dei requisiti. I nostri servizi rispondono a necessità strutturali differenti: la scelta della via più corretta dipende dalla reale natura del rapporto, a seconda che si tratti di autentico lavoro autonomo o di una posizione dipendente.
Contatta ICSPayroll per valutare le tue esigenze di assunzione nei Paesi Bassi, oppure visita il sito di ICSPayroll.
Pianifica consapevolmente la tua prossima assunzione nei Paesi Bassi
I rischi legati all'impiego di contractor nei Paesi Bassi si gestiscono con maggiore efficacia quando il modello contrattuale prescelto riflette fedelmente le reali modalità operative sin dal primo giorno. Prima di rinnovare un accordo o ingaggiare un nuovo collaboratore, valuta se la prestazione richieda una fornitura di servizi indipendente o presupponga un vincolo di subordinazione. Questa scelta determina la corretta definizione delle responsabilità, la gestione degli adempimenti previdenziali e la pianificazione operativa delle attività.
Se il ruolo presenta nella pratica i requisiti della subordinazione, il ricorso a un modello di Employer of Record consente di assumere regolarmente nei Paesi Bassi azzerando il rischio di contenzioso per falsa partita IVA. Per le aziende dotate di una società olandese con dipendenti in organico, il servizio di gestione paghe (Dutch Payroll) assicura una gestione amministrativa impeccabile. È sempre consigliabile optare per la formula contrattuale che rispecchia la realtà dei fatti, evitando di ricorrere alla qualifica di contractor per mera semplicità burocratica.
ICSPayroll è a tua disposizione per individuare l'inquadramento e il modello di gestione paghe più idonei ai tuoi progetti di sviluppo nei Paesi Bassi. Confrontati con ICSPayroll sulla struttura di assunzione ideale e pianifica il tuo ingresso nel mercato olandese con solide garanzie di conformità.
Domande frequenti
Come ci si può preparare adeguatamente?
Stabilisci una procedura di verifica interna prima dell'inizio di ogni collaborazione autonoma e nomina un responsabile incaricato di conservare la documentazione di classificazione. Archivia congiuntamente il contratto sottoscritto, il capitolato del progetto, le fatture e le approvazioni relative a eventuali variazioni dell'incarico. Qualora l'ambito operativo o la catena di rendicontazione subiscano modifiche, registra tempestivamente la natura del cambiamento e la data in cui si è verificato. In questo modo si crea una ricostruzione cronologica essenziale per motivare le scelte aziendali a fronte di eventuali verifiche o contenziosi.
Che cos'è uno zzp’er?
Uno zzp’er (zelfstandige zonder personeel) è un lavoratore autonomo operante nei Paesi Bassi senza personale dipendente. Il termine descrive la forma d'impresa individuale adottata dal professionista e non rappresenta un accertamento vincolante sul suo status giuridico presso ciascun committente. Uno zzp’er può prestare la propria attività per più aziende, emettere fattura e gestire autonomamente la propria contabilità. Per un'azienda committente, il punto essenziale è che questa denominazione formale non basta a certificare che il singolo incarico costituisca autentico lavoro autonomo.
Quali sono le regole olandesi per stabilire se un contractor sia autenticamente autonomo o un dipendente (falsa partita IVA)?
Le autorità dei Paesi Bassi esaminano la sostanza concreta di ciascuna relazione lavorativa, escludendo l'attribuzione a priori di uno status di autonomia generale alla persona. Confronta il ruolo programmato con le modalità pratiche di esecuzione delle prestazioni, basandoti sulle risultanze oggettive dell'attività e non sulle sole registrazioni camerali del collaboratore. L'analisi deve riguardare lo specifico rapporto: la condizione di lavoratore autonomo certificata per un committente non determina automaticamente la medesima qualificazione per un altro.
A quali sanzioni e arretrati fiscali possono andare incontro i committenti per falsa autonomia?
Non esiste una sanzione forfettaria predeterminata applicabile a ogni fattispecie. Le ripercussioni economiche dipendono dalle risultanze probatorie accertate durante l'ispezione e dall'estensione dell'arco temporale esaminato. In sede di simulazione dei costi, conviene isolare l'esposizione fiscale dai potenziali oneri giuslavoristici e ricalcolare il periodo di riferimento sulla base delle retribuzioni corrisposte e dei documenti contabili. Questo approccio consente alla direzione finanziaria di stimare scenari realistici anziché fare affidamento su valori sanzionatori generici privi di aderenza al caso di specie.
Qual è lo stato attuale e la prassi applicativa della legge olandese DBA (Wet DBA)?
La Wet DBA costituisce a tutt'oggi l'architrave legislativo per valutare i rapporti di lavoro autonomo, mentre le innovazioni contenute nel disegno di legge VBAR sono distinte dalle norme attualmente vigenti. Non si devono applicare come criteri operativi norme contenute in disegni di legge non ancora in vigore. Sotto il profilo della governance aziendale, è consigliabile incaricare una risorsa di monitorare gli sviluppi dell'iter legislativo, mantenendo tale attività distinta dalla verifica ordinaria dei contratti di collaborazione in essere.
Chi è responsabile per l'imposta sui redditi, l'IVA, le imposte sui salari e i contributi sociali nell'assunzione di un contractor nei Paesi Bassi?
Un professionista autenticamente autonomo provvede autonomamente alla dichiarazione dei redditi e al versamento dell'IVA, mentre l'azienda committente è obbligata ad applicare le ritenute fiscali e contributive sulle retribuzioni qualora il rapporto presenti i caratteri della subordinazione. Nelle prestazioni transfrontaliere può rendersi necessario stabilire a quale Stato competa la potestà impositiva o la riscossione dei contributi di previdenza. I team finanziari devono tenere le fatture dei professionisti rigorosamente separate dalla gestione delle paghe dei dipendenti e sottoporre tempestivamente all'ufficio paghe qualsiasi mutamento contrattuale.
Quali clausole contrattuali e prassi operative riducono il rischio di falsa autonomia nei Paesi Bassi?
Definisci un capitolato di progetto che specifichi i risultati attesi, i criteri di accettazione dei deliverable e la procedura per concordare variazioni all'incarico. Mantieni le decisioni contrattuali – quali l'aggiunta di nuove prestazioni o la proroga dei termini – chiaramente distinte dal potere gerarchico o dalla gestione quotidiana del lavoratore. Riesamina le modalità operative effettive a ogni rinnovo contrattuale e qualora muti l'oggetto della prestazione. Ciò offre al management una metodologia pratica per accorgersi tempestivamente se una commessa a progetto stia degenerando in una collaborazione dipendente.
Come si confrontano i costi e i rischi tra l'ingaggio di un contractor olandese e l'assunzione di un dipendente?
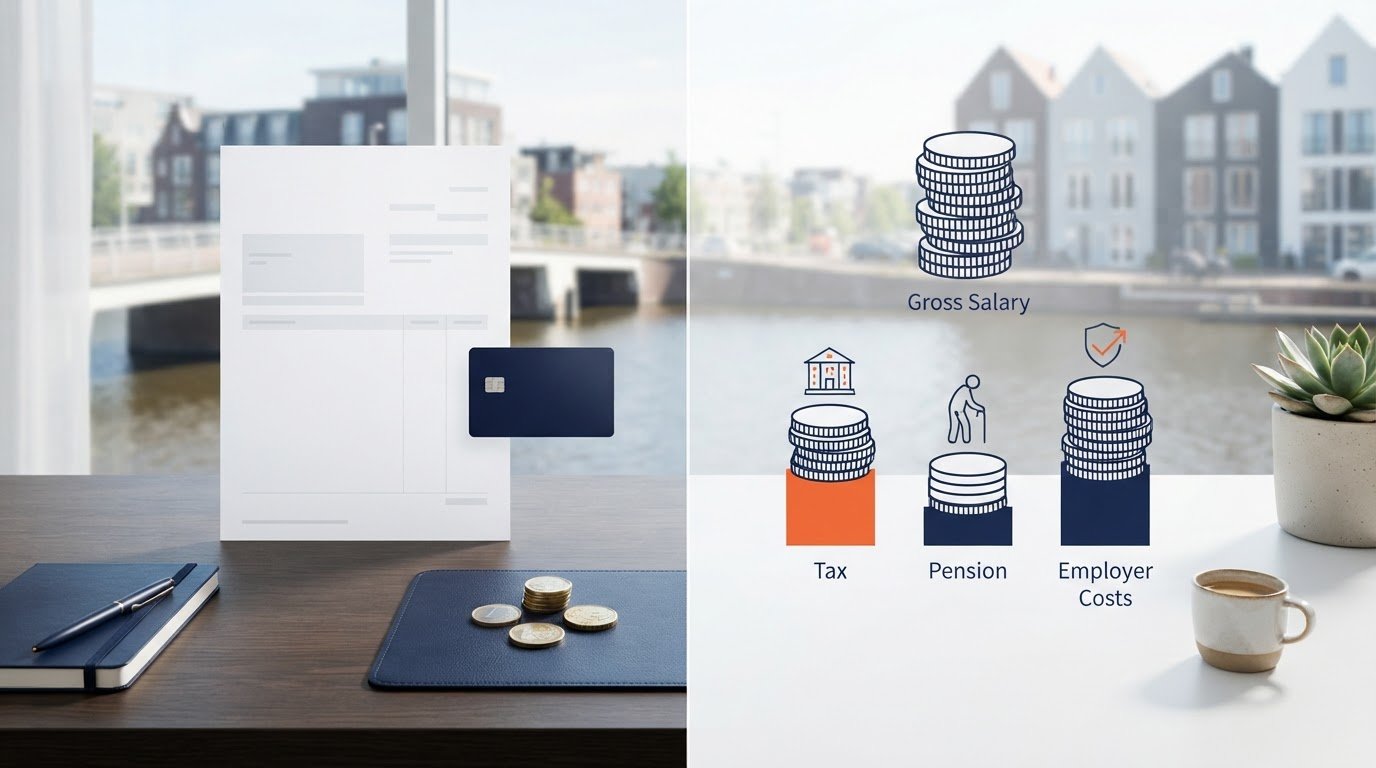
Confronta il costo complessivo di ciascun modello a parità di mansioni previste e di orizzonte temporale. Nel lavoro autonomo vanno considerati i compensi orari o a tariffa concordati e le spese di gestione amministrativa del contratto. Nel lavoro subordinato è necessario computare, accanto alla retribuzione lorda, gli oneri sociali a carico del datore di lavoro, gli accantonamenti e le spese di gestione del personale. Considera infine la stabilità organizzativa: una parcella apparentemente inferiore non coincide necessariamente con un costo aziendale minore se l'attività esige un coordinamento continuativo o dovrà essere successivamente regolarizzata con un contratto di assunzione.
Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la controllata al 100% di Intercompany Solutions dietro a ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione delle paghe nei Paesi Bassi: contratti di lavoro, adempimenti per le imposte sui salari e previdenza sociale, indennità di vacanza, fondi pensione, malattia e conformità ai contratti collettivi di lavoro (CAO), con possibilità di onboarding entro 48 ore.
Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.
Domande frequenti
Stabilisci una procedura di verifica interna prima dell'inizio di ogni collaborazione autonoma e nomina un responsabile incaricato di conservare la documentazione di classificazione. Archivia congiuntamente il contratto sottoscritto, il capitolato del progetto, le fatture e le approvazioni relative a eventuali variazioni dell'incarico. Qualora l'ambito operativo o la catena di rendicontazione subiscano modifiche, registra tempestivamente la natura del cambiamento e la data in cui si è verificato. In questo modo si crea una ricostruzione cronologica essenziale per motivare le scelte aziendali a fronte di eventuali verifiche o contenziosi.
Uno zzp’er (zelfstandige zonder personeel) è un lavoratore autonomo operante nei Paesi Bassi senza personale dipendente. Il termine descrive la forma d'impresa individuale adottata dal professionista e non rappresenta un accertamento vincolante sul suo status giuridico presso ciascun committente. Uno zzp’er può prestare la propria attività per più aziende, emettere fattura e gestire autonomamente la propria contabilità. Per un'azienda committente, il punto essenziale è che questa denominazione formale non basta a certificare che il singolo incarico costituisca autentico lavoro autonomo.
Le autorità dei Paesi Bassi esaminano la sostanza concreta di ciascuna relazione lavorativa, escludendo l'attribuzione a priori di uno status di autonomia generale alla persona. Confronta il ruolo programmato con le modalità pratiche di esecuzione delle prestazioni, basandoti sulle risultanze oggettive dell'attività e non sulle sole registrazioni camerali del collaboratore. L'analisi deve riguardare lo specifico rapporto: la condizione di lavoratore autonomo certificata per un committente non determina automaticamente la medesima qualificazione per un altro.
Non esiste una sanzione forfettaria predeterminata applicabile a ogni fattispecie. Le ripercussioni economiche dipendono dalle risultanze probatorie accertate durante l'ispezione e dall'estensione dell'arco temporale esaminato. In sede di simulazione dei costi, conviene isolare l'esposizione fiscale dai potenziali oneri giuslavoristici e ricalcolare il periodo di riferimento sulla base delle retribuzioni corrisposte e dei documenti contabili. Questo approccio consente alla direzione finanziaria di stimare scenari realistici anziché fare affidamento su valori sanzionatori generici privi di aderenza al caso di specie.
La Wet DBA costituisce a tutt'oggi l'architrave legislativo per valutare i rapporti di lavoro autonomo, mentre le innovazioni contenute nel disegno di legge VBAR sono distinte dalle norme attualmente vigenti. Non si devono applicare come criteri operativi norme contenute in disegni di legge non ancora in vigore. Sotto il profilo della governance aziendale, è consigliabile incaricare una risorsa di monitorare gli sviluppi dell'iter legislativo, mantenendo tale attività distinta dalla verifica ordinaria dei contratti di collaborazione in essere.
Un professionista autenticamente autonomo provvede autonomamente alla dichiarazione dei redditi e al versamento dell'IVA, mentre l'azienda committente è obbligata ad applicare le ritenute fiscali e contributive sulle retribuzioni qualora il rapporto presenti i caratteri della subordinazione. Nelle prestazioni transfrontaliere può rendersi necessario stabilire a quale Stato competa la potestà impositiva o la riscossione dei contributi di previdenza. I team finanziari devono tenere le fatture dei professionisti rigorosamente separate dalla gestione delle paghe dei dipendenti e sottoporre tempestivamente all'ufficio paghe qualsiasi mutamento contrattuale.
Definisci un capitolato di progetto che specifichi i risultati attesi, i criteri di accettazione dei deliverable e la procedura per concordare variazioni all'incarico. Mantieni le decisioni contrattuali – quali l'aggiunta di nuove prestazioni o la proroga dei termini – chiaramente distinte dal potere gerarchico o dalla gestione quotidiana del lavoratore. Riesamina le modalità operative effettive a ogni rinnovo contrattuale e qualora muti l'oggetto della prestazione. Ciò offre al management una metodologia pratica per accorgersi tempestivamente se una commessa a progetto stia degenerando in una collaborazione dipendente.
Confronta il costo complessivo di ciascun modello a parità di mansioni previste e di orizzonte temporale. Nel lavoro autonomo vanno considerati i compensi orari o a tariffa concordati e le spese di gestione amministrativa del contratto. Nel lavoro subordinato è necessario computare, accanto alla retribuzione lorda, gli oneri sociali a carico del datore di lavoro, gli accantonamenti e le spese di gestione del personale. Considera infine la stabilità organizzativa: una parcella apparentemente inferiore non coincide necessariamente con un costo aziendale minore se l'attività esige un coordinamento continuativo o dovrà essere successivamente regolarizzata con un contratto di assunzione.