Risiken bei der Beauftragung von Contractors in den Niederlanden: Steuerliche Risiken
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Ein Dienstvertrag allein bestimmt in den Niederlanden nicht den Status einer Arbeitskraft; entscheidend ist, wie die Arbeit tatsächlich ausgeführt wird. Zu den Risiken bei der Beauftragung von freien Auftragnehmern (Contractors) in den Niederlanden gehören die Umqualifizierung (Scheinselbstständigkeit), Lohnsteuer- und Sozialversicherungsverbindlichkeiten sowie Ansprüche auf Arbeitnehmerleistungen. Seit dem 1. Januar 2025 kann die niederländische Steuerverwaltung (Belastingdienst) Nachforderungen für fehlerhaft eingestufte Arbeitsverhältnisse festsetzen, und zwar rückwirkend bis zu diesem Datum.
Die Beauftragung freier Mitarbeiter bietet Flexibilität, doch diese Flexibilität setzt ein echtes unabhängiges Auftragsverhältnis voraus – nicht nur den Wortlaut einer Vereinbarung. Dieser Artikel erläutert, wie der Erwerbsstatus beurteilt wird, warum lange Vertragslaufzeiten und die Abhängigkeit von einem einzigen Auftraggeber das Risiko erhöhen und welche steuer- und arbeitsrechtlichen Haftungen einer Umqualifizierung folgen können. Zudem wird aufgezeigt, wie Sie sich auf mögliche Gesetzesänderungen vorbereiten können und wann ein alternatives Beschäftigungsmodell sinnvoller ist.
Wichtigste Erkenntnisse
- Der Erwerbsstatus hängt davon ab, wie die Arbeit tatsächlich geleistet wird, und nicht von der Bezeichnung im Vertrag. Weisungsbefugnis, persönliche Leistungserbringung, Vergütung und die praktische Zusammenarbeit müssen stets gemeinsam bewertet werden.
- Eine Umqualifizierung kann zum vollen Kündigungsschutz sowie zu rückwirkenden Haftungsansprüchen führen, einschließlich Lohnsteuer, Sozialversicherungsbeiträgen und Ansprüchen auf Entgeltfortzahlung im Krankheitsfall.
- Seit dem 1. Januar 2025 ist das Durchsetzungsmoratorium des Wet DBA beendet, und Steuernachforderungen können rückwirkend bis zu diesem Datum erhoben werden.
- Die Erste Kammer (Senat) verabschiedete am 16. Juni 2026 einen verschlankten VBAR-Gesetzentwurf. Die vorgeschlagene Vermutung eines Arbeitsverhältnisses bei Stundensätzen unter 38 € ist noch nicht in Kraft.
- Wenn die Arbeit in der Praxis wie eine reguläre Beschäftigung abläuft, sollten Sie vor der weiteren Zusammenarbeit die Beauftragung als freier Mitarbeiter mit einem rechtskonformen Arbeitsverhältnis abgleichen.
Leistungen und Schutzrechte von Arbeitnehmern im Vergleich zu freien Auftragnehmern
In den Niederlanden greift der gesetzliche Arbeitnehmerschutz auch dann, wenn ein Arbeitsverhältnis in der Praxis ein Beschäftigungsverhältnis darstellt – selbst wenn der Vertrag die Person als Contractor oder Freelancer bezeichnet. Diese Unterscheidung wirkt sich unmittelbar auf Lohnsteuer, Entgeltfortzahlung im Krankheitsfall und sonstige gesetzliche Ansprüche aus.
Kriterien zur Prüfung des Erwerbsstatus
Die niederländische Statusprüfung bewertet die Arbeitsbeziehung in ihrer Gesamtheit, anstatt sich auf die Vertragsbezeichnung zu verlassen. Der Prüfungsrahmen stützt sich unter anderem auf ein Grundsatzurteil des Hohen Rates (Hoge Raad) aus dem Jahr 2021 im Fall Deliveroo.
Zu den relevanten Kriterien gehört, ob die Arbeitskraft die Leistung persönlich erbringen muss, eine Vergütung erhält und wie beide Parteien die Vereinbarung beabsichtigt und tatsächlich gelebt haben. Die Weisungsgebundenheit bei der täglichen Arbeit sowie die tatsächliche unternehmerische Selbstständigkeit verdeutlichen den wahren Charakter der Beziehung. Kein einzelner Faktor entscheidet isoliert über den Status. Eine Einstufung als Contractor kann die Frage nicht lösen, wenn die Tätigkeit wie ein reguläres Arbeitsverhältnis abläuft.
Das DBA-Gesetz (Wet DBA) trat am 1. Mai 2016 in Kraft und schaffte die frühere VAR-Erklärung ab. Es gilt eine gesetzliche Vermutung für Tätigkeiten, die gegen Entgelt für mindestens 20 Stunden pro Monat oder wöchentlich über mindestens drei aufeinanderfolgende Monate ausgeübt werden, sofern keine Gegenbeweise vorliegen. Für Unternehmen besteht der entscheidende Praxisschritt darin, die realen Gegebenheiten der Zusammenarbeit zu prüfen und nicht nur die vertraglichen Dokumente.
Grenzen für aufeinanderfolgende befristete Verträge
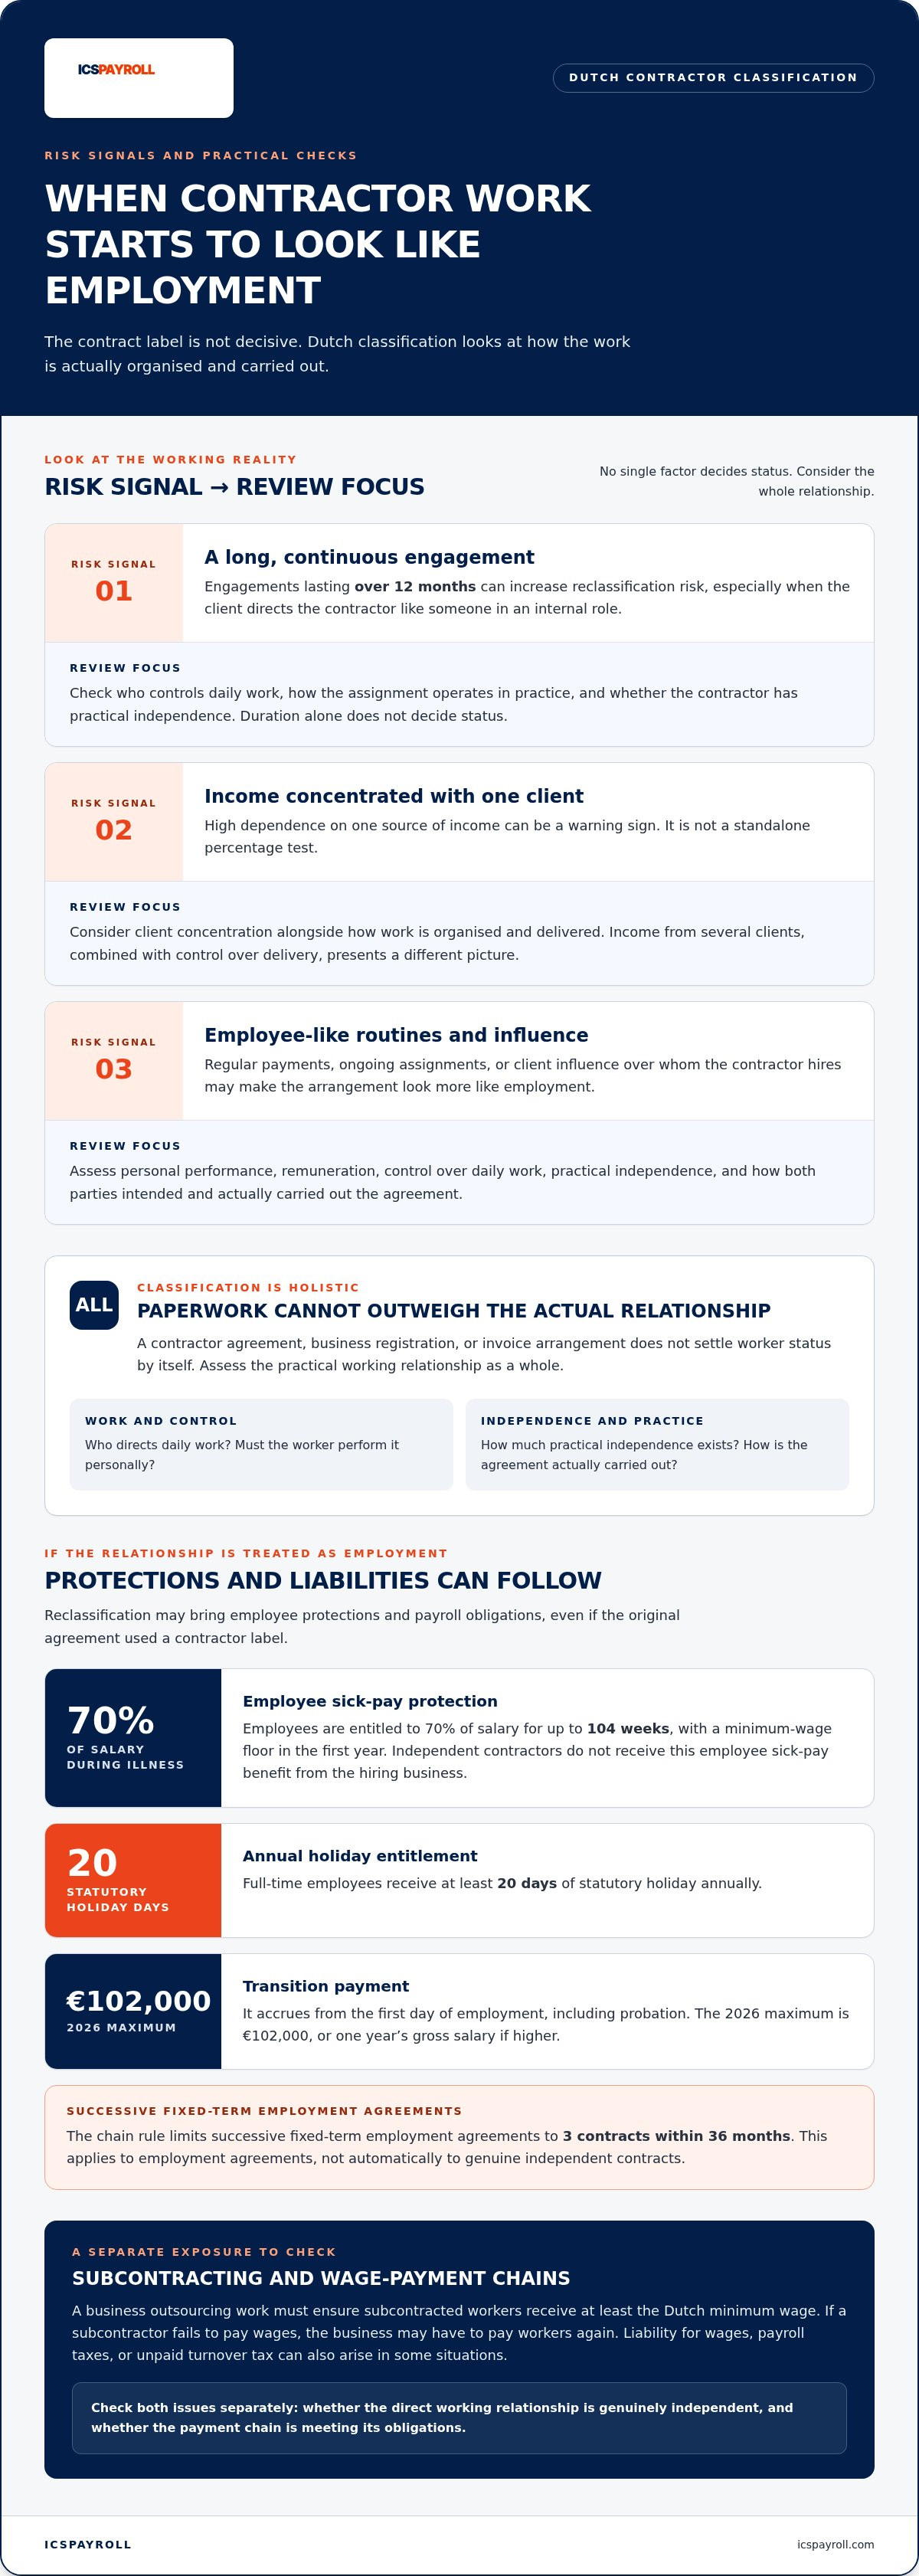
Die niederländische Kettenregelung (ketenregeling) beschränkt aufeinanderfolgende befristete Arbeitsverträge auf maximal 3 Verträge innerhalb von 36 Monaten. Wird die Beschäftigung über diese Grenze hinaus fortgesetzt, wandelt sich das Verhältnis in einen unbefristeten Arbeitsvertrag um.
Diese Regel gilt primär für Arbeitsverträge, nicht automatisch für echte freie Dienstverträge. Wird ein Auftragsverhältnis jedoch als Arbeitsverhältnis umqualifiziert, spielt die Historie der Verträge eine zentrale Rolle. Bei wiederholten Beauftragungen sollten Sie sowohl den tatsächlichen Status der Arbeitskraft als auch die Abfolge der Verträge analysieren. Die bloße Änderung der Vertragsbezeichnung ändert die Rechtsnatur des Verhältnisses nicht.
Arbeitnehmerschutz bringt nicht nur Rechte mit sich, sondern auch erhebliche Kosten für den Arbeitgeber. Arbeitnehmer haben bei Krankheit Anspruch auf Fortzahlung von 70 % des Gehalts für bis zu 104 Wochen, wobei im ersten Jahr mindestens der gesetzliche Mindestlohn gezahlt werden muss. Echte freie Mitarbeiter haben gegenüber dem Auftraggeber keinen Anspruch auf eine solche Entgeltfortzahlung.
Zudem haben Arbeitnehmer bei Vollzeitbeschäftigung Anspruch auf mindestens 20 gesetzliche Urlaubstage pro Jahr. Eine gesetzliche Übergangsentschädigung (transitievergoeding) entsteht ab dem ersten Beschäftigungstag einschließlich der Probezeit und beträgt in der Regel ein Drittel eines Monatsgehalts pro Beschäftigungsjahr. Im Jahr 2026 liegt der Höchstbetrag bei 102.000 € bzw. einem Bruttojahresgehalt, falls dieses höher ist.
Diese Unterschiede sind gravierend, wenn ein Auftragnehmer nachträglich als Arbeitnehmer eingestuft wird. Dem Unternehmen drohen Nachforderungen bezüglich gesetzlicher Sozialleistungen und Lohnabzugsverpflichtungen, während die Arbeitskraft rückwirkend Schutzrechte wie Entgeltfortzahlung und Kündigungsschutz geltend machen kann. Vertragsklauseln heben diese Rechtsfolgen nicht auf.
Vertragslaufzeit und Umsatzkonzentration bei einem Auftraggeber
Langfristige Beauftragungen und die finanzielle Abhängigkeit von einer einzigen Einnahmequelle lassen ein Auftragsverhältnis schnell wie eine abhängige Beschäftigung erscheinen. Niederländische Auftraggeber sind selbst dafür verantwortlich, den Status der Arbeitskräfte korrekt einzustufen. Haftungsrisiken können auch im Rahmen von Zeitarbeit und Nachunternehmerketten entstehen.
Bei Arbeitsunfällen tragen niederländische Auftraggeber gemeinsam mit Arbeitgebern, Beschäftigten und Selbstständigen die Verantwortung für ein sicheres und gesundes Arbeitsumfeld. Ein Entleiher oder Auftraggeber kann zudem für Schäden haften, die Arbeitskräfte bei der Erfüllung ihrer Pflichten erleiden. Die Pflicht zur Versicherung richtet sich nach den Vereinbarungen der Parteien und den Policen; der Vertrag sollte daher Risiken am Arbeitsplatz und den erforderlichen Versicherungsschutz eindeutig regeln.
Seit dem Wegfall der VAR-Erklärung im Jahr 2016 obliegt es dem Auftraggeber zu prüfen, ob die Zusammenarbeit tatsächlich selbstständig ist oder als Arbeitsverhältnis einzustufen ist. Die Laufzeit eines Vertrags entscheidet nicht allein über den Status. Dennoch erhöhen ununterbrochene Einsätze von mehr als 12 Monaten das Risiko einer Umqualifizierung drastisch – insbesondere dann, wenn der Auftraggeber die Arbeit ähnlich wie bei internen Mitarbeitern steuert.
Eine hohe Umsatzkonzentration auf einen Auftraggeber ist ein weiteres Warnsignal, das im Kontext der gesamten Zusammenarbeit beurteilt werden muss. Dieser Prozentsatz ist kein isolierter Test: Die niederländische Einstufung berücksichtigt stets das Gesamtbild, einschließlich der Organisation und Erbringung der Dienstleistung. Ein Contractor, der Einnahmen von mehreren Auftraggebern erzielt und die Art der Leistungserbringung frei bestimmt, bietet ein völlig anderes Bild als jemand, der wirtschaftlich von einem einzigen Unternehmen abhängig ist.
Abhängigkeit kann auch durch Routine entstehen. Regelmäßige Zahlungen, wiederkehrende Aufgaben und der Einfluss des Auftraggebers darauf, wen der Auftragnehmer zur Unterstützung hinzuzieht, deuten stark auf ein Beschäftigungsverhältnis hin. Überprüfen Sie den tatsächlichen Arbeitsalltag, nicht nur Zahlungskonditionen. Die einkommensteuerliche Handhabung oder die Gewerbeanmeldung des Auftragnehmers entbindet den Auftraggeber nicht von seiner Prüfpflicht.
Zusätzliche Haftungsrisiken entstehen, wenn ein Unternehmen Mitarbeiter eines Nachunternehmers einsetzt oder mit Subunternehmerketten arbeitet. Das auslagernde Unternehmen muss sicherstellen, dass diese Arbeitskräfte mindestens den niederländischen gesetzlichen Mindestlohn erhalten. Zahlt ein Subunternehmer den Lohn nicht, kann das auftraggebende Unternehmen zur erneuten Lohnzahlung herangezogen werden (Kettenhaftung). In bestimmten Konstellationen haften Auftraggeber auch für ausstehende Löhne, Lohnsteuern oder nicht abgewickelte Umsatzsteuer.
Die Belastingdienst kann ein Unternehmen, das Leistungen über Werkverträge einkauft, für die Lohnsteuer haftbar machen, die der Auftragnehmer oder Subunternehmer schuldet. In einer Nachunternehmerkette kann sich diese Haftung auf alle beteiligten Parteien erstrecken. Da sich dies von der Frage unterscheidet, ob ein direkter Auftragnehmer in Wahrheit Arbeitnehmer ist, sollten Unternehmen sowohl die Arbeitsbeziehung als auch die Zahlungskette sorgfältig analysieren.
Dokumentieren Sie für jeden Einsatz die Vertragslaufzeit, die Umsatzkonzentration, die Zahlungsmodalitäten, die fachliche Weisungsbefugnis und sämtliche Nachunternehmerbeziehungen. Überprüfen Sie diese Faktoren, sobald sich der Auftrag ändert oder über 12 Monate hinaus verlängert wird. Diese Prüfung hilft festzustellen, ob noch echte Selbstständigkeit vorliegt und ob Lohn- oder Steuerhaftungen in der Kette drohen.
Strafen für Scheinselbstständigkeit und rückwirkende Steuerschulden
Das größte finanzielle Risiko besteht in Lohnsteuernachforderungen und Rechtsansprüchen, wenn ein Auftragnehmer nachträglich als Arbeitnehmer eingestuft wird. Seit dem 1. Januar 2025 kann die Belastingdienst Nachforderungen für falsch eingestufte Arbeitsverhältnisse rückwirkend bis zu diesem Datum erheben. Diese Risiken bei der Beauftragung von Contractors in den Niederlanden machen eine präzise Statusfeststellung und lückenlose Dokumentation von Beginn an unerlässlich.
Scheinselbstständigkeit bei fest integrierten Positionen
Ein operativ integrierter Auftragnehmer (Embedded Contractor) arbeitet so eng in den Betriebsablauf des Auftraggebers eingebunden, dass die Tätigkeit kaum von regulären Mitarbeitern zu unterscheiden ist. Das Risiko steigt, wenn das Unternehmen tägliche Arbeitsaufgaben zuteilt, Arbeitszeiten vorschreibt, die Person in Teamsitzungen einbindet und wie festes Personal vergütet.
Folgt ein freier Mitarbeiter beispielsweise den Arbeitsanweisungen eines Vorgesetzten und erledigt dauerhafte Kernaufgaben an der Seite von Angestellten, spricht vieles gegen echte Selbstständigkeit. Prüfen Sie, wer die Arbeit kontrolliert, wie die Rolle in die Betriebsabläufe eingebunden ist und ob tatsächliche unternehmerische Autonomie besteht. Vertragsklauseln allein sind hierfür nicht maßgeblich.
Finanzielle Folgen und Bußgelder
Eine falsche Einstufung führt dazu, dass das Unternehmen für Lohnsteuer und Sozialversicherungsbeiträge haftet, die während der Laufzeit hätten einbehalten und abgeführt werden müssen. Die Haftungsrisiken umfassen Steuernachzahlungen, rückständige Sozialleistungen, Verzugszinsen, Rechtsstreitigkeiten und den administrativen Aufwand zur Korrektur der Lohnabrechnung (Payroll).
Ein Steuerbescheid ist unabhängig von den individuellen Ansprüchen des Arbeitnehmers zu betrachten. Das Unternehmen muss sich häufig gleichzeitig mit steuerlichen Nachforderungen und arbeitsrechtlichen Ansprüchen aus der Umqualifizierung auseinandersetzen. Das Ausmaß der finanziellen Folgen hängt von der Vergütungshöhe, dem Prüfungszeitraum und den gesetzlichen Pflichten des tatsächlichen Arbeitsverhältnisses ab.
Stellt die Belastingdienst fest, dass ein scheinbar selbstständiger Auftragnehmer als Arbeitnehmer tätig war, schuldet der Auftraggeber die nicht einbehaltene Lohnsteuer und die Sozialversicherungsbeiträge. Die Rechnungsstellung des Auftragnehmers befreit den Auftraggeber nicht von seiner Einbehaltungspflicht, wenn das Verhältnis in der Sache ein Beschäftigungsverhältnis war.
Eine saubere Dokumentation hilft nachzuweisen, wie die Tätigkeit im Zeitverlauf abgewickelt wurde. Bewahren Sie Zeiterfassungsnachweise, Leistungsbeschreibungen, Arbeitsergebnisse, Rechnungen und Dokumentationen über Aufgabenänderungen auf. Eine schriftliche Dokumentation darüber, wann und warum sich Verantwortlichkeiten geändert haben, hilft bei der Abgrenzung zwischen ursprünglichem Projektauftrag und späteren Arbeitsabläufen.
Im Rahmen der aktuellen behördlichen Durchsetzung können Bescheide rückwirkend bis zum 1. Januar 2025 ausgestellt werden. Vergleichen Sie den Einsatzzeitraum und die Lohnunterlagen mit dem realen Arbeitsmuster. Ein unterzeichneter Vertrag ist relevant, doch die alltägliche Praxis liefert den Behörden die eigentliche Entscheidungsgrundlage für die Klassifizierung.
Zudem kann die Arbeitskraft ihren Status selbst vor Gericht anfechten. Das Unternehmen muss dann darlegen können, wie die Einstufung zustande kam und auf welchen Nachweisen sie beruhte. Unternehmen, die die Risiken bei der Beauftragung von Contractors in den Niederlanden minimieren möchten, sollten integrierte Rollen, Lohnunterlagen und Aufgabenänderungen proaktiv überprüfen, bevor Steuerbescheide oder Klagen eingehen.
Welche Optionen haben Sie für eine rechtskonforme Beauftragung?
Vor Arbeitsbeginn sollten Vereinbarung, tatsächliche Arbeitsweise, steuerliche Registrierung und eventuelle Genehmigungspflichten geprüft werden. Diese Prüfungen stellen sicher, dass es sich tatsächlich um ein Auftragsverhältnis handelt und alle rechtlichen Verpflichtungen erfüllt sind.
Überprüfen Sie bei niederländischen Auftragnehmern die Registrierung bei der Handelskammer (KVK) und den Umsatzsteuerstatus. Freiberufler müssen sich innerhalb einer Woche nach Aufnahme ihrer Geschäftstätigkeit bei der KVK anmelden; Rechnungen weisen in der Regel 21 % niederländische Umsatzsteuer aus, sofern nicht die Kleinunternehmerregelung (KOR) bis zu einem Jahresumsatz von 20.000 € greift.
Überprüfung von Verträgen und Arbeitsvereinbarungen
Die Prüfung eines Vertrags erfordert den Abgleich der schriftlichen Klauseln mit der tatsächlichen Durchführung der Arbeit. Ein Vertrag kann ein Beschäftigungsverhältnis rechtlich nicht in eine Selbstständigkeit umwandeln, wenn der Arbeitsalltag das Gegenteil belegt.
Legen Sie den Projektauftrag, die messbaren Ergebnisse, die Vergütungsbasis und die Eigenverantwortung für die Arbeitsmethoden eindeutig fest. Vergleichen Sie diese Bedingungen mit der Praxis: Wer erteilt fachliche Weisungen und muss der Auftragnehmer Unternehmensequipment nutzen? Die Bereitstellung von Arbeitsmitteln kann für ein Arbeitsverhältnis sprechen; dokumentieren Sie daher genau, warum bestimmte vom Unternehmen gestellte Werkzeuge für das Projekt unverzichtbar sind.
Prüfen Sie Veränderungen auch während der Laufzeit, nicht nur bei Vertragsunterzeichnung. Ein projektbezogener Auftrag kann sich mit der Zeit zu einer dauerhaften Tätigkeit unter enger Führung entwickeln. Wird der freie Mitarbeiter fest in Dienstpläne integriert, muss der Vertrag anhand der Kriterien für ein Beschäftigungsverhältnis neu bewertet werden.
Bei Ausschreibungen sind Angaben zu den Arbeitsplatzbedingungen in die Ausschreibungsunterlagen aufzunehmen. Die niederländische Arbeitsaufsichtsbehörde (Nederlandse Arbeidsinspectie) prüft die Ausschreibungsunterlagen der Auftraggeber einschließlich Sicherheits- und Gesundheitsschutzplänen und kann Kontrollen vor Ort durchführen. Auch bei der Einsatzplanung müssen durchgehend sichere und gesunde Arbeitsbedingungen gewährleistet sein.
Die Einhaltung von Vorgaben zur fairen Arbeit betrifft Auftraggeber wie Auftragnehmer gleichermaßen, darunter Mindestlohn, Höchstarbeitszeiten und Genehmigungen für ausländische Arbeitskräfte. Sind Arbeitskräfte aus Drittstaaten im Einsatz, ist zu prüfen, ob eine Arbeitserlaubnis (TWV) oder eine kombinierte Aufenthalts- und Arbeitserlaubnis (GVVA) erforderlich ist. In dieser Konstellation beantragt ein Auftragnehmer oder Subunternehmer die Erlaubnis für seine Angestellten, während das auftraggebende Unternehmen dies für direkt beauftragte Freelancer übernehmen muss.
Grenzüberschreitende Steuerregeln
Eine grenzüberschreitende steuerliche Prüfung klärt, welcher Staat das Besteuerungsrecht hat und wo Sozialversicherungsbeiträge zu entrichten sind. Dies ist von hoher Relevanz, da Auftragnehmer, die grenzüberschreitend tätig sind, Verpflichtungen begründen können, die über die niederländische Rechnung hinausgehen.
Prüfen Sie das anwendbare Doppelbesteuerungsabkommen (DBA) und zwischenstaatliche Sozialversicherungsabkommen. Die 183-Tage-Regel ist ein zentraler Aspekt im grenzüberschreitenden Kontext, ersetzt aber keinesfalls die sorgfältige Analyse des Abkommens und der tatsächlichen Arbeitsmuster. Halten Sie fest, wo die Leistungen physisch erbracht werden und wie lange der Einsatz dauert.
Prüfen Sie auch die umsatzsteuerliche Behandlung vor der Rechnungsfreigabe. Niederländische Unternehmen können Vorsteuer auf bezogene Fremdleistungen in der Regel abziehen; in bestimmten Branchen gilt jedoch das Reverse-Charge-Verfahren (Verlagerung der Steuerschuldnerschaft) für Subunternehmer. Stellen Sie sicher, dass die Rechnungsstellung korrekt ist – besonders bei grenzüberschreitenden Einsätzen oder in Subunternehmerketten.
Mögliche niederländische Gesetzesänderungen zu freier Mitarbeit
Die Einstufung von Auftragnehmern richtet sich derzeit nach dem geltenden Recht, während geplante Reformen zusätzliche Kriterien schaffen könnten. Für Personalentscheidungen ist es entscheidend, zwischen bereits geltenden Gesetzen und noch nicht in Kraft getretenen Vorhaben zu differenzieren.
Pflichten bei Lohnsteuer und Sozialversicherung
Lohnsteuer- und Sozialversicherungspflichten richten sich nach der tatsächlichen Rechtsnatur der Beziehung und nicht nach der von den Parteien gewählten Abrechnungsmethode. Liegt de facto ein Arbeitsvertrag vor, muss der Arbeitgeber die Lohnabzüge (Lohnsteuer und Sozialabgaben) vornehmen und abführen. Eine Contractor-Rechnung befreit das beauftragende Unternehmen nicht von seinen Arbeitgeberpflichten.
Erfassen Sie für eine saubere Planung jede Position mit ihrer aktuellen Einstufung und lohnsteuerlichen Behandlung. Halten Sie fest, wer die Arbeitskraft beauftragt, wer sie bezahlt und wer für etwaige Abzüge zuständig ist. Passen Sie die Bewertung sofort an, wenn sich eine klar definierte Dienstleistung in eine vom Unternehmen gesteuerte Dauerfunktion verwandelt. So bleibt Ihre Payroll-Administration stets mit der tatsächlichen Praxis konform.
Statusfeststellung und das Wet DBA
Das Wet DBA regelt, wie niederländische Unternehmen feststellen, ob ein Erwerbsverhältnis als Anstellung oder als freie Mitarbeit einzustufen ist. Das behördliche Durchsetzungsmoratorium endete am 1. Januar 2025; die sogenannte Übergangsphase (soft-landing) läuft bis zum 1. Januar 2027. Diese Stichtage betreffen die behördliche Kontrollpraxis, ändern jedoch nichts an den materiell-rechtlichen Kriterien zur Statusfeststellung.
Der Gesetzentwurf VBAR (Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden) ist ein separates Vorhaben. Am 16. Juni 2026 verabschiedete der Senat eine verschlankte Fassung, die eine gesetzliche Vermutung für ein Arbeitsverhältnis bei Stundensätzen unter 38 € vorsieht. Das Inkrafttreten steht noch aus und wird bis zum 31. Dezember 2026 erwartet. Bis dahin dürfen Unternehmen diesen Schwellenwert nicht als bereits geltendes Kriterium behandeln.
Die vorgeschlagene Vermutungsregelung würde Arbeitskräften unterhalb dieses Stundensatzes eine Rechtsgrundlage geben, ihren Status anzufechten und Arbeitnehmerrechte einzufordern. Im Streitfall müsste das beauftragende Unternehmen beweisen, dass tatsächlich eine selbstständige Tätigkeit vorliegt. Die bisherigen Kriterien bleiben auch neben diesem Schwellenwert bestehen; der Stundensatz allein wird also nicht in jedem Fall den Ausschlag geben.
Durchsetzung durch die Steuerbehörde (Belastingdienst)
Die Belastingdienst prüft Verdachtsfälle von Scheinselbstständigkeit und kann im Rahmen der aktuellen Durchsetzungsrichtlinien Steuernachforderungen festsetzen. Für Unternehmen liegt die praktische Herausforderung darin, sich auf Kontrollen nach geltendem Recht vorzubereiten, ohne operative Prozesse voreilig an Gesetzesvorhaben anzupassen, die noch nicht in Kraft sind.
Legen Sie feste Überprüfungszeitpunkte fest, beispielsweise bei der Verlängerung eines Auftrags, bei Änderungen in der Berichtslinie oder wenn ein Auftragnehmer regelmäßige Linienaufgaben übernimmt. Dokumentieren Sie die Beurteilung gemeinsam mit den Nachweisen, dem Prüfdatum und den zuständigen Entscheidern. Beobachten Sie die Entwicklungen rund um den VBAR-Entwurf und prüfen Sie Rollen nahe dem Stundensatz-Schwellenwert, ohne vorab von einer veränderten Rechtslage auszugehen.
Am 1. Januar 2027 endet die Soft-Landing-Phase des Wet DBA. Nutzen Sie dieses Datum als Meilenstein für die Bereinigung unklarer Auftragnehmer-Konstellationen, nicht jedoch als Startdatum für die VBAR-Vermutung. Das Auseinanderhalten dieser Fristen verhindert, dass geplante Regelungen verfrüht angewandt werden, während die geltenden Steuer- und Einstufungspflichten bereits voll zu beachten sind.
ICSPayroll: Employer of Record (EOR)
Das Employer of Record (EOR)-Modell von ICSPayroll eignet sich für Rollen in den Niederlanden, die als Arbeitsverhältnis und nicht als freie Mitarbeit ausgestaltet sein müssen. ICSPayroll fungiert als rechtlicher Arbeitgeber und übernimmt die niederländische Arbeitsrechts-Compliance sowie die Lohnabrechnung. So kann Ihr Unternehmen Fachkräfte vor Ort beschäftigen, ohne eine eigene niederländische Gesellschaft gründen zu müssen.
Für Unternehmen, die bereits eigene Angestellte in den Niederlanden beschäftigen, übernimmt die niederländische Lohnbuchhaltung (Dutch Payroll Administration) die laufende Gehaltsabrechnung und alle lokalen Meldepflichten. Zudem wickelt ICSPayroll Anträge für die 30%-Regelung (30% Ruling) für qualifizierte internationale Mitarbeiter ab. Diese Lösungen decken unterschiedliche Anforderungen ab; die Wahl des richtigen Modells richtet sich danach, ob die Tätigkeit tatsächlich selbstständig erbracht wird oder als Anstellung eingestuft werden muss.
Kontaktieren Sie ICSPayroll, um Ihre Pläne für Neueinstellungen in den Niederlanden zu besprechen, oder besuchen Sie ICSPayroll online.
Treffen Sie bei Ihrer nächsten Einstellung in den Niederlanden eine bewusste Wahl
Die Risiken bei der Beauftragung von Contractors in den Niederlanden lassen sich sicher beherrschen, wenn das Beschäftigungsmodell von Anfang an zum realen Anforderungsprofil der Position passt. Bevor Sie einen Auftrag verlängern oder weitere freie Mitarbeiter hinzuziehen, sollten Sie klar entscheiden, ob die Arbeit als unabhängiger Auftrag erbracht werden kann oder ein Arbeitsverhältnis erfordert. Diese Weichenstellung bestimmt, wie Sie Verantwortlichkeiten definieren, lokale Lohnabrechnungspflichten erfüllen und künftige Änderungen planen.
Handelt es sich in der Praxis um ein Beschäftigungsverhältnis, bietet ein Employer of Record (EOR) die Möglichkeit, Mitarbeiter rechtssicher in den Niederlanden einzustellen, ohne Scheinselbstständigkeitsrisiken einzugehen. Für Unternehmen mit eigener niederländischer Niederlassung und fest angestelltem Personal bietet Dutch Payroll eine professionelle Lohnabrechnung. Wählen Sie das Modell, das zur tatsächlichen Arbeitsweise passt, anstatt aus Bequemlichkeit an einem Contractor-Status festzuhalten.
ICSPayroll unterstützt Sie bei der Wahl des passenden Beschäftigungs- und Payroll-Modells für Ihre Vorhaben in den Niederlanden. Besprechen Sie Ihre Einstellungsstruktur in den Niederlanden mit ICSPayroll und treffen Sie Ihre Entscheidungen auf einem rechtlich sicheren Fundament.
Häufig gestellte Fragen (FAQ)
Wie können Sie sich vorbereiten?
Führen Sie vor dem Start jedes Contractors einen internen Prüfprozess durch und ernennen Sie einen Verantwortlichen für die Dokumentation des Erwerbsstatus. Bewahren Sie den unterzeichneten Vertrag, das Lastenheft bzw. den Projektumfang, Rechnungen und Freigaben von Änderungen gebündelt auf. Ändern sich Aufgabengebiet oder Berichtslinien, dokumentieren Sie genau, was wann geändert wurde. Dies schafft einen klaren Nachweisverlauf für spätere Prüfungen, statt sich im Streitfall auf vage Erinnerungen verlassen zu müssen.
Was ist ein zzp’er?
Ein zzp’er (zelfstandige zonder personeel) ist ein niederländischer Selbstständiger ohne eigenes Personal. Der Begriff beschreibt die persönliche Unternehmensform, stellt jedoch keine behördliche Bestätigung des Erwerbsstatus gegenüber einzelnen Auftraggebern dar. Ein zzp’er kann für mehrere Auftraggeber tätig sein, Rechnungen stellen und seine eigene Buchhaltung führen. Für das beauftragende Unternehmen gilt: Diese Bezeichnung allein beweist nicht, dass ein konkreter Auftrag als freie Mitarbeit anerkannt wird.
Welche Regeln gelten in den Niederlanden zur Feststellung von Selbstständigkeit vs. Scheinselbstständigkeit?
Die niederländischen Behörden prüfen den tatsächlichen Gehalt jeder einzelnen Arbeitsbeziehung, anstatt einer Person pauschal einen Selbstständigenstatus zuzuerkennen. Vergleichen Sie die geplante Funktion mit der tatsächlichen Durchführung und stützen Sie sich auf konkrete Belege aus dem Arbeitsalltag, statt Annahmen anhand der Handelsregistereintragung zu treffen. Beurteilen Sie jedes Engagement separat: Der Status eines Auftragnehmers bei einem anderen Kunden bestimmt nicht automatisch seinen Status bei Ihnen.
Welche Bußgelder und Steuernachzahlungen drohen niederländischen Auftraggebern bei Scheinselbstständigkeit?
Es gibt keinen pauschalen Betrag, der auf jeden Fall zutrifft. Das finanzielle Gesamtrisiko hängt von den konkreten Fakten des Einsatzes und dem Prüfungszeitraum ab. Für die Budgetierung sollten Sie steuerliche Risiken von arbeitsrechtlichen Ansprüchen trennen und den Zeitraum anhand der tatsächlichen Honorare und Abrechnungsdaten durchrechnen. So erhält das Finanzteam ein fundiertes Risikoszenario anstelle theoretischer Höchststrafen.
Wie ist der aktuelle Stand und Durchsetzungsansatz beim niederländischen DBA-Gesetz (Wet DBA)?
Das Wet DBA bildet nach wie vor den rechtlichen Rahmen zur Statusbeurteilung von Auftragnehmern, während die vorgeschlagenen VBAR-Regelungen strikt von den geltenden Gesetzen zu trennen sind. Behandeln Sie Gesetzesentwürfe nicht als operatives Recht, bevor sie in Kraft treten. Richten Sie intern ein Monitoring für Gesetzesänderungen ein und trennen Sie dieses von den laufenden Überprüfungen bestehender Verträge.
Wer ist bei der Beauftragung eines niederländischen Contractors für Einkommensteuer, Umsatzsteuer, Lohnsteuer und Sozialabgaben verantwortlich?
Ein echter selbstständiger Auftragnehmer kümmert sich in der Regel selbst um seine Einkommensteuer und Umsatzsteuererklärung. Wird das Verhältnis jedoch als Arbeitsverhältnis eingestuft, muss der Auftraggeber die Lohnabzüge (Lohnsteuer und Sozialversicherungsbeiträge) einbehalten und abführen. Bei grenzüberschreitender Tätigkeit ist zudem zu klären, welcher Staat das Besteuerungsrecht besitzt oder Sozialabgaben erhebt. Die Buchhaltung sollte Contractor-Rechnungen strikt von den Lohnabrechnungsunterlagen der Mitarbeiter trennen und Statusänderungen unverzüglich der Payroll melden.
Welche Vertragsklauseln und Arbeitspraktiken reduzieren das Risiko einer Scheinselbstständigkeit in den Niederlanden?
Nutzen Sie eine präzise Leistungsbeschreibung (Statement of Work), die das gewünschte Ergebnis, Abnahmekriterien und Prozesse für Leistungsänderungen definiert. Halten Sie geschäftliche Vereinbarungen – wie Zusatzaufträge oder Fristverlängerungen – klar getrennt von der disziplinarischen Führung der Person. Überprüfen Sie die tatsächliche Praxis bei jeder Verlängerung und bei jeder Aufgabenänderung. So erkennen Führungskräfte rechtzeitig, wenn aus einem freien Projektauftrag schleichend ein abhängiges Arbeitsverhältnis wird.
Wie verhalten sich Kosten und Risiken bei der Beauftragung eines niederländischen Contractors im Vergleich zu einem festen Angestellten?
Vergleichen Sie die Gesamtkosten beider Modelle anhand derselben Aufgaben und Zeiträume. Bei freier Mitarbeit zählen hierzu die vereinbarten Honorare und der administrative Aufwand zur Auftragssteuerung. Bei einer Festanstellung müssen Gehalt, Lohnnebenkosten (Arbeitgeberanteile zur Sozialversicherung) und Aufwände für die Lohnabrechnung kalkuliert werden. Berücksichtigen Sie auch die Kontinuität: Eine geringere Rechnung bedeutet nicht zwingend geringere Gesamtkosten, wenn die Aufgabe eine dauerhafte Weisungsbindung erfordert oder später kostenintensiv in ein reguläres Arbeitsverhältnis überführt werden muss.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet Employer of Record- und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsmeldungen, Urlaubsgeld, betriebliche Altersvorsorge, Entgeltfortzahlung im Krankheitsfall und CAO-Compliance – mit einem Onboarding innerhalb von 48 Stunden.
NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Führen Sie vor dem Start jedes Contractors einen internen Prüfprozess durch und ernennen Sie einen Verantwortlichen für die Dokumentation des Erwerbsstatus. Bewahren Sie den unterzeichneten Vertrag, das Lastenheft bzw. den Projektumfang, Rechnungen und Freigaben von Änderungen gebündelt auf. Ändern sich Aufgabengebiet oder Berichtslinien, dokumentieren Sie genau, was wann geändert wurde. Dies schafft einen klaren Nachweisverlauf für spätere Prüfungen, statt sich im Streitfall auf vage Erinnerungen verlassen zu müssen.
Ein zzp’er (zelfstandige zonder personeel) ist ein niederländischer Selbstständiger ohne eigenes Personal. Der Begriff beschreibt die persönliche Unternehmensform, stellt jedoch keine behördliche Bestätigung des Erwerbsstatus gegenüber einzelnen Auftraggebern dar. Ein zzp’er kann für mehrere Auftraggeber tätig sein, Rechnungen stellen und seine eigene Buchhaltung führen. Für das beauftragende Unternehmen gilt: Diese Bezeichnung allein beweist nicht, dass ein konkreter Auftrag als freie Mitarbeit anerkannt wird.
Die niederländischen Behörden prüfen den tatsächlichen Gehalt jeder einzelnen Arbeitsbeziehung, anstatt einer Person pauschal einen Selbstständigenstatus zuzuerkennen. Vergleichen Sie die geplante Funktion mit der tatsächlichen Durchführung und stützen Sie sich auf konkrete Belege aus dem Arbeitsalltag, statt Annahmen anhand der Handelsregistereintragung zu treffen. Beurteilen Sie jedes Engagement separat: Der Status eines Auftragnehmers bei einem anderen Kunden bestimmt nicht automatisch seinen Status bei Ihnen.
Es gibt keinen pauschalen Betrag, der auf jeden Fall zutrifft. Das finanzielle Gesamtrisiko hängt von den konkreten Fakten des Einsatzes und dem Prüfungszeitraum ab. Für die Budgetierung sollten Sie steuerliche Risiken von arbeitsrechtlichen Ansprüchen trennen und den Zeitraum anhand der tatsächlichen Honorare und Abrechnungsdaten durchrechnen. So erhält das Finanzteam ein fundiertes Risikoszenario anstelle theoretischer Höchststrafen.
Das Wet DBA bildet nach wie vor den rechtlichen Rahmen zur Statusbeurteilung von Auftragnehmern, während die vorgeschlagenen VBAR-Regelungen strikt von den geltenden Gesetzen zu trennen sind. Behandeln Sie Gesetzesentwürfe nicht als operatives Recht, bevor sie in Kraft treten. Richten Sie intern ein Monitoring für Gesetzesänderungen ein und trennen Sie dieses von den laufenden Überprüfungen bestehender Verträge.
Ein echter selbstständiger Auftragnehmer kümmert sich in der Regel selbst um seine Einkommensteuer und Umsatzsteuererklärung. Wird das Verhältnis jedoch als Arbeitsverhältnis eingestuft, muss der Auftraggeber die Lohnabzüge (Lohnsteuer und Sozialversicherungsbeiträge) einbehalten und abführen. Bei grenzüberschreitender Tätigkeit ist zudem zu klären, welcher Staat das Besteuerungsrecht besitzt oder Sozialabgaben erhebt. Die Buchhaltung sollte Contractor-Rechnungen strikt von den Lohnabrechnungsunterlagen der Mitarbeiter trennen und Statusänderungen unverzüglich der Payroll melden.
Nutzen Sie eine präzise Leistungsbeschreibung (Statement of Work), die das gewünschte Ergebnis, Abnahmekriterien und Prozesse für Leistungsänderungen definiert. Halten Sie geschäftliche Vereinbarungen – wie Zusatzaufträge oder Fristverlängerungen – klar getrennt von der disziplinarischen Führung der Person. Überprüfen Sie die tatsächliche Praxis bei jeder Verlängerung und bei jeder Aufgabenänderung. So erkennen Führungskräfte rechtzeitig, wenn aus einem freien Projektauftrag schleichend ein abhängiges Arbeitsverhältnis wird.
Vergleichen Sie die Gesamtkosten beider Modelle anhand derselben Aufgaben und Zeiträume. Bei freier Mitarbeit zählen hierzu die vereinbarten Honorare und der administrative Aufwand zur Auftragssteuerung. Bei einer Festanstellung müssen Gehalt, Lohnnebenkosten (Arbeitgeberanteile zur Sozialversicherung) und Aufwände für die Lohnabrechnung kalkuliert werden. Berücksichtigen Sie auch die Kontinuität: Eine geringere Rechnung bedeutet nicht zwingend geringere Gesamtkosten, wenn die Aufgabe eine dauerhafte Weisungsbindung erfordert oder später kostenintensiv in ein reguläres Arbeitsverhältnis überführt werden muss.