Niederländische Gehaltsabrechnungen für Arbeitgeber verstehen: Kosten und Vergütung
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
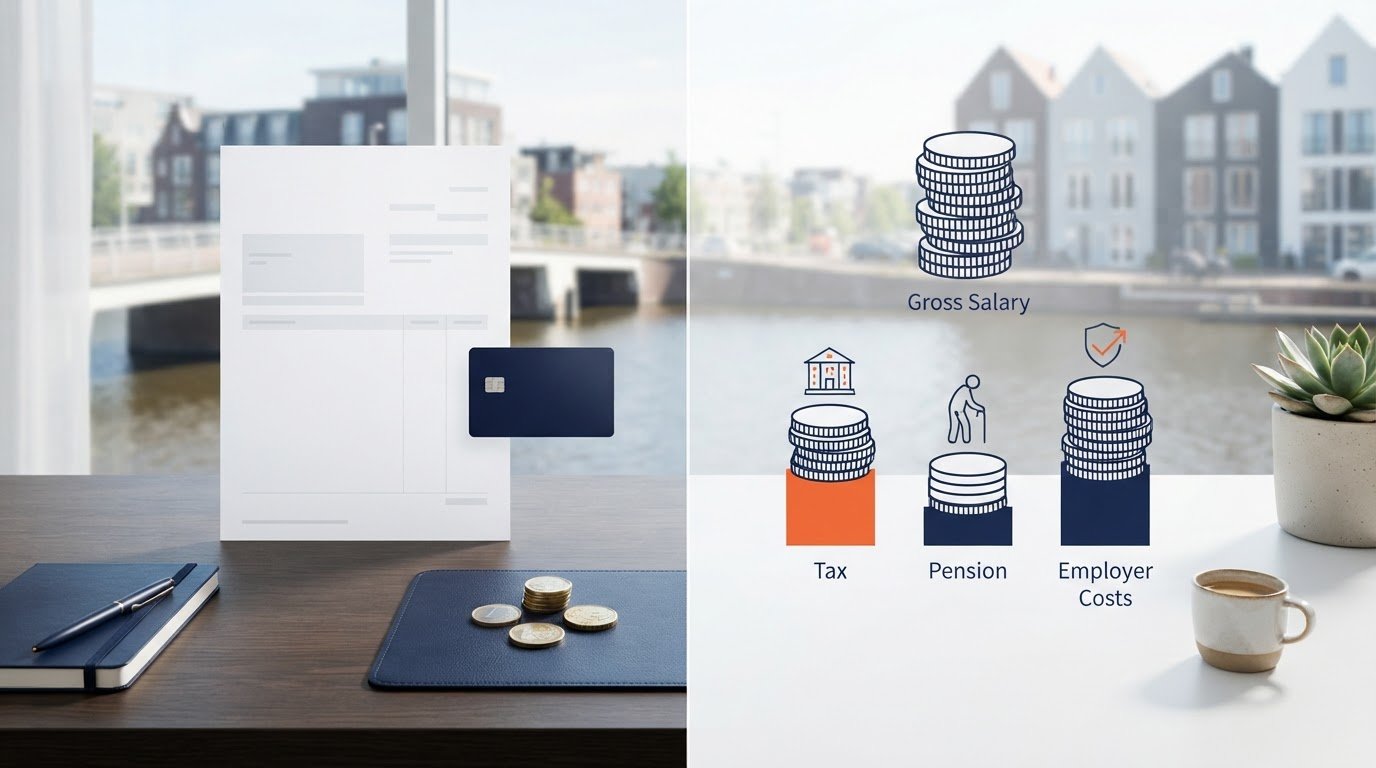
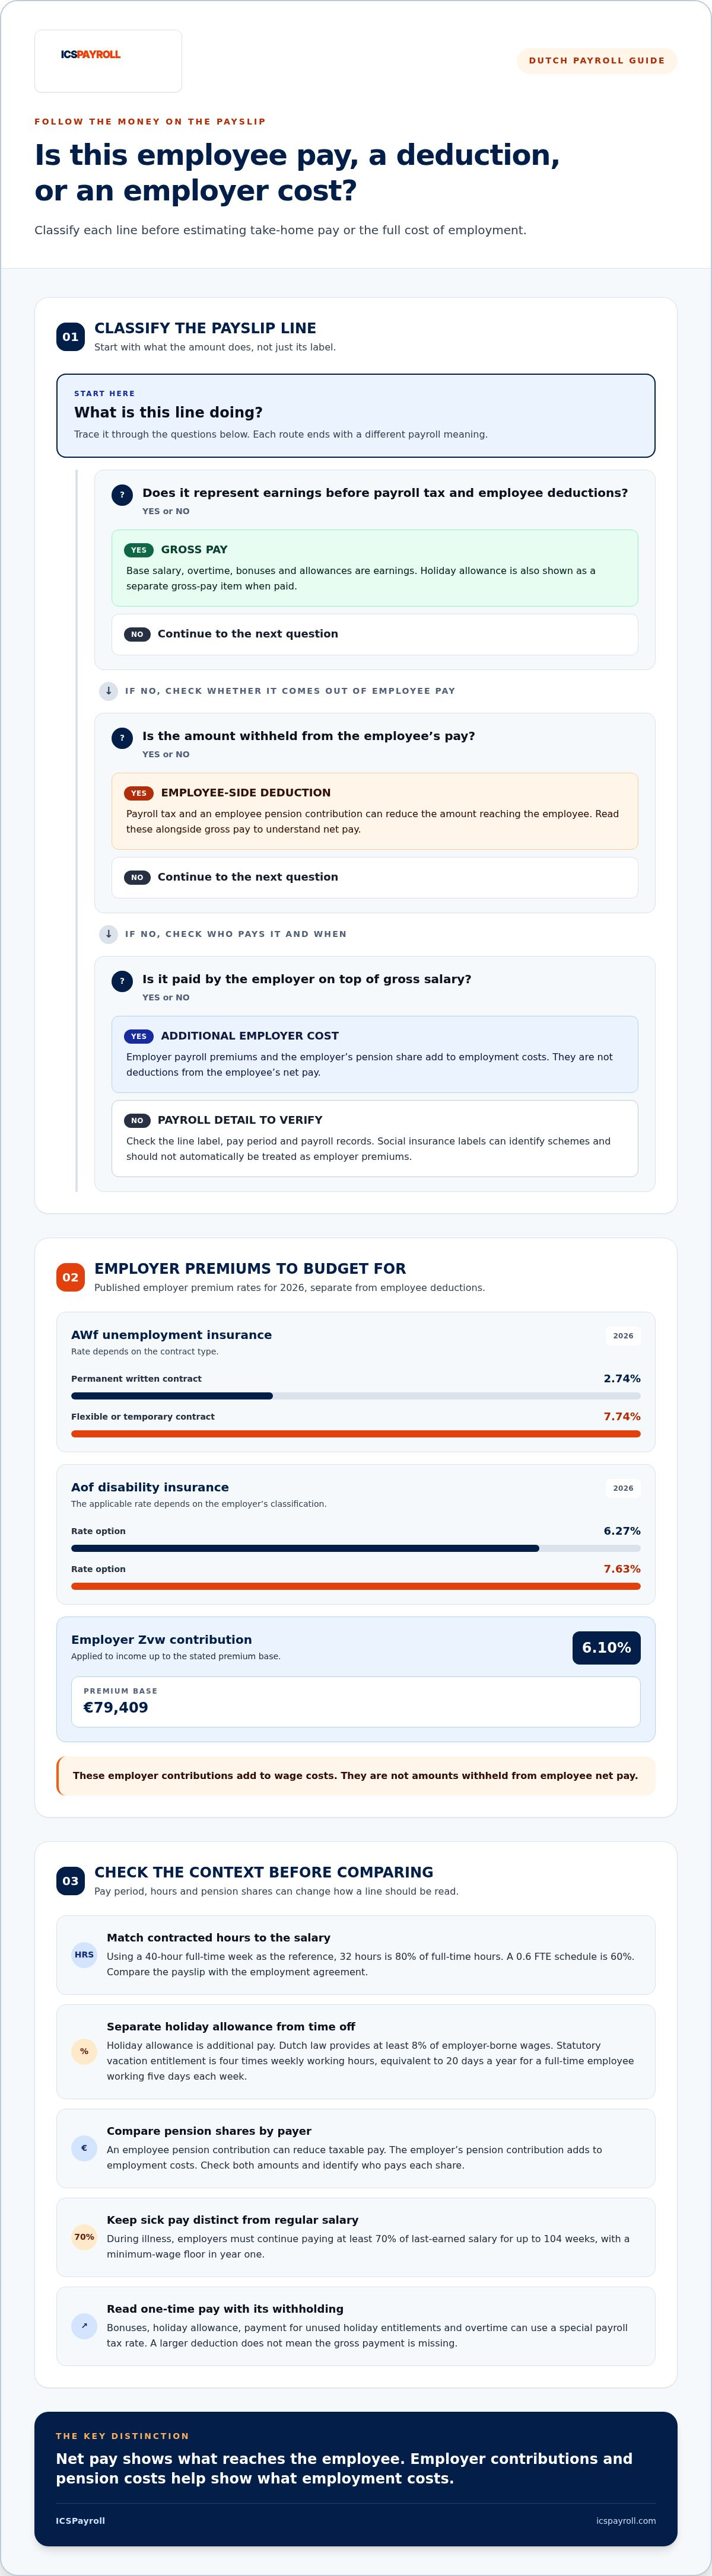
Der Nettobetrag ist nur ein Teil einer niederländischen Gehaltsabrechnung. Das Verständnis niederländischer Gehaltsabrechnungen für Arbeitgeber bedeutet, Bruttogehalt und Lohnabzüge vom an den Arbeitnehmer überwiesenen Nettolohn zu unterscheiden. Arbeitgeberbeiträge erhöhen die Arbeitskosten, stellen jedoch keine Abzüge vom Gehalt des Arbeitnehmers dar.
Die Zahlen auf einer Gehaltsabrechnung können komplex wirken, insbesondere wenn sie Steuergutschriften, Zulagen, Rentenangaben oder Jahressummen enthalten. Lesen Sie jeden Posten im Kontext: Ermitteln Sie, was das Bruttogehalt ausmacht, was den Auszahlungsbetrag mindert und was zusätzliche Kosten für den Arbeitgeber darstellt.
Dieser Artikel erläutert die wichtigsten Felder auf einer niederländischen Gehaltsabrechnung, wie sich Lohnsteuer und sonstige Abzüge auf das Nettogehalt auswirken und welche Arbeitgeberbeiträge über das Gehalt hinaus eingeplant werden müssen. Zudem wird behandelt, wie Urlaubsgeld und Überstunden ausgewiesen werden und warum der an einen Arbeitnehmer gezahlte Betrag nicht die Gesamtkosten seiner Beschäftigung in den Niederlanden abbildet.
Wichtigste Erkenntnisse
- Unterscheiden Sie zwischen Bruttogehalt, steuerpflichtigem Gehalt und Nettogehalt, um zu verstehen, wie der Abrechnungsbetrag mit der Überweisung an den Arbeitnehmer zusammenhängt.
- Prüfen Sie Steuergutschriften und Sonderzahlungen gemeinsam, um zu sehen, warum Boni, Überstunden oder Urlaubsgeld Abzüge unterschiedlich beeinflussen können.
- Trennen Sie die vom Gehalt des Mitarbeiters einbehaltenen Beträge von den Arbeitgeberbeiträgen, welche die gesamten Beschäftigungskosten erhöhen.
- Nutzen Sie Abrechnungszeitraum, Arbeitsstunden, persönliche Angaben und kumulierte Werte, um die Zahlen zu interpretieren und Unstimmigkeiten zu erkennen.
- Berücksichtigen Sie Gehaltsbestandteile, Arbeitgeberprämien und anfallende Rentenbeiträge bei der Ermittlung der Lohnkosten, anstatt sich allein auf den Nettolohn zu stützen.
Arbeitgeber-Lohnkosten und Sozialabgaben
Eine niederländische Gehaltsabrechnung trennt die Vergütung des Arbeitnehmers von den zusätzlichen Lohnkosten des Arbeitgebers. Betrachten Sie Bruttogehalt, Abzüge und arbeitgeberseitig gezahlte Beiträge als separate Posten.
Gesetzliche Arbeitgeberbeiträge
Gesetzliche Arbeitgeberbeiträge sind Lohnnebenkosten bzw. -prämien, die zusätzlich zum Bruttogehalt eines Arbeitnehmers entrichtet werden. Sie sind entscheidend, da das Nettogehalt allein nicht die gesamten Arbeitskosten des Arbeitgebers widerspiegelt.
Für 2026 beträgt der AWf-Beitrag zur Arbeitslosenversicherung 2,74 % für einen unbefristeten schriftlichen Arbeitsvertrag und 7,74 % für einen flexiblen oder befristeten Vertrag. Der Aof-Beitrag zur Erwerbsunfähigkeitsversicherung liegt bei 6,27 % oder 7,63 %, abhängig von der Einstufung des Arbeitgebers. Der Arbeitgeberbeitrag zur Krankenversicherung (Zvw) beträgt 6,10 % auf das Einkommen bis zur Beitragsbemessungsgrenze von 79.409 €. Die veröffentlichten Arbeitgeber-Prämiensätze sind getrennt von den Abzügen zu betrachten, die vom Nettolohn des Arbeitnehmers einbehalten werden.
Prüfen Sie die Gehaltsabrechnung stets zusammen mit dem Arbeitsvertrag. Der Arbeitsvertrag legt die vereinbarte Arbeitszeit und Anstellungsbedingungen fest, während Firmenname, Anschrift und Handelsregisternummer (KVK) des Arbeitgebers der Zuordnung des Lohnkontos dienen. Berücksichtigen Sie Beitragssätze und Zahlungen in Ihrem Budget, auch wenn sie nicht als Mitarbeiterabzüge ausgewiesen sind.
Renten- und Sozialversicherungsbeiträge
Eine betriebliche Altersversorgung ist ein Rentensystem, bei dem Arbeitnehmer- und Arbeitgeberbeiträge auf der Gehaltsabrechnung ausgewiesen werden können. Dies ist von Bedeutung, da der Arbeitnehmeranteil das steuerpflichtige Gehalt mindern kann, während der Arbeitgeberanteil die Personalkosten erhöht.
Bezeichnungen der Sozialversicherungen kennzeichnen die mit der niederländischen Lohnabrechnung verknüpften Systeme. Die Volksversicherung (Volksverzekeringen) deckt staatliche Renten, Hinterbliebenenversorgung und Langzeitpflege über AOW, Anw, AKW und Wlz ab. Die Arbeitnehmerversicherung (Werknemersverzekeringen) umfasst WW, WIA, ZW und WAO. Behandeln Sie nicht jede Bezeichnung als Arbeitgeberprämie: Unterscheiden Sie Lohnsteuer und Arbeitnehmerabzüge genau von den Beiträgen, die vom Arbeitgeber getragen werden.
Wenn Renteninformationen ausgewiesen werden, vergleichen Sie die Beitragsbeträge und prüfen Sie, welche Partei welchen Anteil trägt. Dies schafft Klarheit über die Abzüge des Arbeitnehmers sowie die Personalausgaben des Arbeitgebers.
Grundgehalt und Teilzeitverträge
Das Grundgehalt ist der vereinbarte reguläre Lohn vor variablen Zahlungen und Abzügen. Die vertragliche Arbeitszeit ist entscheidend, da sie bestimmt, wie sich ein Teilzeitgehalt im Verhältnis zu einer Vollzeit-Referenz darstellt.
Ausgehend von einer 40-Stunden-Vollzeitwoche entspricht ein 32-Stunden-Vertrag 80 % einer Vollzeitstelle. Ein Beschäftigungsumfang von 0,6 FTE entspricht 60 %. Gleichen Sie die auf der Gehaltsabrechnung ausgewiesene Vertragsarbeitszeit mit dem Arbeitsvertrag ab und vergleichen Sie das angegebene Gehalt mit dem vereinbarten Beschäftigungsgrad. Überstunden, Zulagen oder Urlaubsanpassungen können die Auszahlung der Periode verändern, ohne das Grundgehalt zu berühren.
Urlaubsentgelt und Entgeltfortzahlung im Krankheitsfall
Urlaubsgeld ist ein zusätzlicher Vergütungsbestandteil, der Urlaubsanspruch ist die Freistellung von der Arbeit, und die Entgeltfortzahlung im Krankheitsfall ist die Lohnfortzahlung während einer Arbeitsunfähigkeit. Halten Sie diese Aspekte getrennt, wenn Sie die jährliche Vergütung und die Lohnabrechnungspflichten kalkulieren.
Gemäß der Gesetzgebung zum gesetzlichen Mindestlohn und Urlaubsgeld auf Overheid.nl gewährt das niederländische Recht Arbeitnehmern ein Urlaubsgeld von mindestens 8 % des vom Arbeitgeber getragenen Gehalts. Der gesetzliche Urlaubsanspruch beträgt das Vierfache der wöchentlichen Arbeitsstunden, was für einen Vollzeitbeschäftigten bei einer 5-Tage-Woche 20 Tagen pro Jahr entspricht. Nach Artikel 7:629 BW müssen Arbeitgeber bei Krankheit für bis zu 104 Wochen mindestens 70 % des zuletzt erzielten Gehalts weiterzahlen, wobei im ersten Jahr der Mindestlohn als Untergrenze gilt, wie in den Leitlinien der niederländischen Regierung zur Lohnfortzahlung dargelegt. Prüfen Sie, ob die Abrechnung das angesparte oder ausgezahlte Urlaubsgeld getrennt vom regulären Gehalt aufführt.
Bestandteile des Bruttogehalts
Das Verständnis niederländischer Gehaltsabrechnungen für Arbeitgeber beginnt mit der Unterscheidung von Bruttogehalt, steuerpflichtigem Lohn und Nettogehalt. Das Bruttogehalt erfasst die Bezüge vor Lohnsteuer und Arbeitnehmerabzügen. Das Nettogehalt ist im Allgemeinen der auf das Bankkonto des Mitarbeiters überwiesene Betrag, wenngleich sonstige Abzüge oder Auslagenerstattungen die finale Auszahlung beeinflussen können.
Weisen Sie Grundgehalt, Überstunden, Boni und Zulagen als separate Bruttolohnbestandteile aus. Führen Sie beispielsweise Überstunden getrennt vom Vertragsgehalt auf und weisen Sie Fahrtkostenerstattungen oder Prämien in eigenen Zeilen aus. Dies hilft Mitarbeitern zu nachzuvollziehen, was den Verdienst erhöht und welche Abzüge den Auszahlungsbetrag mindern. Nutzen Sie klare Bezeichnungen und Abrechnungszeiträume, damit jeder Posten mit den Lohnkonten abgeglichen werden kann.
Laut Overheid.nl haben Arbeitnehmer nach niederländischem Recht Anspruch auf ein Urlaubsgeld von mindestens 8 % ihres vom Arbeitgeber gezahlten Lohns. Weisen Sie dieses Urlaubsgeld bei Auszahlung separat aus, damit es nicht mit dem regulären Monatsgehalt verwechselt wird. Ein Abrechnungszeitraum, in dem das Urlaubsgeld ausgezahlt wird, weist daher abweichende Bruttobezüge und Abzüge im Vergleich zu einer gewöhnlichen Periode auf.
Einmalzahlungen können anderen Einbehaltungen unterliegen als das reguläre Gehalt. In den Niederlanden wird für Sonderzahlungen wie Boni, Urlaubsgeld, Auszahlung von Resturlaub und Überstunden ein besonderer Lohnsteuersatz (Bijzonder tarief) herangezogen. Ein höherer Abzug bei einem Bonus bedeutet nicht, dass der Betrag beim Brutto fehlt. Betrachten Sie den Bruttobetrag immer im Zusammenhang mit den entsprechenden Einbehalten.
Auch die Basis des Abrechnungszeitraums spielt eine Rolle. Eine Abrechnung kann den Bruttolohn für einen Vierwochenzeitraum ausweisen, sofern das Gehalt auf dieser Basis berechnet wird. Vertragliche Stunden, Überstunden und Urlaubsanpassungen können das Periodengehalt verändern. Vergleichen Sie stets gleichartige Zeiträume, anstatt einen Vierwochenbetrag einfach als Monatswert zu behandeln.
Ein praxisnaher Schritt zum Verständnis niederländischer Gehaltsabrechnungen besteht darin, die Bezüge mit der Banküberweisung abzugleichen. Addieren Sie Gehalt und variable Bruttolohnbestandteile und unterscheiden Sie dann den steuerpflichtigen Lohn von separat ausgewiesenen Erstattungen. Überprüfen Sie Lohnsteuer und Arbeitnehmerabzüge und gleichen Sie das resultierende Nettogehalt mit der Überweisung ab. Berücksichtigen Sie dabei jeden ausgewiesenen weiteren Abzug oder Auslagenersatz.
Wenn sich das Bruttogehalt ändert, stellen Sie fest, ob die Ursache eine Grundgehaltsanpassung, Mehrarbeit, ein Bonus, eine Zulage oder eine Abwesenheitskorrektur ist. Bleibt das Bruttogehalt unverändert, das Nettogehalt ändert sich jedoch, prüfen Sie den Steuerabzug, die Anwendung des Lohnsteuerfreibetrags (Heffingskorting) und sonstige Abzüge. Separate Zeilen auf der Gehaltsabrechnung erleichtern es, Änderungen exakt zu lokalisieren und die Lohnbuchhaltung fehlerfrei zu halten.
Persönliche Daten und Gehaltsangaben auf einer niederländischen Gehaltsabrechnung
Eine niederländische Gehaltsabrechnung identifiziert Arbeitgeber, Arbeitnehmer, Abrechnungszeitraum und Gehaltsberechnung. Arbeitgeber müssen die gesetzlich vorgeschriebenen Angaben aufführen, auch wenn das Layout variieren kann. Typische Felder sind Name, Anschrift und KVK-Nummer des Arbeitgebers sowie Name, Anschrift, Geburtsdatum und Personalnummer des Mitarbeiters.
Diese Angaben verknüpfen die Zahlung mit dem richtigen Mitarbeiter und der entsprechenden Lohnakte. Vergleichen Sie Name und Personalnummer mit der Personalakte und prüfen Sie den ausgewiesenen Zeitraum. Eine Abrechnung kann auch Vertragsstunden, geleistete Arbeitsstunden, Bruttolohn, Lohnsteuer, Sozialversicherungsbeiträge, Abzüge und das Nettogehalt ausweisen. Der Nettobetrag entspricht in der Regel der Überweisung auf das Konto des Mitarbeiters.
Das Gehalt kann mehr als nur Barvergütungen umfassen. Ein Firmenwagen beispielsweise begründet einen geldwerten Vorteil (Bijtelling). Diese fiktive Hinzurechnung zum steuerpflichtigen Arbeitslohn errechnet sich aus dem Katalogwert des Fahrzeugs und einem emissionsabhängigen Prozentsatz. Dies verändert das ausgewiesene steuerpflichtige Gehalt, stellt jedoch keine zusätzliche Barauszahlung an den Mitarbeiter dar. Trennen Sie geldwerte Vorteile bei der Lohnabstimmung sauber von der Banküberweisung.
Einige Abrechnungen enthalten auch Jahressummen (Kumulativwerte), die Bruttogehalt, Steuerabzüge und Sozialabgaben umfassen können. Vergleichen Sie diese Jahreswerte mit den Beträgen des laufenden Zeitraums: Der Periodenwert erfasst eine einzelne Abrechnung, während der Summenwert die Beträge des bisherigen Jahres addiert. Dies erklärt, warum ein Abzug für eine einzelne Periode gering, in der Jahressumme jedoch erheblich wirken kann.
Zahlungsrhythmus und Fristen sollten der getroffenen Vereinbarung entsprechen. Üblicherweise zahlen Arbeitgeber monatlich; eine wöchentliche oder vierwöchentliche Auszahlung kann schriftlich vereinbart werden. Bei Monatsgehältern darf der Zahlungszeitraum ein Quartal nicht überschreiten, bei Wochenlöhnen höchstens einen Monat. Halten Sie den vereinbarten Turnus eindeutig fest, damit Arbeitnehmer nachvollziehen können, welche Arbeitsleistungen und Korrekturen die jeweilige Zahlung abdeckt.
Eine verspätete Gehaltszahlung kann Verzugszuschläge zugunsten des Arbeitnehmers auslösen. In den Niederlanden beträgt der gesetzliche Erhöhungszuschlag für den vierten bis achten Arbeitstag nach Fälligkeit 5 % pro Tag. Ab dem neunten Arbeitstag beträgt er 1 % für jeden weiteren Arbeitstag, gedeckelt auf maximal 50 %. Diese Beträge beziehen sich rein auf den Zahlungsverzug und stellen keine reguläre Lohnsteuer oder Sozialversicherungsbeiträge dar.
Gleichen Sie für eine präzise Prüfung zunächst den Abrechnungszeitraum und die Mitarbeiterdaten ab. Vergleichen Sie anschließend Bruttogehalt, geldwerte Vorteile, Abzüge und Nettoauszahlung mit den Lohnunterlagen. Wenn sich eine Jahressumme unerwartet verändert, führen Sie dies auf die entsprechende Abrechnungsperiode und die Buchung zurück.
Prüfung von Abrechnungsabzügen und Nettogehalt
Das Nettogehalt ist der Betrag, der nach Einbehalt von Steuern und relevanten Mitarbeiterabzügen verbleibt. Für eine aussagekräftige Prüfung vergleichen Sie den steuerpflichtigen Lohn, jeden Abzug und die Auszahlung für denselben Abrechnungszeitraum.
Fehler, die zu Unstimmigkeiten mit dem Finanzamt (Belastingdienst) oder Mitarbeitern führen können, sind etwa die Anwendung des Lohnsteuerabzugsbetrags (Loonheffingskorting) bei mehr als einem Arbeitgeber, der Ansatz eines falschen geldwerten Vorteils oder der Abzug eines unrichtigen Rentenbeitrags. Auch fehlende Gehaltsbestandteile können dazu führen, dass die Gehaltsabrechnung vom vereinbarten Lohn abweicht.
Steuer- und Sozialversicherungsabzüge
Der Lohnsteuereinbehalt (Loonheffing) umfasst die Lohnsteuer sowie Beiträge zur nationalen Volksversicherung. Die Einstellung zu Steuergutschriften (Loonheffingskorting) ist wesentlich, da sie bestimmt, wie viel Steuer vom Gehalt des Mitarbeiters einbehalten wird.
Ein Arbeitnehmer kann den Lohnsteuerfreibetrag jeweils nur bei einem Arbeitgeber anwenden. Prüfen Sie das Merkmal zur Steuergutschrift auf der Gehaltsabrechnung gegen die Stammdaten des Mitarbeiters. WW, WIA und ZW bezeichnen die Arbeitnehmerversicherungen, während AOW und Anw zur Volksversicherung gehören. Diese Kürzel helfen dabei, Steuereinbehalte sauber von den vom Arbeitgeber gezahlten Prämien zu unterscheiden.
Das steuerpflichtige Entgelt kann vom Bargehalt abweichen, wenn die Abrechnung einen geldwerten Vorteil enthält, wie etwa einen Dienstwagen. Stellen Sie sicher, dass steuerpflichtige Sachbezüge in die Steuerberechnung einfließen, ohne als Bargeldüberweisung an den Mitarbeiter behandelt zu werden. Eine fehlerhafte Hinzurechnung kann den Einbehalt verändern und Fragen zum Nettogehalt aufwerfen.
Prüfen Sie den konkreten Zeitraum und die geleisteten Arbeitsstunden, anstatt eine monatliche Nettoauszahlung pauschal mit einem Mindeststundenlohn zu vergleichen.
Abzüge für die betriebliche Altersversorgung
Der Abzug für die betriebliche Altersversorgung entspricht dem Arbeitnehmeranteil an den Beiträgen zu einer Altersvorsorgeeinrichtung. Er reduziert das Auszahlungsgehalt und kann das steuerpflichtige Einkommen mindern.
Gleichen Sie die Rentenzeile mit der geltenden Versorgungsregelung ab und prüfen Sie, ob es sich um den Arbeitnehmer- oder Arbeitgeberbeitrag handelt. In den Niederlanden fällt keine Lohnsteuer auf Gehaltsteile an, die für Beiträge zur betrieblichen Altersversorgung aufgewendet werden. Die Gehaltsabrechnung sollte Rentenbeträge getrennt von Lohnsteuer und Sozialabgaben ausweisen.
Führen Sie die Abstimmung in einer festen Reihenfolge durch: Prüfen Sie den steuerpflichtigen Bruttolohn, kontrollieren Sie die Einstellung der Lohnsteuergutschrift, prüfen Sie Renten- und sonstige Mitarbeiterabzüge und vergleichen Sie schließlich das Nettogehalt mit der Überweisung. Sinkt beispielsweise das Nettogehalt bei unverändertem Bruttolohn, untersuchen Sie die Abzugszeilen und den Status der Steuergutschriften, bevor Sie von einer Gehaltsänderung ausgehen.
Ein lückenloser Prüfpfad erleichtert zudem Korrekturen. Gleichen Sie die Abrechnung mit den Vertragsbedingungen, den Lohnbuchhaltungsdaten und der Auszahlung der Periode ab. Wenn eine Korrektur das steuerpflichtige Gehalt oder die Abzüge verändert, aktualisieren Sie die Lohnabrechnung und erläutern Sie die korrigierte Zeile dem Mitarbeiter. So bleibt die Differenz zwischen Bruttogehalt, Einbehaltungen und Nettoauszahlung jederzeit nachvollziehbar.
Lohnkosten des Arbeitgebers und zusätzliche Aufwendungen
Die Lohnkosten des Arbeitgebers umfassen das Gehalt sowie die Arbeitgeberbeiträge, während der Lohnsteuereinbehalt den Auszahlungsbetrag des Mitarbeiters mindert. Trennen Sie diese Beträge bei der Beurteilung der Personalausgaben und der Analyse einer Abrechnung.
Elektronische Gehaltsabrechnungen bedürfen in den Niederlanden der Zustimmung des Arbeitnehmers und müssen so bereitgestellt werden, dass sie gespeichert werden können. Bewahren Sie Gehaltsabrechnungen in der Lohnbuchhaltung mitsamt den Belegen sieben Jahre lang auf. So sichern Sie die Nachweise für jede Periode einschließlich Gehalt, Steuergutschriften, Urlaubsgeld und Abzügen. Lohnsteueranmeldungen sind bis zum letzten Tag des Folgemonats fällig.
Gesetzlicher Mindeststundenlohn
Der gesetzliche Mindeststundenlohn definiert die Lohnuntergrenze pro Stunde für anspruchsberechtigte Arbeitnehmer. Gleichen Sie diesen mit dem Alter des Mitarbeiters und dem Abrechnungszeitraum ab, um festzustellen, ob das Gehalt den Mindestlohn erfüllt.
Vergleichen Sie den gültigen Stundensatz mit den vergüteten Stunden, nicht nur mit dem monatlichen Nettobetrag. Teilzeitmodelle oder unbezahlte Fehlzeiten verändern das Monatsergebnis; nutzen Sie daher die für diesen Zeitraum erfassten Stunden und Kalendertage.
Progressive Lohnsteuertarife
Progressive Steuertarife wenden unterschiedliche Prozentsätze auf die Einkommensstufen an. Der Grenzsteuersatz eines Arbeitnehmers kann dabei vom effektiven Durchschnittssteuersatz auf das Gesamteinkommen abweichen.
Arbeitseinkommen wird in Steuerstufen besteuert. Einkommen von 38.883 € bis 79.137 € wird mit 37,56 % besteuert, Einkommen über 79.137 € mit 49,50 %. Diese Stufen erklären die Höhe des Einbehalts; der Steuerabzug auf einer Abrechnung wird jedoch nicht berechnet, indem das gesamte Gehalt mit dem höchsten Steuersatz multipliziert wird.
Lohnsteuereinbehalt
Der Lohnsteuereinbehalt ist der Betrag, den ein Arbeitgeber vom Gehalt für Lohnsteuer und Volksversicherungsbeiträge abzieht. Er mindert den Auszahlungsbetrag des Mitarbeiters und erfüllt zugleich die steuerlichen Pflichten des Arbeitgebers gegenüber dem Belastingdienst.
Prüfen Sie das steuerpflichtige Gehalt für den Zeitraum, den ausgewiesenen Einbehalt und gesondert abgerechnete Einmalbezüge. Für Boni, Urlaubsgeld und Überstunden kann die Tabelle für Sondervergütungen (Tabel bijzondere beloningen) gelten. Nach Overheid.nl können Überstunden nach dieser Tabelle besteuert werden. Infolgedessen kann der Einbehalt auf Sonderzahlungen vom Regeltarif auf das laufende Gehalt abweichen.
Steuergutschriften und Lohnsteuertabellen
Eine Steuergutschrift (Heffingskorting) reduziert die vom Gehalt einbehaltene Lohnsteuer, während die Lohnsteuertabellen den Abzug für die jeweilige Vergütungsart festlegen. Zusammen bestimmen sie das steuerpflichtige Gehalt und das Nettoergebnis.
Wenden Sie das Merkmal zur Steuergutschrift konsequent an: Ein Arbeitnehmer kann den Freibetrag zeitgleich nur bei einem Arbeitgeber nutzen. Gleichen Sie bei der Durchsicht der Abrechnung das Kennzeichen der Steuergutschrift mit den Personalstammdaten ab und trennen Sie Festgehalt von Sonderbezügen. Dies erklärt, warum zwei Mitarbeiter mit ähnlichem Bruttogehalt unterschiedliche Nettobeträge erhalten können.
ICSPayroll: Employer of Record (EOR)
ICSPayroll bietet Employer of Record (EOR)-Dienstleistungen für Unternehmen, die Mitarbeiter in den Niederlanden einstellen möchten. Dies eignet sich ideal für Unternehmen, die ein lokales Anstellungsverhältnis und Unterstützung bei den niederländischen Payroll-Vorschriften benötigen.
Für Arbeitgeber mit einer bestehenden eigenen Struktur übernimmt die niederländische Lohnbuchhaltung (Dutch Payroll Administration) die laufende Berechnung und Abwicklung der Gehälter. Eine transparente Lohnabrechnung stellt sicher, dass Bruttolohn, Abzüge, Nettoauszahlungen und Arbeitgeberbeiträge lückenlos aufeinander abgestimmt sind. Für berechtigte internationale Fachkräfte wickelt ICSPayroll zudem das Antragsverfahren für die 30%-Regelung (30% Ruling) ab, das getrennt von der laufenden Lohnabrechnung erfolgt.
Wählen Sie die Unterstützung, die zu Ihrer Unternehmensstruktur passt: EOR für Anstellungen in den Niederlanden, Payroll Administration für niederländische Mitarbeiter oder Unterstützung beim Antrag auf die 30%-Regelung. Um Ihre Anforderungen an die niederländische Lohnabrechnung zu besprechen, kontaktieren Sie ICSPayroll oder besuchen Sie icspayroll.com.
Integrieren Sie die Gehaltsprüfung in Ihre Routineprozesse
Das Verständnis niederländischer Gehaltsabrechnungen entfaltet seinen größten Nutzen im Rahmen einer regelmäßigen internen Lohnprüfung – nicht erst dann, wenn Rückfragen auftauchen. Betrachten Sie jeden Abrechnungslauf als Kontrollpunkt: Gleichen Sie freigegebene Änderungen mit den Eingabedaten ab, analysieren Sie Abweichungen und dokumentieren Sie Korrekturen nachvollziehbar. So kann Ihr Team Unstimmigkeiten rasch aufklären und korrekte Daten in den nächsten Abrechnungszyklus übernehmen.
Mit wachsender Belegschaft in den Niederlanden oder sich ändernden Vertragsmodellen steigen die Anforderungen an das Lohnmanagement. Ein strukturierter Ablauf für Gehaltsanpassungen, Mitarbeiterfragen und Lohnunterlagen schafft für Finanz- und HR-Teams verlässliche Entscheidungsgrundlagen. Dies gewährleistet eine transparente Mitarbeiterkommunikation, insbesondere wenn sich Abrechnungsbeträge zwischen zwei Perioden ändern.
Wenn Sie Unterstützung bei der niederländischen Lohnabrechnung oder der rechtskonformen Beschäftigung von Mitarbeitern in den Niederlanden suchen, kontaktieren Sie ICSPayroll für professionelle Payroll-Unterstützung. Ein definierter Prozess ist der nächste Schritt zu einer rechtssicheren und verlässlichen Gehaltsabrechnung.
Häufig gestellte Fragen (FAQ)
Von Joost Hubregtse, Payroll Director.
Joost Hubregtse ist Payroll Director bei ICSPayroll, dem niederländischen Payroll- und EOR-Spezialisten von Intercompany Solutions. Als langjähriger Payroll-Experte und ehemaliger Head of Payroll verantwortet er Lohnsteueranmeldungen, Anträge auf die 30%-Regelung und arbeitsrechtliche Compliance für internationale Arbeitgeber.
Geprüft von Joost Hubregtse, Payroll Director, am 26. Oktober 2026.
Wie sieht eine niederländische Gehaltsabrechnung aus?
Niederländische Gehaltsabrechnungen haben kein einheitliches Layout. Beginnen Sie mit der Prüfung des Abrechnungszeitraums und trennen Sie Periodenwerte von den Jahressummen (Kumulativwerten). Ändert sich beispielsweise ein aufgelaufener Betrag unerwartet, vergleichen Sie ihn mit früheren Abrechnungen, um den Ursprung der Abweichung festzustellen. So lassen sich Rückfragen von Mitarbeitern schnell und zielgerichtet klären.
Wie stellen Sie die Einhaltung des gesetzlichen Mindestlohns sicher?
Führen Sie eine dokumentierte Prüfung anhand von Alter, bezahlten Stunden und dem jeweils gültigen Stundensatz des Mitarbeiters durch. Fällt in einen Abrechnungszeitraum eine gesetzliche Tarifanpassung, trennen Sie die vor und nach dem Stichtag geleisteten Arbeitsstunden, anstatt einen einheitlichen Satz auf die gesamte Periode anzuwenden. Halten Sie die Stunden und Berechnungen in den Lohnunterlagen fest. Dies erleichtert die Nachvollziehbarkeit bei Rückfragen.
Ist eine Gehaltsabrechnung verpflichtend?
Ja. Arbeitgeber sind verpflichtet, ihren Mitarbeitern für jeden Abrechnungszeitraum eine Gehaltsabrechnung zur Verfügung zu stellen. Legen Sie Verantwortlichkeiten für die Bereitstellung fest und archivieren Sie den Nachweis zusammen mit dem Abrechnungslauf. Weist ein Mitarbeiter auf Unstimmigkeiten hin, nutzen Sie die Berechnungsdaten und Zahlungsbelege der Periode zur Prüfung. Feste Abläufe verhindern Dokumentenlücken bei geteilten Zuständigkeiten im Team.
Was versteht man unter sonstigen Lohnkosten?
Sonstige Lohnkosten sind Personalausgaben, die über den an den Mitarbeiter ausgezahlten Betrag hinausgehen. Sie richten sich nach dem Vertragsmodell und den Arbeitgeberpflichten. Trennen Sie für die Budgetierung wiederkehrende Fixkosten von variablen Aufwendungen, die durch Ereignisse wie Gehaltsanpassungen oder Krankheitszeiten entstehen. Dies ermöglicht eine präzisere Finanzplanung als die bloße Betrachtung des Nettolohns.
Was ist eine Muster-Gehaltsabrechnung?
Eine Musterabrechnung veranschaulicht, wie Lohninformationen dargestellt werden, und hilft neuen Mitarbeitern, den Aufbau vor Erhalt des ersten Dokuments zu verstehen. Nutzen Sie diese lediglich als Orientierungshilfe für das Format, nicht als Berechnungsvorlage: Die tatsächlichen Werte hängen vom Gehalt, Vertrag und individuellen Abrechnungsparametern ab. Verwenden Sie aus Datenschutzgründen niemals die Abrechnung eines anderen Mitarbeiters als Muster.
Was ist der Unterschied zwischen Brutto- und Nettolohn?
Der Bruttolohn ist das Arbeitsentgelt vor Abzug der arbeitnehmerseitigen Steuern und Sozialversicherungsbeiträge; der Nettolohn ist der Auszahlungsbetrag nach Abzügen. Vergleichen Sie zur Prüfung denselben Abrechnungszeitraum und kontrollieren Sie, ob Einmalzahlungen oder Korrekturen in der Berechnung enthalten sind. Beurteilen Sie Gehaltsangebote nicht allein anhand des Nettobetrags, da steuerliche Parameter und persönliche Abzüge das Ergebnis maßgeblich beeinflussen.
Welche niederländischen Lohnsteuern und Sozialabgaben zahlen Arbeitgeber?
Arbeitgeber behalten die Lohnsteuer vom Gehalt der Mitarbeiter ein und führen die arbeitgeberseitigen Versicherungsprämien separat ab. Der wesentliche Unterschied liegt in der Kostenträgerschaft: Einbehalte mindern die Auszahlung des Mitarbeiters, während Arbeitgeberbeiträge zusätzliche Personalaufwendungen darstellen. Stimmen Sie bei der Lohnsteueranmeldung einbehaltene Beträge und Arbeitgeberbeiträge mit den Lohnkonten ab, anstatt die Gesamtsumme als reinen Mitarbeiterabzug zu verbuchen.
Welche Regeln gelten 2026 für den niederländischen Mindestlohn und das Urlaubsgeld?
Das Urlaubsgeld beträgt gesetzlich mindestens 8 % des vom Arbeitgeber getragenen Lohns. Wenden Sie bei Lohnperioden rund um die gesetzliche Anpassung zum Juli den Satz an, der für den jeweiligen Arbeitstag gilt, und stellen Sie sicher, dass der Berechnungszeitraum klar nachvollziehbar bleibt.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer der ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet Employer-of-Record- und niederländische Payroll-Services: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Renten, Entgeltfortzahlung im Krankheitsfall und CAO-Compliance mit Onboarding innerhalb von 48 Stunden.
Häufig gestellte Fragen
Niederländische Gehaltsabrechnungen haben kein einheitliches Layout. Beginnen Sie mit der Prüfung des Abrechnungszeitraums und trennen Sie Periodenwerte von den Jahressummen (Kumulativwerten). Ändert sich beispielsweise ein aufgelaufener Betrag unerwartet, vergleichen Sie ihn mit früheren Abrechnungen, um den Ursprung der Abweichung festzustellen. So lassen sich Rückfragen von Mitarbeitern schnell und zielgerichtet klären.
Führen Sie eine dokumentierte Prüfung anhand von Alter, bezahlten Stunden und dem jeweils gültigen Stundensatz des Mitarbeiters durch. Fällt in einen Abrechnungszeitraum eine gesetzliche Tarifanpassung, trennen Sie die vor und nach dem Stichtag geleisteten Arbeitsstunden, anstatt einen einheitlichen Satz auf die gesamte Periode anzuwenden. Halten Sie die Stunden und Berechnungen in den Lohnunterlagen fest. Dies erleichtert die Nachvollziehbarkeit bei Rückfragen.
Ja. Arbeitgeber sind verpflichtet, ihren Mitarbeitern für jeden Abrechnungszeitraum eine Gehaltsabrechnung zur Verfügung zu stellen. Legen Sie Verantwortlichkeiten für die Bereitstellung fest und archivieren Sie den Nachweis zusammen mit dem Abrechnungslauf. Weist ein Mitarbeiter auf Unstimmigkeiten hin, nutzen Sie die Berechnungsdaten und Zahlungsbelege der Periode zur Prüfung. Feste Abläufe verhindern Dokumentenlücken bei geteilten Zuständigkeiten im Team.
Sonstige Lohnkosten sind Personalausgaben, die über den an den Mitarbeiter ausgezahlten Betrag hinausgehen. Sie richten sich nach dem Vertragsmodell und den Arbeitgeberpflichten. Trennen Sie für die Budgetierung wiederkehrende Fixkosten von variablen Aufwendungen, die durch Ereignisse wie Gehaltsanpassungen oder Krankheitszeiten entstehen. Dies ermöglicht eine präzisere Finanzplanung als die bloße Betrachtung des Nettolohns.
Eine Musterabrechnung veranschaulicht, wie Lohninformationen dargestellt werden, und hilft neuen Mitarbeitern, den Aufbau vor Erhalt des ersten Dokuments zu verstehen. Nutzen Sie diese lediglich als Orientierungshilfe für das Format, nicht als Berechnungsvorlage: Die tatsächlichen Werte hängen vom Gehalt, Vertrag und individuellen Abrechnungsparametern ab. Verwenden Sie aus Datenschutzgründen niemals die Abrechnung eines anderen Mitarbeiters als Muster.
Der Bruttolohn ist das Arbeitsentgelt vor Abzug der arbeitnehmerseitigen Steuern und Sozialversicherungsbeiträge; der Nettolohn ist der Auszahlungsbetrag nach Abzügen. Vergleichen Sie zur Prüfung denselben Abrechnungszeitraum und kontrollieren Sie, ob Einmalzahlungen oder Korrekturen in der Berechnung enthalten sind. Beurteilen Sie Gehaltsangebote nicht allein anhand des Nettobetrags, da steuerliche Parameter und persönliche Abzüge das Ergebnis maßgeblich beeinflussen.
Arbeitgeber behalten die Lohnsteuer vom Gehalt der Mitarbeiter ein und führen die arbeitgeberseitigen Versicherungsprämien separat ab. Der wesentliche Unterschied liegt in der Kostenträgerschaft: Einbehalte mindern die Auszahlung des Mitarbeiters, während Arbeitgeberbeiträge zusätzliche Personalaufwendungen darstellen. Stimmen Sie bei der Lohnsteueranmeldung einbehaltene Beträge und Arbeitgeberbeiträge mit den Lohnkonten ab, anstatt die Gesamtsumme als reinen Mitarbeiterabzug zu verbuchen.
Das Urlaubsgeld beträgt gesetzlich mindestens 8 % des vom Arbeitgeber getragenen Lohns. Wenden Sie bei Lohnperioden rund um die gesetzliche Anpassung zum Juli den Satz an, der für den jeweiligen Arbeitstag gilt, und stellen Sie sicher, dass der Berechnungszeitraum klar nachvollziehbar bleibt.