Cómo entender las nóminas holandesas para empleadores: costes y salarios
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
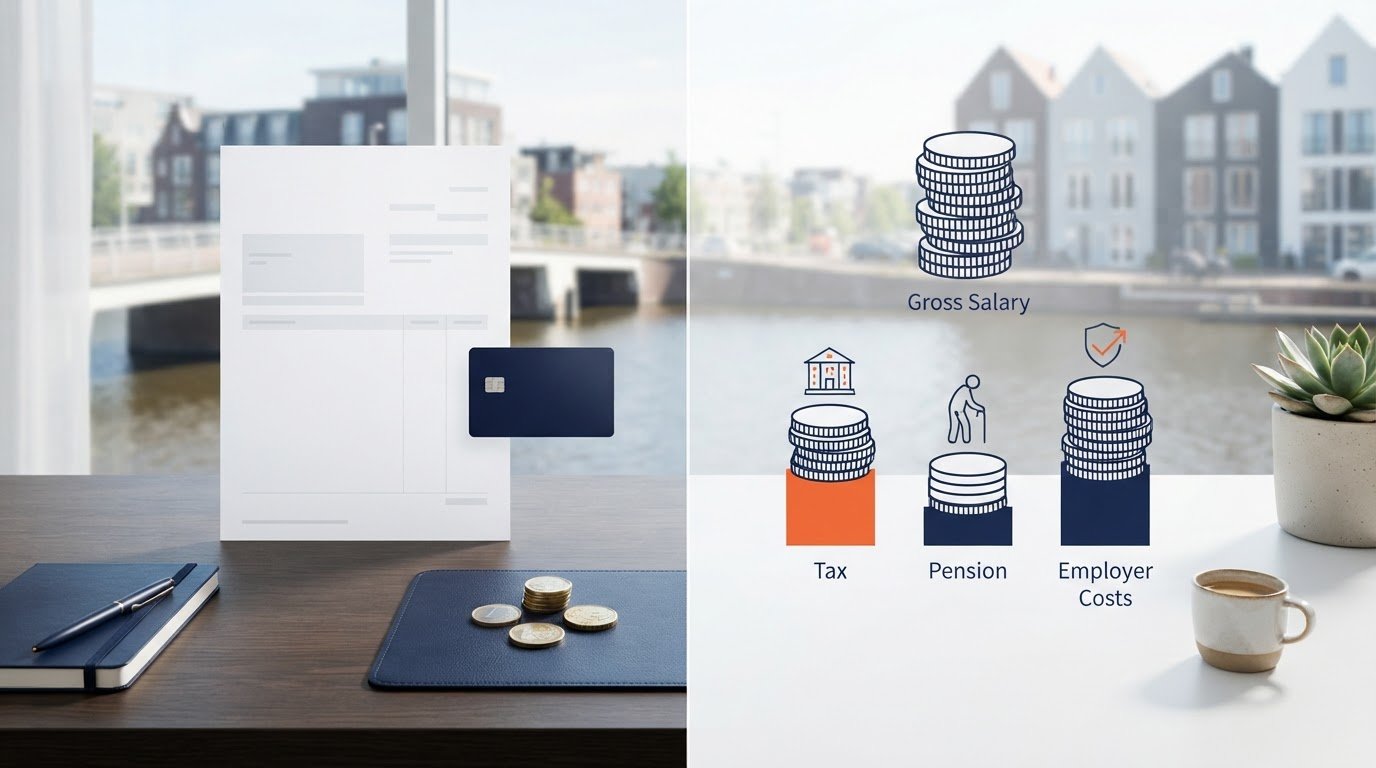
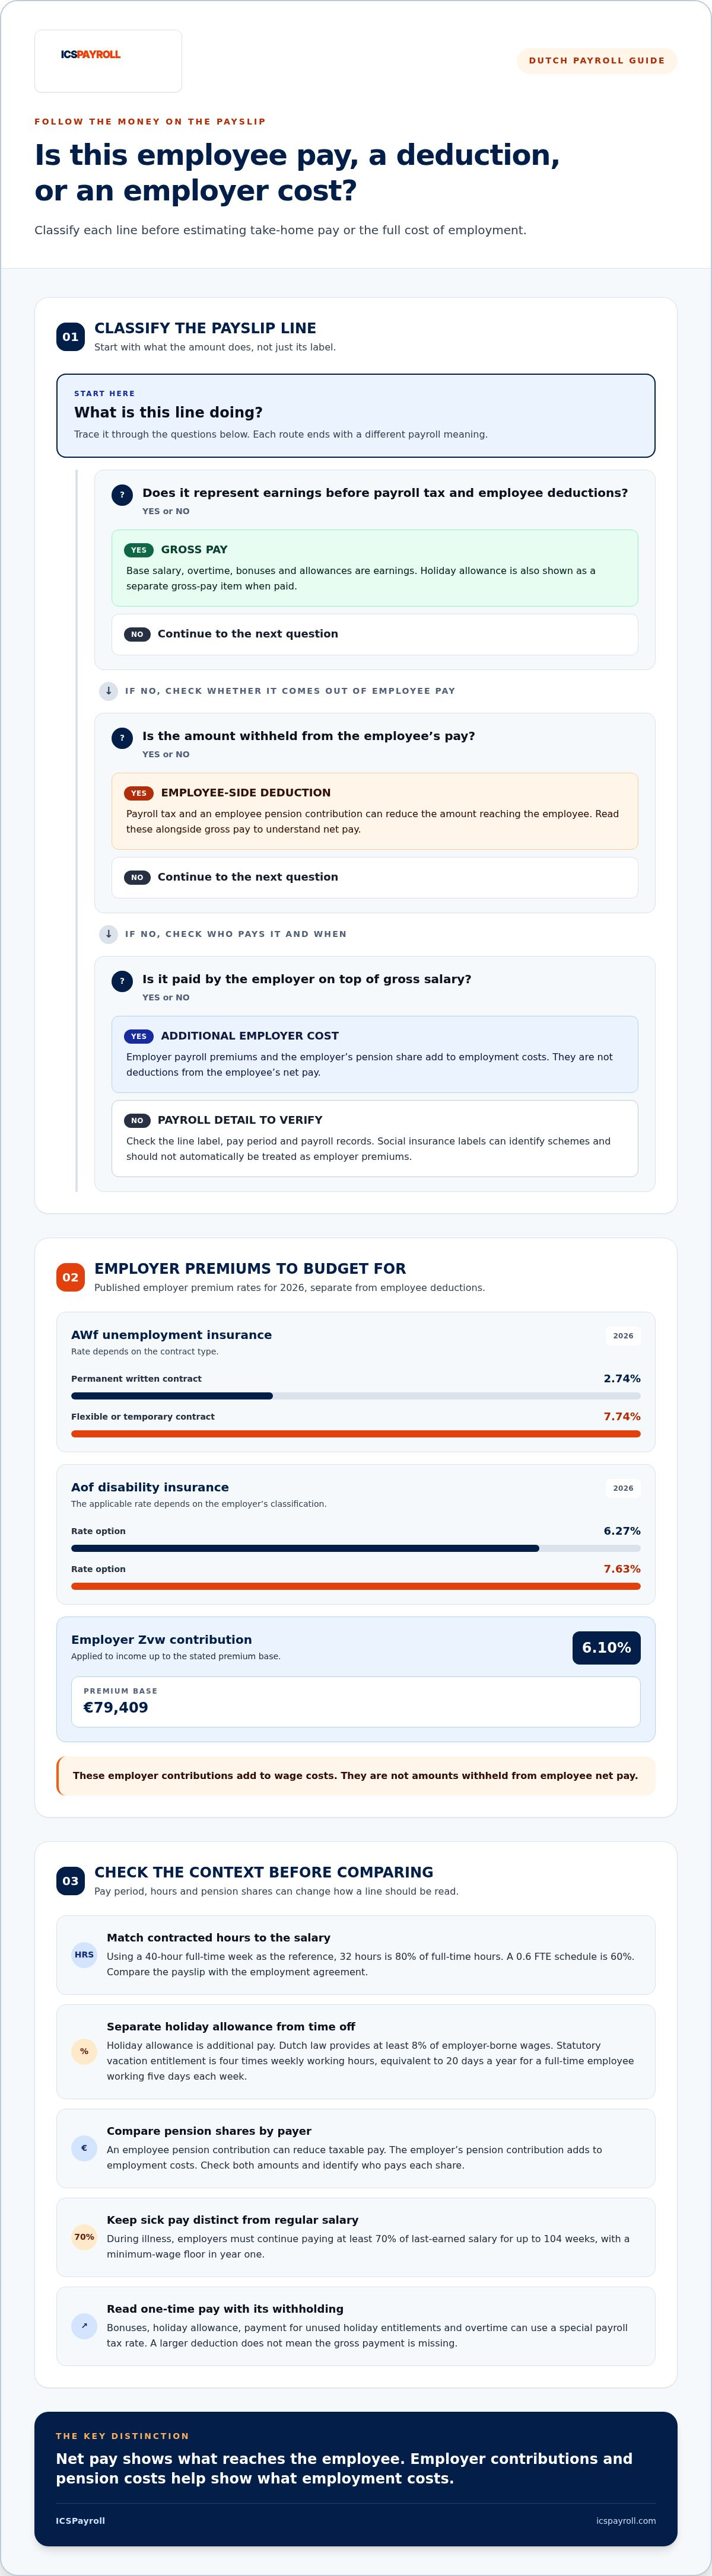
El importe neto es solo una parte de una nómina holandesa. Para los empleadores, comprender las nóminas holandesas implica distinguir el salario bruto y las retenciones en la nómina del salario neto que se transfiere al empleado. Las cotizaciones a cargo del empleador incrementan los costes laborales, pero no son deducciones del salario del trabajador.
Las cifras de una nómina pueden parecer complejas, sobre todo cuando incluyen deducciones fiscales, complementos salariales, detalles del plan de pensiones o importes acumulados en lo que va de año. Es fundamental analizar cada concepto en su contexto: identificar qué compone el salario bruto, qué reduce el salario neto a percibir y qué supone un coste adicional para la empresa.
Este artículo explica los campos principales de una nómina holandesa, de qué forma el impuesto sobre el salario (loonheffing) y otras deducciones afectan al salario neto, y qué cotizaciones patronales deben presupuestarse además del salario base. Asimismo, aborda cómo se reflejan la paga de vacaciones y las horas extraordinarias, y por qué el importe abonado al trabajador no refleja el coste total de contratarlo en los Países Bajos.
Puntos Clave
- Diferencie con claridad el salario bruto, la base imponible y el salario neto para comprender cómo se relaciona el importe de la nómina con la transferencia bancaria que recibe el empleado.
- Revise conjuntamente las deducciones fiscales y los conceptos de retribución especial para entender por qué las primas, las horas extraordinarias o la paga de vacaciones pueden tributar de forma diferente.
- Distinga las cantidades retenidas del salario del trabajador de las cotizaciones patronales, las cuales incrementan el coste laboral total para la empresa.
- Utilice el periodo de liquidación, las horas trabajadas, los datos personales y los importes acumulados para interpretar los importes y detectar posibles discrepancias.
- Incluya los componentes salariales, las primas patronales y las aportaciones aplicables al plan de pensiones al evaluar los costes salariales, en lugar de basarse únicamente en el salario neto.
Costes de nómina del empleador y cotizaciones sociales
Una nómina holandesa separa la remuneración del empleado de los costes de nómina adicionales asumidos por la empresa. Interprete el salario bruto, las deducciones y las cotizaciones pagadas por el empleador como conceptos claramente diferenciados.
Cotizaciones legales a cargo del empleador
Las cotizaciones legales del empleador son primas sobre la nómina que se abonan por encima del salario bruto del empleado. Son determinantes porque el salario neto por sí solo no refleja el coste salarial total que asume la empresa.
Para 2026, la prima del seguro de desempleo AWf es del 2,74 % para un contrato indefinido por escrito y del 7,74 % para un contrato flexible o temporal. La prima del seguro de incapacidad Aof es del 6,27 % o del 7,63 %, según la clasificación de la empresa. La cotización patronal a la ley del seguro de enfermedad (Zvw) es del 6,10 % sobre los ingresos hasta una base máxima de cotización de 79.409 €. Los tipos de primas patronales publicados son independientes de las deducciones aplicadas sobre el salario neto del empleado.
Revise la nómina en paralelo con el contrato de trabajo. El contrato establece las horas acordadas y las condiciones laborales, mientras que el nombre, la dirección y el número de registro en la Cámara de Comercio (KvK) del empleador permiten identificar el registro de nómina. Incluya estos tipos y cotizaciones en su presupuesto, incluso cuando no aparezcan como deducciones en la nómina del empleado.
Cotizaciones a pensiones y a la seguridad social
El plan de pensiones de empresa es un sistema de previsión para la jubilación que puede reflejar en la nómina tanto las aportaciones del empleado como las del empleador. Es un aspecto clave, ya que la parte correspondiente al trabajador puede reducir la base imponible, mientras que la aportación de la empresa incrementa los costes laborales.
Las denominaciones de la seguridad social identifican los diferentes regímenes vinculados a la gestión de nóminas en los Países Bajos. Los seguros nacionales (volksverzekeringen) cubren las pensiones estatales, las pensiones de supervivencia y la atención de larga duración a través de AOW, Anw, AKW y Wlz. Los seguros de los trabajadores (werknemersverzekeringen) incluyen WW, WIA, ZW y WAO. No considere cada concepto como una prima patronal: diferencie las retenciones fiscales y las deducciones del empleado de las cotizaciones abonadas directamente por el empleador.
Cuando figure información sobre el plan de pensiones, compare los importes de las aportaciones y compruebe qué parte corresponde a cada una de las partes. Esto clarifica tanto las deducciones del trabajador como el gasto salarial de la empresa.
Salario base y contratos a tiempo parcial
El salario base es la remuneración fija pactada antes de aplicar complementos variables y deducciones. Las horas contractuales son esenciales, ya que determinan cómo se compara un salario a tiempo parcial con la referencia a tiempo completo.
Tomando como referencia una semana laboral completa de 40 horas, un contrato de 32 horas representa el 80 % de la jornada completa. Una jornada de 0,6 FTE representa el 60 %. Compruebe las horas contractuales indicadas en la nómina con las del contrato de trabajo y, a continuación, compare el salario indicado con la fracción de jornada pactada. Las horas extraordinarias, los pluses o los ajustes por permisos pueden alterar la remuneración del periodo sin modificar el salario base.
Paga de vacaciones y retribución por baja médica
La paga de vacaciones (vakantiegeld) es una retribución adicional, el derecho a vacaciones consiste en días libres remunerados y la retribución por enfermedad (loondoorbetaling bij ziekte) es la continuidad salarial durante un periodo de incapacidad temporal. Mantenga estos conceptos separados al estimar la compensación anual y las obligaciones de nómina.
De acuerdo con la normativa sobre salario mínimo interprofesional y paga de vacaciones de Overheid.nl, la legislación holandesa reconoce a los empleados una paga de vacaciones de al menos el 8 % de su salario devengado a cargo del empleador. El derecho legal a vacaciones retribuidas es de cuatro veces las horas de trabajo semanales, lo que equivale a 20 días al año para un empleado a tiempo completo que trabaje cinco días a la semana. En virtud del artículo 7:629 BW del Código Civil holandés, los empleadores deben continuar abonando al menos el 70 % del último salario percibido durante un máximo de 104 semanas de enfermedad, con el límite mínimo del salario legal durante el primer año, tal como detalla la guía gubernamental holandesa sobre retribución por enfermedad. Compruebe si la nómina refleja la paga de vacaciones devengada o abonada de forma independiente del salario ordinario.
Componentes del salario bruto
Comprender las nóminas holandesas como empleador comienza por diferenciar el salario bruto, la base imponible sujeta a retención y el salario neto. El salario bruto refleja las retribuciones antes de aplicar las retenciones del impuesto sobre el salario y las deducciones a cargo del empleado. El salario neto suele ser la cantidad transferida a la cuenta bancaria del trabajador, aunque otras deducciones o reembolsos pueden modificar el pago final.
Desglose el salario base, las horas extraordinarias, las primas y los complementos como conceptos brutos diferenciados. Por ejemplo, indique las horas extraordinarias en una línea separada del salario contractual y asigne conceptos propios a las asignaciones por kilometraje o los bonus. Esto ayuda a los empleados a comprender qué incrementa sus ingresos y qué deducciones minoran su retribución líquida. Emplee denominaciones claras y periodos de liquidación precisos para que cada partida pueda conciliarse con los registros de nómina.
Según Overheid.nl, la legislación holandesa otorga a los empleados una paga de vacaciones de al menos el 8 % de su remuneración a cargo de la empresa. Desglose esta paga de forma separada cuando se liquide para evitar que se confunda con el salario ordinario mensual. Por lo tanto, una nómina que incluya el abono de la paga de vacaciones mostrará unos ingresos brutos y unas deducciones diferentes a los de un periodo habitual.
Los pagos extraordinarios pueden tener una retención distinta a la del salario periódico ordinario. En los Países Bajos, se aplica un tipo impositivo especial de retención (bijzonder tarief) a conceptos como primas, paga de vacaciones, compensación de vacaciones no disfrutadas y horas extraordinarias. Una retención más elevada en la línea de un bonus no significa que el concepto no se haya sumado al salario bruto; analice el importe bruto conjuntamente con su retención fiscal específica.
El intervalo del periodo de liquidación también es determinante. Una nómina puede reflejar los salarios brutos correspondientes a un ciclo de cuatro semanas si la nómina se calcula con esa frecuencia. Las horas pactadas, las horas extraordinarias y los ajustes por permisos pueden modificar la retribución del periodo. Asegúrese de comparar periodos equivalentes y evite equiparar un importe de cuatro semanas con uno mensual.
Un paso práctico para comprender las nóminas holandesas como empleador consiste en conciliar los devengos con la transferencia bancaria. Sume el salario base y los complementos salariales variables, distinga los conceptos tributables de los reembolsos exentos identificados por separado, revise el impuesto sobre el salario y las deducciones del empleado, y compare el salario neto resultante con la transferencia efectuada, teniendo en cuenta cualquier otra deducción o compensación reflejada.
Si el salario bruto varía, determine si la causa es una revisión del salario base, horas adicionales, un bonus, un complemento o un ajuste de ausencias. Si las retribuciones brutas se mantienen constantes pero el salario neto cambia, compruebe las retenciones practicadas, la aplicación del crédito fiscal y las deducciones. El desglose en líneas independientes dentro de la nómina facilita identificar la causa y mantener la exactitud de la gestión de nóminas.
Datos personales y salariales en una nómina holandesa
Una nómina holandesa identifica a la empresa, al trabajador, el periodo de liquidación y el desglose del cálculo salarial. Los empleadores deben incluir los datos obligatorios por ley, aunque el diseño del documento puede variar. Los campos habituales incluyen el nombre, la dirección y el número de registro en la Cámara de Comercio (KvK) de la empresa, además del nombre, domicilio, fecha de nacimiento y número de matrícula o identificación en nómina del empleado.
Estos datos vinculan el pago con el trabajador adecuado y su registro contable correspondiente. Verifique el nombre y el identificador de nómina con el expediente laboral y compruebe el periodo facturado. La nómina también puede detallar las horas contractuales, las horas trabajadas, la retribución bruta, la retención a cuenta del impuesto sobre el salario, las cotizaciones a la seguridad social, las deducciones y el salario neto. Este último coincide, por lo general, con el importe transferido a la cuenta del trabajador.
La remuneración puede incluir conceptos más allá del salario en metálico. Un vehículo de empresa, por ejemplo, genera una retribución en especie sujeta a tributación (bijtelling). Su cómputo en la base imponible se calcula aplicando un porcentaje vinculado a las emisiones sobre el valor de catálogo del coche. Esto modifica el salario imponible reflejado, pero no supone dinero líquido adicional para el trabajador. Mantenga las retribuciones en especie separadas de la transferencia bancaria al conciliar la nómina.
Algunas nóminas reflejan importes acumulados en lo que va de año (YTD), que pueden abarcar el salario bruto acumulado, los impuestos ingresados y las cotizaciones abonadas. Compare estas cifras acumuladas anuales con las del periodo en curso: la cifra del periodo recoge una liquidación concreta, mientras que el importe acumulado suma los importes a lo largo del ejercicio fiscal. Esto explica por qué una deducción puede parecer moderada en un mes, pero significativa en el acumulado anual.
La frecuencia de abono y los plazos de pago deben respetar el acuerdo suscrito. Los empleadores suelen pagar mensualmente, aunque pueden pactarse por escrito calendarios semanales o de cuatro semanas. En el caso de nóminas mensuales, el periodo de liquidación no puede superar un trimestre; para salarios semanales, no puede exceder de un mes. Refleje con claridad el periodo convenido para que los trabajadores identifiquen qué jornadas y qué ajustes cubre cada abono.
El retraso en el pago del salario puede conllevar una indemnización complementaria a favor del trabajador. En los Países Bajos, el incremento legal por demora (wettelijke verhoging) es del 5 % diario desde el cuarto hasta el octavo día hábil posterior a la fecha de vencimiento. A partir del octavo día hábil, es del 1 % por cada día hábil adicional, con un tope máximo del 50 %. Estas cuantías responden a la mora en el pago y no guardan relación con el impuesto sobre el salario ni con las cotizaciones ordinarias a la seguridad social.
Para realizar una comprobación rigurosa, coteje primero el periodo y los datos del empleado en la nómina. Después, compare el salario bruto, las retribuciones en especie, las deducciones y el pago neto con los registros contables de la nómina. Si un total acumulado anual muestra una desviación imprevista, localice su origen en el periodo de devengo y el asiento de pago correspondientes.
Comprobación de deducciones y salario neto en la nómina
El salario neto es la cantidad resultante tras aplicar las retenciones fiscales y las deducciones a cargo del empleado que correspondan. Para una revisión eficaz, compare las retribuciones imponibles, cada concepto de deducción y el pago final dentro del mismo periodo de liquidación.
Entre los errores que pueden desencadenar discrepancias fiscales o reclamaciones laborales destacan aplicar la deducción fiscal general (loonheffingskorting) en más de un empleador a la vez, registrar de forma errónea una retribución en especie o deducir una cuota indebida de pensiones. Omitir complementos salariales también puede provocar desajustes entre la nómina y las condiciones salariales acordadas.
Deducciones por impuestos y seguridad social
La retención a cuenta sobre la nómina (loonheffing) engloba tanto el impuesto sobre el salario como las cotizaciones a los seguros nacionales. La configuración del crédito fiscal es fundamental, ya que condiciona el porcentaje de retención efectiva que se aplica sobre el salario del trabajador.
Un empleado solo puede solicitar la deducción general sobre el salario en una empresa a la vez. Verifique que la casilla correspondiente al crédito fiscal en la nómina coincida con los datos del expediente del empleado. Las siglas WW, WIA y ZW corresponden a regímenes de seguros de los trabajadores, mientras que AOW y Anw pertenecen a los seguros nacionales. Estas denominaciones ayudan a distinguir las retenciones fiscales de las primas asumidas íntegramente por la empresa.
El salario imponible puede diferir del salario dinerario cuando la nómina incorpora una retribución en especie, como un coche de empresa. Cerciórese de que estos importes en especie se computen en el cálculo imponible sin considerarlos dinero líquido transferido al empleado. Un ajuste tributario incorrecto puede alterar las retenciones y suscitar dudas sobre el importe neto a cobrar.
Revise el periodo concreto y las horas registradas en lugar de contrastar directamente una transferencia neta mensual con el mínimo legal por hora.
Deducciones para planes de pensiones de empresa
La deducción por plan de pensiones es la aportación que realiza el trabajador a su sistema de previsión profesional. Reduce el salario neto disponible y minorar la base imponible sobre la que se tributa.
Compare el concepto de pensiones con las condiciones laborales aplicables y verifique si corresponde a la aportación del empleado o a la cuota patronal. En los Países Bajos, no se pagan impuestos sobre la parte del salario destinada a planes de pensiones de empresa reconocidos. La nómina debe desglosar las aportaciones a planes de pensiones de forma independiente del impuesto sobre el salario y de las cuotas a la seguridad social.
Concilie las cifras siguiendo un procedimiento secuencial: confirme el salario bruto imponible, revise la activación de la deducción fiscal, compruebe las aportaciones a pensiones y otras deducciones del trabajador, y cuadre finalmente el salario neto con la transferencia bancaria. Por ejemplo, si el salario bruto no varía pero el neto desciende, revise las líneas de deducción y la situación del crédito fiscal antes de atribuir el cambio a una modificación salarial.
Contar con una pista de auditoría clara también simplifica las correcciones. Confronte la nómina con el contrato laboral, los registros de personal y el justificante de pago de ese periodo. Si una rectificación modifica la base imponible o las deducciones, actualice el cálculo en la nómina y justifique el concepto corregido al empleado. De este modo, la trazabilidad entre el salario bruto, las retenciones y la cuantía neta quedará perfectamente documentada.
Costes salariales del empleador y costes adicionales
Los costes laborales de la empresa comprenden el salario y las cotizaciones a cargo del empleador, mientras que las retenciones del impuesto sobre el salario minoran la cuantía líquida que percibe el trabajador. Mantenga separados estos importes al presupuestar los costes laborales y examinar una nómina.
La entrega de nóminas digitales en los Países Bajos requiere el consentimiento previo del empleado, y este debe poder guardarlas como documentos independientes. Conserve las nóminas en su archivo de gestión laboral junto con los registros justificativos durante un plazo de siete años. Esto preserva el historial de cada periodo, incluyendo salarios, créditos fiscales, paga de vacaciones y deducciones aplicadas. Las declaraciones periódicas del impuesto sobre el salario deben liquidarse a más tardar el último día del mes posterior al devengo.
Salario mínimo legal por hora
El salario mínimo legal por hora determina la retribución horaria mínima aplicable a los trabajadores incluidos en su ámbito. Verifíquelo en función de la edad del empleado y el periodo de pago para confirmar que la retribución pactada respeta el suelo salarial obligatorio.
Coteje la tarifa por hora aplicable con las horas efectivamente liquidadas, y no únicamente con el importe neto mensual. Las jornadas a tiempo parcial o las ausencias no remuneradas alteran el importe del periodo, por lo que debe emplear siempre las horas y las fechas consignadas en ese ciclo de liquidación.
Tipos progresivos del impuesto sobre el salario
Los tipos impositivos progresivos aplican diferentes porcentajes según los tramos de base imponible. El tipo marginal de un trabajador puede no coincidir con el tipo impositivo medio efectivo sobre el conjunto de sus ingresos.
Las rentas del trabajo tributan por tramos de ingresos. Los ingresos comprendidos entre 38.883 € y 79.137 € tributan al 37,56 %, mientras que la parte que supere los 79.137 € tributa al 49,50 %. Estos tramos explican el nivel de retención global, aunque la retención de una nómina individual no se determina multiplicando todo el salario por el tipo impositivo más alto.
Retención a cuenta del impuesto sobre el salario
La retención a cuenta (loonheffing) es la cuantía que el empleador descuenta del salario para ingresarla en la administración tributaria (Belastingdienst), abarcando el impuesto sobre la renta y las cotizaciones a los seguros nacionales. Su función principal es minorar la retribución líquida del empleado mientras se cumple con las obligaciones fiscales periódicas.
Examine de forma diferenciada la base imponible del periodo, la retención calculada y los posibles conceptos extraordinarios. Los bonus, la paga de vacaciones y las horas extraordinarias pueden liquidarse mediante la tabla de retenciones aplicable a retribuciones especiales (tabel bijzondere beloningen). De acuerdo con Overheid.nl, las horas extraordinarias pueden tributar según el tipo indicado en dicha tabla. En consecuencia, la retención aplicada a una remuneración extraordinaria puede diferir del tipo aplicado al salario habitual.
Créditos fiscales y tablas del impuesto sobre el salario
El crédito fiscal (loonheffingskorting) minora la retención a cuenta practicada sobre el sueldo del trabajador, mientras que las tablas fiscales determinan el porcentaje exacto según la cuantía y la tipología de abono. En conjunto, estos elementos configuran la determinación de la base sujeta a tributación y el importe neto final.
Aplique de forma estricta la indicación del crédito fiscal facilitada por el trabajador: solo puede aplicarse en una única empresa simultáneamente. Al comprobar una nómina, coteje el indicador de deducción fiscal con los datos del sistema de gestión laboral y distinga los salarios regulares de las liquidaciones extraordinarias. Esto explica por qué dos profesionales con salarios brutos idénticos pueden percibir importes netos diferentes.
ICSPayroll: Employer of Record (EOR)
ICSPayroll ofrece servicios de Employer of Record (EOR) para empresas que contratan personal en los Países Bajos. Esta solución está diseñada para organizaciones que precisan una estructura de empleo local y asesoramiento integral para cumplir con las exigencias del régimen laboral holandés.
Para aquellas empresas que ya cuentan con su propia entidad jurídica en el país, el servicio de gestión de nóminas en los Países Bajos asegura el cálculo y la tramitación continuada de las retribuciones del personal. Llevar una gestión de nóminas clara facilita conciliar los salarios brutos, las deducciones, las transferencias netas y las cotizaciones de la empresa. Para profesionales internacionales cualificados, ICSPayroll gestiona además la solicitud del régimen del 30% (30%-regeling), un trámite fiscal independiente de la gestión de nóminas habitual.
Seleccione la modalidad de servicio que mejor se adapte a sus planes de contratación y operativa de nóminas: EOR para contratar en los Países Bajos, externalización de la gestión de nóminas para su filial holandesa o tramitación especializada del régimen del 30%. Si desea valorar sus necesidades de nómina en los Países Bajos, póngase en contacto con ICSPayroll o visite icspayroll.com.
Incorpore la revisión de nóminas a su dinámica operativa
Comprender las nóminas holandesas como empleador resulta mucho más eficaz si se integra en una dinámica periódica de control de la gestión de nóminas, y no solo como respuesta ante dudas puntuales. Convierta cada ciclo de nómina en un hito de control: compare las modificaciones autorizadas con las entradas en el sistema, examine los conceptos atípicos y documente las correcciones con precisión. Esto permitirá a su equipo saber con certeza el origen de cualquier variación y trasladar los datos adecuados al periodo siguiente.
A medida que su plantilla en los Países Bajos crezca o sus modelos de contratación evolucionen, la gestión de nóminas exigirá mayor dedicación. Disponer de un procedimiento estandarizado para gestionar subidas salariales, incidencias de los trabajadores y archivos de nómina proporciona a los departamentos financiero y de recursos humanos una base fiable para su gestión. Asimismo, garantiza una comunicación clara con los empleados, en especial cuando se producen cambios en el importe neto entre periodos.
Si necesita apoyo con la gestión de nóminas holandesas o la contratación de personal en los Países Bajos, contacte con ICSPayroll para obtener soporte en nóminas. Establecer un proceso bien estructurado es el primer paso para disfrutar de una gestión de nóminas rigurosa y sin sobresaltos.
Preguntas Frecuentes
Por Joost Hubregtse, Director de Nóminas.
Joost Hubregtse es Director de Nóminas en ICSPayroll, la división especializada en nóminas y EOR en los Países Bajos de Intercompany Solutions. Especialista en nóminas con una sólida trayectoria y exresponsable de departamento de nóminas, supervisa las declaraciones del impuesto sobre el salario, las solicitudes del régimen del 30% y el cumplimiento de la normativa laboral para empresas internacionales.
Revisado por Joost Hubregtse, Director de Nóminas, el 26 de octubre de 2026.
¿Qué aspecto tiene una nómina holandesa?
Las nóminas holandesas no comparten un único diseño visual. Conviene comenzar identificando el periodo de liquidación y distinguiendo las cifras del mes en curso de los acumulados anuales en lo que va de año. Por ejemplo, si un total acumulado varía de forma imprevista, compárelo con nóminas precedentes para determinar cuándo surgió el desfase. Esto facilita que cualquier consulta del empleado sea mucho más concreta y ágil de resolver.
¿Cómo se garantiza el cumplimiento del salario mínimo legal?
Establezca un control documentado que verifique la edad del trabajador, las horas retribuidas y el valor de la tarifa horaria aplicable. Si un periodo de liquidación coincide con una actualización salarial legal, distinga las horas trabajadas antes y después de la fecha de entrada en vigor, en lugar de aplicar un solo tipo a todo el mes. Conserve el cálculo y las horas en los expedientes de nómina para justificar fácilmente la liquidación si surge alguna consulta.
¿Es obligatorio entregar una nómina?
Sí. Las empresas están obligadas a proporcionar una nómina al trabajador por cada periodo de liquidación. Asigne la responsabilidad de su emisión y mantenga un archivo que vincule el documento con la remesa de nómina correspondiente. Si un empleado detecta una discrepancia, consulte el cálculo salarial y el justificante bancario de ese mes para investigarlo. Contar con un proceso homogéneo previene la pérdida de documentos cuando la gestión de nóminas se reparte entre varios equipos.
¿Qué son los costes salariales adicionales?
Los costes salariales adicionales son gastos derivados de la contratación que exceden la retribución neta transferida al trabajador. Su cuantía varía según el tipo de relación contractual y las cargas asumidas por la empresa. A efectos presupuestarios, separe los costes recurrentes de aquellas contingencias derivadas de situaciones sobrevenidas, como una subida de salario o un periodo de incapacidad temporal. Esto ofrece al departamento financiero una proyección más exacta que la basada únicamente en el salario neto.
¿Qué es un modelo de nómina de ejemplo?
Un modelo de nómina es un documento orientativo que muestra la estructura habitual de la información salarial y puede servir para que una nueva incorporación se familiarice con el formato antes de recibir su primera nómina. Debe utilizarse como una guía formal y no como una plantilla de cálculo, ya que los importes definitivos dependen de la remuneración, el contrato y la situación tributaria de cada empleado. Nunca debe emplearse la nómina de otro trabajador como plantilla de ejemplo para proteger la confidencialidad de sus datos personales.
¿Cuál es la diferencia entre salario bruto y neto?
El salario bruto es la retribución del empleado antes de aplicar las retenciones fiscales y las deducciones que legalmente le corresponden; el salario neto es el importe líquido resultante tras dichas deducciones. Para compararlos adecuadamente, analice el mismo periodo de devengo y compruebe si existe algún pago extraordinario o ajuste contable. Evite negociar o comparar ofertas salariales atendiendo solo al importe neto, ya que los parámetros fiscales y las deducciones personales condicionan la cuantía final a percibir.
¿Qué impuestos sobre la nómina y cotizaciones a la seguridad social abonan los empleadores holandeses?
Las empresas descuentan el impuesto sobre el salario de la nómina del trabajador y liquidan las primas patronales de la seguridad social de forma complementaria e independiente. La diferencia radica en quién asume la carga: las retenciones minoran el salario a percibir por el empleado, mientras que las primas patronales incrementan el gasto laboral global de la empresa. Al comprobar la liquidación mensual, concilie las cantidades retenidas y las cotizaciones de la empresa con sus respectivos registros de nómina, sin consolidarlas como si fueran una única retención al trabajador.
¿Cuáles son las normas holandesas sobre el salario mínimo y la paga de vacaciones para 2026?
La paga de vacaciones equivale a un mínimo del 8 % de la retribución salarial a cargo del empleador en virtud de la normativa en vigor. Para las nóminas coincidentes con la actualización de tarifas en julio, aplique el valor correspondiente a cada fecha trabajada y mantenga el periodo de cálculo claramente desglosado.
Artículo elaborado por
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial perteneciente íntegramente a Intercompany Solutions responsable de ICS Payroll. Dirige los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, liquidaciones del impuesto sobre el salario y de la seguridad social, paga de vacaciones, planes de pensiones, bajas médicas y cumplimiento de los convenios colectivos (CAO), con altas disponibles en un plazo de 48 horas.
Preguntas frecuentes
Las nóminas holandesas no comparten un único diseño visual. Conviene comenzar identificando el periodo de liquidación y distinguiendo las cifras del mes en curso de los acumulados anuales en lo que va de año. Por ejemplo, si un total acumulado varía de forma imprevista, compárelo con nóminas precedentes para determinar cuándo surgió el desfase. Esto facilita que cualquier consulta del empleado sea mucho más concreta y ágil de resolver.
Establezca un control documentado que verifique la edad del trabajador, las horas retribuidas y el valor de la tarifa horaria aplicable. Si un periodo de liquidación coincide con una actualización salarial legal, distinga las horas trabajadas antes y después de la fecha de entrada en vigor, en lugar de aplicar un solo tipo a todo el mes. Conserve el cálculo y las horas en los expedientes de nómina para justificar fácilmente la liquidación si surge alguna consulta.
Sí. Las empresas están obligadas a proporcionar una nómina al trabajador por cada periodo de liquidación. Asigne la responsabilidad de su emisión y mantenga un archivo que vincule el documento con la remesa de nómina correspondiente. Si un empleado detecta una discrepancia, consulte el cálculo salarial y el justificante bancario de ese mes para investigarlo. Contar con un proceso homogéneo previene la pérdida de documentos cuando la gestión de nóminas se reparte entre varios equipos.
Los costes salariales adicionales son gastos derivados de la contratación que exceden la retribución neta transferida al trabajador. Su cuantía varía según el tipo de relación contractual y las cargas asumidas por la empresa. A efectos presupuestarios, separe los costes recurrentes de aquellas contingencias derivadas de situaciones sobrevenidas, como una subida de salario o un periodo de incapacidad temporal. Esto ofrece al departamento financiero una proyección más exacta que la basada únicamente en el salario neto.
Un modelo de nómina es un documento orientativo que muestra la estructura habitual de la información salarial y puede servir para que una nueva incorporación se familiarice con el formato antes de recibir su primera nómina. Debe utilizarse como una guía formal y no como una plantilla de cálculo, ya que los importes definitivos dependen de la remuneración, el contrato y la situación tributaria de cada empleado. Nunca debe emplearse la nómina de otro trabajador como plantilla de ejemplo para proteger la confidencialidad de sus datos personales.
El salario bruto es la retribución del empleado antes de aplicar las retenciones fiscales y las deducciones que legalmente le corresponden; el salario neto es el importe líquido resultante tras dichas deducciones. Para compararlos adecuadamente, analice el mismo periodo de devengo y compruebe si existe algún pago extraordinario o ajuste contable. Evite negociar o comparar ofertas salariales atendiendo solo al importe neto, ya que los parámetros fiscales y las deducciones personales condicionan la cuantía final a percibir.
Las empresas descuentan el impuesto sobre el salario de la nómina del trabajador y liquidan las primas patronales de la seguridad social de forma complementaria e independiente. La diferencia radica en quién asume la carga: las retenciones minoran el salario a percibir por el empleado, mientras que las primas patronales incrementan el gasto laboral global de la empresa. Al comprobar la liquidación mensual, concilie las cantidades retenidas y las cotizaciones de la empresa con sus respectivos registros de nómina, sin consolidarlas como si fueran una única retención al trabajador.
La paga de vacaciones equivale a un mínimo del 8 % de la retribución salarial a cargo del empleador en virtud de la normativa en vigor. Para las nóminas coincidentes con la actualización de tarifas en julio, aplique el valor correspondiente a cada fecha trabajada y mantenga el periodo de cálculo claramente desglosado.
Artículos relacionados