Nederlandse loonstroken begrijpen voor werkgevers: kosten en salaris
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
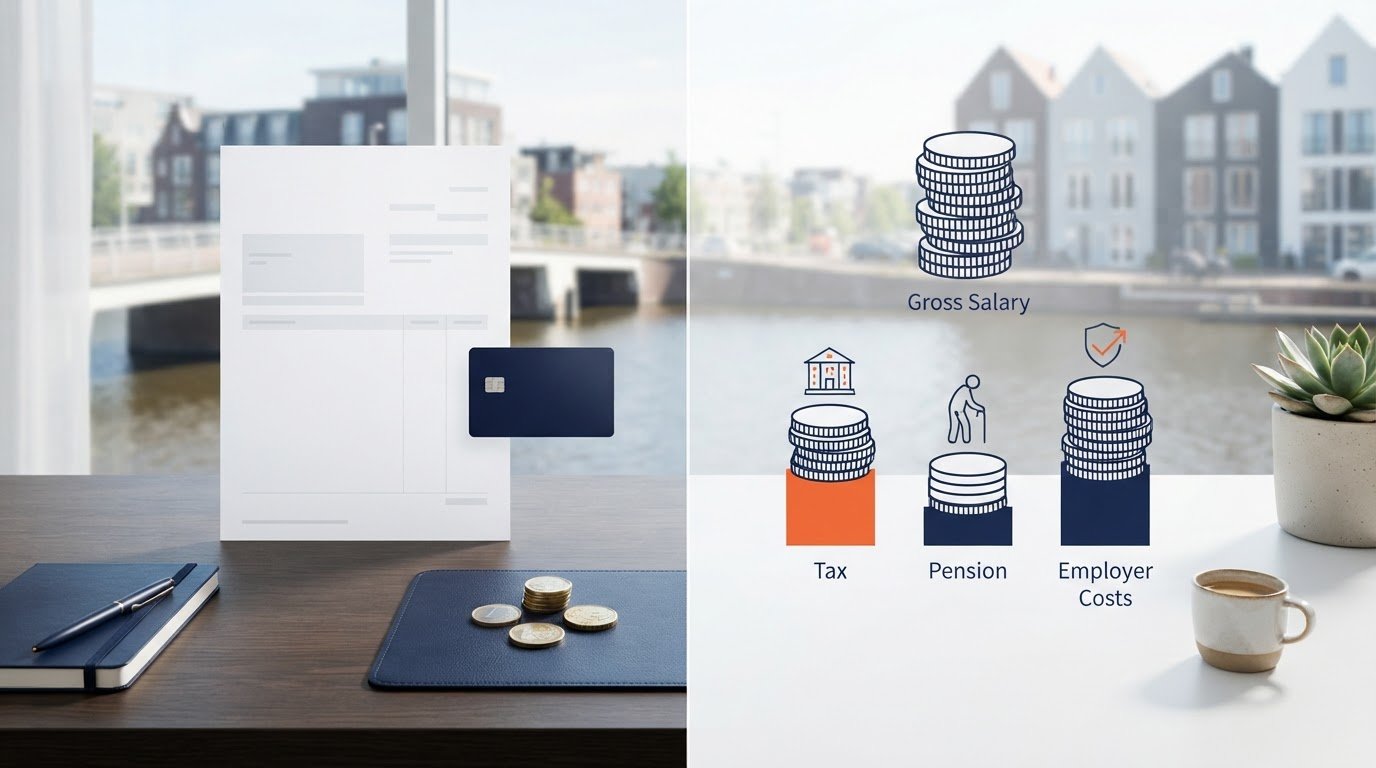
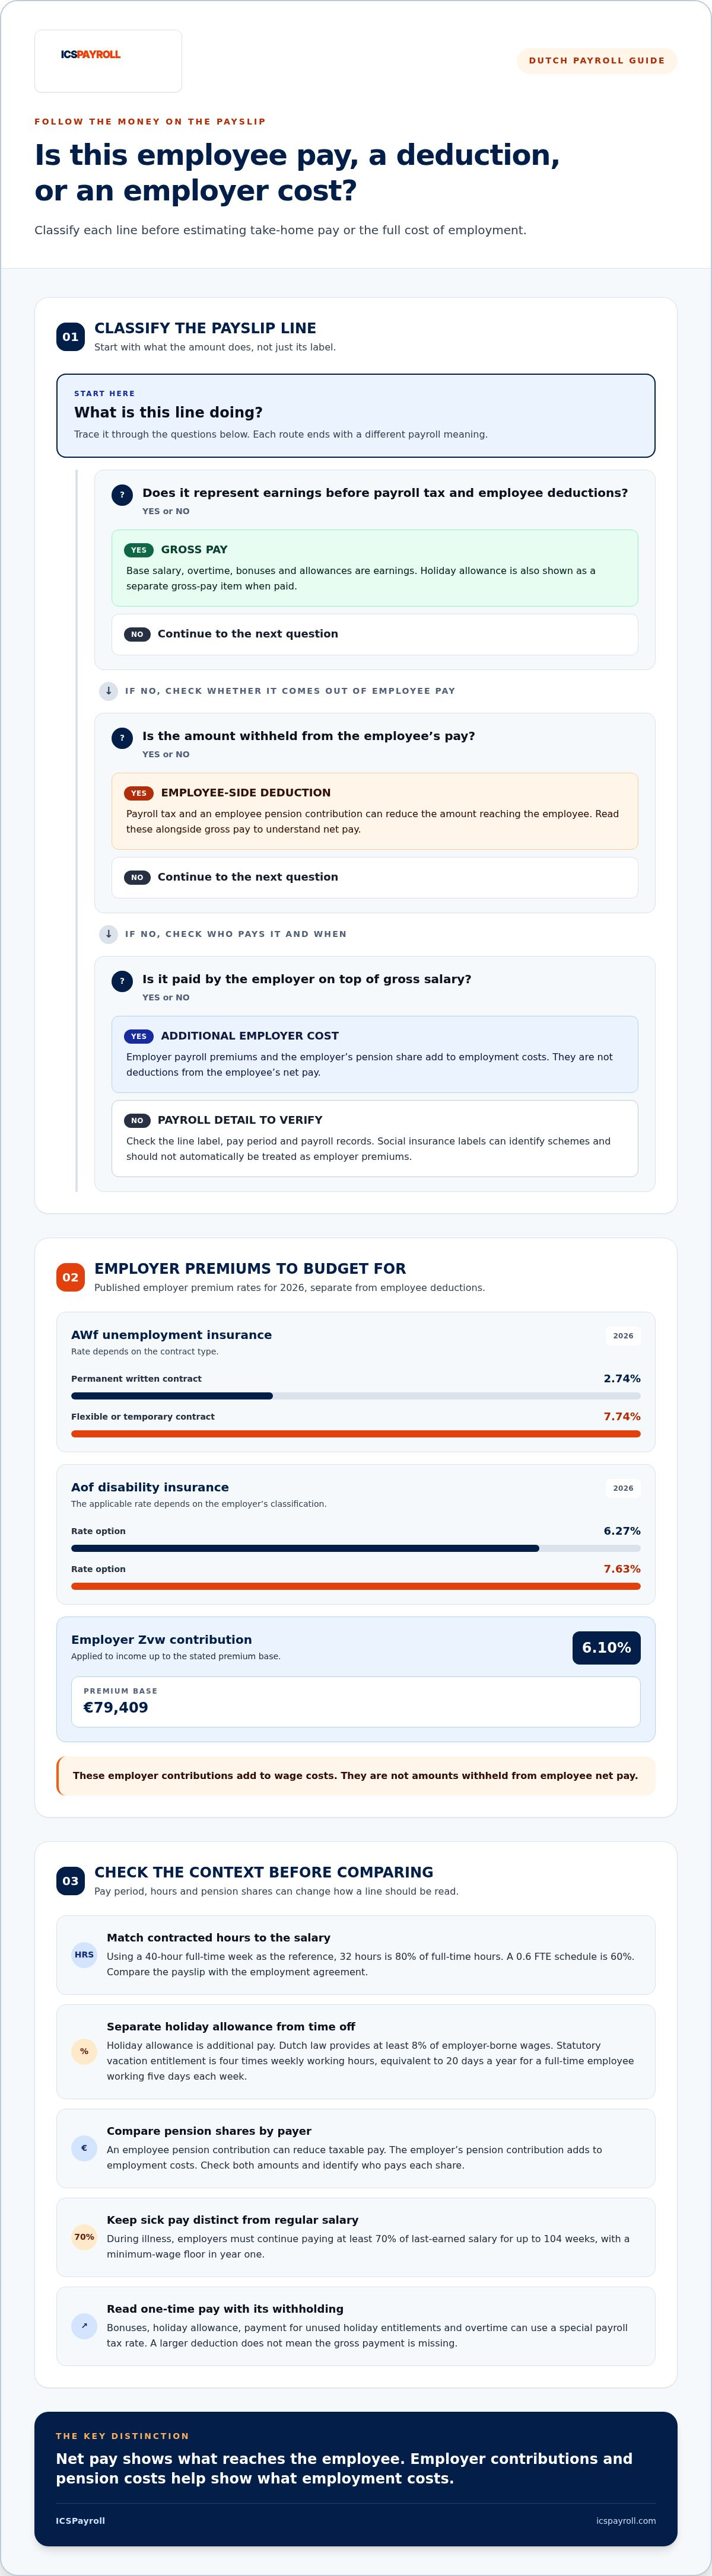
Het nettobedrag is slechts één onderdeel van een Nederlandse loonstrook. Het begrijpen van Nederlandse loonstroken voor werkgevers betekent het onderscheiden van het brutosalaris en looninhoudingen van het nettoloon dat aan een werknemer wordt overgemaakt. Werkgeverslasten verhogen de personeelskosten, maar zijn geen inhoudingen op het salaris van de werknemer.
Gegevens op een loonstrook kunnen er complex uitzien, vooral wanneer deze heffingskortingen, vergoedingen, pensioengegevens of cumulatieve jaartotalen bevatten. Bekijk elk item in zijn context: stel vast wat het brutoloon vormt, wat het nettoloon verlaagt en wat een extra kostenpost voor de werkgever is.
Dit artikel legt de belangrijkste velden op een Nederlandse loonstrook uit, hoe loonheffingen en andere inhoudingen het nettoloon beïnvloeden en met welke werkgeverslasten u naast het salaris rekening moet houden bij het budgetteren. We behandelen ook hoe vakantiegeld en overuren op de strook verschijnen en waarom het bedrag dat aan een werknemer wordt betaald niet het volledige beeld geeft van de kosten van een dienstverband in Nederland.
Belangrijkste inzichten
- Houd brutosalaris, belastbaar loon en nettoloon gescheiden om te begrijpen hoe het bedrag op de loonstrook zich verhoudt tot de bankoverschrijving naar de werknemer.
- Bekijk heffingskortingen en bijzondere beloningen in samenhang om te zien waarom bonussen, overuren of vakantiegeld anders worden belast.
- Maak onderscheid tussen bedragen die worden ingehouden op het salaris van de werknemer en werkgeverslasten, die de totale personeelskosten verhogen.
- Gebruik de loonperiode, gewerkte uren, persoonsgegevens en cumulatieve totalen om de cijfers correct te interpreteren en inconsistenties op te sporen.
- Neem salariscomponenten, werkgeverspremies en toepasselijke pensioenpremies mee bij het bepalen van de loonkosten, in plaats van uitsluitend uit te gaan van het nettoloon.
Werkgeversloonkosten en sociale premies
Een Nederlandse loonstrook scheidt het werknemerssalaris van de aanvullende loonkosten van de werkgever. Beschouw brutosalaris, inhoudingen en door de werkgever betaalde premies als afzonderlijke bedragen.
Wettelijke werkgeverslasten
Wettelijke werkgeverslasten zijn premies die bovenop het brutosalaris van een werknemer worden betaald. Ze zijn van wezenlijk belang omdat het nettoloon alleen geen inzicht geeft in de totale loonkosten voor de werkgever.
Voor 2026 bedraagt de AWf-premie (werkloosheidsfonds) 2,74% voor een vast schriftelijk contract en 7,74% voor een flexibel of tijdelijk contract. De Aof-premie (arbeidsongeschiktheidsfonds) bedraagt 6,27% of 7,63%, afhankelijk van de grootte van de werkgever. De werkgeversheffing Zvw bedraagt 6,10% over het loon tot het premieloongrenzenbedrag van € 79.409. De gepubliceerde werkgeverspremiepercentages staan los van inhoudingen op het nettoloon van de werknemer.
Controleer de loonstrook in combinatie met de arbeidsovereenkomst. De overeenkomst bepaalt de overeengekomen uren en arbeidsvoorwaarden, terwijl de naam van de werkgever, het adres en het KvK-nummer helpen bij het identificeren van de loonadministratie. Neem premies en bijdragen op in uw begroting, zelfs wanneer ze niet als inhouding voor de werknemer zichtbaar zijn.
Pensioen- en sociale verzekeringspremies
Een collectief pensioen is een oudedagsvoorziening waarvan de werknemers- en werkgeversinleg op de loonstrook zichtbaar kunnen zijn. Dit is belangrijk omdat het werknemersdeel het belastbaar loon kan verlagen, terwijl het werkgeversdeel de personeelskosten verhoogt.
Aanduidingen van sociale verzekeringen geven regelingen aan die verbonden zijn aan de Nederlandse loonadministratie. Volksverzekeringen omvatten de AOW, Anw, AKW en Wlz. Werknemersverzekeringen omvatten de WW, WIA, ZW en WAO. Behandel niet elke aanduiding als een werkgeverspremie: maak onderscheid tussen loonheffing, werknemersinhoudingen en premies die door de werkgever worden betaald.
Wanneer pensioeninformatie op de strook staat, vergelijk dan de premiebedragen en noteer welke partij welk deel betaalt. Dit verduidelijkt zowel de inhoudingen voor de werknemer als de totale loonkosten van de werkgever.
Basissalaris en deeltijdcontracten
Het basissalaris is het overeengekomen reguliere salaris vóór variabele betalingen en inhoudingen. De contracturen zijn van belang omdat deze bepalen hoe een deeltijdsalaris zich verhoudt tot een fulltime referentie.
Uitgaande van een fulltime werkweek van 40 uur als norm, vertegenwoordigt een contract van 32 uur 80% van de fulltime uren. Een rooster van 0,6 fte vertegenwoordigt 60%. Vergelijk de contracturen op de loonstrook met de arbeidsovereenkomst en vergelijk vervolgens het vermelde salaris met het overeengekomen deeltijdpercentage. Overwerk, toeslagen of verlofcorrecties kunnen het periodeloon wijzigen zonder dat het basissalaris verandert.
Vakantie- en ziekengeld
Vakantiegeld is extra loon, vakantiedagen zijn verlofuren en ziekengeld is loondoorbetaling tijdens ziekte. Houd deze componenten strikt gescheiden bij het ramen van de jaarlijkse vergoedingen en loonverplichtingen.
Volgens de wetgeving inzake minimumloon en minimumvakantiebijslag op Overheid.nl geeft de Nederlandse wet werknemers recht op een vakantiebijslag van ten minste 8% van het door de werkgever verschuldigde loon. De wettelijke vakantiedagen bedragen viermaal de wekelijkse arbeidsduur, wat neerkomt op 20 dagen per jaar voor een fulltime werknemer die vijf dagen per week werkt. Krachtens artikel 7:629 BW moeten werkgevers bij ziekte gedurende maximaal 104 weken ten minste 70% van het laatstverdiende loon doorbetalen, met een ondergrens van het wettelijk minimumloon in het eerste jaar, zoals uiteengezet in de richtlijnen van de overheid. Controleer of op de loonstrook het opgebouwde of uitbetaalde vakantiegeld afzonderlijk van het reguliere salaris wordt vermeld.
Brutosalariscomponenten
Het begrijpen van Nederlandse loonstroken voor werkgevers begint met het onderscheiden van brutosalaris, fiscaal loon en nettoloon. Het brutosalaris omvat de inkomsten vóór loonheffingen en werknemersinhoudingen. Het nettoloon is doorgaans het bedrag dat wordt overgemaakt naar de bankrekening van de werknemer, hoewel overige inhoudingen of onbelaste vergoedingen de uiteindelijke uitbetaling kunnen beïnvloeden.
Toon het basissalaris, overuren, bonussen en vergoedingen als afzonderlijke brutolooncomponenten. Vermeld overuren bijvoorbeeld apart van het contractsalaris en geef reiskostenvergoedingen of bonussen een eigen regel. Dit helpt werknemers te zien wat het inkomen verhoogt en welke inhoudingen het bedrag verlagen. Gebruik duidelijke omschrijvingen en geef loontijdvakken aan, zodat elk onderdeel kan worden vergeleken met de loonadministratie.
Volgens Overheid.nl hebben werknemers wettelijk recht op een vakantiebijslag van ten minste 8% van het door de werkgever verschuldigde loon. Toon deze uitkering apart wanneer deze wordt uitbetaald, zodat deze niet wordt verward met het reguliere maandsalaris. Een periode waarin vakantiegeld wordt uitbetaald, kan daarom andere brutolonen en inhoudingen vertonen dan een standaard loonperiode.
Eenmalige uitkeringen kunnen een andere inhouding kennen dan het reguliere salaris. In Nederland wordt het tarief voor bijzondere beloningen toegepast op zaken als bonussen, vakantiegeld, uitbetaling van niet-opgenomen vakantiedagen en overuren. Een hogere inhouding op een bonusregel betekent niet dat de betaling ontbreekt in het brutoloon. Bekijk het brutobedrag altijd in combinatie met de bijbehorende inhouding.
Ook de frequentie van het loontijdvak speelt een rol. Een loonstrook kan het brutoloon voor een periode van vier weken tonen als het salaris op die basis wordt berekend. Contracturen, overwerk en verlofcorrecties kunnen de verdiensten voor de periode beïnvloeden. Vergelijk gelijksoortige perioden met elkaar in plaats van een vierwekenbedrag te vergelijken met een maandbedrag.
Een praktische stap in het begrijpen van Nederlandse loonstroken voor werkgevers is het afstemmen van het berekende loon op de bancaire betaling. Tel het salaris en de variabele brutolooncomponenten bij elkaar op en maak onderscheid tussen het belastbare loon en afzonderlijk gespecificeerde onbelaste vergoedingen. Controleer de loonheffing en werknemersinhoudingen en vergelijk het resulterende nettoloon met de daadwerkelijke overboeking. Houd rekening met eventuele overige inhoudingen of vergoedingen op de specificatie.
Als het brutosalaris verandert, ga dan na of de oorzaak ligt in een salarisverhoging, extra uren, een bonus, een toeslag of een verlofcorrectie. Blijft het brutoloon gelijk maar wijzigt het nettoloon, controleer dan de voorheffing, de toepassing van de loonheffingskorting en overige inhoudingen. Afzonderlijke regels op de loonstrook helpen de wijziging exact te herleiden en houden de loonadministratie zuiver.
Persoons- en salarisgegevens op een Nederlandse loonstrook
Een Nederlandse loonstrook vermeldt de werkgever, de werknemer, het loontijdvak en de salarisberekening. Werkgevers zijn wettelijk verplicht bepaalde gegevens op te nemen, hoewel de lay-out kan verschillen. Veelvoorkomende velden zijn de naam van de werkgever, het adres en het KvK-nummer, plus de naam van de werknemer, het adres, de geboortedatum en het personeels- of administratienummer.
Deze gegevens koppelen de betaling aan de juiste werknemer en het juiste loondossier. Verifieer de naam en het administratienummer met het personeelsdossier en controleer de vermelde periode. Een loonstrook kan ook de contracturen, gewerkte uren, het brutoloon, de loonheffing, premies werknemersverzekeringen, overige inhoudingen en het nettoloon vermelden. Het nettobedrag is doorgaans het bedrag dat daadwerkelijk wordt overgemaakt naar de rekening van de werknemer.
Beloning kan uit meer bestaan dan uitsluitend contant loon. Een auto van de zaak kan bijvoorbeeld leiden tot een fiscale bijtelling (loon in natura). Deze forfaitaire bijtelling bij het belastbaar loon wordt berekend op basis van de cataloguswaarde van de auto en een uitstootafhankelijk percentage. Dit verandert het getoonde fiscale loon, maar is geen extra nettobedrag dat aan de werknemer wordt overgemaakt. Houd dergelijk loon in natura gescheiden van de bankbetaling bij de aansluiting van de loonadministratie.
Sommige loonstroken vermelden ook cumulatieve jaartotalen, zoals het cumulatief brutosalaris, afgedragen loonheffingen en premies. Vergelijk deze jaarcijfers met de bedragen van het huidige tijdvak: het periodieke cijfer heeft betrekking op één salarisrun, terwijl het cumulatieve cijfer de bedragen over het hele kalenderjaar optelt. Dit verklaart waarom een inhouding voor één periode bescheiden kan lijken, maar in het jaartotaal aanzienlijk oploopt.
De uitbetalingsfrequentie en termijnen moeten overeenkomen met de overeengekomen afspraken. Werkgevers betalen meestal maandelijks, maar wekelijkse of vierwekelijkse betalingstermijnen kunnen schriftelijk worden overeengekomen. Bij een maandsalaris mag de betalingstermijn niet langer zijn dan een kwartaal; bij weekloon niet langer dan een maand. Leg de overeengekomen periode duidelijk vast, zodat werknemers kunnen zien op welke werkzaamheden en correcties elke betaling betrekking heeft.
Een te late loonbetaling kan leiden tot een wettelijke verhoging voor de werknemer. In Nederland bedraagt de wettelijke verhoging 5% per dag voor de vierde tot en met de achtste werkdag na de vervaldatum van het loon. Na de achtste werkdag bedraagt dit 1% voor elke volgende werkdag, tot een maximum van 50%. Deze bedragen houden verband met vertragingsschade en niet met de reguliere loonheffing of premies.
Voor een nauwkeurige controle verifieert u eerst het tijdvak en de werknemersgegevens op de loonstrook. Vergelijk vervolgens het brutosalaris, de fiscale bijtellingen, inhoudingen en de nettobetaling met de loongegevens. Als een jaartotaal onverwacht afwijkt, herleid dit dan naar het desbetreffende tijdvak en de specifieke loonboeking.
Inhoudingen op de loonstrook en het nettoloon controleren
Het nettoloon is wat overblijft nadat de loonadministratie de loonheffing en relevante inhoudingen op het salaris van de werknemer heeft toegepast. Voor een doeltreffende controle vergelijkt u het belastbaar loon, elke afzonderlijke inhouding en de uiteindelijke uitbetaling over dezelfde loonperiode.
Fouten die kunnen leiden tot belastingcorrecties of arbeidsgeschillen zijn onder meer het toepassen van de loonheffingskorting bij meerdere werkgevers tegelijk, het hanteren van een onjuiste bijtelling voor loon in natura of het inhouden van een verkeerde pensioenpremie. Ook het ontbreken van vaste salariscomponenten kan ervoor zorgen dat de loonstrook afwijkt van de gemaakte afspraken.
Inhoudingen van belastingen en sociale verzekeringen
De loonheffing omvat de loonbelasting en de premies volksverzekeringen. De instelling voor de heffingskorting is van groot belang, omdat deze rechtstreeks bepaalt hoeveel belasting er wordt ingehouden op het salaris van een werknemer.
Een werknemer mag de loonheffingskorting slechts bij één werkgever tegelijkertijd toepassen. Controleer de indicatie voor de heffingskorting op de loonstrook aan de hand van de loonbelastingverklaring van de werknemer. WW, WIA en ZW duiden op werknemersverzekeringen, terwijl AOW en Anw betrekking hebben op volksverzekeringen. Deze aanduidingen helpen om onderscheid te maken tussen inhoudingen op het werknemersloon en premies die de werkgever voor zijn rekening neemt.
Het fiscaal loon kan afwijken van het brutoloon in geld wanneer een loonstrook een vergoeding in natura bevat, zoals een leaseauto. Controleer of fiscale bijtellingen zijn meegenomen in de belastinggrondslag zonder ze te beschouwen als geld dat aan de werknemer wordt uitbetaald. Een onjuiste bijtelling kan de inhouding wijzigen en vragen over het nettoloon oproepen.
Controleer altijd de relevante periode en het aantal uren in plaats van een maandelijks nettoloon rechtstreeks te vergelijken met een wettelijk minimumuurloon.
Inhoudingen voor collectief pensioen
Een pensioeninhouding is de eigen bijdrage van de werknemer aan een pensioenregeling. Dit beïnvloedt het nettoloon en verlaagt het fiscaal loon (witte tabel).
Vergelijk de pensioenregel met de toepasselijke pensioenregeling en ga na of het de werknemers- of de werkgeversbijdrage betreft. In Nederland wordt geen loonbelasting betaald over het salarisdeel dat wordt ingehouden voor de pensioenopbouw (de omkeerregel). De loonstrook dient pensioenbedragen gescheiden van loonheffing en premies weer te geven.
Sluit de cijfers in een vaste volgorde aan: bevestig het brutoloon, controleer de toepassing van de loonheffingskorting, beoordeel de pensioenpremie en overige personeelsinhoudingen en match ten slotte het nettoloon met de bankoverboeking. Daalt bijvoorbeeld het nettoloon terwijl het brutoloon gelijk blijft, onderzoek dan de inhoudingsregels en de status van de loonheffingskorting voordat u aanneemt dat het basissalaris is gewijzigd.
Een duidelijke audit trail vergemakkelijkt bovendien correcties. Vergelijk de loonstrook met de arbeidsvoorwaarden, de loonstaten en de betaling voor die specifieke periode. Als een correctie het fiscaal loon of de inhoudingen wijzigt, pas dan de desbetreffende loonberekening aan en licht de gewijzigde regel toe aan de werknemer. Zo blijft het verschil tussen brutoloon, inhoudingen en nettoloon altijd herleidbaar.
Werkgeversloonkosten en aanvullende kosten
De totale loonkosten voor de werkgever bestaan uit het brutosalaris vermeerderd met de werkgeverslasten, terwijl de inhouding van loonheffing van invloed is op het nettoloon van de werknemer. Houd deze bedragen strikt gescheiden bij het ramen van de personeelsuitgaven en het beoordelen van een loonstrook.
Voor digitale loonstroken in Nederland is instemming van de werknemer vereist, en werknemers moeten deze kunnen opslaan als document. Bewaar loonstroken en de bijbehorende loonadministratie zeven jaar in verband met de wettelijke bewaarplicht van de Belastingdienst. Hiermee behoudt u een dossier voor elk tijdvak, inclusief salaris, heffingskorting, vakantiegeld en inhoudingen. Aangiften loonheffingen moeten uiterlijk op de laatste dag van de volgende kalendermaand zijn ingediend en betaald.
Wettelijk minimumuurloon
Het wettelijk minimumuurloon bepaalt het minimale uurloon voor werknemers die onder de wet vallen. Controleer dit aan de hand van de leeftijd van de werknemer en het loontijdvak om vast te stellen of het overeengekomen salaris voldoet aan het minimum.
Vergelijk het geldende wettelijke tarief met de uitbetaalde uren, en niet uitsluitend met het maandelijkse nettobedrag. Deeltijdroosters of onbetaald verlof kunnen periodetotalen beïnvloeden; ga daarom altijd uit van de geregistreerde uren en data voor dat specifieke tijdvak.
Progressieve tarieven in de loonheffing
Progressieve loonbelastingtarieven hanteren verschillende percentages over verschillende schijven van het belastbaar inkomen. Het marginale tarief van een werknemer kan daardoor afwijken van het effectieve gemiddelde belastingtarief over het totale inkomen.
Loon uit dienstbetrekking wordt belast volgens schijventarieven. Het inkomen van € 38.883 tot € 79.137 wordt belast tegen 37,56%, en het inkomen boven € 79.137 tegen 49,50%. Deze belastingschijven verklaren de hoogte van de voorheffing, maar de inhouding op een afzonderlijke loonstrook wordt niet berekend door het volledige salaris simpelweg met het hoogste toepasselijke percentage te vermenigvuldigen.
Inhouding van loonheffing
De inhouding van loonheffing is het bedrag dat een werkgever inhoudt op het brutoloon voor de afdracht van loonbelasting en premies volksverzekeringen. Dit is van belang omdat het enerzijds het nettobedrag voor de werknemer verlaagt en anderzijds voldoet aan de fiscale verplichtingen jegens de Belastingdienst.
Controleer het belastbaar loon voor het tijdvak, de vermelde inhouding en eventuele bijzondere beloningen afzonderlijk. Bonussen, vakantiegeld en overuren vallen onder de tabel voor bijzondere beloningen. Volgens Overheid.nl kan overwerk worden belast tegen het tarief dat door deze tabel wordt voorgeschreven. Hierdoor kan het inhoudingspercentage op een extra uitkering afwijken van de reguliere inhouding op het standaardsalaris.
Heffingskortingen en loonbelastingtabellen
Een heffingskorting verlaagt de loonheffing die wordt ingehouden op het salaris van een werknemer, terwijl loonbelastingtabellen de inhouding bepalen voor het desbetreffende loon en het type betaling. Samen bepalen zij de berekening van de loonheffing en het uiteindelijke nettobedrag op de loonstrook.
Pas de instelling voor de loonheffingskorting consistent toe: een werknemer kan de loonheffingskorting slechts bij één werkgever tegelijk laten toepassen. Vergelijk bij het controleren van een loonstrook de indicatie van de heffingskorting met de administratie en onderscheid het reguliere salaris van bijzondere beloningen. Dit verklaart waarom twee werknemers met een vergelijkbaar brutoloon toch een verschillend nettoloon kunnen ontvangen.
ICSPayroll: Employer of Record (EOR)
ICSPayroll biedt Employer of Record (EOR)-diensten voor ondernemingen die personeel aannemen in Nederland. Dit is ideaal voor bedrijven die een lokale juridische werkgeversconstructie nodig hebben en ondersteuning zoeken bij het naleven van de Nederlandse loonverplichtingen.
Voor werkgevers met een bestaande juridische entiteit verzorgt Dutch Payroll Administration de doorlopende berekening en verwerking van de salarissen van het personeel. Een overzichtelijke salarisadministratie helpt om brutosalaris, inhoudingen, nettobetalingen en werkgeverslasten naadloos met elkaar te verbinden. Voor in aanmerking komende internationale werknemers verzorgt ICSPayroll tevens de aanvraagprocedure voor de 30%-regeling, die losstaat van de routinematige loonstrookberekeningen.
Kies de ondersteuning die past bij uw personeels- en loonstructuur: EOR voor werkgeverschap in Nederland, salarisadministratie voor Nederlandse werknemers of ondersteuning bij een aanvraag voor de 30%-regeling. Neem contact op met ICSPayroll of bezoek icspayroll.com om uw Nederlandse salarisadministratie te bespreken.
Maak salariscontrole onderdeel van uw vaste bedrijfsvoering
Het begrijpen van Nederlandse loonstroken voor werkgevers is het meest waardevol als onderdeel van een periodieke looncontrole, en niet alleen wanneer er vragen rijzen. Beschouw elke salarisrun als een controlemoment: vergelijk goedgekeurde mutaties met de looninvoer, onderzoek afwijkende boekingen en leg correcties helder vast. Dit helpt uw team direct te zien waar een verschil is ontstaan en zorgt ervoor dat de juiste gegevens meegaan naar de volgende periode.
Naarmate uw personeelsbestand in Nederland groeit of arbeidsvoorwaarden wijzigen, kan de salarisafstemming complexer worden. Een vastgelegd proces voor salariswijzigingen, vragen van werknemers en loongegevens biedt finance- en HR-teams een betrouwbare basis voor besluitvorming. Het helpt ook om de communicatie naar werknemers duidelijk te houden, met name wanneer een bedrag op de loonstrook tussen twee loontijdvakken verandert.
Wilt u ondersteuning bij uw Nederlandse salarisadministratie of bij het aannemen van personeel in Nederland? Neem contact op met ICSPayroll voor payroll support. Een helder proces is een praktische stap naar een betrouwbare en professioneel beheerde salarisadministratie.
Veelgestelde vragen
Door Joost Hubregtse, Payroll Director.
Joost Hubregtse is Payroll Director bij ICSPayroll, de Nederlandse payroll- en EOR-specialist van Intercompany Solutions. Als ervaren salarisspecialist en voormalig Head of Payroll overziet hij loonaangiften, aanvragen voor de 30%-regeling en arbeidsrechtelijke compliance voor internationale werkgevers.
Beoordeeld door Joost Hubregtse, Payroll Director, op 26 oktober 2026.
Hoe ziet een Nederlandse loonstrook eruit?
Nederlandse loonstroken hebben niet allemaal dezelfde visuele lay-out. Begin met het identificeren van het loontijdvak en maak vervolgens onderscheid tussen de bedragen van de huidige periode en de cumulatieve jaartotalen. Verandert een cumulatief bedrag bijvoorbeeld onverwacht, vergelijk dit dan met eerdere loonstroken om te achterhalen wanneer het verschil is ontstaan. Dit maakt vragen van een werknemer specifieker en eenvoudiger te onderzoeken.
Hoe voldoet u aan de regels voor het wettelijk minimumloon?
Zorg voor een gedocumenteerde controle op basis van de leeftijd, de uitbetaalde uren en het geldende uurtarief van elke werknemer. Als een loonperiode een wettelijke tariefwijziging doorkruist, splits dan de gewerkte uren vóór en na de ingangsdatum in plaats van één tarief toe te passen op de gehele periode. Bewaar de urenregistratie en de berekening in de salarisadministratie. Dit maakt het eenvoudiger om de loonberekening toe te lichten als een werknemer vragen heeft.
Is een loonstrook verplicht?
Ja. Werkgevers zijn wettelijk verplicht om werknemers bij elke loonbetaling een loonstrook te verstrekken. Wijs een verantwoordelijke aan voor het verstrekken ervan en bewaar een dossier dat de loonstrook koppelt aan de desbetreffende loonrun. Als een werknemer een afwijking meldt, gebruik dan de loonberekening en de betalingsgegevens van die periode voor onderzoek. Een consistent proces voorkomt ontbrekende documenten wanneer salaristaken over meerdere teams zijn verdeeld.
Wat zijn overige loonkosten?
Overige loonkosten zijn personeelskosten die verder gaan dan het bedrag dat een werknemer op zijn bankrekening ontvangt. Deze zijn afhankelijk van de arbeidsovereenkomst en de verplichtingen van de werkgever. Voor budgetteringsdoeleinden scheidt u vaste, terugkerende kosten van posten die ontstaan door gewijzigde omstandigheden, zoals een salarisverhoging of een periode van ziekte. Dit geeft finance-teams een aanzienlijk nauwkeurigere raming dan uitsluitend uitgaan van het nettoloon.
Wat is een voorbeeldloonstrook?
Een voorbeeldloonstrook laat zien hoe salarisgegevens worden weergegeven en kan een nieuwe werknemer helpen de indeling te begrijpen voordat hij zijn eerste loonstrook ontvangt. Beschouw dit als een leidraad voor de opmaak en niet als een rekensjabloon: de werkelijke cijfers zijn afhankelijk van het salaris, het contract en de instellingen van de desbetreffende werknemer. Gebruik nooit de loonstrook van een andere werknemer als voorbeeld, aangezien dit persoonsgegevens kan schenden.
Wat is het verschil tussen bruto- en nettoloon?
Het brutoloon is het overeengekomen salaris van een werknemer vóór inhoudingen aan werknemerszijde; het nettoloon is het uiteindelijke bedrag dat na deze inhoudingen overblijft. Voor een praktische vergelijking gebruikt u hetzelfde loontijdvak en controleert u of er in een van beide berekeningen een eenmalige betaling of correctie is opgenomen. Vergelijk salarisvoorstellen niet uitsluitend op basis van het nettoloon, aangezien fiscale instellingen en individuele inhoudingen het uiteindelijke uitbetaalde bedrag beïnvloeden.
Welke Nederlandse loonheffingen en sociale premies betalen werkgevers?
Werkgevers houden loonheffing in op het loon van de werknemer en dragen de werkgeverspremies voor werknemersverzekeringen en de Zvw afzonderlijk af. Het praktische onderscheid zit in wie de last draagt: de inhouding verlaagt het uitbetaalde bedrag van de werknemer, terwijl de werkgeverspremies een extra kostenpost voor de werkgever vormen. Sluit bij het controleren van de loonaangifte de ingehouden bedragen en werkgeverslasten afzonderlijk aan op de loonadministratie, in plaats van het totaal als één enkele werknemersinhouding te beschouwen.
Wat zijn de regels voor het minimumloon en vakantiegeld in 2026?
De vakantiebijslag bedraagt wettelijk ten minste 8% van het door de werkgever verschuldigde loon. Voor loonperioden rondom de halfjaarlijkse aanpassing van het minimumloon per juli past u het tarief toe dat geldt voor elke gewerkte datum en zorgt u dat de berekeningsperiode duidelijk herleidbaar blijft.
Artikel door
Joost Hubregtse
Joost Hubregtse is Director van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse payroll services: arbeidsovereenkomsten, afdrachten van loonheffingen en sociale premies, vakantiegeld, pensioen, ziekteverzuim en cao-naleving, waarbij onboarding binnen 48 uur mogelijk is.
Veelgestelde vragen
Nederlandse loonstroken hebben niet allemaal dezelfde visuele lay-out. Begin met het identificeren van het loontijdvak en maak vervolgens onderscheid tussen de bedragen van de huidige periode en de cumulatieve jaartotalen. Verandert een cumulatief bedrag bijvoorbeeld onverwacht, vergelijk dit dan met eerdere loonstroken om te achterhalen wanneer het verschil is ontstaan. Dit maakt vragen van een werknemer specifieker en eenvoudiger te onderzoeken.
Zorg voor een gedocumenteerde controle op basis van de leeftijd, de uitbetaalde uren en het geldende uurtarief van elke werknemer. Als een loonperiode een wettelijke tariefwijziging doorkruist, splits dan de gewerkte uren vóór en na de ingangsdatum in plaats van één tarief toe te passen op de gehele periode. Bewaar de urenregistratie en de berekening in de salarisadministratie. Dit maakt het eenvoudiger om de loonberekening toe te lichten als een werknemer vragen heeft.
Ja. Werkgevers zijn wettelijk verplicht om werknemers bij elke loonbetaling een loonstrook te verstrekken. Wijs een verantwoordelijke aan voor het verstrekken ervan en bewaar een dossier dat de loonstrook koppelt aan de desbetreffende loonrun. Als een werknemer een afwijking meldt, gebruik dan de loonberekening en de betalingsgegevens van die periode voor onderzoek. Een consistent proces voorkomt ontbrekende documenten wanneer salaristaken over meerdere teams zijn verdeeld.
Overige loonkosten zijn personeelskosten die verder gaan dan het bedrag dat een werknemer op zijn bankrekening ontvangt. Deze zijn afhankelijk van de arbeidsovereenkomst en de verplichtingen van de werkgever. Voor budgetteringsdoeleinden scheidt u vaste, terugkerende kosten van posten die ontstaan door gewijzigde omstandigheden, zoals een salarisverhoging of een periode van ziekte. Dit geeft finance-teams een aanzienlijk nauwkeurigere raming dan uitsluitend uitgaan van het nettoloon.
Een voorbeeldloonstrook laat zien hoe salarisgegevens worden weergegeven en kan een nieuwe werknemer helpen de indeling te begrijpen voordat hij zijn eerste loonstrook ontvangt. Beschouw dit als een leidraad voor de opmaak en niet als een rekensjabloon: de werkelijke cijfers zijn afhankelijk van het salaris, het contract en de instellingen van de desbetreffende werknemer. Gebruik nooit de loonstrook van een andere werknemer als voorbeeld, aangezien dit persoonsgegevens kan schenden.
Het brutoloon is het overeengekomen salaris van een werknemer vóór inhoudingen aan werknemerszijde; het nettoloon is het uiteindelijke bedrag dat na deze inhoudingen overblijft. Voor een praktische vergelijking gebruikt u hetzelfde loontijdvak en controleert u of er in een van beide berekeningen een eenmalige betaling of correctie is opgenomen. Vergelijk salarisvoorstellen niet uitsluitend op basis van het nettoloon, aangezien fiscale instellingen en individuele inhoudingen het uiteindelijke uitbetaalde bedrag beïnvloeden.
Werkgevers houden loonheffing in op het loon van de werknemer en dragen de werkgeverspremies voor werknemersverzekeringen en de Zvw afzonderlijk af. Het praktische onderscheid zit in wie de last draagt: de inhouding verlaagt het uitbetaalde bedrag van de werknemer, terwijl de werkgeverspremies een extra kostenpost voor de werkgever vormen. Sluit bij het controleren van de loonaangifte de ingehouden bedragen en werkgeverslasten afzonderlijk aan op de loonadministratie, in plaats van het totaal als één enkele werknemersinhouding te beschouwen.
De vakantiebijslag bedraagt wettelijk ten minste 8% van het door de werkgever verschuldigde loon. Voor loonperioden rondom de halfjaarlijkse aanpassing van het minimumloon per juli past u het tarief toe dat geldt voor elke gewerkte datum en zorgt u dat de berekeningsperiode duidelijk herleidbaar blijft.