Comprendere la busta paga olandese per i datori di lavoro: costi e retribuzione
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
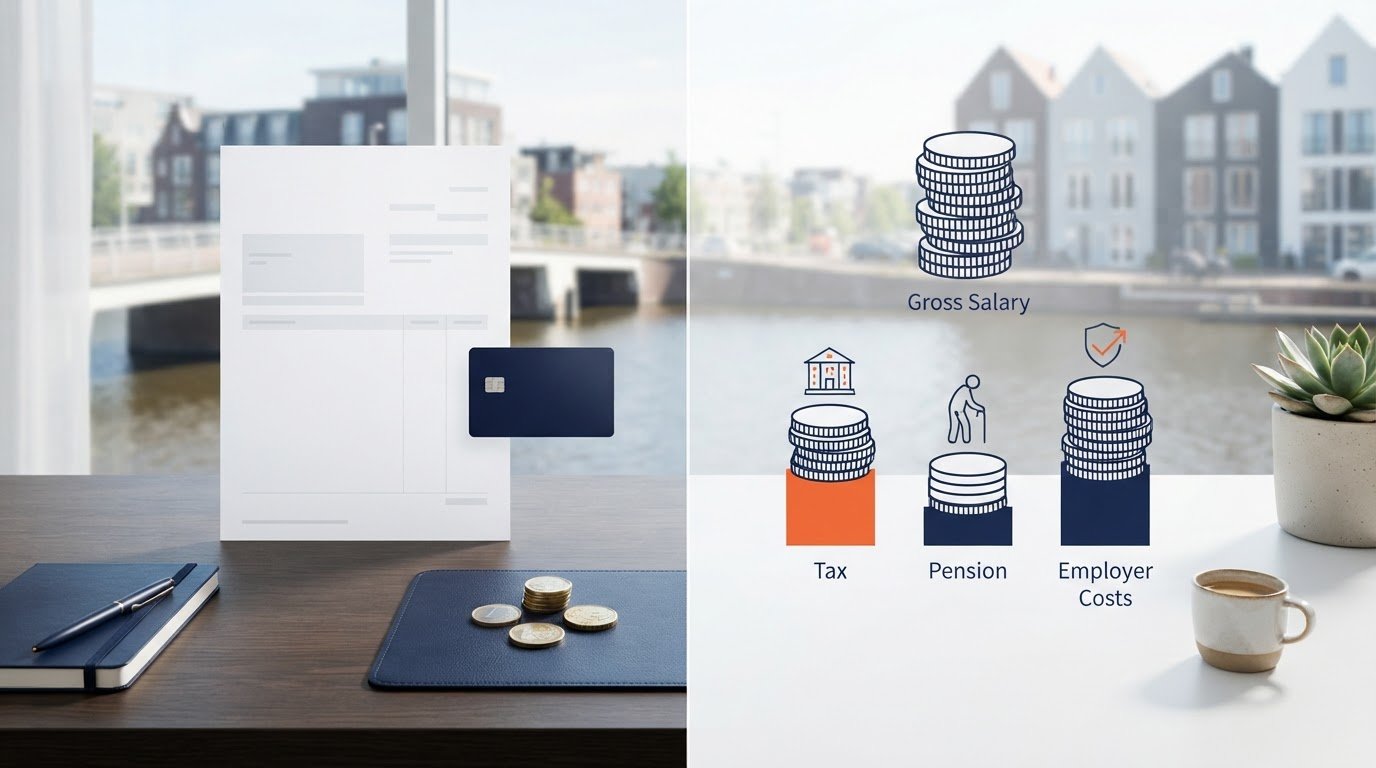
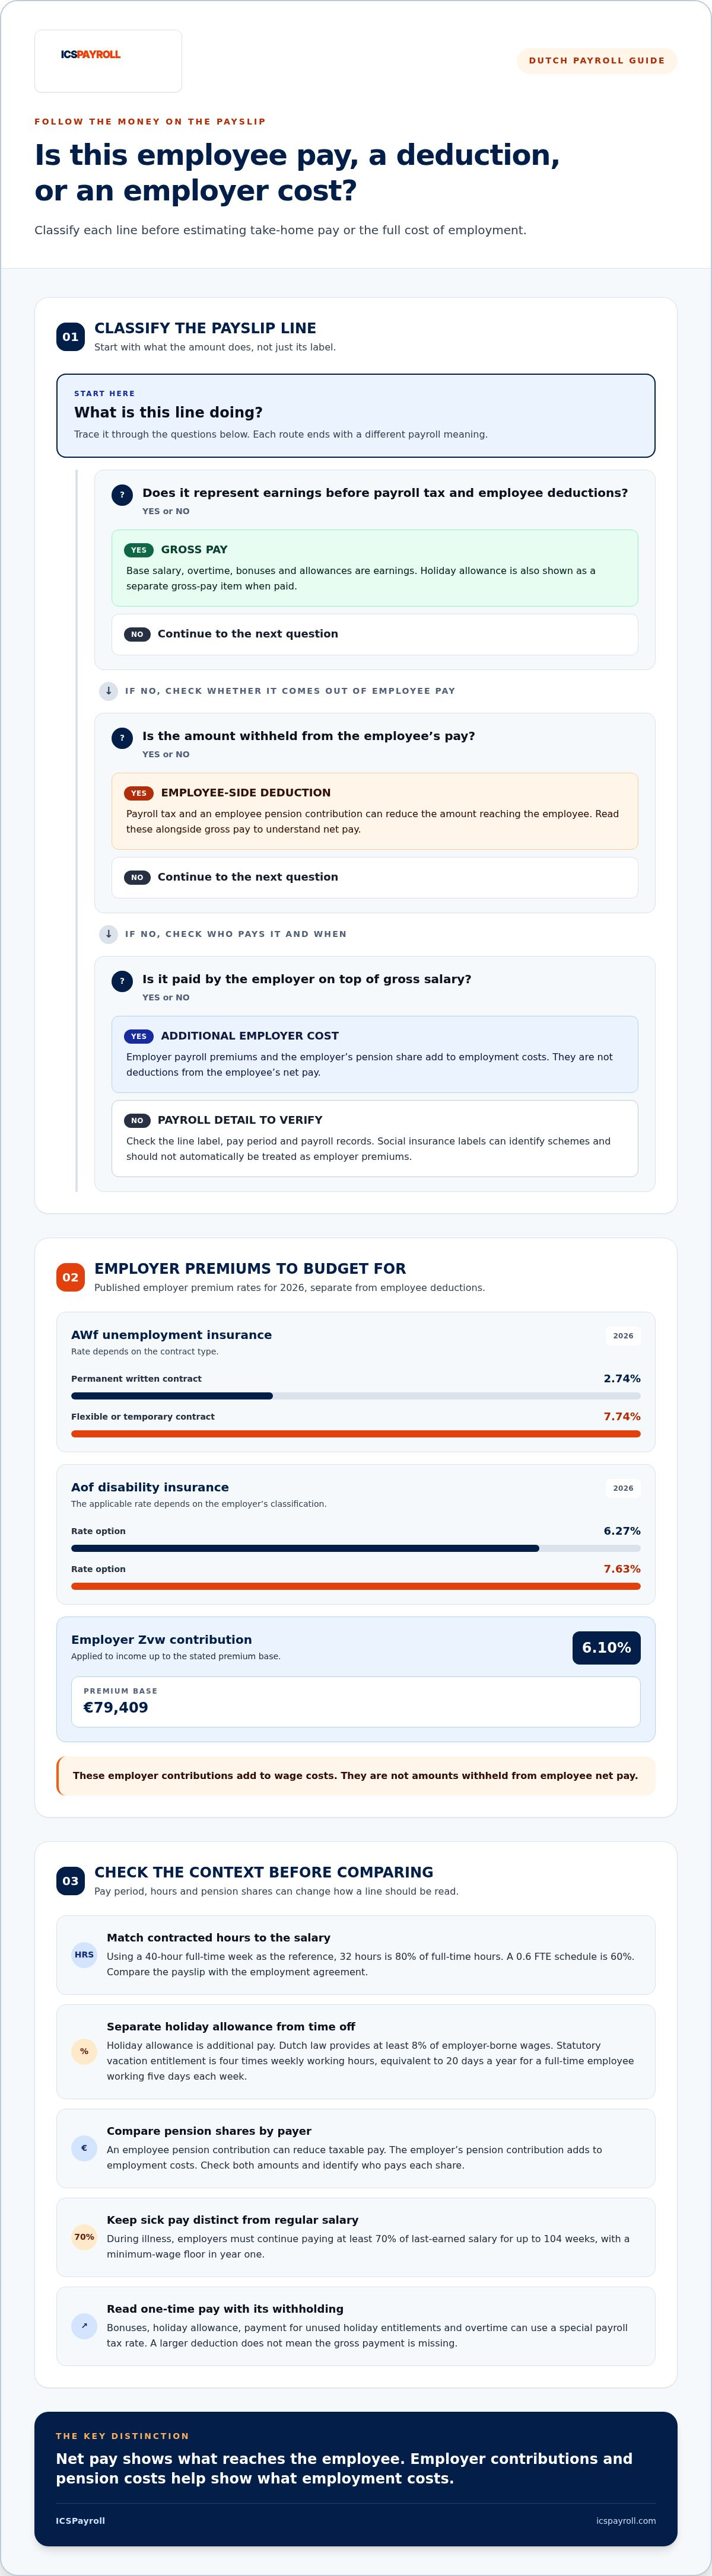
L'importo netto è solo una parte della busta paga olandese. Comprendere la busta paga olandese per i datori di lavoro significa distinguere lo stipendio lordo e le trattenute previdenziali e fiscali dalla retribuzione netta versata al dipendente. I contributi a carico del datore di lavoro aumentano il costo del lavoro, ma non costituiscono trattenute sullo stipendio del lavoratore.
Le cifre sul cedolino possono sembrare complesse, soprattutto quando includono detrazioni fiscali, indennità, dettagli sui fondi pensione o totali progressivi di inizio anno. È essenziale leggere ciascuna voce nel giusto contesto: identificare cosa compone la retribuzione lorda, cosa riduce lo stipendio netto e cosa rappresenta un costo aggiuntivo per l'azienda.
Questo articolo illustra i principali campi di una busta paga olandese (loonstrook), il modo in cui l'imposta sui salari (loonheffing) e le altre trattenute incidono sulla retribuzione netta e quali contributi a carico del datore di lavoro devono essere preventivati oltre allo stipendio. Spiega inoltre come figurano l'indennità di vacanza e gli straordinari, e perché l'importo pagato a un dipendente non riflette il costo effettivo complessivo dell'assunzione nei Paesi Bassi.
Punti chiave
- Distingui lo stipendio lordo, la base imponibile e la retribuzione netta per comprendere come l'importo della busta paga corrisponda al bonifico bancario del dipendente.
- Verifica congiuntamente le detrazioni d'imposta e le voci di retribuzione speciale per capire perché bonus, straordinari o indennità di vacanza possono essere soggetti a trattenute diverse.
- Distingui gli importi trattenuti dallo stipendio del dipendente dai contributi a carico del datore di lavoro, che incrementano il costo aziendale complessivo.
- Utilizza il periodo di paga, le ore, i dati anagrafici e i totali progressivi per interpretare i numeri e individuare eventuali incongruenze.
- Includi le voci retributive, i premi assicurativi datoriali e i contributi pensionistici applicabili quando valuti il costo del lavoro, anziché fare affidamento unicamente sulla retribuzione netta.
Costi di gestione delle paghe del datore di lavoro e contributi sociali
La busta paga olandese separa la retribuzione del lavoratore dai costi retributivi e previdenziali aggiuntivi a carico del datore di lavoro. È fondamentale leggere lo stipendio lordo, le trattenute e i contributi datoriali come importi ben distinti.
Contributi obbligatori a carico del datore di lavoro
I contributi obbligatori datoriali sono premi previdenziali versati oltre allo stipendio lordo del dipendente. Sono fondamentali da monitorare perché la sola retribuzione netta non mostra il costo aziendale effettivo della manodopera.
Per il 2026, l'aliquota del fondo di disoccupazione AWf è pari al 2,74% per i contratti a tempo indeterminato in forma scritta e al 7,74% per i contratti flessibili o a tempo determinato. Il premio per l'assicurazione di invalidità Aof è del 6,27% o del 7,63%, a seconda delle dimensioni aziendali. Il contributo datoriale per l'assicurazione sanitaria Zvw è pari al 6,10% sul reddito fino al massimale contributivo di 79.409 €. Le aliquote dei contributi datoriali pubblicate sono separate dalle trattenute operate sul netto del dipendente.
Esamina la busta paga confrontandola con il contratto di lavoro. Il contratto definisce l'orario concordato e le condizioni di assunzione, mentre la denominazione, l'indirizzo del datore di lavoro e il numero di registrazione presso la Camera di Commercio (KvK) consentono di identificare la posizione retributiva. Includi aliquote e contributi nel tuo budget, anche quando non compaiono come trattenute a carico del dipendente.
Contributi pensionistici e previdenziali
La previdenza complementare aziendale è un piano pensionistico che può evidenziare sia la quota a carico del lavoratore sia quella a carico dell'azienda sulla busta paga. Questo aspetto è rilevante poiché la quota del dipendente può ridurre il reddito imponibile, mentre la quota a carico del datore di lavoro incrementa il costo del lavoro.
Le voci di sicurezza sociale identificano i diversi schemi previdenziali olandesi. Le assicurazioni nazionali (volksverzekeringen) coprono la pensione statale, i superstiti e l'assistenza a lungo termine tramite AOW, Anw, AKW e Wlz. Le assicurazioni per i lavoratori dipendenti (werknemersverzekeringen) includono WW, WIA, ZW e WAO. Non considerare ogni voce come un contributo a carico del datore di lavoro: distingui l'imposta sui salari e le trattenute del dipendente dai contributi effettivamente versati dal datore di lavoro.
Quando sono riportate informazioni sulla pensione, confronta gli importi dei contributi e verifica quale parte sostiene ciascuna quota. In questo modo si chiariscono sia le trattenute del lavoratore sia la spesa retributiva a carico dell'azienda.
Stipendio base e contratti part-time
Lo stipendio base è la retribuzione ordinaria concordata prima dei compensi variabili e delle trattenute. L'orario di lavoro contrattuale è fondamentale perché determina come la retribuzione a tempo parziale si rapporta al parametro di riferimento a tempo pieno.
Prendendo a riferimento una settimana lavorativa a tempo pieno di 40 ore, un contratto da 32 ore rappresenta l'80% del full-time. Un orario a 0,6 FTE equivale al 60%. Controlla le ore contrattuali indicate in busta paga rispetto al contratto di assunzione, quindi confronta la retribuzione indicata con la percentuale oraria concordata. Straordinari, indennità o conguagli per ferie o permessi possono modificare la retribuzione del periodo senza alterare lo stipendio base.
Ferie e retribuzione per malattia
L'indennità di vacanza (vakantiegeld) è un compenso economico aggiuntivo, il diritto alle ferie retribuite (vakantiedagen) corrisponde ai giorni di riposo, mentre l'indennità di malattia (ziekengeld) rappresenta la continuazione della retribuzione durante la malattia. Mantieni distinti questi concetti nel calcolo della retribuzione annua e degli obblighi di payroll.
In base alla normativa sul salario minimo e sull'indennità di vacanza su Overheid.nl, la legislazione olandese garantisce ai dipendenti un'indennità di vacanza pari ad almeno l'8% della retribuzione lorda a carico del datore di lavoro. Il diritto minimo di legge alle ferie è pari a quattro volte l'orario settimanale, equivalente a 20 giorni all'anno per un dipendente a tempo pieno che lavora cinque giorni alla settimana. Ai sensi dell'articolo 7:629 del Codice Civile olandese (BW), i datori di lavoro devono continuare a corrispondere almeno il 70% dell'ultimo stipendio percepito fino a un massimo di 104 settimane di malattia, con una soglia minima pari al salario minimo legale nel primo anno, come specificato dalle linee guida governative olandesi sulla malattia. Verifica se il cedolino riporta l'indennità maturata o liquidata separatamente dalla retribuzione ordinaria.
Componenti della retribuzione lorda
Comprendere la busta paga olandese per i datori di lavoro richiede in primo luogo la distinzione tra stipendio lordo, imponibile fiscale e stipendio netto. Lo stipendio lordo include tutti i compensi prima delle imposte sui salari e delle trattenute previdenziali a carico del dipendente. Lo stipendio netto è generalmente l'importo versato sul conto corrente del dipendente, sebbene altre trattenute o rimborsi spese possano modificare l'importo finale liquidato.
Indica lo stipendio base, gli straordinari, i bonus e le indennità come componenti lorde distinte. Ad esempio, esponi gli straordinari separatamente dallo stipendio contrattuale e riserva voci dedicate ai rimborsi per trasferte o ai bonus. Ciò consente al dipendente di capire chiaramente cosa incrementa i compensi e quali trattenute riducono il pagamento netto. Utilizza descrizioni e periodi di paga chiari in modo che ogni voce possa essere riconciliata con i registri della gestione paghe.
Secondo Overheid.nl, la legge olandese prevede per i lavoratori un'indennità di vacanza di almeno l'8% della retribuzione. Indica questa indennità separatamente al momento del pagamento, in modo che non venga confusa con la normale retribuzione mensile. Un periodo che include l'erogazione dell'indennità di vacanza presenterà pertanto importi lordi e trattenute differenti rispetto a un normale periodo di paga.
I pagamenti una tantum possono essere soggetti a ritenute fiscali diverse rispetto alla retribuzione ordinaria. Nei Paesi Bassi, per voci quali bonus, indennità di vacanza, liquidazione delle ferie non godute e lavoro straordinario si applica un'aliquota speciale per l'imposta sui salari (bijzonder tarief). Una ritenuta più elevata sulla riga di un bonus non significa che il pagamento sia stato omesso dal lordo. Valuta sempre l'importo lordo unitamente alla ritenuta corrispondente.
Anche la periodicità della paga è rilevante. Una busta paga può indicare la retribuzione lorda per un periodo di quattro settimane se lo stipendio viene calcolato su tale base. Le ore contrattuali, gli straordinari e i conguagli di congedo possono variare la retribuzione del periodo. Confronta sempre periodi omogenei invece di considerare un importo quadri-settimanale come una cifra mensile.
Un passaggio fondamentale per comprendere la busta paga consiste nel riconciliare i compensi maturati con il bonifico bancario effettivo. Somma lo stipendio e le voci lorde variabili, quindi distingui l'imponibile fiscale dai rimborsi non imponibili esposti a parte. Esamina l'imposta sui salari e le trattenute a carico del dipendente e confronta il netto risultante con il bonifico effettuato. Tieni conto di qualsiasi altra trattenuta o rimborso visualizzato.
Se lo stipendio lordo subisce variazioni, verifica se la causa sia un adeguamento della retribuzione base, ore supplementari, un bonus, un'indennità o un conguaglio per ferie o assenze. Se il lordo rimane invariato ma lo stipendio netto varia, controlla le ritenute alla fonte, l'applicazione delle detrazioni fiscali e le trattenute accessorie. Voci separate sul cedolino aiutano a individuare il motivo della variazione e a mantenere corretti i registri paghe.
Dati anagrafici e retributivi sulla busta paga olandese
La busta paga olandese identifica il datore di lavoro, il dipendente, il periodo di paga e il conteggio della retribuzione. I datori di lavoro sono tenuti a includere informazioni obbligatorie per legge, sebbene l'impostazione grafica possa variare. Tra i campi consueti figurano la denominazione, l'indirizzo e il numero di registrazione KvK del datore di lavoro, nonché nome, indirizzo, data di nascita e codice identificativo del dipendente (personeelsnummer).
Questi dettagli collegano il pagamento al dipendente corretto e al relativo fascicolo del personale. Confronta il nome e il codice identificativo con i documenti contrattuali, quindi controlla il periodo di riferimento. Il cedolino può inoltre riportare le ore contrattuali, le ore effettivamente lavorate, la retribuzione lorda, l'imposta sui salari, i contributi assicurativi, le trattenute e lo stipendio netto. La cifra netta corrisponde generalmente all'importo bonificato sul conto del lavoratore.
La retribuzione può comprendere elementi non monetari. Un'auto aziendale, ad esempio, costituisce un fringe benefit imponibile. L'aggiunta nozionale al reddito imponibile (bijtelling) viene calcolata in base al valore di listino del veicolo e a una percentuale dipendente dalle emissioni di CO2. Ciò modifica lo stipendio imponibile esposto, ma non rappresenta denaro liquido erogato al dipendente. Tieni distinti i fringe benefit tassabili dal bonifico bancario durante la riconciliazione delle paghe.
Alcuni cedolini mostrano anche i totali progressivi di inizio anno (cumulatieven), che possono comprendere la retribuzione lorda complessiva, le imposte versate e i contributi sociali accumulati. Confronta questi valori cumulati con gli importi del periodo corrente: il dato del periodo registra la singola elaborazione del cedolino, mentre il dato progressivo somma gli importi dell'intero anno. Questo spiega perché una trattenuta può apparire contenuta nel singolo mese ma elevata nel totale annuale.
La frequenza di pagamento e le scadenze devono rispettare gli accordi contrattuali. Di norma i datori di lavoro pagano con cadenza mensile, sebbene sia possibile concordare per iscritto scadenze settimanali o quadri-settimanali. Per le retribuzioni mensili, il termine di pagamento non può superare un trimestre; per i salari settimanali, non può oltrepassare un mese. Riporta chiaramente il periodo di competenza in modo che i dipendenti possano comprendere quali prestazioni e rettifiche copre ciascun versamento.
Il ritardo nel pagamento dello stipendio può comportare un'indennità risarcitoria a favore del dipendente (wettelijke verhoging). Nei Paesi Bassi, l'incremento di legge è del 5% al giorno dal quarto all'ottavo giorno lavorativo successivo alla scadenza. A partire dal nono giorno lavorativo, la maggiorazione è dell'1% per ciascun giorno successivo, fino a un massimo del 50%. Tali importi riguardano esclusivamente il ritardato pagamento e non devono essere confusi con l'ordinaria imposta sui salari o con i contributi assicurativi.
Per un controllo accurato, verifica innanzitutto la corrispondenza del periodo di paga e dei dati del lavoratore. Quindi confronta stipendio lordo, fringe benefit imponibili, trattenute e pagamento netto con i registri della gestione paghe. Qualora un totale cumulativo evidenzi una discrepanza inattesa, risali al periodo di competenza e alla relativa registrazione contabile.
Verifica delle trattenute in busta paga e del salario netto
La retribuzione netta è ciò che rimane dopo aver applicato le ritenute d'imposta e le relative trattenute a carico del dipendente. Per un'analisi efficace, confronta la retribuzione imponibile, ogni singola trattenuta e il pagamento finale relativi allo stesso periodo di paga.
Gli errori che possono generare contestazioni fiscali o vertenze con i dipendenti includono l'applicazione della detrazione d'imposta sui salari (loonheffingskorting) presso più datori di lavoro contemporaneamente, l'errata registrazione di un fringe benefit imponibile o la detrazione di una quota errata per il fondo pensione. Anche l'omissione di elementi retributivi contrattuali può determinare discrepanze tra la busta paga e gli accordi concordati.
Trattenute fiscali e contributi previdenziali
La ritenuta dell'imposta sui salari copre sia l'imposta sul reddito sia i contributi per le assicurazioni nazionali. L'impostazione della detrazione d'imposta (loonheffingskorting) è cruciale poiché determina l'entità delle imposte trattenute dallo stipendio del dipendente.
Il dipendente può applicare le detrazioni fiscali sui salari presso un solo datore di lavoro alla volta. Verifica l'indicazione della detrazione sul cedolino confrontandola con la dichiarazione rilasciata dal dipendente. Le sigle WW, WIA e ZW identificano i regimi assicurativi per i lavoratori dipendenti, mentre AOW e Anw riguardano le assicurazioni nazionali. Queste etichette consentono di distinguere le ritenute fiscali a carico del dipendente dai premi versati a carico del datore di lavoro.
L'imponibile fiscale può divergere dalla retribuzione monetaria quando il cedolino comprende fringe benefit in natura, come l'auto aziendale. Accertati che le voci imponibili siano incluse nel calcolo delle imposte senza trattarle come somme liquide bonificate al dipendente. Un conteggio scorretto può alterare le ritenute e sollevare dubbi sul netto in busta.
Verifica sempre il periodo di riferimento e le ore lavorate anziché limitarsi a confrontare una retribuzione netta mensile con la soglia minima oraria.
Trattenute per la previdenza aziendale
La trattenuta per la pensione aziendale rappresenta la quota a carico del lavoratore versata a favore di un fondo pensione. Incide sul netto percepito e riduce la base imponibile fiscale.
Confronta la riga relativa alla pensione con il piano previdenziale applicabile e verifica se esprime la quota del lavoratore o quella a carico del datore di lavoro. Nei Paesi Bassi, l'imposta sui salari non si applica sulla quota di retribuzione destinata ai contributi pensionistici aziendali. La busta paga deve indicare gli importi destinati alla pensione separatamente dall'imposta sui salari e dalle trattenute assicurative.
Riconcilia i dati seguendo un ordine sistematico: conferma l'imponibile fiscale lordo, verifica l'impostazione delle detrazioni d'imposta, esamina la pensione e le altre trattenute del lavoratore, quindi confronta la retribuzione netta con il bonifico bancario. Ad esempio, se le retribuzioni lorde sono stabili ma il netto diminuisce, analizza le righe delle trattenute e lo stato delle detrazioni fiscali prima di ipotizzare una variazione della retribuzione base.
Una documentazione contabile trasparente facilita anche le rettifiche. Confronta la busta paga con i termini contrattuali, i registri delle paghe e l'effettivo pagamento per quel periodo. Se una correzione modifica l'imponibile o le trattenute, aggiorna il calcolo del cedolino e chiarisci la voce variata al dipendente. Ciò rende tracciabile la differenza tra stipendio lordo, ritenute fiscali e importo netto liquidato.
Costo del lavoro per il datore di lavoro e oneri aggiuntivi
Il costo del lavoro per il datore di lavoro comprende lo stipendio e i contributi a carico dell'azienda, mentre le ritenute fiscali incidono sulla retribuzione netta del lavoratore. Mantieni separati questi importi nella pianificazione della spesa retributiva e nell'analisi di una busta paga.
Nei Paesi Bassi l'emissione del cedolino in formato digitale richiede il consenso del dipendente, il quale deve avere la possibilità di salvarlo e archiviarlo. Conserva le buste paga e la documentazione di gestione paghe nei registri contabili obbligatori per sette anni. Ciò garantisce la tracciabilità per ogni periodo di paga, inclusi salari, detrazioni d'imposta, indennità di ferie e trattenute. Le dichiarazioni mensili per le imposte sui salari (loonaangifte) devono essere presentate entro l'ultimo giorno del mese successivo.
Salario minimo orario di legge
Il salario minimo orario legale (wettelijk minimumuurloon) stabilisce la tariffa oraria minima inderogabile per i lavoratori subordinati. Verificalo in base all'età del dipendente e al periodo di paga per controllare che la retribuzione concordata rispetti i minimi di legge.
Confronta la tariffa applicabile con le ore effettivamente retribuite, non semplicemente con l'importo netto mensile. Gli orari part-time o le assenze non retribuite possono alterare i totali del periodo, pertanto fai sempre riferimento alle ore e ai giorni registrati per quello specifico ciclo di paga.
Aliquote progressive dell'imposta sui salari
Le aliquote progressive dell'imposta sui salari applicano percentuali crescenti sui diversi scaglioni di reddito imponibile. L'aliquota marginale applicata a un dipendente può differire dall'aliquota effettiva ponderata sul suo reddito complessivo.
I redditi da lavoro dipendente sono tassati secondo scaglioni progressivi. I redditi compresi tra 38.883 € e 79.137 € sono tassati al 37,56%, mentre i redditi superiori a 79.137 € sono soggetti a un'aliquota del 49,50%. Questi scaglioni spiegano l'ammontare delle ritenute, ma la trattenuta su un singolo cedolino non viene calcolata moltiplicando l'intera retribuzione per l'aliquota marginale più elevata.
Ritenute per l'imposta sui salari
La ritenuta per l'imposta sui salari (loonheffing) è l'importo che il datore di lavoro deduce dallo stipendio a titolo di imposta sul reddito e contributi per le assicurazioni nazionali. È essenziale perché riduce il pagamento netto al dipendente consentendo all'azienda di adempiere ai propri obblighi fiscali.
Controlla separatamente l'imponibile del periodo, la ritenuta ordinaria e qualsiasi competenza straordinaria. Bonus, indennità di vacanza e straordinari possono essere soggetti alla tabella fiscale per le retribuzioni speciali (tabel voor bijzondere beloningen). In conformità alle disposizioni di Overheid.nl, il compenso per il lavoro straordinario può essere tassato secondo le aliquote previste da tale tabella speciale. Di conseguenza, la ritenuta su un compenso accessorio può essere sensibilmente diversa da quella applicata allo stipendio ordinario.
Detrazioni fiscali e tabelle di tassazione
La detrazione d'imposta (heffingskorting) riduce l'imposta sui salari trattenuta dallo stipendio del dipendente, mentre le tabelle fiscali stabiliscono l'aliquota di ritenuta per ciascun livello di retribuzione e tipologia di pagamento. Congiuntamente, determinano il calcolo dell'imponibile sul cedolino e l'importo netto risultante.
Applica l'indicazione sulle detrazioni fiscali del dipendente in modo coerente: un dipendente può beneficiare delle detrazioni sui salari presso un solo datore di lavoro alla volta. Durante l'esame del cedolino, confronta il parametro delle detrazioni con i dati registrati nell'anagrafica paghe, distinguendo lo stipendio ordinario dalle competenze speciali. Questo chiarimento aiuta a comprendere perché due dipendenti con una retribuzione lorda simile possano percepire importi netti differenti.
ICSPayroll: Employer of Record (EOR)
ICSPayroll offre servizi di Employer of Record (EOR) per le aziende internazionali che assumono personale nei Paesi Bassi. Questa soluzione è ideale per le imprese che necessitano di una struttura di assunzione locale conforme e di assistenza nella gestione degli adempimenti retributivi olandesi.
Per le aziende che dispongono già di una propria entità giuridica locale, l'amministrazione paghe olandese (Dutch Payroll Administration) garantisce il calcolo e l'elaborazione continua dei cedolini dei dipendenti. Una gestione accurata delle buste paga consente di riconciliare senza errori stipendio lordo, trattenute fiscali, stipendi netti e oneri sociali a carico del datore di lavoro. Per i dipendenti internazionali in possesso dei requisiti, ICSPayroll gestisce inoltre la procedura di richiesta per il regime del 30% (30% ruling), che opera parallelamente all'ordinaria elaborazione delle buste paga.
Scegli il servizio più adatto alle tue esigenze di assunzione e gestione del personale: EOR per assumere personale nei Paesi Bassi senza una filiale locale, gestione delle buste paga per dipendenti olandesi o supporto specialistico per la richiesta del regime del 30%. Per valutare le tue esigenze di gestione del personale nei Paesi Bassi, contatta ICSPayroll o visita icspayroll.com.
Integra la revisione delle buste paga nella tua routine operativa
Comprendere la busta paga olandese per i datori di lavoro è particolarmente utile se integrato in un processo continuativo di controllo della gestione paghe, e non solo in caso di contestazioni. Considera ogni elaborazione mensile come un momento di verifica: confronta le variazioni approvate con i dati inseriti nel gestionale, analizza le voci anomale e traccia le correzioni in modo puntuale. Ciò consente al team HR e finance di comprendere immediatamente l'origine di un'eventuale incongruenza e di impostare correttamente il ciclo retributivo successivo.
Con l'espansione del tuo organico nei Paesi Bassi o con l'evoluzione dei contratti di lavoro, il coordinamento della gestione paghe diventa più impegnativo. Una procedura ben definita per le variazioni salariali, i chiarimenti ai dipendenti e l'archiviazione dei registri offre ai dipartimenti finanziari e HR una base decisionale solida. Inoltre, garantisce comunicazioni chiare al personale, soprattutto quando l'importo del cedolino varia da un mese all'altro.
Se desideri supporto professionale per l'amministrazione delle paghe nei Paesi Bassi o per l'assunzione di personale locale, contatta ICSPayroll per assistenza payroll. Una procedura chiara e strutturata è il primo passo per una gestione delle paghe efficiente e conforme.
Domande frequenti (FAQ)
A cura di Joost Hubregtse, Payroll Director.
Joost Hubregtse è Payroll Director presso ICSPayroll, la divisione specializzata in payroll ed EOR olandese di Intercompany Solutions. Professionista esperto con una lunga carriera nella gestione delle buste paga ed ex Head of Payroll, supervisiona le dichiarazioni delle imposte sui salari, le domande per il regime del 30% e la conformità giuslavoristica per datori di lavoro internazionali.
Revisionato da Joost Hubregtse, Payroll Director, il 26 ottobre 2026.
Come si presenta visivamente una busta paga olandese?
I cedolini paga olandesi non presentano un layout grafico universale obbligatorio. Inizia identificando il periodo di paga, quindi distingui gli importi del periodo corrente dai totali progressivi di inizio anno. Ad esempio, se un valore cumulativo evidenzia una variazione inattesa, confrontalo con i cedolini precedenti per verificare quando si è verificata la discrepanza. Questo rende l'analisi delle richieste dei dipendenti molto più rapida e mirata.
Come si garantisce la conformità alle norme sul salario minimo legale?
Predisponi un controllo documentato che verifichi l'età di ciascun dipendente, le ore retribuite e la tariffa oraria minima applicabile. Se un periodo di paga coincide con l'aggiornamento semestrale delle tariffe minime, calcola separatamente le ore lavorate prima e dopo la data di entrata in vigore, anziché applicare un'unica aliquota all'intero mese. Conserva il dettaglio delle ore e dei calcoli nei registri delle paghe per poter chiarire qualsiasi dubbio sollevato dal lavoratore.
La consegna della busta paga è obbligatoria?
Sì. I datori di lavoro sono obbligati a fornire ai dipendenti un cedolino paga (loonstrook) per ciascun periodo di retribuzione. Assegna chiaramente la responsabilità dell'emissione e conserva una copia collegata alla specifica elaborazione retributiva. Se un lavoratore segnala una discrepanza, utilizza i calcoli e le registrazioni di quel periodo per verificare i conteggi. Un processo formalizzato evita lo smarrimento di documenti quando la gestione delle paghe è condivisa tra più dipartimenti.
Cosa si intende per costi del lavoro accessori?
I costi del lavoro accessori sono tutte le spese connesse all'impiego del personale che vanno oltre l'importo netto bonificato sul conto del lavoratore. Variano in base alla tipologia contrattuale e agli obblighi legali del datore di lavoro. Per una corretta pianificazione del budget, separa i costi fissi ricorrenti (come i contributi previdenziali e i premi assicurativi datoriali) dalle voci straordinarie legate a circostanze variabili, come aumenti retributivi o periodi di malattia. Questo fornisce al team finanziario una stima molto più affidabile rispetto all'uso del solo netto in busta.
Che cos'è un facsimile di busta paga?
Un facsimile di busta paga (pro-forma) illustra la presentazione grafica dei dati retributivi e può aiutare un nuovo assunto a comprendere il documento prima di ricevere il primo cedolino effettivo. Va considerato come una guida al formato e non come uno strumento di calcolo definitivo: le cifre reali dipendono dal livello retributivo, dal contratto di assunzione e dai parametri fiscali individuali. Non utilizzare la busta paga di un altro dipendente come modello, in quanto violerebbe la normativa sulla tutela dei dati personali.
Qual è la differenza tra retribuzione lorda e retribuzione netta?
La retribuzione lorda è il compenso del lavoratore prima delle imposte sui salari e delle trattenute previdenziali a suo carico; la retribuzione netta è l'importo effettivamente percepito al netto di tali deduzioni. Per un confronto accurato, analizza lo stesso periodo di riferimento e verifica se nei conteggi sono presenti voci straordinarie o conguagli una tantum. Evita di confrontare offerte retributive basandoti solo sullo stipendio netto, poiché le variabili fiscali e le detrazioni personali incidono notevolmente sull'importo liquidato.
Quali imposte sui salari e contributi previdenziali olandesi paga il datore di lavoro?
Il datore di lavoro trattiene l'imposta sui salari dalla retribuzione del lavoratore e conteggia separatamente i contributi assicurativi obbligatori a proprio carico. La distinzione operativa risiede nel soggetto su cui grava l'onere: la ritenuta riduce l'importo pagato al lavoratore, mentre i contributi previdenziali datoriali incrementano la spesa aziendale complessiva. Nell'esaminare la dichiarazione dei salari, riconcilia le ritenute operate e i contributi a carico dell'azienda con i rispettivi registri paga, evitando di considerare il totale complessivo come una trattenuta sul lavoratore.
Quali sono le regole per il salario minimo e l'indennità di vacanza nei Paesi Bassi per il 2026?
L'indennità di vacanza (vakantiegeld) corrisponde per legge ad almeno l'8% della retribuzione lorda gravante sul datore di lavoro. Per i cicli di paga che coincidono con l'adeguamento delle tariffe del salario minimo a luglio, applica l'aliquota specifica per le ore lavorate in ciascuna data e mantieni chiaramente identificabile il periodo di calcolo.
Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Director di ICS Staffing & Payroll B.V., la controllata di Intercompany Solutions dietro a ICS Payroll. È responsabile dei servizi di Employer of Record e gestione delle paghe nei Paesi Bassi: contratti di lavoro, dichiarazioni per imposte sui salari e previdenza sociale, indennità di vacanza, pensioni, congedi per malattia e conformità ai contratti collettivi (CAO), con onboarding operativo entro 48 ore.
Domande frequenti
I cedolini paga olandesi non presentano un layout grafico universale obbligatorio. Inizia identificando il periodo di paga, quindi distingui gli importi del periodo corrente dai totali progressivi di inizio anno. Ad esempio, se un valore cumulativo evidenzia una variazione inattesa, confrontalo con i cedolini precedenti per verificare quando si è verificata la discrepanza. Questo rende l'analisi delle richieste dei dipendenti molto più rapida e mirata.
Predisponi un controllo documentato che verifichi l'età di ciascun dipendente, le ore retribuite e la tariffa oraria minima applicabile. Se un periodo di paga coincide con l'aggiornamento semestrale delle tariffe minime, calcola separatamente le ore lavorate prima e dopo la data di entrata in vigore, anziché applicare un'unica aliquota all'intero mese. Conserva il dettaglio delle ore e dei calcoli nei registri delle paghe per poter chiarire qualsiasi dubbio sollevato dal lavoratore.
Sì. I datori di lavoro sono obbligati a fornire ai dipendenti un cedolino paga (loonstrook) per ciascun periodo di retribuzione. Assegna chiaramente la responsabilità dell'emissione e conserva una copia collegata alla specifica elaborazione retributiva. Se un lavoratore segnala una discrepanza, utilizza i calcoli e le registrazioni di quel periodo per verificare i conteggi. Un processo formalizzato evita lo smarrimento di documenti quando la gestione delle paghe è condivisa tra più dipartimenti.
I costi del lavoro accessori sono tutte le spese connesse all'impiego del personale che vanno oltre l'importo netto bonificato sul conto del lavoratore. Variano in base alla tipologia contrattuale e agli obblighi legali del datore di lavoro. Per una corretta pianificazione del budget, separa i costi fissi ricorrenti (come i contributi previdenziali e i premi assicurativi datoriali) dalle voci straordinarie legate a circostanze variabili, come aumenti retributivi o periodi di malattia. Questo fornisce al team finanziario una stima molto più affidabile rispetto all'uso del solo netto in busta.
Un facsimile di busta paga (pro-forma) illustra la presentazione grafica dei dati retributivi e può aiutare un nuovo assunto a comprendere il documento prima di ricevere il primo cedolino effettivo. Va considerato come una guida al formato e non come uno strumento di calcolo definitivo: le cifre reali dipendono dal livello retributivo, dal contratto di assunzione e dai parametri fiscali individuali. Non utilizzare la busta paga di un altro dipendente come modello, in quanto violerebbe la normativa sulla tutela dei dati personali.
La retribuzione lorda è il compenso del lavoratore prima delle imposte sui salari e delle trattenute previdenziali a suo carico; la retribuzione netta è l'importo effettivamente percepito al netto di tali deduzioni. Per un confronto accurato, analizza lo stesso periodo di riferimento e verifica se nei conteggi sono presenti voci straordinarie o conguagli una tantum. Evita di confrontare offerte retributive basandoti solo sullo stipendio netto, poiché le variabili fiscali e le detrazioni personali incidono notevolmente sull'importo liquidato.
Il datore di lavoro trattiene l'imposta sui salari dalla retribuzione del lavoratore e conteggia separatamente i contributi assicurativi obbligatori a proprio carico. La distinzione operativa risiede nel soggetto su cui grava l'onere: la ritenuta riduce l'importo pagato al lavoratore, mentre i contributi previdenziali datoriali incrementano la spesa aziendale complessiva. Nell'esaminare la dichiarazione dei salari, riconcilia le ritenute operate e i contributi a carico dell'azienda con i rispettivi registri paga, evitando di considerare il totale complessivo come una trattenuta sul lavoratore.
L'indennità di vacanza (vakantiegeld) corrisponde per legge ad almeno l'8% della retribuzione lorda gravante sul datore di lavoro. Per i cicli di paga che coincidono con l'adeguamento delle tariffe del salario minimo a luglio, applica l'aliquota specifica per le ore lavorate in ciascuna data e mantieni chiaramente identificabile il periodo di calcolo.