Schijnzelfstandigheid in Nederland: statustoetsing en fiscale risico's
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
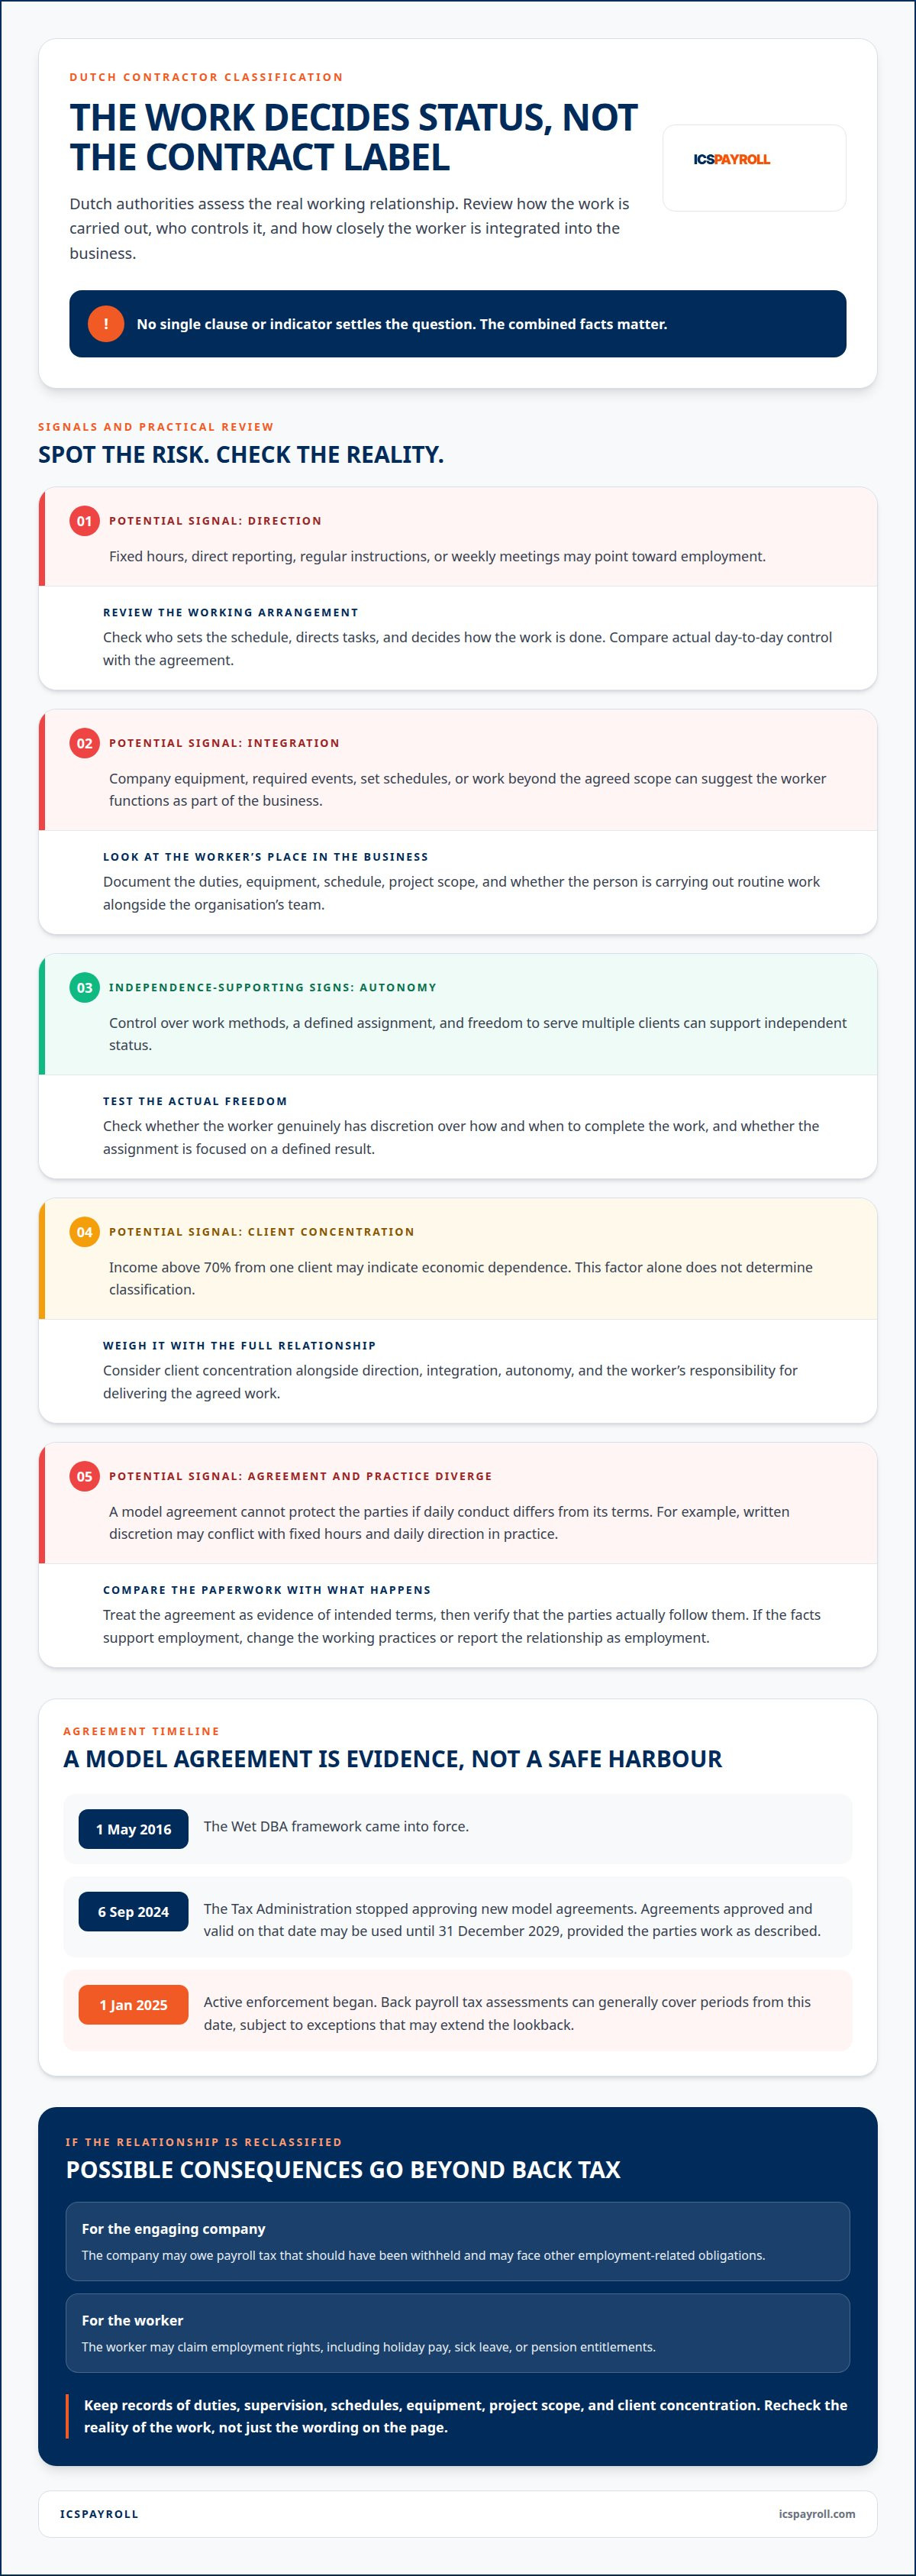
Een overeenkomst van opdracht bepaalt niet of iemand daadwerkelijk zelfstandig is. Schijnzelfstandigheid (employee misclassification) in Nederland ontstaat wanneer een werkende als zelfstandige wordt behandeld terwijl de feitelijke arbeidsrelatie de kenmerken van een dienstbetrekking heeft. De Nederlandse autoriteiten kijken naar de manier waarop het werk in de praktijk wordt uitgevoerd, niet alleen naar de benaming in het contract.
Het maken van dit onderscheid kan voor bedrijven ingewikkeld zijn. Een vast rooster, nauw toezicht, inbedding in de organisatie en weinig vrijheid over de wijze waarop het werk wordt verricht, kunnen allemaal van invloed zijn op de status van een werkende. Geen enkele afzonderlijke contractclausule geeft daarin uitsluitsel.
In dit artikel leest u hoe de Nederlandse autoriteiten de arbeidsrelatie beoordelen, wie verantwoordelijk is voor naheffingen bij herkwalificatie van een zzp'er en welke handhavings- of corrigerende maatregelen kunnen volgen. Ook worden de rol en de beperkingen van modelovereenkomsten behandeld, zodat u begrijpt waarom de feitelijke werkrelatie doorslaggevend is en wat u binnen uw Nederlandse personeelsbestand moet controleren.
Belangrijkste inzichten
- Beoordeel de feitelijke arbeidsrelatie – inclusief autonomie, toezicht en inbedding in de organisatie – in plaats van uitsluitend te vertrouwen op de benaming in het contract.
- Een modelovereenkomst biedt geen bescherming als de dagelijkse praktijk van partijen afwijkt van de voorwaarden daarin.
- Als een zzp'er wordt geherkwalificeerd, kan de opdrachtgever naheffingen voor loonheffingen verschuldigd zijn en te maken krijgen met andere arbeidsrechtelijke verplichtingen.
- De actieve handhaving is gestart op 1 januari 2025. De toepasselijke terugkijkperiode en corrigerende maatregelen hangen af van de omstandigheden, waaronder het al dan niet opvolgen van formele aanwijzingen.
- Voor een functie die in Nederland als dienstbetrekking moet worden ingevuld, kan een Employer of Record een uitkomst bieden voor lokaal werkgeverschap en salarisadministratie.
Wie betaalt de naheffing als een Nederlandse zzp'er verkeerd is gekwalificeerd?
Als de Belastingdienst een zzp'er herkwalificeert als werknemer, kan de opdrachtgever aansprakelijk zijn voor de loonheffingen die hadden moeten worden ingehouden. De werkende kan bovendien arbeidsrechtelijke aanspraken doen gelden, waardoor naheffingen van belastingen slechts één van de mogelijke gevolgen zijn. Bij schijnzelfstandigheid in Nederland draait het om de vraag of de feitelijke arbeidsrelatie een dienstbetrekking vormt, ongeacht de benaming die partijen eraan hebben gegeven.
Onder de Wet DBA zijn opdrachtgevers en opdrachtnemers gezamenlijk verantwoordelijk voor de juiste beoordeling van de arbeidsrelatie. Het bedrijf moet de overeenkomst vergelijken met de feitelijke werkzaamheden: wie deelt taken uit, wie bepaalt de werktijden en wie draagt de verantwoordelijkheid voor het resultaat? Een contract waarin zelfstandigheid wordt beschreven geldt als relevant bewijs, maar kan het feitelijke handelen van partijen niet vervangen. Kwalificatie hangt af van het geheel van feiten en omstandigheden, niet van één clausule of indicatie.
Kijk naar de werkzaamheden en hoe deze worden uitgevoerd. Een werknemer verricht de arbeid doorgaans persoonlijk onder gezag van een werkgever. Een zzp'er levert vaker een afgebakend project op en heeft de vrijheid om te bepalen hoe en wanneer het werk wordt afgerond. Een overeenkomst van opdracht kan gericht zijn op een specifiek resultaat, terwijl een dienstverleningsovereenkomst doorlopende diensten kan betreffen. De titel van de overeenkomst bepaalt op zichzelf de status niet.
- Gezag: Vaste werktijden, directe aansturing, regelmatige instructies of wekelijkse voortgangsgesprekken kunnen duiden op een dienstbetrekking.
- Inbedding: Het gebruik van apparatuur van het bedrijf, verplichte bijeenkomsten, vaste roosters of taken buiten de overeengekomen opdracht kunnen erop wijzen dat de werkende functioneert als onderdeel van de organisatie.
- Autonomie: Zeggenschap over werkwijzen, een helder afgebakende opdracht en de vrijheid om voor meerdere opdrachtgevers te werken, ondersteunen zelfstandigheid.
- Opdrachtgeversconcentratie: Wanneer meer dan 70% van de inkomsten afkomstig is van één opdrachtgever kan dit duiden op economische afhankelijkheid, maar deze factor alleen is niet doorslaggevend voor de kwalificatie.
Een langdurige functie met routinematige werkzaamheden en nauw toezicht schetst een heel ander beeld dan een kort specialistisch project dat zelfstandig wordt uitgevoerd. Bij schijnzelfstandigheid in Nederland beoordeelt de Belastingdienst alle omstandigheden, waaronder de inbedding van de werkende in de organisatie en de mate van gezag die door de opdrachtgever wordt uitgeoefend.
De regels voor de kwalificatie van werkenden verschillen per EU-land omdat elk land zijn eigen wettelijke kader hanteert. In Nederland ligt de focus bij de toetsing op de materiële werkelijkheid en de gehele arbeidsrelatie, niet op een enkel contractueel etiket.
Wanneer een werkende als werknemer wordt aangemerkt, kan deze aanspraak maken op arbeidsrechtelijke bescherming die van toepassing had moeten zijn. Denk hierbij aan vakantiegeld, doorbetaling bij ziekte en pensioenrechten. Op grond van artikel 7:629 van het Burgerlijk Wetboek bedraagt de loondoorbetaling bij ziekte 70% gedurende maximaal 104 weken, met ten minste het wettelijk minimumloon in het eerste jaar. Na herkwalificatie kunnen er tevens pensioenverplichtingen ontstaan.
Een Nederlandse onderneming doet er verstandig aan om taken, toezicht, roosters, bedrijfsmiddelen, projectomvang en opdrachtgeversconcentratie vast te leggen. Vergelijk deze feiten met het contract en pas vervolgens de werkwijze aan of meld de relatie aan als dienstbetrekking wanneer de feiten daartoe aanleiding geven. Volgens de Belastingdienst kunnen naheffingsaanslagen loonheffingen over het algemeen betrekking hebben op tijdvakken vanaf 1 januari 2025, behoudens uitzonderingen waarbij verder kan worden teruggekeken.
Nederlandse modelovereenkomsten en de wezen-boven-schijn-toets
Nederlandse modelovereenkomsten kunnen helpen vastleggen hoe een samenwerking bedoeld is te functioneren. De waarde ervan hangt echter volledig af van de vraag of de werkende en opdrachtgever deze voorwaarden in de praktijk naleven.
Het kader van de Wet DBA
De Wet DBA, van kracht sinds 1 mei 2016, vormt het kader om te beoordelen of een relatie tussen opdrachtgever en opdrachtnemer kwalificeert als dienstbetrekking. Modelovereenkomsten waren bedoeld om partijen te helpen afspraken te formuleren die géén dienstbetrekking inhielden. Voor inhurende bedrijven is de praktische conclusie helder: een overeenkomst kan de beoordeling ondersteunen, maar de feitelijke werkwijze blijft doorslaggevend.
De Belastingdienst is per 6 september 2024 gestopt met het goedkeuren van nieuwe modelovereenkomsten en verlengt bestaande overeenkomsten niet wanneer deze aflopen. Overeenkomsten die op die datum waren goedgekeurd en geldig waren, mogen nog worden gebruikt tot en met 31 december 2029, mits partijen handelen conform de afspraken. De richtlijnen van de Belastingdienst lichten het gebruik van modelovereenkomsten toe. Deze resterende termijn maakt de tekst echter niet tot een vrijbrief wanneer de dagelijkse praktijk is gewijzigd.
Een overeenkomst kan bijvoorbeeld bepalen dat een zzp'er zelf beslist hoe een afgebakende opdracht wordt uitgevoerd. Als de opdrachtgever in werkelijkheid vaste werktijden voorschrijft, de dagelijkse werkzaamheden aanstuurt en de werkende integreert in het team, lopen de contractuele voorwaarden en de feitelijke verhouding uiteen. De kwalificatie hangt af van de feiten van het werk, niet louter van de benaming van het document.
Rechtsvermoedens en vooroverleg
Een rechtsvermoeden kan de initiële bewijslast verleggen bij het aantonen dat er geen sprake is van een dienstbetrekking. Het wetsvoorstel VBAR bevat een voorgesteld rechtsvermoeden van een arbeidsovereenkomst voor werkzaamheden die onder een uurtarief van € 38 worden beloond, maar dit is nog niet van kracht. De Eerste Kamer heeft het aangepaste wetsvoorstel op 16 juni 2026 aangenomen; de inwerkingtreding is nog in afwachting.
Een voorgesteld rechtsvermoeden mag niet worden verward met een bindende voorlopige uitspraak over een specifieke inhuurconstructie. Een modelovereenkomst legt de beoogde afspraken vast, terwijl de statusbeoordeling kijkt naar het daadwerkelijk uitgevoerde werk. Beschouw schriftelijke overeenkomsten als bewijsstukken, niet als een bindende beslissing die voorrang heeft op hoe de samenwerking in de praktijk verloopt.
De Nederlandse overheid biedt tevens een anonieme online vragenlijst aan om arbeidsrelaties te helpen toetsen. Dit kan helpen om een eerste inventarisatie te structureren, maar vervangt een onderzoek naar de daadwerkelijke situatie niet. Een eerdere pilot met een overheids-webmodule liep van januari 2021 tot juli 2021 en is inmiddels afgerond.
Voordat u op een bestaande overeenkomst vertrouwt, dient u de bepalingen te vergelijken met de huidige taken, het toezicht, het werkschema en de autonomie van de werkende. Leg eventuele verschillen vast en pas de overeenkomst aan de daadwerkelijke werkzaamheden aan. Wanneer de opdrachtgever de dagelijkse activiteiten bepaalt, kan de tekst van het contract op zichzelf de zelfstandigenstatus niet waarborgen. Beoordeel de samenwerking regelmatig opnieuw naarmate opdrachten veranderen: een afgebakend project kan uitgroeien tot doorlopend, aangestuurd werk.
Handhaving door de Belastingdienst op schijnzelfstandigheid
De handhaving van de Nederlandse regels rond schijnzelfstandigheid is per 1 januari 2025 gewijzigd. De gevolgen hangen af van de arbeidsrelatie, het onderzochte tijdvak en de reactie van de werkgever op eventuele aanwijzingen tot herstel. Het handhavingsbeleid van de Belastingdienst beschrijft hoe de autoriteiten schijnzelfstandigheid aanpakken.
Schijnzelfstandigheid en verkapt dienstverband
Schijnzelfstandigheid doet zich voor wanneer een werkende als zelfstandige opdrachtnemer wordt behandeld, terwijl de feitelijke relatie een dienstbetrekking is. Een verkapt dienstverband beschrijft dezelfde discrepantie tussen de zzp-benaming en werknemer-achtige arbeidsomstandigheden. Dit is van groot belang, omdat een onderneming loonheffings- en arbeidsrechtelijke verplichtingen kan hebben, zelfs wanneer de documenten de werkende als zelfstandige aanduiden.
De Belastingdienst toetst de feiten van een situatie in plaats van uitsluitend uit te gaan van modelovereenkomsten. Een overeenkomst kan bijvoorbeeld zelfstandig werk beschrijven, terwijl de opdrachtgever de dagelijkse taken aanstuurt en de werkende als regulier personeel behandelt. Een dergelijke tegenstrijdigheid kan voor de Belastingdienst aanleiding zijn om te onderzoeken of de documentatie overeenstemt met het daadwerkelijk uitgevoerde werk. De benaming geeft niet de doorslag.
De actieve handhaving is gestart op 1 januari 2025, na afloop van het eerdere handhavingsmoratorium. Tijdens het eerste handhavingsjaar gaven de autoriteiten prioriteit aan ernstige gevallen. Gedurende 2025 werden er geen boetes wegens schijnzelfstandigheid opgelegd, maar konden er wel correcties worden geëist en naheffingsaanslagen loonheffingen worden opgelegd. De zachte landingsperiode loopt tot 1 januari 2027 voor bedrijven die stappen ondernemen om schijnzelfstandigheid aan te pakken.
Aansprakelijkheid van de werkgever
Het vaststellen van een verkapt dienstverband kan ertoe leiden dat de opdrachtgever aansprakelijk wordt gesteld voor loonheffingen die hadden moeten worden ingehouden. Het bedrijf kan tevens te maken krijgen met werknemersverplichtingen, zoals loondoorbetaling bij ziekte of pensioenafdrachten. Deze verplichtingen kunnen gevolgen hebben voor de salarisadministratie en de algehele bedrijfsvoering, en niet alleen voor het contract met één zzp'er.
Voor controles die vanaf 2025 starten, wordt bij naheffingen in beginsel niet verder teruggekeken dan 1 januari 2025. Er gelden uitzonderingen bij kwaadwillendheid of wanneer een bedrijf weigert formele aanwijzingen op te volgen. In die gevallen kan de terugkijktermijn oplopen tot vijf jaar. De reactie van een bedrijf op een aanwijzing weegt dus net zo zwaar mee als de oorspronkelijke kwalificatie.
Reguliere verzuimboetes worden in 2026 niet opgelegd en keren pas vanaf 2027 terug. Vergrijpboetes wegens opzet of grove schuld bij schijnzelfstandigheid kunnen wel vanaf 2026 worden opgelegd. Dit zijn afzonderlijke handhavingscategorieën; bedrijven moeten daarom een regulier administratief verzuim goed onderscheiden van opzettelijk handelen.
Handhaving en vorderingen door werkenden
Werkenden kunnen hun zelfstandigenstatus aanvechten door te stellen dat de feitelijke relatie een dienstbetrekking is en erkenning van werknemersrechten te eisen. Zij kunnen bewijsmateriaal verzamelen over de manier waarop werk wordt opgedragen, aangestuurd en betaald, om dit vervolgens bij de opdrachtgever aan te kaarten of een juridische vordering tot erkenning of schadevergoeding in te stellen.
Voor een bedrijf is een praktische aanpak om de samenwerking tegen het licht te houden, verschillen tussen contract en praktijk in kaart te brengen en vervolgens de werkwijze aan te passen of het werk als dienstbetrekking te verantwoorden. Houd documentatie bij van corrigerende stappen en reacties op formele aanwijzingen. Deze dossiers tonen aan hoe het bedrijf tijdens de handhavingsperiode met de kwalificatie is omgegaan.
Handhaving en corrigerende maatregelen door de Belastingdienst
De Belastingdienst kan de inhouding van loonheffingen corrigeren wanneer de feitelijke arbeidsomstandigheden een dienstbetrekking aantonen. Bij handhaving vanaf 1 januari 2025 reiken naheffingsaanslagen in beginsel terug tot die datum, met uitzonderingen voor kwaadwillendheid of het negeren van aanwijzingen.
Dit is met name van belang wanneer een zzp-constructie meerdere belastingtijdvakken beslaat. Stel vast wanneer de werkzaamheden zijn begonnen, hoe deze zijn uitgevoerd en of de werkwijze tussentijds is gewijzigd. Een project kan bijvoorbeeld beginnen met een zelfstandige oplevering, maar later verschuiven naar vaste uren en directe leiding. Een dergelijke verandering heeft directe gevolgen voor het onderzochte tijdvak en de verschuldigde loonheffingen.
De algemene wettelijke naheffingstermijn in Nederland is vijf jaar na het einde van het kalenderjaar waarin de belastingschuld is ontstaan. Onder het huidige handhavingsbeleid kijkt de Belastingdienst over het algemeen niet verder terug dan 1 januari 2025. De vijfjaarstermijn kan echter worden toegepast bij opzet of wanneer een bedrijf nalaat een formele aanwijzing op te volgen. Deze regels hebben betrekking op twee verschillende aspecten: de wettelijke naheffingstermijn en de handhavingsgerichte terugkijktermijn.
Corrigerende maatregelen zijn afhankelijk van de feiten die door de autoriteiten worden vastgesteld. De Belastingdienst kan een onderneming verplichten de arbeidsrelatie aan te passen of de werkende in de aangifte loonheffingen op te nemen als werknemer. Ook kunnen er naheffingsaanslagen voor niet-afgedragen loonheffingen worden opgelegd. Opzettelijke schijnzelfstandigheid, aperte misclassificatie of het niet opvolgen van aanwijzingen stelt het bedrijf bloot aan aanvullende maatregelen.
Het moment waarop boetes worden opgelegd, hangt eveneens af van de aard van het gedrag. Reguliere verzuimboetes worden in 2026 niet opgelegd en keren pas vanaf 2027 terug. Vergrijpboetes voor opzettelijke of grof nalatige schijnzelfstandigheid kunnen al vanaf 2026 worden opgelegd. Een onderneming dient daarom een regulier aangifteverzuim te onderscheiden van opzettelijk handelen, in plaats van aan te nemen dat alle boetes zijn opgeschort.
Een gestructureerde aanpak helpt om vast te stellen wat er is gebeurd en wat er moet veranderen. Vergelijk contracten met werkschema's, instructies, facturen en verslagen van feitelijke werkzaamheden. Koppel vervolgens de status van elke werkende aan de relevante loontijdvakken en breng ontbrekende aangiften of belastingafdrachten in kaart. Houd een administratie bij waaruit blijkt wanneer het bedrijf het probleem heeft geconstateerd en welke maatregelen zijn getroffen.
Indien de Belastingdienst een formele aanwijzing oplegt, leg dan de vereisten vast, wie verantwoordelijk is en hoe het bedrijf hierop reageert. Uitsluitend de contracttekst wijzigen lost immers niets op bij een relatie die in de praktijk nog steeds als dienstbetrekking functioneert. Pas de praktische werkafspraken aan of meld de werkende aan als werknemer, en bewaar het bewijs van de wijzigingen en salariscorrecties. Dit zorgt voor een sluitend dossier wanneer de autoriteiten later de naleving of het toepasselijke tijdvak controleren.
Nederlandse criteria voor het bepalen van de arbeidsstatus
Bij de Nederlandse statusbeoordeling bestaat er geen contractuele clausule of puntensysteem waarmee elke werkende automatisch kan worden ingedeeld. De Belastingdienst beoordeelt de relatie in haar geheel, inclusief de manier waarop het werk wordt uitgevoerd en georganiseerd.
Begin bij het werk zelf. Een werknemer verricht de arbeid doorgaans persoonlijk onder gezag van de werkgever, terwijl een zelfstandig ondernemer over het algemeen meer vrijheid heeft om de uitvoering in te richten. Een contract dat een afgebakende opdracht beschrijft ondersteunt de zelfstandigenstatus alleen als de feitelijke situatie hiermee overeenstemt. Regelmatige betaling, doorlopende werkzaamheden en nauwe aansturing kunnen in onderlinge samenhang wijzen op een dienstbetrekking.
Ook een weerlegbaar rechtsvermoeden kan een rol spelen. Wanneer tegen beloning arbeid wordt verricht gedurende ten minste 20 uur per maand of wekelijks gedurende minimaal drie opeenvolgende maanden, wordt vermoed dat er sprake is van een arbeidsovereenkomst; tegenbewijs kan dit vermoeden weerleggen. Beschouw dit als een specifieke wettelijke indicatie en niet als een volledige vervanging van de integrale beoordeling van de feiten.
Onderzoek bij elke samenwerking hoe de opdrachtgever en werkende de verantwoordelijkheden verdelen. Vraag wie bepaalt hoe en wanneer het werk wordt gedaan, of de werkende extra taken kan weigeren en of de opdracht een duidelijk resultaat heeft. Een specialist die wordt ingehuurd om zelfstandig een afgebakend project op te leveren verschilt wezenlijk van iemand die doorlopend werk verricht onder reguliere aansturing van de opdrachtgever.
- Gezagsverhouding: Vergelijk instructies, toezicht en rapportagelijnen met de vrijheid van de werkende om zelf te bepalen hoe het overeengekomen resultaat wordt bereikt.
- Inbedding in de organisatie: Stel vast of de werkende deel uitmaakt van de reguliere bedrijfsvoering dan wel een afzonderlijke, afgebakende dienst levert.
- Persoonlijke arbeidsverrichting: Leg vast of de werkende de taken verplicht persoonlijk moet uitvoeren of zich vrijelijk mag laten vervangen.
- Ondernemerschap: Bekijk de vrijheid om voor andere opdrachtgevers te werken en de inkomstenconcentratie. Meer dan 70% van de inkomsten van één opdrachtgever kan duiden op afhankelijkheid, maar bepaalt de status niet op zichzelf.
Vergelijk deze bevindingen vervolgens met de overeenkomst en de fiscale verwerking. Een discrepantie vereist directe aandacht: een contract kan projectmatige onafhankelijkheid beloven, terwijl de praktijk vraagt om vaste beschikbaarheid en doorlopende verantwoording. Documenteer het bewijs achter elke conclusie, waaronder instructies, roosters, facturen en taakwijzigingen. Toets de situatie opnieuw zodra de afspraken wijzigen; een project kan immers uitgroeien tot een reguliere, aangestuurde functie.
Het praktische uitgangspunt is om de arbeidssituatie te kwalificeren op basis van feiten, niet op basis van formuleringen. Een Nederlandse onderneming kan elke functie toetsen aan deze factoren, de onderbouwing documenteren en de situatie corrigeren wanneer de feiten wijzen op een dienstbetrekking. Voor ondersteuning bij het afstemmen van de Nederlandse loonadministratie op de daadwerkelijke status van een functie kunt u de Nederlandse salarisadministratie bespreken.
ICSPayroll: Employer of Record (EOR)
ICSPayroll biedt een Employer of Record (EOR)-dienst voor bedrijven die personeel aannemen in Nederland. Dit kan een praktische oplossing zijn wanneer de relatie feitelijk een dienstverband betreft, maar uw organisatie een lokale werkgeversstructuur nodig heeft. De EOR treedt namens u op als juridisch werkgever en verzorgt de lokale naleving van wet- en regelgeving, salarisadministratie, loonheffingen en verzekeringsplichten.
Voor bedrijven die lokaal al personeel in dienst hebben, ondersteunt de Nederlandse salarisadministratie de doorlopende payrollprocessen. ICSPayroll verzorgt tevens aanvragen voor de 30%-regeling voor in aanmerking komende internationale werknemers. Deze diensten richten zich op werkgeverschap en salarisadministratie; zij vervangen niet de casus-specifieke beoordeling of een zzp-overeenkomst als dienstbetrekking kwalificeert.
Neem contact op met ICSPayroll om de passende Nederlandse werkgevers- of salarisconstructie voor uw situatie te bespreken.
Maak de status van werkenden onderdeel van uw personeelsplanning
Kwalificatie is geen eenmalige administratieve formaliteit. Een rol kan in de loop van de tijd veranderen doordat projectwerk structureel wordt, het toezicht toeneemt of taken verschuiven. Integreer periodieke statusbeoordelingen in uw personeelsplanning, zodat wijzigingen in de feitelijke situatie tijdig worden opgemerkt voordat de salarisadministratie en contractvoorwaarden uit de pas gaan lopen.
Bij schijnzelfstandigheid in Nederland is de logische vervolgstap om de feitelijke werksituatie van elke rol af te stemmen op de juiste arbeids- en payrollstructuur. Dit biedt uw onderneming een solide basis om verplichtingen te beheren naarmate teams en opdrachten zich ontwikkelen.
ICSPayroll kan de kwalificatie- en arbeidsconstructies bespreken die van toepassing zijn op uw personeel in Nederland. Neem contact op met ICSPayroll om de statusbeoordeling te bespreken en een passende vervolgstap voor uw organisatie te bepalen.
Veelgestelde vragen
Wat is schijnzelfstandigheid?
Schijnzelfstandigheid houdt in dat een werkende als zelfstandige wordt behandeld, terwijl de feitelijke arbeidsrelatie een dienstbetrekking is. In Nederland kan dit zelfs voorkomen wanneer beide partijen een freelance-overeenkomst hebben ondertekend. Een adviseur die als zelfstandige is gecontracteerd kan bijvoorbeeld functioneren als werknemer als het bedrijf de dagelijkse werkzaamheden aanstuurt, vaste werktijden voorschrijft en persoonlijke arbeidsverrichting verlangt. De kwalificatie volgt de feitelijke werkwijze, niet het etiket op papier.
Sluit inhuren via een EOR het risico op schijnzelfstandigheid uit?
Een EOR neemt de werkende formeel in dienst in plaats van deze als zelfstandige in te huren, waardoor een dienstverband ontstaat in plaats van een zzp-kwalificatie. De functie en werkwijze moeten uiteraard nog steeds aansluiten op het dienstverband. In Nederland treedt een EOR op als juridisch werkgever en regelt de lokale wet- en regelgeving, belastingen en sociale premies. Slechts het aanpassen van een contract maakt van een daadwerkelijk zelfstandige opdrachtnemer echter niet automatisch een werknemer.
Wat zijn vanuit arbeidsrechtelijk perspectief de grootste risico's bij het inhuren van flexibele krachten?
Het grootste risico is dat een werkende die als zzp'er wordt behandeld, achteraf als werknemer wordt gekwalificeerd. Het bedrijf kan dan te maken krijgen met naheffingen van loonheffingen en arbeidsrechtelijke claims, zoals loondoorbetaling bij ziekte of pensioenverplichtingen. Dit kan tevens de bedrijfsvoering verstoren: budgetten, salarisadministraties en personeelsplanningen moeten mogelijk worden herzien. Het risico hangt af van de feitelijke werkafspraken en niet louter van de flexibele status van de werkende.
Wat is een zelfstandige opdrachtnemer in Nederland?
Een zzp'er of zelfstandig opdrachtnemer is over het algemeen een zelfstandig ingeschakelde professional die overeengekomen werkzaamheden of een afgebakend resultaat levert, in plaats van onder leiding van de opdrachtgever als onderdeel van het personeel te werken. Een specialist kan bijvoorbeeld zelfstandig de verantwoordelijkheid dragen voor het voltooien van een project en zijn werk zelf indelen. Een opdrachtnemer kan voor meerdere opdrachtgevers werken. Het belangrijkste onderscheid is de manier waarop partijen samenwerken, niet of het contract het woord "freelancer" bevat.
Wat is de Wet DBA en hoe bepaalt deze de status?
De Wet DBA is de Nederlandse wet die de beoordeling regelt van arbeidsrelaties tussen opdrachtgevers en opdrachtnemers. De wet kwalificeert een overeenkomst niet uitsluitend op basis van de functietitel. In plaats daarvan moeten partijen nagaan of het overeengekomen werk en de feitelijke praktijk neerkomen op een dienstbetrekking. Een projectovereenkomst kan bijvoorbeeld een zelfstandige oplevering vermelden, terwijl dagelijkse aansturing door de opdrachtgever op een andere status kan duiden. Beide partijen delen de verantwoordelijkheid voor deze beoordeling.
Bestaat er een risico op strafrechtelijke sancties?
Schijnzelfstandigheid leidt niet automatisch tot strafrechtelijke vervolging. Handhavingsmaatregelen bij schijnzelfstandigheid bestaan doorgaans uit fiscale correcties, naheffingsaanslagen en boetes. Het risico wordt ernstiger wanneer de autoriteiten opzet of grove schuld vaststellen, wat kan leiden tot vergrijpboetes onder het geldende handhavingskader. Een geschil over de kwalificatie alleen levert nog geen strafbaar feit op; de feitelijke gedragingen en het bewijsmateriaal zijn daarin doorslaggevend.
Hoe stelt Nederland vast of een werkende werknemer of zelfstandig ondernemer is?
De beoordeling kijkt naar de arbeidsrelatie in haar geheel. Relevant bewijs omvat wie het werk aanstuurt, of persoonlijke arbeidsverrichting verplicht is, hoe de werkende is ingebed in de organisatie en hoeveel zelfstandigheid deze geniet. Een grondige toets vergelijkt het contract met de feitelijke situatie, zoals instructies, werkschema's, facturen en projectresultaten. Eén enkele factor geeft zelden de doorslag; de combinatie van feiten wijst uit welke kwalificatie van toepassing is.
Wat is de Wet DBA en hoe is deze van toepassing op freelance-contracten?
De Wet DBA verplicht opdrachtgevers en zzp'ers om te toetsen of hun samenwerking daadwerkelijk zelfstandig ondernemerschap betreft of een dienstbetrekking vormt. Een freelance-contract kan de bedoeling van partijen vastleggen, maar kan de status niet veiligstellen als de dagelijkse praktijk met de afspraken in strijd is. Een schriftelijke toezegging van zelfstandig werk verliest bijvoorbeeld haar waarde als de opdrachtgever het werkrooster en de dagelijkse taken aanstuurt. Toets het contract opnieuw zodra de rol verandert.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de 100% dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse salarisadministratiediensten: arbeidsovereenkomsten, aangiften loonheffingen, vakantiegeld, pensioen, ziekteverzuim en cao-naleving, waarbij onboarding binnen 48 uur mogelijk is.
NEN 4400-compliant. SNA-gecertificeerd.
ICS Staffing and Payroll B.V. staat in het SNA-register van Stichting Normering Arbeid. Inlenen via een SNA-gecertificeerde partij beperkt uw ketenaansprakelijkheid voor niet-afgedragen loonheffingen en premies.
Veelgestelde vragen
Schijnzelfstandigheid houdt in dat een werkende als zelfstandige wordt behandeld, terwijl de feitelijke arbeidsrelatie een dienstbetrekking is. In Nederland kan dit zelfs voorkomen wanneer beide partijen een freelance-overeenkomst hebben ondertekend. Een adviseur die als zelfstandige is gecontracteerd kan bijvoorbeeld functioneren als werknemer als het bedrijf de dagelijkse werkzaamheden aanstuurt, vaste werktijden voorschrijft en persoonlijke arbeidsverrichting verlangt. De kwalificatie volgt de feitelijke werkwijze, niet het etiket op papier.
Een EOR neemt de werkende formeel in dienst in plaats van deze als zelfstandige in te huren, waardoor een dienstverband ontstaat in plaats van een zzp-kwalificatie. De functie en werkwijze moeten uiteraard nog steeds aansluiten op het dienstverband. In Nederland treedt een EOR op als juridisch werkgever en regelt de lokale wet- en regelgeving, belastingen en sociale premies. Slechts het aanpassen van een contract maakt van een daadwerkelijk zelfstandige opdrachtnemer echter niet automatisch een werknemer.
Het grootste risico is dat een werkende die als zzp'er wordt behandeld, achteraf als werknemer wordt gekwalificeerd. Het bedrijf kan dan te maken krijgen met naheffingen van loonheffingen en arbeidsrechtelijke claims, zoals loondoorbetaling bij ziekte of pensioenverplichtingen. Dit kan tevens de bedrijfsvoering verstoren: budgetten, salarisadministraties en personeelsplanningen moeten mogelijk worden herzien. Het risico hangt af van de feitelijke werkafspraken en niet louter van de flexibele status van de werkende.
Een zzp'er of zelfstandig opdrachtnemer is over het algemeen een zelfstandig ingeschakelde professional die overeengekomen werkzaamheden of een afgebakend resultaat levert, in plaats van onder leiding van de opdrachtgever als onderdeel van het personeel te werken. Een specialist kan bijvoorbeeld zelfstandig de verantwoordelijkheid dragen voor het voltooien van een project en zijn werk zelf indelen. Een opdrachtnemer kan voor meerdere opdrachtgevers werken. Het belangrijkste onderscheid is de manier waarop partijen samenwerken, niet of het contract het woord "freelancer" bevat.
De Wet DBA is de Nederlandse wet die de beoordeling regelt van arbeidsrelaties tussen opdrachtgevers en opdrachtnemers. De wet kwalificeert een overeenkomst niet uitsluitend op basis van de functietitel. In plaats daarvan moeten partijen nagaan of het overeengekomen werk en de feitelijke praktijk neerkomen op een dienstbetrekking. Een projectovereenkomst kan bijvoorbeeld een zelfstandige oplevering vermelden, terwijl dagelijkse aansturing door de opdrachtgever op een andere status kan duiden. Beide partijen delen de verantwoordelijkheid voor deze beoordeling.
Schijnzelfstandigheid leidt niet automatisch tot strafrechtelijke vervolging. Handhavingsmaatregelen bij schijnzelfstandigheid bestaan doorgaans uit fiscale correcties, naheffingsaanslagen en boetes. Het risico wordt ernstiger wanneer de autoriteiten opzet of grove schuld vaststellen, wat kan leiden tot vergrijpboetes onder het geldende handhavingskader. Een geschil over de kwalificatie alleen levert nog geen strafbaar feit op; de feitelijke gedragingen en het bewijsmateriaal zijn daarin doorslaggevend.
De beoordeling kijkt naar de arbeidsrelatie in haar geheel. Relevant bewijs omvat wie het werk aanstuurt, of persoonlijke arbeidsverrichting verplicht is, hoe de werkende is ingebed in de organisatie en hoeveel zelfstandigheid deze geniet. Een grondige toets vergelijkt het contract met de feitelijke situatie, zoals instructies, werkschema's, facturen en projectresultaten. Eén enkele factor geeft zelden de doorslag; de combinatie van feiten wijst uit welke kwalificatie van toepassing is.
De Wet DBA verplicht opdrachtgevers en zzp'ers om te toetsen of hun samenwerking daadwerkelijk zelfstandig ondernemerschap betreft of een dienstbetrekking vormt. Een freelance-contract kan de bedoeling van partijen vastleggen, maar kan de status niet veiligstellen als de dagelijkse praktijk met de afspraken in strijd is. Een schriftelijke toezegging van zelfstandig werk verliest bijvoorbeeld haar waarde als de opdrachtgever het werkrooster en de dagelijkse taken aanstuurt. Toets het contract opnieuw zodra de rol verandert.