Subsidio por Trabajo a Distancia en los Países Bajos: La Guía del Empleador para 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Por Joost Hubregtse, Director de Nómina
Revisado por Joost Hubregtse, Director de Nómina, el 22 de mayo de 2024
Un solo error administrativo en su nómina holandesa puede desencadenar años de evaluaciones fiscales retroactivas de la Belastingdienst. Es probable que entienda que implementar una estrategia de subsidio por trabajo a distancia en los Países Bajos que cumpla con la normativa es esencial para atraer a los mejores talentos, sin embargo, las complejidades del sistema fiscal local a menudo hacen que el cumplimiento parezca un objetivo en constante movimiento.
Gestionar los gastos remotos requiere una comprensión precisa de los últimos umbrales exentos de impuestos establecidos por la Belastingdienst y estrictas normas de mantenimiento de registros. Esta guía le permitirá dominar las tarifas y los requisitos legales exentos de impuestos para 2026, asegurando que su equipo remoto reciba beneficios sólidos sin exponer a su negocio a riesgos financieros.
Examinaremos los límites de reembolso específicos para 2026, explicaremos cómo gestionar estos costes sin la sobrecarga de una BV holandesa local y proporcionaremos un marco claro para el cumplimiento administrativo para reducir su carga de trabajo interna. Al final de esta guía, tendrá una hoja de ruta para proporcionar beneficios competitivos y legalmente sólidos que protejan la rentabilidad de su organización.
Puntos Clave
- Identifique qué gastos específicos de oficina en casa, como calefacción y electricidad, califican para un reembolso exento de impuestos según la normativa holandesa actual.
- Domine las tarifas diarias actualizadas para 2026 del subsidio por trabajo a distancia en los Países Bajos para mantener un paquete de beneficios competitivo y legalmente conforme.
- Comprenda la regla obligatoria de "uno u otro" que impide a los empleados recibir tanto un subsidio de desplazamiento como un reembolso por oficina en casa para el mismo día.
- Aprenda a equilibrar los beneficios del trabajo remoto con los salarios mínimos de 2026 requeridos para mantener la elegibilidad para el régimen del 30% (30% ruling).
- Descubra cómo la consolidación de la gestión de nóminas y beneficios en un único proceso administrativo reduce el riesgo de evaluaciones fiscales retroactivas de la Belastingdienst.
Comprendiendo el Subsidio Holandés por Trabajo a Distancia (Thuiswerkkostenvergoeding)
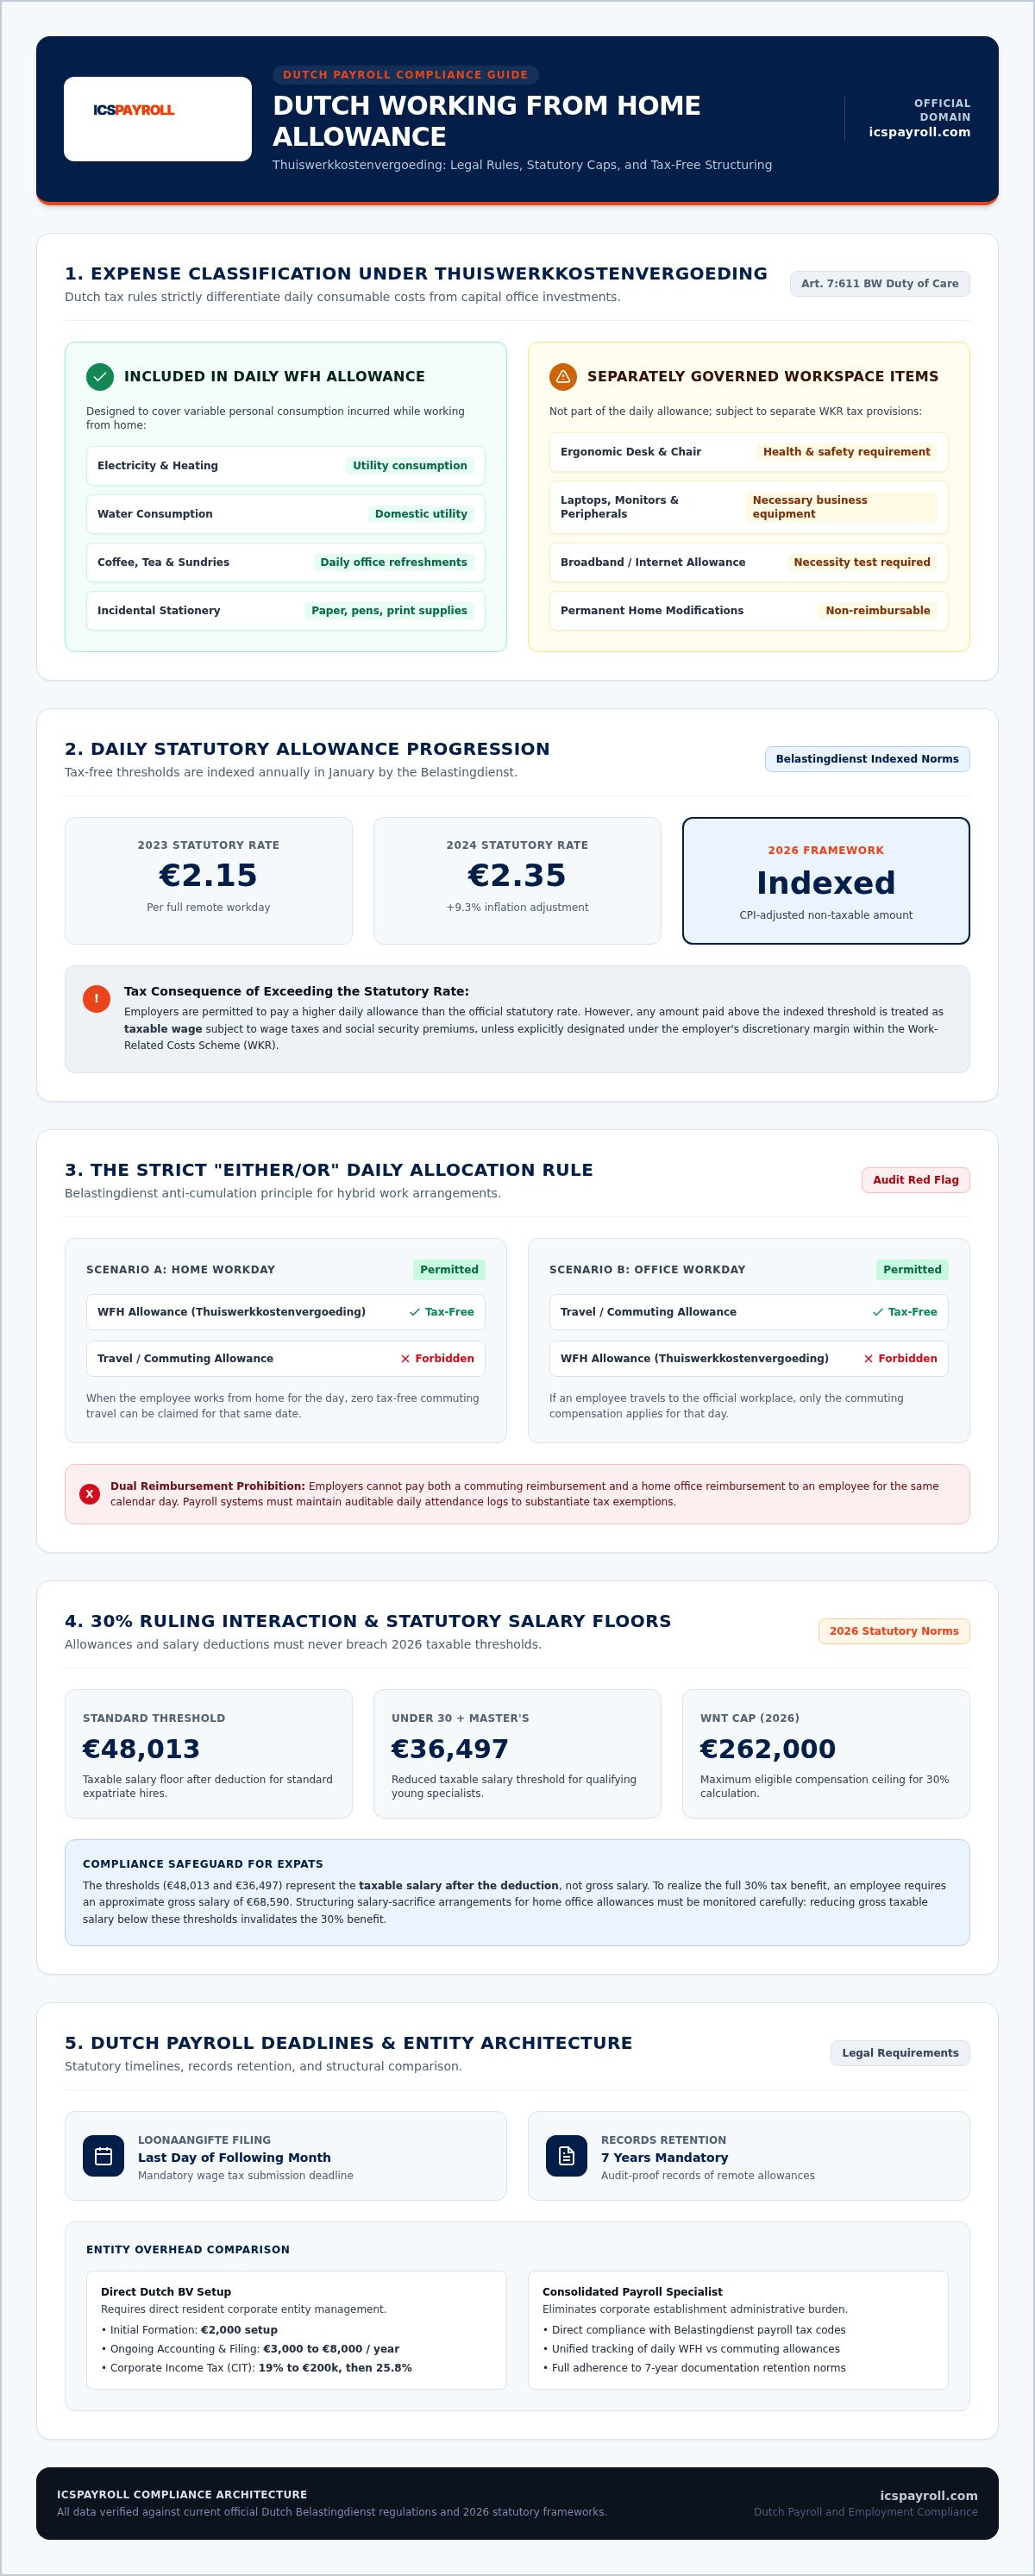
La autoridad fiscal holandesa, la Belastingdienst, permite a los empleadores proporcionar un reembolso exento de impuestos para cubrir los costes específicos asociados con el trabajo desde una residencia privada. Este pago, conocido como Thuiswerkkostenvergoeding (subsidio por trabajo desde casa), está diseñado para compensar los gastos adicionales en los que incurre un empleado cuando no utiliza la oficina central. Se centra en costes variables como la electricidad, la calefacción y el consumo de agua, junto con suministros incidentales como café, té y material de oficina. Proporcionar un subsidio por trabajo a distancia en los Países Bajos garantiza que los ingresos netos del empleado no se vean mermados por los costes operativos de su oficina en casa.
Este subsidio es distinto de las inversiones más grandes, como muebles de oficina o equipos informáticos, que se rigen por normas fiscales separadas. El reembolso se dirige específicamente a los costes de consumo diarios que aumentan cuando una persona pasa su jornada laboral completa en casa. Al utilizar este umbral exento de impuestos, usted proporciona un beneficio tangible que apoya varios modelos de trabajo remoto mientras mantiene un perfil fiscal eficiente. Para 2026, la Belastingdienst sigue indexando esta tarifa para reflejar la inflación y el aumento de los precios de los servicios públicos, lo que lo convierte en un componente crítico de un paquete de compensación holandés moderno. Es una solución práctica para las empresas que desean apoyar una fuerza laboral distribuida sin generar primas de seguridad social innecesarias o responsabilidades de impuestos sobre el salario.
¿Es Obligatorio el Subsidio por Teletrabajo en los Países Bajos?
La legislación holandesa no obliga actualmente a un pago específico por teletrabajo (WFH) para todos los empleados. En cambio, la obligación suele surgir de un Convenio Colectivo (CAO) o del contrato de trabajo individual. Sin embargo, en el mercado de talentos de 2026, ofrecer este subsidio es una práctica estándar para las organizaciones profesionales. Funciona como una herramienta vital para la contratación y la retención, señalando que su empresa valora la flexibilidad y el bienestar de su personal. Debe documentar claramente la cantidad acordada y las condiciones de pago dentro del contrato de trabajo para evitar futuras disputas o confusión administrativa. La falta de definición de estos términos puede llevar a inconsistencias en la forma en que se aplican los beneficios en su equipo.
La Base Legal: Art. 7:611 BW y el Deber de Diligencia
Aunque el subsidio en sí pueda ser discrecional, los empleadores deben adherirse al deber general de diligencia descrito en el Artículo 7:611 del Código Civil holandés (BW). Este principio le exige actuar como un "buen empleador", lo que incluye asegurar que el personal tenga acceso a un espacio de trabajo seguro y adecuadamente equipado. Puede encontrar más detalles sobre estas obligaciones en nuestra guía sobre derecho laboral en los Países Bajos para empleadores extranjeros. El Régimen de Costes Relacionados con el Trabajo (WKR) sirve como mecanismo principal para proporcionar estos beneficios exentos de impuestos dentro del sistema de nóminas holandés.
Subsidios Exentos de Impuestos y Tarifas Legales para 2026
La Belastingdienst ajusta la tarifa diaria exenta de impuestos para el subsidio por trabajo a distancia en los Países Bajos cada enero para tener en cuenta la inflación y el aumento de los costes de los servicios públicos. En 2026, este reembolso diario sigue siendo una cantidad fija no imponible que los empleadores pueden pagar sin retener impuestos sobre el salario o las cotizaciones a la seguridad social. Esta tarifa está diseñada para cubrir los pequeños costes recurrentes del trabajo remoto, como el consumo de calefacción, agua y electricidad. Los empleadores deben asegurarse de aplicar la cifra indexada correcta para evitar pagar de menos al personal o generar responsabilidades fiscales. Debe consultar la regulación oficial holandesa de trabajo desde casa para confirmar la cantidad diaria final de 2026 antes de actualizar sus sistemas de nómina.
Las tendencias de indexación muestran un aumento constante en este subsidio en los últimos años. La tarifa aumentó de 2,15 € en 2023 a 2,35 € en 2024, lo que refleja el compromiso del gobierno de apoyar los modelos de trabajo remoto e híbrido. Para 2026, la tendencia sigue al índice de precios al consumidor. Si bien puede optar por pagar más que la tarifa legal exenta de impuestos, cualquier cantidad en exceso se trata como salario imponible a menos que se designe específicamente dentro de su margen discrecional. Esto hace que un seguimiento preciso de la tarifa diaria sea esencial para mantener una estrategia de beneficios rentable.
Los acuerdos de trabajo híbrido requieren un seguimiento cuidadoso para seguir cumpliendo la normativa. No puede proporcionar tanto el subsidio por teletrabajo (WFH) como un reembolso por desplazamiento para el mismo día. Si un empleado trabaja en la oficina parte del día y en casa el resto, debe elegir qué subsidio aplicar. La mayoría de los empleadores optan por el subsidio de desplazamiento si el empleado viaja a la oficina en algún momento durante ese período de 24 horas. Mantener registros precisos de estos días de trabajo es esencial para fines de auditoría y garantiza que su subsidio por trabajo a distancia en los Países Bajos permanezca totalmente exento de impuestos.
Cálculo del Reembolso Mensual por Teletrabajo
Los empleadores a menudo prefieren una cantidad mensual fija en lugar de reclamaciones de gastos diarias para reducir la fricción administrativa. La fórmula implica multiplicar el número de días fijos de trabajo en casa por semana por la tarifa diaria, luego aplicar la "regla de los 214 días" para tener en cuenta las vacaciones, los fines de semana y las bajas por enfermedad de corta duración. Este resultado se divide luego por 12 para proporcionar un pago mensual consistente. Si un empleado trabaja a tiempo parcial o cambia su horario, debe ajustar esta cantidad fija proporcionalmente. Este subsidio de 2026 permanece exento de impuestos solo cuando se paga junto con un proceso de gestión de nóminas holandesa que identifique correctamente estos pagos como reembolsos exentos de impuestos.
El Margen Discrecional del WKR (Vrije Ruimte) de 2026
El Régimen de Costes Relacionados con el Trabajo (WKR) rige todos los beneficios no imponibles en los Países Bajos. Proporciona un margen discrecional, o "vrije ruimte", calculado como un porcentaje de su masa salarial total imponible. Si el valor total de sus subsidios por teletrabajo y otros beneficios excede este límite en 2026, el empleador debe pagar un gravamen final del 80% sobre el excedente. Este gravamen es una sanción financiera significativa y no es deducible a efectos del impuesto de sociedades. Una gestión profesional le ayuda a supervisar este margen en tiempo real para evitar facturas fiscales inesperadas al final del ejercicio fiscal. Puede solicitar un presupuesto personalizado para ver cómo nuestros especialistas en nóminas gestionan estos umbrales para su equipo.
Equilibrando los Subsidios por Teletrabajo con los Reembolsos de Desplazamiento e Internet
La Belastingdienst aplica un estricto protocolo de "uno u otro" para los reembolsos diarios. Un empleado no puede recibir legalmente tanto un subsidio de viaje como un subsidio por trabajo a distancia en los Países Bajos para el mismo día natural. Si un trabajador híbrido visita la oficina para una reunión matutina y termina la jornada laboral en casa, el empleador debe seleccionar un tipo de reembolso. La mayoría de las empresas priorizan el subsidio de viaje en estos escenarios, ya que la tarifa de desplazamiento exenta de impuestos de 2026 de 0,23 € por kilómetro a menudo proporciona un beneficio neto mayor que la tarifa diaria fija por teletrabajo. Este proceso de selección debe ser consistente y transparente en sus registros de nómina para evitar evaluaciones de doble contabilidad durante una auditoría fiscal.
A diferencia de la tarifa diaria de teletrabajo, ciertos gastos como internet de alta velocidad y las suscripciones de teléfonos móviles se gestionan como exenciones específicas separadas dentro del régimen de costes relacionados con el trabajo (WKR). Para que estos sigan siendo exentos de impuestos, el empleador debe demostrar que el servicio es necesario para el desempeño del trabajo. Si el empleado ya tiene una conexión a internet privada, puede reembolsar el coste sin impuestos, siempre que se utilice para fines comerciales. Esta distinción permite a los equipos híbridos maximizar sus beneficios netos al superponer reembolsos de servicios públicos específicos sobre sus subsidios diarios estándar sin agotar el margen discrecional.
Internet y Equipamiento de Oficina en Casa
Proporcionar equipo físico como sillas ergonómicas, escritorios y monitores es un requisito según las leyes holandesas de salud y seguridad (Arbo). Estos elementos están generalmente exentos de impuestos para el empleador si cumplen con estándares ergonómicos específicos y son necesarios para un espacio de trabajo seguro. Para mantener este estado de exención fiscal, el equipo debe seguir siendo técnicamente propiedad de la empresa. Si regala el equipo al empleado, su valor justo de mercado debe deducirse de su margen discrecional WKR o tratarse como salario imponible. Asegurarse de que su equipo tenga las herramientas adecuadas no es solo una cuestión de comodidad; es una salvaguarda legal contra reclamaciones de salud a largo plazo y sanciones administrativas.
Gestión de los Costes de Desplazamiento en 2026
Para los días de oficina, puede elegir entre el seguimiento real de kilómetros o un subsidio de viaje mensual fijo basado en la regla de los 214 días. Los usuarios de transporte público a menudo se benefician más de un reembolso directo de los costes de NS (Ferrocarriles Holandeses) o de una tarjeta de empresa proporcionada por la compañía, que también están exentos de impuestos según la ley holandesa. Un seguimiento preciso de estos horarios híbridos es la forma más efectiva de mantener el cumplimiento de la legislación laboral holandesa mientras optimiza su factura fiscal. Al categorizar las visitas a la oficina y los días remotos con precisión, se asegura de que cada pago del subsidio por trabajo a distancia en los Países Bajos esté justificado y cada reclamación de viaje sea verificable.
Riesgos de Cumplimiento y la Interacción con el Régimen del 30%
Clasificar incorrectamente un subsidio por trabajo a distancia en los Países Bajos puede poner en peligro el estatus fiscal de un inmigrante altamente cualificado. La Belastingdienst mantiene distinciones estrictas entre salario imponible y reembolsos exentos de impuestos. Dado que un subsidio por teletrabajo es un reembolso por costes específicos, no cuenta para el salario mínimo imponible requerido para mantener el régimen del 30%. Si un empleador reduce el salario base para proporcionar un subsidio más alto, corre el riesgo de caer por debajo del mínimo legal, lo que resulta en la pérdida inmediata del beneficio fiscal para el empleado.
Para 2026, las normas salariales están definidas con precisión. La norma salarial imponible anual estándar es de 48.013 EUR, mientras que los empleados menores de 30 años con un título de Máster reconocido deben cumplir una norma de 36.497 EUR. Estas cifras representan la cantidad imponible después de que se haya aplicado la deducción del 30%. Entender mal esta interacción es un error común de cumplimiento para las empresas internacionales. Debe asegurarse de que el salario base siga siendo lo suficientemente alto como para soportar el régimen del 30% en los Países Bajos, mientras se superpone el subsidio por teletrabajo como una partida separada no imponible en la nómina.
Requisitos Salariales para Contrataciones en 2026
Contratar talento remoto en 2026 requiere un enfoque sofisticado para el cálculo del salario bruto. Para proporcionar el beneficio máximo del 30% exento de impuestos, un empleado generalmente necesita un salario bruto de aproximadamente 68.590 EUR. Esto asegura que el 70% restante se mantenga por encima del umbral de 48.013 EUR. También es vital comunicar los próximos cambios legislativos a su equipo. Para las resoluciones concedidas a partir de 2024, la tarifa exenta de impuestos caerá del 30% al 27% el 1 de enero de 2027. Una planificación de nóminas adecuada hoy evita futuras sorpresas financieras para su personal internacional y mantiene su reputación como empleador que cumple con la normativa.
Establecimiento Permanente y Riesgos del Trabajo Remoto
Las empresas extranjeras a menudo se preocupan por crear un Establecimiento Permanente (EP) al contratar trabajadores remotos en los Países Bajos. Es un error común pensar que una BV holandesa constituye un EP; en realidad, una BV es un contribuyente residente holandés. Los riesgos de EP suelen aplicarse a entidades extranjeras que operan en los Países Bajos sin una estructura legal local. Al utilizar un Employer of Record (EOR) en los Países Bajos, usted transfiere las responsabilidades legales del empleador a un experto local. Esta estructura mitiga los riesgos de EP y garantiza que cada subsidio por trabajo a distancia en los Países Bajos se administre de acuerdo con las normas locales. Si necesita verificar su situación actual de cumplimiento, puede contactar con nuestros especialistas para una revisión de cumplimiento.
Gestión Estratégica de Nóminas: Cómo ICSPayroll Gestiona los Beneficios del Trabajo Remoto
ICSPayroll simplifica las complejidades del sistema fiscal holandés a través de nuestro modelo "Payroll Factor". Este enfoque consolida el salario bruto, el subsidio por trabajo a distancia en los Países Bajos y todas las primas del empleador en una única factura mensual transparente. Proporcionamos total claridad sobre los costes; esto garantiza que nunca se encuentre con tarifas ocultas o sorpresas administrativas. Nuestro sistema incluye la supervisión automatizada de los salarios mínimos del régimen del 30% para evitar incumplimientos antes de que ocurran. Al automatizar estas comprobaciones, protegemos su negocio del riesgo de evaluaciones fiscales retroactivas de la Belastingdienst.
Los empleados tienen acceso a un portal en línea seguro diseñado para la fuerza laboral híbrida moderna. Aquí, pueden rastrear sus días de teletrabajo, ver sus nóminas digitales y administrar sus saldos de vacaciones con facilidad. Si bien nuestra tecnología agiliza el proceso diario, seguimos siendo una organización dirigida por personas. Recibe apoyo directo de expertos que entienden los matices de la baja por enfermedad holandesa y los requisitos de reintegración. Le guiamos a través de los pasos obligatorios de la Wet Verbetering Poortwachter, asegurando que cumpla con sus obligaciones de diligencia sin la carga administrativa.
Por Qué un EOR Local Supera a las Plataformas Globales
La experiencia especializada es la base de nuestro servicio. A diferencia de las plataformas globales que operan como generalistas en múltiples países, nosotros nos centramos exclusivamente en los Países Bajos. Gestionamos directamente las contribuciones obligatorias a la pensión holandesa, que suelen promediar el 15,2% del salario bruto, y la paga de vacaciones legal del 8%. Nuestro enfoque local significa que comprendemos los requisitos específicos de los Convenios Colectivos (CAOs) holandeses que los generalistas a menudo pasan por alto. Esta precisión nos permite establecer su contratación operativa en cuestión de semanas. Nos aseguramos de que cada subsidio por trabajo a distancia en los Países Bajos se procese correctamente para mantener su estatus como empleador fiable y que cumple con la normativa.
Primeros Pasos con ICSPayroll
La transición a una gestión de nóminas holandesa conforme a la normativa es un proceso sencillo. Proporcionamos presupuestos personalizados en un plazo de 24 horas desde su solicitud inicial, lo que le permite avanzar al ritmo de su negocio. Para el talento internacional, la gestión del patrocinio de inmigración se organiza a través de nuestro socio autorizado, con un procesamiento acelerado de visas para migrantes altamente cualificados (HSM) que suele completarse en tres semanas. Este rápido tiempo de respuesta garantiza que su equipo esté listo para trabajar sin retrasos legales ni problemas de permisos. Nuestro equipo gestiona todo el ciclo de vida del empleo, desde la solicitud inicial del régimen del 30% hasta el cálculo final de los pagos de transición. Contacte con Joost Hubregtse y el equipo para una solución de gestión de nóminas holandesa conforme a la normativa y asegure la presencia de su organización en el mercado holandés hoy mismo.
Asegurando su Estrategia Remota Holandesa para 2026
Proporcionar un subsidio por trabajo a distancia en los Países Bajos que cumpla con la normativa requiere más que simplemente pagar una tarifa diaria. Exige un equilibrio preciso entre los reembolsos exentos de impuestos y los estrictos salarios mínimos exigidos para el régimen del 30%. Como ha visto, dominar la indexación de 2026 y la regla de "uno u otro" para los costes de desplazamiento es esencial para evitar evaluaciones fiscales retroactivas. Al centralizar estos procesos, protege su negocio y proporciona la fiabilidad que su equipo internacional espera.
ICSPayroll actúa como su guardián local en este complejo panorama. Proporcionamos un cumplimiento holandés total con las leyes fiscales y laborales de 2026 a través de una única factura mensual que cubre todos los costes de empleo. Nuestros socios autorizados ofrecen un procesamiento acelerado de visas HSM en aproximadamente tres semanas, lo que le permite ampliar su equipo sin demoras administrativas. No permita que la burocracia ralentice su expansión en el mercado holandés.
Contrate en los Países Bajos con confianza, obtenga un presupuesto en 24 horas. Estamos listos para ayudarle a construir una fuerza laboral remota estable, conforme a la normativa y próspera.
Preguntas Frecuentes
¿Cuál es el subsidio máximo exento de impuestos por trabajo a distancia en 2026?
La Belastingdienst indexa anualmente la tarifa diaria exenta de impuestos para tener en cuenta la inflación y los costes de los servicios públicos. Aunque la tarifa fue de 2,35 € al día en 2024, debe verificar la cantidad indexada específica para 2026 antes de actualizar sus sistemas de nómina. Este subsidio sigue siendo una exención específica dentro del régimen de costes relacionados con el trabajo. Cubre costes incidentales como la electricidad y el agua sin generar impuestos sobre el salario ni cotizaciones a la seguridad social para el empleador.
¿Es obligatorio el subsidio por trabajo a distancia según la ley holandesa?
La legislación holandesa no exige un pago específico del subsidio por trabajo a distancia en los Países Bajos para todos los empleados. Sin embargo, muchos Convenios Colectivos (CAOs) requieren que los empleadores proporcionen este reembolso. Incluso sin un CAO, la mayoría de las empresas profesionales lo incluyen en el contrato de trabajo para seguir siendo competitivas. También ayuda a cumplir con el deber general de diligencia del empleador según el Artículo 7:611 del Código Civil holandés con respecto a las condiciones de trabajo remoto seguras.
¿Puedo pagar tanto un subsidio de desplazamiento como un subsidio por teletrabajo al mismo empleado?
Legalmente no puede pagar un subsidio de desplazamiento y un subsidio por teletrabajo exento de impuestos para el mismo día natural. La Belastingdienst requiere una elección entre los dos para cada período de 24 horas. Si un empleado visita la oficina durante cualquier parte del día, los empleadores suelen priorizar el reembolso de viaje. Esto mantiene el cumplimiento y asegura que las exenciones específicas no se utilicen dos veces para el mismo empleado en un solo día laboral.
¿Cómo afecta el subsidio por teletrabajo al salario mínimo del régimen del 30%?
Los subsidios exentos de impuestos no cuentan para el salario mínimo imponible requerido para el régimen del 30%. Para 2026, la norma salarial imponible estándar es de 48.013 EUR después de que se haya aplicado la deducción del 30%. Si reduce el salario base para proporcionar un subsidio más alto, corre el riesgo de caer por debajo de este mínimo legal. Este error conlleva la pérdida inmediata del régimen, lo que hace que los cálculos de nómina precisos sean esenciales para sus contrataciones internacionales.
¿Necesito una BV holandesa para pagar subsidios exentos de impuestos a los empleados en los Países Bajos?
No necesita una BV holandesa local para proporcionar subsidios exentos de impuestos que cumplan con la normativa a su personal. Utilizar un Employer of Record (EOR) le permite contratar y pagar a empleados a través de una estructura legal existente en los Países Bajos. ICSPayroll gestiona toda la administración de nóminas holandesa, incluidas las solicitudes del régimen del 30% y los reembolsos por teletrabajo. Este modelo elimina la carga administrativa de la constitución de una entidad al tiempo que garantiza el pleno cumplimiento de las normativas fiscales y laborales locales.
¿Qué equipo de oficina puedo proporcionar exento de impuestos a los trabajadores remotos en 2026?
Los empleadores pueden proporcionar equipo de oficina ergonómico exento de impuestos si es necesario para un espacio de trabajo seguro según las normas holandesas de salud y seguridad Arbo. Esto incluye elementos como escritorios ajustables, sillas ergonómicas y monitores de ordenador. Para mantener la exención fiscal, el equipo debe seguir siendo técnicamente propiedad del empleador. Si el empleado adquiere la propiedad, el valor justo de mercado debe deducirse de su margen discrecional WKR o tratarse como salario imponible.
¿El subsidio por teletrabajo se prorratea para los empleados a tiempo parcial?
El subsidio por trabajo a distancia en los Países Bajos se prorratea en función del número real de días que el empleado trabaja desde casa, en lugar de sus horas de contrato totales. Un empleado a tiempo parcial que trabaja dos días desde casa recibe la misma tarifa diaria que un empleado a tiempo completo para esos días específicos. Muchos empleadores utilizan la regla de los 214 días para calcular una cantidad mensual fija. Esto proporciona un pago consistente que tiene en cuenta las vacaciones y las bajas por enfermedad de corta duración.
¿Cuáles son las consecuencias de exceder el margen discrecional del WKR en 2026?
Si sus beneficios totales exentos de impuestos superan el margen discrecional en 2026, el empleador debe pagar un gravamen final del 80% sobre el exceso. Este gravamen es un gasto no deducible a efectos del impuesto de sociedades. Se aplica a todos los beneficios no exentos proporcionados a lo largo del ejercicio fiscal. La supervisión profesional de la nómina es vital para rastrear este margen en tiempo real, asegurando que no se enfrente a facturas fiscales inesperadas y costosas al final del año.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y nómina holandesa: contratos de trabajo, impuestos sobre el salario y cotizaciones a la seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de CAO, con incorporación posible en 48 horas.
Preguntas frecuentes
La legislación holandesa no exige actualmente un pago específico por teletrabajo (WFH) para todos los empleados. En cambio, la obligación suele surgir de un Convenio Colectivo (CAO) o del contrato de trabajo individual. Sin embargo, en el mercado de talentos de 2026, ofrecer este subsidio es una práctica estándar para las organizaciones profesionales. Funciona como una herramienta vital para la contratación y la retención, señalando que su empresa valora la flexibilidad y el bienestar de su personal. Debe documentar claramente la cantidad acordada y las condiciones de pago dentro del contrato de trabajo para evitar futuras disputas o confusión administrativa. La falta de definición de estos términos puede llevar a inconsistencias en la forma en que se aplican los beneficios en su equipo.
La Belastingdienst indexa anualmente la tarifa diaria exenta de impuestos para tener en cuenta la inflación y los costes de los servicios públicos. Aunque la tarifa fue de 2,35 € al día en 2024, debe verificar la cantidad indexada específica para 2026 antes de actualizar sus sistemas de nómina. Este subsidio sigue siendo una exención específica dentro del régimen de costes relacionados con el trabajo. Cubre costes incidentales como la electricidad y el agua sin generar impuestos sobre el salario ni cotizaciones a la seguridad social para el empleador.
La legislación holandesa no exige un pago específico del subsidio por trabajo a distancia en los Países Bajos para todos los empleados. Sin embargo, muchos Convenios Colectivos (CAOs) requieren que los empleadores proporcionen este reembolso. Incluso sin un CAO, la mayoría de las empresas profesionales lo incluyen en el contrato de trabajo para seguir siendo competitivas. También ayuda a cumplir con el deber general de diligencia del empleador según el Artículo 7:611 del Código Civil holandés con respecto a las condiciones de trabajo remoto seguras.
Legalmente no puede pagar un subsidio de desplazamiento y un subsidio por teletrabajo exento de impuestos para el mismo día natural. La Belastingdienst requiere una elección entre los dos para cada período de 24 horas. Si un empleado visita la oficina durante cualquier parte del día, los empleadores suelen priorizar el reembolso de viaje. Esto mantiene el cumplimiento y asegura que las exenciones específicas no se utilicen dos veces para el mismo empleado en un solo día laboral.
Los subsidios exentos de impuestos no cuentan para el salario mínimo imponible requerido para el régimen del 30%. Para 2026, la norma salarial imponible estándar es de 48.013 EUR después de que se haya aplicado la deducción del 30%. Si reduce el salario base para proporcionar un subsidio más alto, corre el riesgo de caer por debajo de este mínimo legal. Este error conlleva la pérdida inmediata del régimen, lo que hace que los cálculos de nómina precisos sean esenciales para sus contrataciones internacionales.
No necesita una BV holandesa local para proporcionar subsidios exentos de impuestos que cumplan con la normativa a su personal. Utilizar un Employer of Record (EOR) le permite contratar y pagar a empleados a través de una estructura legal existente en los Países Bajos. ICSPayroll gestiona toda la administración de nóminas holandesa, incluidas las solicitudes del régimen del 30% y los reembolsos por teletrabajo. Este modelo elimina la carga administrativa de la constitución de una entidad al tiempo que garantiza el pleno cumplimiento de las normativas fiscales y laborales locales.
Los empleadores pueden proporcionar equipo de oficina ergonómico exento de impuestos si es necesario para un espacio de trabajo seguro según las normas holandesas de salud y seguridad Arbo. Esto incluye elementos como escritorios ajustables, sillas ergonómicas y monitores de ordenador. Para mantener la exención fiscal, el equipo debe seguir siendo técnicamente propiedad del empleador. Si el empleado adquiere la propiedad, el valor justo de mercado debe deducirse de su margen discrecional WKR o tratarse como salario imponible.
El subsidio por trabajo a distancia en los Países Bajos se prorratea en función del número real de días que el empleado trabaja desde casa, en lugar de sus horas de contrato totales. Un empleado a tiempo parcial que trabaja dos días desde casa recibe la misma tarifa diaria que un empleado a tiempo completo para esos días específicos. Muchos empleadores utilizan la regla de los 214 días para calcular una cantidad mensual fija. Esto proporciona un pago consistente que tiene en cuenta las vacaciones y las bajas por enfermedad de corta duración.
Si sus beneficios totales exentos de impuestos superan el margen discrecional en 2026, el empleador debe pagar un gravamen final del 80% sobre el exceso. Este gravamen es un gasto no deducible a efectos del impuesto de sociedades. Se aplica a todos los beneficios no exentos proporcionados a lo largo del ejercicio fiscal. La supervisión profesional de la nómina es vital para rastrear este margen en tiempo real, asegurando que no se enfrente a facturas fiscales inesperadas y costosas al final del año.
Artículos relacionados