Homeoffice-Pauschale in den Niederlanden: Der Arbeitgeberleitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Von Joost Hubregtse, Payroll Director
Geprüft von Joost Hubregtse, Payroll Director, am 22. Mai 2024
Ein einziger administrativer Fehler in Ihrer niederländischen Lohnabrechnung kann jahrelange rückwirkende Steuernachforderungen der Belastingdienst auslösen. Sie wissen wahrscheinlich, dass die Implementierung einer konformen Strategie für die Homeoffice-Pauschale in den Niederlanden unerlässlich ist, um Top-Talente anzuziehen, doch die Komplexität des lokalen Steuersystems lässt die Einhaltung oft wie ein bewegliches Ziel erscheinen.
Die Verwaltung von Remote-Ausgaben erfordert ein präzises Verständnis der neuesten steuerfreien Schwellenwerte, die von der Belastingdienst festgelegt wurden, sowie strenge Aufzeichnungsstandards. Dieser Leitfaden versetzt Sie in die Lage, die steuerfreien Sätze und gesetzlichen Anforderungen für 2026 zu meistern und sicherzustellen, dass Ihr Remote-Team solide Leistungen erhält, ohne Ihr Unternehmen finanziellen Risiken auszusetzen.
Wir werden die spezifischen Erstattungsgrenzen für 2026 untersuchen, erklären, wie diese Kosten ohne den Overhead einer lokalen niederländischen BV verwaltet werden können, und einen klaren Rahmen für die administrative Compliance bereitstellen, um Ihren internen Arbeitsaufwand zu reduzieren. Am Ende dieses Leitfadens verfügen Sie über einen Fahrplan für die Bereitstellung wettbewerbsfähiger, rechtlich einwandfreier Leistungen, die das Endergebnis Ihres Unternehmens schützen.
Wichtige Erkenntnisse
- Identifizieren Sie, welche spezifischen Homeoffice-Kosten, wie Heizung und Strom, unter den aktuellen niederländischen Vorschriften für eine steuerfreie Erstattung in Frage kommen.
- Meistern Sie die aktualisierten Tagessätze für die Homeoffice-Pauschale in den Niederlanden für 2026, um ein wettbewerbsfähiges und gesetzeskonformes Leistungspaket aufrechtzuerhalten.
- Verstehen Sie die zwingende „entweder-oder“-Regel, die Mitarbeiter daran hindert, sowohl einen Pendlerzuschuss als auch eine Homeoffice-Erstattung für denselben Tag zu erhalten.
- Erfahren Sie, wie Sie Remote-Work-Vorteile mit den Gehaltsuntergrenzen von 2026 in Einklang bringen, die erforderlich sind, um die Berechtigung für die 30%-Regelung zu erhalten.
- Entdecken Sie, wie die Konsolidierung von Gehaltsabrechnung und Leistungen in einem einzigen Verwaltungsprozess das Risiko rückwirkender Steuerbescheide der Belastingdienst reduziert.
Die niederländische Homeoffice-Pauschale (Thuiswerkkostenvergoeding) verstehen
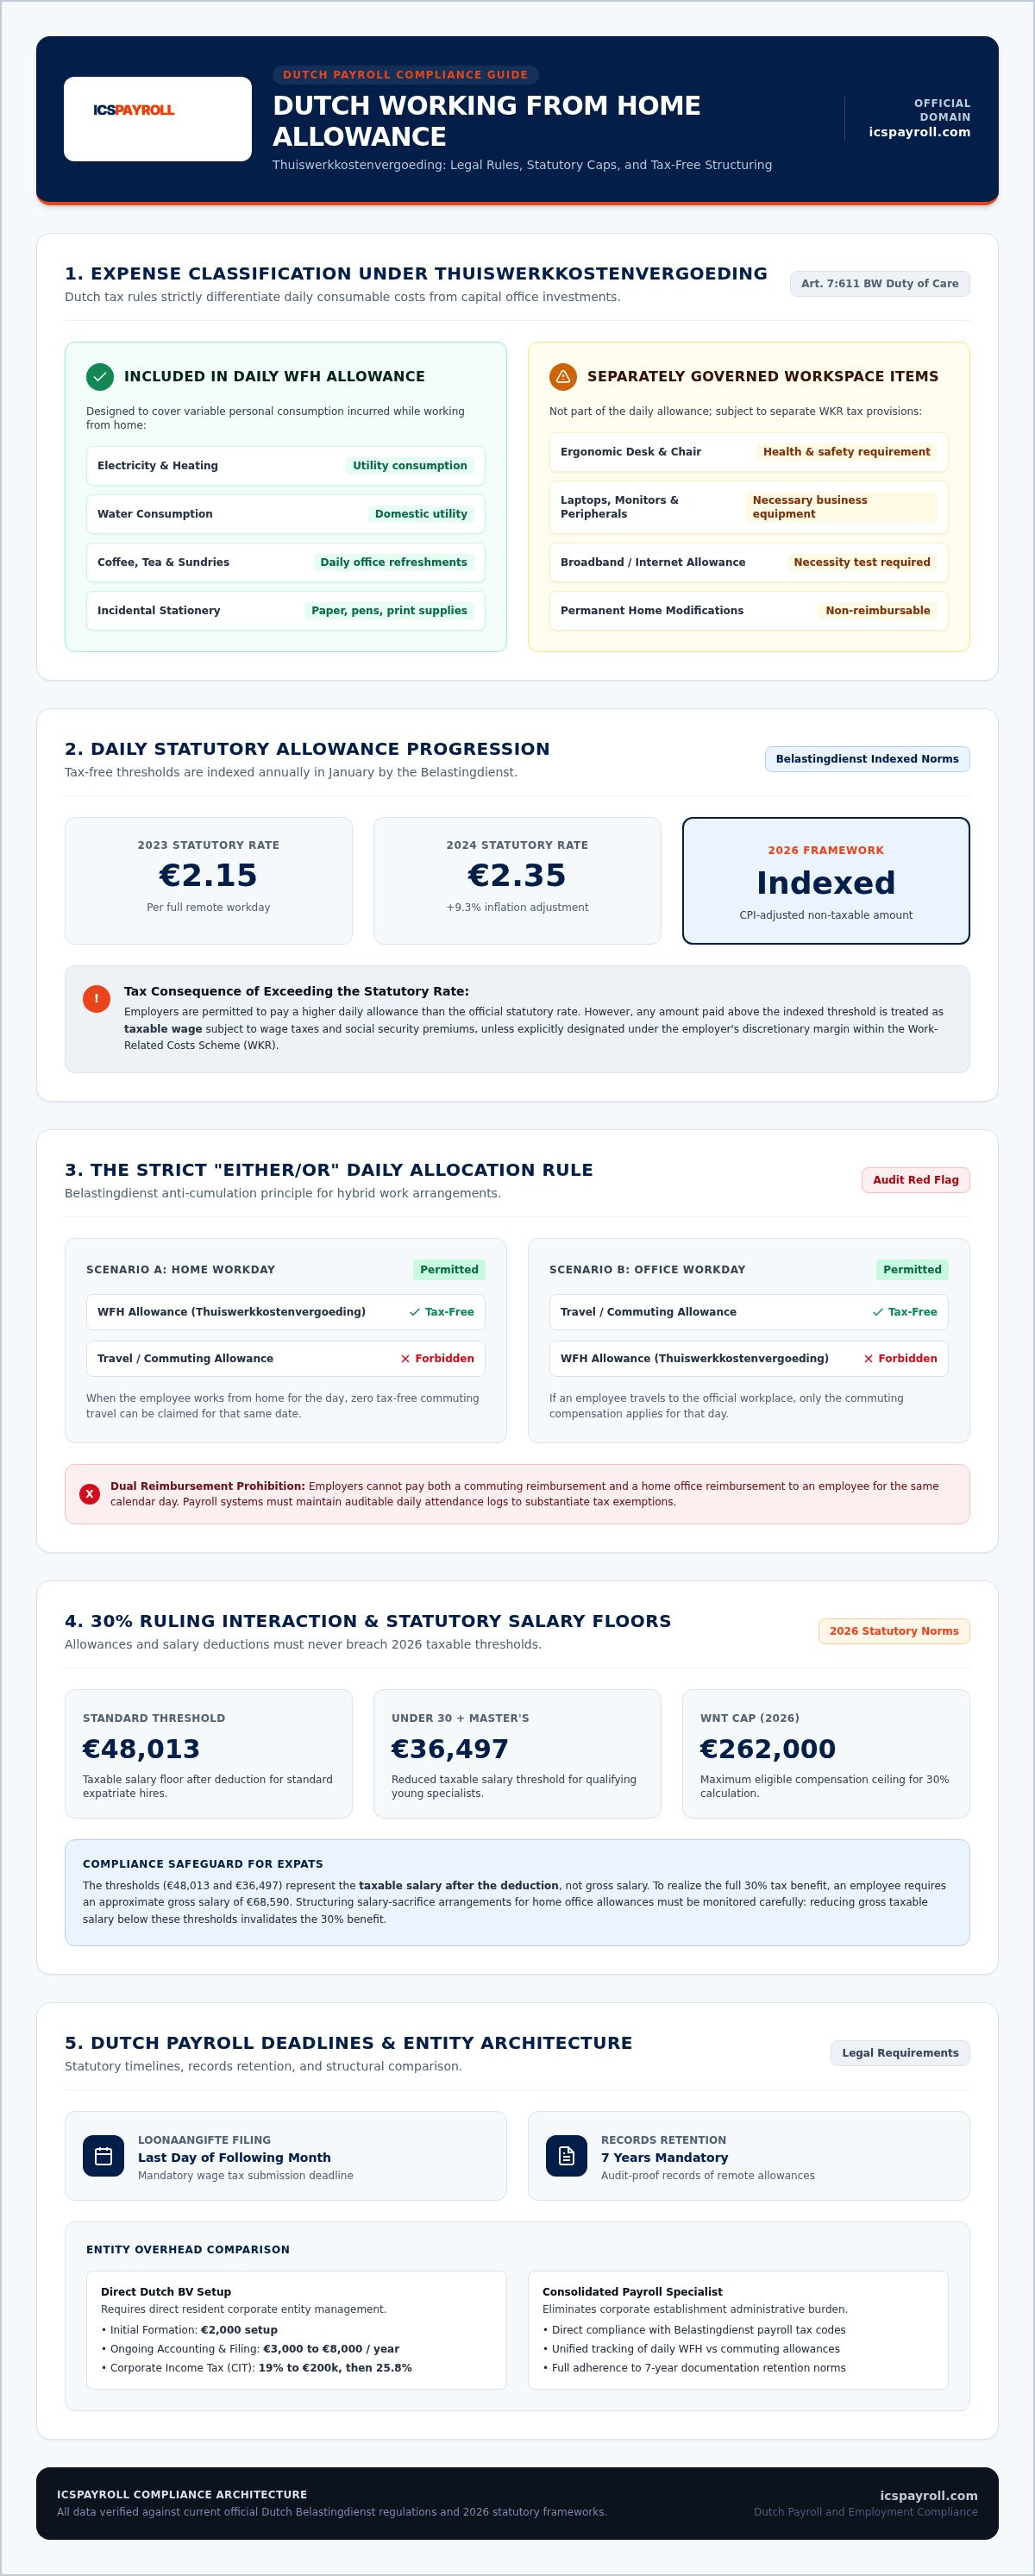
Die niederländische Steuerbehörde, die Belastingdienst, erlaubt Arbeitgebern eine steuerfreie Erstattung zur Deckung der spezifischen Kosten, die mit der Arbeit von zu Hause aus verbunden sind. Diese Zahlung, bekannt als Thuiswerkkostenvergoeding, soll die zusätzlichen Ausgaben ausgleichen, die einem Arbeitnehmer entstehen, wenn er das zentrale Büro nicht nutzt. Sie konzentriert sich auf variable Kosten wie Strom, Heizung und Wasserverbrauch sowie gelegentliche Bedarfsartikel wie Kaffee, Tee und Schreibwaren. Die Bereitstellung einer Homeoffice-Pauschale in den Niederlanden stellt sicher, dass das Nettoeinkommen des Arbeitnehmers nicht durch die Betriebskosten seines Homeoffice gemindert wird.
Diese Pauschale unterscheidet sich von größeren Investitionen wie Büromöbeln oder Computerausstattung, die separaten Steuerregeln unterliegen. Die Erstattung zielt speziell auf die täglichen Verbrauchskosten ab, die steigen, wenn eine Person ihren vollen Arbeitstag zu Hause verbringt. Durch die Nutzung dieser steuerfreien Grenze bieten Sie einen spürbaren Vorteil, der verschiedene Remote-Work-Modelle unterstützt, während Sie gleichzeitig ein schlankes Steuerprofil beibehalten. Für 2026 wird die Belastingdienst diesen Satz weiterhin an die Inflation und steigende Versorgungspreise anpassen, was ihn zu einem kritischen Bestandteil eines modernen niederländischen Vergütungspakets macht. Es ist eine praktische Lösung für Unternehmen, die eine dezentrale Belegschaft unterstützen möchten, ohne unnötige Sozialversicherungsbeiträge oder Lohnsteuerverbindlichkeiten auszulösen.
Ist die Homeoffice-Pauschale in den Niederlanden obligatorisch?
Das niederländische Gesetz schreibt derzeit keine spezifische Homeoffice-Zahlung für alle Arbeitnehmer vor. Stattdessen ergibt sich die Verpflichtung in der Regel aus einem Tarifvertrag (CAO) oder dem individuellen Arbeitsvertrag. Auf dem Talentmarkt 2026 ist die Gewährung dieser Pauschale jedoch eine Standardpraxis für professionelle Organisationen. Sie dient als wichtiges Instrument zur Rekrutierung und Bindung von Mitarbeitern und signalisiert, dass Ihr Unternehmen die Flexibilität und das Wohlbefinden seiner Mitarbeiter schätzt. Sie sollten den vereinbarten Betrag und die Zahlungsbedingungen im Arbeitsvertrag klar dokumentieren, um zukünftige Streitigkeiten oder administrative Verwirrung zu vermeiden. Wenn diese Bedingungen nicht festgelegt werden, kann dies zu Inkonsistenzen bei der Anwendung von Leistungen in Ihrem Team führen.
Die rechtliche Grundlage: Art. 7:611 BW und Fürsorgepflicht
Während die Pauschale selbst Ermessenssache sein mag, müssen Arbeitgeber die allgemeine Fürsorgepflicht gemäß Artikel 7:611 des niederländischen Bürgerlichen Gesetzbuchs (BW) einhalten. Dieses Prinzip verlangt von Ihnen, als „guter Arbeitgeber“ zu handeln, was beinhaltet, sicherzustellen, dass die Mitarbeiter Zugang zu einem sicheren und angemessen ausgestatteten Arbeitsplatz haben. Weitere Einzelheiten zu diesen Verpflichtungen finden Sie in unserem Leitfaden zum Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber. Die Arbeitskostenregelung (WKR) dient als primärer Mechanismus zur Bereitstellung dieser steuerfreien Leistungen innerhalb des niederländischen Lohnabrechnungssystems.
Steuerfreie Zulagen und gesetzliche Sätze für 2026
Die Belastingdienst passt den steuerfreien Tagessatz für die Homeoffice-Pauschale in den Niederlanden jedes Jahr im Januar an, um die Inflation und steigende Versorgungskosten zu berücksichtigen. Im Jahr 2026 bleibt diese tägliche Erstattung ein fester, nicht steuerpflichtiger Betrag, den Arbeitgeber ohne Einbehaltung von Lohnsteuer oder Sozialversicherungsbeiträgen zahlen können. Dieser Satz deckt die kleinen, wiederkehrenden Kosten der Remote-Arbeit ab, wie Heizung, Wasser und Stromverbrauch. Arbeitgeber müssen sicherstellen, dass sie den korrekten indexierten Betrag anwenden, um eine Unterzahlung des Personals oder die Auslösung von Steuerpflichten zu vermeiden. Sie sollten die offiziellen niederländischen Vorschriften für die Heimarbeit konsultieren, um den finalen Tagessatz für 2026 zu bestätigen, bevor Sie Ihre Lohnabrechnungssysteme aktualisieren.
Indexierungstrends zeigen einen stetigen Anstieg dieser Pauschale in den letzten Jahren. Der Satz stieg von 2,15 € im Jahr 2023 auf 2,35 € im Jahr 2024, was das Engagement der Regierung widerspiegelt, Remote- und Hybrid-Arbeitsmodelle zu unterstützen. Für 2026 folgt der Trend weiterhin dem Verbraucherpreisindex. Während Sie wählen können, mehr als den gesetzlichen steuerfreien Satz zu zahlen, wird jeder überschüssige Betrag als steuerpflichtiges Gehalt behandelt, es sei denn, er ist speziell innerhalb Ihrer Ermessensspanne ausgewiesen. Dies macht eine präzise Verfolgung des Tagessatzes unerlässlich, um eine kosteneffiziente Leistungsstrategie aufrechtzuerhalten.
Hybrid-Arbeitsmodelle erfordern eine sorgfältige Nachverfolgung, um konform zu bleiben. Sie können nicht sowohl die Homeoffice-Pauschale als auch eine Pendlerpauschale für denselben Tag gewähren. Wenn ein Mitarbeiter einen Teil des Tages im Büro und den Rest zu Hause arbeitet, müssen Sie wählen, welche Pauschale angewendet werden soll. Die meisten Arbeitgeber greifen standardmäßig auf die Pendlerpauschale zurück, wenn der Mitarbeiter an diesem 24-Stunden-Zeitraum überhaupt ins Büro fährt. Eine genaue Aufzeichnung dieser Arbeitstage ist für Prüfungszwecke unerlässlich und stellt sicher, dass Ihre Homeoffice-Pauschale in den Niederlanden vollständig steuerbefreit bleibt.
Berechnung der monatlichen Homeoffice-Erstattung
Arbeitgeber bevorzugen oft einen festen monatlichen Betrag gegenüber täglichen Spesenabrechnungen, um den Verwaltungsaufwand zu reduzieren. Die Formel beinhaltet die Multiplikation der Anzahl der festen Homeoffice-Tage pro Woche mit dem Tagessatz und anschließend die Anwendung der „214-Tage-Regel“, um Feiertage, Wochenenden und Kurzzeitkrankheiten zu berücksichtigen. Das Ergebnis wird dann durch 12 geteilt, um eine konsistente monatliche Zahlung zu erhalten. Wenn ein Mitarbeiter Teilzeit arbeitet oder seinen Zeitplan ändert, müssen Sie diesen festen Betrag proportional anpassen. Diese Pauschale für 2026 bleibt nur dann steuerfrei, wenn sie im Rahmen eines konformen niederländischen Lohnabrechnungsprozesses gezahlt wird, der diese Zahlungen korrekt als steuerbefreite Erstattungen ausweist.
Die Ermessensspanne der WKR (Vrije Ruimte) 2026
Die Arbeitskostenregelung (WKR) regelt alle nicht steuerbaren Leistungen in den Niederlanden. Sie sieht eine Ermessensspanne, oder „vrije ruimte“, vor, die als Prozentsatz Ihrer gesamten steuerpflichtigen Lohnsumme berechnet wird. Wenn der Gesamtwert Ihrer Homeoffice-Pauschalen und anderer Leistungen diese Grenze im Jahr 2026 überschreitet, muss der Arbeitgeber eine Endsteuer von 80 % auf den Überschuss zahlen. Diese Steuer ist eine erhebliche finanzielle Strafe und nicht für Zwecke der Körperschaftsteuer abzugsfähig. Professionelles Management hilft Ihnen, diese Spanne in Echtzeit zu überwachen, um unerwartete Steuernachforderungen am Ende des Geschäftsjahres zu vermeiden. Sie können ein maßgeschneidertes Angebot anfordern, um zu sehen, wie unsere Lohnabrechnungsspezialisten diese Schwellenwerte für Ihr Team verwalten.
Homeoffice-Pauschalen mit Pendler- und Interneterstattungen abgleichen
Die Belastingdienst setzt ein striktes „entweder/oder“-Protokoll für tägliche Erstattungen durch. Ein Mitarbeiter kann für denselben Kalendertag nicht legal sowohl eine Reisekostenpauschale als auch eine Homeoffice-Pauschale in den Niederlanden erhalten. Wenn ein Hybrid-Mitarbeiter für eine Vormittagsbesprechung ins Büro kommt und den Arbeitstag zu Hause beendet, muss der Arbeitgeber eine Art der Erstattung wählen. Die meisten Unternehmen priorisieren in diesen Szenarien die Reisekostenpauschale, da der steuerfreie Pendlersatz von 0,23 € pro Kilometer im Jahr 2026 oft einen höheren Nettonutzen bietet als der feste Homeoffice-Tagessatz. Dieser Auswahlprozess muss in Ihren Lohnabrechnungsunterlagen konsistent und transparent sein, um Doppelabrechnungsbewertungen bei einer Steuerprüfung zu vermeiden.
Im Gegensatz zum täglichen Homeoffice-Satz werden bestimmte Ausgaben wie Highspeed-Internet und Mobilfunkabonnements als separate gezielte Ausnahmen innerhalb der Arbeitskostenregelung (WKR) behandelt. Damit diese steuerfrei bleiben, muss der Arbeitgeber nachweisen, dass der Dienst für die Erfüllung der Arbeit notwendig ist. Wenn der Mitarbeiter bereits einen privaten Internetanschluss besitzt, können Sie die Kosten steuerfrei erstatten, sofern er für geschäftliche Zwecke genutzt wird. Diese Unterscheidung ermöglicht es Hybrid-Teams, ihre Nettoleistungen zu maximieren, indem sie spezifische Nutzenerstattungen zusätzlich zu ihren standardmäßigen Tagespauschalen schichten, ohne die Ermessensspanne auszuschöpfen.
Internet und Homeoffice-Ausstattung
Die Bereitstellung physischer Ausrüstung wie ergonomischer Stühle, Schreibtische und Monitore ist eine Anforderung nach den niederländischen Gesundheits- und Sicherheitsgesetzen (Arbo). Diese Gegenstände sind für den Arbeitgeber im Allgemeinen steuerfrei, wenn sie bestimmte ergonomische Standards erfüllen und für einen sicheren Arbeitsplatz notwendig sind. Um diesen steuerbefreiten Status aufrechtzuerhalten, sollte die Ausrüstung technisch gesehen Eigentum des Unternehmens bleiben. Wenn Sie die Ausrüstung dem Mitarbeiter schenken, muss ihr fairer Marktwert von Ihrer diskretionären WKR-Spanne abgezogen oder als steuerpflichtiges Gehalt behandelt werden. Sicherzustellen, dass Ihr Team die richtigen Werkzeuge hat, geht nicht nur um Komfort; es ist eine rechtliche Absicherung gegen langfristige Gesundheitsansprüche und administrative Strafen.
Verwaltung der Pendelkosten im Jahr 2026
Für Bürotage können Sie zwischen der tatsächlichen Kilometererfassung oder einer festen monatlichen Reisekostenpauschale basierend auf der 214-Tage-Regel wählen. Nutzer öffentlicher Verkehrsmittel profitieren oft stärker von einer direkten Erstattung der NS-Kosten (Niederländische Eisenbahnen) oder einer vom Unternehmen bereitgestellten Geschäftskarte, die ebenfalls nach niederländischem Recht steuerfrei sind. Eine genaue Verfolgung dieser hybriden Zeitpläne ist der effektivste Weg, um die Einhaltung des niederländischen Arbeitsrechts aufrechtzuerhalten und gleichzeitig Ihre Steuerlast zu optimieren. Durch die präzise Kategorisierung von Bürobesuchen und Remote-Tagen stellen Sie sicher, dass jede Zahlung der Homeoffice-Pauschale in den Niederlanden gerechtfertigt ist und jeder Reisekostenanspruch überprüfbar ist.
Compliance-Risiken und die Wechselwirkung der 30%-Regelung
Eine falsche Einstufung einer Homeoffice-Pauschale in den Niederlanden kann den Steuerstatus eines hochqualifizierten Migranten gefährden. Die Belastingdienst unterscheidet streng zwischen steuerpflichtigem Gehalt und steuerfreien Erstattungen. Da eine Homeoffice-Pauschale eine Erstattung spezifischer Kosten ist, zählt sie nicht zum Mindeststeuerpflichtigen Gehalt, das zur Aufrechterhaltung der 30%-Regelung erforderlich ist. Wenn ein Arbeitgeber das Grundgehalt reduziert, um eine höhere Pauschale zu gewähren, riskiert er, unter die gesetzliche Untergrenze zu fallen, was zum sofortigen Verlust des Steuervorteils für den Arbeitnehmer führt.
Für 2026 sind die Gehaltsnormen präzise definiert. Die Standard-Jahresgehaltsnorm beträgt 48.013 EUR, während Mitarbeiter unter 30 mit einem anerkannten Masterabschluss eine Norm von 36.497 EUR erfüllen müssen. Diese Zahlen stellen den steuerpflichtigen Betrag dar, nachdem der 30%-Abzug angewendet wurde. Das Missverständnis dieser Wechselwirkung ist eine häufige Compliance-Falle für internationale Firmen. Sie müssen sicherstellen, dass das Grundgehalt hoch genug bleibt, um die 30%-Regelung in den Niederlanden zu unterstützen, während die Homeoffice-Pauschale als separater, nicht steuerpflichtiger Posten auf dem Gehaltszettel hinzugefügt wird.
Gehaltsanforderungen für Neueinstellungen 2026
Die Einstellung von Remote-Mitarbeitern im Jahr 2026 erfordert einen ausgeklügelten Ansatz bei der Berechnung des Bruttogehalts. Um den maximalen 30%-Steuervorteil zu gewähren, benötigt ein Mitarbeiter in der Regel ein Bruttogehalt von ca. 68.590 EUR. Dies stellt sicher, dass die verbleibenden 70% über dem Schwellenwert von 48.013 EUR liegen. Es ist auch wichtig, Ihrem Team die bevorstehenden Gesetzesänderungen mitzuteilen. Für Regelungen, die ab 2024 gewährt werden, sinkt der steuerfreie Satz am 1. Januar 2027 von 30% auf 27%. Eine vorausschauende Lohnplanung verhindert heute zukünftige finanzielle Überraschungen für Ihr internationales Personal und erhält Ihren Ruf als konformer Arbeitgeber.
Betriebsstätte und Remote-Work-Risiken
Ausländische Firmen befürchten oft, eine Betriebsstätte (Permanent Establishment, PE) zu begründen, wenn sie Remote-Mitarbeiter in den Niederlanden einstellen. Es ist ein weit verbreitetes Missverständnis, dass eine niederländische BV eine PE darstellt; in Wirklichkeit ist eine BV ein in den Niederlanden ansässiger Steuerpflichtiger. PE-Risiken betreffen typischerweise ausländische Unternehmen, die in den Niederlanden ohne lokale Rechtsstruktur tätig sind. Durch die Nutzung eines Employer of Record Netherlands übertragen Sie die rechtliche Arbeitgeberverantwortung auf einen lokalen Experten. Diese Struktur mindert PE-Risiken und stellt sicher, dass jede Homeoffice-Pauschale in den Niederlanden gemäß lokalen Standards verwaltet wird. Wenn Sie Ihre aktuelle Compliance-Position überprüfen müssen, können Sie unsere Spezialisten für eine Compliance-Prüfung kontaktieren.
Strategische Lohnabrechnung: Wie ICSPayroll Remote-Work-Leistungen verwaltet
ICSPayroll vereinfacht die Komplexität des niederländischen Steuersystems durch unser „Payroll Factor“-Modell. Dieser Ansatz konsolidiert Bruttogehalt, die Homeoffice-Pauschale in den Niederlanden und alle Arbeitgeberprämien in einer einzigen, transparenten Monatsrechnung. Wir bieten vollständige Kostentransparenz; dies stellt sicher, dass Sie niemals versteckte Gebühren oder administrative Überraschungen erleben. Unser System umfasst eine automatisierte Überwachung der 30%-Regel-Gehaltsuntergrenzen, um Compliance-Verstöße zu verhindern, bevor sie auftreten. Durch die Automatisierung dieser Prüfungen schützen wir Ihr Unternehmen vor dem Risiko rückwirkender Steuernachforderungen der Belastingdienst.
Mitarbeiter erhalten Zugang zu einem sicheren Online-Portal, das für die moderne hybride Belegschaft konzipiert ist. Hier können sie ihre Homeoffice-Tage verfolgen, digitale Gehaltsabrechnungen einsehen und Urlaubsguthaben einfach verwalten. Während unsere Technologie den täglichen Prozess optimiert, bleiben wir eine menschengeführte Organisation. Sie erhalten direkte Unterstützung von Experten, die die Nuancen des niederländischen Krankengeldes und der Wiedereingliederung verstehen. Wir begleiten Sie durch die obligatorischen Schritte des Wet Verbetering Poortwachter und stellen sicher, dass Sie Ihre Fürsorgepflichten ohne administrativen Aufwand erfüllen.
Warum ein lokaler EOR globale Plattformen übertrifft
Tiefgreifendes Nischenwissen ist die Grundlage unseres Service. Im Gegensatz zu globalen Plattformen, die als länderübergreifende Generalisten agieren, konzentrieren wir uns ausschließlich auf die Niederlande. Wir verwalten direkt die obligatorischen niederländischen Rentenbeiträge, die typischerweise durchschnittlich 15,2 % des Bruttogehalts betragen, und den gesetzlichen 8 % Urlaubsanspruch. Unser lokaler Fokus bedeutet, dass wir die spezifischen Anforderungen niederländischer Tarifverträge (CAOs) verstehen, die Generalisten oft übersehen. Diese Präzision ermöglicht es uns, Ihre operative Einstellung innerhalb weniger Wochen einzurichten. Wir stellen sicher, dass jede Homeoffice-Pauschale in den Niederlanden korrekt verarbeitet wird, um Ihren Status als zuverlässiger und konformer Arbeitgeber aufrechtzuerhalten.
Erste Schritte mit ICSPayroll
Der Übergang zu einer konformen niederländischen Lohnabrechnung ist ein unkomplizierter Prozess. Wir erstellen maßgeschneiderte Angebote innerhalb von 24 Stunden nach Ihrer ersten Anfrage, sodass Sie im Tempo Ihres Unternehmens agieren können. Für internationale Talente wird die Einwanderungsförderung über unseren lizenzierten Partner arrangiert, wobei die beschleunigte HSM-Visumbearbeitung typischerweise in drei Wochen abgeschlossen ist. Diese schnelle Abwicklung stellt sicher, dass Ihr Team ohne rechtliche Verzögerungen oder Genehmigungsprobleme arbeitsbereit ist. Unser Team kümmert sich um den gesamten Lebenszyklus der Anstellung, von der ersten 30%-Regel-Anwendung bis zu den endgültigen Abfindungsberechnungen. Kontaktieren Sie Joost Hubregtse und das Team für eine konforme niederländische Lohnabrechnungslösung, um die Präsenz Ihres Unternehmens auf dem niederländischen Markt noch heute zu sichern.
Sichern Sie Ihre niederländische Remote-Strategie für 2026
Die Bereitstellung einer konformen Homeoffice-Pauschale in den Niederlanden erfordert mehr als nur die Zahlung eines Tagessatzes. Sie erfordert ein präzises Gleichgewicht zwischen steuerfreien Erstattungen und den strengen Gehaltsuntergrenzen, die für die 30%-Regelung vorgeschrieben sind. Wie Sie gesehen haben, ist die Beherrschung der Indexierung 2026 und der „entweder-oder“-Regel für Pendelkosten unerlässlich, um rückwirkende Steuernachforderungen zu vermeiden. Durch die Zentralisierung dieser Prozesse schützen Sie Ihr Unternehmen und bieten die Zuverlässigkeit, die Ihr internationales Team erwartet.
ICSPayroll agiert als Ihr lokaler Hüter in dieser komplexen Landschaft. Wir bieten volle niederländische Compliance mit den Steuer- und Arbeitsgesetzen von 2026 durch eine einzige monatliche Rechnung, die alle Beschäftigungskosten abdeckt. Unsere lizenzierten Partner bieten eine beschleunigte HSM-Visumbearbeitung in etwa drei Wochen an, sodass Sie Ihr Team ohne administrative Verzögerungen skalieren können. Lassen Sie sich von der Bürokratie nicht bei Ihrer Expansion in den niederländischen Markt bremsen.
Stellen Sie mit Vertrauen in den Niederlanden ein, erhalten Sie ein Angebot in 24 Stunden. Wir sind bereit, Ihnen beim Aufbau einer stabilen, konformen und florierenden Remote-Belegschaft zu helfen.
Häufig gestellte Fragen
Was ist die maximale steuerfreie Homeoffice-Pauschale im Jahr 2026?
Die Belastingdienst indexiert den täglichen steuerfreien Satz jährlich, um die Inflation und die Versorgungskosten zu berücksichtigen. Während der Satz im Jahr 2024 2,35 € pro Tag betrug, müssen Sie den spezifischen indexierten Betrag für 2026 überprüfen, bevor Sie Ihre Lohnabrechnungssysteme aktualisieren. Diese Pauschale bleibt eine gezielte Ausnahme innerhalb der Arbeitskostenregelung. Sie deckt Nebenkosten wie Strom und Wasser ab, ohne dass für den Arbeitgeber Lohnsteuer oder Sozialversicherungsbeiträge anfallen.
Ist die Homeoffice-Pauschale nach niederländischem Recht obligatorisch?
Das niederländische Gesetz schreibt keine spezifische Homeoffice-Pauschale für alle Arbeitnehmer vor. Viele Tarifverträge (CAOs) verlangen jedoch von Arbeitgebern, diese Erstattung zu gewähren. Auch ohne CAO nehmen die meisten professionellen Firmen sie in den Arbeitsvertrag auf, um wettbewerbsfähig zu bleiben. Sie hilft auch, die allgemeine Fürsorgepflicht des Arbeitgebers gemäß Artikel 7:611 des niederländischen Bürgerlichen Gesetzbuchs in Bezug auf sichere Remote-Arbeitsbedingungen zu erfüllen.
Kann ich demselben Arbeitnehmer sowohl eine Pendlerpauschale als auch eine Homeoffice-Pauschale zahlen?
Sie können nicht legal sowohl eine Pendlerpauschale als auch eine steuerfreie Homeoffice-Pauschale für denselben Kalendertag zahlen. Die Belastingdienst verlangt für jeden 24-Stunden-Zeitraum eine Wahl zwischen beiden. Wenn ein Mitarbeiter an einem Teil des Tages das Büro besucht, priorisieren Arbeitgeber typischerweise die Reisekostenerstattung. Dies gewährleistet die Einhaltung der Vorschriften und stellt sicher, dass gezielte Ausnahmen nicht zweimal für denselben Mitarbeiter an einem einzigen Arbeitstag verwendet werden.
Wie wirkt sich die Homeoffice-Pauschale auf die Gehaltsuntergrenze der 30%-Regelung aus?
Steuerfreie Zulagen zählen nicht zum Mindeststeuerpflichtigen Gehalt, das für die 30%-Regelung erforderlich ist. Für 2026 beträgt die Standard-Jahresgehaltsnorm 48.013 EUR nach Abzug der 30%. Wenn Sie das Grundgehalt reduzieren, um eine höhere Pauschale zu gewähren, riskieren Sie, unter diese gesetzliche Untergrenze zu fallen. Dieser Fehler führt zum sofortigen Verlust der Regelung, wodurch präzise Lohnabrechnungsberechnungen für Ihre internationalen Neueinstellungen unerlässlich sind.
Benötige ich eine niederländische BV, um steuerfreie Zulagen an Mitarbeiter in den Niederlanden zu zahlen?
Sie benötigen keine lokale niederländische BV, um Ihren Mitarbeitern konforme steuerfreie Zulagen zu gewähren. Die Nutzung eines Employer of Record (EOR) ermöglicht es Ihnen, Mitarbeiter über eine bestehende Rechtsstruktur in den Niederlanden einzustellen und zu bezahlen. ICSPayroll verwaltet die gesamte niederländische Lohnabrechnung, einschließlich der 30%-Regel-Anträge und Homeoffice-Erstattungen. Dieses Modell beseitigt den administrativen Aufwand der Unternehmensgründung und gewährleistet gleichzeitig die vollständige Einhaltung der lokalen Steuer- und Arbeitsvorschriften.
Welche Büroausstattung kann ich Remote-Mitarbeitern im Jahr 2026 steuerfrei zur Verfügung stellen?
Arbeitgeber können ergonomische Büroausstattung steuerfrei zur Verfügung stellen, wenn diese nach den niederländischen Arbo-Gesundheits- und Sicherheitsstandards für einen sicheren Arbeitsplatz notwendig ist. Dazu gehören Gegenstände wie verstellbare Schreibtische, ergonomische Stühle und Computermonitore. Um steuerbefreit zu bleiben, sollte die Ausrüstung technisch gesehen Eigentum des Arbeitgebers bleiben. Wenn der Mitarbeiter das Eigentum übernimmt, muss der faire Marktwert von Ihrer Ermessensspanne der WKR abgezogen oder als steuerpflichtiges Gehalt behandelt werden.
Wird die Homeoffice-Pauschale für Teilzeitmitarbeiter anteilig berechnet?
Die Homeoffice-Pauschale in den Niederlanden wird anteilig auf Basis der tatsächlichen Anzahl der Tage berechnet, an denen der Mitarbeiter von zu Hause aus arbeitet, und nicht auf Basis seiner gesamten Vertragsstunden. Ein Teilzeitmitarbeiter, der zwei Tage von zu Hause aus arbeitet, erhält für diese spezifischen Tage den gleichen Tagessatz wie ein Vollzeitmitarbeiter. Viele Arbeitgeber verwenden die 214-Tage-Regel, um einen festen Monatsbetrag zu berechnen. Dies bietet eine konsistente Zahlung, die Feiertage und kurzfristige Krankheiten berücksichtigt.
Welche Konsequenzen hat die Überschreitung der WKR-Ermessensspanne im Jahr 2026?
Wenn Ihre gesamten steuerfreien Leistungen die Ermessensspanne im Jahr 2026 überschreiten, muss der Arbeitgeber eine Endsteuer von 80 % auf den Überschuss zahlen. Diese Steuer ist für Zwecke der Körperschaftsteuer nicht abzugsfähig. Sie gilt für alle nicht befreiten Leistungen, die im Laufe des Geschäftsjahres erbracht wurden. Eine professionelle Lohnabrechnungsüberwachung ist unerlässlich, um diese Spanne in Echtzeit zu verfolgen und sicherzustellen, dass Sie am Ende des Jahres keine unerwarteten und teuren Steuernachforderungen erhalten.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record- und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankengeld und CAO-Compliance, wobei ein Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Das niederländische Gesetz schreibt derzeit keine spezifische Homeoffice-Zahlung für alle Arbeitnehmer vor. Stattdessen ergibt sich die Verpflichtung in der Regel aus einem Tarifvertrag (CAO) oder dem individuellen Arbeitsvertrag. Auf dem Talentmarkt 2026 ist die Gewährung dieser Pauschale jedoch eine Standardpraxis für professionelle Organisationen. Sie dient als wichtiges Instrument zur Rekrutierung und Bindung von Mitarbeitern und signalisiert, dass Ihr Unternehmen die Flexibilität und das Wohlbefinden seiner Mitarbeiter schätzt. Sie sollten den vereinbarten Betrag und die Zahlungsbedingungen im Arbeitsvertrag klar dokumentieren, um zukünftige Streitigkeiten oder administrative Verwirrung zu vermeiden. Wenn diese Bedingungen nicht festgelegt werden, kann dies zu Inkonsistenzen bei der Anwendung von Leistungen in Ihrem Team führen.
Die Belastingdienst indexiert den täglichen steuerfreien Satz jährlich, um die Inflation und die Versorgungskosten zu berücksichtigen. Während der Satz im Jahr 2024 2,35 € pro Tag betrug, müssen Sie den spezifischen indexierten Betrag für 2026 überprüfen, bevor Sie Ihre Lohnabrechnungssysteme aktualisieren. Diese Pauschale bleibt eine gezielte Ausnahme innerhalb der Arbeitskostenregelung. Sie deckt Nebenkosten wie Strom und Wasser ab, ohne dass für den Arbeitgeber Lohnsteuer oder Sozialversicherungsbeiträge anfallen.
Das niederländische Gesetz schreibt keine spezifische Homeoffice-Pauschale für alle Arbeitnehmer vor. Viele Tarifverträge (CAOs) verlangen jedoch von Arbeitgebern, diese Erstattung zu gewähren. Auch ohne CAO nehmen die meisten professionellen Firmen sie in den Arbeitsvertrag auf, um wettbewerbsfähig zu bleiben. Sie hilft auch, die allgemeine Fürsorgepflicht des Arbeitgebers gemäß Artikel 7:611 des niederländischen Bürgerlichen Gesetzbuchs in Bezug auf sichere Remote-Arbeitsbedingungen zu erfüllen.
Sie können nicht legal sowohl eine Pendlerpauschale als auch eine steuerfreie Homeoffice-Pauschale für denselben Kalendertag zahlen. Die Belastingdienst verlangt für jeden 24-Stunden-Zeitraum eine Wahl zwischen beiden. Wenn ein Mitarbeiter an einem Teil des Tages das Büro besucht, priorisieren Arbeitgeber typischerweise die Reisekostenerstattung. Dies gewährleistet die Einhaltung der Vorschriften und stellt sicher, dass gezielte Ausnahmen nicht zweimal für denselben Mitarbeiter an einem einzigen Arbeitstag verwendet werden.
Steuerfreie Zulagen zählen nicht zum Mindeststeuerpflichtigen Gehalt, das für die 30%-Regelung erforderlich ist. Für 2026 beträgt die Standard-Jahresgehaltsnorm 48.013 EUR nach Abzug der 30%. Wenn Sie das Grundgehalt reduzieren, um eine höhere Pauschale zu gewähren, riskieren Sie, unter diese gesetzliche Untergrenze zu fallen. Dieser Fehler führt zum sofortigen Verlust der Regelung, wodurch präzise Lohnabrechnungsberechnungen für Ihre internationalen Neueinstellungen unerlässlich sind.
Sie benötigen keine lokale niederländische BV, um Ihren Mitarbeitern konforme steuerfreie Zulagen zu gewähren. Die Nutzung eines Employer of Record (EOR) ermöglicht es Ihnen, Mitarbeiter über eine bestehende Rechtsstruktur in den Niederlanden einzustellen und zu bezahlen. ICSPayroll verwaltet die gesamte niederländische Lohnabrechnung, einschließlich der 30%-Regel-Anträge und Homeoffice-Erstattungen. Dieses Modell beseitigt den administrativen Aufwand der Unternehmensgründung und gewährleistet gleichzeitig die vollständige Einhaltung der lokalen Steuer- und Arbeitsvorschriften.
Arbeitgeber können ergonomische Büroausstattung steuerfrei zur Verfügung stellen, wenn diese nach den niederländischen Arbo-Gesundheits- und Sicherheitsstandards für einen sicheren Arbeitsplatz notwendig ist. Dazu gehören Gegenstände wie verstellbare Schreibtische, ergonomische Stühle und Computermonitore. Um steuerbefreit zu bleiben, sollte die Ausrüstung technisch gesehen Eigentum des Arbeitgebers bleiben. Wenn der Mitarbeiter das Eigentum übernimmt, muss der faire Marktwert von Ihrer Ermessensspanne der WKR abgezogen oder als steuerpflichtiges Gehalt behandelt werden.
Die Homeoffice-Pauschale in den Niederlanden wird anteilig auf Basis der tatsächlichen Anzahl der Tage berechnet, an denen der Mitarbeiter von zu Hause aus arbeitet, und nicht auf Basis seiner gesamten Vertragsstunden. Ein Teilzeitmitarbeiter, der zwei Tage von zu Hause aus arbeitet, erhält für diese spezifischen Tage den gleichen Tagessatz wie ein Vollzeitmitarbeiter. Viele Arbeitgeber verwenden die 214-Tage-Regel, um einen festen Monatsbetrag zu berechnen. Dies bietet eine konsistente Zahlung, die Feiertage und kurzfristige Krankheiten berücksichtigt.
Wenn Ihre gesamten steuerfreien Leistungen die Ermessensspanne im Jahr 2026 überschreiten, muss der Arbeitgeber eine Endsteuer von 80 % auf den Überschuss zahlen. Diese Steuer ist für Zwecke der Körperschaftsteuer nicht abzugsfähig. Sie gilt für alle nicht befreiten Leistungen, die im Laufe des Geschäftsjahres erbracht wurden. Eine professionelle Lohnabrechnungsüberwachung ist unerlässlich, um diese Spanne in Echtzeit zu verfolgen und sicherzustellen, dass Sie am Ende des Jahres keine unerwarteten und teuren Steuernachforderungen erhalten.
Verwandte Artikel