オランダにおける総雇用コストの計算方法:2026年版雇用主向けガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
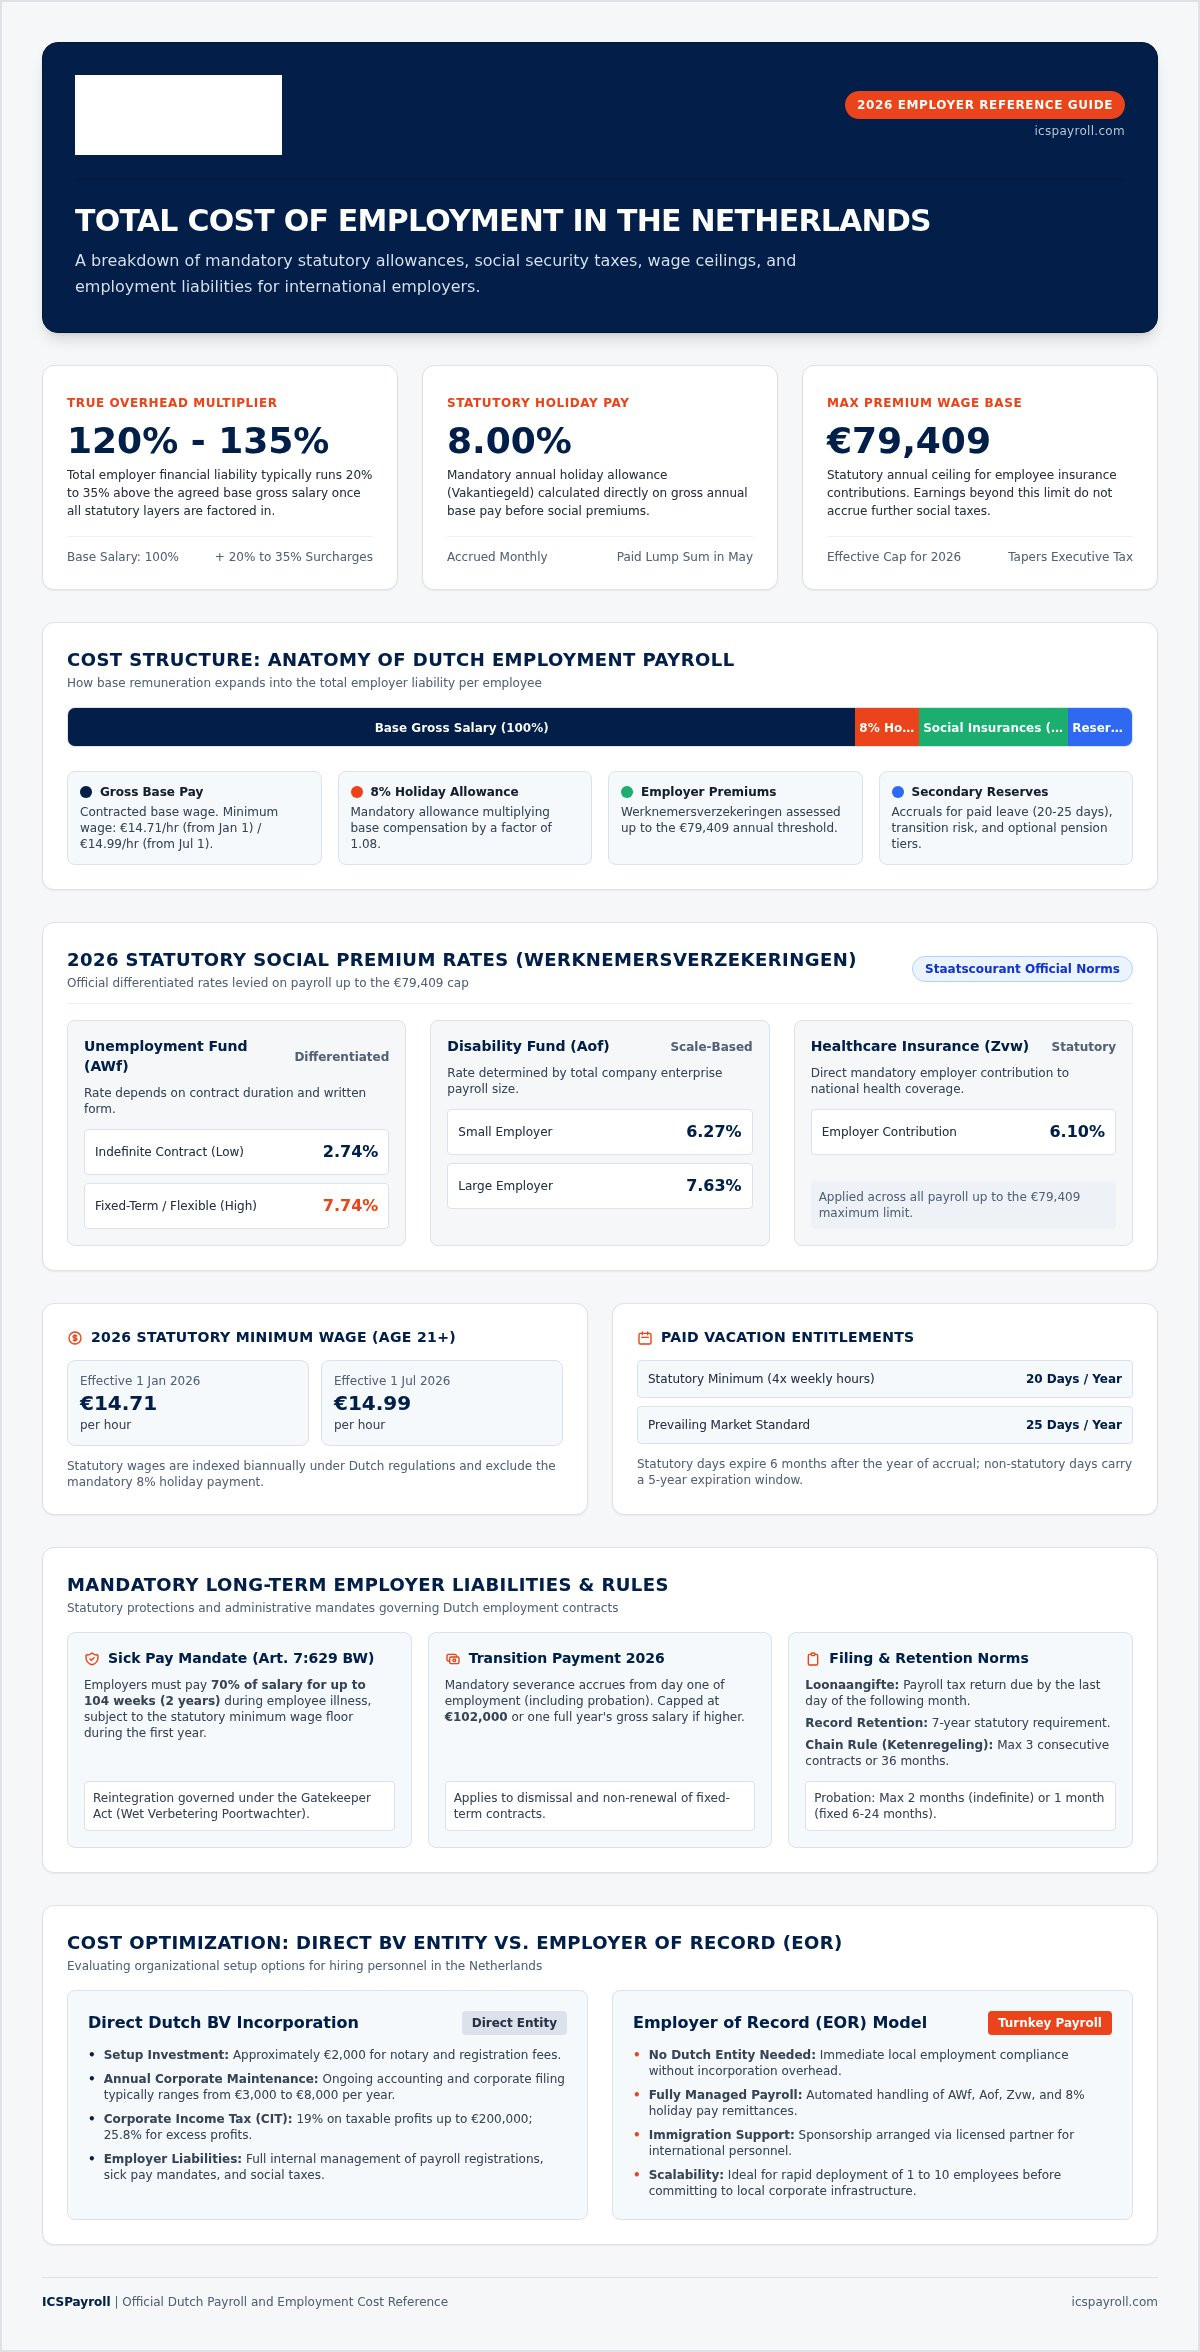
合意した総支給額(基本給)のみに基づいてオランダでの雇用予算を立てることは、国際的な採用計画を狂わせる最も早い原因となります。法定休暇手当、義務付けられている被用者保険、上限が定められた社会保険料の算定基準などにより、実際の雇用主負担は通常、基本給を20%から35%上回ります。これらの規則をあらかじめ考慮していなければ、法定の追加負担によって事業運営コストは急速に膨らんでしまいます。オランダ現地の労働関連当局への完全なコンプライアンスを維持しながら正確な利益率を予測するためには、オランダにおける総雇用コストの計算方法を理解しておくことが不可欠です。
オランダの労働基準への対応は、不確実な勘に頼るべきではありません。しかし、変動する失業保険料、健康保険料の拠出、年金要件のバランスを取る作業は、しばしば実務上の大きな摩擦を生み出します。本ガイドでは、雇用主負担の必須社会保険料、法定8%の休暇手当、2年間の病気有給補償義務といった長期的な負債を細分化し、2026年の正確な計算式を詳細に解説します。貴社にとって最も費用対効果の高い手法を選択し、正確な採用予算を構築できるよう、雇用主コストモデルを順を追ってご案内します。
重要ポイント
- オランダでの雇用主負担は、法定の社会保険料や福利厚生が給与計算に組み込まれると、通常、総支給額(基本給)の125%から135%の範囲に達します。
- オランダにおける総雇用コストの計算を正確に行うには、法定の8%休暇手当と、2026年の上限額79,409ユーロまでの雇用主負担社会保険料を正しく重ね合わせる必要があります。
- 法定の被用者保険には、会社の規模や契約形態に基づく個別の失業保険料や障害基金への拠出など、変動する保険料率が適用されます。
- 法定の2年間病気有給補償義務や業界標準の年金制度といった長期的な責任については、キャッシュフローへの悪影響を防ぐために事前に予算計上しておく必要があります。
- オランダ現地法人(BV)の直接設立とEmployer of Record(EOR:登録雇用主)モデルを比較評価することで、国際的な雇用業務における最も費用対効果の高い体制が明確になります。
総支給額とオランダの法定手当の内訳
オランダにおける総雇用報酬において、基本給はその基礎部分に過ぎません。外国企業は、交渉した年俸が主要な財務責任と同等であると考えがちですが、現地の法制度では総支給額の真上にさらなる法定の手当や保険料が直接上乗せされます。オランダの総雇用コストは、総基本給に加えて、法定手当、雇用主負担の社会保険料、義務的年金拠出金、そして休暇や退職手当に関する引当金で構成されます。予期せぬ財務上の修正を避けるためには、これらの法的な階層を理解することが、オランダにおける総雇用コストの計算方法を習得する第一歩となります。
オランダ国内の法定最低賃金は年2回改定されます。business.gov.nlで公表されている公式数値によると、21歳以上の労働者の法定最低時給は、2026年1月1日時点で14.71ユーロ、2026年7月1日には14.99ユーロに引き上げられます。オランダの賃金構造では、従業員負担の国民保険(volksverzekeringen)が個人の所得税内に組み込まれているため、雇用主は従業員からの控除分と、直接負担しなければならない個別の法定上乗せ分を明確に区別する必要があります。これについてはオランダ税制の概要にも記載されています。
法定8%の休暇手当(Vakantiegeld)
オランダの労働法では、従業員の年間総基本給に対して直接計算される8%の法定休暇手当(Vakantiegeld)の支給が義務付けられています。雇用主は給与計算サイクルごとにこの支払いを予算計上し、毎月積み立てるか、あるいは慣例に従って毎年5月に一括支給する必要があります。適用される労働協約(CAO:Collectieve Arbeidsovereenkomst)が法定基準を超える別の報酬条件を明示していない限り、すべての標準的な雇用契約に適用されます。オランダでの総雇用コストを計算する際、この手当により、社会保険料が課される前の基準報酬が実質的に1.08倍に拡大します。
法定最低基準と契約に基づく有給休暇の義務
有給休暇は、非生産期間中も給与支払いを維持しなければならないため、雇用主が吸収すべき実務上のコストとなります。法規制によって、年次有給休暇の明確な基準が定められています。
- 法定最低有給休暇日数:合意された週労働時間の4倍に相当し、週40時間の標準労働の場合、年間で正確に20日間の有給休暇となります。
- 一般的な市場水準:オランダにおける競争力のある提示条件では、通常、年間25日の有給休暇が付与されます。
- 繰り越しおよび失効条件:法定日数は付与された暦年の翌年から6か月後に失効しますが、法定外の追加日数は5年間の法定有効期間を持ちます。
2026年における雇用主の社会保険料負担と法定保険料
オランダの雇用主は、失業、障害、国民医療をカバーする法定被用者保険(werknemersverzekeringen)の費用を負担します。これらの法定拠出金は、法的に指定された所得上限まで、従業員の総報酬に対して直接課されます。2026年のオランダ官報(Staatscourant)の公式発表で確認されたとおり、年間の保険料算定対象上限給与は79,409ユーロに設定されています。この法定上限を超える給与には追加の社会保険料が発生しないため、OECDの「Taxing Wages」レポートでも分析されているように、高所得層の専門職に対する実質的な税負担率は逓減します。この上限額を把握しておくことは、管理職や高度技術者の雇用コストを計算する上で不可欠です。
基金ごとの違いを考慮しないと、予算予測の誤りにつながります。これらの納付に関する月次の詳細な期限については、当社のオランダ給与計算管理リファレンスガイドに概説されています。
失業保険基金および障害者基金(AWfおよびAof)
法定セーフティネットへの拠出率は、雇用契約の形態および企業の給与総額規模に大きく左右されます。
- 一般失業基金(AWf):2.74%の低率または7.74%の高率が課されます。2.74%の低率は、固定労働時間を定めた書面による無期雇用契約に厳格に適用されます。有期契約、口頭合意、オンコール契約の場合は、直ちに7.74%の高率が適用されます。
- 労働障害基金(Aof):中小企業(企業全体の給与総額が平均賃金の25倍まで)には6.27%、大企業には7.63%が課されます。
- 職場復帰基金(Whk):疾病および障害の引当金を補填するための雇用主別変動保険料であり、2026年の全国平均基準値は1.52%です。
医療保険法拠出金(Zvw)
オランダの医療保険法(Zvw:Zorgverzekeringswet)に基づく雇用主拠出金は、2026年時点で6.10%に固定されています。雇用主は、統一給与申告(loonaangifte)を通じて、この拠出金をオランダ税務局(Belastingdienst)へ毎月直接納付します。障害保険や失業保険と同様に、Zvwの拠出も上限額である79,409ユーロまでの給与にのみ適用されます。
社会保険料の合計は、上限以下の対象給与に対して通常17%から19%の間接費を追加します。給与名簿の変更に伴いこれらの変動率を管理するには、細心の注意が必要です。ICSPayrollのような専門家と提携することで、税金の再計算やコンプライアンス違反の罰則を受けることなく、各社会保険料率を正確に適用できます。
義務的付加給付、疾病補償義務、隠れた引当金
法定の給与税は、雇用主が負う法的責任の一部に過ぎません。オランダでは、付加給付、企業年金制度、従業員の健康に関する雇用主の義務が大きな負担となり、月々のキャッシュフローに直接影響を及ぼします。標準的な市場慣行として、通常は補足的な年金への加入が求められ、企業負担分は年金対象給与(総支給額から法定の国家年金基礎控除額を差し引いた額)の平均15.2%に達します。オランダにおける総雇用コストを算出する際、義務的な疾病補償引当金や法定退職金を考慮から除外してしまうと、大幅な予算不足を招くことになります。
オランダの解雇保護法は一方的な解雇を厳格に制限しており、健康問題が発生した際には雇用主に長期的な金銭的補償を義務付けています。海外の経営陣は、当社の外国企業向けオランダ労働法コンプライアンスガイドを参照し、自社の採用方針をオランダの法規範に合わせて整備することをお勧めします。
104週間の法定病気有給補償義務(オランダ民法第7編629条)
オランダ民法(BW:Burgerlijk Wetboek)第7編629条に基づき、雇用主は従業員の病気休職中、最長104週間(丸2年間)、給与の少なくとも70%を支払い続けなければなりません。最初の52週間については、支給額が法定最低賃金を下回ってはならないと定められています。同時に、ゲートキーパー改善法(Wet verbetering poortwachter)により、厳格な手続きが義務付けられています。
- 第6週の問題分析:認定産業医サービス(Arbodienst)を通じて実施される義務的な労働衛生評価。
- 第8週の行動計画:雇用主と従業員の間で合意される正式な職場復帰計画。
- 復職プロセス:社内復帰(第1トラック)または外部労働市場への復帰(第2トラック)の積極的な支援。これを怠ると、給付管理機構(UWV:Uitvoeringsinstituut Werknemersverzekeringen)から最長52週間の給与支払い延長制裁が科される可能性があります。
多くの外国企業は、この多額のキャッシュ流出リスクを緩和するために民間病気休職保険(ziekteverzuimverzekering)に加入しています。
法定移行手当(Transitievergoeding)
オランダ政府(rijksoverheid.nl)の公式規則に基づき、解雇時には移行手当(Transitievergoeding:解雇・退職補償金)の支払いが義務付けられています。主な法的基準は以下の通りです。
- 初日からの積立発生:法定試用期間を含め、雇用初日から直ちに発生し、勤続1年ごとに月額総給与の3分の1として計算されます。
- 法定上限:2026年の上限額は102,000ユーロ、または従業員の年間総給与がその金額を超える場合は年収全額分となります。
- 疾病による手当の制度変更:2026年7月1日以降、従業員25名以上の企業は、2年間の従業員の疾病休職に伴う退職時に支払った移行手当に対するUWVからの払い戻しを受けられなくなります(小規模企業は引き続きこの助成対象となります)。
労働環境経費制度(WKR)と付加手当
労働環境経費制度(WKR:Werkkostenregeling)を利用することで、雇用主は在宅勤務環境、モバイル端末、通勤手当などの非課税手当を給与税の対象外として支給できます。これらの手当を15.2%の年金積立金とともに計算に含めることで、オランダにおける真の人件費を正確に把握することができます。
ステップ別計算式:オランダにおける総雇用コストの計算方法
正確な財務モデルを構築するには、直接給与、法定上乗せ、上限付き社会保険料、および不測の事態への引当金を体系的に集計する必要があります。実務上の目安として、雇用主の実際の年間負担額は、従業員の基本給(総支給額)の1.25倍から1.35倍の範囲となります。標準的な計算の流れは以下の順序に従います。
総コスト = 基本給(総額) + 休暇手当(8%) + 上限付き社会保険料 + 年金積立(15.2%) + 疾病および退職手当引当金
このモデルを系統的に適用することで、事業拡大の予算編成における予期せぬ財政的負担を排除できます。
オランダ雇用コストの総合計算式
オランダにおける総雇用コストの算出にあたっては、4つのステップで貸借対照表を正確に構築します。
- ステップ1:基本給(総支給額):契約上の年間基本給を確定し、法定の最低時給基準を満たしていることを確認します。
- ステップ2:休暇手当(Vakantiegeld):基本給に8%を乗じます(給与 × 0.08)。これにより、総報酬額が確定します。
- ステップ3:雇用主負担社会保険料:AWf(無期2.74%または有期等7.74%)、Aof(中小企業6.27%または大企業7.63%)、Zvw(6.10%)、Whk(平均1.52%)を計算します。これらの料率は、法定上限である79,409ユーロまでの給与にのみ適用します。これを超える部分の給与に対する社会保険料率は0%となります。
- ステップ4:年金および引当金:業界の年金料率(年金対象給与に対して平均15.2%)を適用し、病気有給補償および移行手当(Transitievergoeding)の引当金を追加します。
30%ルーリングが総報酬コストに与える影響
国外から優秀な人材を採用する場合、外国人向けの優遇税制によって額面給与と手取り額のバランスが変化します。オランダ税務局(Belastingdienst)の規則に基づき、30%ルーリング(30% ruling:一定の外国人労働者に対する非課税手当制度)を適用すると、総支給額の最大30%がオランダの賃金税から非課税となります。ただし、以下の法定最低給与要件が課されます。
- 標準の課税対象給与基準:控除後の課税対象給与が、2026年時点で年間48,013ユーロ以上である必要があります。
- 学術・修士号取得者の基準:対象となる修士号を保有する30歳未満の従業員の場合、課税対象給与の基準は年間36,497ユーロです。
- 30%全額控除に必要な総給与額:30%の控除を完全に受けるには、年間約68,590ユーロ以上の総給与が必要です。
- 法定上限と段階的縮小:この優遇措置の上限は、2026年のWNT基準額(最高給与基準)である262,000ユーロまでに制限されます。さらに、2024年以降に認可されたルーリングについては、2027年1月1日より非課税上限が27%に引き下げられます。
幹部クラスの給与パッケージをこれらの複雑な報酬規則に適合させるには、当社の包括的なオランダの30%ルーリング雇用主向けガイドをご覧ください。採用予定者のコストを迅速に把握する必要がある場合は、ICSPayrollにオランダ雇用コストの試算をご依頼ください。24時間以内に詳細な内訳を作成して提示いたします。
コストの最適化:オランダ現地法人(BV)設立とEmployer of Record(EOR)の比較
オランダへの進出を検討する外国企業は、現地に非公開有限会社(Besloten Vennootschap:BV)を設立するか、専門のEmployer of Record(EOR:登録雇用主)と提携するかという極めて重要な組織体制の決定を迫られます。法定賃金の計算式だけでなく、事業基盤の維持には固定の間接経費が伴い、最終的な営業利益を大きく左右します。これらの組織運営費用を法定給与負担と併せて検討することが、真の企業視点でオランダの総雇用コストを計算する鍵となります。
オランダ法人(BV)設立に伴う実際の間接経費
現地法人を直接設立すればオランダ国内に完全な拠点を確保できますが、多額の資本金、設立準備、および継続的な管理コストが必要となります。
- 設立および維持管理費用:オランダBVの設立には、公証人費用、翻訳費用、オランダ商工会議所(KvK:Kamer van Koophandel)への登録手数料など、約2,000ユーロの初期費用が発生します。さらに、年次会計処理、年次報告書の公開、法人税申告などの継続的な対応により、通常年間3,000ユーロから8,000ユーロの費用がかかります。
- 法人税:オランダの居住法人として、BVは課税対象利益200,000ユーロまで19%、その上限を超える利益には25.8%の法人税が課されます。一方で、法人を設立せずに現地で事業を行った場合、意図せぬ恒久的施設(PE)の認定リスクに晒される可能性があります。
- 直接契約の管理義務:直接雇用を行う雇用主は、認定産業医サービス(Arbodienst)、業界別年金基金、および疾病リスクをカバーする民間保険会社と、個別に契約を結ぶ必要があります。
EORによる透明性の高い「給与乗数(Payroll Factor)」モデル
少数精鋭のチームを展開する場合や、市場テストを実施する企業にとって、Employer of Record(EOR)は法的な雇用主として機能するため、現地法人設立の煩雑さを解消できます。EORサービスは合意された総支給額に透明性の高い給与乗数(Payroll Factor)を適用し、雇用に伴うすべての負担を月次の一括請求書に統合します。
この統合された乗数には、8%の休暇手当、標準的な15.2%の年金積立、上限付きの社会保険料、包括的な疾病補償が含まれており、個別に保険契約を結ぶ必要はありません。また、移行手当の引当金、給与税申告の全工程、30%ルーリングの申請・管理も含まれます。海外からの移住が必要な場合でも、公認パートナーを通じて移民局(IND:Immigratie- en Naturalisatiedienst)の承認スポンサーとしてのビザ申請が可能であり、約3週間で手続きを完了できます。
このワンストップモデルと直接設立に伴う運用コストを比較することで、成長企業は安全に事業規模を拡大できます。導入までのスケジュールやコンプライアンス体制については、オランダにおけるEmployer of Recordの選び方に関する専門ガイドでご確認ください。
コストの確実性を確保してオランダ事業を拡大
人員配置の正確な予算を策定するには、8%の休暇手当から上限付き被用者保険、2年間の病気休職補償引当金まで、すべての法定上乗せ項目を考慮しなければなりません。総支給額の数字のみに依存していると、外国企業は大幅な予算オーバーに直面します。オランダにおける総雇用コストの計算方法を理解しておくことで、事業拡大計画を財務的に健全かつ完全に法令遵守した状態に保ち、予期せぬ実務上のトラブルを防ぐことができます。
設立費用2,000ユーロや年間3,000ユーロから8,000ユーロに及ぶ法人維持費を負担する代わりに、Employer of Recordモデルを活用すれば事業拡大を大幅に合理化できます。すべての法定手当、年金積立、必須保険を網羅した月次の一括請求により、コンプライアンスを完全に守りながら数週間で人材を採用できます。ICSPayrollでオランダの雇用コストを計算し、候補者の詳細情報をご共有いただければ、24時間以内に個別のお見積もりをお届けします。明確な見通しを持ち、確信を持ってオランダ市場への進出を進めてください。
よくある質問(FAQ)
オランダで従業員を雇用する場合、総給与の上にどれくらいのコストが上乗せされますか?
オランダにおける従業員の追加コストは、通常、合意した総基本給の25%から35%程度です。この間接費には、法定8%の休暇手当、法定被用者保険料(AWf、Aof、Zvw)、平均15.2%の年金積立金、および義務的な疾病補償引当金が含まれます。オランダの総雇用コストの算出方法を把握することで、人件費を過小評価することなく、実際の運用予算を正確に構築できます。
法定8%の休暇手当は、すべてのオランダ人従業員に義務付けられていますか?
はい。8%の休暇手当は、オランダ労働法に基づき、すべての標準的な契約に対して義務付けられています。雇用主は通常5月に一括で支払うか、または毎月の給与計算で積み立てて支給する必要があります。唯一の例外は、法定基準を満たすかそれを上回る別の報酬体系が、適用される労働協約(CAO)に明記されている場合のみです。
2026年のオランダにおける社会保険料の算定上限額はいくらですか?
2026年の年間保険料算定対象上限給与は79,409ユーロです。AWf失業保険基金、Aof労働障害基金、Zvw医療保険拠出金など、雇用主が負担する被用者保険は、この上限額までの総給与に対してのみ適用されます。79,409ユーロを超える給与には法定社会保険料が課されないため、高給の専門職に対する追加のパーセンテージ負担は実質的に軽減されます。
従業員がオランダで長期の病気休職に入った場合、どうなりますか?
オランダ民法第7編629条に基づき、雇用主は病気休職中の従業員に対して最長104週間、給与の少なくとも70%を支払い続けなければなりません。初年度は法定最低賃金を下回ることはできません。また、雇用主はゲートキーパー改善法に基づく法定の復職手順を厳密に遵守する必要があるため、多くの外国企業はこの金銭的負担を回避するために民間の病気休職保険に加入しています。
オランダで雇用主が年金拠出を抑えたり、免除されたりすることは可能ですか?
適用される労働協約(CAO)を通じて、自社の業界が義務的産業別年金基金(BPF)の対象となっている場合、年金拠出を免れることはできません。強制的な対象とならない業種では、任意の企業年金制度を設ける柔軟性があります。ただし、オランダの労働市場で優秀な人材を獲得・維持するためには、年金対象給与の約15.2%程度となる競争力のある年金プランを提供することが一般的な慣行となっています。
30%ルーリングは、雇用主側の総雇用コストにどのような影響を与えますか?
30%ルーリングは、主に対象となる外国人材に対する所得税の免除措置として機能し、総支給額の最大30%にかかる源泉徴収税を非課税とします。雇用主負担の社会保険料を直接減額するものではありませんが、基本給予算を無理に引き上げることなく、手取り額を増大させて魅力的な採用条件を提示できます。この制度を考慮した総雇用コストの計算方法を知ることで、国際採用における競争力と法定最低給与要件のバランスを取ることができます。
オランダでコンプライアンスを守って雇用するために、オランダ法人(BV)の設立は必須ですか?
いいえ、従業員を法令遵守の上で雇用するためにオランダBVを設立することは必須ではありません。設立に約2,000ユーロ、毎年の決算・会計に3,000ユーロから8,000ユーロを費やす代わりに、企業はEmployer of Record(EOR)を利用することができます。EORが法的な雇用主となり、給与税、年金、現地の法令遵守業務を一括の月次請求書で管理するため、企業は数週間で現地業務を開始できます。
著者:
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用契約、賃金税および社会保障の申告、休暇手当、年金、病気休暇、労働協約(CAO)遵守を含む、登録雇用主(EOR)およびオランダ給与計算サービスを統括しており、最短48時間以内でのオンボーディングを実現しています。
よくあるご質問
オランダにおける従業員の追加コストは、通常、合意した総基本給の25%から35%程度です。この間接費には、法定8%の休暇手当、法定被用者保険料(AWf、Aof、Zvw)、平均15.2%の年金積立金、および義務的な疾病補償引当金が含まれます。オランダの総雇用コストの算出方法を把握することで、人件費を過小評価することなく、実際の運用予算を正確に構築できます。
はい。8%の休暇手当は、オランダ労働法に基づき、すべての標準的な契約に対して義務付けられています。雇用主は通常5月に一括で支払うか、または毎月の給与計算で積み立てて支給する必要があります。唯一の例外は、法定基準を満たすかそれを上回る別の報酬体系が、適用される労働協約(CAO)に明記されている場合のみです。
2026年の年間保険料算定対象上限給与は79,409ユーロです。AWf失業保険基金、Aof労働障害基金、Zvw医療保険拠出金など、雇用主が負担する被用者保険は、この上限額までの総給与に対してのみ適用されます。79,409ユーロを超える給与には法定社会保険料が課されないため、高給の専門職に対する追加のパーセンテージ負担は実質的に軽減されます。
オランダ民法第7編629条に基づき、雇用主は病気休職中の従業員に対して最長104週間、給与の少なくとも70%を支払い続けなければなりません。初年度は法定最低賃金を下回ることはできません。また、雇用主はゲートキーパー改善法に基づく法定の復職手順を厳密に遵守する必要があるため、多くの外国企業はこの金銭的負担を回避するために民間の病気休職保険に加入しています。
適用される労働協約(CAO)を通じて、自社の業界が義務的産業別年金基金(BPF)の対象となっている場合、年金拠出を免れることはできません。強制的な対象とならない業種では、任意の企業年金制度を設ける柔軟性があります。ただし、オランダの労働市場で優秀な人材を獲得・維持するためには、年金対象給与の約15.2%程度となる競争力のある年金プランを提供することが一般的な慣行となっています。
30%ルーリングは、主に対象となる外国人材に対する所得税の免除措置として機能し、総支給額の最大30%にかかる源泉徴収税を非課税とします。雇用主負担の社会保険料を直接減額するものではありませんが、基本給予算を無理に引き上げることなく、手取り額を増大させて魅力的な採用条件を提示できます。この制度を考慮した総雇用コストの計算方法を知ることで、国際採用における競争力と法定最低給与要件のバランスを取ることができます。
いいえ、従業員を法令遵守の上で雇用するためにオランダBVを設立することは必須ではありません。設立に約2,000ユーロ、毎年の決算・会計に3,000ユーロから8,000ユーロを費やす代わりに、企業はEmployer of Record(EOR)を利用することができます。EORが法的な雇用主となり、給与税、年金、現地の法令遵守業務を一括の月次請求書で管理するため、企業は数週間で現地業務を開始できます。