Come Calcolare il Costo Totale del Lavoro nei Paesi Bassi: Guida per Datori di Lavoro 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
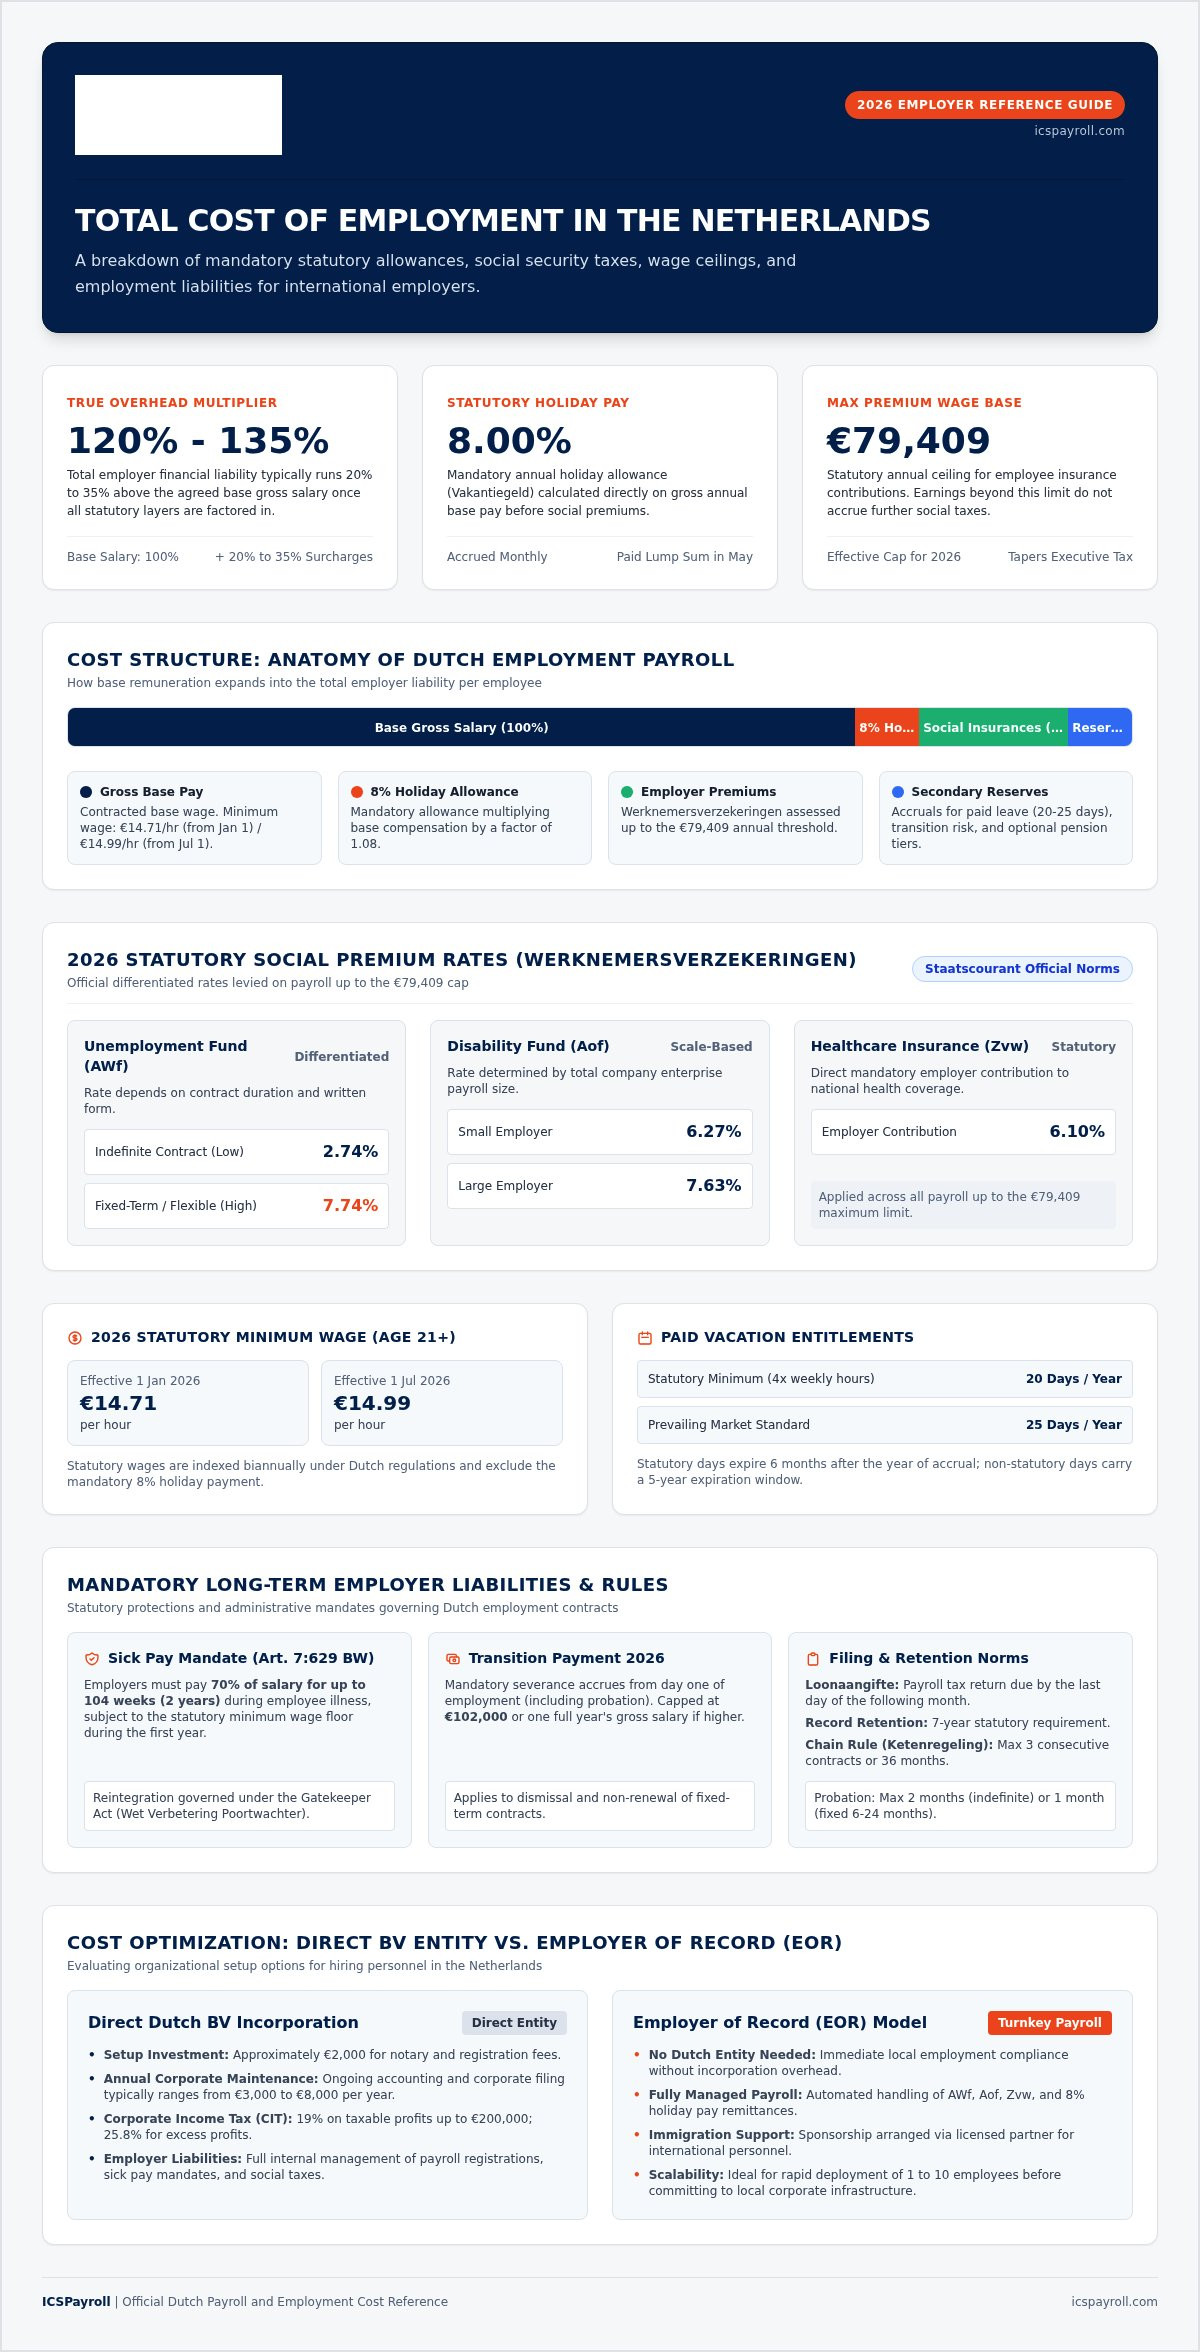
Prevedere il budget per un'assunzione olandese basandosi esclusivamente sul salario lordo concordato è il modo più rapido per far deragliare un piano di assunzione internazionale. Tra indennità di vacanza legali, assicurazioni obbligatorie per i dipendenti e basi di contributi sociali con tetto massimo, la tua vera responsabilità come datore di lavoro supera regolarmente il 20-35% della retribuzione base. Se non tieni conto di queste regole in anticipo, i supplementi legali gonfieranno rapidamente i tuoi costi operativi. Sapere come calcolare il costo totale del lavoro nei Paesi Bassi è essenziale per prevedere i margini con precisione, pur rimanendo pienamente conformi alle autorità locali del lavoro.
Gestire gli standard del lavoro olandesi non dovrebbe sembrare un'incertezza finanziaria, eppure bilanciare i contributi di disoccupazione variabili, i prelievi per l'assicurazione sanitaria e i requisiti pensionistici spesso crea grandi attriti amministrativi. Questa guida dettaglia le esatte formule matematiche per il 2026, analizzando i contributi sociali obbligatori a carico del datore di lavoro, l'indennità di vacanza legale dell'8% e le responsabilità a lungo termine come l'obbligo di due anni di indennità di malattia. Analizzeremo passo dopo passo il modello di costo per il datore di lavoro in modo da poter costruire budget di assunzione precisi e scegliere il percorso più efficiente in termini di costi per la tua attività.
Punti Chiave
- Le responsabilità di assunzione olandesi tipicamente variano tra il 125% e il 135% del salario lordo base una volta che i contributi e i benefit legali sono inclusi nel calcolo delle buste paga.
- Padroneggiare come calcolare il costo totale del lavoro nei Paesi Bassi richiede di sommare l'indennità di vacanza obbligatoria dell'8% con le imposte sociali a carico del datore di lavoro, con un tetto massimo di EUR 79.409 per il 2026.
- Le assicurazioni legali per i dipendenti richiedono contributi variabili, incluse quote di disoccupazione differenziate e allocazioni per fondi di invalidità basate sui parametri aziendali.
- Le responsabilità a lungo termine come l'obbligo legale di due anni di indennità di malattia e i regimi pensionistici standard di settore devono essere preventivati in anticipo per prevenire shock di flusso di cassa.
- Valutare l'incorporazione diretta di un'entità olandese rispetto a un modello Employer of Record (EOR) rivela la struttura più conveniente per le operazioni di assunzione internazionali.
Analisi del Salario Lordo e delle Indennità Olandesi Obbligatorie
Il salario base rappresenta solo la fondazione della remunerazione totale del lavoro nei Paesi Bassi. I datori di lavoro stranieri spesso presumono che la retribuzione annuale negoziata equivalga alla loro principale responsabilità finanziaria, ma la legislazione locale impone ulteriori strati statutari direttamente al di sopra dei salari lordi. Il costo totale del lavoro olandese è definito come la retribuzione lorda di base più le indennità legali obbligatorie, i contributi sociali a carico del datore di lavoro, i contributi pensionistici obbligatori e le riserve accumulate per ferie e indennità di licenziamento (transitievergoeding). Comprendere questi strati legali separati è il primo passo fondamentale per imparare a calcolare il costo totale del lavoro nei Paesi Bassi senza subire correzioni inattese al bilancio.
Le soglie salariali legali (wettelijk minimumloon) cambiano semestralmente in tutto il paese. Secondo i dati ufficiali pubblicati su business.gov.nl, il salario minimo legale olandese per i lavoratori di età pari o superiore a 21 anni è di EUR 14,71 all'ora a partire dal 1° gennaio 2026, salendo a EUR 14,99 all'ora il 1° luglio 2026. Poiché le strutture salariali olandesi includono l'assicurazione nazionale a carico del dipendente (volksverzekeringen) all'interno delle imposte sul reddito personale, i datori di lavoro devono distinguere chiaramente tra le detrazioni del dipendente e i supplementi obbligatori separati che devono finanziare direttamente, come documentato in questa panoramica del sistema fiscale olandese.
L'Indennità di Vacanza Legale dell'8 Percento (Vakantiegeld)
La legislazione sul lavoro olandese richiede un'indennità di vacanza legale (vakantiegeld) dell'8% calcolata direttamente sulla retribuzione lorda annuale di base del dipendente. I datori di lavoro devono prevedere questa responsabilità per ogni ciclo di busta paga, accumulando il saldo mensilmente o erogandolo come una tradizionale somma forfettaria a maggio. Si applica a tutti gli accordi di lavoro standard a meno che un Contratto Collettivo di Lavoro (CAO) applicabile non preveda esplicitamente disposizioni di compensazione alternative che superino le basi legali. Quando si valuta come calcolare il costo totale del lavoro nei Paesi Bassi, questa indennità espande immediatamente la retribuzione di base di un fattore di 1,08 prima che vengano valutati eventuali oneri previdenziali.
Minimi Legali e Obblighi Contrattuali di Ferie Retribuite
Il tempo libero retribuito (betaald verlof) introduce un costo operativo separato che i datori di lavoro devono assorbire mantenendo il libro paga durante i periodi non produttivi. I regolamenti legali stabiliscono chiari parametri di riferimento per le ferie:
- Indennità minima di ferie legale: Equivale a 4 volte l'orario di lavoro settimanale concordato, fornendo esattamente 20 giorni di ferie retribuite all'anno per una settimana lavorativa standard di 40 ore.
- Standard di mercato prevalenti: Le offerte commerciali competitive nei Paesi Bassi concedono tipicamente 25 giorni di ferie retribuite all'anno.
- Parametri di riporto e decadenza: I giorni legali scadono sei mesi dopo l'anno solare in cui sono stati maturati, mentre i giorni non legali hanno una finestra di scadenza legale di cinque anni.
Contributi Previdenziali a Carico del Datore di Lavoro e Premi Legali nel 2026
I datori di lavoro olandesi finanziano le assicurazioni obbligatorie per i dipendenti (werknemersverzekeringen) che coprono disoccupazione, invalidità e assistenza sanitaria nazionale. Questi prelievi legali sono calcolati direttamente sulla remunerazione lorda del dipendente fino a una soglia di reddito legalmente designata. Come confermato negli avvisi ufficiali della Staatscourant per il 2026, la base salariale massima per il premio annuale è fissata a EUR 79.409. I guadagni oltre questo tetto legale non accumulano ulteriori contributi sociali, il che crea una riduzione effettiva dell'onere fiscale complessivo per i professionisti con redditi più elevati, come analizzato nel rapporto OECD Taxing Wages. Conoscere questo limite è vitale quando si determina come calcolare il costo totale del lavoro nei Paesi Bassi per talenti esecutivi e tecnici.
La mancata considerazione delle differenziazioni dei fondi porta a proiezioni di budget inaccurate. Le scadenze mensili dettagliate per questi versamenti sono illustrate nella nostra guida di riferimento sulla gestione delle paghe olandese.
Fondi per la Disoccupazione e l'Invalidità (AWf e Aof)
I contributi ai sistemi di sicurezza sociale (sociale vangnetten) dipendono fortemente dalla struttura del contratto di lavoro e dalla scala del libro paga aziendale:
- Fondo Generale di Disoccupazione (AWf): Calcolato a un tasso basso del 2,74% o un tasso alto del 7,74%. Il tasso favorevole del 2,74% si applica strettamente ai contratti di lavoro a tempo indeterminato scritti, con orario di lavoro fisso. Contratti temporanei, accordi verbali e accordi su chiamata attivano immediatamente il tasso alto del 7,74%.
- Fondo di Invalidità Lavorativa (Aof): Prelevato al 6,27% per le piccole imprese (monte salari totale dell'impresa fino a 25 volte il salario medio del dipendente) e al 7,63% per le grandi organizzazioni.
- Fondo Ritorno al Lavoro (Whk): Un premio differenziato per il datore di lavoro che copre le riserve di malattia e invalidità, con un benchmark di calcolo nazionale medio dell'1,52% per il 2026.
Contributo all'Assicurazione Sanitaria (Zvw)
La legge olandese sull'assicurazione sanitaria (Zorgverzekeringswet) richiede un prelievo a carico del datore di lavoro (Zvw) fissato al 6,10% per il 2026. I datori di lavoro versano questo contributo mensilmente tramite la dichiarazione unificata dei salari (loonaangifte) direttamente all'ufficio delle imposte olandese (Belastingdienst). Come gli oneri per invalidità e disoccupazione, il prelievo Zvw si applica strettamente fino alla base massima del premio di EUR 79.409.
I contributi previdenziali combinati aggiungono tipicamente dal 17% al 19% di spese generali sui salari ammissibili al di sotto del tetto. Gestire queste percentuali variabili tra i cambiamenti dei ruoli del personale richiede una supervisione meticolosa. Collaborare con uno specialista dedicato come ICSPayroll assicura che ogni percentuale di sicurezza sociale sia applicata accuratamente senza innescare ricalcoli fiscali o sanzioni di conformità.
Benefit Secondari Obbligatori, Responsabilità di Malattia e Riserve Nascoste
Le imposte sui salari obbligatorie coprono solo una parte della tua esposizione legale. Nei Paesi Bassi, i benefit secondari, le disposizioni pensionistiche professionali e le responsabilità per la salute dei dipendenti aggiungono impegni sostanziali che influiscono direttamente sul tuo flusso di cassa mensile. La pratica di mercato standard richiede tipicamente una copertura pensionistica supplementare, dove i contributi aziendali ammontano in media al 15,2% del salario pensionabile (retribuzione lorda meno la franchigia legale della pensione statale). Quando si determina come calcolare il costo totale del lavoro nei Paesi Bassi, omettere le riserve di malattia obbligatorie o le regole legali di indennità di licenziamento porterà a importanti deficit di bilancio.
Le leggi olandesi sulla protezione del lavoro (arbeidsrecht) limitano rigorosamente i licenziamenti unilaterali e richiedono un finanziamento a lungo termine da parte del datore di lavoro durante le crisi sanitarie. I team di leadership internazionali dovrebbero consultare la nostra guida dettagliata sul diritto del lavoro nei Paesi Bassi per i datori di lavoro stranieri per allineare le politiche di assunzione interne agli standard legali olandesi.
L'Obbligo Legale di 104 Settimane di Malattia Retribuita (Art. 7:629 BW)
Ai sensi dell'articolo 7:629 del Codice Civile Olandese (BW), i datori di lavoro devono continuare a pagare almeno il 70% del salario di un dipendente per un massimo di 104 settimane (due anni interi) durante la malattia. Durante le prime 52 settimane, l'importo erogato non può scendere al di sotto del salario minimo legale. Contestualmente, la Legge sul Miglioramento del Guardiano (Wet verbetering poortwachter) impone rigidi doveri procedurali:
- Analisi del problema alla settimana 6: Valutazione obbligatoria della salute sul lavoro condotta tramite un servizio certificato di salute e sicurezza (Arbodienst).
- Piano d'azione alla settimana 8: Piano formale di reintegrazione concordato tra datore di lavoro e dipendente.
- Percorsi di reintegrazione: Collocamento attivo interno (Percorso 1) o collocamento sul mercato del lavoro esterno (Percorso 2), con il fallimento che comporta una sanzione salariale fino a 52 settimane dall'UWV.
La maggior parte delle imprese straniere acquista un'assicurazione malattia commerciale (ziekteverzuimverzekering) per ammortizzare questa pesante esposizione di cassa.
Indennità di Transizione Legale (Transitievergoeding)
Le leggi sul licenziamento (ontslagrecht) impongono un'indennità di fine rapporto nota come transitievergoeding secondo le regole ufficiali su rijksoverheid.nl. I principali benchmark legali includono:
- Maturazione dal primo giorno: Matura immediatamente al momento dell'assunzione, calcolata come un terzo del salario lordo mensile per anno di servizio, inclusi i periodi di prova legali.
- Limiti legali: Fissata a EUR 102.000 per il 2026, o un intero salario lordo annuale se la retribuzione regolare del dipendente supera tale soglia.
- Cambiamento dell'indennità di malattia: A partire dal 1° luglio 2026, le imprese con 25 o più dipendenti perdono il rimborso UWV per i pagamenti di transizione effettuati a seguito di due anni di malattia del dipendente; le imprese più piccole mantengono l'accesso a questo sussidio.
Schema Spese Luogo di Lavoro (WKR) e Indennità Secondarie
Il Werkkostenregeling (WKR) consente ai datori di lavoro di erogare indennità esentasse per l'allestimento dell'ufficio domestico, i dispositivi mobili e i costi di pendolarismo legati al lavoro senza innescare imposte sui salari. Includere queste indennità strutturate insieme alla tua maturazione pensionistica del 15,2% fornisce una visione accurata delle vere spese del personale nei Paesi Bassi.
Formula Passo-Passo: Come Calcolare il Costo Totale del Lavoro nei Paesi Bassi
Una modellazione finanziaria accurata richiede un approccio metodico che aggrega la retribuzione diretta, i ricarichi legali, le imposte con tetto massimo e le riserve per imprevisti. Come regola pratica, la vera responsabilità annuale di un datore di lavoro varia tra 1,25 e 1,35 volte il salario lordo base del lavoratore. La relazione matematica standard segue questa sequenza:
Costo Totale = Salario Lordo Base + Indennità di Vacanza (8%) + Contributi Previdenziali con Tetto Massimo + Maturazione Pensione (15,2%) + Riserve Malattia e Indennità di Licenziamento
L'applicazione metodica di questo modello elimina le sorprese finanziarie nella pianificazione dei budget di espansione.
La Formula Completa per il Calcolo del Costo del Lavoro Olandese
Costruire un bilancio accurato richiede quattro passaggi sequenziali quando si determina come calcolare il costo totale del lavoro nei Paesi Bassi:
- Passaggio 1: Salario Lordo Base: Confermare il salario annuale base contrattuale, assicurandosi che soddisfi i minimi orari legali.
- Passaggio 2: Indennità di Vacanza (Vakantiegeld): Moltiplicare il salario lordo base per l'8% (salario × 0,08). Questo stabilisce la remunerazione lorda totale.
- Passaggio 3: Premi Previdenziali a Carico del Datore di Lavoro: Calcolare AWf (2,74% permanente o 7,74% flessibile), Aof (6,27% piccola o 7,63% grande), Zvw (6,10%) e Whk (in media 1,52%). Applicare queste aliquote esclusivamente ai guadagni fino al tetto legale di EUR 79.409. Qualsiasi salario superiore a questo importo comporta 0% di prelievi previdenziali.
- Passaggio 4: Pensione e Riserve: Applicare il tasso pensionistico settoriale (in media 15,2% sul salario pensionabile) e aggiungere gli accantonamenti per la copertura della malattia e le responsabilità della transitievergoeding.
L'Impatto della Regola del 30 Percento sui Costi Totali di Remunerazione
Il reclutamento di talenti internazionali altera le dinamiche lordo-netto attraverso la facilitazione fiscale per gli espatriati. Secondo i regolamenti della Belastingdienst, la regola del 30% esenta fino al 30% dei guadagni lordi dalla tassa sul salario olandese. Tuttavia, si applicano minimi salariali legali:
- Soglia imponibile standard: Il salario imponibile del dipendente dopo la deduzione deve rimanere almeno di EUR 48.013 nel 2026.
- Criteri scientifici e di Master: I dipendenti di età inferiore ai 30 anni in possesso di un master qualificante richiedono una soglia di salario imponibile di EUR 36.497.
- Soglia lorda per il beneficio completo: Per ottenere la detrazione completa del 30% è necessario un salario lordo annuale di circa EUR 68.590.
- Limiti legali e riduzione progressiva: Il beneficio è limitato alla norma WNT di EUR 262.000 per il 2026. Inoltre, le decisioni emesse dal 2024 in poi diminuiscono a un tasso di rimborso esentasse del 27% a partire dal 1° gennaio 2027.
Per allineare i pacchetti esecutivi a queste complesse regole di compensazione, consulta la nostra guida completa per i datori di lavoro sulla regola del 30% nei Paesi Bassi. Se hai bisogno di chiarezza immediata sulle prossime assunzioni, richiedi un calcolo personalizzato dei costi olandesi a ICSPayroll per ricevere un'analisi dettagliata del budget entro 24 ore.
Ottimizzazione dei Costi: Incorporazione Diretta di una BV Olandese vs. Employer of Record (EOR)
Le aziende straniere che si stabiliscono nei Paesi Bassi affrontano una decisione strutturale critica: incorporare una società a responsabilità limitata locale (Besloten Vennootschap o BV) o collaborare con un Employer of Record (EOR) specializzato. Al di là delle formule salariali legali, l'infrastruttura dell'entità introduce costi fissi aziendali che alterano sostanzialmente il tuo profitto operativo. La valutazione di queste spese strutturali insieme agli oneri salariali legali mostra come calcolare il costo totale del lavoro nei Paesi Bassi da una vera prospettiva aziendale.
I Veri Costi di Gestione di una BV Olandese
L'incorporazione diretta fornisce una presenza locale completa, ma richiede un capitale sostanziale, un'organizzazione operativa e una governance amministrativa continua:
- Spese di costituzione e mantenimento: La costituzione di una BV olandese comporta circa EUR 2.000 di spese iniziali notarili, di traduzione e di costituzione presso la Camera di Commercio (KvK). La contabilità annuale continuativa, la pubblicazione del bilancio annuale e le dichiarazioni dei redditi societarie richiedono tipicamente tra EUR 3.000 e EUR 8.000 all'anno.
- Tassazione societaria: In quanto contribuente residente olandese, una BV è soggetta a aliquote di imposta sul reddito delle società del 19% sugli utili imponibili fino a EUR 200.000 e del 25,8% sugli utili che superano tale soglia. Al contrario, le entità straniere che operano senza un'entità rischiano un'esposizione non intenzionale a una stabile organizzazione.
- Impegni diretti con i fornitori: I datori di lavoro diretti devono negoziare autonomamente contratti obbligatori con un servizio di medicina del lavoro certificato (Arbodienst), fondi pensione di settore e assicuratori commerciali per coprire l'esposizione alla malattia.
Il Modello di Fattore Salariale Trasparente con un EOR
Per le organizzazioni che impiegano team snelli o testano il mercato olandese, un Employer of Record (EOR) rimuove gli ostacoli alla costituzione legale agendo come datore di lavoro legale registrato. I servizi EOR applicano un fattore salariale trasparente direttamente sulla retribuzione lorda concordata, consolidando tutte le responsabilità lavorative in un'unica fattura mensile.
Questo fattore consolidato unifica l'indennità di vacanza dell'8%, la maturazione pensionistica standard del 15,2%, i contributi previdenziali con tetto massimo e la copertura malattia completa senza richiedere polizze assicurative separate. Copre anche le riserve per le indennità di transizione (transitievergoeding), le dichiarazioni dei redditi salariali end-to-end e l'amministrazione completa della regola del 30%. Quando è necessario un trasferimento internazionale, la sponsorizzazione dell'immigrazione è organizzata tramite il nostro partner autorizzato, consentendo l'elaborazione dei visti per sponsor riconosciuti in circa tre settimane.
La valutazione di questo modello chiavi in mano rispetto ai costi di configurazione operativa diretta aiuta le aziende in crescita a scalare in sicurezza. Esplora le tempistiche di implementazione e i framework di conformità nella nostra guida dedicata alla scelta di un Employer of Record nei Paesi Bassi.
Amplia il Tuo Team Olandese con Certezza Totale sui Costi
Una previsione accurata degli effettivi richiede di tenere conto dei costi aggiuntivi obbligatori, dall'indennità di vacanza dell'8% alle assicurazioni per i dipendenti con tetto massimo e le riserve per l'indennità di malattia di due anni. Basarsi strettamente sui dati del salario lordo espone i datori di lavoro internazionali a significativi sforamenti di budget. Padroneggiare come calcolare il costo totale del lavoro nei Paesi Bassi assicura che i tuoi piani di espansione rimangano finanziariamente solidi, pienamente conformi e privi di sorprese amministrative.
Invece di assorbire EUR 2.000 di spese di costituzione e costi di mantenimento aziendale annuali tra EUR 3.000 e EUR 8.000, un modello Employer of Record semplifica la tua espansione. Puoi assumere personale in conformità in poche settimane con un'unica fattura mensile consolidata che copre tutte le indennità legali, gli accantonamenti pensionistici e le assicurazioni richieste. Calcola i tuoi costi di impiego olandesi con ICSPayroll per ricevere un preventivo personalizzato entro 24 ore dalla presentazione dei dettagli del tuo candidato, fornendo alla tua organizzazione chiarezza immediata e totale fiducia nel mercato olandese.
Domande Frequenti
Quanto costa un dipendente nei Paesi Bassi oltre al salario lordo?
Un dipendente nei Paesi Bassi costa tipicamente tra il 25% e il 35% in più rispetto al salario lordo base concordato. Questo costo aggiuntivo include l'indennità di vacanza obbligatoria dell'8%, i premi assicurativi legali per i dipendenti (AWf, Aof, Zvw), gli accantonamenti pensionistici con una media del 15,2% e le riserve di malattia obbligatorie. Padroneggiare come calcolare il costo totale del lavoro nei Paesi Bassi garantisce che il tuo budget operativo includa accuratamente questi oneri legali piuttosto che sottostimare i veri costi complessivi del lavoro.
L'indennità di vacanza dell'8 percento è obbligatoria per tutti i dipendenti olandesi?
Sì, l'indennità di vacanza dell'8% è un requisito legale ai sensi della legge sul lavoro olandese per tutti i contratti standard. I datori di lavoro devono erogare questo importo come somma forfettaria annuale, tradizionalmente a maggio, o accumulato e pagato mensilmente sul libro paga. L'unica esenzione legale si verifica se un Contratto Collettivo di Lavoro (CAO) applicabile prevede esplicitamente una struttura di compensazione alternativa che soddisfa o supera la base legale.
Qual è la base massima dei contributi previdenziali nei Paesi Bassi per il 2026?
Per il 2026, la base salariale massima annuale per i premi è fissata a EUR 79.409. Le assicurazioni per i dipendenti pagate dal datore di lavoro, come il fondo di disoccupazione AWf, il prelievo per invalidità Aof e il contributo sanitario Zvw, si applicano esclusivamente ai guadagni lordi fino a questo limite. La retribuzione che supera i EUR 79.409 non comporta alcun prelievo previdenziale legale, riducendo efficacemente il costo percentuale incrementale per il personale professionale con stipendi più elevati.
Cosa succede se un dipendente si ammala per un periodo prolungato nei Paesi Bassi?
Ai sensi dell'articolo 7:629 del Codice Civile Olandese, i datori di lavoro devono continuare a pagare almeno il 70% del salario di un dipendente per un massimo di 104 settimane di malattia. L'erogazione non può scendere al di sotto del salario minimo legale durante il primo anno. I datori di lavoro devono anche seguire rigorosamente i protocolli di reintegrazione legali ai sensi del Gatekeeper Improvement Act, spingendo la maggior parte delle imprese internazionali a stipulare un'assicurazione malattia commerciale per mitigare questa esposizione finanziaria.
Un datore di lavoro può limitare o evitare i contributi pensionistici nei Paesi Bassi?
I datori di lavoro non possono evitare i contributi pensionistici se il loro settore rientra in un fondo pensionistico obbligatorio di settore (BPF) tramite un Contratto Collettivo di Lavoro applicabile. Nei settori non obbligatori, i datori di lavoro hanno la flessibilità di istituire regimi pensionistici aziendali volontari. Tuttavia, offrire un piano pensionistico aziendale competitivo con una media di circa il 15,2% del salario pensionabile rimane una pratica standard per attrarre e trattenere talenti qualificati nel mercato del lavoro olandese.
In che modo la regola del 30 percento influisce sui costi totali di impiego per i datori di lavoro?
La regola del 30% funziona principalmente come esenzione fiscale per i talenti espatriati idonei, riducendo la ritenuta fiscale sul salario olandese fino al 30% dei loro guadagni lordi. Sebbene non diminuisca direttamente i contributi sociali a carico del datore di lavoro, migliora la tua offerta di retribuzione netta senza gonfiare il budget del salario base. Sapere come calcolare il costo totale del lavoro nei Paesi Bassi insieme alla regola aiuta a bilanciare pacchetti di reclutamento internazionali competitivi con i minimi salariali legali.
È necessaria la costituzione di una BV olandese per assumere qualcuno in conformità nei Paesi Bassi?
No, la costituzione di una BV olandese non è necessaria per assumere lavoratori in conformità. Invece di spendere EUR 2.000 per la costituzione e da EUR 3.000 a EUR 8.000 per la contabilità aziendale annuale, le imprese possono utilizzare un Employer of Record (EOR). Un EOR agisce come datore di lavoro legale, gestendo le imposte sui salari, le pensioni e la conformità locale con un'unica fattura mensile consolidata, consentendo alle organizzazioni di iniziare le operazioni in poche settimane.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la filiale interamente controllata di Intercompany Solutions dietro ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione delle paghe olandesi: contratti di lavoro, dichiarazioni fiscali sui salari e previdenziali, indennità di vacanza, pensione, congedo per malattia e conformità CAO, con onboarding possibile entro 48 ore.
Domande frequenti
Un dipendente nei Paesi Bassi costa tipicamente tra il 25% e il 35% in più rispetto al salario lordo base concordato. Questo costo aggiuntivo include l'indennità di vacanza obbligatoria dell'8%, i premi assicurativi legali per i dipendenti (AWf, Aof, Zvw), gli accantonamenti pensionistici con una media del 15,2% e le riserve di malattia obbligatorie. Padroneggiare come calcolare il costo totale del lavoro nei Paesi Bassi garantisce che il tuo budget operativo includa accuratamente questi oneri legali piuttosto che sottostimare i veri costi complessivi del lavoro.
Sì, l'indennità di vacanza dell'8% è un requisito legale ai sensi della legge sul lavoro olandese per tutti i contratti standard. I datori di lavoro devono erogare questo importo come somma forfettaria annuale, tradizionalmente a maggio, o accumulato e pagato mensilmente sul libro paga. L'unica esenzione legale si verifica se un Contratto Collettivo di Lavoro (CAO) applicabile prevede esplicitamente una struttura di compensazione alternativa che soddisfa o supera la base legale.
Per il 2026, la base salariale massima annuale per i premi è fissata a EUR 79.409. Le assicurazioni per i dipendenti pagate dal datore di lavoro, come il fondo di disoccupazione AWf, il prelievo per invalidità Aof e il contributo sanitario Zvw, si applicano esclusivamente ai guadagni lordi fino a questo limite. La retribuzione che supera i EUR 79.409 non comporta alcun prelievo previdenziale legale, riducendo efficacemente il costo percentuale incrementale per il personale professionale con stipendi più elevati.
Ai sensi dell'articolo 7:629 del Codice Civile Olandese, i datori di lavoro devono continuare a pagare almeno il 70% del salario di un dipendente per un massimo di 104 settimane di malattia. L'erogazione non può scendere al di sotto del salario minimo legale durante il primo anno. I datori di lavoro devono anche seguire rigorosamente i protocolli di reintegrazione legali ai sensi del Gatekeeper Improvement Act, spingendo la maggior parte delle imprese internazionali a stipulare un'assicurazione malattia commerciale per mitigare questa esposizione finanziaria.
I datori di lavoro non possono evitare i contributi pensionistici se il loro settore rientra in un fondo pensionistico obbligatorio di settore (BPF) tramite un Contratto Collettivo di Lavoro applicabile. Nei settori non obbligatori, i datori di lavoro hanno la flessibilità di istituire regimi pensionistici aziendali volontari. Tuttavia, offrire un piano pensionistico aziendale competitivo con una media di circa il 15,2% del salario pensionabile rimane una pratica standard per attrarre e trattenere talenti qualificati nel mercato del lavoro olandese.
La regola del 30% funziona principalmente come esenzione fiscale per i talenti espatriati idonei, riducendo la ritenuta fiscale sul salario olandese fino al 30% dei loro guadagni lordi. Sebbene non diminuisca direttamente i contributi sociali a carico del datore di lavoro, migliora la tua offerta di retribuzione netta senza gonfiare il budget del salario base. Sapere come calcolare il costo totale del lavoro nei Paesi Bassi insieme alla regola aiuta a bilanciare pacchetti di reclutamento internazionali competitivi con i minimi salariali legali.
No, la costituzione di una BV olandese non è necessaria per assumere lavoratori in conformità. Invece di spendere EUR 2.000 per la costituzione e da EUR 3.000 a EUR 8.000 per la contabilità aziendale annuale, le imprese possono utilizzare un Employer of Record (EOR). Un EOR agisce come datore di lavoro legale, gestendo le imposte sui salari, le pensioni e la conformità locale con un'unica fattura mensile consolidata, consentendo alle organizzazioni di iniziare le operazioni in poche settimane.