Assicurazione di responsabilità civile del datore di lavoro nei Paesi Bassi: premi e coperture
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
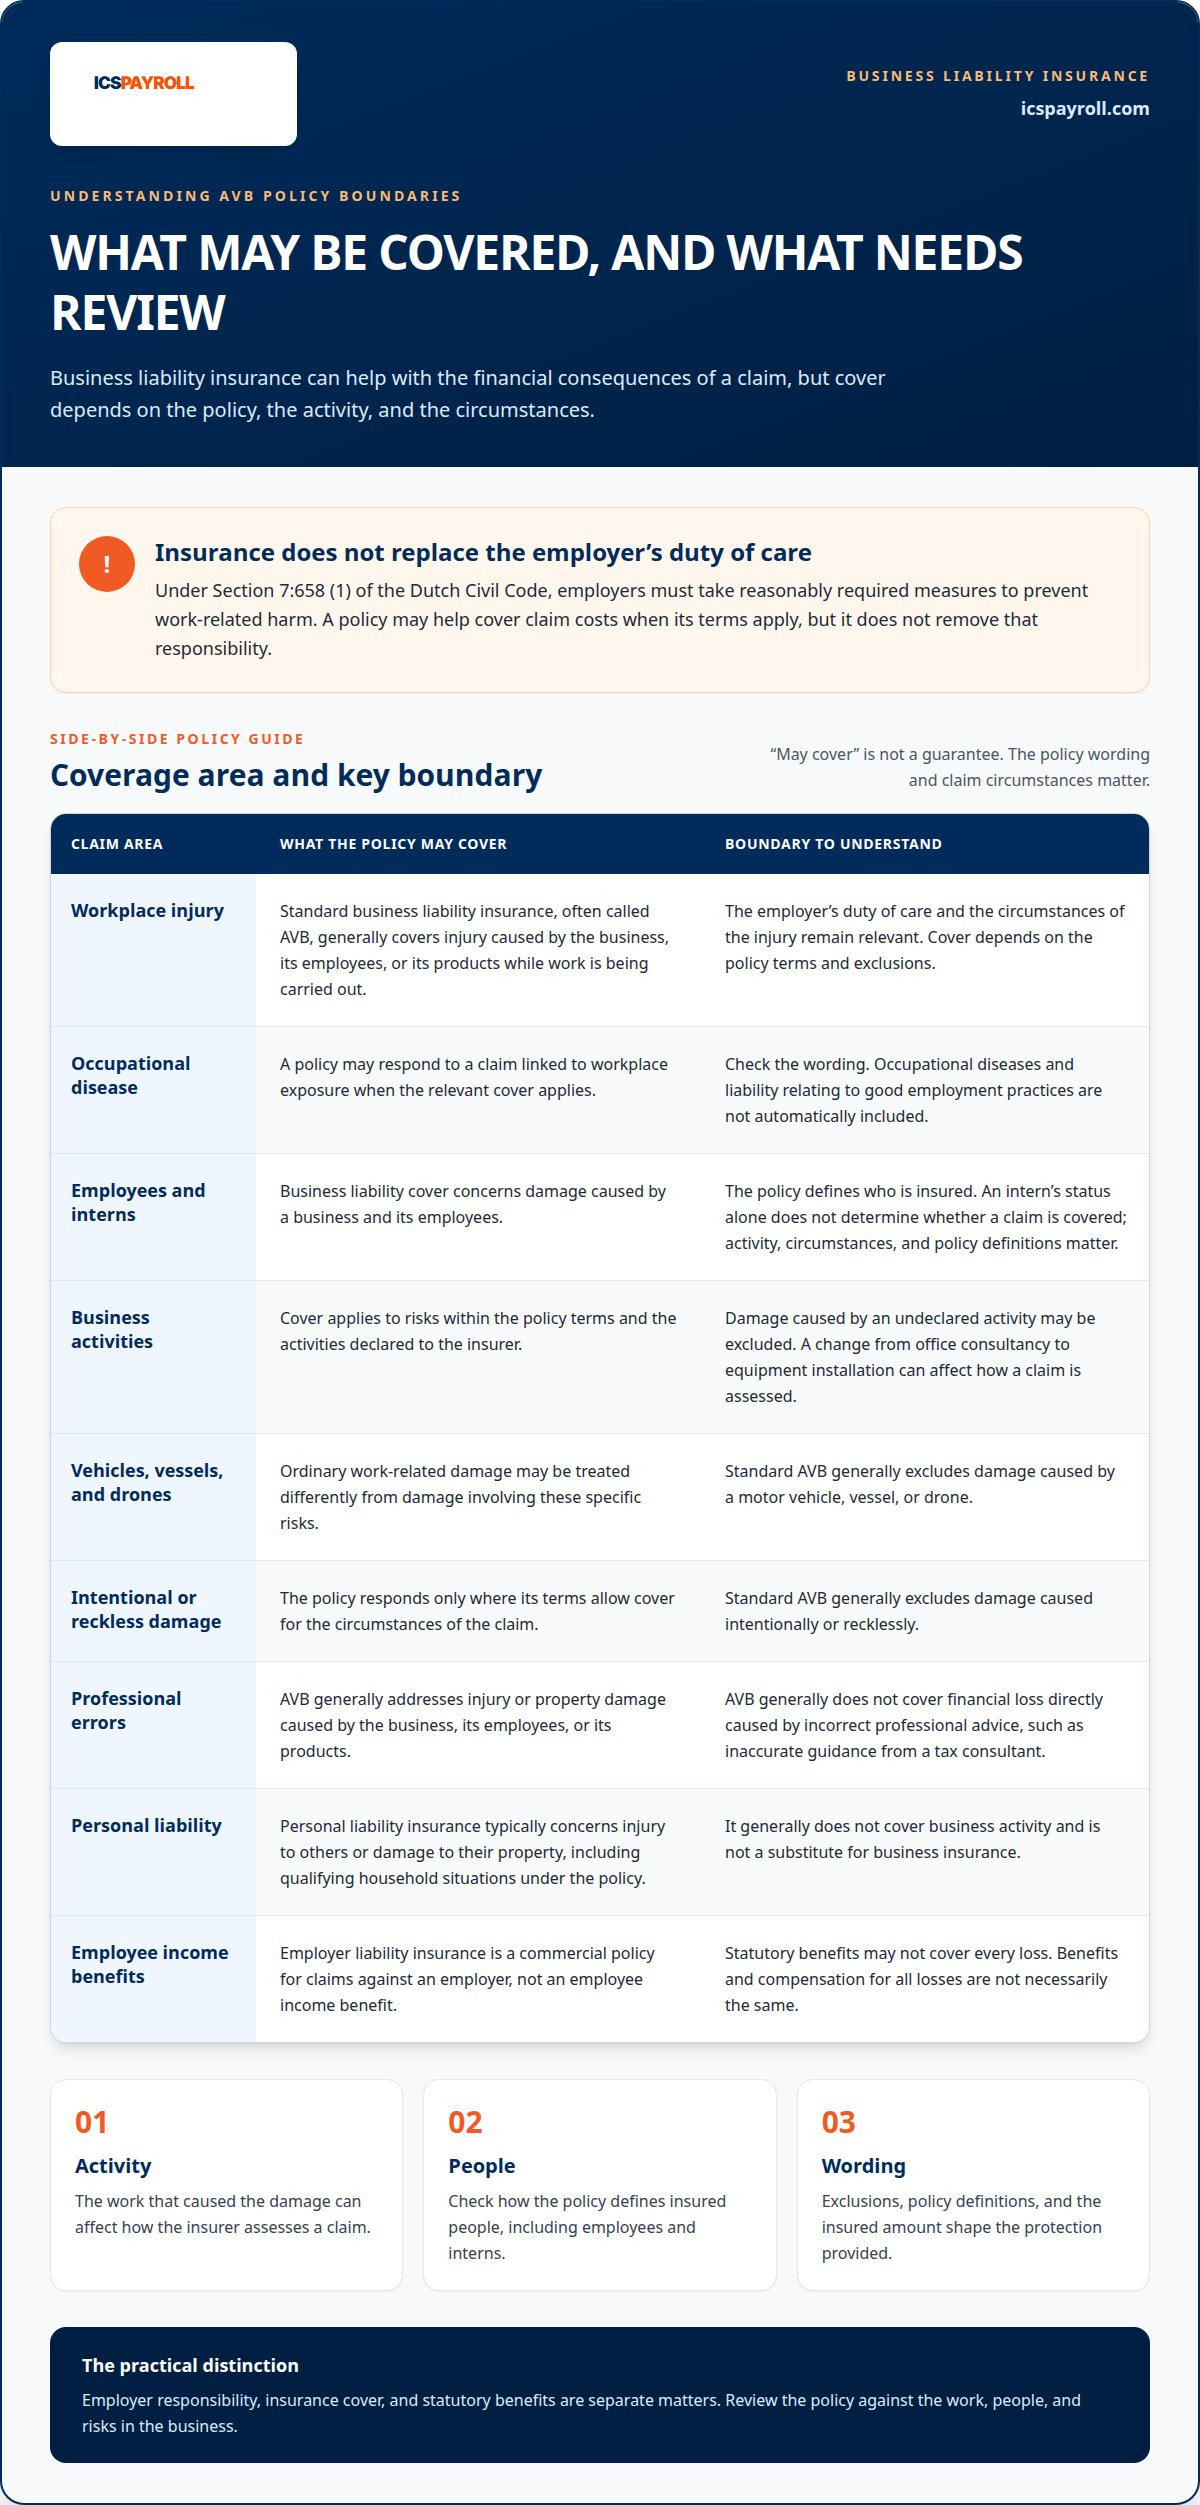
Una polizza assicurativa non esonera il datore di lavoro dal proprio dovere di diligenza (zorgplicht). Ai sensi dell'articolo 7:658, comma 1, del Codice Civile olandese, i datori di lavoro sono tenuti ad adottare tutte le misure ragionevolmente necessarie per evitare che i dipendenti subiscano danni sul lavoro. L'assicurazione di responsabilità civile del datore di lavoro nei Paesi Bassi può contribuire a coprire le conseguenze finanziarie di una richiesta di risarcimento, ma l'effettiva estensione della tutela dipende dalla polizza e dalle sue esclusioni.
È opportuno guardare oltre l'importo del premio: il massimale assicurato e le fattispecie coperte sono determinanti quando un dipendente subisce un infortunio o sviluppa una malattia professionale. Questa guida illustra la distinzione tra la responsabilità legale del datore di lavoro e la copertura assicurativa, le possibili esclusioni previste dalle polizze e le modalità di determinazione di premi e massimali. Spiega inoltre le modalità di disdetta, fornendo un quadro chiaro degli aspetti pratici da valutare prima di sottoscrivere una polizza.
Punti chiave
- Distingui il dovere di diligenza del datore di lavoro dalla copertura assicurativa: una polizza aiuta a gestire i costi di un sinistro, ma non elimina la responsabilità legale.
- Verifica con attenzione le esclusioni relative alle attività aziendali dichiarate, ai veicoli a motore e agli errori professionali, per comprendere se sia necessaria una copertura integrativa autonoma.
- I premi dipendono da vari fattori, tra cui il codice SBI e le attività dell'azienda, mentre il massimale assicurato deve riflettere i rischi effettivi che l'impresa deve coprire.
- L'assicurazione di responsabilità civile aziendale non è generalmente obbligatoria per legge nei Paesi Bassi, ma vincoli contrattuali o la natura dell'attività possono renderla fondamentale.
- Per la gestione delle assunzioni e delle paghe nei Paesi Bassi, il servizio EOR di ICSPayroll offre un valido supporto alle aziende che assumono personale a livello locale.
Copertura della responsabilità del datore di lavoro per infortuni sul lavoro e malattie professionali dei dipendenti
Nei Paesi Bassi, il dovere di diligenza del datore di lavoro e la polizza assicurativa sono due aspetti distinti. Una polizza può contribuire a coprire le conseguenze patrimoniali di una richiesta di risarcimento qualora l'evento rientri nella copertura, nei limiti dei termini e delle esclusioni contrattuali.
Infortuni sul lavoro e malattie professionali
La copertura per infortuni sul lavoro e malattie professionali riguarda le richieste di risarcimento correlate all'attività lavorativa del dipendente. L'articolo 7:658, comma 1, del Codice Civile olandese impone ai datori di lavoro di adottare tutte le misure ragionevolmente necessarie per prevenire danni connessi al lavoro. Tale obbligo rileva sia in caso di infortunio improvviso, come una caduta, sia qualora il danno insorga progressivamente a causa dell'esposizione nell'ambiente lavorativo. Il datore di lavoro può andare esente da responsabilità dimostrando di aver adempiuto al proprio dovere di diligenza, oppure che il danno è imputabile prevalentemente a dolo o colpa grave del dipendente.
L'assicurazione di responsabilità civile del datore di lavoro nei Paesi Bassi aiuta a sostenere le conseguenze finanziarie di un sinistro se la polizza è operativa. L'assicurazione standard di responsabilità civile aziendale, nota comunemente come AVB (aansprakelijkheidsverzekering voor bedrijven), copre di norma le lesioni personali o i danni materiali provocati dall'azienda, dai suoi dipendenti o dai suoi prodotti durante lo svolgimento dell'attività. È il testo contrattuale a stabilire se siano incluse anche le malattie professionali e la responsabilità derivante dalla violazione dei principi di buona condotta datoriale (goed werkgeverschap).
Soggetti inclusi nella copertura
La copertura di responsabilità aziendale riguarda i danni causati dall'impresa e dai suoi collaboratori, ma è il testo contrattuale a definire chi sia effettivamente assicurato. È importante verificare il trattamento riservato a lavoratori dipendenti e stagisti, in particolare quando questi ultimi operano a fianco del personale regolare. La sola qualifica di stagista non è sufficiente a determinare se una richiesta di risarcimento sia coperta: incidono la specifica attività, le circostanze concrete e le definizioni contrattuali.
I familiari rientrano in un ambito assicurativo diverso. L'assicurazione personale di responsabilità civile olandese (AVP) copre generalmente i membri del nucleo familiare conviventi per lesioni o danni materiali arrecati a terzi, ma esclude qualsiasi attività d'impresa. Alcune polizze possono includere danni causati da animali domestici o da ospiti non assicurati. Tali coperture di tipo personale non possono in alcun modo sostituire una tutela aziendale a carico del datore di lavoro.
Responsabilità del datore di lavoro e indennità di sicurezza sociale
L'assicurazione di responsabilità civile del datore di lavoro è una polizza commerciale a presidio delle richieste risarcitorie avanzate contro l'azienda, non un'indennità a sostegno del reddito del dipendente. Le prestazioni di legge e il risarcimento integrale del danno non coincidono necessariamente. Ad esempio, un lavoratore infortunatosi durante il tragitto casa-lavoro può aver diritto a prestazioni previdenziali ai sensi della legge su lavoro e reddito in base alla capacità lavorativa (Wet werk en inkomen naar arbeidsvermogen - WIA), ma tali sussidi potrebbero non ristorare ogni voce di danno.
A fronte di una richiesta risarcitoria per infortunio sul lavoro, il dovere di diligenza del datore di lavoro e le dinamiche del sinistro mantengono piena rilevanza. L'assicurazione può intervenire a copertura delle somme dovute a titolo di responsabilità, ma non solleva il datore dall'onere di prevenire gli infortuni. Parimenti, il dipendente non può dare per scontato che l'erogazione di un sussidio pubblico estingua ogni possibile pretesa risarcitoria. L'esito dipende sempre dalle circostanze del caso e dalle clausole contrattuali.
Selezione e confronto dei fornitori
Confronta le polizze tenendo presenti le mansioni, le risorse umane e i profili di rischio specifici della tua impresa. Parti dalle attività dichiarate alla compagnia assicurativa, poi esamina nel dettaglio le clausole relative a infortuni sul lavoro, malattie professionali, tirocinanti e conformità ai doveri datoriali. Una copertura per danni ordinari alle cose può comunque escludere determinate patologie o specifiche azioni risarcitorie. Anche il massimale e le clausole di esclusione incidono sull'effettiva efficacia protettiva della polizza.
Richiedi i fascicoli informativi con le condizioni generali e confronta le diverse offerte sottoponendole ai medesimi scenari operativi. Considera, ad esempio, l'ipotesi di un dipendente che si infortuni durante lo svolgimento di una mansione dichiarata e verifica la risposta contrattuale di ciascuna proposta. Valuta anche in che misura future modifiche dell'attività possano impattare sulla validità della copertura. Concentrati su ciò che è coperto, su cosa resta escluso e su come la polizza risponde ai rischi specifici del tuo ambiente di lavoro.
Esclusioni, incluse attività aziendali e veicoli a motore
Nei Paesi Bassi, l'assicurazione di responsabilità civile aziendale (AVB) copre unicamente i rischi contemplati dalle clausole di polizza. Un'attività inclusa e una esclusa possono dare esiti del tutto opposti a parità di danno verificatosi.
Esclusioni relative alle attività aziendali
Una polizza AVB può escludere i danni cagionati da attività che l'impresa non ha formalmente dichiarato all'atto della stipula. Questo aspetto diventa critico qualora le operazioni aziendali subiscano modifiche: una società assicurata per attività di consulenza d'ufficio si troverà dinanzi a una valutazione di copertura del tutto diversa se inizia a installare macchinari. È l'attività materiale che ha causato il danno, e non la mera denominazione generale dell'impresa, a determinare la liquidazione o meno del sinistro da parte della compagnia.
I titolari d'azienda devono comunicare tempestivamente ogni nuova attività sia alla Camera di Commercio olandese (KvK) sia al proprio assicuratore. Ciò garantisce che i registri camerali e la copertura assicurativa rimangano allineati alle mansioni effettivamente svolte. Ad esempio, integrare un'operatività di vendita con l'assemblaggio di prodotti può alterare i rischi che la compagnia ha acconsentito ad assumere. Le condizioni di polizza definiscono chiaramente le attività ammesse e le relative limitazioni.
L'assicurazione personale di responsabilità civile non colma questo vuoto. Di norma essa esclude categoricamente i danni derivanti da attività professionali o d'impresa, comprese le prestazioni svolte da titolari di ditte individuali (eenmanszaak). Se la proprietà di un cliente viene danneggiata durante una riparazione retribuita, la polizza privata non potrà intervenire in sostituzione di una copertura aziendale.
Esclusioni comuni nelle polizze
Le esclusioni dell'AVB variano in base al contratto, ma alcuni rischi richiedono tipicamente garanzie a parte. La polizza standard esclude solitamente i danni provocati da veicoli a motore, imbarcazioni o droni, nonché i sinistri causati con dolo o colpa grave. L'urto provocato da un mezzo aziendale, ad esempio, non viene gestito alla stregua di un danno provocato da un dipendente durante la normale attività presso i locali di un cliente.
Gli errori professionali costituiscono un'altra importante distinzione. L'AVB generalmente non tutela contro i danni puramente patrimoniali originati da una consulenza errata, come le indicazioni inesatte fornite da un tributarista. È l'assicurazione di responsabilità civile professionale (beroepsaansprakelijkheid) a rispondere di questo tipo di perdite economiche. Questa separazione aiuta a comprendere l'ambito applicativo di ciascuna polizza: il danno materiale verificatosi durante un lavoro manuale differisce radicalmente dal danno patrimoniale subito da un cliente per un parere errato.
Ulteriori esclusioni possono influire sui costi a carico dell'impresa. L'AVB solitamente non risarcisce i danni subiti dall'azienda assicurata medesima né le spese per rifare una fornitura o rieseguire un servizio. Sono frequentemente esclusi anche il danno ambientale presso la sede aziendale e le spese di richiamo dei prodotti difettosi. Per queste ultime può essere prevista una clausola integrativa o una polizza di richiamo ad hoc, sebbene talune soluzioni richiedano l'intervento formale di un ordine impartito dalle autorità di vigilanza.
Esamina attentamente le condizioni di polizza alla luce delle attività effettive e dei possibili scenari operativi, compresi l'utilizzo di automezzi, la prestazione di consulenze e gli incidenti di carattere ambientale. Ogni polizza presenta formulazioni specifiche che determinano cosa sia effettivamente indennizzabile. Analizzare con cura le esclusioni consente di distinguere i danni a terzi coperti dai costi che l'azienda dovrà sostenere in proprio.
Premi, provvigioni e imposta sulle assicurazioni
L'ammontare dei premi per l'assicurazione di responsabilità civile aziendale nei Paesi Bassi varia a seconda dell'impresa e del relativo profilo di rischio. Non esistono tariffe standardizzate o medie di mercato fisse. Il preventivo riflette la valutazione dell'assicuratore in merito alle attività e all'esposizione descritte nella richiesta di quotazione, anziché rifarsi a un listino nazionale.
Il codice SBI dell'azienda costituisce uno dei parametri utilizzati dalle compagnie per quantificare il premio. Tale codice classifica il settore d'attività e aiuta l'assicuratore a inquadrare il lavoro oggetto di copertura. Anche la prassi operativa reale è determinante: un'attività di consulenza svolta esclusivamente in ufficio presenta un profilo di rischio ben diverso rispetto a un'impresa che esegue interventi manuali presso le sedi dei clienti. Per gli avvisi ufficiali in materia di premi, è possibile consultare le pubblicazioni della Staatscourant.
Per comprendere appieno un preventivo, separa il premio assicurativo puro dalle altre voci accessorie. Verifica se le provvigioni e l'imposta sulle assicurazioni sono esposte distintamente o incorporate nel totale. Confronta proposte omogenee: un totale inferiore potrebbe celare una ripartizione dei costi differente rispetto a un preventivo dettagliato voce per voce. La documentazione contrattuale e la scheda di preventivo specificano i dettagli economici dell'accordo.
La provvigione remunera l'attività di intermediazione o distribuzione, mentre l'imposta sulle assicurazioni costituisce una voce fiscale autonoma se indicata separatamente. I valori e l'impostazione grafica dipendono dalla singola compagnia. Non presumere che il premio esposto rappresenti l'intero importo dovuto se il preventivo segnala costi aggiuntivi. Per maggiori dettagli sulla tassazione assicurativa olandese, consulta le linee guida del Belastingdienst. Valuta distintamente il premio, le eventuali commissioni indicate e l'imposta prima di esprimere un giudizio sul costo complessivo.
I premi per l'assicurazione di responsabilità aziendale sono deducibili in sede di dichiarazione dei redditi o delle imposte sugli utili nei Paesi Bassi. Ciò può alleggerire il carico fiscale complessivo dell'impresa, ma non riduce l'importo fatturato dalla compagnia. Conserva la polizza e le ricevute di pagamento nella contabilità aziendale per consentire la corretta deduzione del costo in sede di dichiarazione. Il trattamento applicabile dipenderà dal regime fiscale dell'impresa.
Rivedi la polizza a ogni scadenza annuale per intercettare variazioni di premio o mutamenti intervenuti nella struttura operativa. Confronta la nuova quotazione con la copertura precedente, annotando cambiamenti nelle attività dichiarate, nei rischi assicurati e nel totale dovuto. Aggiungere un nuovo servizio o modificare le modalità esecutive del lavoro può incidere sulla valutazione del rischio da parte della compagnia. Assicurati, ad esempio, di descrivere con la massima precisione le mansioni svolte presso la clientela.
Sebbene non sia prescritta dalla legge per tutte le imprese in via generale, l'assicurazione di responsabilità aziendale può essere imposta da un committente, da un fornitore o da un'associazione di categoria. Tale requisito contrattuale, insieme alla tipologia di attività e all'esposizione potenziale, influisce direttamente sui massimali da selezionare. Confronta premi e oneri accessori sulla base dei vincoli contrattuali effettivi, evitando di orientare la scelta unicamente sul prezzo più basso esposto nel preventivo.
Massimali assicurati disponibili
Il massimale assicurato rappresenta il tetto massimo di spesa della polizza per i sinistri coperti. Nell'ambito della responsabilità aziendale, tale limite è stabilito nel contratto AVB; non esiste un massimale legale uniforme nei Paesi Bassi. È opportuno parametrare tale limite all'entità dei danni che un sinistro potrebbe provocare. Una richiesta di risarcimento per lesioni personali con esiti invalidanti permanenti, ad esempio, comporta conseguenze patrimoniali ben più pesanti rispetto al danneggiamento di una scrivania presso un cliente.
Non esiste un massimale unico idoneo a qualsiasi tipo di impresa. Il valore appropriato dipende dalla natura del lavoro svolto, dai soggetti terzi esposti e dalla magnitudo potenziale del danno. Una società che offre consulenza informatica da remoto corre rischi operativi assai diversi da un'impresa di costruzioni che lavora nei cantieri dei clienti. L'attività effettiva è il fattore cardine per determinare la congrua estensione della responsabilità civile aziendale.
Esamina il certificato di polizza unitamente alle condizioni generali di contratto. Il certificato indica il massimale prescelto, mentre le condizioni spiegano quali sinistri rientrino nell'indennizzo. Verifica in che modo il massimale operi per singolo sinistro o aggregato annuo e se specifici rischi presentino sottolimiti dedicati. La presenza di un massimale aziendale generale non implica automaticamente che le spese per malattie professionali o per il ritiro di prodotti dal mercato siano coperte.
Prima di selezionare il massimale, ipotizza uno scenario realistico di incidente. Se un dipendente danneggia le apparecchiature del cliente durante una fase di montaggio, la richiesta di risarcimento comprenderà i costi di riparazione o di sostituzione integrale. Se un incidente provoca danni fisici alle persone, le conseguenze economiche possono estendersi ben oltre le prime spese sanitarie. Queste simulazioni aiutano a quantificare l'esposizione, sebbene l'indennizzabilità dell'evento dipenda sempre dalle clausole di polizza.
L'assicurazione personale di responsabilità civile opera con massimali propri e protegge i privati dai danni involontariamente cagionati ad altri. Tali cifre non possono essere utilizzate come riferimento per l'AVB di un datore di lavoro. La copertura personale esclude ordinariamente le attività commerciali, ragion per cui un professionista o titolare di ditta individuale non può fare affidamento su di essa per i danni causati nello svolgimento del proprio lavoro.
In olandese, il termine aansprakelijkheidsverzekering si riferisce genericamente all'assicurazione di responsabilità civile; accertati dunque se il documento faccia riferimento a una copertura privata o a una polizza aziendale. L'intestatario della polizza, le attività coperte e l'importo garantito sono tutti elementi determinanti.
Nel confrontare i massimali, valuta sempre il limite di risarcimento parallelamente alle esclusioni e alle mansioni indicate nel contratto. Un massimale molto elevato non sarà di alcun beneficio se il sinistro ricade tra le fattispecie escluse. Al contrario, un limite troppo basso rischia di lasciare scoperta l'azienda qualora il danno superi la somma pattuita. Applica il medesimo scenario di infortunio o di danno a beni di terzi alle condizioni di ciascuna polizza, valutando se il tetto massimo individuato protegga adeguatamente l'azienda.
L'assicurazione di responsabilità civile del datore di lavoro è obbligatoria per legge nei Paesi Bassi?
No. La legge olandese non obbliga in via generale le imprese a stipulare una polizza di responsabilità civile aziendale. Tale affermazione riguarda tuttavia il contratto assicurativo in sé, non i doveri giuridici gravanti sul datore di lavoro. Ai sensi dell'articolo 7:658 del Codice Civile olandese, i datori di lavoro devono adottare tutte le misure ragionevolmente necessarie per evitare che i collaboratori subiscano danni nello svolgimento delle proprie mansioni. Il dovere di diligenza sussiste pertanto a prescindere dall'obbligo di acquistare una polizza.
Questa discrepanza manifesta tutta la sua rilevanza a seguito di un incidente. L'azienda può trovarsi a fronteggiare una richiesta risarcitoria legata all'attività di un dipendente pur avendo legittimamente scelto di non assicurarsi, trattandosi di una copertura facoltativa per legge. L'assicurazione aiuta a far fronte agli oneri economici dei sinistri rientranti in garanzia, ma non cancella l'obbligo datoriale di sicurezza. La stipula di una polizza, ad esempio, non può mai compensare la mancata adozione di idonee misure preventive sul luogo di lavoro.
Sul piano pratico, possono tuttavia sussistere vincoli cogenti alla stipula. Clienti, fornitori o associazioni di settore subordinano frequentemente la sottoscrizione di contratti commerciali al possesso di una polizza di responsabilità aziendale. Un committente può pretendere l'esibizione del certificato assicurativo prima di concedere l'accesso ai propri stabilimenti. In questo caso si tratta di un'obbligazione contrattuale o associativa, non di un'imposizione di legge generale gravante su ogni datore di lavoro olandese.
Esamina con attenzione le condizioni contrattuali o di iscrizione all'albo per comprendere i requisiti precisi. Controlla se viene richiesta una copertura generica, se è prescritto un massimale minimo o se è necessario esibire una quietanza prima di avviare le commesse. L'obbligo può valere unicamente per i lavori eseguiti per quel determinato cliente e non garantisce che ogni attività o richiesta risarcitoria dell'azienda risulti automaticamente coperta.
Questa distinzione interessa da vicino anche le imprese internazionali che assumono personale nei Paesi Bassi. L'amministrazione del personale e la tutela assicurativa presidiano ambiti differenti: la gestione delle paghe riguarda l'inquadramento e la retribuzione dei lavoratori, mentre la copertura di responsabilità civile protegge dai sinistri risarcibili. Il ricorso a una soluzione di Employer of Record non rende di per sé obbligatoria la stipula di una polizza né modifica il tenore contrattuale di un'AVB. Tratta ciascun profilo in modo distinto nella pianificazione delle tue assunzioni nei Paesi Bassi.
Per un'analisi operativa corretta, suddividi la verifica in tre passaggi:
- Identifica gli obblighi di sicurezza sul lavoro gravanti sul datore di lavoro ai sensi dell'articolo 7:658.
- Esamina le eventuali clausole imposte da clienti, fornitori o associazioni di categoria relative all'assicurazione di responsabilità aziendale.
- Verifica che i documenti assicurativi soddisfino i massimali e le attestazioni richieste dalle controparti.
Questo metodo consente di distinguere gli obblighi inderogabili di legge dai requisiti contrattuali e dalle tutele assicurative. Un'azienda non soggetta a obblighi contrattuali conserva comunque intatto il proprio dovere di diligenza. Un'impresa a cui il cliente impone la copertura assicurativa deve conformarsi a tale accordo, verificando al contempo che la polizza includa le attività concretamente svolte. Pianifica la tua struttura di assunzione nei Paesi Bassi tenendo nettamente separati l'inquadramento lavorativo dalle necessità assicurative.
ICSPayroll: Employer of Record (EOR)
Il servizio di Employer of Record (EOR) di ICSPayroll affianca le imprese estere che assumono dipendenti nei Paesi Bassi. Fornisce una soluzione occupazionale conforme a livello locale per le aziende che necessitano di un supporto per le assunzioni sul territorio olandese, lasciando impregiudicate le determinazioni in materia di coperture assicurative aziendali.
Un EOR non si sostituisce all'assicurazione di responsabilità del datore di lavoro né decide in merito alla risarcibilità di un sinistro sul lavoro. È opportuno mantenere distinte le valutazioni assicurative dalla gestione contrattuale del personale, verificando le condizioni di polizza rispetto alle mansioni e ai pericoli specifici. Per le realtà che assumono direttamente i propri dipendenti, il nostro servizio di Dutch Payroll Administration cura la corretta elaborazione delle buste paga. ICSPayroll gestisce inoltre le richieste per il regime del 30% (30%-regeling) a beneficio dei lavoratori internazionali aventi diritto.
Prendi in considerazione il modello EOR se la tua impresa desidera assumere professionisti nei Paesi Bassi avvalendosi di un partner specializzato per l'inquadramento a norma di legge. Contatta ICSPayroll per valutare le soluzioni più idonee alle tue esigenze di assunzione nei Paesi Bassi.
Allinea le scelte assicurative alle prossime fasi di assunzione
Inserisci il capitolo assicurativo nel piano strategico di sviluppo nei Paesi Bassi. Con l'evoluzione dell'organico, l'introduzione di nuovi servizi o la modifica delle modalità di lavoro, valuta regolarmente l'impatto di tali cambiamenti sui rischi aziendali e sulle procedure interne. Questo approccio garantisce che la polizza di responsabilità civile del datore di lavoro rimanga costantemente allineata alle dinamiche operative dell'azienda, evitando di declassare la copertura a mero adempimento formale una tantum.
Per un datore di lavoro internazionale, l'assetto contrattuale e la pianificazione assicurativa rappresentano due elementi complementari dell'ingresso in un nuovo mercato, ma rispondono a responsabilità legali distinte. Una visione chiara permette alla tua organizzazione di ripartire correttamente i compiti, strutturare l'amministrazione del personale a livello locale e gestire i cambiamenti durante la crescita aziendale. ICSPayroll è a tua disposizione per individuare le modalità contrattuali olandesi più adatte ai tuoi piani di assunzione.
Confrontati con ICSPayroll sull'inquadramento del personale nei Paesi Bassi e programma i prossimi passi con la massima sicurezza.
Domande frequenti
Quanto costa?
Non esiste un premio uniforme per tutte le aziende nei Paesi Bassi. Le compagnie assicurative prendono in considerazione elementi quali il codice SBI dell'attività e le mansioni dichiarate per stimare la rischiosità. Anche la natura del lavoro svolto, l'esposizione a richieste risarcitorie di terzi e il massimale richiesto influiscono sulla tariffa finale. Per ottenere una stima affidabile, descrivi in modo accurato le tue mansioni e confronta nel dettaglio le coperture incluse in ciascun preventivo, senza basarti esclusivamente sul prezzo esposto.
Cosa comporta questo per il datore di lavoro?
Il datore di lavoro rimane legalmente responsabile della sicurezza sul lavoro, a prescindere dal fatto che abbia stipulato o meno un'assicurazione di responsabilità civile. Se un dipendente lamenta un danno, la condotta aziendale e le circostanze del sinistro risultano decisive. La polizza interviene per indennizzare i sinistri ammissibili, ma non solleva il datore dal proprio dovere di diligenza. Ad esempio, redigere istruzioni scritte sulla sicurezza potrebbe non bastare se nella prassi quotidiana non viene attuata alcuna reale supervisione dei dipendenti.
Cosa devo fare se la mia azienda viene ritenuta responsabile?
Documenta l'accaduto e conserva tutta la documentazione utile, tra cui la dichiarazione del dipendente, le istruzioni operative e i registri di manutenzione dei macchinari. Denuncia il sinistro all'assicuratore secondo le modalità indicate in polizza, fornendo una ricostruzione cronologica oggettiva dei fatti senza formulare ammissioni o congetture di colpa. Raccogli in un unico fascicolo le comunicazioni con il dipendente e con le terze parti coinvolte. Qualora l'incidente sia derivato da un pericolo nell'ambiente di lavoro, verbalizza le azioni correttive intraprese per sanare la situazione ed evitare recidive.
Cosa copre l'assicurazione di responsabilità civile aziendale nei Paesi Bassi?
L'assicurazione di responsabilità civile aziendale (AVB) copre solitamente le richieste di risarcimento per lesioni personali o danni a beni materiali causati dall'azienda, dai suoi dipendenti o dai suoi prodotti durante lo svolgimento dell'attività. Ad esempio, un cliente potrebbe pretendere il risarcimento se un lavoratore danneggia una sua proprietà durante l'esecuzione di un lavoro. L'assicurazione di responsabilità del datore di lavoro nei Paesi Bassi dipende dai termini e dall'ambito operativo della polizza. Verifica sempre chi sia qualificato come assicurato e se le mansioni svolte rientrino nelle coperture.
Come disciplina la legge olandese sulla responsabilità del datore di lavoro gli infortuni e le malattie professionali?
L'articolo 7:658 del Codice Civile olandese regola la responsabilità del datore di lavoro per i danni subiti dai dipendenti in connessione con l'attività lavorativa. La controversia può scaturire da un evento lesivo improvviso oppure da una patologia sviluppata a causa dell'esposizione professionale continuata. Anche un infortunio comune, come una scivolata durante la pulizia di un pavimento, può configurare una responsabilità a carico dell'azienda se le misure di prevenzione erano facilmente attuabili. I fatti oggettivi, le precauzioni adottate e il nesso con l'attività lavorativa sono tutti elementi dirimenti.
Quali esclusioni e limitazioni si applicano all'assicurazione di responsabilità civile del datore di lavoro nei Paesi Bassi?
Le clausole di esclusione contrattuali possono lasciare scoperte specifiche perdite anche quando il sinistro si verifica durante l'orario di lavoro. Tra gli esempi figurano i danni causati da veicoli a motore, le condotte dolose o gravemente colpose, nonché i danni puramente patrimoniali originati da consulenze professionali errate. È essenziale distinguere i danni arrecati a terzi dai costi necessari per rieseguire la propria prestazione lavorativa difettosa. Le condizioni generali della polizza stabiliscono la disciplina applicabile a ogni singola fattispecie.
Quanto costa l'assicurazione di responsabilità civile aziendale nei Paesi Bassi?
Il premio è calcolato in base alla valutazione del rischio aziendale effettuata dalla compagnia e non si basa sul mero numero dei dipendenti. Il codice SBI, le attività dichiarate e l'importo del massimale incidono sensibilmente sulla quantificazione economica. Due imprese con fatturato simile possono ricevere preventivi con costi molto differenti se una di esse opera in un settore a più alto rischio infortunistico. Richiedi l'importo totale annuo comprensivo del dettaglio di tutti i costi accessori prima di confrontare le assicurazioni di responsabilità civile per datori di lavoro nei Paesi Bassi.
Quali sono i massimali tipici per le polizze di responsabilità del datore di lavoro nei Paesi Bassi?
Non esiste un massimale standard applicabile indistintamente a tutte le aziende olandesi. Il certificato di polizza specifica il limite massimo di risarcimento, mentre le condizioni contrattuali chiariscono quali richieste e attività vi rientrino. La scelta del massimale deve avvenire considerando la potenziale gravità delle lesioni fisiche o dei danni materiali che l'attività dell'impresa potrebbe generare. Non prendere mai a riferimento i massimali delle assicurazioni private per la famiglia, poiché la tutela personale esclude di norma qualsiasi operatività professionale o commerciale.
Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la società interamente controllata da Intercompany Solutions alla base di ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione delle paghe nei Paesi Bassi: contratti di lavoro, dichiarazioni fiscali sulle retribuzioni e contributi previdenziali, indennità di ferie, previdenza pensionistica, congedi per malattia e conformità ai contratti collettivi (CAO), con possibilità di onboarding entro 48 ore.
Domande frequenti
Non esiste un premio uniforme per tutte le aziende nei Paesi Bassi. Le compagnie assicurative prendono in considerazione elementi quali il codice SBI dell'attività e le mansioni dichiarate per stimare la rischiosità. Anche la natura del lavoro svolto, l'esposizione a richieste risarcitorie di terzi e il massimale richiesto influiscono sulla tariffa finale. Per ottenere una stima affidabile, descrivi in modo accurato le tue mansioni e confronta nel dettaglio le coperture incluse in ciascun preventivo, senza basarti esclusivamente sul prezzo esposto.
Il datore di lavoro rimane legalmente responsabile della sicurezza sul lavoro, a prescindere dal fatto che abbia stipulato o meno un'assicurazione di responsabilità civile. Se un dipendente lamenta un danno, la condotta aziendale e le circostanze del sinistro risultano decisive. La polizza interviene per indennizzare i sinistri ammissibili, ma non solleva il datore dal proprio dovere di diligenza. Ad esempio, redigere istruzioni scritte sulla sicurezza potrebbe non bastare se nella prassi quotidiana non viene attuata alcuna reale supervisione dei dipendenti.
Documenta l'accaduto e conserva tutta la documentazione utile, tra cui la dichiarazione del dipendente, le istruzioni operative e i registri di manutenzione dei macchinari. Denuncia il sinistro all'assicuratore secondo le modalità indicate in polizza, fornendo una ricostruzione cronologica oggettiva dei fatti senza formulare ammissioni o congetture di colpa. Raccogli in un unico fascicolo le comunicazioni con il dipendente e con le terze parti coinvolte. Qualora l'incidente sia derivato da un pericolo nell'ambiente di lavoro, verbalizza le azioni correttive intraprese per sanare la situazione ed evitare recidive.
L'assicurazione di responsabilità civile aziendale (AVB) copre solitamente le richieste di risarcimento per lesioni personali o danni a beni materiali causati dall'azienda, dai suoi dipendenti o dai suoi prodotti durante lo svolgimento dell'attività. Ad esempio, un cliente potrebbe pretendere il risarcimento se un lavoratore danneggia una sua proprietà durante l'esecuzione di un lavoro. L'assicurazione di responsabilità del datore di lavoro nei Paesi Bassi dipende dai termini e dall'ambito operativo della polizza. Verifica sempre chi sia qualificato come assicurato e se le mansioni svolte rientrino nelle coperture.
L'articolo 7:658 del Codice Civile olandese regola la responsabilità del datore di lavoro per i danni subiti dai dipendenti in connessione con l'attività lavorativa. La controversia può scaturire da un evento lesivo improvviso oppure da una patologia sviluppata a causa dell'esposizione professionale continuata. Anche un infortunio comune, come una scivolata durante la pulizia di un pavimento, può configurare una responsabilità a carico dell'azienda se le misure di prevenzione erano facilmente attuabili. I fatti oggettivi, le precauzioni adottate e il nesso con l'attività lavorativa sono tutti elementi dirimenti.
Le clausole di esclusione contrattuali possono lasciare scoperte specifiche perdite anche quando il sinistro si verifica durante l'orario di lavoro. Tra gli esempi figurano i danni causati da veicoli a motore, le condotte dolose o gravemente colpose, nonché i danni puramente patrimoniali originati da consulenze professionali errate. È essenziale distinguere i danni arrecati a terzi dai costi necessari per rieseguire la propria prestazione lavorativa difettosa. Le condizioni generali della polizza stabiliscono la disciplina applicabile a ogni singola fattispecie.
Il premio è calcolato in base alla valutazione del rischio aziendale effettuata dalla compagnia e non si basa sul mero numero dei dipendenti. Il codice SBI, le attività dichiarate e l'importo del massimale incidono sensibilmente sulla quantificazione economica. Due imprese con fatturato simile possono ricevere preventivi con costi molto differenti se una di esse opera in un settore a più alto rischio infortunistico. Richiedi l'importo totale annuo comprensivo del dettaglio di tutti i costi accessori prima di confrontare le assicurazioni di responsabilità civile per datori di lavoro nei Paesi Bassi.
Non esiste un massimale standard applicabile indistintamente a tutte le aziende olandesi. Il certificato di polizza specifica il limite massimo di risarcimento, mentre le condizioni contrattuali chiariscono quali richieste e attività vi rientrino. La scelta del massimale deve avvenire considerando la potenziale gravità delle lesioni fisiche o dei danni materiali che l'attività dell'impresa potrebbe generare. Non prendere mai a riferimento i massimali delle assicurazioni private per la famiglia, poiché la tutela personale esclude di norma qualsiasi operatività professionale o commerciale.
Articoli correlati