Arbeitgeberhaftpflichtversicherung in den Niederlanden: Prämien und Deckung
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
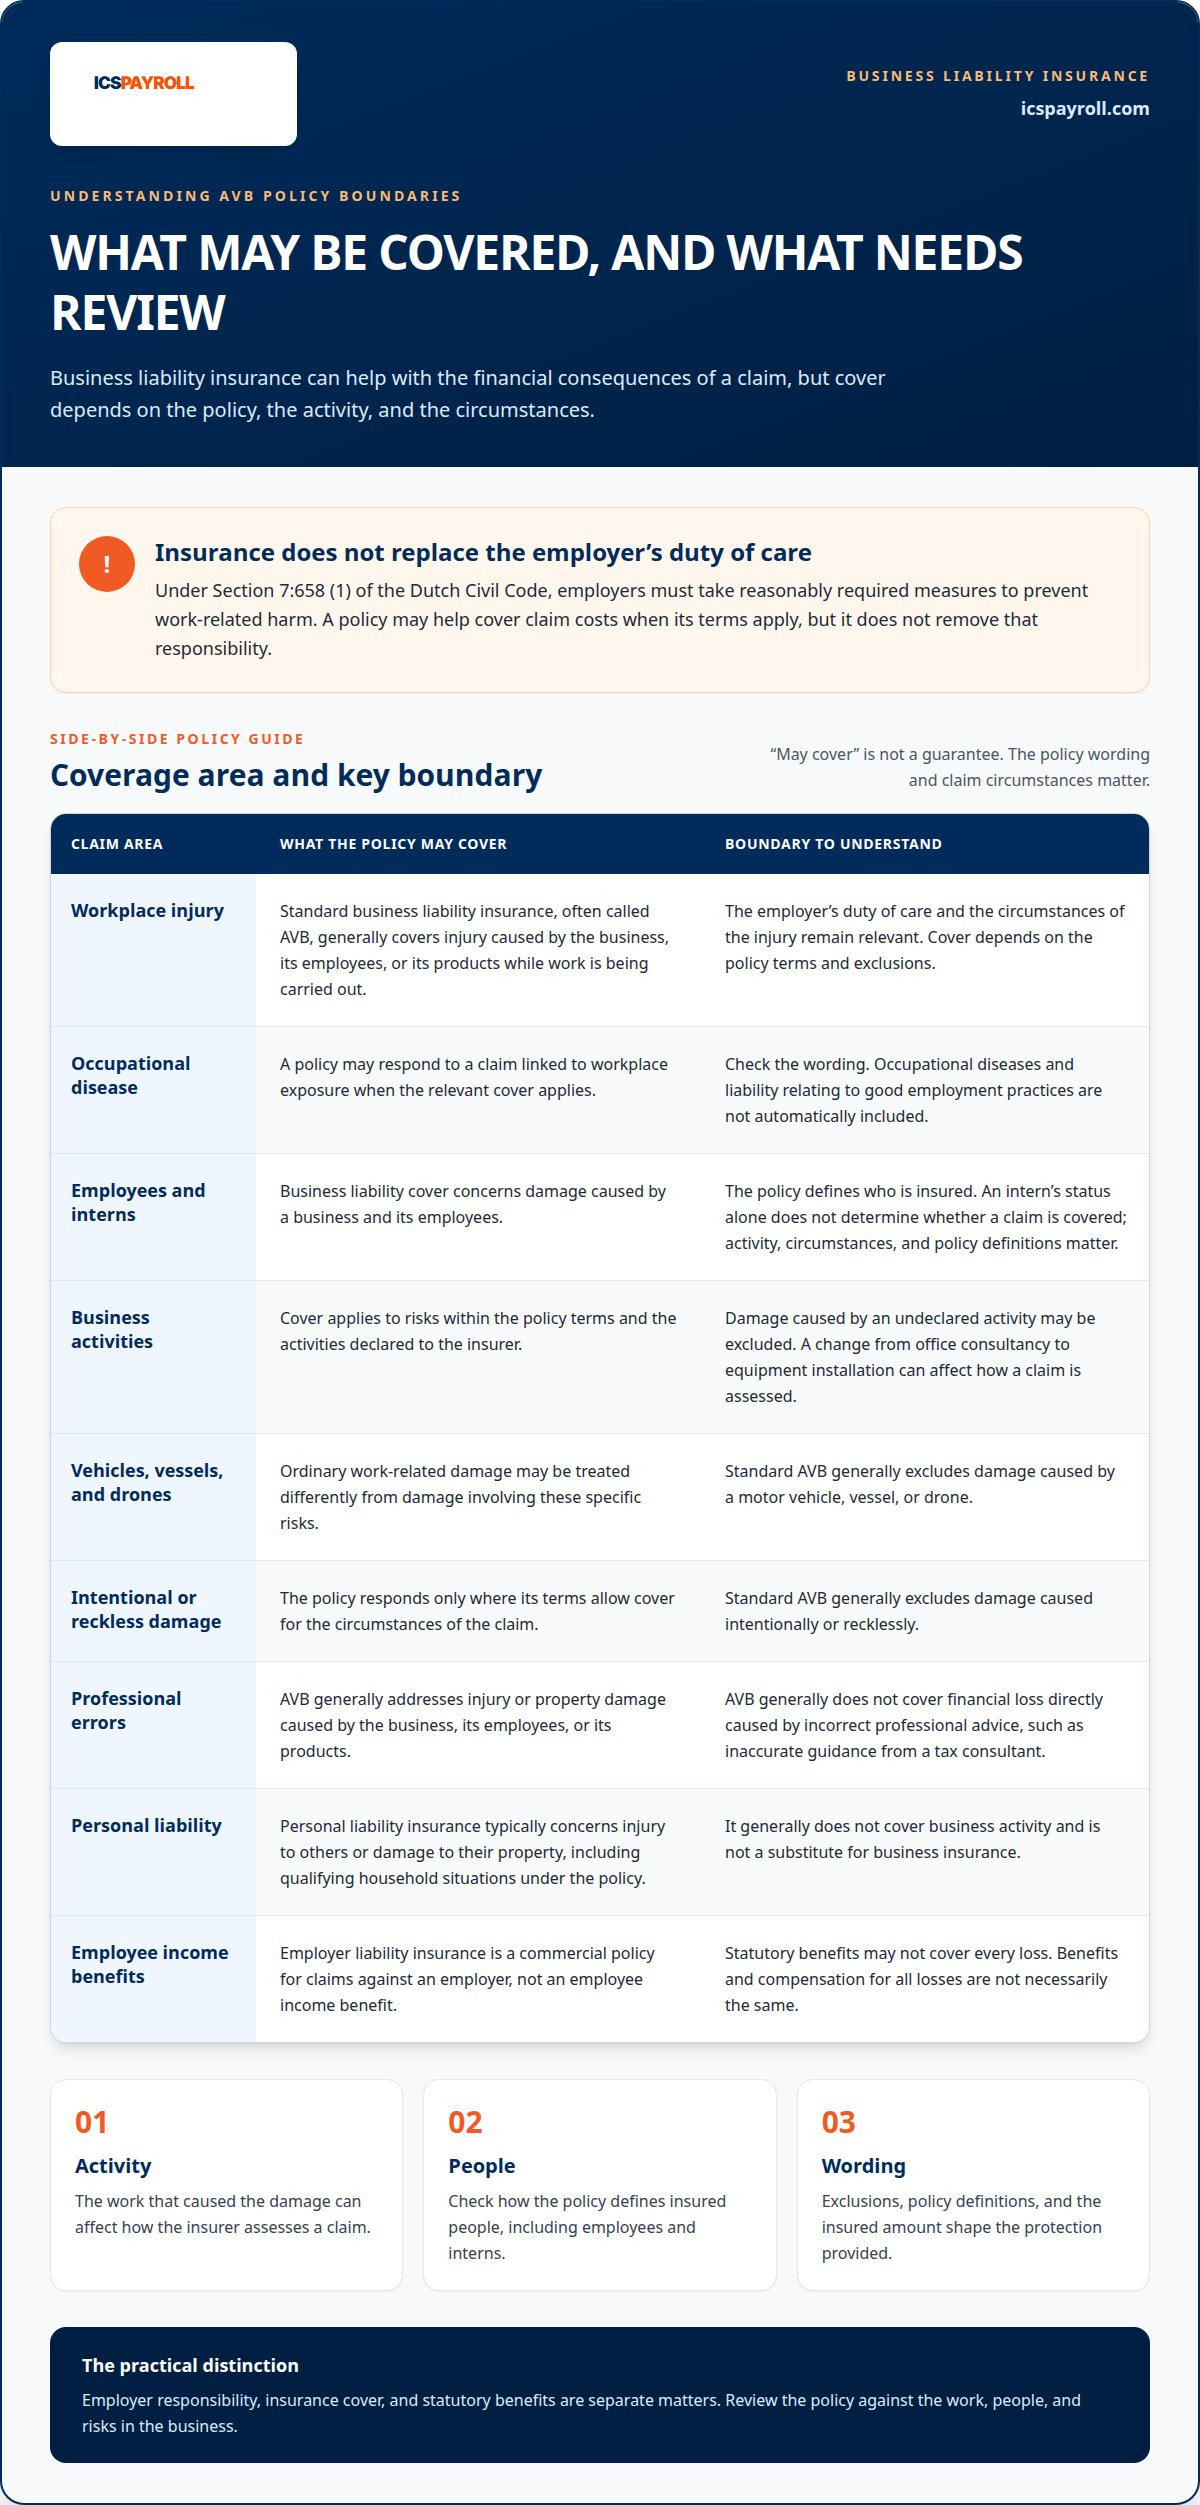
Eine Versicherungspolice entbindet einen Arbeitgeber nicht von seiner Fürsorgepflicht. Gemäß Artikel 7:658 Absatz 1 des niederländischen Bürgerlichen Gesetzbuches (Burgerlijk Wetboek) müssen Arbeitgeber alle vernünftigerweise erforderlichen Maßnahmen ergreifen, um zu verhindern, dass Arbeitnehmer bei der Arbeit zu Schaden kommen. Eine Arbeitgeberhaftpflichtversicherung in den Niederlanden kann dazu beitragen, die finanziellen Folgen einer Inanspruchnahme abzusichern. Der genaue Leistungsumfang hängt jedoch von der jeweiligen Police und ihren Ausschlüssen ab.
Es ist sinnvoll, über die bloße Prämie hinauszublicken: Die Versicherungssumme und die abgedeckten Situationen sind entscheidend, wenn ein Arbeitnehmer verletzt wird oder eine Berufskrankheit erleidet. Dieser Leitfaden erläutert den Unterschied zwischen der gesetzlichen Verantwortung des Arbeitgebers und dem Versicherungsschutz, typische Ausschlüsse von Policen sowie die Festlegung von Prämien und Deckungssummen. Zudem wird dargelegt, wie Kündigungen ablaufen, damit Sie die praktischen Aspekte verstehen, bevor Sie eine Entscheidung treffen.
Wichtigste Erkenntnisse
- Trennen Sie die arbeitgeberseitige Fürsorgepflicht vom Versicherungsschutz: Eine Police kann helfen, Schadenskosten zu bewältigen, entbindet jedoch nicht von der rechtlichen Verantwortung.
- Prüfen Sie Ausschlüsse für gemeldete Geschäftsaktivitäten, Kraftfahrzeuge und Berufsfehler, um zu erkennen, wo eine gesonderte Absicherung notwendig sein kann.
- Prämien richten sich nach Faktoren wie dem SBI-Code und den Aktivitäten des Unternehmens, während die Versicherungssumme den tatsächlich abzusichernden Risiken entsprechen sollte.
- Eine Betriebshaftpflichtversicherung ist nach niederländischem Recht grundsätzlich nicht gesetzlich vorgeschrieben, vertragliche Vorgaben oder die Art der Arbeit können den Versicherungsschutz jedoch unerlässlich machen.
- Für die Arbeitsvertrags- und Lohnabrechnungsverwaltung in den Niederlanden unterstützt der EOR-Service von ICSPayroll Unternehmen, die Mitarbeiter vor Ort einstellen.
Haftpflichtdeckung für Arbeitsunfälle und Berufskrankheiten von Arbeitnehmern
In den Niederlanden sind die arbeitgeberseitige Fürsorgepflicht und eine Versicherungspolice zwei getrennte Angelegenheiten. Eine Police kann helfen, die finanziellen Folgen einer Inanspruchnahme zu decken, wenn die Umstände versichert sind – stets vorbehaltlich ihrer Bedingungen und Ausschlüsse.
Arbeitsunfälle und Berufskrankheiten
Die Deckung von Arbeitsunfällen und Berufskrankheiten betrifft Ansprüche, die mit der Tätigkeit eines Arbeitnehmers zusammenhängen. Artikel 7:658 Absatz 1 des niederländischen Bürgerlichen Gesetzbuches verpflichtet Arbeitgeber, alle vernünftigerweise erforderlichen Maßnahmen zur Verhütung arbeitsbedingter Schäden zu ergreifen. Diese Pflicht ist sowohl nach einem plötzlichen Unfall, wie etwa einem Sturz, als auch bei schleichenden Schäden durch Belastungen am Arbeitsplatz relevant. Ein Arbeitgeber kann eine Haftung abwenden, wenn er nachweist, dass er seiner Fürsorgepflicht nachgekommen ist oder dass der Schaden weitgehend auf Vorsatz oder bewusste Leichtfertigkeit des Arbeitnehmers zurückzuführen ist.
Eine Arbeitgeberhaftpflichtversicherung in den Niederlanden kann die finanziellen Folgen eines Anspruchs abfedern, sofern die Police greift. Die reguläre Betriebshaftpflichtversicherung (Aansprakelijkheidsverzekering voor Bedrijven, AVB) deckt in der Regel Personen- oder Sachschäden ab, die durch das Unternehmen, seine Mitarbeiter oder seine Produkte im Rahmen der Arbeitsausführung verursacht werden. Die genauen Versicherungsbedingungen bestimmen, ob auch Berufskrankheiten und Haftungsansprüche bezüglich guter Arbeitgeberpraxis (goed werkgeverschap) mitversichert sind.
Versicherter Personenkreis
Die Betriebshaftpflicht deckt Schäden ab, die durch ein Unternehmen und seine Mitarbeiter verursacht werden. Wer jedoch konkret versichert ist, regelt die jeweilige Police. Achten Sie darauf, wie Arbeitnehmer und Praktikanten behandelt werden, insbesondere wenn Praktikanten regulär im Team mitarbeiten. Der Status als Praktikant allein entscheidet nicht darüber, ob Deckung besteht: Entscheidend sind die ausgeübte Tätigkeit, die Umstände und die Definitionen im Vertrag.
Familienangehörige erfordern eine gesonderte Betrachtung. Eine niederländische Privathaftpflichtversicherung deckt typischerweise im selben Haushalt lebende Angehörige ab und übernimmt grundsätzlich Schäden an Dritten oder fremdem Eigentum – sie schließt geschäftliche Tätigkeiten jedoch aus. Einige private Policen decken Schäden durch Haustiere oder unversicherte Gäste ab. Derartige private Absicherungen sind jedoch niemals ein Ersatz für eine betriebliche Arbeitgeberdeckung.
Arbeitgeberhaftung und gesetzliche Absicherung
Die Arbeitgeberhaftpflichtversicherung ist eine gewerbliche Police zur Abwehr und Begleichung von Ansprüchen gegen ein Unternehmen – sie ist keine direkte Lohnersatzleistung für Arbeitnehmer. Gesetzliche Sozialversicherungsleistungen und der vollständige Schadensersatz sind nicht zwingend deckungsgleich. Verunglückt ein Arbeitnehmer beispielsweise auf dem Weg zur Arbeit, können ihm Leistungen nach dem niederländischen Gesetz über Arbeit und Einkommen nach Arbeitsvermögen (WIA) zustehen; diese decken aber unter Umständen nicht jeden individuellen Schadenersatzanspruch ab.
Bei einem arbeitsplatzbezogenen Anspruch bleiben die Fürsorgepflicht des Arbeitgebers und der Hergang der Verletzung maßgeblich. Eine Versicherung kann bei versicherten Haftungskosten unterstützen, entbindet den Arbeitgeber jedoch nicht von seiner Präventionspflicht. Ebenso sollte ein Mitarbeiter nicht davon ausgehen, dass eine gesetzliche Leistung bereits sämtliche zivilrechtlichen Ansprüche abgilt. Die jeweiligen Umstände und Versicherungsbedingungen sind ausschlaggebend für die Regulierung.
Auswahl und Vergleich von Anbietern
Vergleichen Sie Policen immer mit Blick auf Ihre konkreten Arbeitsabläufe, Mitarbeiter und betrieblichen Risiken. Prüfen Sie zunächst die dem Versicherer gemeldeten Tätigkeiten und lesen Sie anschließend die Klauseln zu Arbeitsunfällen, Berufskrankheiten, Praktikanten und guter Arbeitgeberpraxis genau. Die Absicherung einfacher Sachschäden kann dennoch spezifische Berufskrankheiten ausschließen. Auch die Versicherungssumme und Ausschlüsse beeinflussen die Schutzwirkung der Police maßgeblich.
Fordern Sie die vollständigen Versicherungsbedingungen an und vergleichen Sie dieselben Szenarien über verschiedene Angebote hinweg. Überlegen Sie beispielsweise, wie verfahren wird, wenn sich ein Arbeitnehmer bei einer angemeldeten Tätigkeit verletzt, und prüfen Sie die Regulierung in jeder Police. Verfolgen Sie zudem, wie sich Änderungen im Tätigkeitsfeld auf den Versicherungsschutz auswirken können. Konzentrieren Sie sich darauf, was gedeckt ist, was ausgeschlossen bleibt und wie die Police auf konkrete Gefahren im Betrieb reagiert.
Ausschlüsse, einschließlich Geschäftsaktivitäten und Kraftfahrzeuge
In den Niederlanden greift die Betriebshaftpflichtversicherung (AVB) nur für Risiken, die von den vereinbarten Versicherungsbedingungen erfasst sind. Eine abgedeckte und eine ausgeschlossene Tätigkeit können bei ähnlichen Schadensbildern zu völlig unterschiedlichen Deckungsentscheidungen führen.
Ausschlüsse betrieblicher Aktivitäten
Eine AVB-Police schließt in der Regel Schäden durch Tätigkeiten aus, die das Unternehmen bei Vertragsabschluss nicht angegeben hat. Dies wird relevant, wenn sich Betriebsabläufe verändern: Ein Unternehmen, das für Büroberatung versichert ist, sieht sich ganz anderen Deckungsfragen gegenüber, sobald es beginnt, technische Anlagen zu installieren. Für die Prüfung des Versicherers ist die schadensverursachende Tätigkeit ausschlaggebend und nicht allein der allgemeine Unternehmensgegenstand.
Unternehmer sollten neue oder erweiterte Geschäftsaktivitäten stets der niederländischen Handelskammer (KVK) und ihrem Versicherer melden. Dies gewährleistet, dass der Handelsregistereintrag und der Versicherungsschutz mit den tatsächlich ausgeführten Arbeiten übereinstimmen. Kommt beispielsweise die Montage von Bauteilen zu einem reinen Vertrieb hinzu, verändern sich die versicherten Gefahren grundlegend. Die Policenbedingungen regeln die angemeldeten Tätigkeiten und deren Beschränkungen.
Eine private Haftpflichtversicherung kann diese Deckungslücke keinesfalls schließen. Sie schließt Schäden aus beruflichen oder gewerblichen Tätigkeiten grundsätzlich aus – dies gilt uneingeschränkt auch für Einzelunternehmer (ZZP). Wird beim kostenpflichtigen Reparieren das Eigentum eines Kunden beschädigt, bietet eine Privathaftpflicht keinen Schutz.
Typische Policenausschlüsse
Die Ausschlüsse einer AVB variieren, einige Risiken erfordern jedoch regelmäßig gesonderte Policen. Die Standard-Betriebshaftpflicht schließt Schäden durch Kraftfahrzeuge, Schiffe oder Drohnen sowie vorsätzlich oder grob fahrlässig verursachte Schäden in der Regel aus. Eine Kollision mit einem Firmenfahrzeug wird versicherungsrechtlich völlig anders behandelt als ein Missgeschick eines Mitarbeiters vor Ort beim Kunden.
Vermögensschäden durch Fehlberatung stellen eine weitere wesentliche Abgrenzung dar. Eine AVB deckt in der Regel keine reinen Vermögensschäden ab, die direkt auf einer fehlerhaften fachlichen Auskunft beruhen – etwa einer Falschberatung durch einen Steuerberater. Solche reinen Vermögensschäden erfordern eine Vermögensschadenhaftpflichtversicherung (Beroepsaansprakelijkheidsverzekering). Diese Unterscheidung ist grundlegend: Physische Schäden während der Arbeitsverrichtung unterscheiden sich grundlegend vom reinen finanziellen Verlust des Kunden infolge eines Beratungsfehlers.
Weitere Ausschlüsse betreffen Schäden am eigenen Betrieb oder die Kosten für die Nachbesserung bzw. Neuerstellung einer fehlerhaften Leistung oder Ware. Auch Umweltschäden auf dem eigenen Betriebsgelände und Rückrufkosten sind üblicherweise ausgenommen. Eine Rückrufklausel oder eine eigenständige Rückrufversicherung kann solche Kosten absichern, wobei manche Policen eine behördliche Anordnung voraussetzen.
Gleichen Sie die Bedingungen Ihrer Police mit den tatsächlichen Betriebsabläufen ab – einschließlich Fahrzeugnutzung, Fachberatung und Umweltaspekten. Da sich Policen unterscheiden, entscheidet der genaue Wortlaut. Die sorgfältige Prüfung der Ausschlüsse verdeutlicht, welche Drittschäden gedeckt sind und welche Risiken das Unternehmen selbst tragen muss.
Prämien, Provisionen und Versicherungssteuer
Die Prämien zur Betriebshaftpflichtversicherung hängen in den Niederlanden vom jeweiligen Unternehmen und dessen individuellem Risikoprofil ab. Es gibt keinen Einheitstarif oder Marktdurchschnitt. Jedes Angebot basiert auf der risikobasierten Bewertung der im Antrag beschriebenen Tätigkeiten und Gefahrenpotenziale.
Der SBI-Code des Unternehmens ist ein maßgeblicher Faktor bei der Beitragsberechnung. Dieser Code klassifiziert die Wirtschaftsaktivität und hilft dem Versicherer, das Tätigkeitsfeld einzuordnen. Die tatsächlich ausgeübten Arbeiten sind gleichermaßen entscheidend: Eine reine Bürounternehmensberatung weist ein völlig anderes Risiko auf als ein Betrieb, der handwerkliche Installationen beim Kunden durchführt. Amtliche Mitteilungen hierzu finden sich unter anderem in den Publikationen des Staatscourant.
Um ein Angebot transparent beurteilen zu können, sollten Sie den reinen Versicherungsbeitrag von allen weiteren Kostenpositionen trennen. Prüfen Sie, ob Vermittlungsprovisionen und die niederländische Versicherungssteuer gesondert aufgeführt oder im Gesamtbetrag enthalten sind. Vergleichen Sie nur äquivalente Angebote: Ein scheinbar niedrigerer Gesamtbetrag kann eine abweichende Kostenaufteilung enthalten. Angebot und Vertragsunterlagen schlüsseln alle anfallenden Beträge auf.
Provisionen betreffen die Vermittlung oder Betreuung des Vertrags, während die Versicherungssteuer einen eigenständigen Posten darstellt, sofern sie separat ausgewiesen wird. Gehen Sie nicht davon aus, dass eine angegebene Nettoprämie bereits den gesamten Zahlbetrag darstellt, wenn zusätzliche Gebühren anfallen. Informationen zur niederländischen Versicherungssteuer bietet die Belastingdienst. Vergleichen Sie Nettoprämie, Provision und Steuer separat, um die tatsächlichen Gesamtkosten zu erfassen.
Prämien für die betriebliche Haftpflichtversicherung sind im Rahmen der niederländischen Einkommen- bzw. Körperschaftsteuer als Betriebsausgaben steuerlich abzugsfähig. Dies mindert den steuerlichen Gewinn, ändert jedoch nichts am vom Versicherer fakturierten Betrag. Bewahren Sie Policen und Zahlungsnachweise in Ihrer Buchhaltung auf, damit diese Kosten bei der Steuererklärung berücksichtigt werden können. Die genaue steuerliche Behandlung richtet sich nach der Rechtsform des Unternehmens.
Überprüfen Sie den Vertrag jährlich auf Beitragsanpassungen oder Änderungen Ihrer betrieblichen Umstände. Vergleichen Sie die aktuelle Beitragsrechnung mit der Vorperiode und achten Sie auf Änderungen bei den gemeldeten Aktivitäten, versicherten Risiken und dem Gesamtzahlbetrag. Die Einführung neuer Dienstleistungen oder veränderte Arbeitsweisen können eine Neubewertung durch den Versicherer erfordern – beschreiben Sie Tätigkeiten vor Ort bei Kunden stets präzise.
Eine Betriebshaftpflichtversicherung ist für die meisten Unternehmen gesetzlich nicht zwingend vorgeschrieben; Kunden, Lieferanten oder Branchenverbände können sie jedoch vertraglich verlangen. Solche Vorgaben beeinflussen neben den betrieblichen Risiken auch die erforderliche Versicherungssumme. Entscheiden Sie sich bei der Anbieterauswahl nicht ausschließlich für das billigste Angebot, sondern achten Sie auf die Erfüllung der vertraglichen Anforderungen.
Verfügbare Versicherungssummen
Die Versicherungssumme (Deckungssumme) ist die vertragliche Höchstgrenze für versicherte Schadensfälle. Für die Betriebshaftpflicht wird dieses Limit im AVB-Vertrag festgelegt; es gibt in den Niederlanden keine universelle gesetzliche Mindestsumme. Setzen Sie diese Summe ins Verhältnis zu den Schäden, die ein Unfall hervorrufen kann. Ein Personenschaden mit dauerhaften Folgen birgt ein völlig anderes finanzielles Ausmaß als die Beschädigung eines Schreibtischs beim Kunden.
Es gibt keine einheitliche Deckungssumme, die für jedes Unternehmen gleichermaßen passt. Die angemessene Höhe richtet sich nach der Art der Arbeit, dem potenziell betroffenen Personenkreis und der maximal denkbaren Schadenshöhe. Eine reine Büroberatung trägt gänzlich andere Risiken als ein Montageunternehmen, das beim Kunden agiert. Das Tätigkeitsfeld ist maßgebend für die Bestimmung der passenden Absicherungshöhe.
Lesen Sie den Versicherungsschein (Polisblad) stets zusammen mit den allgemeinen und besonderen Versicherungsbedingungen. Der Schein weist die Versicherungssumme aus, während die Bedingungen regeln, welche Ansprüche darunter fallen. Prüfen Sie, wie die Obergrenze je Schadenfall und Versicherungsjahr angewendet wird und ob Sublimits für bestimmte Risiken gelten. Eine ausgewiesene Betriebshaftpflichtsumme garantiert nicht automatisch die Deckung von Berufskrankheiten oder Produktrückrufkosten.
Gehen Sie realistische Schadensszenarien durch, bevor Sie sich für eine Versicherungssumme entscheiden. Beschädigt ein Monteur bei der Installation eine wertvolle Produktionsanlage des Kunden, können Reparatur- oder Ersatzbeschaffungskosten enorm sein. Bei Personenschäden übersteigen Reha-, Verdienstausfall- und Schmerzensgeldkosten oft schnell die unmittelbaren Behandlungskosten. Anhand solcher Szenarien lässt sich der Schutzbedarf abschätzen; der Vertragswortlaut bestimmt letztlich die Deckung.
Die Privathaftpflichtversicherung weist gänzlich andere Versicherungssummen auf und schützt Privatpersonen vor Schäden, die sie Dritten zufügen. Dieser Betrag taugt nicht als Richtwert für die betriebliche AVB eines Arbeitgebers. Da Privathaftpflichtpolicen geschäftliche Aktivitäten grundsätzlich ausschließen, können Unternehmer oder Selbstständige daraus keinerlei Schutz für berufliche Schäden ableiten.
Der niederländische Begriff aansprakelijkheidsverzekering bezeichnet die Haftpflichtversicherung ganz allgemein. Achten Sie daher genau darauf, ob sich ein Dokument auf eine private oder betriebliche Police bezieht. Versicherungsnehmer, versicherte Tätigkeiten und die Deckungssumme sind entscheidende Unterscheidungsmerkmale.
Prüfen Sie beim Vergleich von Versicherungssummen immer das Zusammenspiel aus Obergrenze, Deckungsausschlüssen und dem vereinbarten Tätigkeitsbereich. Eine hohe Versicherungssumme nützt nichts, wenn der eingetretene Schadensfall vertraglich ausgeschlossen ist. Eine zu niedrige Summe gefährdet das Unternehmen, wenn der tatsächliche Schaden das Limit übersteigt. Prüfen Sie ein identisches Schadensszenario anhand der jeweiligen Bedingungen und wählen Sie die Deckungssumme, die Ihrem realen Risiko entspricht.
Ist eine Arbeitgeberhaftpflichtversicherung in den Niederlanden gesetzlich vorgeschrieben?
Nein. Das niederländische Recht schreibt Unternehmen den Abschluss einer Betriebshaftpflichtversicherung grundsätzlich nicht vor. Dies betrifft jedoch nur das Versicherungsprodukt, nicht die gesetzliche Verantwortung des Arbeitgebers. Gemäß Artikel 7:658 des niederländischen Bürgerlichen Gesetzbuches sind Arbeitgeber verpflichtet, alle vernünftigerweise gebotenen Maßnahmen zu treffen, um Gesundheitsschäden der Arbeitnehmer bei der Arbeit zu verhindern. Die arbeitsrechtliche Fürsorgepflicht besteht somit unabhängig von einer Versicherungspflicht.
Dieser Unterschied zeigt sich deutlich im Schadensfall. Ein Unternehmen kann für einen Unfall am Arbeitsplatz voll haftbar gemacht werden, selbst wenn der Abschluss einer entsprechenden Versicherung gesetzlich optional war. Eine Versicherung kann die finanziellen Folgen regulieren, entbindet den Arbeitgeber jedoch nicht von seinen Arbeitsschutzpflichten. Der bloße Kauf einer Police ersetzt keinesfalls angemessene Sicherheitsvorkehrungen im Betrieb.
In der Praxis kann die Absicherung dennoch unumgänglich sein. Auftraggeber, Lieferanten oder Fachverbände verlangen den Nachweis einer Betriebshaftpflichtversicherung häufig als zwingende Vertragsbedingung. So gestatten viele Unternehmen externen Dienstleistern das Betreten ihres Betriebsgeländes erst nach Vorlage einer Deckungsbestätigung. Hierbei handelt es sich um eine vertragliche Vereinbarung, nicht um eine allgemeine gesetzliche Pflicht.
Prüfen Sie bestehende Kunden- oder Rahmenverträge sorgfältig auf derartige Klauseln. Achten Sie darauf, ob eine bestimmte Deckungssumme vorgeschrieben ist oder ob vor Arbeitsbeginn Nachweise vorgelegt werden müssen. Eine solche Anforderung bezieht sich zumeist auf den konkreten Kundenauftrag und bedeutet nicht automatisch, dass alle denkbaren Risiken des Unternehmens versichert sind.
Diese Differenzierung ist auch für ausländische Arbeitgeber von Bedeutung, die Mitarbeiter in den Niederlanden anstellen. Personalverwaltung und Versicherung betreffen unterschiedliche Rechtsbereiche: Lohnabrechnung und Arbeitsverträge regeln die Beschäftigung und Vergütung, während die Haftpflichtversicherung der finanziellen Schadensabdeckung dient. Eine Employer-of-Record-Lösung (EOR) macht eine Haftpflichtpolice weder automatisch überflüssig noch ändert sie die Bedingungen einer Police. Behandeln Sie beide Aufgabenbereiche separat, wenn Sie Mitarbeiter in den Niederlanden einstellen.
Für die praktische Umsetzung empfiehlt sich ein dreistufiges Vorgehen:
- Ermitteln Sie die gesetzlichen Arbeitsschutz- und Fürsorgepflichten des Arbeitgebers nach Artikel 7:658 Burgerlijk Wetboek.
- Prüfen Sie vertragliche Anforderungen von Kunden, Lieferanten oder Verbänden an die Betriebshaftpflicht.
- Gleichen Sie die geforderten Deckungsnachweise und Versicherungssummen mit den bestehenden Policen ab.
Dieser strukturierte Ansatz trennt gesetzliche Pflichten sauber von vertraglichen Klauseln und dem tatsächlichen Versicherungsschutz. Auch ohne vertragliche Pflicht zur Versicherung bleibt die gesetzliche Fürsorgepflicht uneingeschränkt bestehen. Verlangt ein Kunde einen Nachweis, muss dieser erfüllt und sichergestellt werden, dass die Police die auszuführende Arbeit tatsächlich abdeckt. Planen Sie Ihre Personaleinstellung in den Niederlanden, indem Sie arbeitsrechtliche und versicherungsbezogene Anforderungen parallel prüfen.
ICSPayroll: Employer of Record (EOR)
Der Employer of Record (EOR)-Service von ICSPayroll unterstützt internationale Unternehmen bei der rechtssicheren Anstellung von Mitarbeitern in den Niederlanden. Er ermöglicht die lokale Beschäftigung für Betriebe, die neben ihren versicherungstechnischen Lösungen Unterstützung bei den niederländischen Arbeitsverhältnissen suchen.
Ein EOR ersetzt keine Arbeitgeberhaftpflichtversicherung und entscheidet nicht darüber, ob ein Schadensfall gedeckt ist. Trennen Sie Versicherungsfragen stets von der Personaladministration und prüfen Sie die Policenbedingungen anhand der tatsächlichen Tätigkeiten und Risiken vor Ort. Für Unternehmen, die Mitarbeiter direkt anstellen, übernimmt Dutch Payroll Administration alle Abrechnungsprozesse. Zudem begleitet ICSPayroll Anträge auf die 30%-Regelung (30% Ruling Applications) für qualifizierte Fachkräfte aus dem Ausland.
Ein EOR-Modell ist ideal, wenn Sie zügig und gesetzeskonform Personal in den Niederlanden einstellen möchten und administrative Entlastung bei der lokalen Vertragsgestaltung benötigen. Kontaktieren Sie ICSPayroll, um Ihre Einstellungspläne für die Niederlande zu besprechen.
Versicherungsentscheidungen mit Ihren Expansionsschritten abstimmen
Integrieren Sie das Thema Versicherungsschutz fest in Ihre Gesamtstrategie für den niederländischen Markt. Wenn Ihr Team wächst, sich Tätigkeiten erweitern oder neue Arbeitsmodelle entstehen, sollten Sie stets analysieren, wie sich dies auf Ihr Risikoprofil auswirkt. So stellen Sie sicher, dass Ihre Arbeitgeberhaftpflichtversicherung in den Niederlanden mit der tatsächlichen Unternehmensentwicklung Schritt hält und nicht als bloße Formalität veraltet.
Für internationale Arbeitgeber bilden Personalstruktur und Risikoabsicherung zwei wesentliche Säulen des Markteintritts, die jedoch getrennten Verantwortlichkeiten folgen. Eine klare Zuteilung hilft Ihrem Management, Zuständigkeiten zu regeln, die lokale Lohnabrechnung aufzusetzen und flexibel auf Veränderungen zu reagieren. ICSPayroll berät Sie gerne zu den niederländischen Beschäftigungsmodellen, die zu Ihren Wachstumszielen passen.
Besprechen Sie Ihre niederländische Personalstruktur mit ICSPayroll und gehen Sie den nächsten Schritt mit einem fundierten Plan.
Häufig gestellte Fragen
Was kostet eine solche Versicherung?
Es gibt keine einheitliche Prämie für niederländische Unternehmen. Die Versicherer ermitteln das Risiko auf Basis von Kriterien wie dem SBI-Code und den angemeldeten Tätigkeiten. Auch die Art der verrichteten Arbeit, das Risiko von Drittschäden und die gewünschte Deckungssumme bestimmen das Angebot. Um einen verlässlichen Kostenvoranschlag zu erhalten, sollten Sie alle Aktivitäten präzise angeben und die Leistungsbestandteile genau vergleichen, anstatt nur auf die Prämie zu achten.
Was bedeutet dies für den Arbeitgeber?
Der Arbeitgeber bleibt vollumfänglich für die Arbeitssicherheit verantwortlich – unabhängig davon, ob eine Haftpflichtversicherung abgeschlossen wurde. Macht ein Arbeitnehmer Ansprüche wegen Gesundheitsschäden geltend, kommt es auf das konkrete Verhalten des Arbeitgebers und den Unfallhergang an. Eine Police übernimmt zwar versicherte Kosten, ersetzt jedoch niemals die Fürsorgepflicht. Schriftliche Sicherheitsvorschriften reichen beispielsweise nicht aus, wenn deren Einhaltung in der Praxis nicht überwacht wird.
Wie verhalte ich mich, wenn mein Unternehmen haftbar gemacht wird?
Dokumentieren Sie den Unfall unverzüglich und sichern Sie alle Beweise, einschließlich Zeugenaussagen des Mitarbeiters, Arbeitsanweisungen und Wartungsprotokollen. Melden Sie den Vorfall dem Versicherer gemäß den Vorgaben der Police und übermitteln Sie einen sachlichen Ablauf anstelle von Schuldeingeständnissen. Sammeln Sie die gesamte Korrespondenz mit dem Betroffenen und Dritten an einem Ort. Beseitigen Sie etwaige Gefahrenquellen sofort und protokollieren Sie diese Maßnahmen, um Wiederholungen auszuschließen.
Was deckt die Betriebshaftpflicht in den Niederlanden ab?
Die Betriebshaftpflichtversicherung (AVB) deckt in der Regel Personen- und Sachschäden ab, die durch das Unternehmen, dessen Beschäftigte oder Produkte während der Arbeit verursacht werden. Ein Beispiel ist die Beschädigung von Kundeneigentum bei der Auftragsausführung. Ob und in welchem Umfang Ansprüche von Arbeitnehmern abgedeckt sind, hängt von den Policenbedingungen ab. Prüfen Sie daher genau, wer mitversichert ist und welche Arbeiten umfasst sind.
Wie regelt das niederländische Haftungsrecht Arbeitsunfälle und Berufskrankheiten?
Artikel 7:658 des niederländischen Bürgerlichen Gesetzbuches regelt die Haftung des Arbeitgebers für arbeitsbedingte Gesundheitsschäden von Arbeitnehmern. Dies umfasst plötzliche Unfälle ebenso wie berufsbedingte Erkrankungen durch Langzeitbelastungen. Selbst ein alltäglicher Sturz auf feuchtem Boden kann eine Haftung begründen, wenn zumutbare Schutzmaßnahmen unterlassen wurden. Der Sachverhalt, die getroffenen Vorkehrungen und der Kausalzusammenhang mit der Arbeit sind hierbei entscheidend.
Welche Ausschlüsse und Einschränkungen gelten für die Arbeitgeberhaftpflichtversicherung in den Niederlanden?
Vertragliche Ausschlüsse können dazu führen, dass Schäden trotz eines Bezugs zur Arbeit ungedeckt bleiben. Dazu zählen häufig Schäden durch Kraftfahrzeuge, vorsätzliches oder grob leichtfertiges Handeln sowie reine Vermögensschäden infolge fehlerhafter Fachberatung. Zudem muss zwischen Drittschäden und den Nachbesserungskosten für die eigene fehlerhafte Leistung unterschieden werden. Die konkreten Versicherungsbedingungen regeln die Deckung im Einzelfall.
Wie hoch sind die Kosten für eine Betriebshaftpflichtversicherung in den Niederlanden?
Die Prämie richtet sich nach der Risikobewertung des Versicherers und nicht allein nach der Mitarbeiterzahl. Der SBI-Code, die gemeldeten Tätigkeiten und die gewünschte Versicherungssumme fließen maßgeblich in die Kalkulation ein. Zwei Unternehmen mit gleichem Umsatz können stark unterschiedliche Beiträge zahlen, wenn ein Betrieb risikoreichere Tätigkeiten durchführt. Verlangen Sie vor einem Vergleich immer eine transparente Aufstellung des Gesamtbetrags samt aller Gebühren.
Welche Deckungssummen sind für niederländische Arbeitgeberhaftpflichtpolicen üblich?
Es existiert kein universeller Standardbetrag für niederländische Betriebe. Die konkrete Versicherungssumme ist im Versicherungsschein geregelt, während die Bedingungen die gedeckten Schadensarten definieren. Wählen Sie die Deckungssumme anhand des maximal denkbaren Schadenspotenzials bei Personen- oder Sachschäden in Ihrem Betrieb. Privathaftpflichtsummen eignen sich nicht als Orientierung, da sie gewerbliche Risiken grundsätzlich ausschließen.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer der ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet die Bereiche Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Altersvorsorge, Krankheitsfallmanagement sowie Tarifvertrags-Compliance (CAO), mit der Möglichkeit eines Onboardings innerhalb von 48 Stunden.
Häufig gestellte Fragen
Es gibt keine einheitliche Prämie für niederländische Unternehmen. Die Versicherer ermitteln das Risiko auf Basis von Kriterien wie dem SBI-Code und den angemeldeten Tätigkeiten. Auch die Art der verrichteten Arbeit, das Risiko von Drittschäden und die gewünschte Deckungssumme bestimmen das Angebot. Um einen verlässlichen Kostenvoranschlag zu erhalten, sollten Sie alle Aktivitäten präzise angeben und die Leistungsbestandteile genau vergleichen, anstatt nur auf die Prämie zu achten.
Der Arbeitgeber bleibt vollumfänglich für die Arbeitssicherheit verantwortlich – unabhängig davon, ob eine Haftpflichtversicherung abgeschlossen wurde. Macht ein Arbeitnehmer Ansprüche wegen Gesundheitsschäden geltend, kommt es auf das konkrete Verhalten des Arbeitgebers und den Unfallhergang an. Eine Police übernimmt zwar versicherte Kosten, ersetzt jedoch niemals die Fürsorgepflicht. Schriftliche Sicherheitsvorschriften reichen beispielsweise nicht aus, wenn deren Einhaltung in der Praxis nicht überwacht wird.
Dokumentieren Sie den Unfall unverzüglich und sichern Sie alle Beweise, einschließlich Zeugenaussagen des Mitarbeiters, Arbeitsanweisungen und Wartungsprotokollen. Melden Sie den Vorfall dem Versicherer gemäß den Vorgaben der Police und übermitteln Sie einen sachlichen Ablauf anstelle von Schuldeingeständnissen. Sammeln Sie die gesamte Korrespondenz mit dem Betroffenen und Dritten an einem Ort. Beseitigen Sie etwaige Gefahrenquellen sofort und protokollieren Sie diese Maßnahmen, um Wiederholungen auszuschließen.
Die Betriebshaftpflichtversicherung (AVB) deckt in der Regel Personen- und Sachschäden ab, die durch das Unternehmen, dessen Beschäftigte oder Produkte während der Arbeit verursacht werden. Ein Beispiel ist die Beschädigung von Kundeneigentum bei der Auftragsausführung. Ob und in welchem Umfang Ansprüche von Arbeitnehmern abgedeckt sind, hängt von den Policenbedingungen ab. Prüfen Sie daher genau, wer mitversichert ist und welche Arbeiten umfasst sind.
Artikel 7:658 des niederländischen Bürgerlichen Gesetzbuches regelt die Haftung des Arbeitgebers für arbeitsbedingte Gesundheitsschäden von Arbeitnehmern. Dies umfasst plötzliche Unfälle ebenso wie berufsbedingte Erkrankungen durch Langzeitbelastungen. Selbst ein alltäglicher Sturz auf feuchtem Boden kann eine Haftung begründen, wenn zumutbare Schutzmaßnahmen unterlassen wurden. Der Sachverhalt, die getroffenen Vorkehrungen und der Kausalzusammenhang mit der Arbeit sind hierbei entscheidend.
Vertragliche Ausschlüsse können dazu führen, dass Schäden trotz eines Bezugs zur Arbeit ungedeckt bleiben. Dazu zählen häufig Schäden durch Kraftfahrzeuge, vorsätzliches oder grob leichtfertiges Handeln sowie reine Vermögensschäden infolge fehlerhafter Fachberatung. Zudem muss zwischen Drittschäden und den Nachbesserungskosten für die eigene fehlerhafte Leistung unterschieden werden. Die konkreten Versicherungsbedingungen regeln die Deckung im Einzelfall.
Die Prämie richtet sich nach der Risikobewertung des Versicherers und nicht allein nach der Mitarbeiterzahl. Der SBI-Code, die gemeldeten Tätigkeiten und die gewünschte Versicherungssumme fließen maßgeblich in die Kalkulation ein. Zwei Unternehmen mit gleichem Umsatz können stark unterschiedliche Beiträge zahlen, wenn ein Betrieb risikoreichere Tätigkeiten durchführt. Verlangen Sie vor einem Vergleich immer eine transparente Aufstellung des Gesamtbetrags samt aller Gebühren.
Es existiert kein universeller Standardbetrag für niederländische Betriebe. Die konkrete Versicherungssumme ist im Versicherungsschein geregelt, während die Bedingungen die gedeckten Schadensarten definieren. Wählen Sie die Deckungssumme anhand des maximal denkbaren Schadenspotenzials bei Personen- oder Sachschäden in Ihrem Betrieb. Privathaftpflichtsummen eignen sich nicht als Orientierung, da sie gewerbliche Risiken grundsätzlich ausschließen.