Seguro de responsabilidad civil del empleador en los Países Bajos: primas y coberturas
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
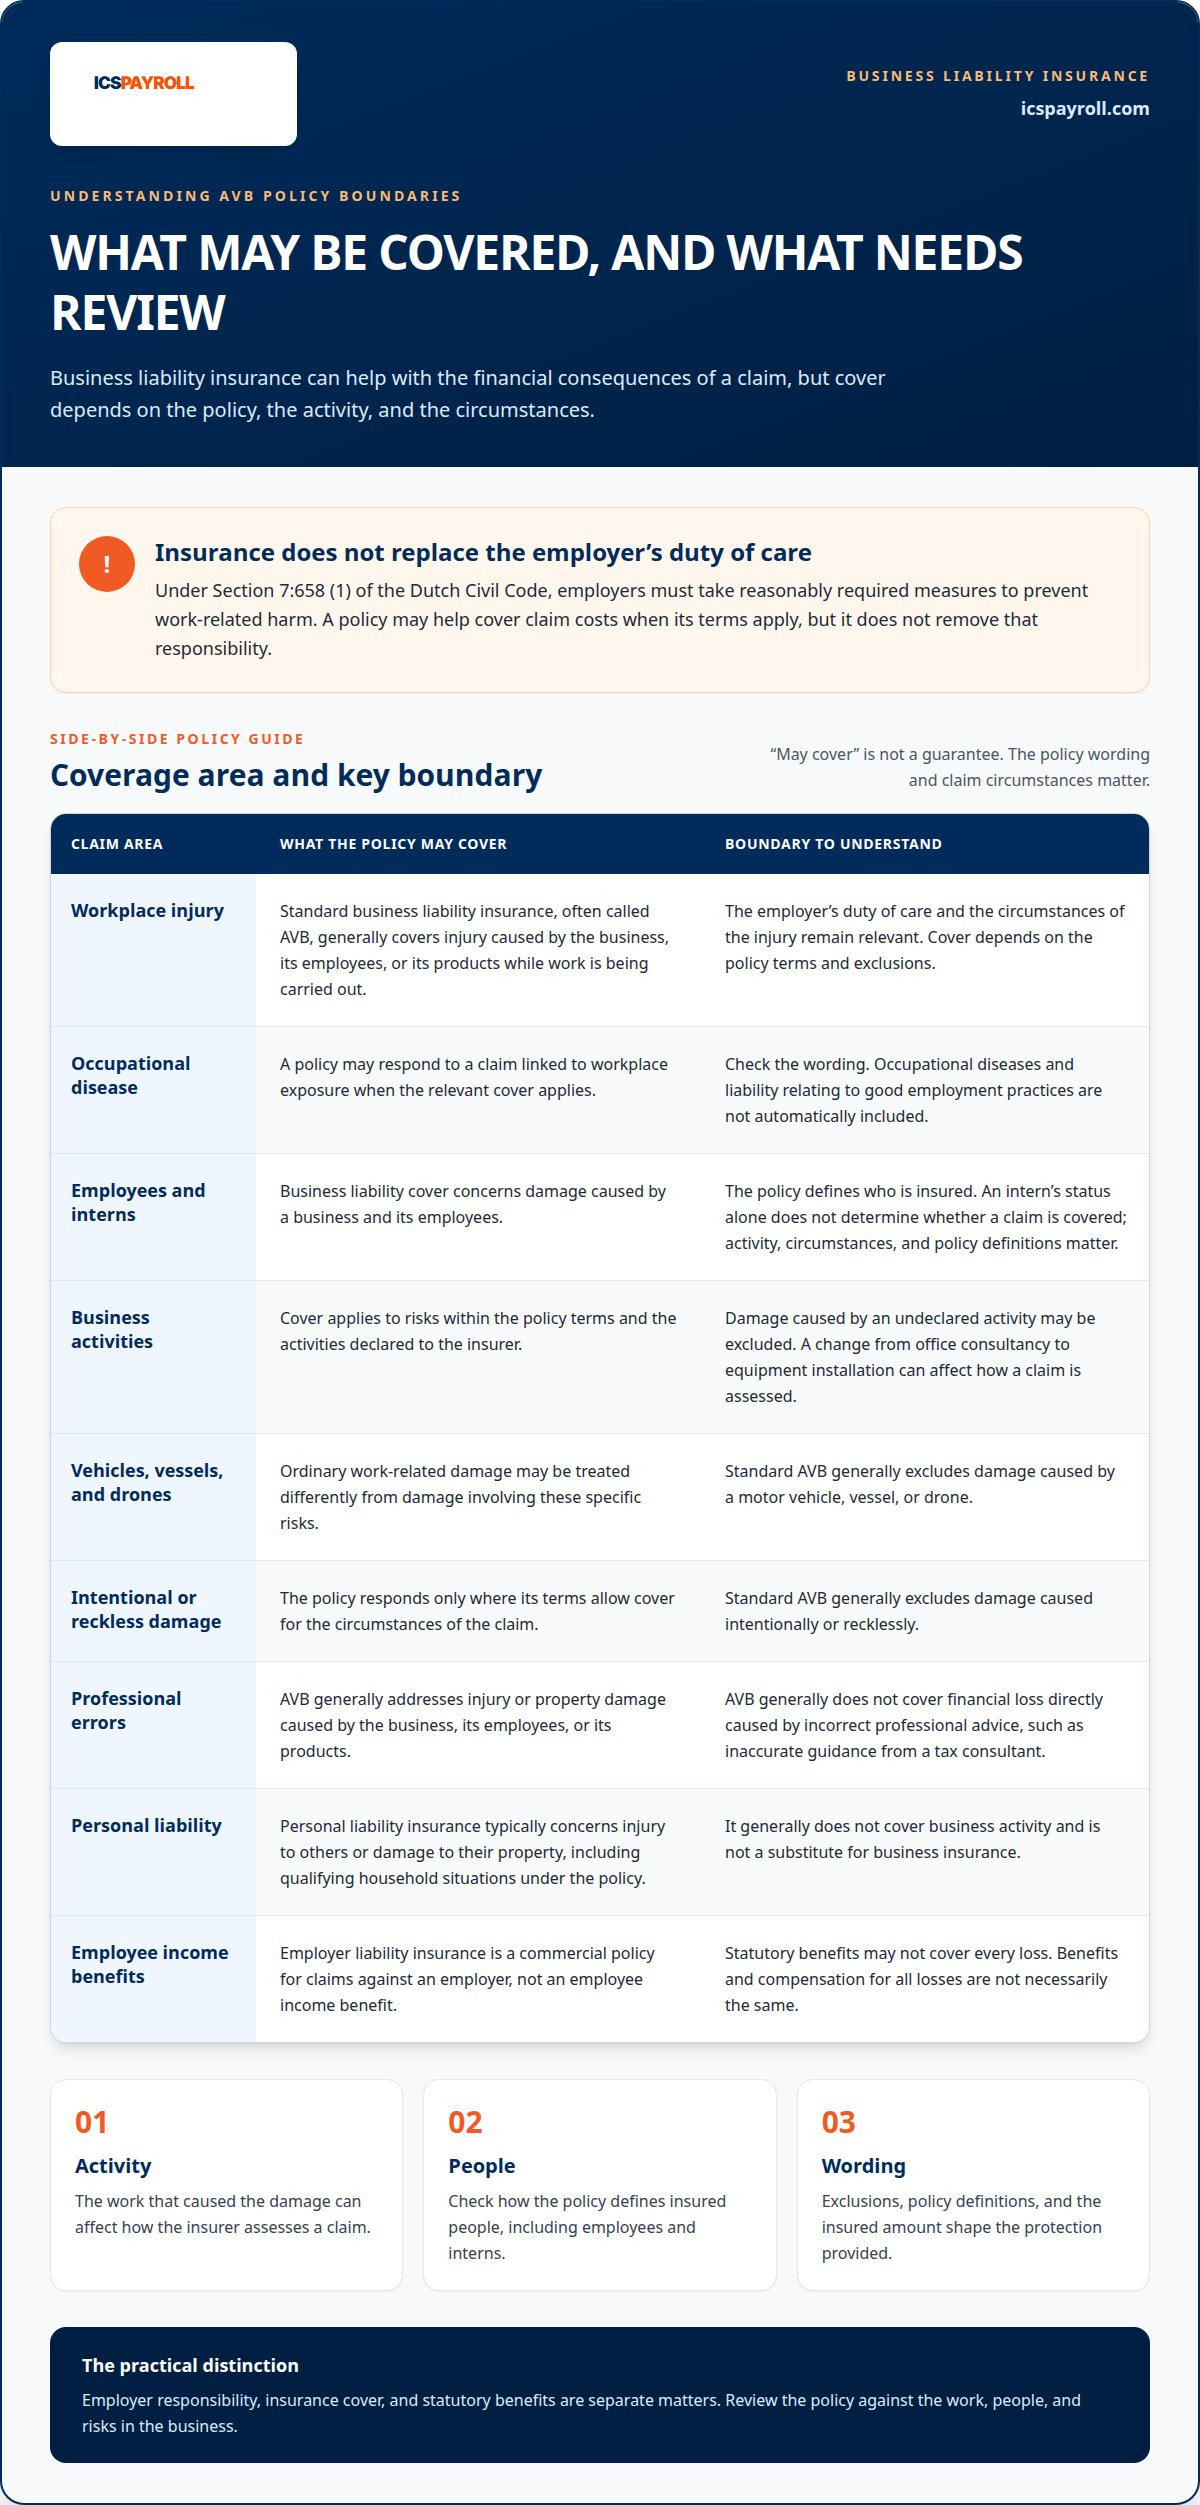
Una póliza de seguro no exime al empleador de su deber de diligencia o protección (zorgplicht). En virtud del artículo 7:658, apartado 1, del Código Civil neerlandés (Burgerlijk Wetboek), los empleadores deben adoptar las medidas razonablemente exigibles para evitar que los empleados sufran daños en el trabajo. El seguro de responsabilidad civil del empleador en los Países Bajos puede ayudar a cubrir las consecuencias económicas de una reclamación, pero su alcance exacto depende de la póliza y de sus exclusiones.
Conviene mirar más allá de la prima: la suma asegurada y las situaciones cubiertas son determinantes cuando un empleado sufre lesiones o desarrolla una enfermedad profesional. Esta guía explica la distinción entre la responsabilidad legal del empleador y la cobertura del seguro, qué aspectos pueden excluir las pólizas y cómo se determinan las primas y las sumas aseguradas. También describe cómo funciona la cancelación, para que pueda valorar las consideraciones prácticas antes de tomar una decisión sobre el seguro.
Puntos clave
- Distinga entre el deber de diligencia del empleador y la cobertura del seguro: una póliza puede ayudar a gestionar los costes de una reclamación, pero no elimina la responsabilidad legal.
- Revise las exclusiones relativas a las actividades comerciales declaradas, los vehículos a motor y los errores profesionales para comprender cuándo puede ser necesaria una cobertura independiente.
- Las primas dependen de factores como el código SBI de la empresa y sus actividades, mientras que la suma asegurada debe reflejar los riesgos que la empresa necesita cubrir.
- Por lo general, la legislación neerlandesa no exige de forma obligatoria un seguro de responsabilidad civil empresarial, pero los requisitos contractuales o la naturaleza del trabajo pueden hacer que contar con cobertura sea una consideración esencial.
- Para la gestión de nóminas y la administración laboral en los Países Bajos, el servicio de EOR de ICSPayroll puede respaldar a las empresas que contratan empleados a nivel local.
Cobertura de responsabilidad civil del empleador por accidentes laborales y enfermedades profesionales
En los Países Bajos, el deber de diligencia del empleador y una póliza de seguro son cuestiones independientes. Una póliza puede ayudar a cubrir las consecuencias financieras de una reclamación cuando las circunstancias estén aseguradas, con sujeción a sus condiciones y exclusiones.
Accidentes de trabajo y enfermedades profesionales
La cobertura frente a accidentes laborales y enfermedades profesionales atañe a las reclamaciones vinculadas al trabajo del empleado. El artículo 7:658, apartado 1, del Código Civil neerlandés exige a los empleadores adoptar las medidas razonablemente necesarias para prevenir daños derivados del trabajo. Este deber es relevante tanto tras un accidente evidente, como una caída, como cuando el daño surge a raíz de la exposición en el lugar de trabajo. Un empleador puede evitar la responsabilidad demostrando que cumplió con su deber de diligencia o que el daño se debió en gran medida a dolo o imprudencia temeraria deliberada del empleado.
El seguro de responsabilidad civil del empleador en los Países Bajos puede ayudar a cubrir las consecuencias financieras de una reclamación cuando la póliza resulte aplicable. El seguro general de responsabilidad civil empresarial, habitualmente denominado AVB (aansprakelijkheidsverzekering voor bedrijven), suele cubrir las lesiones corporales o los daños materiales causados por la empresa, sus empleados o sus productos mientras se desempeña el trabajo. La redacción de la póliza determina si se incluyen las enfermedades profesionales y la responsabilidad derivada de las buenas prácticas de empleo (goed werkgeverschap).
Personas incluidas en la cobertura
La cobertura de responsabilidad civil empresarial concierne a los daños ocasionados por la empresa y sus empleados, pero es la póliza la que define quién tiene la condición de asegurado. Compruebe cómo trata a los empleados y a los becarios o estudiantes en prácticas, especialmente cuando estos últimos trabajan junto al personal de plantilla. La condición de becario por sí sola no determina si una reclamación está cubierta: la actividad, las circunstancias y las definiciones de la póliza son determinantes.
Los familiares plantean una cuestión aseguradora distinta. El seguro de responsabilidad civil personal neerlandés suele extenderse a los miembros de la familia que conviven en el mismo hogar y generalmente cubre lesiones a terceros o daños a sus bienes. No cubre actividades empresariales. Algunas pólizas pueden cubrir daños causados por mascotas o por un invitado que carezca de seguro. Estas protecciones específicas para el ámbito privado no sustituyen en ningún caso a la cobertura del empleador.
Responsabilidad del empleador e indemnización por accidentes de trabajo
El seguro de responsabilidad civil del empleador es una póliza comercial frente a reclamaciones interpuestas contra la empresa, no una prestación de ingresos para el empleado. Las prestaciones públicas legales y la indemnización integral de todos los perjuicios no son necesariamente equivalentes. Por ejemplo, un empleado que sufra un accidente de trayecto (in itinere) puede tener derecho a prestaciones en virtud de la Ley de trabajo e ingresos según la capacidad laboral (WIA, Wet werk en inkomen naar arbeidsvermogen), pero es posible que dichas prestaciones no cubran la totalidad de las pérdidas sufridas.
Ante una reclamación por accidente laboral, el deber de diligencia del empleador y las circunstancias del siniestro siguen siendo plenamente pertinentes. El seguro puede ayudar con los costes de responsabilidad cubiertos, pero no exime de la obligación del empleador de prevenir los daños. Tampoco debe el empleado asumir que una prestación legal salda todas las posibles reclamaciones. Las circunstancias concretas y las condiciones de la póliza determinan los pasos a seguir.
Selección y comparación de aseguradoras
Compare las pólizas teniendo siempre presentes el trabajo, las personas y los riesgos específicos de su empresa. Comience por las actividades declaradas a la aseguradora y, a continuación, revise las cláusulas relativas a accidentes de empleados, enfermedades profesionales, becarios y deberes del buen empleador. Una cobertura para daños materiales ordinarios puede excluir expresamente una enfermedad concreta o una reclamación de responsabilidad laboral. La suma asegurada y las exclusiones también influyen en el nivel de protección que proporciona la póliza.
Solicite el condicionado de la póliza y compare los mismos supuestos en las distintas ofertas. Por ejemplo, plantee el caso de un empleado lesionado mientras realizaba una tarea declarada y compruebe si cada póliza responde ante esa reclamación. Asimismo, analice cómo podrían afectar a la cobertura los cambios en sus actividades. Céntrese en qué aspectos pueden estar cubiertos, cuáles quedan excluidos y cómo responde la póliza ante riesgos laborales concretos.
Exclusiones, incluidas las actividades comerciales y los vehículos a motor
En los Países Bajos, el seguro de responsabilidad civil empresarial (AVB) responde únicamente a los riesgos contemplados en los términos de la póliza. Una actividad cubierta y una excluida pueden dar lugar a resultados completamente distintos ante un daño similar.
Exclusiones de actividades comerciales
Una póliza AVB puede excluir los daños causados por actividades que la empresa no declaró al contratar la cobertura. Esto reviste especial importancia cuando las operaciones cambian: una empresa asegurada para consultoría de oficina puede enfrentarse a un problema de cobertura si comienza a realizar instalaciones de equipos. La actividad causante del daño, y no simplemente el sector general de la empresa, puede determinar cómo evalúa el siniestro la aseguradora.
Los empresarios deben notificar cualquier actividad adicional a la Cámara de Comercio de los Países Bajos (KvK, Kamer van Koophandel) y a su aseguradora. Esto ayuda a mantener alineado el registro de actividades mercantiles y la información del seguro con el trabajo real. Por ejemplo, añadir el montaje de productos a una actividad de ventas puede alterar los riesgos que la aseguradora ha aceptado cubrir. Las condiciones de la póliza recogen las actividades declaradas y sus posibles restricciones.
El seguro de responsabilidad civil personal no suple esta carencia en la cobertura empresarial. Por lo general, excluye los daños derivados de actividades profesionales o comerciales, incluido el trabajo realizado por un autónomo o empresario individual (eenmanszaak). Si se dañan los bienes de un cliente durante una reparación remunerada, la cobertura personal no sustituye al seguro de empresa.
Exclusiones habituales de la póliza
Las exclusiones de la AVB varían según la póliza, pero existen ciertos riesgos que habitualmente requieren una cobertura independiente. El seguro estándar de responsabilidad civil empresarial suele excluir los daños causados por vehículos a motor, embarcaciones o drones, así como los daños provocados con dolo o imprudencia temeraria. Una colisión en la que participe un vehículo de la empresa, por ejemplo, no recibe el mismo tratamiento que los daños causados por un empleado que realiza su trabajo habitual en las instalaciones de un cliente.
Los errores profesionales constituyen otra distinción fundamental. Por norma general, la AVB no cubre el perjuicio puramente económico ocasionado de forma directa por un asesoramiento profesional incorrecto, como las directrices erróneas facilitadas por un asesor fiscal. El seguro de responsabilidad civil profesional (beroepsaansprakelijkheid) es el que da respuesta a este tipo de daños financieros. Esta diferencia ayuda a identificar qué póliza corresponde aplicar: el daño físico durante el trabajo difiere del perjuicio económico de un cliente derivado de un error de asesoramiento.
Otras exclusiones pueden repercutir en el coste de una reclamación. La AVB no suele cubrir los daños causados a la propia empresa asegurada ni el coste de rehacer un servicio o producto defectuoso. Los daños medioambientales en los locales comerciales y los costes de retirada de productos (product recall) también suelen quedar excluidos. Una cláusula específica o un seguro independiente de retirada de productos pueden cubrir estos gastos, aunque algunas pólizas exigen que medie una orden de un organismo regulador.
Revise las condiciones de la póliza cotejándolas con sus actividades reales y supuestos pertinentes, como el uso de vehículos, el asesoramiento profesional y los incidentes medioambientales. Dado que las pólizas difieren entre sí, su redacción determina qué queda cubierto en cada situación. Un examen minucioso de las exclusiones permite distinguir los daños a terceros cubiertos de aquellos costes que la empresa deberá asumir directamente.
Primas, comisiones e impuesto sobre las primas de seguros
Las primas del seguro de responsabilidad civil empresarial en los Países Bajos dependen de la propia empresa y de su perfil de riesgo. Las cifras orientativas son ejemplos y no un precio estándar ni una media del mercado. Un presupuesto refleja la valoración que hace la aseguradora de las actividades y de la exposición descritas en la solicitud, y no una tarifa nacional fija.
El código SBI de la empresa es uno de los factores que utilizan las aseguradoras para calcular las primas. Dicho código clasifica la actividad económica y ayuda a evaluar el trabajo objeto de aseguramiento. Las actividades reales también son determinantes: una consultoría con trabajo de oficina presenta un perfil de riesgo muy distinto al de una empresa que realiza trabajos manuales o físicos en las instalaciones de sus clientes. Para consultar avisos oficiales relativos a primas, pueden revisarse las publicaciones del Staatscourant.
Para interpretar un presupuesto con claridad, distinga la prima del seguro de cualquier otro recargo detallado. Compruebe si la comisión y el impuesto sobre las primas de seguros figuran como importes desglosados o si se incluyen en el total presupuestado. Compare presupuestos equivalentes: un total inferior puede obedecer a una estructura de costes diferente respecto a una oferta desglosada. El presupuesto y la documentación de la póliza detallan los conceptos aplicables a ese contrato.
La comisión retribuye la intermediación o distribución del seguro, mientras que el impuesto sobre las primas de seguros constituye una partida de coste independiente cuando figura en la propuesta. Las cifras y su desglose varían según la oferta. No asuma que la prima mostrada es el importe total a pagar si el presupuesto incluye cargos adicionales. Para más información sobre el impuesto neerlandés sobre seguros, consulte las directrices de la Belastingdienst. Compare por separado la prima, las comisiones declaradas y el impuesto sobre seguros antes de valorar el coste total.
Las primas del seguro de responsabilidad civil empresarial son deducibles al presentar la declaración del impuesto sobre la renta o del impuesto sobre sociedades en los Países Bajos. Esto puede influir en la liquidación tributaria de la empresa, pero no altera el importe facturado por la aseguradora. Conserve las pólizas y los justificantes de pago junto con su contabilidad fiscal para que el gasto pueda computarse al preparar la declaración correspondiente. El tratamiento aplicable dependerá de la situación tributaria de la empresa.
Revise la póliza anualmente para identificar variaciones en la prima o en las circunstancias de su negocio. Compare la propuesta actual con la póliza anterior y preste atención a los cambios en las actividades declaradas, los riesgos asegurados y el importe total a abonar. Incorporar un nuevo servicio o modificar la forma de ejecutar el trabajo puede alterar la valoración del riesgo por parte de la aseguradora. Por ejemplo, asegúrese de describir con precisión los trabajos realizados en las instalaciones de los clientes.
Por regla general, la ley no exige el seguro de responsabilidad civil empresarial a todas las empresas, aunque un cliente, un proveedor o una asociación sectorial pueden exigirlo contractualmente. Dicho requisito puede condicionar los límites de cobertura que deba contratar, además de sus actividades y su exposición potencial. Compare la prima y los recargos con los requisitos contractuales reales, en lugar de guiarse únicamente por el importe total presupuestado más bajo.
Importes asegurados disponibles
La suma asegurada constituye el límite económico máximo de la póliza para los siniestros cubiertos. En el caso de la responsabilidad civil empresarial, el límite correspondiente figura en el contrato de la AVB; no existe un importe legal universal en los Países Bajos. Conviene poner en relación dicho límite con la magnitud del perjuicio que podría ocasionar un accidente. Una reclamación por lesiones corporales con secuelas permanentes, por ejemplo, puede conllevar consecuencias financieras muy distintas a los daños causados en el mobiliario de un cliente.
No existe una suma asegurada única que resulte adecuada para todas las empresas. El límite adecuado depende del trabajo que se desempeñe, de las personas que puedan verse afectadas y de la magnitud potencial de los daños. Una empresa que ofrece asesoramiento en oficina asume riesgos prácticos muy diferentes a los de un contratista que interviene en las instalaciones de los clientes. La actividad resulta determinante a la hora de valorar qué nivel de cobertura de responsabilidad civil empresarial es el oportuno.
Examine las condiciones particulares de la póliza junto con las condiciones generales. El cuadro de condiciones particulares especifica la suma asegurada, mientras que las condiciones generales detallan qué reclamaciones quedan comprendidas en el seguro. Compruebe cómo se aplica el límite por siniestro y si determinados riesgos cuentan con subl判mites o restricciones específicas. La constancia de un límite de responsabilidad empresarial no presupone, por sí sola, que las enfermedades profesionales o los costes de retirada de productos queden cubiertos.
Plantee un supuesto realista de accidente antes de elegir un límite. Si un operario daña los equipos de un cliente durante una instalación, la reclamación podría implicar costes de reparación o sustitución. Si el accidente provoca lesiones personales, las consecuencias económicas pueden exceder con creces la asistencia médica inmediata. Estos ejemplos facilitan la evaluación de la exposición al riesgo, si bien la redacción de la póliza determinará si el hecho está cubierto.
El seguro de responsabilidad civil personal maneja sumas aseguradas distintas y protege a las personas físicas frente a los daños que causen a terceros en el ámbito privado. Dicha cuantía no debe tomarse como límite de referencia para la AVB de un empleador. La cobertura de responsabilidad personal excluye por regla general la actividad empresarial, de modo que un empresario individual no puede ampararse en ella para cubrir daños causados durante el ejercicio de su trabajo.
El término neerlandés aansprakelijkheidsverzekering puede designar el seguro de responsabilidad civil en términos generales, por lo que conviene cerciorarse de si el documento atañe a una cobertura personal o empresarial. La identidad del tomador del seguro, las actividades aseguradas y el importe especificado son factores determinantes.
Al comparar sumas aseguradas, valore el límite junto con las exclusiones y la actividad descrita en el contrato. Un límite superior no servirá de nada ante una reclamación excluida. A su vez, un límite reducido puede dejar a la empresa desprotegida si los daños cubiertos superan dicha cuantía. Contraste un mismo supuesto de accidente laboral o de daños en las instalaciones de un cliente con el clausulado de cada póliza y decida si el límite fijado se ajusta a esa exposición al riesgo.
¿Es legalmente obligatorio el seguro de responsabilidad civil del empleador en los Países Bajos?
No. Con carácter general, la legislación neerlandesa no obliga a las empresas a contratar un seguro de responsabilidad civil empresarial. Esta respuesta concierne estrictamente a la póliza de seguro, no a las responsabilidades legales del empleador. En virtud del artículo 7:658 del Código Civil neerlandés, los empleadores deben adoptar las medidas razonablemente exigibles para evitar que los empleados sufran daños durante su trabajo. En consecuencia, un empleador puede estar sujeto a un riguroso deber de diligencia sin que exista la obligación legal general de suscribir un seguro.
Esta distinción resulta crucial tras un siniestro. Una empresa puede enfrentarse a una reclamación vinculada al trabajo de un empleado, mientras que la póliza que podría cubrir sus consecuencias económicas sigue siendo opcional por ley. El seguro puede contribuir a gestionar las reclamaciones cubiertas, pero no elimina la obligación patronal de prevenir el daño. Por ejemplo, contratar una póliza no sustituye en ningún caso la adopción de las medidas preventivas adecuadas en el centro de trabajo.
Con todo, pueden existir exigencias prácticas para suscribir esta cobertura. Un cliente, un proveedor o una asociación sectorial pueden exigir el seguro de responsabilidad civil empresarial como condición indispensable para colaborar. Un cliente podría exigir una acreditación del seguro antes de autorizar el acceso de un contratista a sus instalaciones. En tales casos, se trata de una exigencia contractual o estatutaria, y no de una obligación legal general aplicable a todo empleador neerlandés.
Revise con detenimiento el contrato o las condiciones de afiliación para conocer el requisito exacto. Compruebe si se exige cobertura de responsabilidad civil empresarial, si se fija una suma asegurada mínima o si se requiere aportar el certificado de seguro antes de iniciar los trabajos. El requisito puede referirse únicamente a los servicios prestados a un cliente en concreto. Ello no implica automáticamente que todas las actividades o reclamaciones queden cubiertas por la póliza.
Esta distinción es igualmente relevante para las empresas internacionales que contratan personal en los Países Bajos. La gestión laboral y los seguros responden a ámbitos distintos: los acuerdos de gestión de nóminas atañen a la contratación y retribución del personal, mientras que la cobertura de responsabilidad civil concierne a las reclamaciones aseguradas. Un acuerdo de Employer of Record no convierte por sí mismo una póliza de seguro en obligatoria ni sustituye el clausulado de una póliza de responsabilidad civil empresarial. Conviene tratar cada obligación de forma independiente al planificar una contratación en los Países Bajos.
Para realizar una revisión práctica, estructure el análisis en tres comprobaciones:
- Identifique las responsabilidades del empleador en materia de seguridad laboral con arreglo al artículo 7:658.
- Examine cualquier exigencia de clientes, proveedores o asociaciones sectoriales en relación con el seguro de responsabilidad civil empresarial.
- Compare la acreditación requerida y la suma asegurada con la documentación de la póliza.
Este enfoque permite diferenciar las obligaciones legales de las cláusulas contractuales y de la cobertura del seguro. Una empresa sin exigencias contractuales de seguro sigue sujeta a su deber de diligencia. Por su parte, una empresa obligada contractualmente por un cliente a aportar un justificante de seguro debe cumplir dicha condición, verificando a su vez que la póliza cubra efectivamente sus actividades. Planifique su estructura de contratación en los Países Bajos analizando de manera independiente las obligaciones laborales y las necesidades de aseguramiento.
ICSPayroll: Employer of Record (EOR)
El servicio de Employer of Record (EOR) de ICSPayroll presta apoyo a las empresas que contratan empleados en los Países Bajos. Ofrece una vía de contratación local para organizaciones que precisan soporte con la contratación neerlandesa en combinación con sus propios programas de seguros.
Un EOR no sustituye al seguro de responsabilidad civil del empleador ni determina si un siniestro laboral está cubierto. Mantenga las decisiones sobre seguros al margen de la administración laboral y revise el condicionado de las pólizas en relación con el trabajo y los riesgos reales. Para las empresas que gestionan a sus empleados de forma directa, el servicio de gestión de nóminas en los Países Bajos facilita los procesos de nómina. Asimismo, ICSPayroll gestiona las solicitudes del régimen del 30% (30%-regeling) para los profesionales internacionales que cumplan los requisitos.
Valore la opción de un EOR si su empresa necesita contratar personal en los Países Bajos y busca respaldo para estructurar la relación laboral local. Póngase en contacto con ICSPayroll para analizar sus necesidades de contratación en los Países Bajos.
Alinee sus decisiones sobre seguros con sus próximos pasos de contratación
Integre los seguros en su planificación global para operar en los Países Bajos. A medida que su equipo, sus servicios o sus modalidades de trabajo evolucionen, evalúe cómo repercuten tales cambios en sus riesgos empresariales y en sus procesos internos. De este modo, el seguro de responsabilidad civil del empleador en los Países Bajos responderá fielmente a la operativa real de su organización, evitando considerar la cobertura como un mero trámite administrativo puntual.
Para los empleadores internacionales, la estructuración laboral y la planificación de los seguros constituyen áreas interconectadas al acceder a un nuevo mercado, pero atienden a responsabilidades distintas. Un enfoque nítido permite a su equipo asignar responsabilidades, organizar la administración laboral local y prever adaptaciones a medida que el negocio crezca. ICSPayroll puede asesorarle sobre las fórmulas laborales neerlandesas que mejor se ajusten a sus planes de contratación.
Consulte con ICSPayroll su estructura laboral en los Países Bajos y avance con un plan claro y bien definido.
Preguntas frecuentes
¿Cuánto cuesta?
No existe una prima fija para todas las empresas neerlandesas. Las aseguradoras emplean criterios como el código SBI de la empresa y las actividades declaradas para evaluar el riesgo. El trabajo desempeñado, la exposición a reclamaciones de terceros y la suma asegurada solicitada también influyen en el presupuesto. Para obtener una estimación realista, describa sus actividades con exactitud y compare qué incluye cada propuesta, en lugar de guiarse únicamente por la prima principal anunciada.
¿Qué implica esto para el empleador?
El empleador sigue siendo responsable de la seguridad en el lugar de trabajo, disponga o no de seguro de responsabilidad civil. Si un empleado reclama por daños corporales o perjuicios sufridos, la conducta de la empresa y las circunstancias del hecho son determinantes. Una póliza puede responder frente a reclamaciones cubiertas, pero no asume ni sustituye el deber de diligencia del empleador. Por ejemplo, disponer de instrucciones de seguridad por escrito puede resultar insuficiente si en la práctica no se supervisa a los trabajadores.
¿Qué debo hacer si mi empresa es considerada responsable?
Registre el incidente y preserve todos los documentos pertinentes, incluidos el testimonio del empleado, las instrucciones de trabajo y los registros de mantenimiento. Notifique el siniestro a la aseguradora siguiendo el procedimiento establecido en la póliza y aporte una cronología objetiva de los hechos en lugar de suposiciones sobre la culpa. Mantenga reunida toda la correspondencia con el empleado y con cualquier tercero afectado. Si el incidente estuvo motivado por un peligro en el centro de trabajo, documente las medidas adoptadas para subsanarlo y prevenir su repetición.
¿Qué cubre la responsabilidad civil empresarial en los Países Bajos?
El seguro de responsabilidad civil empresarial puede cubrir las reclamaciones por lesiones corporales o daños materiales ocasionados por la empresa, sus empleados o sus productos durante el trabajo. Por ejemplo, un cliente podría reclamar si un empleado causa daños en sus instalaciones al realizar un trabajo. La cobertura de responsabilidad civil patronal en los Países Bajos depende de la redacción y del alcance de la póliza. Compruebe quién tiene la condición de asegurado y si la actividad laboral concreta está incluida.
¿Cómo aborda el Derecho neerlandés de responsabilidad del empleador los accidentes laborales y las enfermedades profesionales?
El artículo 7:658 del Código Civil neerlandés regula la responsabilidad del empleador por los daños sufridos por los empleados en relación con su trabajo. Una reclamación puede derivar de un accidente repentino o de una patología vinculada a la exposición laboral continuada. Un accidente habitual, como un resbalón al fregar un suelo, puede plantear un problema de responsabilidad patronal si existían medidas preventivas razonables y fácilmente aplicables. Los hechos, las precauciones adoptadas y el nexo con el trabajo son determinantes.
¿Qué exclusiones y limitaciones se aplican al seguro de responsabilidad civil del empleador en los Países Bajos?
Las exclusiones de la póliza pueden dejar sin cobertura perjuicios específicos incluso cuando el incidente se produzca durante el trabajo. Entre los ejemplos habituales figuran los daños causados por vehículos a motor, las conductas dolosas o temerarias, o el perjuicio puramente económico provocado directamente por un asesoramiento profesional erróneo. Es preciso distinguir los daños ocasionados a terceros del coste de subsanar o repetir el propio trabajo. El condicionado de la póliza determina el tratamiento de cada situación.
¿Cuánto cuesta el seguro de responsabilidad civil empresarial en los Países Bajos?
La prima depende de la evaluación de la empresa que realice la aseguradora, y no exclusivamente del número de empleados. El código SBI, las actividades declaradas y la suma asegurada solicitada condicionan el presupuesto. Dos empresas con un volumen de facturación similar pueden recibir primas distintas si una de ellas realiza actividades de mayor riesgo. Solicite el importe total a pagar y un desglose detallado de los conceptos facturados antes de comparar seguros de responsabilidad civil en los Países Bajos.
¿Cuáles son los límites de cobertura habituales en las pólizas de responsabilidad civil del empleador en los Países Bajos?
No existe un límite de póliza único aplicable a todas las empresas neerlandesas. Las condiciones particulares especifican la suma asegurada, mientras que las condiciones generales detallan qué reclamaciones y actividades están cubiertas. Elija el límite considerando la magnitud potencial de las lesiones corporales o de los daños materiales que pudieran derivarse de la actividad de la empresa. No utilice como referencia el límite de un seguro de responsabilidad civil personal de hogar, ya que la cobertura personal excluye por regla general las actividades empresariales.
Artículo de
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial de propiedad absoluta de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y de gestión de nóminas en los Países Bajos: contratos de trabajo, declaraciones de retenciones salariales y seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con posibilidad de incorporación de empleados en 48 horas.
Preguntas frecuentes
No existe una prima fija para todas las empresas neerlandesas. Las aseguradoras emplean criterios como el código SBI de la empresa y las actividades declaradas para evaluar el riesgo. El trabajo desempeñado, la exposición a reclamaciones de terceros y la suma asegurada solicitada también influyen en el presupuesto. Para obtener una estimación realista, describa sus actividades con exactitud y compare qué incluye cada propuesta, en lugar de guiarse únicamente por la prima principal anunciada.
El empleador sigue siendo responsable de la seguridad en el lugar de trabajo, disponga o no de seguro de responsabilidad civil. Si un empleado reclama por daños corporales o perjuicios sufridos, la conducta de la empresa y las circunstancias del hecho son determinantes. Una póliza puede responder frente a reclamaciones cubiertas, pero no asume ni sustituye el deber de diligencia del empleador. Por ejemplo, disponer de instrucciones de seguridad por escrito puede resultar insuficiente si en la práctica no se supervisa a los trabajadores.
Registre el incidente y preserve todos los documentos pertinentes, incluidos el testimonio del empleado, las instrucciones de trabajo y los registros de mantenimiento. Notifique el siniestro a la aseguradora siguiendo el procedimiento establecido en la póliza y aporte una cronología objetiva de los hechos en lugar de suposiciones sobre la culpa. Mantenga reunida toda la correspondencia con el empleado y con cualquier tercero afectado. Si el incidente estuvo motivado por un peligro en el centro de trabajo, documente las medidas adoptadas para subsanarlo y prevenir su repetición.
El seguro de responsabilidad civil empresarial puede cubrir las reclamaciones por lesiones corporales o daños materiales ocasionados por la empresa, sus empleados o sus productos durante el trabajo. Por ejemplo, un cliente podría reclamar si un empleado causa daños en sus instalaciones al realizar un trabajo. La cobertura de responsabilidad civil patronal en los Países Bajos depende de la redacción y del alcance de la póliza. Compruebe quién tiene la condición de asegurado y si la actividad laboral concreta está incluida.
El artículo 7:658 del Código Civil neerlandés regula la responsabilidad del empleador por los daños sufridos por los empleados en relación con su trabajo. Una reclamación puede derivar de un accidente repentino o de una patología vinculada a la exposición laboral continuada. Un accidente habitual, como un resbalón al fregar un suelo, puede plantear un problema de responsabilidad patronal si existían medidas preventivas razonables y fácilmente aplicables. Los hechos, las precauciones adoptadas y el nexo con el trabajo son determinantes.
Las exclusiones de la póliza pueden dejar sin cobertura perjuicios específicos incluso cuando el incidente se produzca durante el trabajo. Entre los ejemplos habituales figuran los daños causados por vehículos a motor, las conductas dolosas o temerarias, o el perjuicio puramente económico provocado directamente por un asesoramiento profesional erróneo. Es preciso distinguir los daños ocasionados a terceros del coste de subsanar o repetir el propio trabajo. El condicionado de la póliza determina el tratamiento de cada situación.
La prima depende de la evaluación de la empresa que realice la aseguradora, y no exclusivamente del número de empleados. El código SBI, las actividades declaradas y la suma asegurada solicitada condicionan el presupuesto. Dos empresas con un volumen de facturación similar pueden recibir primas distintas si una de ellas realiza actividades de mayor riesgo. Solicite el importe total a pagar y un desglose detallado de los conceptos facturados antes de comparar seguros de responsabilidad civil en los Países Bajos.
No existe un límite de póliza único aplicable a todas las empresas neerlandesas. Las condiciones particulares especifican la suma asegurada, mientras que las condiciones generales detallan qué reclamaciones y actividades están cubiertas. Elija el límite considerando la magnitud potencial de las lesiones corporales o de los daños materiales que pudieran derivarse de la actividad de la empresa. No utilice como referencia el límite de un seguro de responsabilidad civil personal de hogar, ya que la cobertura personal excluye por regla general las actividades empresariales.
Artículos relacionados