Werkgeversaansprakelijkheidsverzekering in Nederland: premies en dekking
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
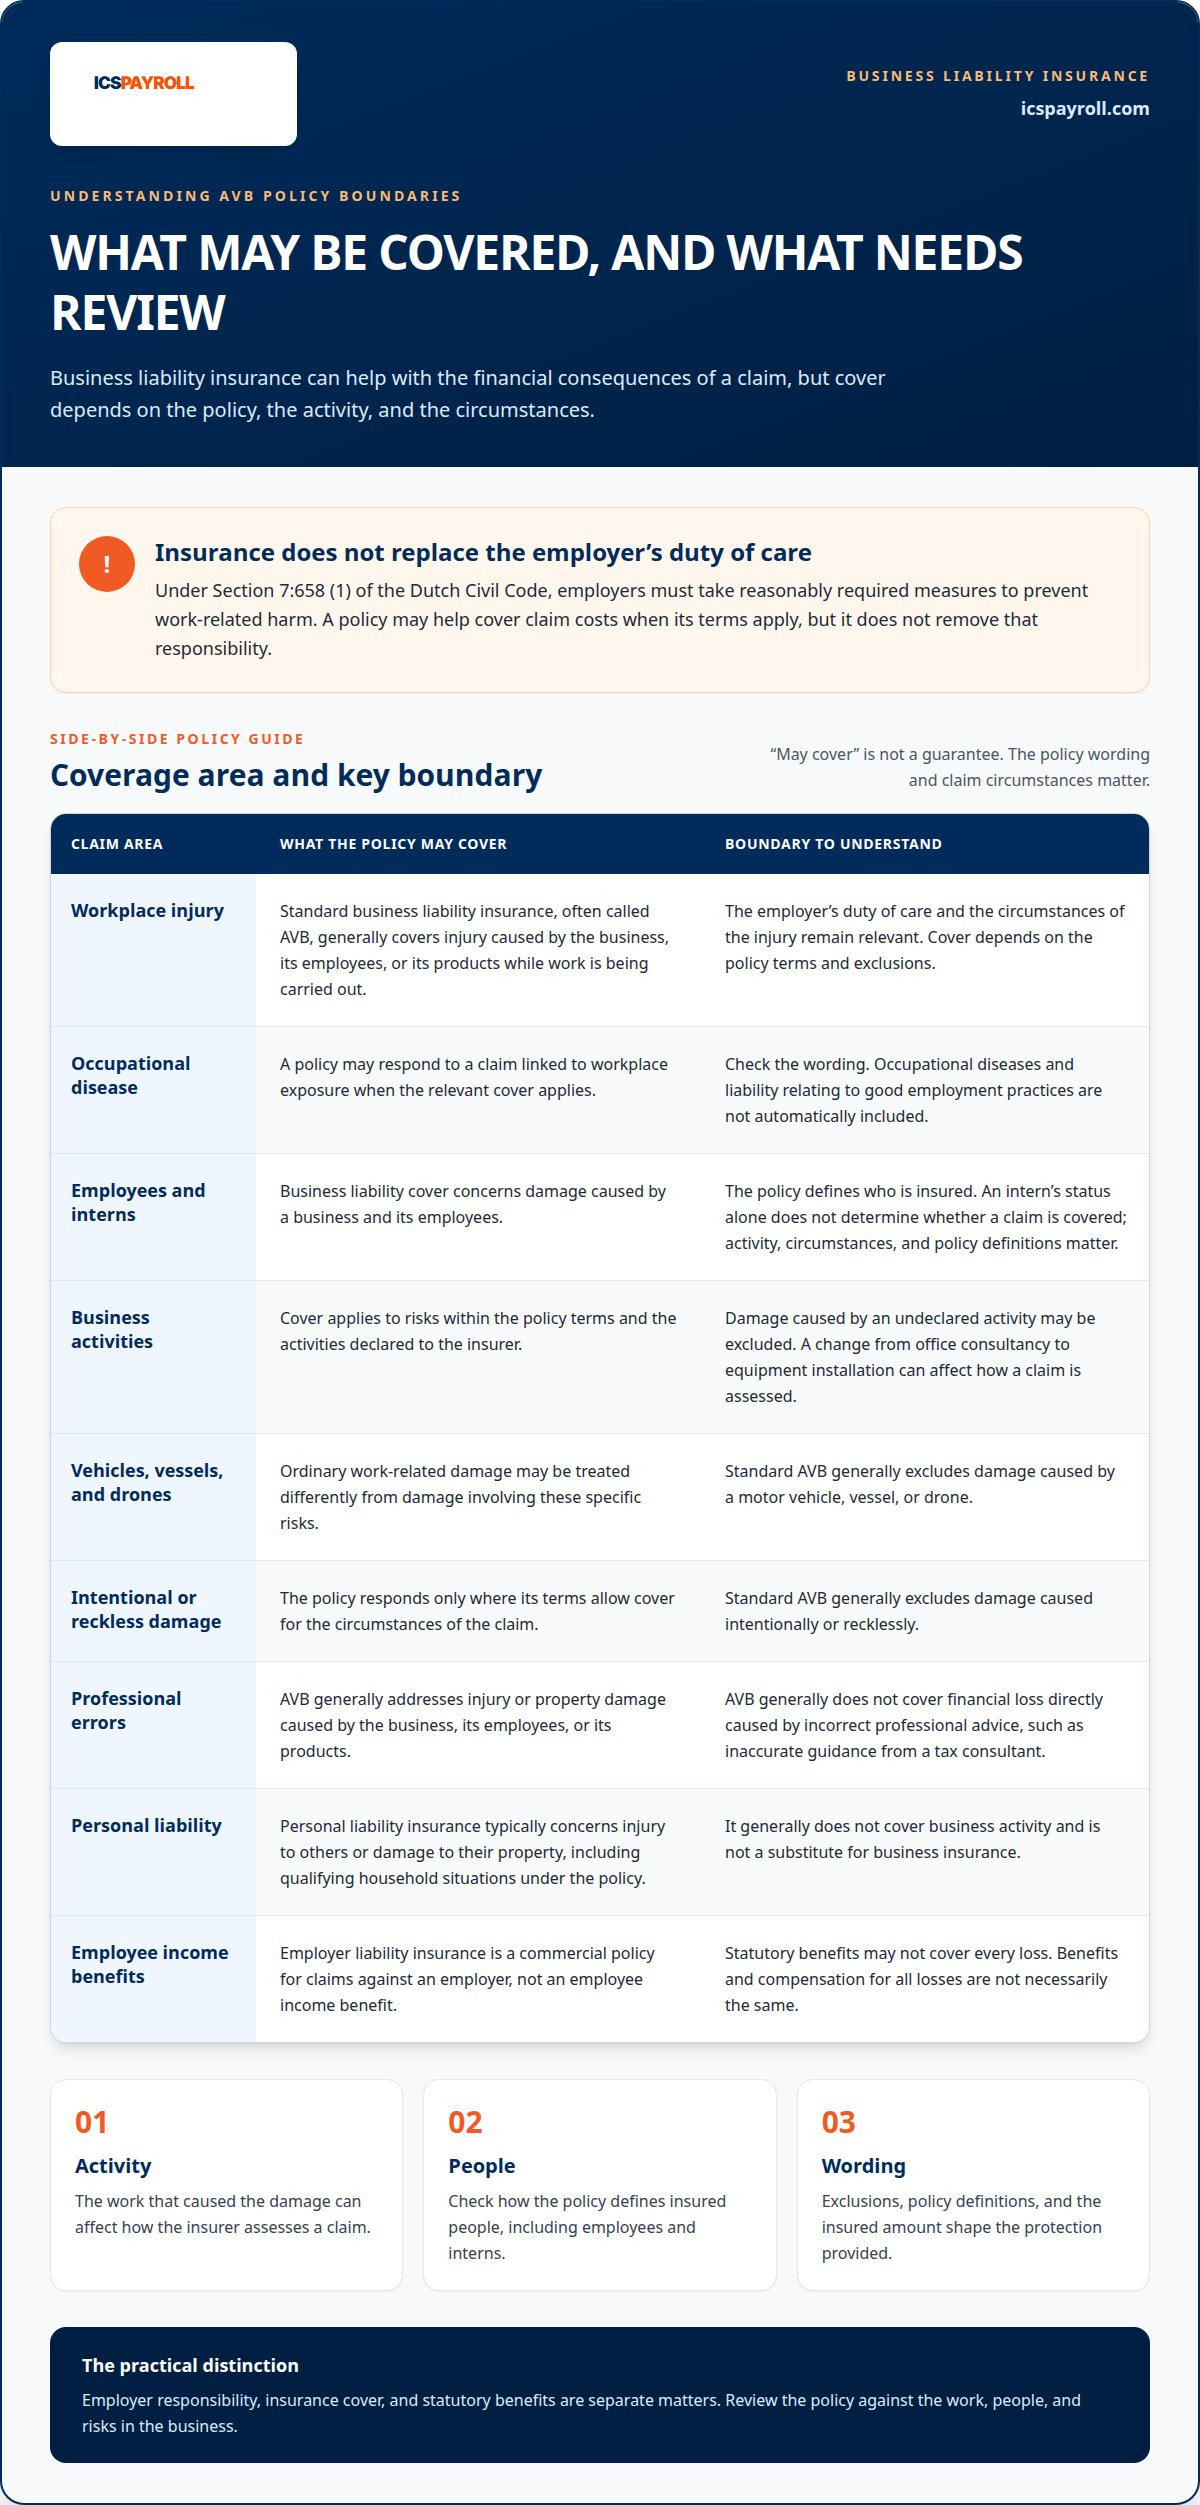
Een verzekeringspolis neemt de zorgplicht van een werkgever niet weg. Op grond van artikel 7:658 lid 1 van het Burgerlijk Wetboek moeten werkgevers de redelijkerwijs vereiste maatregelen nemen om te voorkomen dat werknemers tijdens hun werk schade lijden. Een werkgeversaansprakelijkheidsverzekering in Nederland kan helpen de financiële gevolgen van een claim te dekken, maar wat er precies gedekt is, hangt af van de polis en de bijbehorende uitsluitingen.
Het is verstandig om verder te kijken dan alleen de premie: het verzekerde bedrag en de gedekte situaties zijn van groot belang wanneer een werknemer gewond raakt of een beroepsziekte oploopt. Deze gids legt het onderscheid uit tussen de wettelijke verantwoordelijkheid van een werkgever en verzekeringsdekking, wat polissen kunnen uitsluiten en hoe premies en verzekerde bedragen worden vastgesteld. Ook wordt uiteengezet hoe opzegging werkt, zodat u inzicht krijgt in de praktische overwegingen voordat u een verzekeringsbeslissing neemt.
Belangrijkste inzichten
- Maak een duidelijk onderscheid tussen de zorgplicht van een werkgever en verzekeringsdekking: een polis kan helpen claimkosten op te vangen, maar neemt de wettelijke verantwoordelijkheid niet weg.
- Controleer uitsluitingen voor opgegeven bedrijfsactiviteiten, motorvoertuigen en beroepsfouten, zodat u weet wanneer een aparte dekking nodig kan zijn.
- Premies zijn afhankelijk van factoren zoals de SBI-code en de activiteiten van de onderneming, terwijl het verzekerde bedrag moet aansluiten bij de risico's die het bedrijf moet afdekken.
- Een bedrijfsaansprakelijkheidsverzekering is over het algemeen niet wettelijk verplicht in Nederland, maar contractuele eisen of de aard van het werk kunnen dekking tot een belangrijke overweging maken.
- Voor personeels- en salarisadministratie in Nederland kan de EOR-dienstverlening van ICSPayroll bedrijven ondersteunen die lokaal personeel aannemen.
Werkgeversaansprakelijkheidsdekking voor arbeidsongevallen en beroepsziekten
In Nederland staan de zorgplicht van een werkgever en een verzekeringspolis los van elkaar. Een polis kan helpen de financiële gevolgen van een claim op te vangen wanneer de omstandigheden onder de dekking vallen, met inachtneming van de polisvoorwaarden en uitsluitingen.
Arbeidsongevallen en beroepsziekten
Dekking voor arbeidsongevallen en beroepsziekten heeft betrekking op claims die verband houden met het werk van een werknemer. Artikel 7:658 lid 1 van het Burgerlijk Wetboek verplicht werkgevers om de maatregelen te nemen die redelijkerwijs nodig zijn om te voorkomen dat werknemers tijdens hun werk schade oplopen. Die plicht speelt een rol bij een plotseling ongeval, zoals een val, maar ook wanneer schade ontstaat door langdurige blootstelling op de werkplek. Een werkgever kan aan aansprakelijkheid ontkomen door te bewijzen dat aan de zorgplicht is voldaan, of dat de schade in belangrijke mate het gevolg is van opzet of bewuste roekeloosheid van de werknemer.
Een werkgeversaansprakelijkheidsverzekering in Nederland kan helpen de financiële gevolgen van een claim te dekken wanneer de polis van toepassing is. Een standaard aansprakelijkheidsverzekering voor bedrijven (AVB) dekt over het algemeen letsel- of zaakschade veroorzaakt door het bedrijf, de werknemers of de producten tijdens de uitvoering van werkzaamheden. De polisvoorwaarden bepalen of beroepsziekten en aansprakelijkheid op grond van goed werkgeverschap zijn inbegrepen.
Personen die onder de dekking vallen
Bedrijfsaansprakelijkheid dekt schade die is veroorzaakt door een bedrijf en zijn werknemers, maar de polis definieert wie precies verzekerd is. Controleer hoe er wordt omgegaan met werknemers en stagiairs, met name wanneer stagiairs zij aan zij met vast personeel werken. De status van een stagiair op zichzelf bepaalt niet of een claim gedekt is. De specifieke activiteit, de omstandigheden en de polisdefinities zijn hierbij allemaal van belang.
Gezinsleden vormen een ander vraagstuk. Een Nederlandse particuliere aansprakelijkheidsverzekering (AVP) geldt doorgaans voor inwonende gezinsleden en dekt over het algemeen schade aan anderen of aan eigendommen van anderen. Deze dekt echter geen zakelijke activiteiten. Sommige polissen dekken schade veroorzaakt door huisdieren of door een onverzekerde logé. Dergelijke particuliere bepalingen zijn geen vervanging voor een zakelijke werkgeversdekking.
Werkgeversaansprakelijkheid en wettelijke uitkeringen
Een werkgeversaansprakelijkheidsverzekering is een commerciële polis voor claims tegen een werkgever, geen inkomensvoorziening voor werknemers. Wettelijke uitkeringen en volledige schadevergoeding zijn niet noodzakelijk hetzelfde. Zo kan een werknemer die gewond raakt bij een ongeval tijdens het woon-werkverkeer in aanmerking komen voor uitkeringen op grond van de Wet werk en inkomen naar arbeidsvermogen (WIA), maar die uitkeringen dekken mogelijk niet alle geleden schade.
Bij een claim op de werkplek blijven de zorgplicht van de werkgever en de toedracht van het letsel relevant. Een verzekering kan bijdragen aan gedekte aansprakelijkheidskosten, maar vervangt nooit de wettelijke plicht van de werkgever om schade te voorkomen. Evenmin mag een werknemer ervan uitgaan dat een wettelijke uitkering elke mogelijke claim afhandelt. De feitelijke omstandigheden en de polisvoorwaarden bepalen het vervolg.
Verzekeraars kiezen en vergelijken
Vergelijk polissen met het type werk, de mensen en de specifieke risico's binnen uw organisatie in het achterhoofd. Begin bij de activiteiten die u aan de verzekeraar heeft doorgegeven en controleer vervolgens de bepalingen over arbeidsongevallen, beroepsziekten, stagiairs en goed werkgeverschap. Dekking voor reguliere zaakschade kan een specifieke beroepsziekte of aansprakelijkheidsclaim immers nog steeds uitsluiten. Ook het verzekerde bedrag en de uitsluitingen bepalen de feitelijke bescherming die de polis biedt.
Vraag de geldende polisvoorwaarden op en vergelijk dezelfde scenario's bij verschillende aanbieders. Denk bijvoorbeeld aan een werknemer die letsel oploopt bij het uitvoeren van een opgegeven taak, en controleer vervolgens of elke polis die claim dekt. Bekijk daarnaast hoe wijzigingen in uw activiteiten de dekking kunnen beïnvloeden. Richt u op wat mogelijk gedekt is, wat uitgesloten blijft en hoe de polis reageert op specifieke risico's op de werkvloer.
Uitsluitingen, waaronder bedrijfsactiviteiten en motorvoertuigen
In Nederland biedt een bedrijfsaansprakelijkheidsverzekering (AVB) uitsluitend dekking voor risico's die binnen de polisvoorwaarden vallen. Een gedekte activiteit en een uitgesloten activiteit kunnen bij vergelijkbare schade tot totaal verschillende uitkomsten leiden.
Uitsluitingen op basis van bedrijfsactiviteiten
Een AVB kan schade uitsluiten die is veroorzaakt door werkzaamheden die het bedrijf niet heeft opgegeven bij het afsluiten van de dekking. Dit wordt relevant zodra de bedrijfsactiviteiten wijzigen: een onderneming die verzekerd is voor advieswerk op kantoor krijgt te maken met een andere dekkingsvraag zodra zij apparatuur gaat installeren. De activiteit die de schade heeft veroorzaakt – en niet louter de algemene branche waarin het bedrijf opereert – bepaalt hoe de verzekeraar een claim beoordeelt.
Ondernemers doen er goed aan extra activiteiten te melden bij de Kamer van Koophandel (KVK) én bij hun verzekeraar. Hiermee blijven de officiële bedrijfsomschrijving en de verzekeringsgegevens in lijn met het daadwerkelijk uitgevoerde werk. Het toevoegen van productassemblage aan een handelsonderneming kan bijvoorbeeld de risico's veranderen die een verzekeraar bereid is te dekken. De polisvoorwaarden vermelden de verzekerde hoedanigheid en eventuele beperkingen.
Een particuliere aansprakelijkheidsverzekering (AVP) vult dit gat in zakelijke dekking niet op. Deze sluit schade voortvloeiend uit beroeps- of bedrijfsmatige activiteiten over het algemeen uit, inclusief werkzaamheden van een eenmanszaak. Als eigendommen van een klant beschadigd raken tijdens een betaalde reparatie, kan een particuliere verzekering nooit dienen als vervanging voor een zakelijke polis.
Veelvoorkomende polisuitsluitingen
De uitsluitingen op een AVB verschillen per verzekeraar, maar een aantal risico's vergt doorgaans een aparte beoordeling. Standaard bedrijfsaansprakelijkheidsverzekeringen sluiten over het algemeen schade uit die is veroorzaakt met of door een motorrijtuig, vaartuig of drone, evenals schade die met opzet of door bewuste roekeloosheid is toegebracht. Een aanrijding met een bedrijfswagen wordt bijvoorbeeld niet behandeld als schade die een werknemer veroorzaakt tijdens regulier werk op de locatie van een klant.
Beroepsfouten vormen een ander wezenlijk onderscheid. Een AVB dekt doorgaans geen zuivere vermogensschade die rechtstreeks wordt veroorzaakt door een onjuist beroepsadvies, zoals een foutief advies van een belastingconsulent. Een beroepsaansprakelijkheidsverzekering (BAV) is specifiek bedoeld voor dit type financiële schade. Dit onderscheid helpt te bepalen welke polis van toepassing is: materiële schade tijdens werkzaamheden is iets anders dan financieel nadeel van een klant als gevolg van een adviesfout.
Andere uitsluitingen kunnen de kosten van een schadeclaim beïnvloeden. Een AVB dekt doorgaans geen schade aan het verzekerde bedrijf zelf en ook niet de kosten om een geleverde dienst of een product opnieuw uit te voeren (herstelkosten). Milieuschade op het eigen bedrijfsterrein en kosten voor een terugroepactie (product recall) zijn eveneens veelal uitgesloten. Een recall-clausule of een aparte recallverzekering kan deze kosten dekken, al stellen sommige recall-polissen als voorwaarde dat er een bevel van een toezichthouder aan ten grondslag ligt.
Houd de polisvoorwaarden tegen het licht van uw daadwerkelijke activiteiten en relevante scenario's, waaronder voertuiggebruik, professioneel advies en milieu-incidenten. Polissen verschillen onderling; de exacte formulering bepaalt wat er in elke situatie wordt vergoed. Door uitsluitingen zorgvuldig door te nemen, onderscheidt u gedekte schade van derden tijdig van kosten die het bedrijf zelf moet dragen.
Premies, provisie en assurantiebelasting
Premies voor een bedrijfsaansprakelijkheidsverzekering in Nederland zijn afhankelijk van het type onderneming en het bijbehorende risicoprofiel. Er is geen sprake van een standaardprijs of een vast marktgemiddelde. Een offerte weerspiegelt de risicobeoordeling van de verzekeraar op basis van de activiteiten en blootstelling zoals beschreven in de aanvraag, niet een landelijk vastgesteld tarief.
De SBI-code van het bedrijf is een van de factoren die verzekeraars hanteren bij de premieberekening. Die code classificeert de bedrijfsactiviteit en helpt de verzekeraar om de aard van het werk in te schatten. De feitelijke werkzaamheden zijn minstens zo belangrijk: een adviesbureau met kantoorwerkzaamheden kent een heel ander risicoprofiel dan een onderneming die fysieke werkzaamheden uitvoert op locatie bij opdrachtgevers. Voor officiële bekendmakingen die van invloed kunnen zijn op premies en regelgeving kunt u de publicaties in de Staatscourant raadplegen.
Om een offerte goed te begrijpen, is het raadzaam de zuivere verzekeringspremie te scheiden van eventuele overige kostenposten. Controleer of provisie en assurantiebelasting als afzonderlijke posten worden vermeld of zijn inbegrepen in het geoffreerde totaalbedrag. Vergelijk offertes die inhoudelijk gelijkwaardig zijn: een lager totaalbedrag kan een heel andere kostenopbouw hebben dan een gespecificeerde offerte. De offerte en polisdocumenten vermelden de exacte kosten voor het betreffende contract.
Provisie heeft betrekking op de bemiddeling of distributie van de verzekering, terwijl assurantiebelasting een aparte kostenpost is wanneer deze op een offerte staat. De hoogte en de weergave verschillen per aanbieder. Ga er niet automatisch van uit dat een getoonde premie het volledige te betalen bedrag is als de offerte nog aanvullende kosten vermeldt. Raadpleeg voor informatie over Nederlandse assurantiebelasting de richtlijnen van de Belastingdienst. Vergelijk de premie, eventuele provisie en assurantiebelasting afzonderlijk voordat u de totale kosten beoordeelt.
Premies voor een bedrijfsaansprakelijkheidsverzekering zijn als bedrijfskosten aftrekbaar bij de aangifte inkomstenbelasting of vennootschapsbelasting in Nederland. Dit kan de uiteindelijke belastingdruk van de onderneming beïnvloeden, maar het verandert niets aan het bedrag dat de verzekeraar in rekening brengt. Bewaar polis- en betalingsbewijzen in uw zakelijke administratie, zodat de uitgave kan worden meegenomen bij de betreffende aangifte. De exacte fiscale verwerking hangt af van de rechtsvorm en fiscale positie van het bedrijf.
Evalueer de polis jaarlijks om veranderingen in de premie of uw bedrijfsvoering tijdig op te merken. Vergelijk de actuele offerte of prolongatie met de voorgaande polis en let daarbij op wijzigingen in opgegeven activiteiten, verzekerde risico's en het totale premiebedrag. Het toevoegen van een dienst of een verandering in de manier waarop werkzaamheden worden uitgevoerd, kan immers invloed hebben op de risicobeoordeling van de verzekeraar. Zorg er bijvoorbeeld voor dat werkzaamheden op locatie bij klanten correct worden omschreven.
Een bedrijfsaansprakelijkheidsverzekering is over het algemeen niet voor elk bedrijf wettelijk verplicht, al kunnen opdrachtgevers, leveranciers of brancheorganisaties deze wel contractueel eisen. Een dergelijke eis kan mede bepalend zijn voor de gewenste dekkingslimieten, naast uw eigen activiteiten en mogelijke risico's. Vergelijk de premie en kosten altijd met de feitelijke contractuele vereisten, in plaats van uitsluitend te kiezen voor het laagst geoffreerde totaalbedrag.
Beschikbare verzekerde bedragen
Het verzekerde bedrag is het maximale financiële plafond dat de polis uitkeert bij gedekte claims. Voor bedrijfsaansprakelijkheid staat de relevante limiet vermeld in het AVB-contract; er bestaat geen algemeen wettelijk vastgesteld bedrag in Nederland. Breng dat maximumbedrag in verband met de schade die een incident kan veroorzaken. Een letselschadeclaim met blijvende gevolgen brengt immers heel andere financiële consequenties met zich mee dan een beschadigd bureau bij een klant.
Er is geen standaard verzekerd bedrag dat voor elk bedrijf passend is. De juiste limiet hangt af van het soort werk, wie erdoor geraakt kan worden en de potentiële omvang van de schade. Een onderneming die vanuit een kantoor advies levert, loopt heel andere praktische risico's dan een aannemer die op locatie bij opdrachtgevers werkt. De specifieke activiteit is doorslaggevend om te bepalen hoeveel AVB-dekking passend is.
Lees het polisblad altijd in samenhang met de algemene voorwaarden. Het polisblad vermeldt het verzekerde bedrag, terwijl de voorwaarden bepalen welke claims daadwerkelijk onder de verzekering vallen. Controleer hoe de limiet per aanspraak of per verzekeringsjaar van toepassing is en of er voor specifieke risico's aparte sublimieten gelden. Een vermelde algemene aansprakelijkheidslimiet betekent op zichzelf niet dat beroepsziekten of kosten van product recalls automatisch zijn meeverzekerd.
Ga uit van een realistisch schadescenario voordat u een limiet kiest. Als een werknemer tijdens installatiewerkzaamheden kostbare apparatuur van een opdrachtgever beschadigt, kan een claim bestaan uit reparatie- of vervangingskosten. Wanneer een ongeval leidt tot persoonlijk letsel, kunnen de gevolgen veel verder reiken dan de directe medische behandeling. Dergelijke voorbeelden helpen om uw risicoblootstelling in te schatten, maar de exacte polisvoorwaarden bepalen uiteindelijk of een gebeurtenis gedekt is.
Een particuliere aansprakelijkheidsverzekering (AVP) kent andere verzekerde bedragen en beschermt particulieren tegen schade die zij in privétijd aan anderen toebrengen. Dat bedrag kan niet dienen als richtlijn voor de AVB van een werkgever. Een particuliere aansprakelijkheidsdekking sluit zakelijke activiteiten doorgaans uit; een zzp'er kan er dus niet op terugvallen voor schade die tijdens het werk ontstaat.
De Nederlandse term aansprakelijkheidsverzekering kan in brede zin naar aansprakelijkheidsdekking verwijzen. Controleer daarom altijd of een document betrekking heeft op een particuliere (AVP) dan wel een zakelijke verzekering (AVB). De tenaamstelling van de verzekeringnemer, de omschreven activiteiten en het vermelde bedrag zijn hierbij bepalend.
Beoordeel bij het vergelijken van verzekerde bedragen de limiet altijd in samenhang met de uitsluitingen en de in de polis beschreven hoedanigheid. Een hoger plafond biedt immers geen soelaas bij een uitgesloten claim. Een te lage limiet kan het bedrijf daarentegen met aanzienlijke restschades opzadelen als de gedekte schade het plafond overstijgt. Toets hetzelfde scenario van een bedrijfsongeval of zaakschade aan de voorwaarden van elke aanbieder en bepaal op basis daarvan of het geboden maximumbedrag past bij uw risicoprofiel.
Is een werkgeversaansprakelijkheidsverzekering wettelijk verplicht in Nederland?
Nee. De Nederlandse wet verplicht bedrijven over het algemeen niet om een bedrijfsaansprakelijkheidsverzekering af te sluiten. Dit antwoord heeft betrekking op de verzekeringspolis zelf, niet op de wettelijke verantwoordelijkheden van de werkgever. Op grond van artikel 7:658 van het Burgerlijk Wetboek zijn werkgevers verplicht om de maatregelen te treffen die redelijkerwijs nodig zijn om te voorkomen dat werknemers tijdens hun werk schade lijden. Een werkgever heeft dus een zorgplicht, ook zonder een algemene wettelijke verplichting om zich hiervoor te verzekeren.
Dit onderscheid is van groot belang na een ongeval. Een onderneming kan worden geconfronteerd met een aansprakelijkheidsclaim naar aanleiding van het werk van een werknemer, terwijl de polis die de financiële gevolgen daarvan had kunnen dekken wettelijk gezien optioneel is. Een verzekering kan helpen gedekte claims financieel op te vangen, maar ontslaat de werkgever niet van de plicht om schade te voorkomen. Het afsluiten van een polis kan bijvoorbeeld nooit de vereiste veiligheidsmaatregelen op de werkvloer vervangen.
Er kan in de praktijk overigens wel een verplichting bestaan om een verzekering af te sluiten. Een opdrachtgever, leverancier of brancheorganisatie kan een bedrijfsaansprakelijkheidsverzekering als voorwaarde stellen voor samenwerking. Zo kan een opdrachtgever een dekkingsbewijs eisen voordat een aannemer of dienstverlener het terrein mag betreden. Dat betreft dan een contractuele eis of lidmaatschapsverplichting, geen algemene wettelijke plicht voor iedere Nederlandse werkgever.
Raadpleeg de betreffende overeenkomst of leveringsvoorwaarden om de exacte vereisten te achterhalen. Controleer of er om een AVB wordt gevraagd, of er een specifiek verzekerd bedrag wordt geëist en of er vooraf een verzekeringsbewijs moet worden overgelegd. Een dergelijke eis heeft vaak betrekking op specifieke werkzaamheden voor die opdrachtgever. Het betekent niet automatisch dat elke activiteit of schadeclaim binnen uw onderneming daarmee ook onder de polis gedekt is.
Dit onderscheid is tevens van belang voor internationale ondernemingen die personeel aannemen in Nederland. Personeelsadministratie en verzekeringen zien op verschillende verantwoordelijkheden: payroll en EOR-constructies regelen het juridische werkgeverschap en de uitbetaling van personeel, terwijl aansprakelijkheidsdekking ziet op verzekerde claims. Een Employer of Record-constructie maakt een verzekeringspolis op zichzelf niet wettelijk verplicht en treedt evenmin in de plaats van de voorwaarden van een bedrijfsaansprakelijkheidspolis. Behandel elke verplichting afzonderlijk bij het inrichten van uw Nederlandse personeelsbestand.
Voor een praktische controle kunt u het vraagstuk opsplitsen in drie stappen:
- Breng de wettelijke veiligheidsverplichtingen van de werkgever op grond van artikel 7:658 in kaart.
- Controleer contractuele eisen van opdrachtgevers, leveranciers of brancheverenigingen omtrent bedrijfsaansprakelijkheid.
- Vergelijk de vereiste bewijsstukken en het gevraagde verzekerde bedrag met uw daadwerkelijke polisdocumenten.
Met deze aanpak scheidt u wettelijke verplichtingen helder van contractuele afspraken en verzekeringsdekking. Een onderneming zonder contractuele verzekeringsplicht heeft nog altijd haar wettelijke zorgplicht na te leven. Een onderneming die door een opdrachtgever wordt verplicht om een dekkingsbewijs aan te leveren, moet aan die contractvoorwaarde voldoen én controleren of de polis aansluit bij de feitelijke werkzaamheden. Richt uw personeelszaken in Nederland goed in door arbeidsrechtelijke constructies en verzekeringseisen los van elkaar, maar zorgvuldig afgestemd, te beoordelen.
ICSPayroll: Employer of Record (EOR)
De Employer of Record (EOR)-dienstverlening van ICSPayroll ondersteunt bedrijven die werknemers in Nederland willen aannemen. Het biedt een lokale juridische werkgeversconstructie voor organisaties die ondersteuning wensen bij Nederlands werkgeverschap, naast hun eigen verzekeringsoplossingen.
Een EOR vervangt de werkgeversaansprakelijkheidsverzekering niet en beslist niet of een schadeclaim op de werkvloer gedekt is. Houd verzekeringsbeslissingen gescheiden van de personeelsadministratie en toets polisvoorwaarden altijd aan de feitelijke werkzaamheden en risico's. Voor bedrijven die werknemers rechtstreeks in dienst hebben, ondersteunt onze Nederlandse salarisadministratie de payrollprocessen. Daarnaast verzorgt ICSPayroll aanvragen voor de 30%-regeling voor in aanmerking komende internationale werknemers.
Overweeg een EOR-constructie als uw onderneming personeel in Nederland wil tewerkstellen en professionele ondersteuning zoekt bij de lokale arbeidsrechtelijke inrichting. Neem contact op met ICSPayroll om uw wensen voor werving en personeelsbeheer in Nederland te bespreken.
Stem uw verzekeringsbeslissingen af op uw personeelsplanning
Maak verzekeringen een integraal onderdeel van uw bredere strategie voor uw activiteiten in Nederland. Zodra uw team groeit, uw diensten uitbreiden of werkafspraken veranderen, dient u na te gaan hoe die wijzigingen uw bedrijfsrisico's en interne procedures beïnvloeden. Zo zorgt u ervoor dat de werkgeversaansprakelijkheidsverzekering actueel blijft en blijft aansluiten op uw bedrijfsvoering, in plaats van dekking te beschouwen als een eenmalige administratieve formaliteit.
Voor internationale werkgevers vormen de personeelsinrichting en verzekeringsplanning samenhangende onderdelen van het betreden van een nieuwe markt, maar ze hebben betrekking op verschillende verantwoordelijkheden. Een heldere aanpak helpt uw team om taken toe te wijzen, de lokale personeelsadministratie goed in te richten en voorbereid te zijn op veranderingen naarmate de onderneming groeit. ICSPayroll kan met u meedenken over de Nederlandse arbeidsrechtelijke constructies die passen bij uw plannen.
Bespreek uw personeelsinrichting in Nederland met ICSPayroll en zet met vertrouwen de volgende stap.
Veelgestelde vragen
Wat kost het?
Er is geen vaste premie die voor elk Nederlands bedrijf geldt. Verzekeraars gebruiken factoren zoals de SBI-code en de opgegeven bedrijfsactiviteiten om het risico in te schatten. De uitgevoerde werkzaamheden, de blootstelling aan claims van derden en het gewenste verzekerde bedrag beïnvloeden de offerte eveneens. Voor een realistische inschatting is het raadzaam uw activiteiten nauwkeurig te beschrijven en te vergelijken wat er in elke offerte is inbegrepen, in plaats van uitsluitend af te gaan op de getoonde basispremie.
Wat betekent dit voor de werkgever?
Een werkgever blijft altijd verantwoordelijk voor de veiligheid op de werkvloer, met of zonder aansprakelijkheidsverzekering. Als een werknemer stelt schade te hebben opgelopen, zijn het handelen van de werkgever en de toedracht van het incident doorslaggevend. Een polis kan bijstand en vergoeding bieden bij gedekte claims, maar neemt de zorgplicht van de werkgever nooit over. Schriftelijke veiligheidsinstructies alleen zijn bijvoorbeeld niet voldoende als er in de praktijk geen toezicht op de naleving wordt gehouden.
Wat moet ik doen als mijn bedrijf aansprakelijk wordt gesteld?
Leg het incident direct vast en bewaar relevante documenten, waaronder de verklaring van de werknemer, werkinstructies en onderhoudslogboeken. Meld het voorval bij de verzekeraar volgens de procedure in de polisvoorwaarden en verstrek een feitelijke tijdlijn zonder voorbarige aannames over aansprakelijkheid. Bewaar alle correspondentie met de werknemer en eventuele betrokken derden bij elkaar. Als het incident werd veroorzaakt door een gevaarlijke situatie op de werkvloer, documenteer dan welke maatregelen zijn genomen om herhaling te voorkomen.
Wat dekt bedrijfsaansprakelijkheid in Nederland?
Een bedrijfsaansprakelijkheidsverzekering (AVB) kan claims dekken voor letselschade of zaakschade veroorzaakt door het bedrijf, de werknemers of de producten tijdens werkzaamheden. Een klant kan bijvoorbeeld een claim indienen nadat een werknemer schade heeft toegebracht aan eigendommen tijdens het uitvoeren van een opdracht. De exacte dekking van werkgeversaansprakelijkheid in Nederland hangt af van de polisvoorwaarden en de reikwijdte van het contract. Controleer wie er als verzekerde geldt en of de betreffende werkzaamheden onder de dekking vallen.
Hoe regelt het Nederlands recht werkgeversaansprakelijkheid bij bedrijfsongevallen en beroepsziekten?
Artikel 7:658 van het Burgerlijk Wetboek regelt de aansprakelijkheid van de werkgever voor schade die een werknemer oploopt in de uitoefening van zijn werkzaamheden. Een claim kan betrekking hebben op een plotseling ongeval of op gezondheidsklachten door langdurige blootstelling op het werk. Zelfs bij een alledaags incident, zoals uitglijden tijdens het dweilen, kan sprake zijn van werkgeversaansprakelijkheid als er redelijkerwijs preventieve maatregelen mogelijk waren geweest. De feiten, de getroffen voorzorgsmaatregelen en het verband met het werk zijn hierbij doorslaggevend.
Welke uitsluitingen en beperkingen gelden voor een werkgeversaansprakelijkheidsverzekering in Nederland?
Door polisuitsluitingen kunnen specifieke schades ongedekt blijven, zelfs wanneer een voorval plaatsvindt tijdens het werk. Voorbeelden zijn schade veroorzaakt met een motorvoertuig, opzettelijk of bewust roekeloos handelen, of zuivere vermogensschade die rechtstreeks voortvloeit uit een onjuist beroepsadvies. Maak tevens onderscheid tussen schade toegebracht aan een derde en de herstelkosten van eigen ondeugdelijk werk. De toepasselijke polisvoorwaarden bepalen hoe elke situatie wordt beoordeeld.
Hoeveel kost een bedrijfsaansprakelijkheidsverzekering in Nederland?
De premie is afhankelijk van de risicobeoordeling door de verzekeraar en niet alleen van het aantal werknemers. De SBI-code, de opgegeven activiteiten en het gevraagde verzekerde bedrag spelen allemaal een rol in de offerte. Twee ondernemingen met een vergelijkbare omzet kunnen heel verschillende premies betalen als de ene partij risicovollere werkzaamheden verricht. Vraag altijd naar het totale te betalen bedrag en een duidelijke uitsplitsing van alle kostenposten voordat u verzekeringen vergelijkt.
Welke dekkingslimieten zijn gebruikelijk voor Nederlandse werkgeversaansprakelijkheidspolissen?
Er bestaat geen uniforme polislimiet die voor elk Nederlands bedrijf geldt. Het polisblad vermeldt het verzekerde bedrag, terwijl de voorwaarden bepalen welke claims en activiteiten onder de dekking vallen. Bepaal de gewenste limiet aan de hand van de potentiële omvang van letsel- of zaakschade die uit de werkzaamheden kan voortvloeien. Gebruik de limiet van een particuliere aansprakelijkheidsverzekering niet als uitgangspunt, aangezien particuliere dekking bedrijfsmatige activiteiten doorgaans uitsluit.
Artikel geschreven door
Joost Hubregtse
Joost Hubregtse is Director van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse salarisadministratiediensten: arbeidsovereenkomsten, aangiften loonheffingen en sociale premies, vakantiegeld, pensioen, ziekteverzuim en cao-naleving, waarbij onboarding binnen 48 uur mogelijk is.
Veelgestelde vragen
Er is geen vaste premie die voor elk Nederlands bedrijf geldt. Verzekeraars gebruiken factoren zoals de SBI-code en de opgegeven bedrijfsactiviteiten om het risico in te schatten. De uitgevoerde werkzaamheden, de blootstelling aan claims van derden en het gewenste verzekerde bedrag beïnvloeden de offerte eveneens. Voor een realistische inschatting is het raadzaam uw activiteiten nauwkeurig te beschrijven en te vergelijken wat er in elke offerte is inbegrepen, in plaats van uitsluitend af te gaan op de getoonde basispremie.
Een werkgever blijft altijd verantwoordelijk voor de veiligheid op de werkvloer, met of zonder aansprakelijkheidsverzekering. Als een werknemer stelt schade te hebben opgelopen, zijn het handelen van de werkgever en de toedracht van het incident doorslaggevend. Een polis kan bijstand en vergoeding bieden bij gedekte claims, maar neemt de zorgplicht van de werkgever nooit over. Schriftelijke veiligheidsinstructies alleen zijn bijvoorbeeld niet voldoende als er in de praktijk geen toezicht op de naleving wordt gehouden.
Leg het incident direct vast en bewaar relevante documenten, waaronder de verklaring van de werknemer, werkinstructies en onderhoudslogboeken. Meld het voorval bij de verzekeraar volgens de procedure in de polisvoorwaarden en verstrek een feitelijke tijdlijn zonder voorbarige aannames over aansprakelijkheid. Bewaar alle correspondentie met de werknemer en eventuele betrokken derden bij elkaar. Als het incident werd veroorzaakt door een gevaarlijke situatie op de werkvloer, documenteer dan welke maatregelen zijn genomen om herhaling te voorkomen.
Een bedrijfsaansprakelijkheidsverzekering (AVB) kan claims dekken voor letselschade of zaakschade veroorzaakt door het bedrijf, de werknemers of de producten tijdens werkzaamheden. Een klant kan bijvoorbeeld een claim indienen nadat een werknemer schade heeft toegebracht aan eigendommen tijdens het uitvoeren van een opdracht. De exacte dekking van werkgeversaansprakelijkheid in Nederland hangt af van de polisvoorwaarden en de reikwijdte van het contract. Controleer wie er als verzekerde geldt en of de betreffende werkzaamheden onder de dekking vallen.
Artikel 7:658 van het Burgerlijk Wetboek regelt de aansprakelijkheid van de werkgever voor schade die een werknemer oploopt in de uitoefening van zijn werkzaamheden. Een claim kan betrekking hebben op een plotseling ongeval of op gezondheidsklachten door langdurige blootstelling op het werk. Zelfs bij een alledaags incident, zoals uitglijden tijdens het dweilen, kan sprake zijn van werkgeversaansprakelijkheid als er redelijkerwijs preventieve maatregelen mogelijk waren geweest. De feiten, de getroffen voorzorgsmaatregelen en het verband met het werk zijn hierbij doorslaggevend.
Door polisuitsluitingen kunnen specifieke schades ongedekt blijven, zelfs wanneer een voorval plaatsvindt tijdens het werk. Voorbeelden zijn schade veroorzaakt met een motorvoertuig, opzettelijk of bewust roekeloos handelen, of zuivere vermogensschade die rechtstreeks voortvloeit uit een onjuist beroepsadvies. Maak tevens onderscheid tussen schade toegebracht aan een derde en de herstelkosten van eigen ondeugdelijk werk. De toepasselijke polisvoorwaarden bepalen hoe elke situatie wordt beoordeeld.
De premie is afhankelijk van de risicobeoordeling door de verzekeraar en niet alleen van het aantal werknemers. De SBI-code, de opgegeven activiteiten en het gevraagde verzekerde bedrag spelen allemaal een rol in de offerte. Twee ondernemingen met een vergelijkbare omzet kunnen heel verschillende premies betalen als de ene partij risicovollere werkzaamheden verricht. Vraag altijd naar het totale te betalen bedrag en een duidelijke uitsplitsing van alle kostenposten voordat u verzekeringen vergelijkt.
Er bestaat geen uniforme polislimiet die voor elk Nederlands bedrijf geldt. Het polisblad vermeldt het verzekerde bedrag, terwijl de voorwaarden bepalen welke claims en activiteiten onder de dekking vallen. Bepaal de gewenste limiet aan de hand van de potentiële omvang van letsel- of zaakschade die uit de werkzaamheden kan voortvloeien. Gebruik de limiet van een particuliere aansprakelijkheidsverzekering niet als uitgangspunt, aangezien particuliere dekking bedrijfsmatige activiteiten doorgaans uitsluit.