Comment calculer le coût total d'un salarié aux Pays-Bas : Guide employeur 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Budgétiser un recrutement aux Pays-Bas uniquement sur la base du salaire brut convenu est le moyen le plus rapide de faire dérailler un projet d'embauche international. Entre l'indemnité légale de congés payés, les assurances sociales obligatoires et les plafonds de cotisations patronales, le coût réel pour l'employeur dépasse couramment le salaire de base de 20 % à 35 %. Si vous ne tenez pas compte de ces règles dès le départ, les majorations obligatoires feront rapidement grimper vos frais d'exploitation. Savoir comment calculer le coût total d'un salarié aux Pays-Bas est essentiel pour prévoir précisément vos marges tout en restant parfaitement en règle avec l'administration du travail locale.
La gestion des normes de travail néerlandaises ne devrait pas ressembler à une loterie financière, et pourtant l'équilibre entre cotisations chômage variables, prélèvements d'assurance santé et obligations de retraite engendre souvent de lourdes frictions administratives. Ce guide détaille les formules mathématiques exactes pour 2026, en décomposant les cotisations patronales obligatoires, l'indemnité légale de congés payés de 8 % et les engagements à long terme comme l'obligation de maintien de salaire pendant deux ans en cas de maladie. Nous examinerons pas à pas le modèle de coût employeur afin que vous puissiez établir des budgets de recrutement rigoureux et choisir la voie la plus rentable pour votre entreprise.
Points clés à retenir
- Les charges d'embauche néerlandaises représentent généralement entre 125 % et 135 % du salaire brut de base une fois les cotisations obligatoires et les avantages intégrés dans la gestion de paie.
- Pour maîtriser le calcul du coût total d'un salarié aux Pays-Bas, il convient de superposer l'indemnité légale de congés payés de 8 % et les cotisations patronales plafonnées à 79 409 EUR pour 2026.
- Les assurances sociales obligatoires des salariés exigent des contributions variables, notamment des taux de cotisation chômage différenciés et des versements aux fonds d'invalidité en fonction des paramètres de l'entreprise.
- Les engagements à long terme, tels que le maintien légal du salaire pendant deux ans en cas de maladie et les régimes de retraite sectoriels, doivent être provisionnés dès le départ pour éviter les tensions de trésorerie.
- Comparer la création directe d'une entité néerlandaise avec le recours à une société de portage salarial international (Employer of Record - EOR) permet d'identifier la structure la plus économique pour vos opérations de recrutement à l'international.
Décomposition du salaire brut et des indemnités obligatoires néerlandaises
Le salaire de base ne représente que le socle de la rémunération globale d'un salarié aux Pays-Bas. Les employeurs étrangers supposent souvent que la rémunération annuelle négociée correspond à leur principale obligation financière, mais la législation locale impose des couches légales supplémentaires directement applicables au salaire brut. Le coût total de l'emploi aux Pays-Bas se définit comme le salaire brut de base auquel s'ajoutent les primes et indemnités légales, les cotisations patronales de sécurité sociale, les cotisations de retraite obligatoires et les provisions pour congés et indemnités de licenciement. Comprendre ces différents niveaux juridiques constitue la première étape essentielle pour apprendre à calculer le coût total d'un salarié aux Pays-Bas sans subir de redressements imprévus au bilan.
Les seuils légaux de rémunération évoluent deux fois par an dans le pays. D'après les chiffres officiels publiés sur business.gov.nl, le salaire minimum légal néerlandais pour les salariés âgés de 21 ans et plus est fixé à 14,71 EUR par heure à compter du 1er janvier 2026, avant de passer à 14,99 EUR par heure au 1er juillet 2026. Étant donné que la structure salariale néerlandaise intègre les cotisations nationales à la charge du salarié (volksverzekeringen) au sein de l'impôt sur le revenu, les employeurs doivent clairement distinguer les déductions salariales des charges patronales obligatoires qu'ils doivent financer directement, comme le détaille cette présentation du système fiscal néerlandais.
L'indemnité légale de congés payés de 8 % (Vakantiegeld)
Le droit du travail néerlandais impose une indemnité légale de congés payés de 8 % (vakantiegeld), calculée directement sur la rémunération brute de base annuelle du salarié. Les employeurs doivent provisionner cette charge à chaque cycle de paie, soit en la mensualisant, soit en la versant sous forme de prime globale traditionnelle en mai. Elle s'applique à tous les contrats de travail standards, sauf si une convention collective de travail (Collectieve Arbeidsovereenkomst - CAO) prévoit explicitement d'autres dispositions de rémunération supérieures aux planchers légaux. Lors de l'évaluation du coût total d'un salarié aux Pays-Bas, cette indemnité majore immédiatement la rémunération de base d'un facteur 1,08 avant même l'application des charges sociales patronales.
Minimums légaux et obligations contractuelles de congés payés
Les congés payés représentent un coût d'exploitation distinct que les employeurs doivent absorber par le maintien de la rémunération pendant les périodes non productives. La législation établit des règles claires en matière de congés :
- Volume légal minimum de congés : Équivaut à 4 fois le volume horaire hebdomadaire contractuel, soit exactement 20 jours de congés payés par an pour une semaine de travail standard de 40 heures.
- Pratiques courantes du marché : Les offres d'emploi compétitives aux Pays-Bas accordent généralement 25 jours de congés payés par an.
- Modalités de report et de forclusion : Les jours de congés légaux expirent six mois après la fin de l'année civile au cours de laquelle ils ont été acquis, tandis que les jours extralégaux bénéficient d'un délai de prescription légal de cinq ans.
Cotisations sociales patronales et primes obligatoires en 2026
Les employeurs néerlandais financent les assurances sociales obligatoires des salariés (werknemersverzekeringen) couvrant le chômage, l'invalidité et l'assurance santé. Ces prélèvements légaux sont assis directement sur la rémunération brute du travailleur jusqu'à un plafond de revenu fixé par la loi. Comme le confirment les avis officiels du Staatscourant pour 2026, l'assiette salariale annuelle maximale pour le calcul des cotisations est plafonnée à 79 409 EUR. Les revenus situés au-delà de ce plafond légal ne supportent plus de cotisations sociales supplémentaires, ce qui réduit proportionnellement la charge fiscale globale sur les salaires élevés, comme l'analyse le rapport de l'OCDE sur les impôts sur les salaires. Connaître ce plafond est crucial pour calculer avec exactitude le coût d'un salarié aux Pays-Bas pour les profils cadres et techniques.
Négliger la différenciation entre les fonds conduit à des prévisions budgétaires erronées. Le calendrier précis et les échéances mensuelles de ces versements sont détaillés dans notre guide de référence sur la gestion de la paie aux Pays-Bas.
Fonds de chômage et d'invalidité (AWf et Aof)
Les cotisations aux régimes de protection légaux varient fortement selon la forme du contrat de travail et la taille de la masse salariale de l'entreprise :
- Fonds général pour le chômage (AWf) : Fixé à un taux réduit de 2,74 % ou à un taux élevé de 7,74 %. Le taux préférentiel de 2,74 % s'applique exclusivement aux contrats de travail écrits à durée indéterminée comportant un nombre d'heures fixe. Les contrats temporaires, les accords verbaux et les contrats sur appel déclenchent immédiatement le taux majoré de 7,74 %.
- Fonds d'invalidité professionnelle (Aof) : Prélevé à hauteur de 6,27 % pour les petites entreprises (masse salariale totale inférieure ou égale à 25 fois le salaire moyen) et de 7,63 % pour les grandes entreprises.
- Fonds de retour à l'emploi (Whk) : Une cotisation différenciée par employeur couvrant les risques de maladie et d'invalidité, avec un taux de référence national moyen de 1,52 % pour 2026.
Cotisation au titre de la loi sur l'assurance maladie (Zvw)
La loi néerlandaise sur l'assurance maladie impose une contribution patronale (Zorgverzekeringswet - Zvw) fixée à 6,10 % pour 2026. Les employeurs reversent cette cotisation chaque mois via la déclaration unifiée des salaires (loonaangifte) directement auprès de l'administration fiscale néerlandaise (Belastingdienst). À l'instar des cotisations chômage et invalidité, le prélèvement Zvw s'applique strictement dans la limite du plafond salarial annuel de 79 409 EUR.
L'ensemble des cotisations d'assurance sociale ajoute généralement de 17 % à 19 % de charges indirectes sur les salaires éligibles sous le plafond. Gérer ces taux variables au sein d'effectifs en évolution exige une vigilance constante. S'associer à un spécialiste dédié comme ICSPayroll garantit que chaque pourcentage de sécurité sociale est appliqué correctement, sans risquer de redressements fiscaux ou de pénalités de non-conformité.
Avantages accessoires obligatoires, obligations maladie et réserves cachées
Les charges sociales légales ne couvrent qu'une partie de vos engagements obligatoires. Aux Pays-Bas, les avantages accessoires, la prévoyance retraite professionnelle et la couverture des arrêts maladie constituent des postes majeurs qui impactent directement votre trésorerie mensuelle. La pratique standard du marché exige généralement une retraite complémentaire d'entreprise, pour laquelle la part patronale s'élève en moyenne à 15,2 % du salaire ouvrant droit à pension (salaire brut minoré de la franchise légale de base). Pour déterminer le coût réel d'un salarié aux Pays-Bas, omettre les provisions pour maladie ou pour indemnités de licenciement expose à d'importants dépassements budgétaires.
Le droit du travail néerlandais protège rigoureusement les salariés contre le licenciement unilatéral et exige un maintien de salaire prolongé en cas d'incapacité. Les équipes dirigeantes internationales gagneront à consulter notre guide détaillé sur le droit du travail aux Pays-Bas pour les employeurs étrangers afin d'aligner leurs pratiques de recrutement sur les normes locales.
L'obligation légale de maintien de salaire pendant 104 semaines (Art. 7:629 BW)
Conformément à l'article 7:629 du Code civil néerlandais (BW), l'employeur est tenu de maintenir au moins 70 % du salaire du travailleur pendant une durée pouvant atteindre 104 semaines (deux années complètes) en cas de maladie. Au cours des 52 premières semaines, le montant versé ne peut être inférieur au salaire minimum légal. Parallèlement, la loi sur l'amélioration du rôle de garde-barrière (Wet verbetering poortwachter) impose un calendrier strict de démarches de réintégration :
- Analyse de la situation en semaine 6 : Évaluation médicale obligatoire réalisée par un médecin du travail via un service de santé au travail certifié (Arbodienst).
- Plan d'action en semaine 8 : Plan formalisé de réintégration convenu entre l'employeur et le salarié.
- Filières de réintégration : Reclassement interne actif (Voie 1) ou reclassement sur le marché du travail externe (Voie 2), le manquement à ces obligations pouvant entraîner jusqu'à 52 semaines de maintien de salaire supplémentaire imposées par l'organisme de sécurité sociale (UWV).
La plupart des entreprises étrangères souscrivent une assurance privée contre l'absentéisme pour maladie (ziekteverzuimverzekering) afin d'atténuer ce risque financier conséquent.
L'indemnité légale de transition (Transitievergoeding)
Le régime du licenciement impose le versement d'une indemnité de départ appelée transitievergoeding, encadrée par les règles officielles publiées sur rijksoverheid.nl. Ses principales caractéristiques juridiques sont :
- Acquisition dès le premier jour : S'accumule dès l'embauche, à raison d'un tiers de mois de salaire brut par année d'ancienneté, y compris durant les périodes d'essai légales.
- Plafonds légaux : Plafonnée à 102 000 EUR pour 2026, ou à une année complète de salaire brut si la rémunération annuelle de base du salarié excède ce montant.
- Évolution des compensations maladie : À compter du 1er juillet 2026, les entreprises de 25 salariés et plus ne bénéficieront plus du remboursement par l'UWV des indemnités de transition versées à l'issue de deux ans de maladie ; les plus petites entreprises conservent l'accès à ce dispositif.
Le régime des dépenses professionnelles (WKR) et indemnités accessoires
Le régime d'indemnisation des frais professionnels (Werkkostenregeling - WKR) permet aux employeurs d'allouer des forfaits non imposables pour l'aménagement du télétravail, la téléphonie mobile et les frais de déplacement domicile-travail sans générer de charges sociales. L'intégration de ces indemnités encadrées, combinée à une provision de retraite de 15,2 %, offre une vision fidèle des coûts salariaux réels aux Pays-Bas.
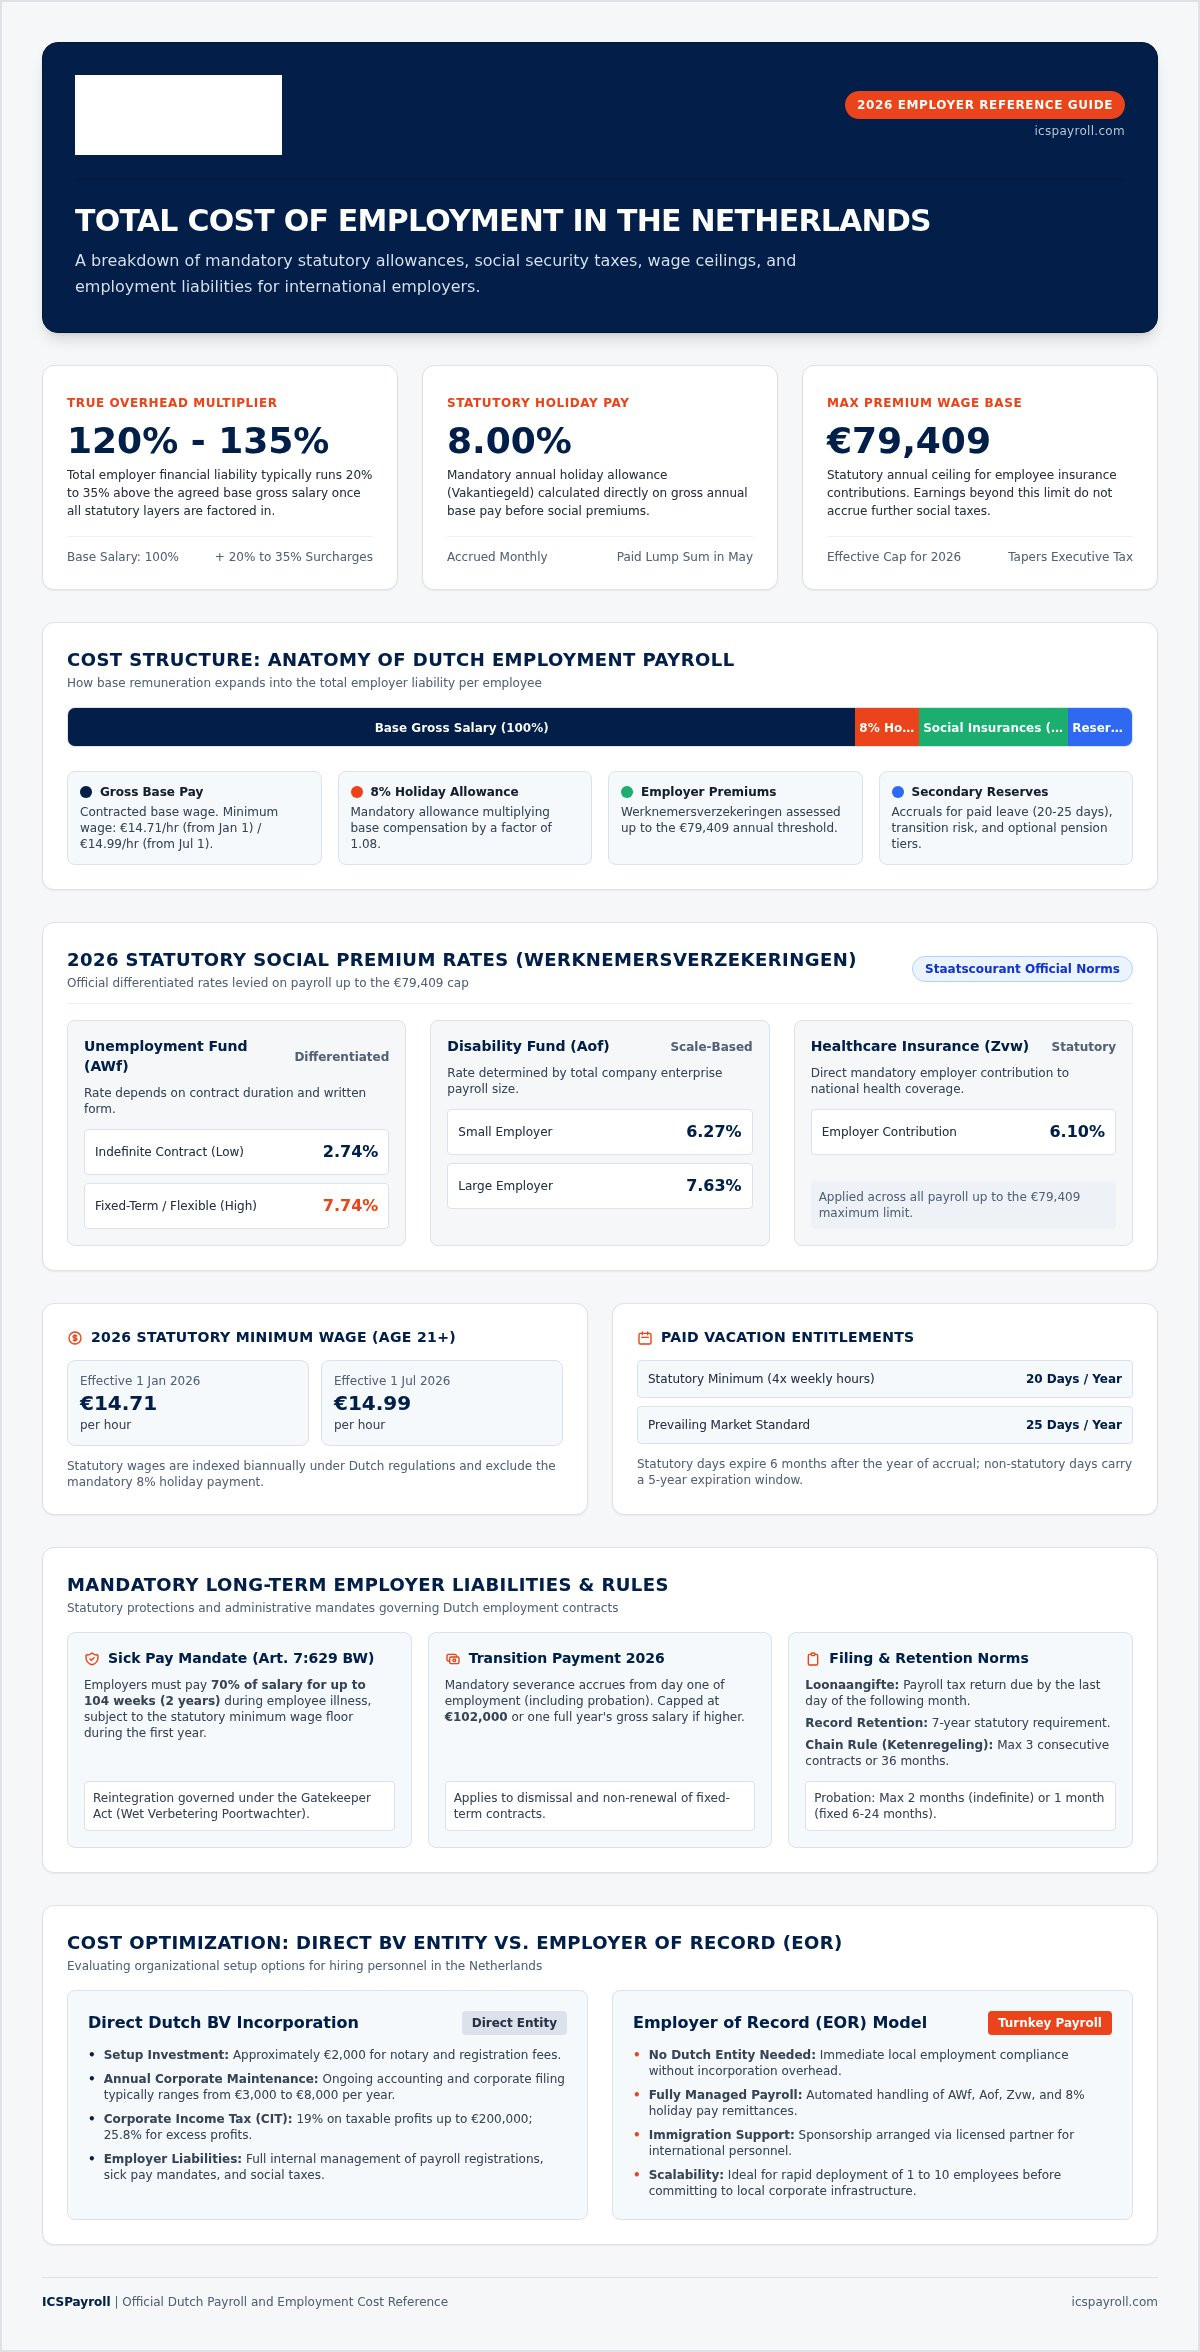
Formule étape par étape : Comment calculer le coût total d'un salarié aux Pays-Bas
Une modélisation financière rigoureuse requiert une approche méthodique qui combine salaire direct, majorations obligatoires, cotisations plafonnées et provisions pour aléas. En règle générale, le coût annuel total pour l'employeur se situe entre 1,25 et 1,35 fois le salaire brut de base du salarié. L'équation standard s'articule comme suit :
Coût total = Salaire brut de base + Indemnité de congés payés (8 %) + Cotisations patronales plafonnées + Cotisation retraite (15,2 %) + Réserves maladie et licenciement
Appliquer ce schéma de calcul de manière systématique élimine les mauvaises surprises financières lors de la préparation de vos budgets de développement.
La formule exhaustive de calcul du coût de l'emploi aux Pays-Bas
Établir un budget prévisionnel exact nécessite de respecter quatre étapes consécutives pour calculer le coût total d'un salarié aux Pays-Bas :
- Étape 1 : Salaire brut de base : Déterminez le salaire de base annuel contractuel en vous assurant qu'il respecte les minimas horaires légaux.
- Étape 2 : Indemnité de congés payés (Vakantiegeld) : Multipliez le salaire brut de base par 8 % (salaire × 0,08). Vous obtenez ainsi la rémunération brute globale de référence.
- Étape 3 : Cotisations patronales de sécurité sociale : Calculez l'AWf (2,74 % contrat CDI ou 7,74 % contrat flexible), l'Aof (6,27 % petite entreprise ou 7,63 % grande entreprise), la Zvw (6,10 %) et la Whk (1,52 % en moyenne). Appliquez ces taux uniquement sur les montants de salaire inférieurs ou égaux au plafond légal de 79 409 EUR. Toute tranche supérieure à ce plafond est soumise à un taux de cotisation sociale de 0 %.
- Étape 4 : Retraite et provisions : Appliquez le taux de retraite sectoriel (en moyenne 15,2 % du salaire ouvrant droit à pension) et ajoutez les provisions pour la couverture maladie et l'indemnité de transition (transitievergoeding).
Impact du régime des 30 % sur les coûts globaux de rémunération
L'embauche de talents internationaux modifie le rapport entre salaire brut et salaire net grâce à un dispositif fiscal incitatif destiné aux expatriés. Selon la réglementation de la Belastingdienst, le régime des 30 % exonère d'impôt sur le salaire jusqu'à 30 % de la rémunération brute. Cependant, des planchers de rémunération stricts doivent être respectés :
- Plancher imposable standard : Le salaire imposable du salarié après abattement doit rester d'au moins 48 013 EUR en 2026.
- Critère chercheurs et diplômés de Master : Les collaborateurs de moins de 30 ans titulaires d'un master éligible doivent percevoir un salaire imposable minimum de 36 497 EUR.
- Seuil de salaire brut pour bénéficier du taux plein : Pour bénéficier de l'abattement complet de 30 %, le salaire annuel brut doit atteindre environ 68 590 EUR.
- Plafonds légaux et dégressivité : L'avantage est plafonné selon la norme WNT à 262 000 EUR pour 2026. De plus, les décisions accordées à partir de 2024 voient leur taux d'exonération réduit à 27 % à compter du 1er janvier 2027.
Pour structurer des offres attractives conformes à ces règles complexes, consultez notre guide complet à l'attention des employeurs sur le régime des 30 % aux Pays-Bas. Si vous souhaitez obtenir sans délai une simulation précise pour vos futurs recrutements, demandez une estimation chiffrée à ICSPayroll pour recevoir un récapitulatif budgétaire détaillé sous 24 heures.
Optimisation des coûts : Création directe d'une BV néerlandaise vs Portage salarial (EOR)
Les entreprises étrangères qui s'implantent aux Pays-Bas sont confrontées à un choix structurel déterminant : créer une société à responsabilité limitée locale (Besloten Vennootschap ou BV) ou recourir aux services d'une société de portage salarial international (EOR). Au-delà des calculs salariaux légaux, la création d'une structure génère des coûts fixes qui influencent considérablement votre rentabilité opérationnelle. Examiner ces dépenses de structure en parallèle des charges de paie obligatoires permet d'appréhender le coût réel d'un recrutement aux Pays-Bas sous un angle véritablement entrepreneurial.
Les coûts indirects réels liés à la création d'une BV néerlandaise
L'immatriculation directe permet une implantation locale complète, mais requiert des capitaux, des démarches de mise en place et une gestion administrative continue :
- Frais de constitution et d'entretien : Créer une BV néerlandaise engendre environ 2 000 EUR de frais initiaux (notaire, traductions et inscription à la Chambre de commerce - KvK). Les prestations courantes de comptabilité, de publication des comptes annuels et de déclarations d'impôt sur les sociétés exigent entre 3 000 et 8 000 EUR chaque année.
- Fiscalité des entreprises : Assujettie à l'impôt aux Pays-Bas, une BV est soumise à un taux d'impôt sur les sociétés de 19 % sur les bénéfices imposables jusqu'à 200 000 EUR, et de 25,8 % au-delà. À l'inverse, opérer sans entité locale expose l'entreprise au risque de qualification d'établissement stable involontaire.
- Engagements directs auprès des prestataires : Les employeurs directs doivent souscrire eux-mêmes les contrats obligatoires auprès d'un service de santé au travail agréé (Arbodienst), d'une caisse de retraite de branche et de compagnies d'assurance privées pour couvrir le risque maladie.
Le modèle transparent du coefficient de gestion avec un EOR
Pour les organisations qui déploient des équipes réduites ou testent le marché néerlandais, un EOR (société de portage salarial) élimine les lourdeurs de création juridique en agissant comme l'employeur officiel local. Les services d'EOR appliquent un coefficient de gestion transparent sur le salaire brut convenu, regroupant toutes les obligations de l'employeur dans une facture mensuelle unique.
Ce coefficient global consolide l'indemnité légale de congés de 8 %, la cotisation de retraite de 15,2 %, les cotisations de sécurité sociale plafonnées et la couverture maladie intégrale, sans qu'il soit nécessaire de souscrire des polices d'assurance séparées. Il intègre également la provision pour indemnité de licenciement, le traitement complet des déclarations de retenue à la source et la gestion du régime des 30 %. Lorsqu'une relocalisation internationale s'impose, le parrainage pour l'immigration est assuré par notre partenaire accrédité, permettant l'obtention d'un visa de sponsor reconnu en trois semaines environ.
Comparer cette solution clé en main aux coûts de fonctionnement d'une filiale directe aide les entreprises en pleine expansion à grandir en toute sérénité. Retrouvez les délais de déploiement et les garanties de conformité dans notre guide dédié pour choisir un Employer of Record aux Pays-Bas.
Développez votre équipe aux Pays-Bas avec une visibilité financière totale
Prévoir rigoureusement vos coûts salariaux exige d'intégrer toutes les charges obligatoires, de l'indemnité de congés de 8 % aux cotisations sociales plafonnées, sans oublier la provision pour le maintien de salaire de deux ans en cas de maladie. Se baser uniquement sur le salaire brut expose les employeurs internationaux à de lourds dépassements de budget. Maîtriser le calcul du coût complet d'un salarié aux Pays-Bas vous assure une expansion financièrement pérenne, en parfaite conformité et exempte de mauvaises surprises administratives.
Au lieu d'engager 2 000 EUR de frais de constitution et de supporter 3 000 à 8 000 EUR de maintenance comptable annuelle, le modèle de portage salarial (EOR) optimise votre développement. Vous pouvez intégrer vos collaborateurs en quelques semaines sous le couvert d'une facture mensuelle unique regroupant l'ensemble des indemnités légales, cotisations de retraite et assurances requises. Calculez vos coûts salariaux aux Pays-Bas avec ICSPayroll pour recevoir un devis personnalisé sous 24 heures après nous avoir transmis le profil de votre candidat, vous offrant une visibilité immédiate et une totale sérénité sur le marché néerlandais.
Foire aux questions
Quel est le surcoût d'un salarié aux Pays-Bas par rapport à son salaire brut ?
Un salarié aux Pays-Bas coûte généralement entre 25 % et 35 % de plus que son salaire brut de base contractuel. Ce surcoût comprend l'indemnité légale de congés payés de 8 %, les cotisations obligatoires aux assurances sociales (AWf, Aof, Zvw), les cotisations de retraite s'élevant en moyenne à 15,2 % et les réserves obligatoires pour maladie. Savoir calculer le coût total d'un salarié aux Pays-Bas permet d'intégrer fidèlement ces charges légales au budget d'exploitation au lieu de sous-évaluer le coût réel du travail.
L'indemnité de congés payés de 8 % est-elle obligatoire pour tous les salariés aux Pays-Bas ?
Oui, l'indemnité de congés payés de 8 % (vakantiegeld) est une obligation imposée par le droit du travail néerlandais pour l'ensemble des contrats ordinaires. Les employeurs doivent verser ce montant soit sous la forme d'un versement annuel unique (traditionnellement en mai), soit par mensualisation sur la fiche de paie. La seule exception légale s'applique lorsqu'une convention collective (CAO) prévoit expressément un dispositif de rémunération alternatif équivalent ou supérieur au minimum légal.
Quel est le plafond de l'assiette des cotisations de sécurité sociale aux Pays-Bas pour 2026 ?
Pour 2026, le plafond annuel de l'assiette salariale de cotisation s'établit à 79 409 EUR. Les assurances salariales prises en charge par l'employeur, comme le fonds chômage (AWf), la contribution d'invalidité (Aof) et la cotisation de santé (Zvw), s'appliquent exclusivement aux salaires bruts jusqu'à ce seuil. La fraction de rémunération supérieure à 79 409 EUR n'est soumise à aucune cotisation sociale patronale, réduisant ainsi le pourcentage de charge marginale sur les rémunérations élevées.
Que se passe-t-il si un salarié se trouve en arrêt maladie prolongé aux Pays-Bas ?
Selon l'article 7:629 du Code civil néerlandais, l'employeur doit maintenir au minimum 70 % du salaire du travailleur pendant une période maximale de 104 semaines de maladie. Durant la première année, l'indemnité ne peut être inférieure au salaire minimum légal. Les employeurs doivent également suivre à la lettre les protocoles de réintégration de la loi d'amélioration du rôle de garde-barrière, ce qui conduit la majorité des sociétés internationales à souscrire une assurance absentéisme privée pour couvrir cette exposition financière.
Un employeur peut-il limiter ou s'abstenir de verser des cotisations de retraite aux Pays-Bas ?
Un employeur ne peut pas se soustraire aux cotisations de retraite si son secteur d'activité est rattaché obligatoirement à un fonds de pension de branche (BPF) en vertu d'une convention collective applicable. Dans les secteurs non soumis à cette obligation, les employeurs sont libres de mettre en place un régime d'entreprise volontaire. Cependant, proposer un plan d'épargne retraite d'entreprise compétitif représentant environ 15,2 % du salaire de référence demeure la norme sur le marché de l'emploi néerlandais pour attirer et fidéliser des talents qualifiés.
Quel est l'impact du régime des 30 % sur le coût total d'un collaborateur pour l'employeur ?
Le régime des 30 % fonctionne principalement comme une exonération fiscale accordée aux collaborateurs expatriés éligibles, en réduisant la retenue à la source au titre de l'impôt sur le salaire sur un maximum de 30 % de leur revenu brut. Bien qu'il ne réduise pas directement le montant des cotisations patronales, il permet de proposer un salaire net attractif sans gonfler artificiellement la masse salariale brute. Intégrer ce dispositif dans l'évaluation du coût total de l'emploi permet de calibrer des offres internationales compétitives tout en respectant les planchers salariaux légaux.
La création d'une BV néerlandaise est-elle obligatoire pour recruter en toute conformité aux Pays-Bas ?
Non, créer une BV néerlandaise n'est pas obligatoire pour recruter des travailleurs en toute conformité. Au lieu de débourser 2 000 EUR en frais de constitution et entre 3 000 et 8 000 EUR par an en gestion comptable et fiscale, les entreprises peuvent faire appel à une société de portage salarial (Employer of Record - EOR). L'EOR assume la fonction d'employeur officiel, gérant la paie, les cotisations, la retraite et la conformité locale via une facture mensuelle unique, ce qui permet à l'entreprise de démarrer ses activités en quelques semaines.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services de portage salarial international (Employer of Record) et de gestion de la paie aux Pays-Bas : contrats de travail, déclarations de retenue à la source et de sécurité sociale, congés payés, retraite, arrêts maladie et conformité aux CAO, avec une intégration opérationnelle possible en 48 heures.
Questions fréquentes
Un salarié aux Pays-Bas coûte généralement entre 25 % et 35 % de plus que son salaire brut de base contractuel. Ce surcoût comprend l'indemnité légale de congés payés de 8 %, les cotisations obligatoires aux assurances sociales (AWf, Aof, Zvw), les cotisations de retraite s'élevant en moyenne à 15,2 % et les réserves obligatoires pour maladie. Savoir calculer le coût total d'un salarié aux Pays-Bas permet d'intégrer fidèlement ces charges légales au budget d'exploitation au lieu de sous-évaluer le coût réel du travail.
Oui, l'indemnité de congés payés de 8 % (vakantiegeld) est une obligation imposée par le droit du travail néerlandais pour l'ensemble des contrats ordinaires. Les employeurs doivent verser ce montant soit sous la forme d'un versement annuel unique (traditionnellement en mai), soit par mensualisation sur la fiche de paie. La seule exception légale s'applique lorsqu'une convention collective (CAO) prévoit expressément un dispositif de rémunération alternatif équivalent ou supérieur au minimum légal.
Pour 2026, le plafond annuel de l'assiette salariale de cotisation s'établit à 79 409 EUR. Les assurances salariales prises en charge par l'employeur, comme le fonds chômage (AWf), la contribution d'invalidité (Aof) et la cotisation de santé (Zvw), s'appliquent exclusivement aux salaires bruts jusqu'à ce seuil. La fraction de rémunération supérieure à 79 409 EUR n'est soumise à aucune cotisation sociale patronale, réduisant ainsi le pourcentage de charge marginale sur les rémunérations élevées.
Selon l'article 7:629 du Code civil néerlandais, l'employeur doit maintenir au minimum 70 % du salaire du travailleur pendant une période maximale de 104 semaines de maladie. Durant la première année, l'indemnité ne peut être inférieure au salaire minimum légal. Les employeurs doivent également suivre à la lettre les protocoles de réintégration de la loi d'amélioration du rôle de garde-barrière, ce qui conduit la majorité des sociétés internationales à souscrire une assurance absentéisme privée pour couvrir cette exposition financière.
Un employeur ne peut pas se soustraire aux cotisations de retraite si son secteur d'activité est rattaché obligatoirement à un fonds de pension de branche (BPF) en vertu d'une convention collective applicable. Dans les secteurs non soumis à cette obligation, les employeurs sont libres de mettre en place un régime d'entreprise volontaire. Cependant, proposer un plan d'épargne retraite d'entreprise compétitif représentant environ 15,2 % du salaire de référence demeure la norme sur le marché de l'emploi néerlandais pour attirer et fidéliser des talents qualifiés.
Le régime des 30 % fonctionne principalement comme une exonération fiscale accordée aux collaborateurs expatriés éligibles, en réduisant la retenue à la source au titre de l'impôt sur le salaire sur un maximum de 30 % de leur revenu brut. Bien qu'il ne réduise pas directement le montant des cotisations patronales, il permet de proposer un salaire net attractif sans gonfler artificiellement la masse salariale brute. Intégrer ce dispositif dans l'évaluation du coût total de l'emploi permet de calibrer des offres internationales compétitives tout en respectant les planchers salariaux légaux.
Non, créer une BV néerlandaise n'est pas obligatoire pour recruter des travailleurs en toute conformité. Au lieu de débourser 2 000 EUR en frais de constitution et entre 3 000 et 8 000 EUR par an en gestion comptable et fiscale, les entreprises peuvent faire appel à une société de portage salarial (Employer of Record - EOR). L'EOR assume la fonction d'employeur officiel, gérant la paie, les cotisations, la retraite et la conformité locale via une facture mensuelle unique, ce qui permet à l'entreprise de démarrer ses activités en quelques semaines.