Como Calcular o Custo Total de Emprego nos Países Baixos: Guia do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
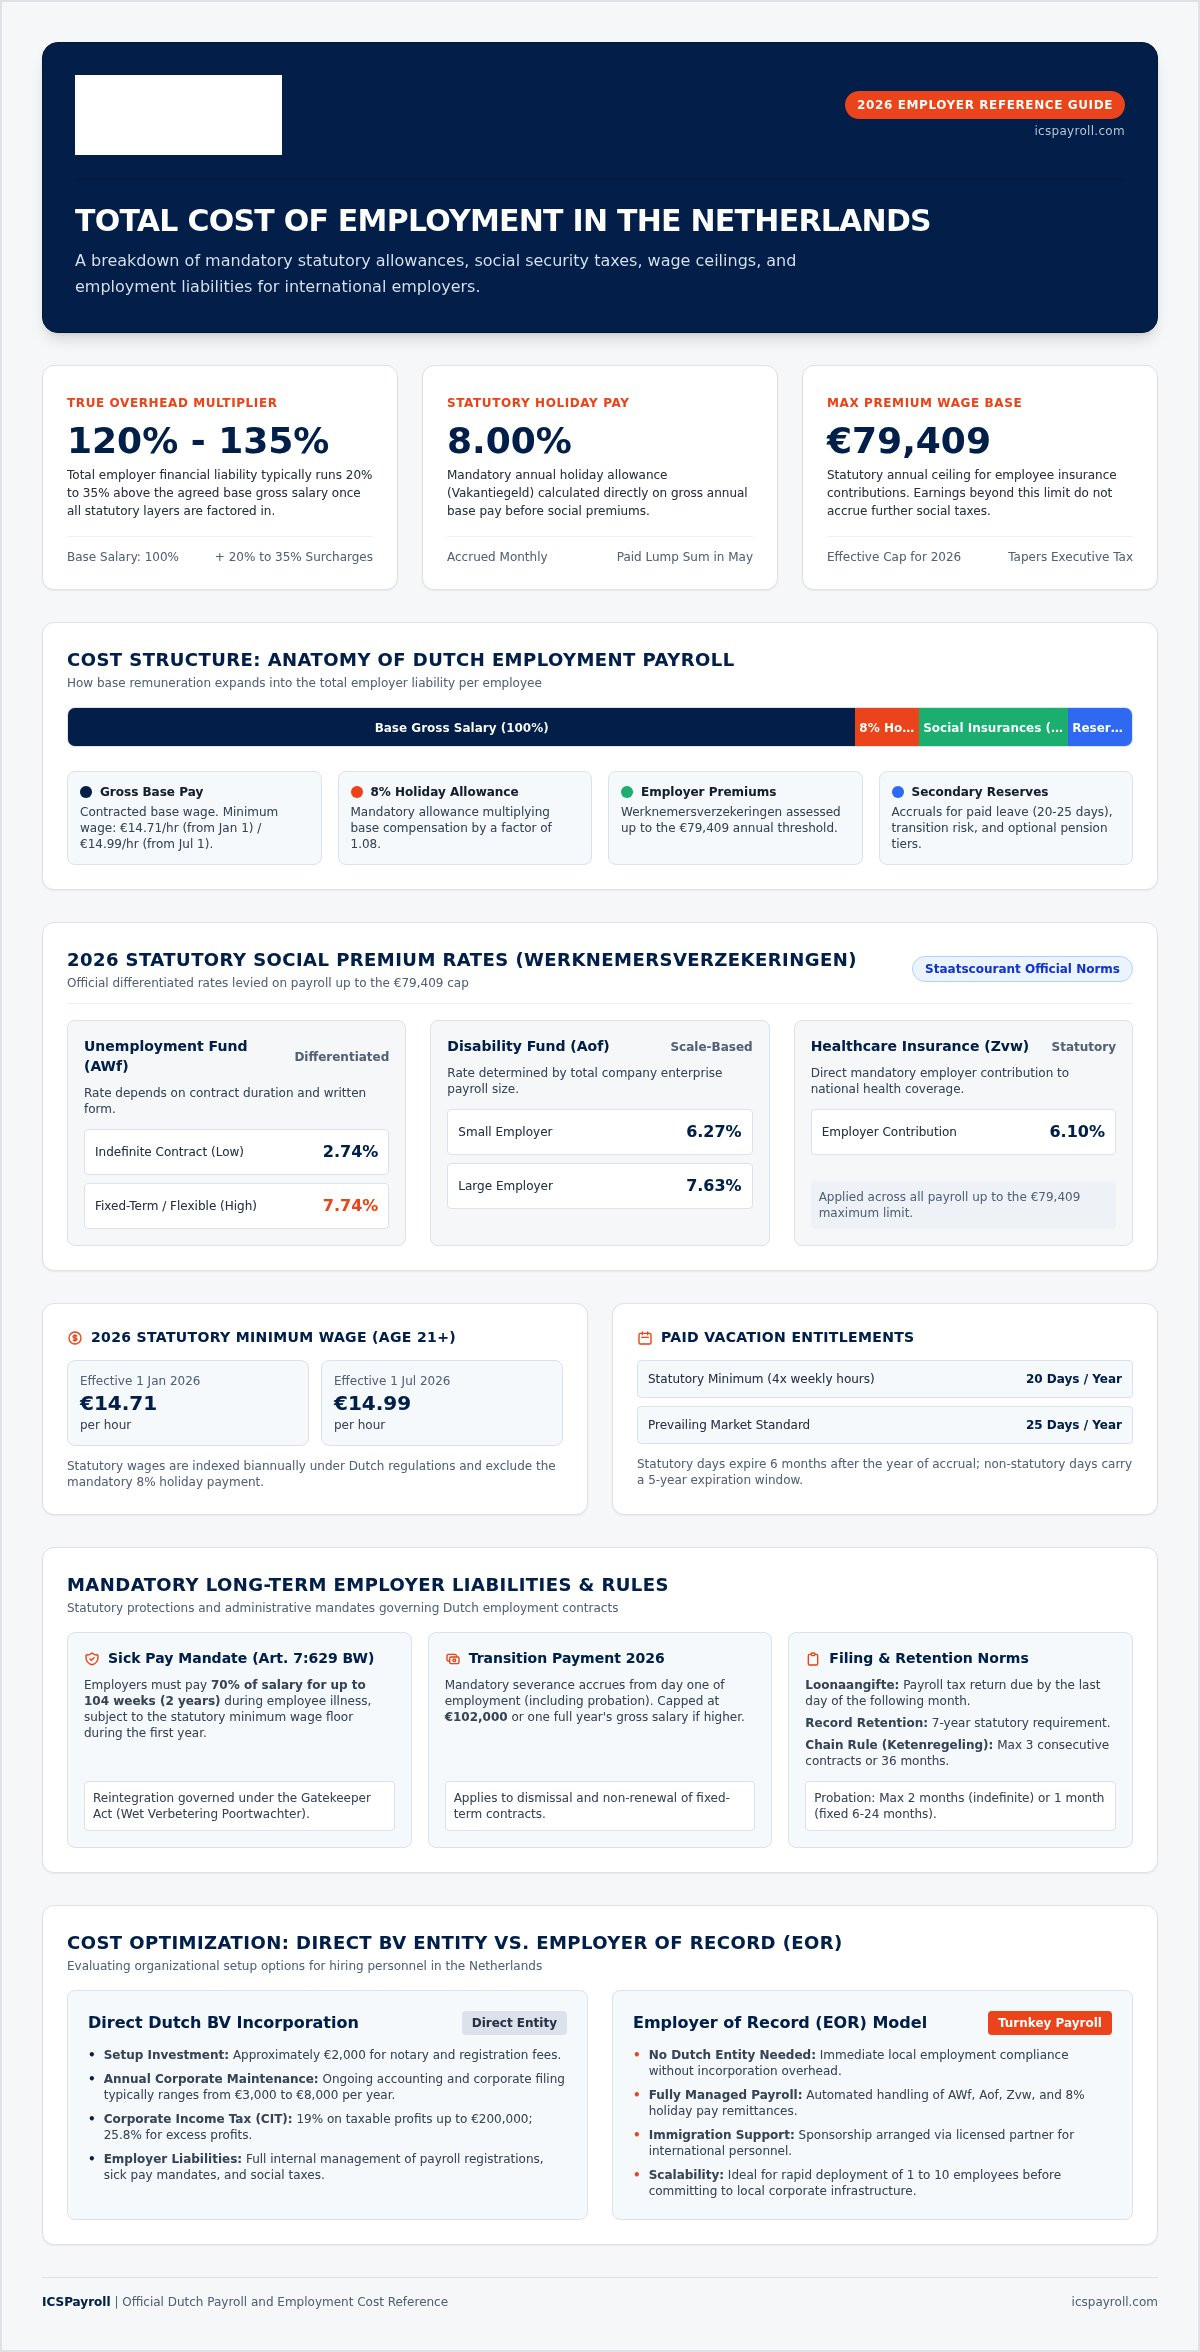
Planear o orçamento para uma contratação nos Países Baixos baseando-se unicamente no salário bruto acordado é a forma mais rápida de descarrilar um plano de recrutamento internacional. Entre subsídios de férias obrigatórios por lei, seguros obrigatórios dos trabalhadores e tetos contributivos na segurança social, os seus verdadeiros encargos como empregador situam-se habitualmente entre 20% e 35% acima da remuneração base. Se não tiver em conta estas regras à partida, os acréscimos legais irão inflacionar rapidamente os seus custos operacionais. Saber como calcular o custo total de emprego nos Países Baixos é essencial para prever margens com precisão e manter-se em total conformidade com as autoridades laborais locais.
Gerir as normas laborais neerlandesas não deve ser um exercício de adivinhação financeira; contudo, articular contribuições variáveis para o desemprego, quotizações para o seguro de saúde e requisitos de pensão gera frequentemente atritos administrativos consideráveis. Este guia detalha as fórmulas matemáticas exatas para 2026, desagregando os encargos sociais obrigatórios do empregador, o subsídio de férias legal de 8% e as responsabilidades a longo prazo, como a obrigação de pagar a baixa médica por doença durante dois anos. Vamos analisar passo a passo o modelo de custos do empregador para que possa estruturar orçamentos de contratação precisos e selecionar a via mais eficiente em termos de custos para o seu negócio.
Principais Conclusões
- Os encargos patronais de contratação nos Países Baixos variam habitualmente entre 125% e 135% do salário base bruto, assim que as contribuições legais e os benefícios são integrados no processamento salarial.
- Dominar como calcular o custo total de emprego nos Países Baixos requer somar o subsídio de férias legal obrigatório de 8% aos encargos sociais do empregador, sujeitos ao teto de 79.409 EUR para 2026.
- Os seguros obrigatórios dos trabalhadores exigem contribuições variáveis, incluindo taxas diferenciadas para o fundo de desemprego e alocações ao fundo de incapacidade laboral com base nas características da empresa.
- As responsabilidades a longo prazo, tais como a obrigação legal de subsidiar a doença durante dois anos e os regimes de pensões setoriais de referência, devem ser orçamentadas desde o início para evitar ruturas de tesouraria.
- Avaliar a constituição direta de uma entidade societária neerlandesa em comparação com o modelo de Employer of Record revela a estrutura com melhor relação custo-benefício para as operações de recrutamento internacional.
Desconstruir o Salário Bruto e os Subsídios Obrigatórios nos Países Baixos
O salário base representa apenas o ponto de partida da remuneração total de emprego nos Países Baixos. Os empregadores estrangeiros assumem frequentemente que a remuneração anual negociada equivale à sua principal obrigação financeira; no entanto, a legislação local impõe camadas legais adicionais diretamente sobre a remuneração bruta. O custo total do trabalho nos Países Baixos define-se como o salário base bruto acrescido dos subsídios legais obrigatórios, das contribuições para a segurança social a cargo do empregador, das contribuições obrigatórias para o fundo de pensões e das provisões para férias e indemnizações por despedimento. Compreender estas distintas exigências legais é o primeiro passo crítico para aprender como calcular o custo total de emprego nos Países Baixos sem incorrer em correções orçamentais imprevistas no balanço.
Os limiares salariais legais são revistos semestralmente em todo o país. Segundo os dados oficiais divulgados no business.gov.nl, o salário mínimo nacional neerlandês para trabalhadores com 21 anos ou mais fixa-se em 14,71 EUR por hora a partir de 1 de janeiro de 2026, aumentando para 14,99 EUR por hora em 1 de julho de 2026. Uma vez que as estruturas salariais neerlandesas integram as contribuições para o seguro nacional pagas pelo trabalhador (volksverzekeringen) no imposto sobre o rendimento das pessoas singulares, as entidades patronais devem distinguir com clareza as deduções efetuadas ao trabalhador dos encargos legais autónomos que têm de financiar diretamente, conforme detalhado nesta visão geral do sistema fiscal neerlandês.
O Subsídio de Férias Legal de 8% (Vakantiegeld)
A legislação laboral neerlandesa exige um subsídio de férias legal de 8% (vakantiegeld), calculado diretamente sobre a remuneração base anual bruta do colaborador. Os empregadores devem orçamentar esta responsabilidade em cada ciclo de processamento salarial, provisionando o montante mensalmente ou liquidando-o de uma só vez no mês de maio, conforme é habitual. Esta regra aplica-se a todos os contratos de trabalho padrão, exceto se uma Convenção Coletiva de Trabalho (Collectieve Arbeidsovereenkomst - CAO) aplicável estipule expressamente disposições remuneratórias alternativas que superem os mínimos legais. Ao avaliar como calcular o custo total de emprego nos Países Baixos, este subsídio expande de imediato a remuneração base por um fator de 1,08 antes da incidência de quaisquer encargos sociais.
Mínimos Legais e Obrigações Contratuais de Férias Remuneradas
As férias pagas introduzem um custo operacional autónomo que as empresas devem absorver mantendo o vencimento durante os períodos não produtivos. Os regulamentos legais estabelecem referências concretas para o direito a férias:
- Direito legal mínimo a férias: Equivale a 4 vezes o número de horas de trabalho semanais acordadas, correspondendo a exatamente 20 dias úteis de férias pagas por ano para um horário padrão de 40 horas semanais.
- Prática de mercado prevalecente: As ofertas comerciais competitivas nos Países Baixos concedem habitualmente 25 dias úteis de férias pagas por ano.
- Regras de reporte e caducidade: Os dias de férias legais caducam seis meses após o termo do ano civil em que foram adquiridos, enquanto os dias suplementares contratuais beneficiam de um prazo legal de caducidade de cinco anos.
Contribuições para a Segurança Social do Empregador e Prémios Legais em 2026
Os empregadores neerlandeses financiam os seguros obrigatórios dos trabalhadores (werknemersverzekeringen), que abrangem as eventualidades de desemprego, incapacidade laboral e cuidados de saúde públicos. Estes encargos sociais do empregador incidem diretamente sobre a remuneração bruta do trabalhador até um teto salarial legalmente estabelecido. Conforme confirmado pelos avisos oficiais do Staatscourant para 2026, a base salarial máxima anual sujeita a contribuições está limitada a 79.409 EUR. Os rendimentos que excedam este teto legal não sofrem incidência de contribuições para a segurança social adicionais, o que atenua proporcionalmente a carga tributária total incidente sobre quadros e profissionais com remunerações mais elevadas, tal como analisado no relatório OECD Taxing Wages. Conhecer este limite máximo é fundamental para determinar como calcular o custo total de emprego nos Países Baixos no caso de talentos executivos e técnicos.
Não contemplar as diferentes taxas setoriais e tipologias de fundos origina projeções orçamentais incorretas. Os prazos mensais detalhados para estas entregas tributárias encontram-se descritos no nosso guia de referência sobre administração do processamento salarial nos Países Baixos.
Fundos de Desemprego e Incapacidade Laboral (AWf e Aof)
As contribuições destinadas às redes de proteção social obrigatórias dependem estreitamente do tipo de contrato de trabalho e da dimensão da massa salarial da empresa:
- Fundo Geral de Desemprego (AWf): Tributado a uma taxa reduzida de 2,74% ou a uma taxa agravada de 7,74%. A taxa favorável de 2,74% aplica-se rigorosamente a contratos de trabalho por tempo indeterminado, celebrados por escrito e com número fixo de horas. Contratos a termo, acordos verbais e contratos de trabalho intermitente ativam de imediato a taxa agravada de 7,74%.
- Fundo de Incapacidade Laboral (Aof): Cobrado à taxa de 6,27% para pequenas empresas (massa salarial global da empresa até 25 vezes o salário médio por trabalhador) e de 7,63% para grandes organizações.
- Fundo de Regresso ao Trabalho (Whk): Um prémio diferenciado por empregador destinado a cobrir reservas de doença e incapacidade, apresentando uma taxa média de referência nacional de 1,52% para 2026.
Contribuição ao Abrigo da Lei do Seguro de Saúde (Zvw)
A Lei do Seguro de Saúde dos Países Baixos exige uma contribuição patronal (Zorgverzekeringswet - Zvw) fixada em 6,10% para 2026. As entidades patronais liquidam esta prestação mensalmente através da declaração unificada de salários (loonaangifte) diretamente à administração fiscal neerlandesa (Belastingdienst). À semelhança dos encargos com incapacidade e desemprego, a taxa da Zvw incide estritamente até à base máxima de incidência de 79.409 EUR.
Globalmente, as contribuições para a segurança social acrescentam, em média, entre 17% e 19% em custos indiretos sobre os salários elegíveis abaixo do teto legal. Controlar estas percentagens variáveis num mapa de pessoal em mutação requer rigor permanente. Estabelecer parceria com um especialista dedicado como a ICSPayroll garante que cada percentagem contributiva é calculada com exatidão, sem suscitar retificações fiscais ou coimas por incumprimento.
Benefícios Secundários Obrigatórios, Responsabilidades por Baixa Médica e Provisões Ocultas
Os impostos sobre o trabalho e os encargos sociais cobrem apenas uma fração do seu risco financeiro e legal. Nos Países Baixos, os benefícios secundários, os regimes profissionais de pensões e as obrigações ligadas à saúde dos colaboradores acarretam compromissos expressivos com impacto direto no fluxo de tesouraria mensal. A prática padrão de mercado exige habitualmente planos de reforma complementares, nos quais as contribuições da empresa se situam, em média, nos 15,2% do salário pensionável (remuneração bruta subtraída do montante de isenção da pensão pública de reforma ou franchise). Ao determinar como calcular o custo total de emprego nos Países Baixos, descurar as provisões obrigatórias para baixas médicas ou os regimes de indemnização por cessação do contrato de trabalho causará desvios orçamentais profundos.
O direito do trabalho neerlandês restringe firmemente os despedimentos unilaterais e exige a continuidade da remuneração pelo empregador durante situações de incapacidade por motivos de saúde. As equipas de gestão internacionais devem consultar o nosso guia aprofundado sobre legislação laboral nos Países Baixos para empregadores estrangeiros para harmonizar as suas práticas de recursos humanos com as normas legais locais.
A Obrigação Legal de Pagamento de Baixa Médica por 104 Semanas (Art. 7:629 BW)
Nos termos do artigo 7:629 do Código Civil neerlandês (Burgerlijk Wetboek - BW), o empregador é obrigado a continuar a pagar pelo menos 70% da remuneração do trabalhador durante um período de até 104 semanas (dois anos completos) de doença. Durante as primeiras 52 semanas, o montante transferido não pode ser inferior ao salário mínimo nacional. Paralelamente, a Lei de Melhoria das Portas de Acesso (Wet verbetering poortwachter) estabelece deveres procedimentais rigorosos:
- Análise do problema na 6.ª semana: Avaliação obrigatória de medicina do trabalho realizada por um serviço certificado de saúde e segurança no trabalho (Arbodienst).
- Plano de ação na 8.ª semana: Plano formal de reintegração laboral acordado entre o empregador e o trabalhador.
- Vias de reintegração: Colocação interna ativa (Via 1) ou colocação no mercado externo de trabalho (Via 2); o incumprimento destas etapas pode implicar a aplicação de uma sanção remuneratória de até 52 semanas decretada pelo UWV.
A maioria das empresas estrangeiras opta por subscrever um seguro privado de absentismo por doença (ziekteverzuimverzekering) para amortecer esta pesada exposição financeira.
Indemnização Legal de Transição (Transitievergoeding)
A legislação relativa à cessação do contrato de trabalho estipula uma indemnização por despedimento denominada transitievergoeding, em conformidade com as orientações oficiais do portal rijksoverheid.nl. Os parâmetros jurídicos essenciais compreendem:
- Aquisição desde o primeiro dia: O direito constitui-se logo no início da relação laboral, calculando-se à razão de um terço da remuneração mensal bruta por cada ano de antiguidade, incluindo períodos de estágio experimental legal.
- Limites legais: O montante máximo está fixado em 102.000 EUR para 2026, ou no valor de um ano completo de salário bruto se a remuneração habitual do trabalhador for superior a este valor.
- Mudança no reembolso por doença: A partir de 1 de julho de 2026, as empresas com 25 ou mais colaboradores deixam de ter direito ao reembolso pelo UWV das indemnizações de transição liquidadas após dois anos de doença do trabalhador; as pequenas empresas mantêm o acesso a esta compensação pública.
Regime de Despesas no Local de Trabalho (WKR) e Subsídios Complementares
O regime de despesas profissionais (Werkkostenregeling - WKR) faculta aos empregadores a atribuição de subsídios isentos de impostos para apetrechamento de teletrabalho, dispositivos móveis e compensação de deslocações em serviço sem desencadear impostos sobre os rendimentos do trabalho. O cômputo destes subsídios estruturados a par da provisão habitual de 15,2% para pensões proporciona um quadro rigoroso dos gastos reais com pessoal nos Países Baixos.
Fórmula Passo a Passo: Como Calcular o Custo Total de Emprego nos Países Baixos
A elaboração de projeções financeiras fidedignas exige um método consistente que agregue o salário direto, os acréscimos legais, os impostos limitados por teto e as provisões para contingências. Como regra prática empírica, a responsabilidade anual efetiva do empregador oscila entre 1,25 e 1,35 vezes o salário bruto base do colaborador. A relação matemática padronizada obedece à seguinte estrutura:
Custo Total = Salário Base Bruto + Subsídio de Férias (8%) + Encargos Sociais Limitados pelo Teto + Provisão para Pensões (15,2%) + Reservas para Doença e Indemnizações por Despedimento
Aplicar este modelo de forma metódica previne derrapagens financeiras ao desenhar os orçamentos de expansão.
A Fórmula Integral de Cálculo dos Custos Laborais Neerlandeses
A consolidação de um balanço financeiro rigoroso segue quatro passos sequenciais para quem pretende dominar como calcular o custo total de emprego nos Países Baixos:
- Passo 1: Salário Base Bruto: Confirme a remuneração base anual contratualizada, verificando se respeita os limiares mínimos horários legais.
- Passo 2: Subsídio de Férias (Vakantiegeld): Multiplique o salário base bruto por 8% (salário × 0,08). Obtém-se deste modo a remuneração bruta total.
- Passo 3: Encargos Sociais do Empregador para a Segurança Social: Calcule o AWf (2,74% para contratos permanentes ou 7,74% para contratos flexíveis), o Aof (6,27% para pequenas empresas ou 7,63% para grandes empresas), a Zvw (6,10%) e o Whk (média de 1,52%). Aplique estas taxas estritamente aos rendimentos até ao limite legal de 79.409 EUR. A parcela de remuneração acima deste valor suporta 0% de encargos de seguros sociais.
- Passo 4: Pensões e Reservas: Aplique a taxa do plano de pensões setorial (em média 15,2% sobre o salário pensionável) e adicione as provisões para cobertura de baixa médica e responsabilidades com a transitievergoeding.
O Impacto do Regime dos 30% nos Custos Globais de Remuneração
A contratação de quadros internacionais altera a relação entre salário bruto e líquido através do regime fiscal para expatriados. De acordo com as disposições da Belastingdienst, o regime dos 30% isenta de imposto sobre o trabalho até 30% dos rendimentos brutos auferidos. No entanto, aplicam-se limiares mínimos legais de remuneração:
- Limiar tributável geral: O salário tributável do colaborador após a dedução não pode ser inferior a 48.013 EUR em 2026.
- Critério científico e detentores de Mestrado: Para colaboradores com menos de 30 anos e titulares de um grau de mestrado elegível, o patamar mínimo de remuneração tributável fixa-se em 36.497 EUR.
- Limiar bruto para benefício integral: O acesso pleno à dedução máxima de 30% exige uma remuneração anual bruta em torno de 68.590 EUR.
- Tetos legais e redução progressiva: O benefício encontra-se limitado pelo teto da norma WNT de 262.000 EUR em 2026. Acresce que as decisões concessivas emitidas a partir de 2024 sofrem uma redução da taxa de isenção fiscal para 27% a partir de 1 de janeiro de 2027.
Para alinhar os pacotes remuneratórios executivos com estas exigentes regras salariais, consulte o nosso guia detalhado para empregadores sobre o regime dos 30% nos Países Baixos. Se necessitar de validação imediata para contratações em perspetiva, solicite uma estimativa personalizada de custos à ICSPayroll e obtenha uma discriminação orçamental completa em 24 horas.
Otimização de Custos: Constituição Direta de uma BV Neerlandesa vs. Employer of Record (EOR)
As empresas internacionais em processo de entrada nos Países Baixos enfrentam uma decisão corporativa fulcral: constituir uma sociedade de responsabilidade limitada local (Besloten Vennootschap ou BV) ou associar-se a um Employer of Record (EOR) especializado. Para além das fórmulas salariais legais, a infraestrutura societária acarreta despesas de funcionamento fixas que alteram significativamente a rentabilidade operacional. Ponderar estes gastos estruturais a par dos encargos sociais obrigatórios demonstra como calcular o custo total de emprego nos Países Baixos sob uma perspetiva empresarial abrangente.
Os Verdadeiros Custos de Estrutura na Criação de uma BV Neerlandesa
A constituição direta confere uma presença institucional plena, mas exige mobilização de capital, instalação logística e governação administrativa recorrente:
- Despesas de constituição e manutenção: Abrir uma BV neerlandesa acarreta cerca de 2.000 EUR em emolumentos notariais iniciais, serviços de tradução e taxas de registo na Câmara de Comércio (KvK). Posteriormente, a contabilidade anual de suporte, a publicação obrigatória de relatórios e a submissão das declarações de imposto sobre o rendimento das pessoas coletivas oscilam frequentemente entre 3.000 EUR e 8.000 EUR ao ano.
- Tributação societária: Enquanto entidade residente fiscal nos Países Baixos, a BV sujeita-se a taxas de IRC de 19% sobre os lucros tributáveis até 200.000 EUR e de 25,8% sobre o montante que ultrapasse este limite. Por outro lado, empresas estrangeiras que operem sem uma entidade arriscam a caracterização involuntária de um estabelecimento estável.
- Celebração direta de contratos com fornecedores: Empregadores diretos têm de negociar autonomamente a contratação obrigatória de serviços de medicina no trabalho (Arbodienst), a afiliação a fundos de pensões setoriais e apólices comerciais para salvaguarda de encargos de baixa médica.
O Modelo Transparente do Coeficiente Salarial com um EOR
Para empresas que contratam equipas reduzidas ou estão a aferir o mercado neerlandês, um Employer of Record remove os entraves da criação de entidades jurídicas, figurando formalmente como a entidade patronal registada. Os serviços de EOR aplicam um coeficiente salarial transparente sobre o salário bruto negociado, agregando todos os custos associados ao vínculo laboral numa única fatura mensal.
Este coeficiente unificado engloba o subsídio de férias de 8%, a provisão habitual de 15,2% para planos de reforma, os encargos para a segurança social respeitantes ao teto máximo e uma cobertura integral de encargos por doença, sem necessidade de subscrever apólices avulsas. Prevê também a dotação para indemnizações de cessação de contrato, a entrega integral das retenções de impostos sobre o trabalho e o tratamento do regime dos 30%. Quando é necessária a relocalização internacional, o patrocínio de imigração é operacionalizado através do nosso parceiro autorizado, viabilizando vistos de patrocinador reconhecido em cerca de três semanas.
Comparar este modelo chave-na-mão com os encargos da operação direta permite que organizações em expansão cresçam em segurança. Conheça os prazos de implementação e os enquadramentos de conformidade no nosso guia dedicado à escolha de um Employer of Record nos Países Baixos.
Faça Crescer a Sua Equipa nos Países Baixos com Total Certeza de Custos
Planear o quadro de pessoal com rigor exige a integração de todos os encargos obrigatórios, desde o subsídio de férias de 8% e as contribuições sociais plafonadas até às provisões para baixas por doença de dois anos. Guiar-se apenas pelos montantes salariais brutos expõe os empregadores internacionais a derrapagens financeiras relevantes. Compreender como calcular o custo total de emprego nos Países Baixos assegura que os seus planos de expansão permanecem financeiramente consistentes, em conformidade com as leis laborais e imunes a sobressaltos de tesouraria.
Em vez de despender 2.000 EUR em despesas de constituição e assumir encargos anuais de gestão corporativa de 3.000 EUR a 8.000 EUR, a contratação via Employer of Record otimiza a sua operação. Consegue integrar colaboradores de forma regularizada em poucas semanas ao abrigo de uma única fatura mensal consolidada, que incorpora todos os subsídios legais, planos de reforma e seguros exigidos. Calcule os seus custos laborais nos Países Baixos com a ICSPayroll e receba uma proposta detalhada no prazo de 24 horas após a partilha dos dados do candidato, dotando a sua organização de clareza imediata e total confiança para atuar no mercado neerlandês.
Perguntas Frequentes
Qual é o custo adicional de um trabalhador nos Países Baixos sobre o salário bruto?
Um trabalhador nos Países Baixos custa, por norma, entre 25% e 35% além do salário base bruto negociado. Estes encargos compreendem o subsídio de férias legal de 8%, as contribuições para a segurança social a cargo do empregador (AWf, Aof, Zvw), as contribuições para planos de pensões (com uma média de 15,2%) e as reservas legais para doença. Dominar como calcular o custo total de emprego nos Países Baixos assegura que o seu plano financeiro reflete com exatidão estes acréscimos obrigatórios, evitando a subavaliação das despesas reais com pessoal.
O subsídio de férias de 8% é obrigatório para todos os trabalhadores nos Países Baixos?
Sim, o subsídio de férias de 8% é uma exigência expressa do direito do trabalho neerlandês para todos os contratos comuns de trabalho. O empregador deve pagar este valor numa prestação única anual, tipicamente em maio, ou provisioná-lo e liquidá-lo mensalmente no processamento salarial. A única ressalva jurídica ocorre caso uma Convenção Coletiva de Trabalho (CAO) aplicável preveja explicitamente um enquadramento remuneratório alternativo de valor igual ou superior ao patamar legal.
Qual é o teto máximo das contribuições para a segurança social nos Países Baixos em 2026?
Para 2026, a base salarial máxima anual sujeita a contribuições está fixada em 79.409 EUR. Os seguros dos trabalhadores a cargo do empregador, como o fundo de desemprego AWf, a quotização de invalidez Aof e a comparticipação de saúde Zvw, incidem estritamente sobre as remunerações brutas até este teto. A remuneração que ultrapasse os 79.409 EUR está isenta de contribuições sociais obrigatórias, o que reduz percentualmente o encargo marginal associado a profissionais com salários mais elevados.
O que acontece se um trabalhador ficar de baixa médica prolongada nos Países Baixos?
Ao abrigo do artigo 7:629 do Código Civil neerlandês, as empresas têm a obrigação legal de assegurar pelo menos 70% da remuneração do trabalhador durante um período máximo de 104 semanas de doença. Durante o primeiro ano, o pagamento não pode ser inferior ao salário mínimo legal. O empregador tem ainda de cumprir rigorosamente as fases de reintegração da Lei de Melhoria das Portas de Acesso (Wet verbetering poortwachter), razão pela qual a generalidade das empresas internacionais contrata seguros de doença para transferir este encargo financeiro.
O empregador pode limitar ou dispensar as contribuições para fundos de pensões nos Países Baixos?
As entidades patronais não podem dispensar contribuições para pensões caso a sua atividade se encontre abrangida por um fundo de pensões setorial obrigatório (BPF), por via de uma Convenção Coletiva de Trabalho vinculativa. Nos setores em que tal não seja imperativo, a empresa dispõe de autonomia para criar ou não regimes complementares. Ainda assim, assegurar um plano de pensões atrativo, que ronda em média os 15,2% do salário pensionável, é uma prática consolidada para captar e manter colaboradores qualificados no mercado de trabalho neerlandês.
De que forma o regime dos 30% afeta os custos globais de contratação do empregador?
O regime dos 30% funciona essencialmente como uma vantagem fiscal destinada a profissionais expatriados elegíveis, dispensando de imposto sobre o trabalho até 30% da sua remuneração bruta auferida. Embora não diminua de forma direta as contribuições para a segurança social a cargo da empresa, melhora consideravelmente o rendimento líquido do colaborador sem inflacionar a despesa do salário base. Saber como calcular o custo total de emprego nos Países Baixos conjugando este regime permite estruturar propostas de atração internacional competitivas respeitando os mínimos salariais legais.
É obrigatório constituir uma BV neerlandesa para contratar pessoal em conformidade nos Países Baixos?
Não, não é necessário constituir uma BV neerlandesa para contratar colaboradores em total conformidade jurídica. Em alternativa a despender 2.000 EUR na constituição e entre 3.000 EUR e 8.000 EUR anuais em contabilidade e gestão fiscal da entidade societária, as empresas podem recorrer a um Employer of Record (EOR). O EOR assume a posição de empregador formal, assegurando o cumprimento dos impostos sobre o trabalho, planos de pensões e obrigações legais mediante uma fatura mensal consolidada, viabilizando o início das atividades em escassas semanas.
Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. Coordena os serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais sobre salários, submissões à segurança social, subsídios de férias, regimes de pensões, gestão de baixas médicas e conformidade com CAO, com integração operacional possível em 48 horas.
Perguntas frequentes
Um trabalhador nos Países Baixos custa, por norma, entre 25% e 35% além do salário base bruto negociado. Estes encargos compreendem o subsídio de férias legal de 8%, as contribuições para a segurança social a cargo do empregador (AWf, Aof, Zvw), as contribuições para planos de pensões (com uma média de 15,2%) e as reservas legais para doença. Dominar como calcular o custo total de emprego nos Países Baixos assegura que o seu plano financeiro reflete com exatidão estes acréscimos obrigatórios, evitando a subavaliação das despesas reais com pessoal.
Sim, o subsídio de férias de 8% é uma exigência expressa do direito do trabalho neerlandês para todos os contratos comuns de trabalho. O empregador deve pagar este valor numa prestação única anual, tipicamente em maio, ou provisioná-lo e liquidá-lo mensalmente no processamento salarial. A única ressalva jurídica ocorre caso uma Convenção Coletiva de Trabalho (CAO) aplicável preveja explicitamente um enquadramento remuneratório alternativo de valor igual ou superior ao patamar legal.
Para 2026, a base salarial máxima anual sujeita a contribuições está fixada em 79.409 EUR. Os seguros dos trabalhadores a cargo do empregador, como o fundo de desemprego AWf, a quotização de invalidez Aof e a comparticipação de saúde Zvw, incidem estritamente sobre as remunerações brutas até este teto. A remuneração que ultrapasse os 79.409 EUR está isenta de contribuições sociais obrigatórias, o que reduz percentualmente o encargo marginal associado a profissionais com salários mais elevados.
Ao abrigo do artigo 7:629 do Código Civil neerlandês, as empresas têm a obrigação legal de assegurar pelo menos 70% da remuneração do trabalhador durante um período máximo de 104 semanas de doença. Durante o primeiro ano, o pagamento não pode ser inferior ao salário mínimo legal. O empregador tem ainda de cumprir rigorosamente as fases de reintegração da Lei de Melhoria das Portas de Acesso (Wet verbetering poortwachter), razão pela qual a generalidade das empresas internacionais contrata seguros de doença para transferir este encargo financeiro.
As entidades patronais não podem dispensar contribuições para pensões caso a sua atividade se encontre abrangida por um fundo de pensões setorial obrigatório (BPF), por via de uma Convenção Coletiva de Trabalho vinculativa. Nos setores em que tal não seja imperativo, a empresa dispõe de autonomia para criar ou não regimes complementares. Ainda assim, assegurar um plano de pensões atrativo, que ronda em média os 15,2% do salário pensionável, é uma prática consolidada para captar e manter colaboradores qualificados no mercado de trabalho neerlandês.
O regime dos 30% funciona essencialmente como uma vantagem fiscal destinada a profissionais expatriados elegíveis, dispensando de imposto sobre o trabalho até 30% da sua remuneração bruta auferida. Embora não diminua de forma direta as contribuições para a segurança social a cargo da empresa, melhora consideravelmente o rendimento líquido do colaborador sem inflacionar a despesa do salário base. Saber como calcular o custo total de emprego nos Países Baixos conjugando este regime permite estruturar propostas de atração internacional competitivas respeitando os mínimos salariais legais.
Não, não é necessário constituir uma BV neerlandesa para contratar colaboradores em total conformidade jurídica. Em alternativa a despender 2.000 EUR na constituição e entre 3.000 EUR e 8.000 EUR anuais em contabilidade e gestão fiscal da entidade societária, as empresas podem recorrer a um Employer of Record (EOR). O EOR assume a posição de empregador formal, assegurando o cumprimento dos impostos sobre o trabalho, planos de pensões e obrigações legais mediante uma fatura mensal consolidada, viabilizando o início das atividades em escassas semanas.