So berechnen Sie die Gesamtkosten einer Anstellung in den Niederlanden: Arbeitgeberleitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
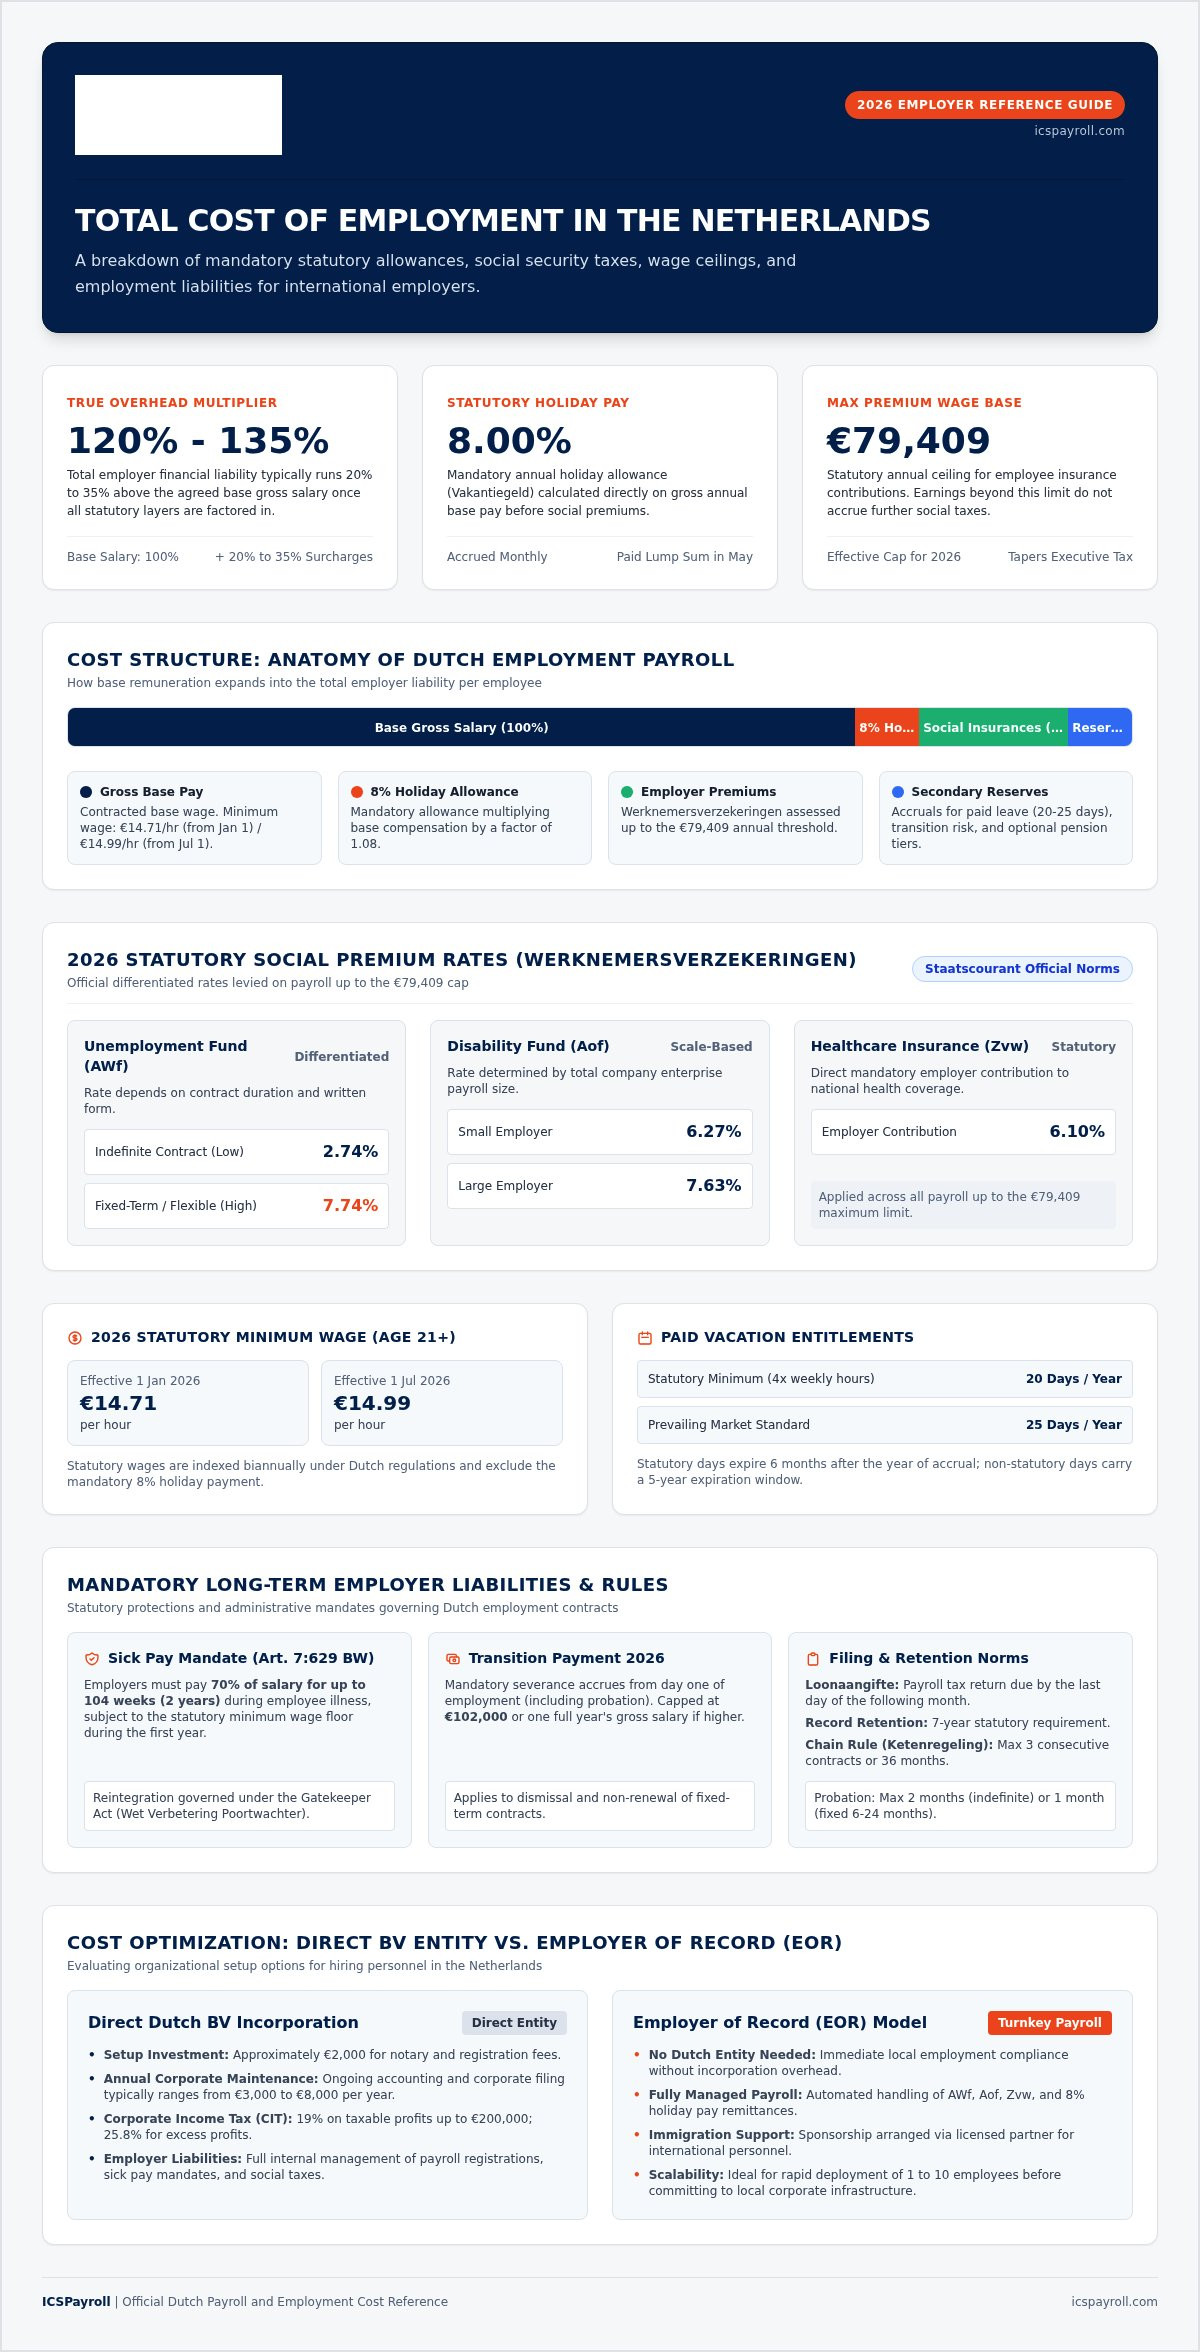
Eine Budgetierung für eine Einstellung in den Niederlanden, die sich ausschließlich auf das vereinbarte Bruttogehalt stützt, ist der schnellste Weg, einen internationalen Einstellungsplan zum Scheitern zu bringen. Zwischen gesetzlichen Urlaubszuschlägen, obligatorischen Arbeitnehmerversicherungen und gedeckelten Beitragsbemessungsgrenzen für Sozialabgaben liegt Ihre tatsächliche Arbeitgeberhaftung routinemäßig 20 % bis 35 % über der Grundvergütung. Wenn Sie diese Regeln nicht im Voraus berücksichtigen, werden gesetzliche Zuschläge Ihre Betriebskosten schnell in die Höhe treiben. Zu wissen, wie die Gesamtkosten einer Anstellung in den Niederlanden zu berechnen sind, ist unerlässlich, um Margen genau vorherzusagen und gleichzeitig die lokalen Arbeitsbehörden vollständig einzuhalten.
Die Einhaltung niederländischer Arbeitsstandards sollte sich nicht wie eine finanzielle Lotterie anfühlen, doch das Abwägen variabler Arbeitslosenbeiträge, Krankenversicherungsabgaben und Rentenanforderungen führt oft zu erheblichen administrativen Reibungsverlusten. Dieser Leitfaden erläutert die genauen mathematischen Formeln für 2026 und schlüsselt die obligatorischen Arbeitgeber-Sozialabgaben, den gesetzlichen Urlaubszuschlag von 8 % und langfristige Verpflichtungen wie die zweijährige Lohnfortzahlungspflicht im Krankheitsfall auf. Wir werden Schritt für Schritt das Arbeitgeberkostenmodell durchgehen, damit Sie präzise Einstellungsbudgets erstellen und den kosteneffizientesten Weg für Ihr Unternehmen wählen können.
Wichtige Erkenntnisse
- Die niederländischen Einstellungspflichten belaufen sich typischerweise auf 125 % bis 135 % des Bruttogrundgehalts, sobald gesetzliche Beiträge und Leistungen in der Lohnabrechnung berücksichtigt werden.
- Um die Gesamtkosten einer Anstellung in den Niederlanden zu berechnen, müssen der gesetzliche Urlaubszuschlag von 8 % mit den Arbeitgeber-Sozialversicherungsbeiträgen kombiniert werden, die für 2026 auf 79.409 EUR gedeckelt sind.
- Gesetzliche Arbeitnehmerversicherungen erfordern variable Beiträge, einschließlich differenzierter Arbeitslosenprämien und Zuweisungen für Invaliditätsfonds, basierend auf Unternehmensparametern.
- Langfristige Verbindlichkeiten wie die gesetzliche zweijährige Lohnfortzahlungspflicht im Krankheitsfall und branchenübliche Rentensysteme müssen im Voraus budgetiert werden, um Cashflow-Schocks zu vermeiden.
- Die Bewertung der direkten Gründung einer niederländischen Gesellschaft gegenüber einem Employer-of-Record-Modell zeigt die kostengünstigste Struktur für internationale Einstellungsvorgänge auf.
Aufschlüsselung von Bruttogehalt und obligatorischen niederländischen Zulagen
Das Grundgehalt stellt nur die Grundlage der gesamten Beschäftigungsvergütung in den Niederlanden dar. Ausländische Arbeitgeber gehen oft davon aus, dass das ausgehandelte Jahresgehalt ihre primäre finanzielle Verpflichtung darstellt, aber die lokale Gesetzgebung setzt zusätzliche gesetzliche Ebenen direkt auf die Bruttolöhne. Die Gesamtkosten einer Anstellung in den Niederlanden setzen sich zusammen aus dem Bruttogrundgehalt zuzüglich obligatorischer gesetzlicher Zulagen, arbeitgeberseitig gezahlter Sozialversicherungsbeiträge, obligatorischer Rentenbeiträge und angesammelter Rückstellungen für Urlaubs- und Abfindungsverpflichtungen. Das Verständnis dieser separaten gesetzlichen Ebenen ist der erste entscheidende Schritt, um zu lernen, wie die Gesamtkosten einer Anstellung in den Niederlanden ohne unerwartete Bilanzkorrekturen berechnet werden können.
Die gesetzlichen Mindestlöhne ändern sich zweimal jährlich im ganzen Land. Laut offiziellen Zahlen, veröffentlicht auf business.gov.nl, beträgt der niederländische gesetzliche Mindestlohn für Arbeitnehmer ab 21 Jahren ab dem 1. Januar 2026 14,71 EUR pro Stunde und steigt zum 1. Juli 2026 auf 14,99 EUR pro Stunde. Da die niederländischen Lohnstrukturen die Arbeitnehmerbeiträge zur nationalen Versicherung (volksverzekeringen) innerhalb der persönlichen Einkommenssteuern beinhalten, müssen Arbeitgeber klar zwischen Arbeitnehmerabzügen und den separaten obligatorischen Zuschlägen unterscheiden, die sie direkt finanzieren müssen, wie in dieser Übersicht über das niederländische Steuersystem dokumentiert.
Der gesetzliche Urlaubszuschlag von 8 Prozent (Vakantiegeld)
Das niederländische Arbeitsrecht schreibt einen gesetzlichen Urlaubszuschlag von 8 Prozent vor, der direkt auf die jährliche Bruttogrundvergütung des Arbeitnehmers berechnet wird. Arbeitgeber müssen diese Verbindlichkeit über jeden Lohnabrechnungszyklus hinweg budgetieren, entweder den Saldo monatlich anrechnen oder ihn als traditionelle Pauschalzahlung im Mai auszahlen. Dies gilt für alle Standardarbeitsverträge, es sei denn, ein anwendbarer Tarifvertrag (CAO) sieht ausdrücklich alternative Vergütungsbestimmungen vor, die die gesetzlichen Mindeststandards übersteigen. Bei der Bewertung, wie die Gesamtkosten einer Anstellung in den Niederlanden zu berechnen sind, erhöht dieser Zuschlag die Grundvergütung sofort um den Faktor 1,08, bevor Sozialversicherungsbeiträge erhoben werden.
Gesetzliche Mindeststandards und vertragliche bezahlte Urlaubsverpflichtungen
Bezahlter Urlaub führt zu einem separaten Betriebskostenfaktor, den Arbeitgeber durch die fortlaufende Lohnzahlung während unproduktiver Perioden absorbieren müssen. Gesetzliche Vorschriften legen klare Maßstäbe für den Urlaubsanspruch fest:
- Gesetzlicher Mindesturlaubsanspruch: Entspricht dem 4-fachen der vereinbarten wöchentlichen Arbeitsstunden und bietet genau 20 bezahlte Urlaubstage pro Jahr für eine standardmäßige 40-Stunden-Arbeitswoche.
- Marktübliche Standards: Wettbewerbsfähige kommerzielle Angebote in den Niederlanden gewähren typischerweise 25 bezahlte Urlaubstage pro Jahr.
- Übertragungs- und Verfallsfristen: Gesetzliche Tage verfallen sechs Monate nach dem Kalenderjahr, in dem sie erworben wurden, während nicht-gesetzliche Tage eine fünfjährige gesetzliche Verfallsfrist haben.
Arbeitgeber-Sozialversicherungsbeiträge und gesetzliche Prämien im Jahr 2026
Niederländische Arbeitgeber finanzieren obligatorische Arbeitnehmerversicherungen (werknemersverzekeringen) für Arbeitslosigkeit, Invalidität und nationale Gesundheitsversorgung. Diese gesetzlichen Abgaben werden direkt auf die Bruttovergütung des Arbeitnehmers bis zu einer gesetzlich festgelegten Einkommensgrenze erhoben. Wie in den offiziellen Staatscourant-Bekanntmachungen für 2026 bestätigt, ist die maximale jährliche Beitragsbemessungsgrenze auf 79.409 EUR gedeckelt. Einkommen über dieser gesetzlichen Obergrenze führen nicht zu zusätzlichen Sozialabgaben, was die Gesamtsteuerlast für Besserverdiener effektiv reduziert, wie im OECD Taxing Wages Report analysiert. Diese Obergrenze zu kennen, ist entscheidend, wenn es darum geht, die Gesamtkosten einer Anstellung in den Niederlanden für Führungskräfte und technische Fachkräfte zu bestimmen.
Die Nichtberücksichtigung von Fund-Differenzierungen führt zu ungenauen Budgetprognosen. Detaillierte monatliche Fristen für diese Überweisungen sind in unserem Referenzhandbuch zur niederländischen Lohnverwaltung aufgeführt.
Arbeitslosen- und Invaliditätsfonds (AWf und Aof)
Die Beiträge zu den gesetzlichen sozialen Sicherungssystemen hängen stark von der Struktur des Arbeitsvertrags und der Gehaltsliste des Unternehmens ab:
- Allgemeiner Arbeitslosenfonds (AWf): Wird mit einem niedrigen Satz von 2,74 % oder einem hohen Satz von 7,74 % bewertet. Der günstige Satz von 2,74 % gilt ausschließlich für schriftliche, unbefristete Arbeitsverträge mit festen Arbeitszeiten. Befristete Verträge, mündliche Vereinbarungen und Abrufbereitschaftsregelungen lösen sofort den hohen Satz von 7,74 % aus.
- Arbeitsunfähigkeitsfonds (Aof): Wird für kleine Unternehmen (Gesamtlohnsumme des Unternehmens bis zum 25-fachen des durchschnittlichen Arbeitnehmerlohns) mit 6,27 % und für große Organisationen mit 7,63 % erhoben.
- Wiedereingliederungsfonds (Whk): Eine arbeitgeberdifferenzierte Prämie zur Deckung von Krankheits- und Invaliditätsrückstellungen mit einem nationalen Berechnungsrichtwert von durchschnittlich 1,52 % für 2026.
Beitrag zum Krankenversicherungsgesetz (Zvw)
Das niederländische Krankenversicherungsgesetz schreibt eine Arbeitgeberabgabe (Zvw) vor, die für 2026 auf 6,10 % festgelegt ist. Arbeitgeber überweisen diesen Beitrag monatlich über die einheitliche Lohnmeldung (loonaangifte) direkt an das niederländische Finanzamt (Belastingdienst). Wie bei den Invaliditäts- und Arbeitslosenabgaben gilt die Zvw-Abgabe ausschließlich bis zur maximalen Prämienbasis von 79.409 EUR.
Kombinierte Sozialversicherungsbeiträge addieren typischerweise 17 % bis 19 % an Gemeinkosten zu den anrechenbaren Gehältern unterhalb der Obergrenze. Die Verwaltung dieser variablen Prozentsätze bei sich ändernden Lohnlisten erfordert eine sorgfältige Überwachung. Die Zusammenarbeit mit einem engagierten Spezialisten wie ICSPayroll stellt sicher, dass jeder Sozialversicherungsbeitrag genau angewendet wird, ohne Steuerneuberechnungen oder Compliance-Strafen auszulösen.
Obligatorische Zusatzleistungen, Krankheitsrisiken und verdeckte Rückstellungen
Gesetzliche Lohnsteuern decken nur einen Teil Ihres gesetzlichen Risikos ab. In den Niederlanden führen Zusatzleistungen, betriebliche Altersvorsorge und gesundheitsbedingte Arbeitnehmerverpflichtungen zu erheblichen Belastungen, die sich direkt auf Ihren monatlichen Cashflow auswirken. Die gängige Marktpraxis erfordert in der Regel eine ergänzende Rentenversicherung, wobei die Unternehmensbeiträge im Durchschnitt 15,2 % des rentenrelevanten Gehalts (Bruttoeinkommen abzüglich der gesetzlichen staatlichen Rentenfreigrenze) betragen. Bei der Bestimmung der Gesamtkosten einer Anstellung in den Niederlanden führt das Weglassen obligatorischer Krankheitsrückstellungen oder gesetzlicher Abfindungsregelungen zu erheblichen Haushaltsengpässen.
Die niederländischen Arbeitnehmerschutzgesetze schränken einseitige Kündigungen streng ein und erfordern eine langfristige Arbeitgeberfinanzierung bei Gesundheitskrisen. Internationale Führungsteams sollten unseren detaillierten Leitfaden zum Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber konsultieren, um interne Einstellungspolitiken an die niederländischen gesetzlichen Standards anzupassen.
Die 104-wöchige gesetzliche Lohnfortzahlungspflicht im Krankheitsfall (Art. 7:629 BW)
Gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches (BW) müssen Arbeitgeber bei Krankheit eines Arbeitnehmers bis zu 104 Wochen (zwei volle Jahre) mindestens 70 % des Gehalts weiterzahlen. Während der ersten 52 Wochen darf der ausgezahlte Betrag nicht unter dem gesetzlichen Mindestlohn liegen. Gleichzeitig legt das Gesetz zur Verbesserung des Gatekeepers (Wet verbetering poortwachter) strenge Verfahrenspflichten fest:
- Woche 6 Problemanalyse: Obligatorische arbeitsmedizinische Untersuchung durch einen zertifizierten Arbeits- und Gesundheitsdienst (Arbodienst).
- Woche 8 Aktionsplan: Formeller Wiedereingliederungsplan, der zwischen Arbeitgeber und Arbeitnehmer vereinbart wird.
- Wiedereingliederungswege: Aktive interne Platzierung (Schiene 1) oder externe Arbeitsmarktplatzierung (Schiene 2), wobei ein Scheitern eine bis zu 52-wöchige Lohnsanktion der UWV nach sich ziehen kann.
Die meisten ausländischen Unternehmen schließen eine gewerbliche Krankentagegeldversicherung (ziekteverzuimverzekering) ab, um dieses hohe finanzielle Risiko abzufedern.
Gesetzliche Übergangsentschädigung (Transitievergoeding)
Kündigungsgesetze schreiben eine Abfindungszahlung vor, die als Transitievergoeding bezeichnet wird, gemäß den offiziellen Regeln auf rijksoverheid.nl. Wichtige rechtliche Eckpunkte sind:
- Tag-eins-Anspruch: Entsteht sofort bei der Einstellung und wird als ein Drittel des Bruttomonatsgehalts pro Dienstjahr berechnet, einschließlich gesetzlicher Probezeiten.
- Gesetzliche Grenzen: Für 2026 auf 102.000 EUR gedeckelt, oder ein volles jährliches Bruttogehalt, wenn die reguläre Vergütung des Arbeitnehmers diesen Schwellenwert übersteigt.
- Änderung der Krankheitsentschädigung: Ab dem 1. Juli 2026 erhalten Unternehmen mit 25 oder mehr Mitarbeitern keine UWV-Erstattung mehr für Übergangszahlungen, die nach zweijähriger Krankheit eines Mitarbeiters geleistet werden; kleinere Unternehmen behalten Zugang zu diesem Zuschuss.
Werbekostenregelung (WKR) und Sekundärleistungen
Die Werkkostenregeling (WKR) ermöglicht es Arbeitgebern, steuerfreie Zulagen für Homeoffice-Ausstattungen, mobile Geräte und geschäftsbezogene Pendelkosten zu zahlen, ohne Lohnsteuern auszulösen. Die Berücksichtigung dieser strukturierten Zulagen zusammen mit Ihrer Rentenanrechnung von 15,2 % bietet eine genaue Übersicht über die tatsächlichen Personalausgaben in den Niederlanden.
Schritt-für-Schritt-Formel: So berechnen Sie die Gesamtkosten einer Anstellung in den Niederlanden
Eine genaue Finanzmodellierung erfordert einen methodischen Ansatz, der direkte Gehälter, gesetzliche Zuschläge, gedeckelte Steuern und Notfallrückstellungen aggregiert. Als Faustregel gilt, dass die tatsächliche jährliche Haftung eines Arbeitgebers zwischen dem 1,25- und 1,35-fachen des Bruttogrundgehalts des Arbeitnehmers liegt. Die standardmäßige mathematische Beziehung folgt dieser Reihenfolge:
Gesamtkosten = Bruttogrundgehalt + Urlaubsgeld (8%) + Gedeckelte Sozialversicherungsbeiträge + Rentenanrechnung (15,2%) + Krankheits- und Abfindungsrückstellungen
Die methodische Anwendung dieses Modells eliminiert finanzielle Überraschungen bei der Planung von Expansionsbudgets.
Die umfassende Formel zur Berechnung der niederländischen Beschäftigungskosten
Der Aufbau einer genauen Bilanz erfordert vier aufeinanderfolgende Schritte, um die Gesamtkosten einer Anstellung in den Niederlanden zu bestimmen:
- Schritt 1: Bruttogrundgehalt: Bestätigen Sie das vertragliche jährliche Grundgehalt und stellen Sie sicher, dass es die gesetzlichen Mindeststundenlöhne erfüllt.
- Schritt 2: Urlaubsgeld (Vakantiegeld): Multiplizieren Sie das Bruttogrundgehalt mit 8 % (Gehalt × 0,08). Dies ergibt die gesamte Bruttovergütung.
- Schritt 3: Arbeitgeber-Sozialversicherungsbeiträge: Berechnen Sie AWf (2,74 % dauerhaft oder 7,74 % flexibel), Aof (6,27 % Kleinunternehmen oder 7,63 % Großunternehmen), Zvw (6,10 %) und Whk (durchschnittlich 1,52 %). Wenden Sie diese Sätze ausschließlich auf Einkommen bis zur gesetzlichen Obergrenze von 79.409 EUR an. Jedes Gehalt über diesem Betrag unterliegt keinen gesetzlichen Sozialversicherungsbeiträgen.
- Schritt 4: Rente und Rückstellungen: Wenden Sie den sektoralen Rentensatz an (durchschnittlich 15,2 % auf das rentenrelevante Gehalt) und addieren Sie Rückstellungen für Krankengeldleistungen und Transitievergoeding-Verpflichtungen.
Der Einfluss der 30-Prozent-Regelung auf die gesamten Vergütungskosten
Die Rekrutierung internationaler Talente verändert die Brutto-Netto-Dynamik durch die Steuervergünstigung für Expats. Gemäß den Belastingdienst-Vorschriften befreit die 30%-Regelung bis zu 30% des Bruttoeinkommens von der niederländischen Lohnsteuer. Es gelten jedoch gesetzliche Mindestgehälter:
- Standardmäßige steuerpflichtige Untergrenze: Das steuerpflichtige Gehalt des Arbeitnehmers nach Abzug muss 2026 mindestens 48.013 EUR betragen.
- Wissenschaftliche und Master-Kriterien: Mitarbeiter unter 30 Jahren mit einem qualifizierenden Master-Abschluss benötigen eine steuerpflichtige Gehaltsuntergrenze von 36.497 EUR.
- Brutto-Schwellenwert für vollen Vorteil: Um den vollständigen 30%-Abzug zu erhalten, ist ein jährliches Bruttogehalt von ca. 68.590 EUR erforderlich.
- Gesetzliche Grenzen und Staffelung: Die Leistung ist für 2026 auf den WNT-Normwert von 262.000 EUR begrenzt. Darüber hinaus sinken ab 2024 erlassene Regelungen ab dem 1. Januar 2027 auf eine steuerfreie Erstattungsquote von 27 %.
Um Führungspakete mit diesen komplexen Vergütungsregeln abzustimmen, lesen Sie unseren umfassenden Arbeitgeberleitfaden zur 30%-Regelung in den Niederlanden. Wenn Sie sofortige Klarheit über bevorstehende Einstellungen benötigen, fordern Sie eine maßgeschneiderte niederländische Kostenkalkulation von ICSPayroll an, um innerhalb von 24 Stunden eine vollständig aufgeschlüsselte Budgetübersicht zu erhalten.
Kostenoptimierung: Direkte Gründung einer niederländischen BV vs. Employer of Record (EOR)
Ausländische Unternehmen, die in den Niederlanden Fuß fassen wollen, stehen vor einer entscheidenden strukturellen Entscheidung: die Gründung einer lokalen GmbH (Besloten Vennootschap oder BV) oder die Zusammenarbeit mit einem spezialisierten Employer of Record (EOR). Über die gesetzlichen Gehaltsformeln hinaus führt die Unternehmensinfrastruktur zu festen Gemeinkosten, die Ihr operatives Ergebnis erheblich beeinflussen. Die Bewertung dieser strukturellen Ausgaben neben den gesetzlichen Lohnnebenkosten zeigt, wie die Gesamtkosten einer Anstellung in den Niederlanden aus einer echten Unternehmensperspektive berechnet werden können.
Der wahre Overhead bei der Gründung einer niederländischen BV
Eine direkte Gründung bietet eine vollständige lokale Präsenz, erfordert jedoch erhebliches Kapital, operativen Aufbau und laufende administrative Verwaltung:
- Gründungs- und Unterhaltungskosten: Die Gründung einer niederländischen BV verursacht etwa 2.000 EUR an anfänglichen Notar-, Übersetzungs- und Handelskammer (KvK)-Gründungsgebühren. Laufende jährliche Unternehmensbuchhaltung, Veröffentlichung des Jahresberichts und Einreichung von Körperschaftsteuererklärungen erfordern typischerweise zwischen 3.000 und 8.000 EUR jährlich.
- Körperschaftsteuer: Als in den Niederlanden ansässiger Steuerpflichtiger unterliegt eine BV Körperschaftsteuersätzen von 19 % auf Gewinne bis zu 200.000 EUR und 25,8 % auf Gewinne, die diesen Schwellenwert übersteigen. Umgekehrt riskieren ausländische Unternehmen, die ohne eine eigene Einheit operieren, eine unbeabsichtigte Betriebsstättenpräsenz.
- Direkte Lieferantenverpflichtungen: Direkte Arbeitgeber müssen obligatorische Verträge mit einem zertifizierten Arbeitsmedizinischen Dienst (Arbodienst), Branchenrentenfonds und kommerziellen Versicherern aushandeln, um Krankheitsrisiken abzudecken.
Das transparente Lohnfaktor-Modell mit einem EOR
Für Organisationen, die schlanke Teams einsetzen oder den niederländischen Markt testen, beseitigt ein Employer of Record rechtliche Gründungsbarrieren, indem er als eingetragener rechtlicher Arbeitgeber fungiert. EOR-Dienstleistungen wenden einen transparenten Lohnfaktor direkt auf die vereinbarte Bruttovergütung an und konsolidieren alle Beschäftigungsverbindlichkeiten in einer einzigen monatlichen Rechnung.
Dieser konsolidierte Faktor vereint den 8%igen Urlaubszuschlag, die Standardrentenanrechnung von 15,2%, gedeckelte Sozialversicherungsbeiträge und eine umfassende Krankheitsabsicherung, ohne separate Versicherungspolicen zu erfordern. Er deckt auch Übergangsgebührenrückstellungen, Ende-zu-Ende-Lohnsteuererklärungen und eine umfassende 30%-Regelungsverwaltung ab. Wenn eine internationale Verlegung notwendig ist, wird die Einwanderungspatenschaft über unseren lizenzierten Partner arrangiert, was eine anerkannte Sponsor-Visumbearbeitung in etwa drei Wochen ermöglicht.
Die Bewertung dieses schlüsselfertigen Modells gegenüber direkten operativen Einrichtungskosten hilft wachsenden Unternehmen, sicher zu expandieren. Entdecken Sie Implementierungszeitpläne und Compliance-Frameworks in unserem speziellen Leitfaden zur Auswahl eines Employer of Record in den Niederlanden.
Erweitern Sie Ihr niederländisches Team mit vollständiger Kostensicherheit
Eine genaue Personalbedarfsplanung erfordert die Berücksichtigung obligatorischer Zuschläge, vom 8%igen Urlaubsgeld bis hin zu gedeckelten Arbeitnehmerversicherungen und zweijährigen Krankengeldreserven. Sich ausschließlich auf Bruttogehaltszahlen zu verlassen, setzt internationale Arbeitgeber erheblichen Budgetüberschreitungen aus. Das Beherrschen der Berechnung der Gesamtkosten einer Anstellung in den Niederlanden stellt sicher, dass Ihre Expansionspläne finanziell solide, vollständig konform und frei von administrativen Überraschungen bleiben.
Anstatt 2.000 EUR an Gründungsgebühren und laufenden Unternehmenswartungskosten von 3.000 bis 8.000 EUR jährlich zu absorbieren, rationalisiert ein Employer of Record-Modell Ihre Expansion. Sie können Personal innerhalb von Wochen rechtskonform einstellen, mit einer konsolidierten monatlichen Rechnung, die alle gesetzlichen Zulagen, Rentenanrechnungen und erforderlichen Versicherungen abdeckt. Berechnen Sie Ihre niederländischen Beschäftigungskosten mit ICSPayroll, um innerhalb von 24 Stunden nach Übermittlung Ihrer Kandidatendaten ein maßgeschneidertes Angebot zu erhalten, das Ihrer Organisation sofortige Klarheit und volles Vertrauen in den niederländischen Markt verschafft.
Häufig gestellte Fragen
Wie viel kostet ein Mitarbeiter in den Niederlanden zusätzlich zum Bruttogehalt?
Ein Mitarbeiter in den Niederlanden kostet typischerweise zwischen 25 % und 35 % zusätzlich zum vereinbarten Bruttogrundgehalt. Diese Gemeinkosten umfassen den obligatorischen 8 %igen Urlaubszuschlag, gesetzliche Arbeitnehmerversicherungsprämien (AWf, Aof, Zvw), Rentenanrechnungen von durchschnittlich 15,2 % und obligatorische Krankheitsrückstellungen. Die Beherrschung der Berechnung der Gesamtkosten einer Anstellung in den Niederlanden stellt sicher, dass Ihr Betriebsbudget diese gesetzlichen Zuschläge genau erfasst und die tatsächlichen Beschäftigungsgemeinkosten nicht unterschätzt werden.
Ist der 8-prozentige Urlaubszuschlag für alle niederländischen Arbeitnehmer obligatorisch?
Ja, der 8%ige Urlaubszuschlag ist eine gesetzliche Vorschrift nach niederländischem Arbeitsrecht für alle Standardverträge. Arbeitgeber müssen diesen Betrag entweder als jährliche Pauschalzahlung, traditionell im Mai, oder als monatlich in der Lohnabrechnung angesammelten und ausgezahlten Betrag leisten. Die einzige gesetzliche Ausnahme besteht, wenn ein anwendbarer Tarifvertrag (CAO) ausdrücklich eine alternative Vergütungsstruktur vorsieht, die den gesetzlichen Mindeststandard erfüllt oder übertrifft.
Was ist die maximale Sozialversicherungs-Beitragsbemessungsgrenze in den Niederlanden für 2026?
Für 2026 ist die maximale jährliche Beitragsbemessungsgrenze auf 79.409 EUR gedeckelt. Arbeitgeberseitig gezahlte Arbeitnehmerversicherungen, wie der AWf-Arbeitslosenfonds, die Aof-Invaliditätsabgabe und der Zvw-Krankenversicherungsbeitrag, gelten ausschließlich für Bruttoeinkommen bis zu dieser Grenze. Vergütungen, die 79.409 EUR übersteigen, unterliegen keinen gesetzlichen Sozialversicherungsbeiträgen, wodurch die zusätzlichen prozentualen Kosten für höher bezahlte Fachkräfte effektiv reduziert werden.
Was passiert, wenn ein Arbeitnehmer in den Niederlanden für einen längeren Zeitraum krank wird?
Gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches müssen Arbeitgeber bei Krankheit eines Arbeitnehmers bis zu 104 Wochen lang mindestens 70 % des Gehalts weiterzahlen. Die Auszahlung darf im ersten Jahr nicht unter den gesetzlichen Mindestlohn fallen. Arbeitgeber müssen auch die gesetzlichen Wiedereingliederungsprotokolle gemäß dem Gatekeeper-Verbesserungsgesetz strikt einhalten, was die meisten internationalen Unternehmen dazu veranlasst, eine gewerbliche Krankentagegeldversicherung abzuschließen, um dieses finanzielle Risiko zu mindern.
Kann ein Arbeitgeber Rentenbeiträge in den Niederlanden deckeln oder vermeiden?
Arbeitgeber können Rentenbeiträge nicht vermeiden, wenn ihre Branche über einen anwendbaren Tarifvertrag (CAO) einem obligatorischen branchenweiten Rentenfonds (BPF) unterliegt. In nicht-obligatorischen Sektoren haben Arbeitgeber Flexibilität bei der Einrichtung freiwilliger betrieblicher Altersversorgungssysteme. Das Anbieten eines wettbewerbsfähigen betrieblichen Altersvorsorgeplans mit durchschnittlich etwa 15,2 % des rentenrelevanten Gehalts bleibt jedoch Standardpraxis, um qualifizierte Talente auf dem niederländischen Arbeitsmarkt anzuziehen und zu halten.
Wie wirkt sich die 30-Prozent-Regelung auf die gesamten Beschäftigungskosten für Arbeitgeber aus?
Die 30%-Regelung fungiert primär als Steuerbefreiung für berechtigte Expat-Talente, indem sie die niederländische Lohnsteuer auf bis zu 30% ihres Bruttoeinkommens reduziert. Obwohl sie die vom Arbeitgeber gezahlten Sozialversicherungsbeiträge nicht direkt senkt, verbessert sie Ihr Nettovergütungsangebot, ohne das Grundgehaltsbudget zu erhöhen. Zu wissen, wie die Gesamtkosten einer Anstellung in den Niederlanden zusammen mit der Regelung berechnet werden, hilft, wettbewerbsfähige internationale Rekrutierungspakete mit gesetzlichen Gehaltsuntergrenzen in Einklang zu bringen.
Ist die Gründung einer niederländischen BV erforderlich, um jemanden in den Niederlanden rechtskonform einzustellen?
Nein, die Gründung einer niederländischen BV ist nicht erforderlich, um Arbeitnehmer rechtskonform einzustellen. Anstatt 2.000 EUR für die Gründung und 3.000 bis 8.000 EUR für die jährliche Unternehmensbuchhaltung auszugeben, können Unternehmen einen Employer of Record (EOR) nutzen. Ein EOR fungiert als rechtlicher Arbeitgeber, verwaltet Lohnsteuern, Renten und die lokale Compliance über eine konsolidierte monatliche Rechnung, wodurch Organisationen innerhalb weniger Wochen den Betrieb aufnehmen können.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei die Einarbeitung innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Ein Mitarbeiter in den Niederlanden kostet typischerweise zwischen 25 % und 35 % zusätzlich zum vereinbarten Bruttogrundgehalt. Diese Gemeinkosten umfassen den obligatorischen 8 %igen Urlaubszuschlag, gesetzliche Arbeitnehmerversicherungsprämien (AWf, Aof, Zvw), Rentenanrechnungen von durchschnittlich 15,2 % und obligatorische Krankheitsrückstellungen. Die Beherrschung der Berechnung der Gesamtkosten einer Anstellung in den Niederlanden stellt sicher, dass Ihr Betriebsbudget diese gesetzlichen Zuschläge genau erfasst und die tatsächlichen Beschäftigungsgemeinkosten nicht unterschätzt werden.
Ja, der 8%ige Urlaubszuschlag ist eine gesetzliche Vorschrift nach niederländischem Arbeitsrecht für alle Standardverträge. Arbeitgeber müssen diesen Betrag entweder als jährliche Pauschalzahlung, traditionell im Mai, oder als monatlich in der Lohnabrechnung angesammelten und ausgezahlten Betrag leisten. Die einzige gesetzliche Ausnahme besteht, wenn ein anwendbarer Tarifvertrag (CAO) ausdrücklich eine alternative Vergütungsstruktur vorsieht, die den gesetzlichen Mindeststandard erfüllt oder übertrifft.
Für 2026 ist die maximale jährliche Beitragsbemessungsgrenze auf 79.409 EUR gedeckelt. Arbeitgeberseitig gezahlte Arbeitnehmerversicherungen, wie der AWf-Arbeitslosenfonds, die Aof-Invaliditätsabgabe und der Zvw-Krankenversicherungsbeitrag, gelten ausschließlich für Bruttoeinkommen bis zu dieser Grenze. Vergütungen, die 79.409 EUR übersteigen, unterliegen keinen gesetzlichen Sozialversicherungsbeiträgen, wodurch die zusätzlichen prozentualen Kosten für höher bezahlte Fachkräfte effektiv reduziert werden.
Gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches müssen Arbeitgeber bei Krankheit eines Arbeitnehmers bis zu 104 Wochen lang mindestens 70 % des Gehalts weiterzahlen. Die Auszahlung darf im ersten Jahr nicht unter den gesetzlichen Mindestlohn fallen. Arbeitgeber müssen auch die gesetzlichen Wiedereingliederungsprotokolle gemäß dem Gatekeeper-Verbesserungsgesetz strikt einhalten, was die meisten internationalen Unternehmen dazu veranlasst, eine gewerbliche Krankentagegeldversicherung abzuschließen, um dieses finanzielle Risiko zu mindern.
Arbeitgeber können Rentenbeiträge nicht vermeiden, wenn ihre Branche über einen anwendbaren Tarifvertrag (CAO) einem obligatorischen branchenweiten Rentenfonds (BPF) unterliegt. In nicht-obligatorischen Sektoren haben Arbeitgeber Flexibilität bei der Einrichtung freiwilliger betrieblicher Altersversorgungssysteme. Das Anbieten eines wettbewerbsfähigen betrieblichen Altersvorsorgeplans mit durchschnittlich etwa 15,2 % des rentenrelevanten Gehalts bleibt jedoch Standardpraxis, um qualifizierte Talente auf dem niederländischen Arbeitsmarkt anzuziehen und zu halten.
Die 30%-Regelung fungiert primär als Steuerbefreiung für berechtigte Expat-Talente, indem sie die niederländische Lohnsteuer auf bis zu 30% ihres Bruttoeinkommens reduziert. Obwohl sie die vom Arbeitgeber gezahlten Sozialversicherungsbeiträge nicht direkt senkt, verbessert sie Ihr Nettovergütungsangebot, ohne das Grundgehaltsbudget zu erhöhen. Zu wissen, wie die Gesamtkosten einer Anstellung in den Niederlanden zusammen mit der Regelung berechnet werden, hilft, wettbewerbsfähige internationale Rekrutierungspakete mit gesetzlichen Gehaltsuntergrenzen in Einklang zu bringen.
Nein, die Gründung einer niederländischen BV ist nicht erforderlich, um Arbeitnehmer rechtskonform einzustellen. Anstatt 2.000 EUR für die Gründung und 3.000 bis 8.000 EUR für die jährliche Unternehmensbuchhaltung auszugeben, können Unternehmen einen Employer of Record (EOR) nutzen. Ein EOR fungiert als rechtlicher Arbeitgeber, verwaltet Lohnsteuern, Renten und die lokale Compliance über eine konsolidierte monatliche Rechnung, wodurch Organisationen innerhalb weniger Wochen den Betrieb aufnehmen können.