Cómo calcular el coste total de contratación en los Países Bajos: Guía 2026 para empleadores
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
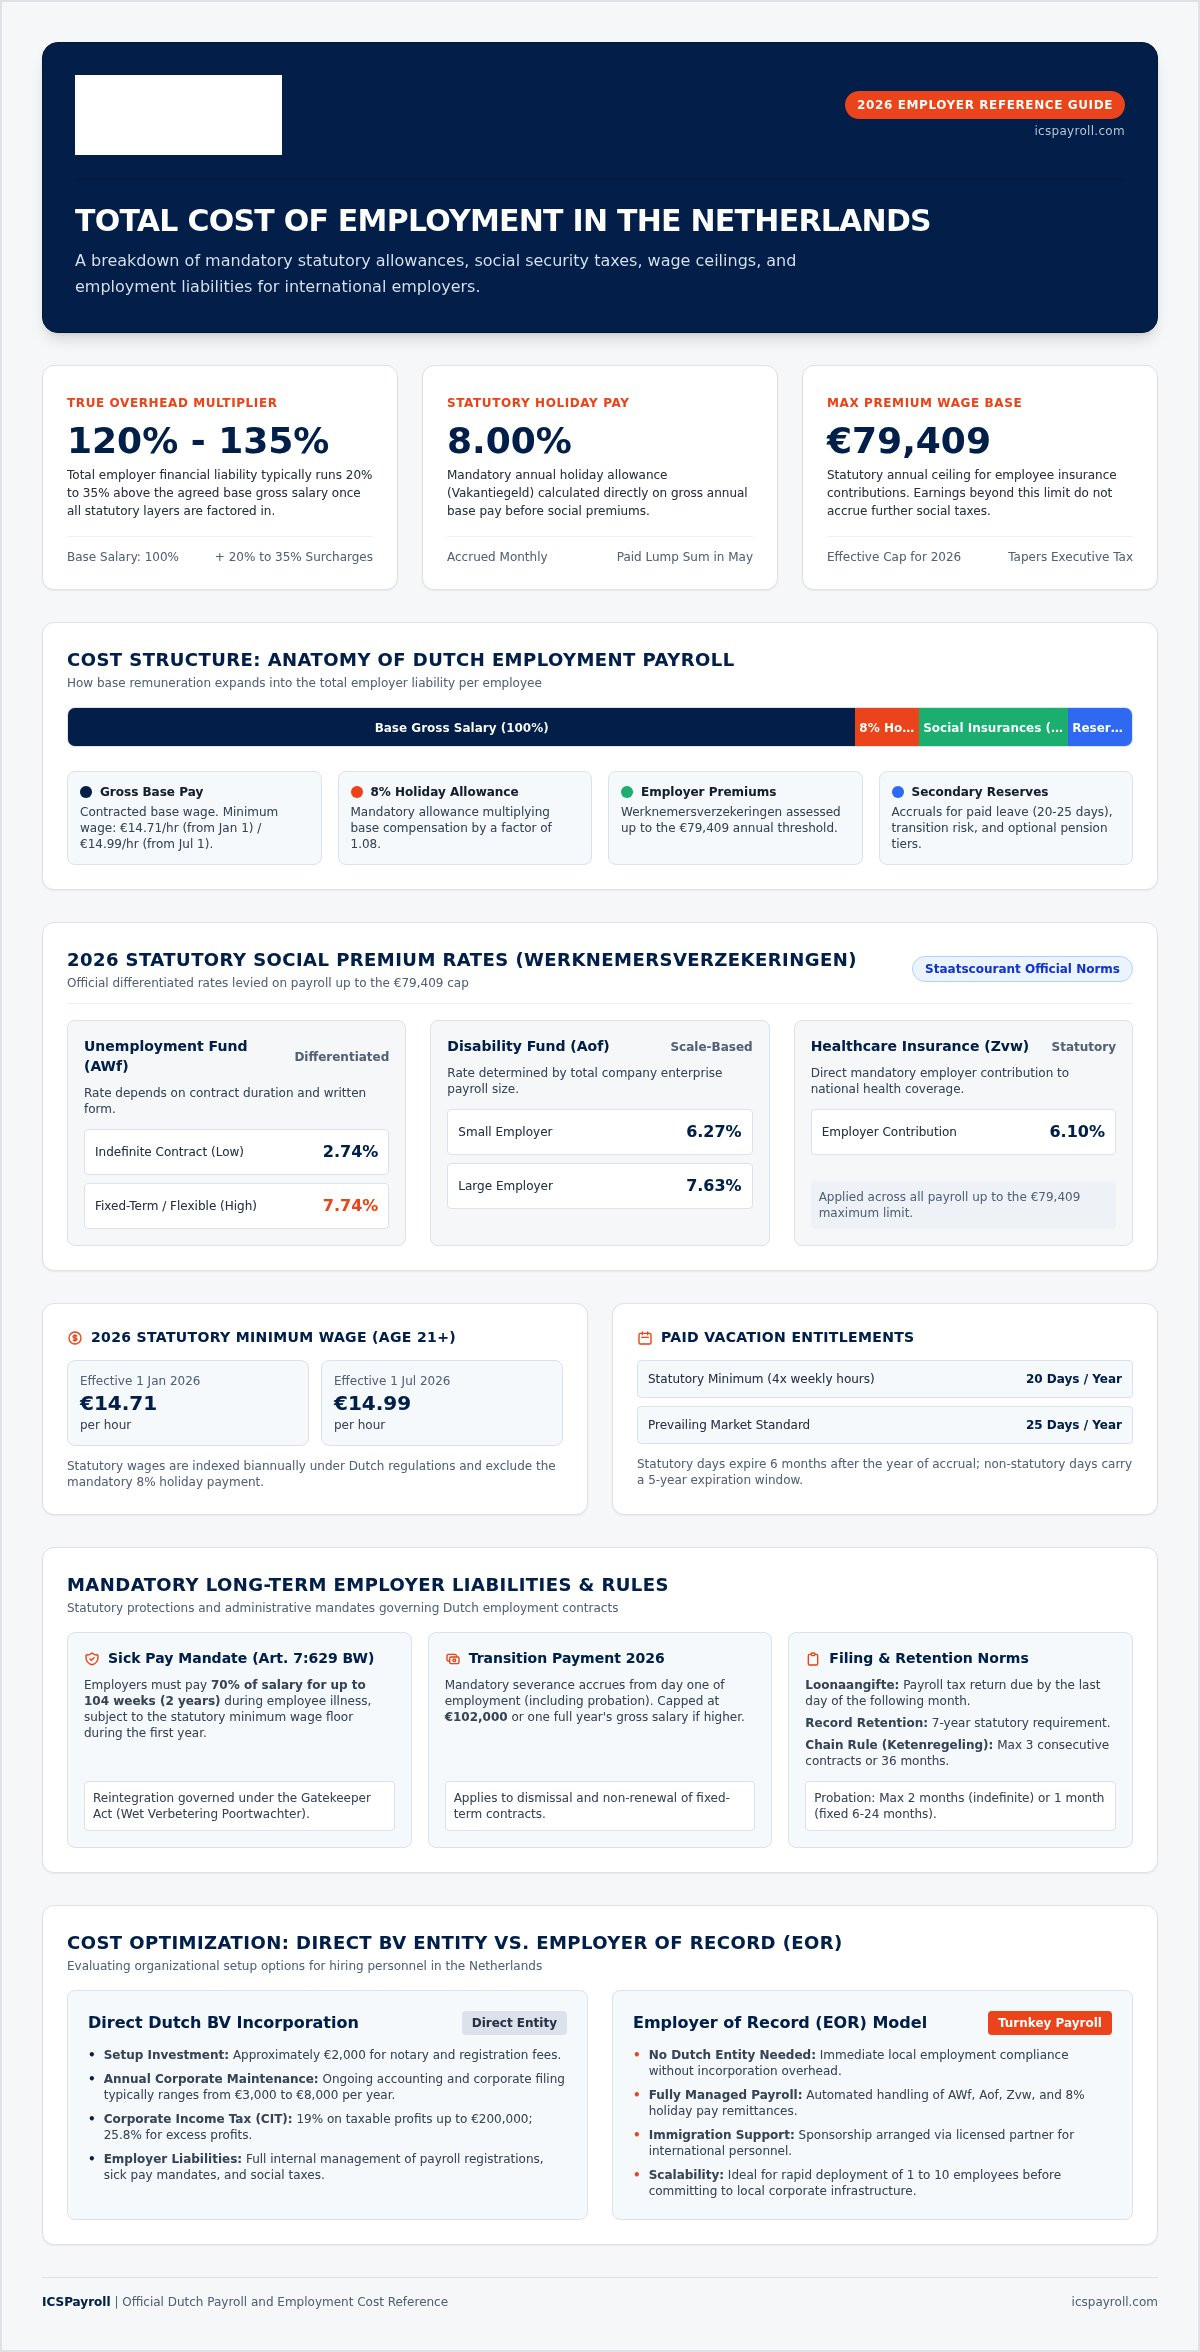
Elaborar el presupuesto de una contratación en los Países Bajos basándose únicamente en el salario bruto pactado es la vía más rápida para desbaratar cualquier plan de selección internacional. Entre la paga de vacaciones obligatoria, los seguros sociales obligatorios de los empleados y las bases de cotización social topadas, la responsabilidad real del empleador se sitúa habitualmente entre un 20 % y un 35 % por encima de la retribución base. Si no se tienen en cuenta estas normativas desde el principio, los recargos legales aumentarán de forma vertiginosa sus costes operativos. Saber cómo calcular el coste total de contratación en los Países Bajos resulta esencial para proyectar los márgenes con exactitud y mantener un cumplimiento normativo absoluto frente a las autoridades laborales locales.
Gestionar las normativas laborales neerlandesas no debería ser una cuestión de tanteo financiero; no obstante, compatibilizar las cotizaciones variables por desempleo, las cuotas del seguro de salud y las exigencias de planes de pensiones suele generar una gran fricción administrativa. Esta guía detalla las fórmulas matemáticas exactas para 2026, desglosando las cotizaciones sociales obligatorias a cargo del empleador, el 8 % reglamentario de paga de vacaciones y las responsabilidades a largo plazo, como la obligación legal de abonar hasta dos años de baja por enfermedad. Analizaremos paso a paso el modelo de costes del empleador para que pueda estructurar presupuestos de contratación precisos y seleccionar la vía más rentable para su empresa.
Puntos clave
- Los pasivos laborales en los Países Bajos suelen situarse entre el 125 % y el 135 % del salario base bruto una vez que se integran en la nómina las cotizaciones y prestaciones obligatorias.
- Dominar cómo calcular el coste total de contratación en los Países Bajos exige sumar al salario el 8 % preceptivo de paga de vacaciones junto con las cargas sociales del empleador, topadas en 79.409 EUR para 2026.
- Los seguros obligatorios de los trabajadores requieren cotizaciones variables, incluidas cuotas diferenciadas de desempleo y asignaciones a fondos de incapacidad según los parámetros de la empresa.
- Las obligaciones a largo plazo, como la cobertura reglamentaria de dos años de baja médica y los planes de pensiones sectoriales habituales, deben presupuestarse por anticipado para evitar tensiones de tesorería.
- Evaluar la constitución directa de una entidad neerlandesa frente al modelo de Employer of Record permite determinar la estructura más eficiente en costes para las contrataciones internacionales.
Desglose del salario bruto y complementos obligatorios en los Países Bajos
El salario base constituye únicamente el punto de partida de la retribución laboral total en los Países Bajos. Los empleadores extranjeros suelen asumir de forma equivocada que el sueldo anual acordado representa su principal responsabilidad financiera, pero la legislación local impone niveles normativos adicionales directamente sobre el salario bruto. El coste total de contratación en los Países Bajos se define como la suma del salario base bruto, los complementos legalmente obligatorios, las cotizaciones sociales a cargo de la empresa, las aportaciones obligatorias a planes de pensiones y las reservas devengadas para vacaciones e indemnizaciones por despido. Conocer estos distintos niveles jurídicos constituye el primer paso crítico para aprender cómo calcular el coste total de contratación en los Países Bajos sin incurrir en imprevistos balances negativos.
Los salarios mínimos legales se actualizan de forma semestral en todo el país. Conforme a las cifras oficiales publicadas en business.gov.nl, el salario mínimo interprofesional neerlandés para empleados a partir de 21 años se sitúa en 14,71 EUR por hora desde el 1 de enero de 2026, incrementándose a 14,99 EUR por hora el 1 de julio de 2026. Dado que la estructura salarial neerlandesa integra los seguros nacionales pagados por el trabajador (volksverzekeringen) dentro del impuesto sobre la renta de las personas físicas, las empresas deben distinguir con claridad entre las retenciones practicadas al empleado y los recargos obligatorios independientes que deben asumir de forma directa, tal y como se documenta en esta descripción general del sistema fiscal neerlandés.
La paga legal de vacaciones del 8 % (Vakantiegeld)
La legislación laboral neerlandesa exige abonar una paga de vacaciones estatutaria [vakantiegeld] del 8 %, calculada directamente sobre la compensación anual bruta base del empleado. Las empresas deben presupuestar este concepto en cada ciclo de nómina, ya sea acumulando el saldo mensualmente o abonándolo en un único pago tradicional en el mes de mayo. Esta obligación se aplica a todos los contratos de trabajo ordinarios, salvo que el convenio colectivo de trabajo (CAO) [Collectieve Arbeidsovereenkomst] de aplicación estipule expresamente disposiciones retributivas alternativas que superen los mínimos legales. Al evaluar cómo calcular el coste total de contratación en los Países Bajos, este complemento incrementa de inmediato la retribución base por un factor de 1,08 antes de aplicar cualquier cotización a la seguridad social.
Mínimos legales y obligaciones contractuales de vacaciones retribuidas
Las vacaciones retribuidas representan un coste operativo adicional que las empresas deben absorber manteniendo la nómina durante los periodos no productivos. La normativa fija criterios claros respecto a las vacaciones anuales:
- Mínimo legal de vacaciones: Equivale a 4 veces la jornada semanal pactada, lo que supone exactamente 20 días de vacaciones pagadas al año para una jornada estándar de 40 horas semanales.
- Estándar habitual de mercado: Las ofertas comerciales competitivas en los Países Bajos suelen conceder 25 días de vacaciones retribuidas al año.
- Criterios de caducidad y prórroga: Los días legales caducan a los seis meses de finalizar el año natural en el que se devengaron, mientras que los días complementarios pactados contractualmente disponen de un plazo de prescripción legal de cinco años.
Cotizaciones a la seguridad social a cargo del empleador y primas obligatorias en 2026
Los empleadores en los Países Bajos financian los seguros obligatorios de los trabajadores (werknemersverzekeringen), que cubren contingencias de desempleo, incapacidad y sanidad pública. Estas cargas legales se calculan directamente sobre la retribución bruta del trabajador hasta alcanzar una base imponible máxima designada por ley. Según se confirma en las publicaciones oficiales del Staatscourant para 2026, la base máxima anual de cotización se sitúa en 79.409 EUR. Las retribuciones que superen este tope legal no devengan cotizaciones sociales adicionales, lo que genera una reducción progresiva de la presión fiscal global para perfiles de ingresos altos, tal como se analiza en el informe Taxing Wages de la OCDE. Conocer este límite es indispensable al determinar cómo calcular el coste total de contratación en los Países Bajos para puestos directivos o técnicos especializados.
No contemplar la diferenciación entre los diversos fondos conduce a proyecciones presupuestarias erróneas. Los plazos mensuales detallados para estas liquidaciones se explican en nuestra guía de referencia sobre la gestión de nóminas en los Países Bajos.
Fondos de desempleo e incapacidad (AWf y Aof)
Las aportaciones a los mecanismos de protección social dependen en gran medida del tipo de contrato laboral y del volumen total de la masa salarial corporativa:
- Fondo General de Desempleo (AWf) [Algemeen Werkloosheidsfonds]: Se aplica un tipo reducido del 2,74 % o un tipo elevado del 7,74 %. La tarifa bonificada del 2,74 % se reserva estrictamente a contratos de trabajo indefinidos por escrito con jornada fija pactada. Los contratos temporales, los acuerdos verbales y los esquemas de guardia o bajo llamada activan automáticamente el tipo superior del 7,74 %.
- Fondo de Incapacidad Laboral (Aof) [Arbeidsongeschiktheidsfonds]: Se aplica un 6,27 % para pequeñas empresas (masa salarial agregada de hasta 25 veces el salario medio de los empleados) y un 7,63 % para grandes organizaciones.
- Fondo de Reincorporación Laboral (Whk) [Werkhervattingskas]: Prima diferenciada según el riesgo del empleador que cubre fondos para enfermedad e incapacidad, con un promedio de referencia nacional del 1,52 % en 2026.
Cotización a la Ley del Seguro de Salud (Zvw)
La Ley del Seguro de Salud de los Países Bajos [Zorgverzekeringswet - Zvw] establece una cotización obligatoria para el empleador fijada en el 6,10 % para 2026. Las empresas ingresan este importe mensualmente a través de la declaración periódica de retenciones salariales (loonaangifte) directamente ante la administración tributaria neerlandesa (Belastingdienst). Al igual que ocurre con los recargos por incapacidad y desempleo, la tasa Zvw se aplica exclusivamente hasta la base máxima de cotización de 79.409 EUR.
El cómputo conjunto de las cotizaciones a la seguridad social suele añadir un sobrecoste de entre el 17 % y el 19 % sobre los salarios computables situados por debajo del tope. Gestionar estos porcentajes variables en plantillas sujetas a cambios constantes exige una supervisión rigurosa. Asociarse con un especialista de referencia como ICSPayroll garantiza la aplicación precisa de cada tipo de la seguridad social, evitando liquidaciones complementarias o sanciones por incumplimiento.
Beneficios secundarios obligatorios, pasivos por enfermedad y reservas ocultas
Los impuestos sobre la nómina cubren solo una fracción de las obligaciones normativas de una empresa. En los Países Bajos, los beneficios sociales complementarios, los planes de pensiones de empresa y las contingencias por enfermedad imponen compromisos de calado que afectan de forma directa a la tesorería mensual. La práctica general del mercado suele exigir un plan de pensiones complementario, cuyas aportaciones patronales se sitúan de media en el 15,2 % del salario computable a efectos de pensión (salario bruto menos la franquicia legal de la pensión estatal de jubilación). Al calcular el coste total de contratación en los Países Bajos, omitir las reservas obligatorias por incapacidad temporal o las pautas de indemnización por despido puede generar graves desviaciones presupuestarias.
La legislación laboral neerlandesa restringe con rigor los despidos unilaterales y exige una cobertura económica patronal prolongada durante las situaciones de incapacidad. Los equipos directivos internacionales deben consultar nuestra guía detallada sobre la legislación laboral en los Países Bajos para empleadores extranjeros con el fin de alinear sus políticas internas con el marco estatutario neerlandés.
La obligación legal de abonar hasta 104 semanas de baja médica (Art. 7:629 BW)
De conformidad con el artículo 7:629 del Código Civil neerlandés (BW) [Burgerlijk Wetboek], el empleador está obligado a seguir abonando al menos el 70 % del salario del trabajador durante un máximo de 104 semanas (dos años completos) en caso de enfermedad. Durante las primeras 52 semanas, el importe satisfecho no puede ser inferior al salario mínimo interprofesional. Asimismo, la Ley de Mejora de la Puerta de Entrada (Wet verbetering poortwachter) impone estrictas obligaciones procesales:
- Análisis del problema en la semana 6: Evaluación obligatoria de salud laboral efectuada por un servicio acreditado de prevención y salud en el trabajo (Arbodienst).
- Plan de acción en la semana 8: Diseño de un plan formal de reintegración consensuado entre empresa y empleado.
- Vías de reincorporación: Adaptación interna prioritaria (Vía 1) o recolocación externa en el mercado de trabajo (Vía 2); el incumplimiento de estos protocolos puede conllevar una sanción salarial de hasta 52 semanas impuesta por la agencia pública de empleo (UWV).
La inmensa mayoría de las empresas extranjeras contrata un seguro comercial de bajas por enfermedad (ziekteverzuimverzekering) para amortiguar este considerable compromiso de caja.
Indemnización legal por despido o transición (Transitievergoeding)
La normativa laboral regula la indemnización legal por cese denominada transitievergoeding, según las disposiciones oficiales recogidas en rijksoverheid.nl. Sus aspectos jurídicos esenciales incluyen:
- Devengo desde el primer día: Comienza a acumularse de forma inmediata desde el inicio de la relación laboral, calculándose a razón de un tercio del salario mensual bruto por año de servicio, incluyendo los periodos de prueba legales.
- Límites legales: El importe máximo está fijado en 102.000 EUR para 2026, o bien en una anualidad bruta completa si el salario del trabajador superara dicha cantidad.
- Modificación en compensaciones por enfermedad: A partir del 1 de julio de 2026, las empresas con 25 o más empleados dejarán de percibir el reembolso de la UWV por las indemnizaciones de transición abonadas tras dos años continuados de enfermedad; las empresas de menor tamaño conservarán el acceso a esta subvención.
Régimen de gastos de empresa (WKR) y complementos salariales secundarios
El régimen Werkkostenregeling (WKR) permite a las empresas facilitar asignaciones exentas de impuestos para el equipamiento del teletrabajo, dispositivos móviles y gastos de transporte profesional sin generar cargas impositivas en nómina. Integrar estas retribuciones estructuradas junto con la provisión promedio del 15,2 % para pensiones proporciona una panorámica exacta del gasto real de personal en los Países Bajos.
Fórmula paso a paso: Cómo calcular el coste total de contratación en los Países Bajos
Elaborar un modelo financiero certero precisa de un procedimiento metódico que agrupe retribución directa, recargos legales, cuotas topadas y provisiones para imprevistos. Como norma práctica general, la responsabilidad económica anual del empleador oscila entre 1,25 y 1,35 veces el salario base bruto del trabajador. La estructura de cálculo estándar obedece a la siguiente secuencia:
Coste total = Salario base bruto + Paga de vacaciones (8 %) + Cotizaciones sociales topadas + Aportación a pensiones (15,2 %) + Provisiones para enfermedad y despido
Aplicar este modelo de manera estructurada evita contingencias presupuestarias inesperadas durante los planes de expansión.
La fórmula integral para calcular el coste de contratación en los Países Bajos
Estructurar un balance provisional realista requiere dar cuatro pasos sucesivos a la hora de determinar cómo calcular el coste total de contratación en los Países Bajos:
- Paso 1: Salario base bruto: Fijar el salario base anual por contrato, verificando que respete el salario mínimo legal por hora aplicable.
- Paso 2: Paga de vacaciones (Vakantiegeld): Multiplicar el salario base bruto por el 8 % (salario × 0,08). El resultado determina la retribución bruta total.
- Paso 3: Cargas sociales a cargo del empleador: Calcular el AWf (2,74 % indefinido o 7,74 % temporal/flexible), Aof (6,27 % pequeñas empresas o 7,63 % grandes), Zvw (6,10 %) y Whk (con una media del 1,52 %). Estos porcentajes se aplican exclusivamente sobre los ingresos hasta el techo legal de 79.409 EUR. Todo importe que rebase dicho tope devenga un 0 % en concepto de cotizaciones sociales obligatorias.
- Paso 4: Pensiones y provisiones: Computar el tipo de pensión correspondiente al sector (con una media del 15,2 % sobre la base computable) e incorporar las dotaciones para contingencias de enfermedad y obligaciones de transitievergoeding.
Impacto del régimen del 30 % en los costes globales de compensación
La contratación de talento cualificado internacional altera la relación entre salario bruto y neto gracias al incentivo fiscal para expatriados. De acuerdo con las disposiciones de la Belastingdienst, el régimen del 30 % [30%-regeling] exime de tributación hasta el 30 % de la retribución bruta respecto al impuesto sobre la nómina. No obstante, deben cumplirse ciertos umbrales salariales obligatorios:
- Base imponible general mínima: El salario imponible del trabajador una vez aplicada la reducción debe mantenerse en al menos 48.013 EUR en 2026.
- Baremo para investigadores y graduados de máster: Los profesionales menores de 30 años en posesión de un título universitario de máster admitido precisan un umbral salarial imponible de 36.497 EUR.
- Retribución bruta requerida para la exención máxima: Disfrutar de la deducción íntegra del 30 % exige un salario bruto anual aproximado de 68.590 EUR.
- Límites legales y reducción progresiva: La ventaja está sujeta al tope de la norma WNT (262.000 EUR para 2026). Por otra parte, las concesiones aprobadas a partir de 2024 pasarán a una tasa máxima de exención del 27 % desde el 1 de enero de 2027.
Si desea adecuar las retribuciones directivas a estas directrices fiscales, consulte nuestra completa guía para empleadores sobre el régimen del 30 % en los Países Bajos. Para obtener una valoración inmediata de sus próximas incorporaciones, solicite un cálculo de costes a medida a ICSPayroll y reciba un desglose presupuestario pormenorizado en un plazo de 24 horas.
Optimización de costes: Constitución directa de una BV neerlandesa frente a Employer of Record (EOR)
Las corporaciones internacionales que inician su actividad en los Países Bajos deben afrontar una disyuntiva estratégica: fundar una sociedad de responsabilidad limitada local (Besloten Vennootschap o BV) o apoyarse en un Employer of Record (EOR) especializado. Más allá de las cotizaciones laborales directas, desplegar una estructura societaria genera costes fijos que influyen sensiblemente en el margen de explotación. Analizar estos desembolsos corporativos junto a la fiscalidad laboral enseña cómo calcular el coste total de contratación en los Países Bajos con una perspectiva empresarial rigurosa.
Los costes reales asociados a la constitución de una BV en los Países Bajos
La incorporación directa confiere presencia corporativa plena, pero requiere capital, despliegue operativo y un mantenimiento societario constante:
- Gastos de constitución y mantenimiento: Constituir una BV neerlandesa conlleva un desembolso inicial de unos 2.000 EUR entre notario, traducciones y aranceles registrales ante la Cámara de Comercio (KvK). Además, la contabilidad mercantil periódica, el depósito de cuentas anuales y las liquidaciones del impuesto sobre sociedades exigen normalmente un presupuesto recurrente de entre 3.000 y 8.000 EUR al año.
- Impuesto sobre sociedades: Al ser sujeto pasivo residente en los Países Bajos, la BV tributa a un tipo del 19 % sobre beneficios de hasta 200.000 EUR y al 25,8 % sobre el excedente. De igual forma, intervenir en el país sin una sociedad mercantil puede acarrear el riesgo involuntario de configurar un establecimiento permanente.
- Formalización directa de contratos con proveedores: Quien actúa directamente como empleador debe suscribir por su cuenta acuerdos obligatorios con un servicio de prevención acreditado (Arbodienst), fondos de pensiones sectoriales y aseguradoras privadas para protegerse frente al absentismo por enfermedad.
La transparencia del modelo con coeficiente de nómina vía EOR
Para organizaciones que operan con equipos reducidos o desean validar el mercado neerlandés, un Employer of Record elimina los obstáculos de creación societaria asumiendo la condición de empleador legal formal. Las empresas de EOR aplican un coeficiente de nómina transparente sobre la retribución bruta pactada, consolidando todos los pasivos y costes laborales en una única factura mensual.
Este multiplicador integrado comprende el 8 % de paga de vacaciones, la provisión ordinaria del 15,2 % para pensiones, las cotizaciones sociales legalmente topadas y la cobertura integral por incapacidad temporal sin necesidad de contratar pólizas independientes. Asimismo, contempla las provisiones de indemnización por despido, la tramitación integral de las declaraciones salariales y la gestión completa del régimen del 30 %. Cuando se requiere movilidad internacional, la tramitación de visados de inmigración se gestiona mediante nuestro socio acreditado, permitiendo obtener el permiso como patrocinador reconocido en un plazo estimado de tres semanas.
Sopesar esta solución «llave en mano» frente a los costes directos de una estructura propia ayuda a las compañías en crecimiento a escalar con seguridad. Conozca los plazos de activación y el marco de cumplimiento normativo en nuestra guía monográfica para elegir un Employer of Record en los Países Bajos.
Amplíe su plantilla en los Países Bajos con absoluta certeza presupuestaria
Elaborar proyecciones precisas de costes de personal implica integrar todas las cargas imperativas: desde el 8 % de paga de vacaciones hasta los seguros sociales topados y los dos años de reservas para bajas por enfermedad. Confiar únicamente en la referencia del salario bruto expone al empleador internacional a notables desviaciones económicas. Dominar cómo calcular el coste total de contratación en los Países Bajos asegura que sus planes de implantación sigan siendo viables, conformes a la normativa y ajenos a imprevistos de gestión.
En lugar de incurrir en 2.000 EUR de gastos notariales de apertura y asumir costes anuales de secretaría y contabilidad de 3.000 a 8.000 EUR, el modelo de Employer of Record optimiza su expansión. Le permite incorporar profesionales en cuestión de semanas con una única factura mensual consolidada que engloba complementos legales, devengos de pensiones y coberturas obligatorias. Calcule sus costes de contratación en los Países Bajos con ICSPayroll para recibir una propuesta personalizada en las 24 horas siguientes al envío de los datos de su candidato, dotando a su corporación de certidumbre inmediata y absoluta confianza para operar en el mercado neerlandés.
Preguntas frecuentes
¿Cuánto cuesta un empleado en los Países Bajos por encima del salario bruto?
Un empleado en los Países Bajos cuesta habitualmente entre un 25 % y un 35 % adicional sobre el salario base bruto convenido. Este sobrecoste comprende el 8 % reglamentario de paga de vacaciones, las cuotas a los seguros sociales del personal (AWf, Aof, Zvw), las provisiones para pensiones (que rondan una media del 15,2 %) y los fondos de reserva obligatorios por baja de enfermedad. Saber cómo calcular el coste total de contratación en los Países Bajos garantiza que su previsión de gastos refleje fielmente estos recargos en vez de infravalorar el coste laboral real.
¿Es obligatorio el 8 % de paga de vacaciones para todos los empleados en los Países Bajos?
Sí, la paga de vacaciones del 8 % [vakantiegeld] es un imperativo legal establecido en el derecho laboral neerlandés para cualquier contrato estándar. Las empresas deben liquidar este importe bien en una sola entrega anual, habitualmente en mayo, o bien devengarlo y abonarlo prorrateado mes a mes en nómina. La única salvedad legal procede de un convenio colectivo (CAO) aplicable que fije expresamente un sistema compensatorio alternativo que iguale o supere el mínimo regulado.
¿Cuál es la base máxima de cotización a la seguridad social en los Países Bajos para 2026?
Para 2026, la base máxima anual de cotización se sitúa en 79.409 EUR. Las aportaciones del empleador a los seguros de los trabajadores, como el desempleo (AWf), la incapacidad (Aof) y la cuota sanitaria (Zvw), se computan únicamente sobre el salario bruto devengado hasta dicha cifra. La retribución que supere los 79.409 EUR queda exenta de estas cotizaciones sociales obligatorias, lo que reduce de forma efectiva el coste porcentual marginal para profesionales con salarios elevados.
¿Qué ocurre si un empleado se encuentra de baja por enfermedad prolongada en los Países Bajos?
En virtud del artículo 7:629 del Código Civil de los Países Bajos, las empresas tienen la obligación de abonar como mínimo el 70 % de la retribución del trabajador durante un periodo de hasta 104 semanas de enfermedad. Durante el primer año, la cuantía liquidada no puede situarse por debajo del salario mínimo legal. El empleador debe acatar de forma estricta los protocolos legales de reinserción de la Ley de Mejora de la Puerta de Entrada, motivo por el que la mayoría de firmas internacionales contrata pólizas comerciales de cobertura de bajas para amortiguar este impacto financiero.
¿Puede un empleador limitar o evitar las aportaciones a planes de pensiones en los Países Bajos?
La empresa no puede omitir las aportaciones al plan de pensiones si su actividad se encuentra adscrita obligatoriamente a un fondo sectorial de pensiones (BPF) [Bedrijfstakpensioenfonds] en virtud de un convenio colectivo. En sectores sin obligatoriedad reglamentaria, existe flexibilidad para implementar esquemas voluntarios de jubilación. Con todo, suscribir un plan corporativo de pensiones competitivo - cuya media ronda el 15,2 % del salario computable - constituye la práctica de referencia habitual para atraer y fidelizar talento cualificado en el mercado de trabajo de los Países Bajos.
¿De qué manera afecta el régimen del 30 % al coste total de contratación para el empleador?
El régimen del 30 % [30%-regeling] opera principalmente como una ventaja fiscal para especialistas desplazados o expatriados aptos, eximiendo de tributación en nómina hasta el 30 % de sus emolumentos brutos. Aunque no reduce en origen las cotizaciones patronales a la seguridad social, perfecciona sustancialmente la retribución neta ofrecida sin necesidad de sobredimensionar el presupuesto del salario base. Conocer cómo calcular el coste total de contratación en los Países Bajos integrando este régimen permite articular paquetes retributivos internacionales muy competitivos respetando siempre los mínimos salariales legalmente fijados.
¿Es imprescindible constituir una BV para contratar personal conforme a la ley en los Países Bajos?
No, no es obligatorio constituir una BV neerlandesa para contratar personal con pleno ajuste a la legalidad. En lugar de afrontar unos 2.000 EUR de constitución y entre 3.000 y 8.000 EUR anuales en administración y asesoría mercantil, las empresas pueden servirse de un Employer of Record (EOR). El EOR ejerce como empleador legal, asumiendo la retención de tributos en nómina, planes de pensiones y el cumplimiento normativo territorial mediante una factura única mensual, lo que permite a las organizaciones iniciar su operativa en muy pocas semanas.
Artículo escrito por
Joost Hubregtse
Joost Hubregtse es el director de ICS Staffing & Payroll B.V., la filial íntegramente participada por Intercompany Solutions que respalda los servicios de ICS Payroll. Es responsable de las soluciones de Employer of Record y de la gestión de nóminas en los Países Bajos: contratos de trabajo, declaraciones del impuesto salarial y seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con posibilidad de tramitar incorporaciones en un plazo de 48 horas.
Preguntas frecuentes
Un empleado en los Países Bajos cuesta habitualmente entre un 25 % y un 35 % adicional sobre el salario base bruto convenido. Este sobrecoste comprende el 8 % reglamentario de paga de vacaciones, las cuotas a los seguros sociales del personal (AWf, Aof, Zvw), las provisiones para pensiones (que rondan una media del 15,2 %) y los fondos de reserva obligatorios por baja de enfermedad. Saber cómo calcular el coste total de contratación en los Países Bajos garantiza que su previsión de gastos refleje fielmente estos recargos en vez de infravalorar el coste laboral real.
Sí, la paga de vacaciones del 8 % [vakantiegeld] es un imperativo legal establecido en el derecho laboral neerlandés para cualquier contrato estándar. Las empresas deben liquidar este importe bien en una sola entrega anual, habitualmente en mayo, o bien devengarlo y abonarlo prorrateado mes a mes en nómina. La única salvedad legal procede de un convenio colectivo (CAO) aplicable que fije expresamente un sistema compensatorio alternativo que iguale o supere el mínimo regulado.
Para 2026, la base máxima anual de cotización se sitúa en 79.409 EUR. Las aportaciones del empleador a los seguros de los trabajadores, como el desempleo (AWf), la incapacidad (Aof) y la cuota sanitaria (Zvw), se computan únicamente sobre el salario bruto devengado hasta dicha cifra. La retribución que supere los 79.409 EUR queda exenta de estas cotizaciones sociales obligatorias, lo que reduce de forma efectiva el coste porcentual marginal para profesionales con salarios elevados.
En virtud del artículo 7:629 del Código Civil de los Países Bajos, las empresas tienen la obligación de abonar como mínimo el 70 % de la retribución del trabajador durante un periodo de hasta 104 semanas de enfermedad. Durante el primer año, la cuantía liquidada no puede situarse por debajo del salario mínimo legal. El empleador debe acatar de forma estricta los protocolos legales de reinserción de la Ley de Mejora de la Puerta de Entrada, motivo por el que la mayoría de firmas internacionales contrata pólizas comerciales de cobertura de bajas para amortiguar este impacto financiero.
La empresa no puede omitir las aportaciones al plan de pensiones si su actividad se encuentra adscrita obligatoriamente a un fondo sectorial de pensiones (BPF) [Bedrijfstakpensioenfonds] en virtud de un convenio colectivo. En sectores sin obligatoriedad reglamentaria, existe flexibilidad para implementar esquemas voluntarios de jubilación. Con todo, suscribir un plan corporativo de pensiones competitivo —cuya media ronda el 15,2 % del salario computable— constituye la práctica de referencia habitual para atraer y fidelizar talento cualificado en el mercado de trabajo de los Países Bajos.
El régimen del 30 % [30%-regeling] opera principalmente como una ventaja fiscal para especialistas desplazados o expatriados aptos, eximiendo de tributación en nómina hasta el 30 % de sus emolumentos brutos. Aunque no reduce en origen las cotizaciones patronales a la seguridad social, perfecciona sustancialmente la retribución neta ofrecida sin necesidad de sobredimensionar el presupuesto del salario base. Conocer cómo calcular el coste total de contratación en los Países Bajos integrando este régimen permite articular paquetes retributivos internacionales muy competitivos respetando siempre los mínimos salariales legalmente fijados.
No, no es obligatorio constituir una BV neerlandesa para contratar personal con pleno ajuste a la legalidad. En lugar de afrontar unos 2.000 EUR de constitución y entre 3.000 y 8.000 EUR anuales en administración y asesoría mercantil, las empresas pueden servirse de un Employer of Record (EOR). El EOR ejerce como empleador legal, asumiendo la retención de tributos en nómina, planes de pensiones y el cumplimiento normativo territorial mediante una factura única mensual, lo que permite a las organizaciones iniciar su operativa en muy pocas semanas.
Artículos relacionados