
オランダでの雇用:2026年米国企業向けコンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
更新日: 2026年8月6日 · 読了目安: 18分
執筆: Joost Hubregtse(ICS Staffing & Payroll B.V. ディレクター)
法的正確性の確認: Zishan Hussain(労働法弁護士)および同ディレクター。記載数値は上記日付時点におけるRijksoverheid(オランダ政府)、Belastingdienst(オランダ国税庁)、IND(移民帰化庁)、UWV(従業員保険事業組織)の公表資料に基づき照合済み。
オランダの労働市場は、2022年のピーク時と比べて大幅に緩和されています。2026年第2四半期における失業者100人あたりの求人件数は95件となり、2022年第2四半期の142件から減少しました。人材の採用自体は容易になったものの、それを取り巻くコンプライアンスの枠組みは格段に厳格化しており、2027年にはオランダの柔軟な労働形態および人材派遣関連の法規制において過去10年で最大規模の改正が控えています。
米国企業にとって、真の障壁はオランダ国内で優秀な人材を見つけることではありません。米国の随時雇用(at-will employment)の原則と、有期雇用の連鎖規則(Ketenregeling)、最大104週間にわたる雇用主負担の病気給与補償、そして2027年から導入される第三者への労働力提供に関する許可制度によって成り立つオランダの制度との間にある、大きな隔たりこそが課題です。恒久的施設(PE)、スポンサーシップ、または均等待遇義務に関する判断を誤れば、実質的な経済的リスクを直接負うことになります。
本ガイドでは、2026年に実際に適用される規則、2026年12月31日、2027年1月1日、および2028年1月1日に変更される点、そしてEmployer of Record(EOR:登録雇用主サービス)が真に役立つ領域とそうでない領域について解説します。
重要ポイント
- 米国企業は、現地法人(BV)を設立することなく、源泉徴収義務者としてオランダ国税庁(Belastingdienst)に直接登録できます。EORの利用は迅速性と事務負担軽減のための判断であり、法律上の必須要件ではありません。
- EORを利用しても恒久的施設(PE)のリスクは解消されません。PEの該否は、契約書の署名主ではなく、担当者がオランダ国内で実際に行う業務内容によって判断されます。
- Waadi(労働者派遣法)第8a条に基づき、ペイロール従業員やEOR従業員には、利用企業の同等スタッフと少なくとも同等の雇用条件および適切な年金を付与する権利が保障されています。これはオランダのEORモデルにおける最大のコスト要因です。
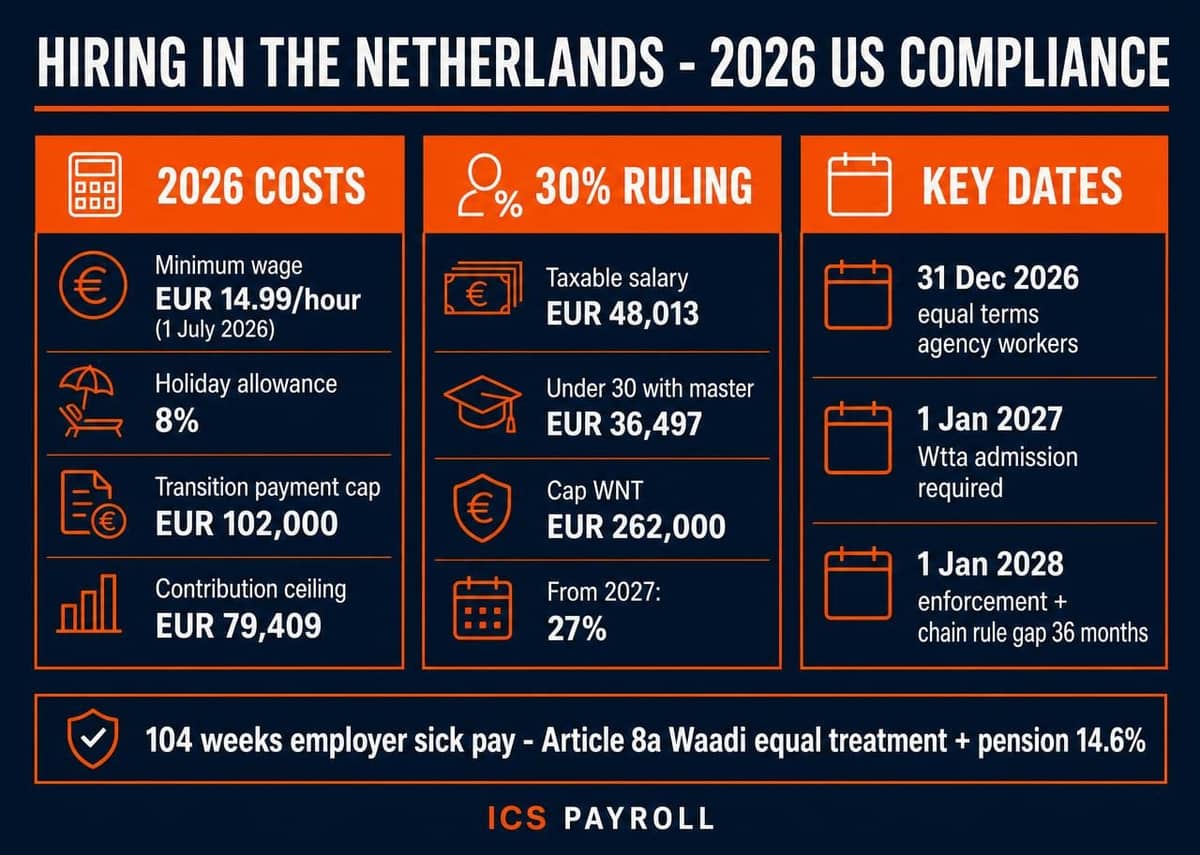
- 2026年の主要数値:2026年7月1日以降の法定最低時給は14.99ユーロ、休暇手当(holiday allowance)は8%、30%ルーリング(外国人向け優遇税制)の課税対象給与要件は48,013ユーロ、解雇に伴う移行手当(transition payment)の上限は102,000ユーロです。
- 2027年1月1日より、ペイロール事業者やEOR提供者を含め、オランダ国内で労働力を提供するすべての事業者はWtta(労働者提供許可法)に基づく正式な認可が必要となります。認可を受けていない事業者を利用した企業は、2028年1月1日以降処罰の対象となります。
- EU域外の人材を採用する場合、INDの承認スポンサー(erkend referent)が法的な雇用主でなければなりません。スポンサーシップと雇用関係を別々の主体に切り離すことは不可能です。
オランダでの雇用:米国企業における機会と法的ハードル
オランダは、一般的なオランダ経済概要(主要情報源: CBS(中央統計局)労働市場および賃金統計)が示す通り、高い英語力、豊富な技術系人材プール、安定した規制環境を備えており、欧州進出の強力な拠点であり続けています。しかし、その法制度は米国の実務とは表面的な違いにとどまらず、根本的な構造から異なっています。解雇にはUWV(従業員保険事業組織)または裁判所の事前の許可が必要です。従業員の疾病時には2年間の給与支払義務が発生します。連続した有期雇用契約は法律の規定によって自動的に無期雇用へと転換されます。米国流の簡易なオファーレターは、オランダの法廷では通用しません。
法的にオランダ現地法人を設立する必要はあるか
結論として必須ではありません。この点は市場で広く誤解されています。
オランダ国外で設立され、オランダ国内に恒久的施設を持たない企業は、オランダの賃金税の源泉徴収義務者に自動的に該当することはありません。しかし、任意で源泉徴収義務者になる選択が可能です。Belastingdienst(オランダ国税庁)は任意の源泉徴収義務者資格を規定しており、外国企業は「Aanmelding Onderneming buitenland」届出書を提出してオランダ国内の給与計算体制を整えることで、現地法人なしで直接ペイロールを運用できます。この方法を選択した雇用主は、要件を満たす従業員に対して外国人特例税制(30%ルーリング)を適用することも可能です。
これとは別に、EU規則883/2004またはオランダ・米国間の社会保障協定に基づき従業員がオランダの社会保険の適用対象となる場合、外国企業は現地法人や恒久的施設の有無にかかわらず、事業者登録を行い従業員保険料を納付する義務を負います。
したがって正確な状況を整理すると、直接登録は法的に可能で適法な手段ですが、雇用契約の締結、病気休暇手当、職場復帰支援、解雇手続、年金、記録管理といったオランダ雇用法上の全面的な責任を、現地インフラを持たない米国本社が直接背負うことになります。1名から5名程度を採用する大半の企業がオランダのEmployer of Record(EOR)を選択するのは、法律上現地法人が必須だからではなく、そうした現地の管理能力を自社で構築する負担を避けるためです。
恒久的施設(PE):EORで回避できるリスクとできないリスク
オランダ法人(BV)は別個の法的主体であり、それ自体が自動的に米国親会社の恒久的施設となるわけではありません。ただし、現地子会社が従属代理人として機能する場合、親会社のPEを構成する可能性があります。
さらに重要な点として、EORを利用しても恒久的施設のリスクは中和されません。オランダ・米国租税条約第5条において、PEの認定は、企業が自由に使用できる一定の事業拠点を有しているか、あるいはオランダ国内でその企業の名において反復して契約を締結する権限を行使する人物(または契約締結に至る中心的役割を恒常的に果たす人物)が存在するかどうかに基づきます。この判断基準は、該当人物が「誰の代理としてどのような実務を行っているか」に注目するものであり、給与明細を発行している組織が誰であるかは関係ありません。
実務上の留意点は以下の通りです。
- オランダ在住のエンジニアやサポート職がEOR経由で勤務しており、米国法人を法的に拘束する権限を持たない場合、PEと認定される可能性は極めて低いです。
- 一方、オランダ在住の営業担当者が米国法人のために案件の交渉や成約を反復して行っている場合、間にEORを介在させているかどうかにかかわらず、従属代理人PEのリスクが発生します。
EORを利用すれば課税対象となる拠点の発生を「完全に回避できる」と謳う事業者がいた場合、それは実態以上の説明です。EORが実際に提供できる価値は、雇用主としての労働法上およびペイロール上の負担を肩代わりし、自社でオランダ国内のオフィスを賃貸することに伴う「固定的事業拠点」のPE該当要因を回避することにあります。従属代理人の該当性については、契約締結前に役割ごとに個別の精査を行う必要があります。
Employer of Record(EOR)とオランダBVの比較:最適な選択肢
BVを設立する場合、公証人手続、商工会議所(KVK)登録、UBO(実質的支配者)登録、銀行口座開設、さらに現地の給与計算、会計、労務管理といった継続的な管理体制が必要となります。実際に運用を開始するまで、現実的に2カ月から3カ月を要します。一方、EORを利用すれば、サービス契約締結後、数日以内に適法なオランダの雇用契約を締結できます。判断基準の詳細については、EORとオランダBVの比較記事をご参照ください。
オランダBVを設立すべき状況
採用規模が1名から5名程度の場合、BV設立および維持のオーバーヘッドコストは、拠点を設けるメリットを上回ることが一般的です。しかし、従業員数が10名を超える場合、または現地で実質的な商業活動を展開する計画がある場合は、経営管理の自由度、1人あたりの維持コスト、さらにはその規模になればいずれにせよ課税拠点が生じる可能性が高いことから、法人設立がより合理的な選択肢となります。
米国の発注企業が見落としがちな法的義務:Waadi第8a条
これこそがコスト比較を大きく左右する要因であり、EOR事業者のマーケティング資料では割愛されがちな重要項目です。
オランダ法において、EORモデルは「ペイローリング(payrolling)」に分類されます。Waadi(労働者派遣法)第8a条に基づき、以下の規制が適用されます。
- ペイロール従業員は、利用企業において同一または同等の業務を行う従業員と少なくとも同等の雇用条件を享受する権利を有します。利用企業内に比較対象となる従業員がいない場合は、利用企業が属する業界水準がベンチマークとなります。
- 雇用条件には、給料表、諸手当、法定を上回る休暇日数、賞与制度、経費精算規定など、あらゆる労働条件が含まれます。
- ペイロール雇用主は適切な年金制度を提供しなければなりません。これは、利用企業の基本年金制度か、あるいはBaadi(労働者派遣年金規則)の基準を満たす制度のいずれかです。Baadi基準では、老齢年金および遺族年金の保障、待機期間や資格取得期間の排除、年金算定基礎の14.6%以上の雇用主拠出が求められます。
- 利用企業には、適用される雇用条件をペイロール雇用主に開示する法的義務があり、ペイロール雇用主にも独自に調査・確認を行う義務が課されています。
これらの条項は、従業員の不利益になるような契約上の合意によって免除することはできません。オランダに従業員を持たない米国企業の場合、業界水準のベンチマークが適用され、年金負担は多額の実費となります。見積書に年金の項目が含まれていないEORは、情報が不完全であるか、コンプライアンス違反の恐れがあります。内訳の開示を明確に要求してください。
Waadi登録、および2027年以降の認可制度
第三者に労働力を提供するすべての事業者は、オランダの商業登記簿にその旨を登録しなければなりません。さらに2027年1月1日からは、Wttaに基づく正式な認可(admission)の取得が義務付けられます。詳細は後述の2027年および2028年の項で説明しますが、これは2027年を待たず、今すぐ選定中の事業者に確認すべき調達基準です。
米国クライアントにとっての現地特化型EORの強み
グローバル展開プラットフォームには広域をカバーできる利点があります。一方で、Waadi第8a条のベンチマーク策定、Poortwachter法(ゲートキーパー法)に基づく労務案件管理、産業別労働協約(CAO)の適用確認、IND(移民帰化庁)のスポンサーシップ運用といったオランダ特有の高度な実務には、現地の専門知識が不可欠です。どちらか一方が常に正しいわけではありません。オランダでの採用が広域なEMEA展開の一部にすぎないのか、それとも欧州事業の中核拠点であるのかによって判断が分かれます。詳細はグローバルEORと現地特化型EORの比較記事をご参照ください。
2026年のオランダ雇用基準:法定給付と実質コスト
法定最低賃金
オランダでは法定最低時給制度が採用されており、年2回改定されます。2026年1月1日時点の14.71ユーロ(総額)から、2026年7月1日には1.90%引き上げられ、時給14.99ユーロ(総額)となりました。15歳から20歳の労働者には、これより低い年齢別の法定時給が適用されます。次回改定は2027年1月1日に実施されます。また、業界によっては労働協約(CAO)により法定基準以上の最低賃金が定められている場合があるため、給与体系の設定前にCAOの該当性を確認してください。
休暇手当(vakantiebijslag)
法定の最低支給額は年間総支給額の8%であり、一般的には5月に一括支給されますが、雇用契約への記載により毎月分割して支払うことも可能です。
米国企業が提示する一般的な給与水準において、重要な留意点が2点あります。第一に、法定の支給義務基準は最低賃金の3倍(2026年の数値で年額約93,000ユーロ)までに制限されている点です。第二に、この上限を超える給与部分については、休暇手当の減額または不支給について労使間で書面による個別合意を結ぶことが可能です。
市場の慣行として給与全額に対して8%を支給する雇用主も多く存在します。ただし、これは商習慣上の選択であり法的な義務ではないため、幹部クラスの給与を設定する際は戦略的に判断すべき事項です。
雇用主負担の社会保険料(2026年)
| 保険・拠出項目 | 2026年料率 |
|---|---|
| AWf(失業保険)、無期雇用契約 | 2.74% |
| AWf(失業保険)、有期・オンコール・口頭契約 | 7.74% |
| Aof(就業不能保険)、小規模雇用主 | 6.27% |
| Aof(就業不能保険)、中・大規模雇用主 | 7.63% |
| Aofに対する育児支援付加金 | 0.50% |
| Whk(復職支援基金) | 雇用主ごとに決定(2026年平均値: 1.52%) |
| Zvw(健康保険法)雇用主負担分 | 6.10% |
2026年の従業員保険およびZvw負担金の年間算定上限額は79,409ユーロです。Whk保険料率は税務署によって雇用主ごとに個別に決定・通知され、新規事業者の場合は業界平均料率が適用されます。Whkおよび育児支援付加金を除外したコスト試算を行うと、実際の雇用主負担を約2パーセント低く見積もってしまうことになります。また、給与台帳および税務関係書類は、オランダ給与管理リファレンスガイドに詳述されている通り、最低7年間の保管が法的に義務付けられています。
病気休暇手当および就業不能に関する責任
これは米国の雇用慣行と比較して最もリスクの大きい相違点です。
- 雇用主は、従業員が病気等で就業不能となった場合、最長104週間にわたり給与を継続支給する義務を負います。
- 法定最低支給額は契約給与の70%であり、法定上限日給をベースに計算されます。
- 就労不能開始から最初の52週間は、実際の支払額が法定最低賃金を下回ってはなりません。この最低保障規定は2年目には適用されません。
- 大半の労働協約(CAO)や多くの個別契約では、初年度の支給率を100%に引き上げています。ただしこれは契約上の規定であり、法律上の必須要件ではありません。
Wet verbetering poortwachter(ゲートキーパー改善法)により、指定の手順による職場復帰支援プロセスが義務付けられています。これには、産業医(Arbodienst)による問題分析、書面による行動計画の策定、定期的な進捗評価、元の業務への復帰が困難な場合の他社での就業を模索する「第2トラック」の復帰支援、および支援記録一式の保管が含まれます。
2年経過時の審査において、UWVが雇用主による復職支援が不十分、あるいは記録に不備があると判断した場合、loonsanctie(給与支払延長処分)が科され、給与継続支給義務が最長52週間延長されることがあります。同時に解雇禁止期間も延長されます。契約やCAOに別段の定めがない限り、この3年目の支払義務は法定基準の70%となります。
病気療養中に有期雇用契約が満了した場合、給与支払義務は契約終了日をもって終了します。その後、従業員は病気手当法(Ziektewet)の給付対象へと移行しますが、これが雇用主の将来のWhk料率に影響を及ぼす可能性があります。米国企業にとって重要な実務認識は、負うべきリスクが「2年分の給与」にとどまらない点です。厳密な医療・労務管理プロセス、そしてその管理に不備があった場合に生じる「不確実な3年目の給与負担」までを織り込む必要があります。
有期雇用契約と連鎖規則(Ketenregeling)
現行のKetenregeling(有期雇用の連鎖規則)に基づき、雇用主が同一従業員と締結できる有期雇用契約は、最長36カ月間で連続3回までに制限されています。4回目の契約を締結するか、通算期間が36カ月を超えた時点で、法律の規定により自動的に無期雇用へと転換されます。契約間のブランク期間が現行法で6カ月を超えている場合はリセットされますが、6カ月以下の場合は通算されます。CAOによる限定的な例外適用も可能です。なお、本制度は後述の通り2028年1月1日に改正が予定されています。
試用期間と解雇手続のルール
試用期間(proeftijd)は厳格に規制されており、書面での合意が必要であると同時に、労使双方にとって同一期間でなければなりません。
| 契約期間 | 最長試用期間 |
|---|---|
| 6カ月未満 | 設定不可 |
| 6カ月以上2年未満 | 1カ月 |
| 2年以上(有期契約) | 2カ月 |
| 無期雇用契約 | 2カ月 |
法に反する試用期間条項は法的に無効となり、試用期間中の即時解雇権は一切行使できなくなります。
有期雇用の期間満了による更新拒絶や試用期間中の解雇を含め、雇用主の都合により雇用関係が終了する場合、従業員には原則として入社初日から発生する移行手当(transitievergoeding)の受給権があります。基準額は勤続1年につき月給総額の3分の1で、日割り計算されます。算定基礎には休暇手当および13カ月目の給与などの固定手当が含まれます。2026年における移行手当の上限額は102,000ユーロ、または年収が102,000ユーロを超える場合は年収1年分です。
試用期間終了後、雇用主が一方的に解雇を行うには、UWVの許可(整理解雇や長期就業不能の場合)または法定事由に基づく裁判所の決定が必要です。実務上、退職案件の大半は合意退職協定(vaststellingsovereenkomst: VSO)によって解決されます。この場合、法定の移行手当上限は適用されず、交渉によって上限額を上回る金額が支払われることが一般的です。
EU域外人材の採用:高度外国人材(HSM)ビザと30%ルーリング
高度外国人材の給与基準(2026年)
2026年1月1日以降に申請される高度外国人材(Kennismigrant / HSM)許可には、以下の月額基準が適用されます。
| 対象区分 | 月額総給与基準 |
|---|---|
| 高度外国人材/ICT(社内転勤)、30歳以上 | 5,942ユーロ |
| 高度外国人材/ICT(社内転勤)、30歳未満 | 4,357ユーロ |
| 優遇基準(新卒者、オリエンテーションイヤー修了者等) | 3,122ユーロ |
すべての数値において、8%の休暇手当は除外されており、基準額の判定には算入されません。給与は固定給として契約書に明記され、市場価値に適合しており、本人名義の銀行口座へ毎月振り込まれる必要があります。賞与、歩合給、残業代、現物給与は算入できません。適用される基準額は、申請日時点、または雇用主変更を伴う新たな雇用関係の開始日時点で有効なものとなります。詳細はbusiness.gov.nlでも確認できます。
スポンサーシップ:雇用主が認定スポンサーである義務
2013年以降、高度外国人材ビザを申請できるのはINDの承認スポンサー(erkend referent)資格を持つ雇用主に限られています。これはEOR事業者の宣伝において曖昧にされがちな構造的要件であるため、明確にしておきます。スポンサーシップと雇用関係は切り離すことができません。承認スポンサー資格を保持する法人が、その人材を直接雇用する法人でなければなりません。それに付随する情報提供義務、管理義務、適切な注意義務もその法人が負います。
したがって、仲介事業者を通じて高度外国人材を活用する場合、仲介事業者が法的な雇用主かつビザスポンサーとなり、発注企業側は労働力の提供を受ける立場(派遣先)となります。人材派遣やペイロールを事業とする承認スポンサーは、さらにNEN 4400-1に基づくSNA登録を保持している必要があります。
米国企業が考慮すべき点がさらに2点あります。自社のオランダ法人をお持ちの場合、自社で直接承認スポンサー資格を申請することが可能です。審査に時間を要しINDへの申請手数料もかかりますが、ビザ手続きから外部の仲介者を永続的に排除できます。またオランダ政府は、承認スポンサーが第三者へ営利目的で高度外国人材を派遣・提供することを、限定的な一時的例外を除き原則禁止する政策方針を発表しています。本記事の執筆時点では未施行ですが、これは現在検討が進んでいる重要方針であり、仲介業者をスポンサーとする形態の将来的な持続可能性に直結します。複数年にわたる採用計画を立てる際は、この点を前提に組み込んでおく必要があります。
ICS Payrollでは、案件ごとにどの法人がどの役割を担うかを明確に提示し、将来的に貴社自身による直接スポンサー取得が適している場合は、率直にその旨をご案内しています。
高度外国人材ビザの審査期間
承認スポンサーを通じた申請について、INDは法定処理期間よりも大幅に早い処理を目指しており、書類に不備のない標準的な案件であれば通常2週間から3週間程度で許可が下ります。ただし、現地のオランダ在外公館でのMVV(入国用一時滞在査証)受取予約、生体認証(指紋採取)、入国後の自治体住民登録に要する日数を考慮する必要があります。遅延を招く最大の要因は書類の不備です。旅券、卒業証明書、家族帯同時の認証済み・アポスティーユ付き身分証明書類、および給与基準を満たす署名済み雇用契約書を漏れなく揃えることが不可欠です。
2026年における30%ルーリング
本制度は法的には「expatregeling(外国人特例制度)」と称されますが、実務上は現在も「30%ルーリング(30% ruling)」の呼称が広く定着しています。これにより、雇用主はオランダ国外からの転入に伴う特別費用(国外勤務手当)の非課税補填として、給与の一定割合を非課税で支給できます。2026年の主な要件は以下の通りです。
- 非課税支給の上限割合:30%
- 控除後の課税対象給与額が年間48,013ユーロ以上であること
- 修士号以上の学位を有する30歳未満の従業員に対する引き下げ基準額:年間36,497ユーロ
- 優遇対象となる給与には、2026年のWNT上限基準(公的最高額給与基準:262,000ユーロ)が上限として適用されます。2023年以前の適用者をこの上限から保護していた経過措置は2026年1月1日をもって終了したため、対象となる従業員には給与明細に反映される前に事前説明を行ってください。
- 適用期間は最長5年間であり、過去にオランダに居住または就労していた期間がある場合はその分短縮されます。
- 就労開始前の24カ月のうち16カ月以上、オランダ国境から150キロメートル以上離れた場所に居住していた必要があります。
申請は雇用主と従業員が共同で行います。就労開始日から4カ月以内に申請した場合、初日に遡って制度が適用されます。4カ月を経過した後の申請となった場合、申請日の属する月の翌月初日からの適用となります。雇用主は各年の第1給与計算期間において、定率控除とするか実費精算とするかを毎年選択しなければなりません。なお、本制度の利用者に認められていた部分非居住者所得税優遇措置は、2025年をもって完全に廃止されました。
INDのビザ給与基準と税務上の30%ルーリング要件は、管轄する官庁が異なり、完全に独立して審査されます。一方の基準を満たしても、もう一方が自動的に満たされるわけではありません。
2027年1月1日以降の改正点:2025年1月1日以降に新規適用されたルーリングについて、非課税割合は30%から27%へと引き下げられ、給与要件も年次改定を前提にそれぞれ約50,436ユーロおよび約38,388ユーロへと引き上げられます。2023年の最終給与計算期間においてすでに本制度の適用を受けていた従業員については、残存期間中、引き続き30%の非課税率および従来の基準額が維持されます。2026年後半からの雇用を計画している場合は、2026年の条件ではなく2027年の条件に基づいてシミュレーションを行ってください。手取り額に関する候補者との事前調整に大きな影響を及ぼします。
2027年および2028年の主な法改正事項
本稿で解説した法制度の枠組みを根底から変える2つの法律が成立しています。いずれも議会で可決済みです。今後決定するEORや人材調達のスキームは、これらの法改正を織り込んで検証する必要があります。
Wtta:労働者提供事業者に対する認可制度
Wtta(労働者提供許可法)は2027年1月1日に施行され、Nederlandse Arbeidsinspectie(オランダ労働基準監督署)による罰則を伴う本格運用が2028年1月1日より開始されます。
- 人材派遣、出向、ペイロール、EOR、および再派遣(転送派遣)を含む、第三者へのほぼすべての労働力提供行為に適用されます。
- 事業者は、新設される認可機関から正式な事業認可(toelating)を取得しなければなりません。取得には、無犯罪・素行証明、営業保証金の供託、関連法令の遵守実態の証明、および定期的な再審査が義務付けられます。
- 発注企業にも直接の影響が及びます。利用企業は認可を受けた事業者からのみ労働力の提供を受けることが認められ、公開登録簿での確認義務が課されます。未認可の事業者を利用した企業自体も処罰の対象となります。
- 既存事業者向けの経過措置を利用する場合、2026年11月1日から2027年1月1日までの間に申請登録を行う必要があります。
米国企業における実務対応:2026年中にオランダのEORを選定する際は、その事業者が経過措置の受付期間内に申請を行う計画があるか、SNA認証を保持しているか、万一認可が下りなかった場合に契約がどう扱われるかについて、書面での回答を求めてください。これはベンダー選定の事前確認事項として必須です。
Wet meer zekerheid flexwerkers(有期・派遣労働者安定法)
2026年7月7日に上院で可決され、段階的に施行されます。2026年12月31日より、派遣労働者に対して均等な雇用条件の適用が義務付けられます。これにより、すでにペイロール労働者に課されている同一待遇原則が強化・拡大され、受け入れ企業側の雇用条件開示負担が増加します。
2028年1月1日(施行予定)以降の変更点:
- 有期雇用の連鎖規則(Ketenregeling)におけるリセット期間(中断期間)が6カ月から36カ月へと延長され、短期の契約解除を挟んで更新を繰り返す手法が封じられます。有期契約の上限は3回のまま維持されます。短時間勤務の学生や純粋な季節労働については、例外的に短い中断期間が維持されます。
- 連鎖規則に対する労働協約(CAO)による適用除外・緩和の余地が原則として廃止されます。
- ゼロ時間契約および現行の最低・最高労働時間契約(min-max契約)が廃止され、最高労働時間が合意した最低労働時間の130%を超えてはならない「バンド幅契約(bandwidth contract)」に置き換えられます。
- 派遣労働のフェーズシステムが短縮されます。フェーズAは78週間から52週間に、フェーズBは「4年間で最大6回」から「2年間で最大6回」に短縮されます。
オンコール契約の例外を除き、既存の契約は原則として満了まで現行法が適用されます。オランダでの人員計画において、連続した有期契約、季節的な繁閑パターンの活用、変動労働時間制を検討している場合、2026年に通用するモデルは2028年には通用しなくなります。最終的な法改正後の体制を見据えて設計を行ってください。
ICSPayrollとの提携
ICSPayrollは、Intercompany Solutionsの完全子会社であるICS Staffing & Payroll B.V.が運営する、オランダのEmployer of Recordおよび給与計算サービスです。当社がオランダ法上の法的雇用主となり、雇用契約の締結、賃金税および社会保険の申告納付、休暇手当の管理、年金手続、病気休暇および復職プロセスの管理、労働協約(CAO)遵守の徹底まで一括して担当します。
お客様には、給与総額、雇用主負担社会保険料、Waadi第8a条に基づく年金拠出金、各種法定保険、および当社サービス手数料を一本化した請求書を月次で発行します。オランダの現地銀行口座の開設や現地財務機能の立ち上げは一切不要です。
また、EORの利用が適していない局面では率直にお伝えします。大型商談の成約権限を持つ営業担当者を採用する場合、従業員数が10名を超える見込みの場合、あるいはビザの要件上貴社自身による直接の承認スポンサー取得が望ましいと判断される場合は、適切な代替案を提示します。
ICSPayrollのオンボーディングの流れ
ステップ1:お見積り。 採用予定人数、役職、給与条件、就労開始希望日をお知らせください。Waadi第8a条に基づく年金コストを含めた費用の詳細内訳を、1営業日以内にご提示します。
ステップ2:書類作成。 適用される雇用条件基準や労働協約(CAO)と照合した上で、サービス提供契約書およびオランダ法に準拠した雇用契約書を作成します。
ステップ3:運用開始。 サービス契約の締結と従業員の提出書類が完了次第、オランダ居住者であれば通常5営業日から10営業日以内にオンボーディングが完了します。EU域外人材の場合は前述の入国管理手続きを伴うため、INDおよび在外公館の処理日程に応じた期間を要します。
Joost Hubregtseによる専門ガイダンス
すべてのご相談は、オランダのペイロールおよび国際労務分野で20年の主導的経験を有するICS Staffing & Payroll B.V.ディレクターのJoost Hubregtseが統括しています。契約内容、スポンサーシップのスキーム、Waadi第8a条に基づくベンチマーク設定は、労働法専門弁護士のZishan Hussainによる法的審査を行っています。コンプライアンス上の要件がビジネス上の利便性と衝突する場合でも、契約締結後ではなく事前に率直な助言を提供します。
2026年以降の持続可能なオランダ雇用体制の確立
オランダでの雇用は、Waadi第8a条の同一待遇と年金、書類管理を伴う104週間の病気手当、初日から発生する移行手当、スポンサーと雇用主の同一義務といった真の責任範囲を正しくコストに反映すれば、円滑に運用可能です。成否を分ける要素はタイミングです。Wttaの認可制度や柔軟労働改革により、2026年に締結した契約形態は2028年においても適法でなければなりません。お見積りをご依頼いただければ、両年を見据えたシミュレーションを作成いたします。
よくある質問(FAQ)
米国企業は現地法人なしでオランダ国内で人材を採用できますか
はい、複数の方法で可能です。米国企業が任意の源泉徴収義務者としてオランダ国税庁(Belastingdienst)に直接登録し、現地の給与計算体制を構築して直接雇用する方法があります。あるいは、Employer of Record(EOR)を利用して、EORが法的な雇用主となり労働法上の責任を引き受ける方法もあります。前者はコントロールと直接のコスト効率を維持できますが自社に現地管理能力が求められます。後者は雇用管理の負担を外部に移管できます。いずれの選択肢も、オランダ法人(BV)の設立は必須ではありません。
Employer of Recordを利用すれば恒久的施設(PE)のリスクを防げますか
EORの利用単独では防げません。恒久的施設に該当するかどうかは、オランダ国内で行われる実務内容によって決定されます。すなわち、企業が自由に使用できる事業拠点を有しているか、または企業を代表して反復して契約を締結する(もしくは契約締結に至る中心的な役割を果たす)人物が現地に存在するかどうかです。契約締結権限を持たないサポート業務やエンジニアリング職はリスクが極めて低いです。一方で、交渉権限を持つ営業職の場合は、誰が給与明細を発行しているかに関わらずリスクが生じます。役職ごとに個別評価を行う必要があります。
2026年の30%ルーリングに必要な最低給与額はいくらですか
30%控除後の年間課税対象給与が48,013ユーロ以上である必要があります。該当する修士号を持つ30歳未満の従業員の場合は36,497ユーロです。優遇対象となる給与の上限は、2026年WNT基準額である262,000ユーロまでに制限されます。なお、2025年1月1日以降に新規適用されたルーリングについては、2027年1月1日より非課税割合が27%に引き下げられ、給与要件も約50,436ユーロおよび約38,388ユーロへとそれぞれ引き上げられます。
法定休暇手当(Holiday Allowance)の規定はどうなっていますか
年間総給与の8%以上と定められており、通常は5月に一括支給されますが、契約上の合意により毎月分割して支払うことも可能です。法定の支給義務基準は最低賃金の3倍(2026年で年額約93,000ユーロ)までに制限されており、この金額を超える部分の給与については、手当の減額または不支給について書面で合意することができます。
米国企業はオランダの病気休暇手当を支払う義務がありますか
従業員がオランダの雇用法下にある場合、義務があります。雇用主は最長104週間にわたり給与の70%以上を支払う必要があり、最初の52週間は法定最低賃金が下限となります。Wet verbetering poortwachter(ゲートキーパー改善法)により復職支援記録の作成が義務付けられており、支援が不十分と判断された場合、UWVから最長52週間の支払延長処分が科されることがあります。EORスキームを利用する場合、この法的責任は雇用主であるEORが負い、そのコストはサービス料および付保する保険料に含まれます。
2026年の移行手当(解雇手当)の上限額はいくらですか
102,000ユーロ、または従業員の年収がそれを上回る場合は年収1年分が上限となります。勤務初日から権利が発生し、勤続1年につき月給の3分の1の割合で加算され、有期雇用の満了拒絶を含む雇用主都合の契約終了時に支給義務が生じます。なお、労使双方が合意退職協定(VSO)により和解する場合、法定上限の縛りはなく、交渉によって金額が決定されます。
EORは高度外国人材のビザスポンサーになれますか
EOR自身がINDの承認スポンサー(erkend referent)資格を持ち、かつ法的な雇用主となる場合に限り可能です。スポンサーシップと雇用関係を切り離すことはできません。承認スポンサーが法的な雇用主となり、法定の情報提供、記録管理、配慮義務を全うしなければなりません。派遣・ペイロール事業者が承認スポンサーとなるには、NEN 4400-1に基づくSNA登録も必要です。当社が直接スポンサーとならない案件では、スポンサーとなる実体企業が雇用主となり、その旨をサービス契約書に明記します。
有期雇用契約は何回まで締結できますか
現行法では、通算36カ月以内で最大3回まで連続して締結可能です。4回目の締結、または通算期間が36カ月を超えた場合、法律の定めにより自動的に無期雇用へと移行します。契約間のブランク期間が6カ月以下の場合はリセットされず通算されます。なお、2028年1月1日以降はこのリセット期間が36カ月に延長され、CAOによる例外規定も原則廃止される予定ですので、複数年の契約戦略は現行法ではなく改正後の基準を見据えて構築する必要があります。
利用する事業者が認可を受けているか確認する必要がありますか
2027年1月1日以降、確認が必要です。Wtta(労働者提供許可法)に基づき、ペイロールやEORを含む労働力提供事業者は正式な認可取得が義務付けられ、利用企業側も認可を受けた事業者からのみサービスの提供を受けることが義務付けられます。違反行為に対する罰則の適用は2028年1月1日から開始され、提供元だけでなく利用企業も処罰の対象となります。契約を検討している事業者に対し、2026年11月1日に開始される経過措置期間中に申請を行う方針であるかを今から確認してください。
情報源および参照条文
上記で解説した規則および数値は、以下の法文、監督官庁の公表資料、統計データ、および判例に基づいています。実務適用にあたっては、常に最新の公表資料をご確認ください。
- オランダ民法(Burgerlijk Wetboek)第7編610条、雇用契約の定義
- 最低賃金および最低休暇手当法(Wet minimumloon)第7条、法定最低賃金の受給権
- 1969年法人税法(Wet op de vennootschapsbelasting 1969)第3条、オランダ国内に恒久的施設を有する外国納税義務者
- KVK(オランダ商工会議所)、登記および法的企業形態の要件
- Belastingdienst(オランダ国税庁)、雇用主登録および賃金税番号の取得手続
- IND(移民帰化庁)、2026年ビザカテゴリー別必要月額総給与基準額
- CBS(中央統計局)、経済活動別雇用者報酬および雇用統計(国民経済計算データセット 84165ENG)
- Eurostat(欧州連合統計局)、NACE産業分類別時間当たり労働コスト(データセット lc_lci_lev、国際比較用)
- オランダ最高裁判所 2023年3月24日判決、ECLI:NL:HR:2023:443(Deliveroo事件):民法第7編610条に基づく雇用契約該当性の判断基準
- オランダ最高裁判所 2025年6月6日判決、ECLI:NL:HR:2025:850:オランダ・ベルギー租税条約第7条および第23条に基づく利得の帰属と恒久的施設(PE)の認定

著者紹介
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターです。Employer of Recordおよびオランダ国内の給与計算サービスを統括し、雇用契約の策定、賃金税および社会保険の申告納付、休暇手当、年金、病気休暇、労働協約(CAO)遵守の実務を担当しています。最短48時間以内での迅速なオンボーディング体制を提供しています。


NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。


